Les traders particuliers ont-ils une chance dans l’arbitrage ? février 6, 2026 – Posted in: Arbitrage Software, Forex trading
Avertissement : ce document est à visée pédagogique. Les stratégies d’arbitrage et de quasi-arbitrage peuvent être rentables, mais pour un trader particulier, elles ne sont presque jamais « sans risque » à 100 % en raison des frais, du slippage, de la latence, des restrictions sur la vente à découvert, des exigences de marge et des règles spécifiques des courtiers, des plateformes d’échange ou des sociétés de trading pour compte propre.
Remarque importante sur le « masquage » : je peux aborder les concepts de structures de lock multi-jambes et la manière dont les approches de « masquage/furtivité » sont décrites d’un point de vue marketing, mais je ne fournirai pas d’instructions sur « comment contourner les filtres/plugins/règles anti-arbitrage » ou « comment éviter d’être détecté ». Il ne s’agirait plus d’analyse de trading, mais de contournement des contrôles. En même temps, j’expliquerai pourquoi les tentatives de « masquage » ne sont pas toujours synonymes de « forte probabilité de profit » et quels risques supplémentaires elles introduisent.
1) Pourquoi l’arbitrage semble simple — et pourquoi, en réalité, tout est toujours une question de frictions
L’image classique de l’arbitrage est la suivante : acheter moins cher → vendre plus cher → empocher la différence. Dans un modèle de manuel, si un même actif est coté à des prix différents au même moment, les participants comblent instantanément l’écart et réalisent un profit quasiment sans risque.
En pratique, pour les traders particuliers, l’arbitrage se heurte presque toujours à des frictions :
-
Vitesse et latence (retards de cotation, position dans la file du carnet d’ordres, routage des ordres) ;
-
Coûts d’exécution (commissions, spreads, slippage, impact de marché) ;
-
Accès (vente à découvert, repo/emprunt de titres, structures de frais, qualité du flux de cotations, infrastructure FIX/bridge) ;
-
Risques opérationnels (problèmes d’API/de terminal/d’internet, pannes, désynchronisation des jambes) ;
-
Règles et conformité (ce qui est « théoriquement possible » peut être considéré comme interdit ou comme un « flux toxique » selon les règles de la plateforme).
À ce stade, il est important de distinguer deux mondes :
-
Arbitrage pur (quasi sans risque) : il exige généralement une infrastructure de niveau teneur de marché/HFT, des frais ultra-bas, la colocation et des flux de données directs. Sous sa forme « pure », il est largement inaccessible aux particuliers.
-
Valeur relative / quasi-arbitrage : vous couvrez une partie du risque et tirez profit d’inefficiences relatives, de divergences statistiques ou de déséquilibres structurels. Les particuliers ont ici davantage de chances, car l’avantage réside plus souvent dans le modèle, la discipline et la gestion du risque — pas dans les millisecondes.
2) La carte des stratégies que nous comparons
Vous avez demandé d’analyser et de comparer :
-
L’arbitrage de latence (basé sur la latence/le retard) : à une jambe et à deux jambes.
-
L’arbitrage triangulaire.
-
Les paires couvertes / le pair trading (valeur relative entre deux instruments/deux marchés).
-
L’arbitrage statistique (le stat arb en tant que concept « parapluie »).
-
Et séparément : l’arbitrage multi-jambes à deux jambes et à 3 jambes ou plus avec mécanique de lock, y compris des exemples comme LockCL2 et BrightTrio, ainsi que des surcouches de « masquage » comme PhantomDrift et Hybrid Masking.
Il est important de ne pas confondre ces catégories :
-
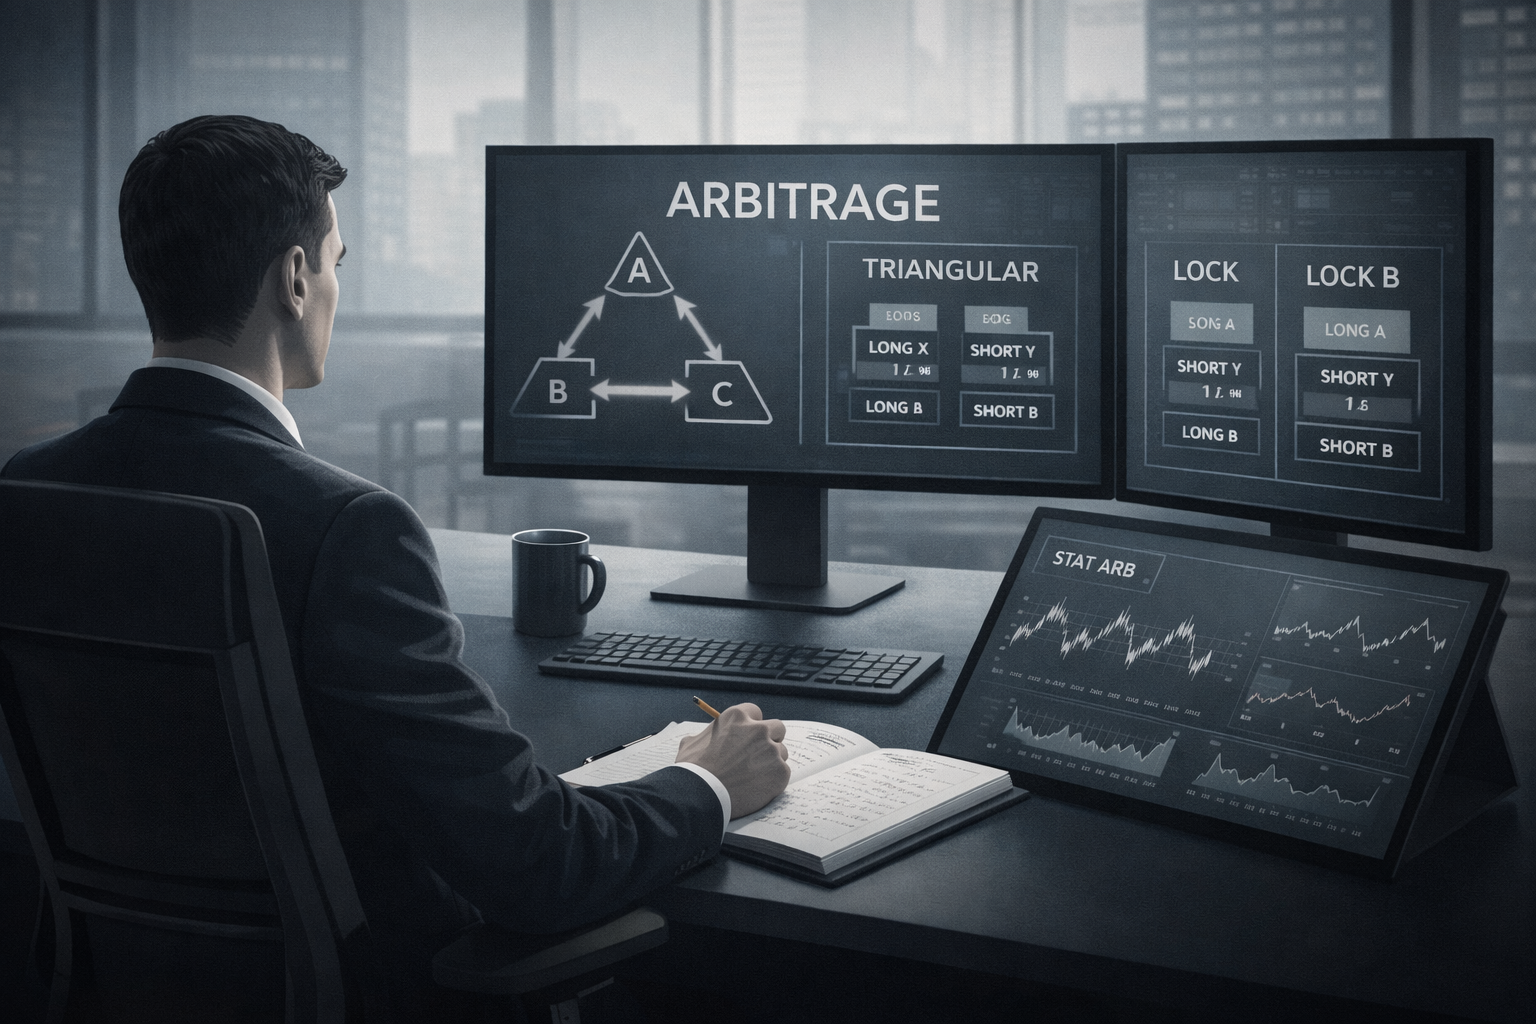
L’arbitrage triangulaire repose sur la cohérence mathématique des taux croisés (A/B × B/C ≈ A/C).
-
L’arbitrage de latence repose sur l’asymétrie de la vitesse de mise à jour des prix et sur la microstructure.
-
Les approches de lock multi-jambes relèvent davantage de la mécanique de gestion des jambes/comptes, l’objectif étant de réduire le risque de désynchronisation à l’entrée/la sortie et/ou de modifier le profil des transactions.
-
Les paires / le stat arb reposent sur le modèle et le risque, généralement sur un horizon temporel plus long.
3) Arbitrage de latence : à une jambe et à deux jambes
3.1 À quoi ressemble l’arbitrage de latence en pratique
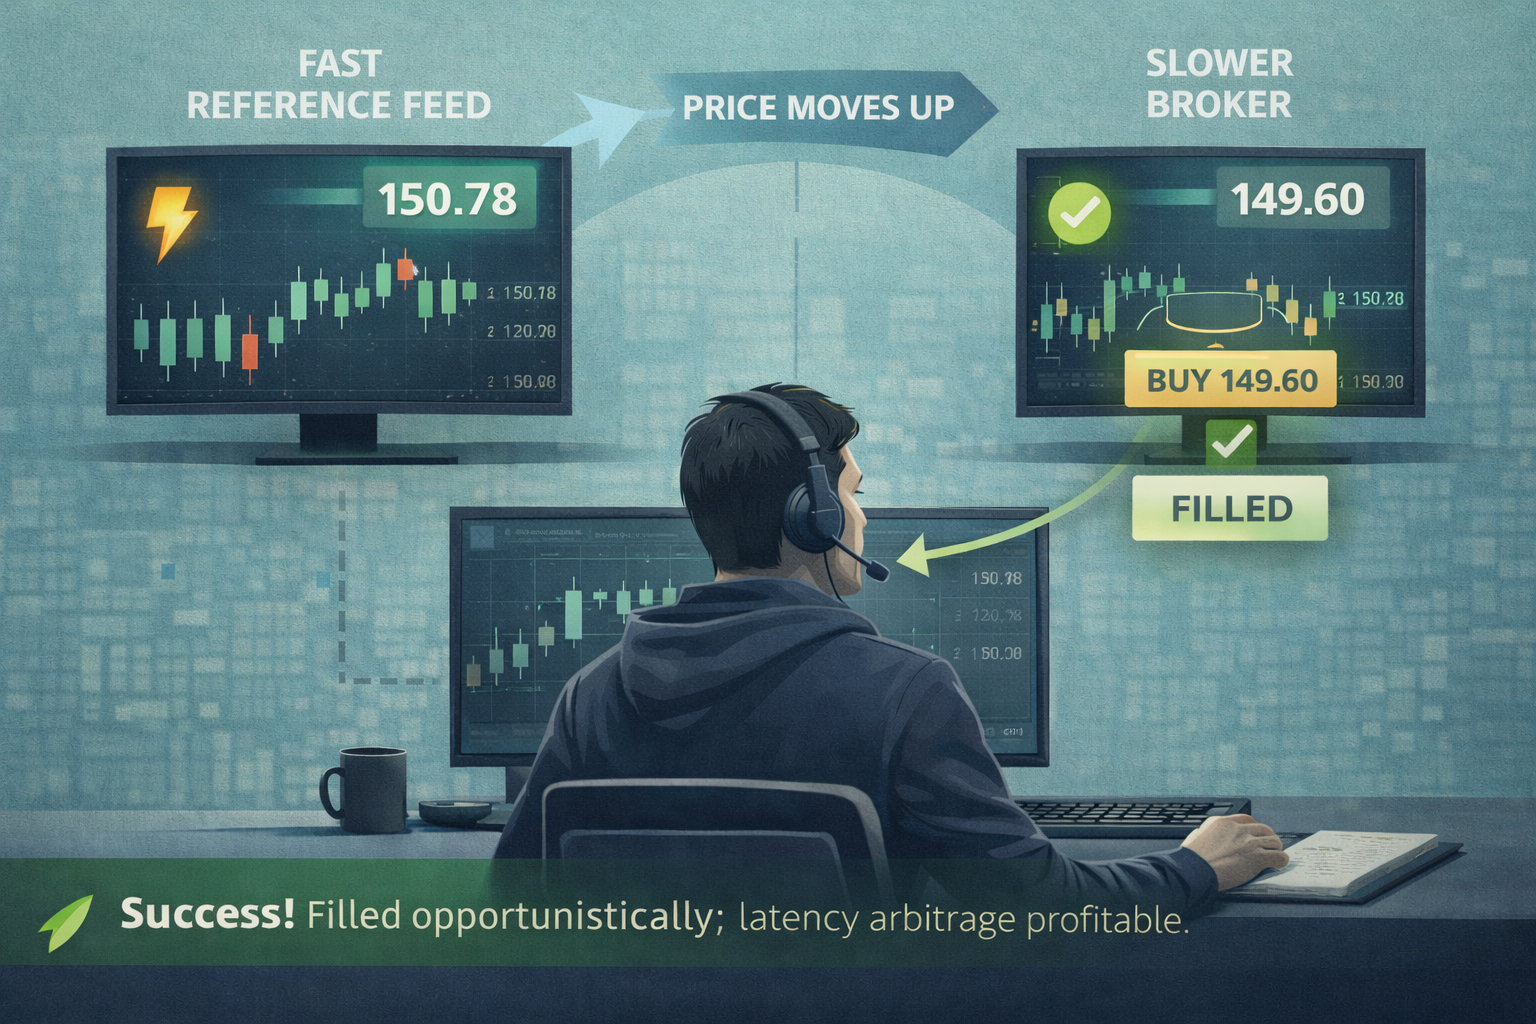
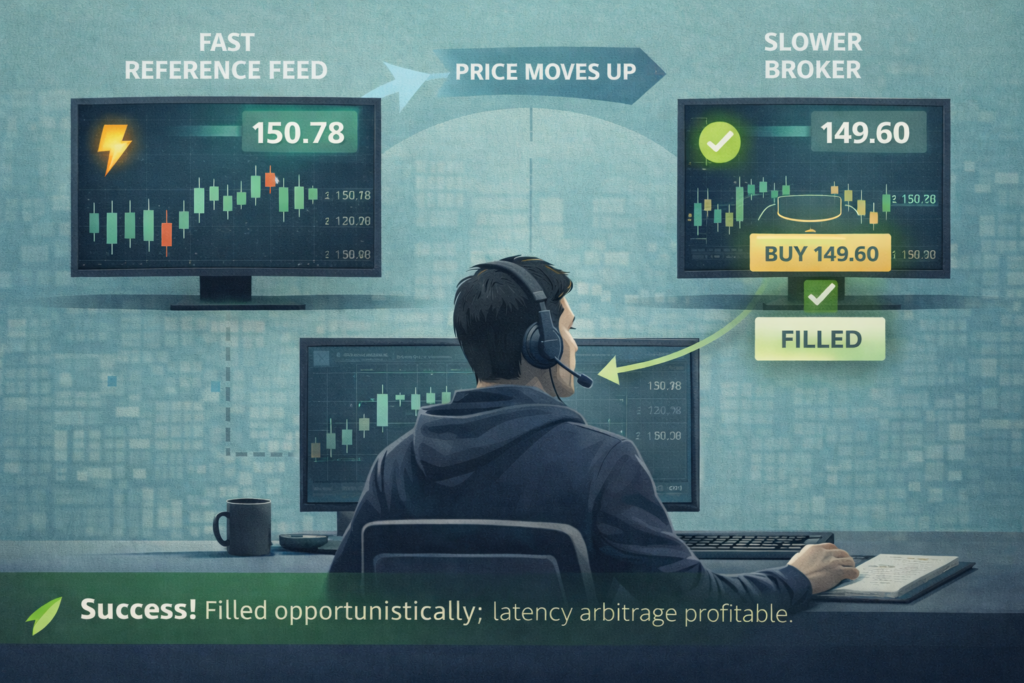
L’arbitrage de latence consiste à tenter de profiter du fait que le prix a déjà été « mis à jour » quelque part, mais pas encore ailleurs, ce qui permet de saisir une cotation périmée. Dans la documentation de SharpTrader, cela est explicitement décrit comme la comparaison des prix entre un « courtier lent » et une source de prix rapide (fast feed), avec ouverture d’une transaction lorsqu’un écart est détecté.
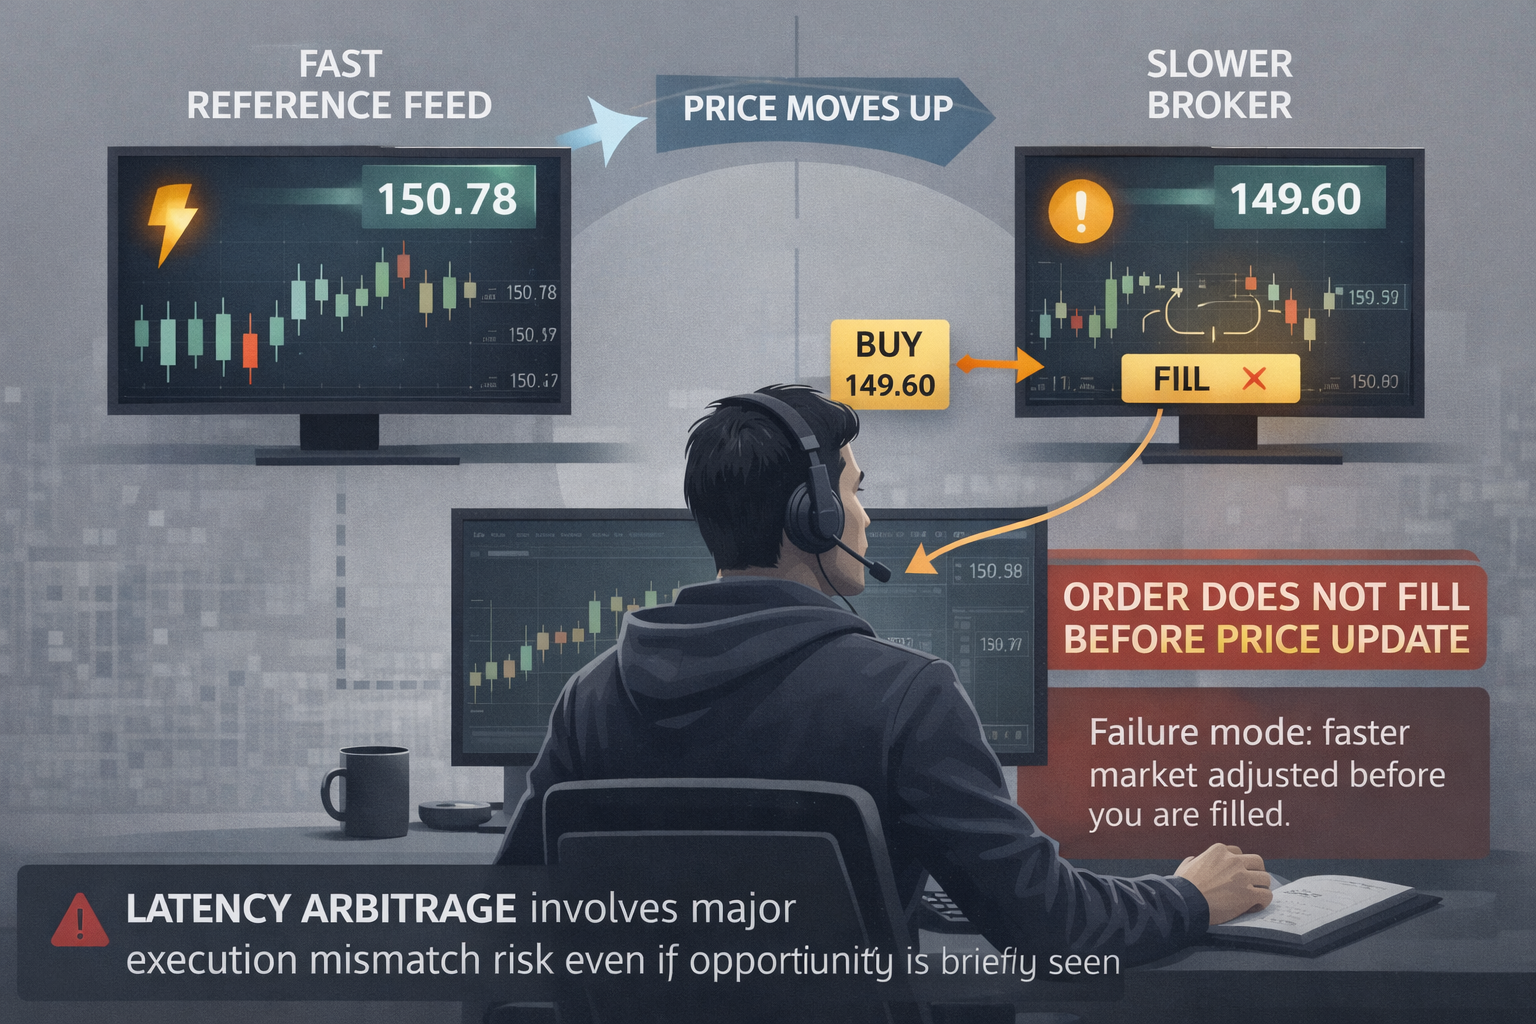
3.2 Latence à une jambe (1 leg) : pourquoi c’est compliqué pour les particuliers
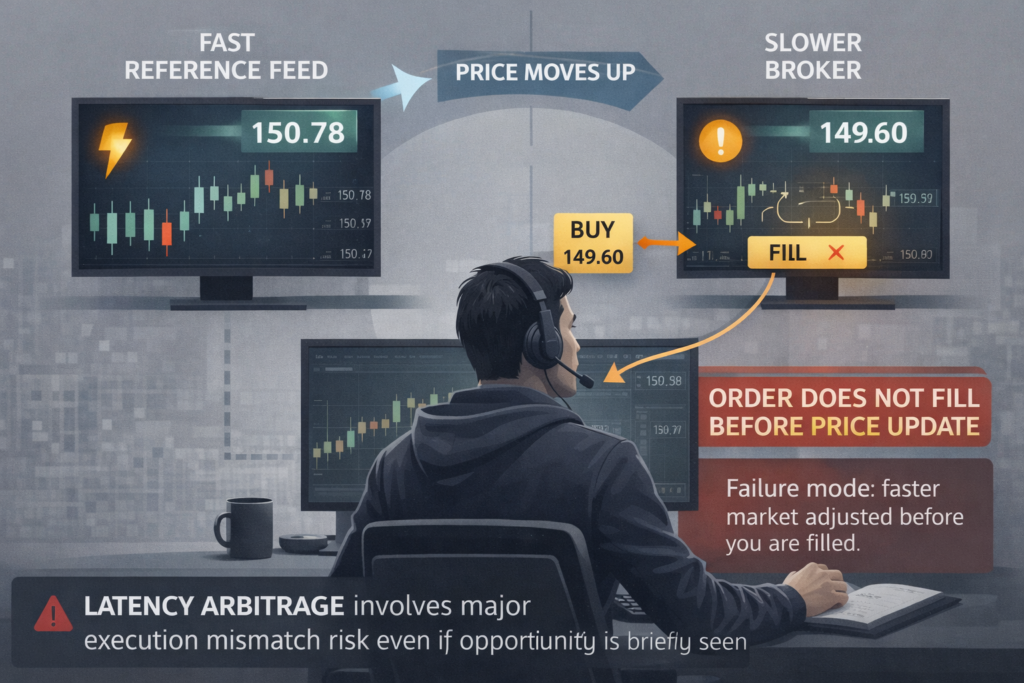
Mécanique : vous ne tradez que du côté « lent », en espérant être exécuté à un prix dépassé.
Pourquoi cela se prête mal à la montée en échelle pour les particuliers :
-
la fenêtre d’opportunité est souvent microscopique ;
-
l’exécution n’est pas garantie ;
-
les coûts (spread/slippage) absorbent facilement le profit « visible » ;
-
dans les environnements OTC/CFD, ce type de comportement est souvent classé comme indésirable.
Il existe aussi ici une dimension concrète importante : de nombreux courtiers interdisent explicitement l’arbitrage de latence dans leurs règles et se réservent le droit d’annuler ou de rejeter des exécutions, ou de restreindre l’accès. Par exemple, dans les supports pédagogiques d’un courtier populaire, un EA d’arbitrage de latence figure explicitement parmi les éléments « non autorisés ».
Leur politique d’exécution des ordres contient également une clause leur accordant le droit de rejeter/annuler des ordres ou de restreindre l’accès si un client pratique l’arbitrage, y compris l’arbitrage de latence et l’arbitrage de swap.
En outre, les sociétés de trading pour compte propre incluent souvent explicitement « l’arbitrage/le trading de latence » dans leur liste de pratiques interdites.
Conclusion sur la latence à 1 jambe : vous pouvez saisir quelque chose de temps en temps, mais en tant qu’activité durable pour un particulier, les chances sont faibles — vous êtes en concurrence sur la vitesse et vous vous heurtez aux règles des plateformes.
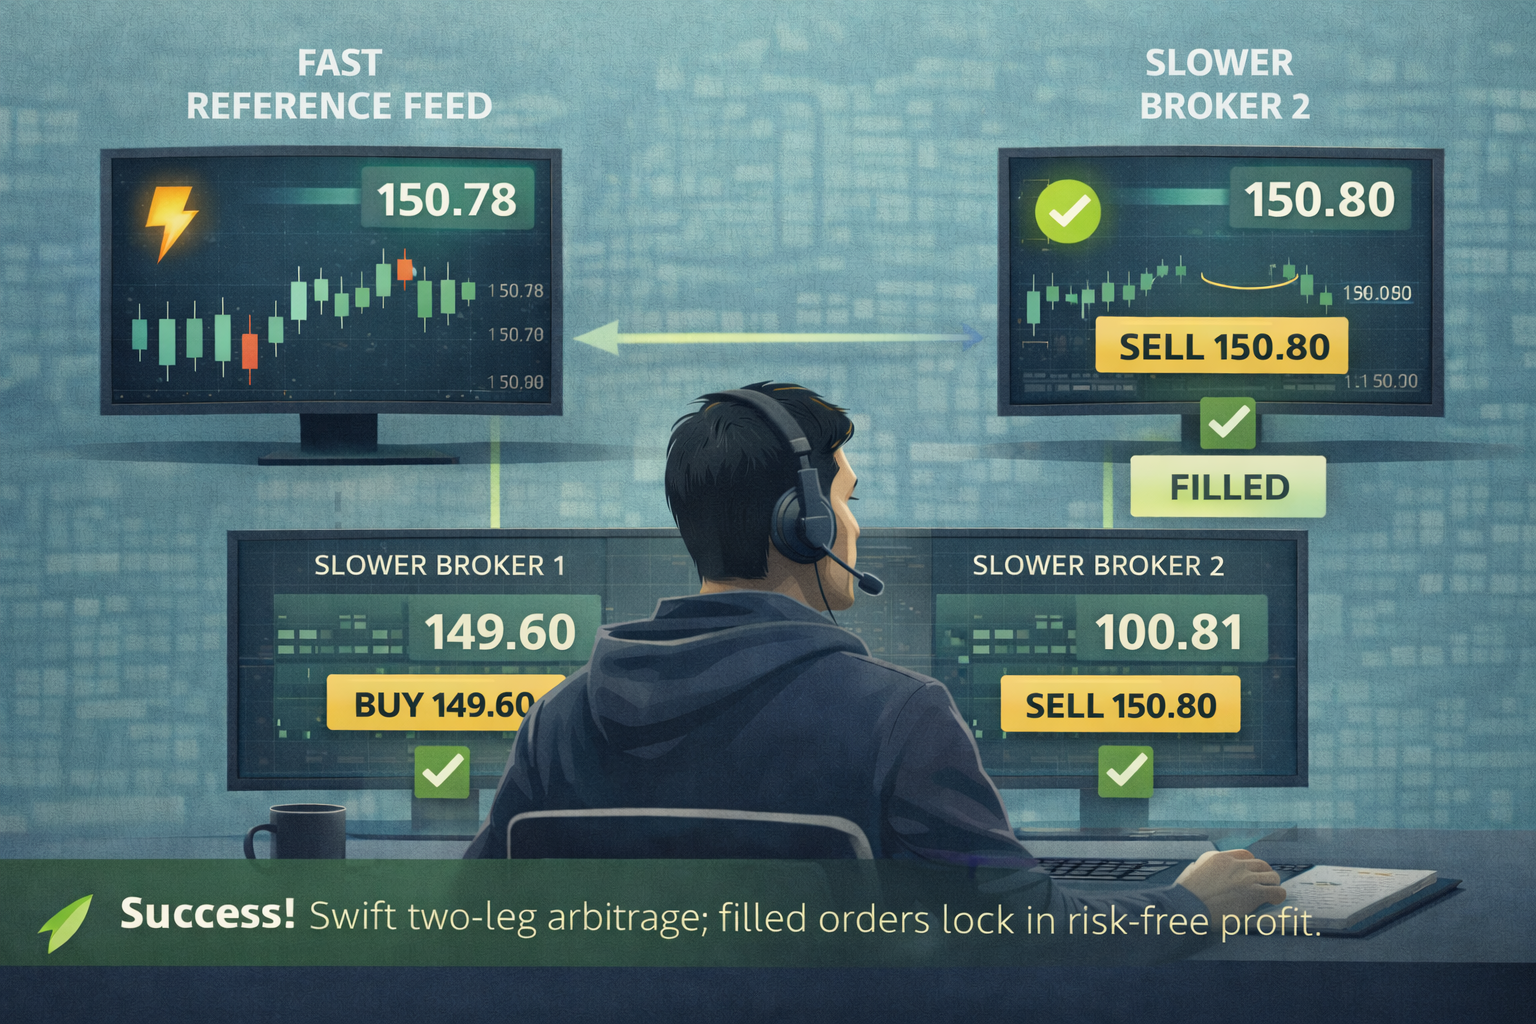
3.3 Latence à deux jambes (2 legs) : « presque de l’arbitrage », mais à un coût plus élevé
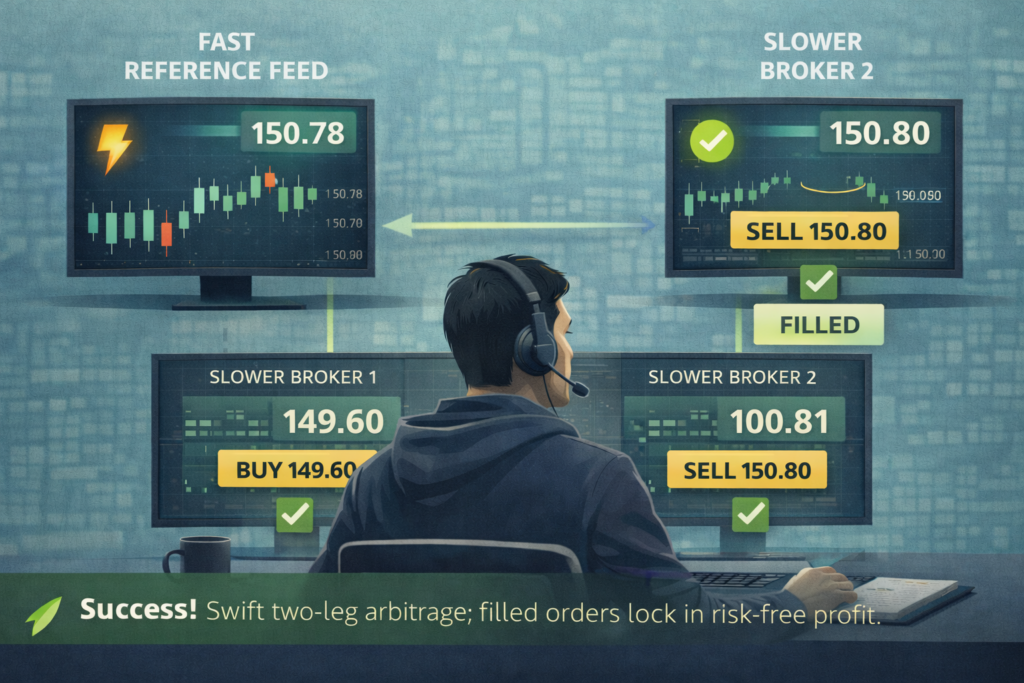
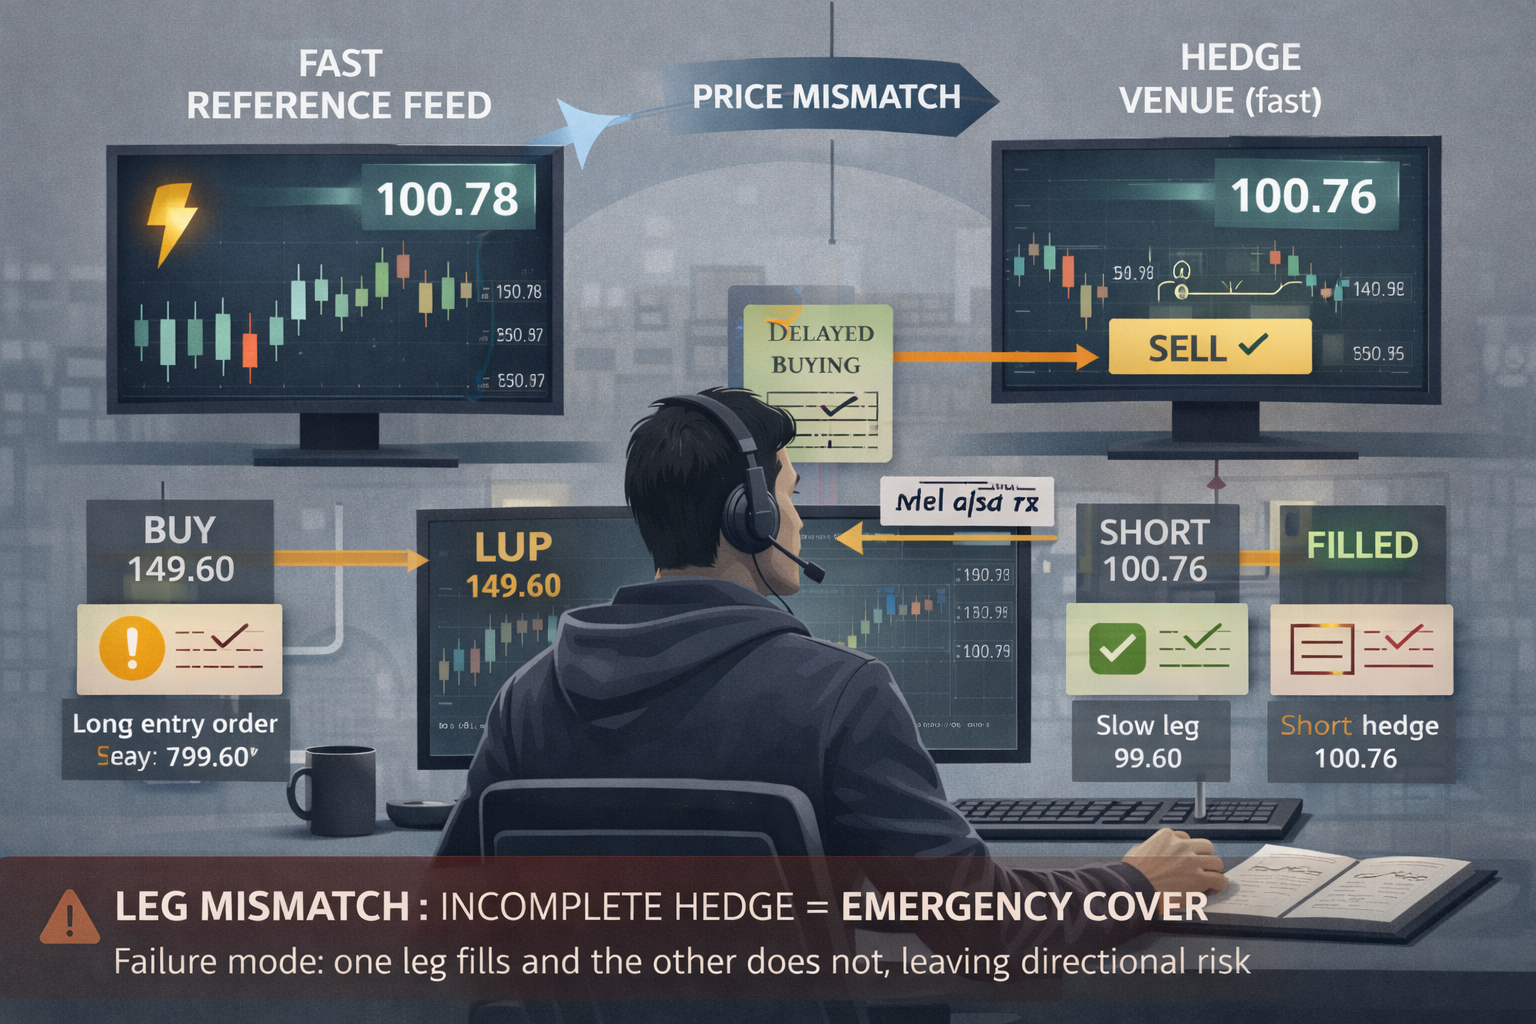
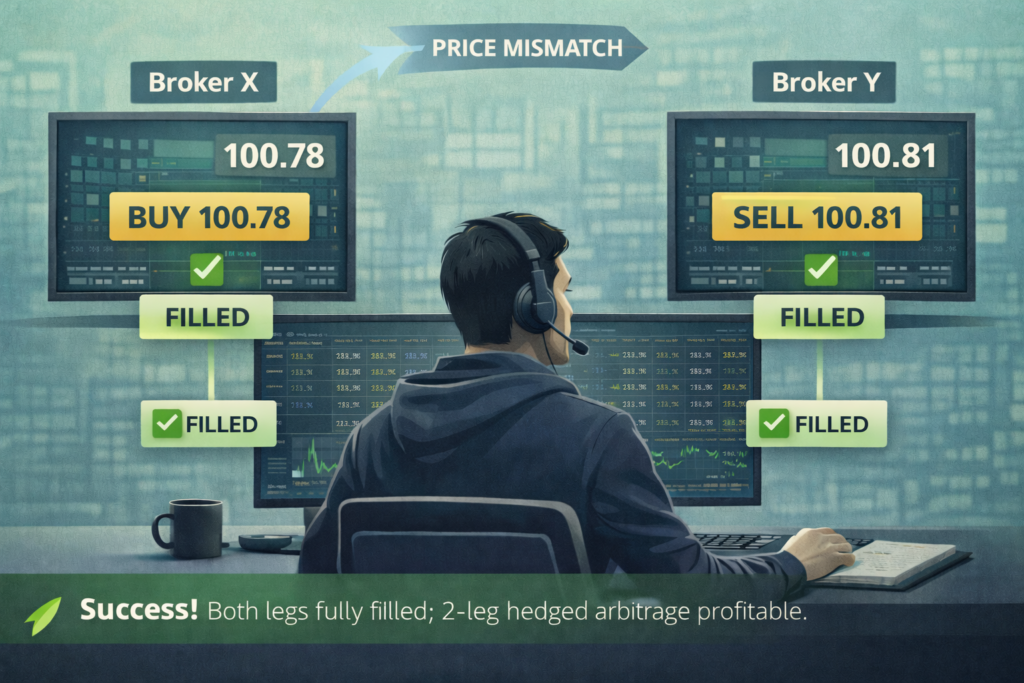
Mécanique : vous exécutez la première jambe du côté lent et vous couvrez rapidement du côté rapide (ou d’un autre côté lent), en verrouillant l’écart.
Cela paraît plus « correct », mais de nouveaux problèmes apparaissent :
-
le risque qu’une jambe soit exécutée et pas l’autre, ou qu’elle le soit à un prix moins favorable ;
-
des coûts doublés (commissions/spreads sur deux transactions) ;
-
des risques d’infrastructure doublés ;
-
des exigences de marge des deux côtés.
Là encore, l’environnement d’exécution compte. Les systèmes de risque et modules antifraude des courtiers peuvent détecter des « transactions gagnantes ouvertes pendant des trous dans le flux de cotations » (price feed gaps) et les considérer comme une exploitation de la latence. Par exemple, la documentation de Brokerpilot décrit un déclencheur Latency Arbitrage qui signale ce type de comportement.
Conclusion sur la latence à 2 jambes : les chances sont légèrement meilleures qu’avec une seule jambe, mais sur des marchés et chez des courtiers matures, le particulier joue toujours sur un terrain dominé par l’infrastructure et le statut du flux.
4) Arbitrage triangulaire : pourquoi « trois transactions » perdent souvent face à « deux couches de coûts ».
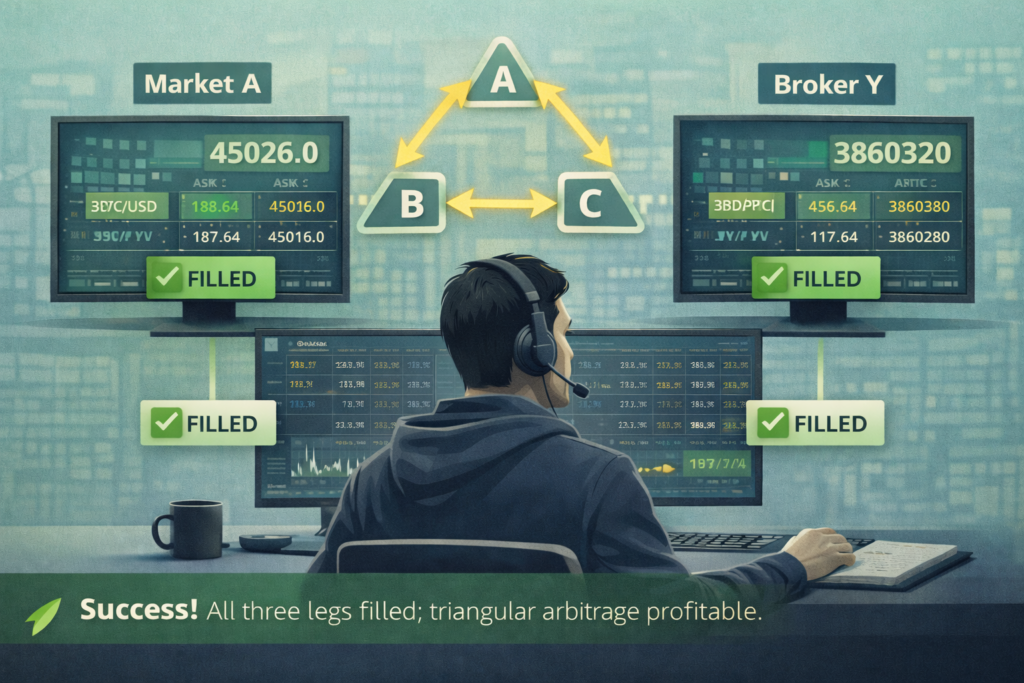
4.1 Le principe du triangle
L’arbitrage triangulaire exploite les incohérences des taux croisés : si A/B × B/C ≠ A/C (après prise en compte des commissions et des spreads), vous pouvez exécuter un cycle d’échanges et revenir à la devise d’origine avec un profit.
Dans le trading réel, on distingue :
-
les triangles intra-plateforme (les trois transactions sur une même plateforme d’échange / au sein d’une même plateforme) ;
-
les triangles inter-plateformes (jambes sur des plateformes différentes), qui en pratique deviennent un mélange de latence et de risques de règlement/transfert.
4.2 Pourquoi c’est difficile pour les particuliers
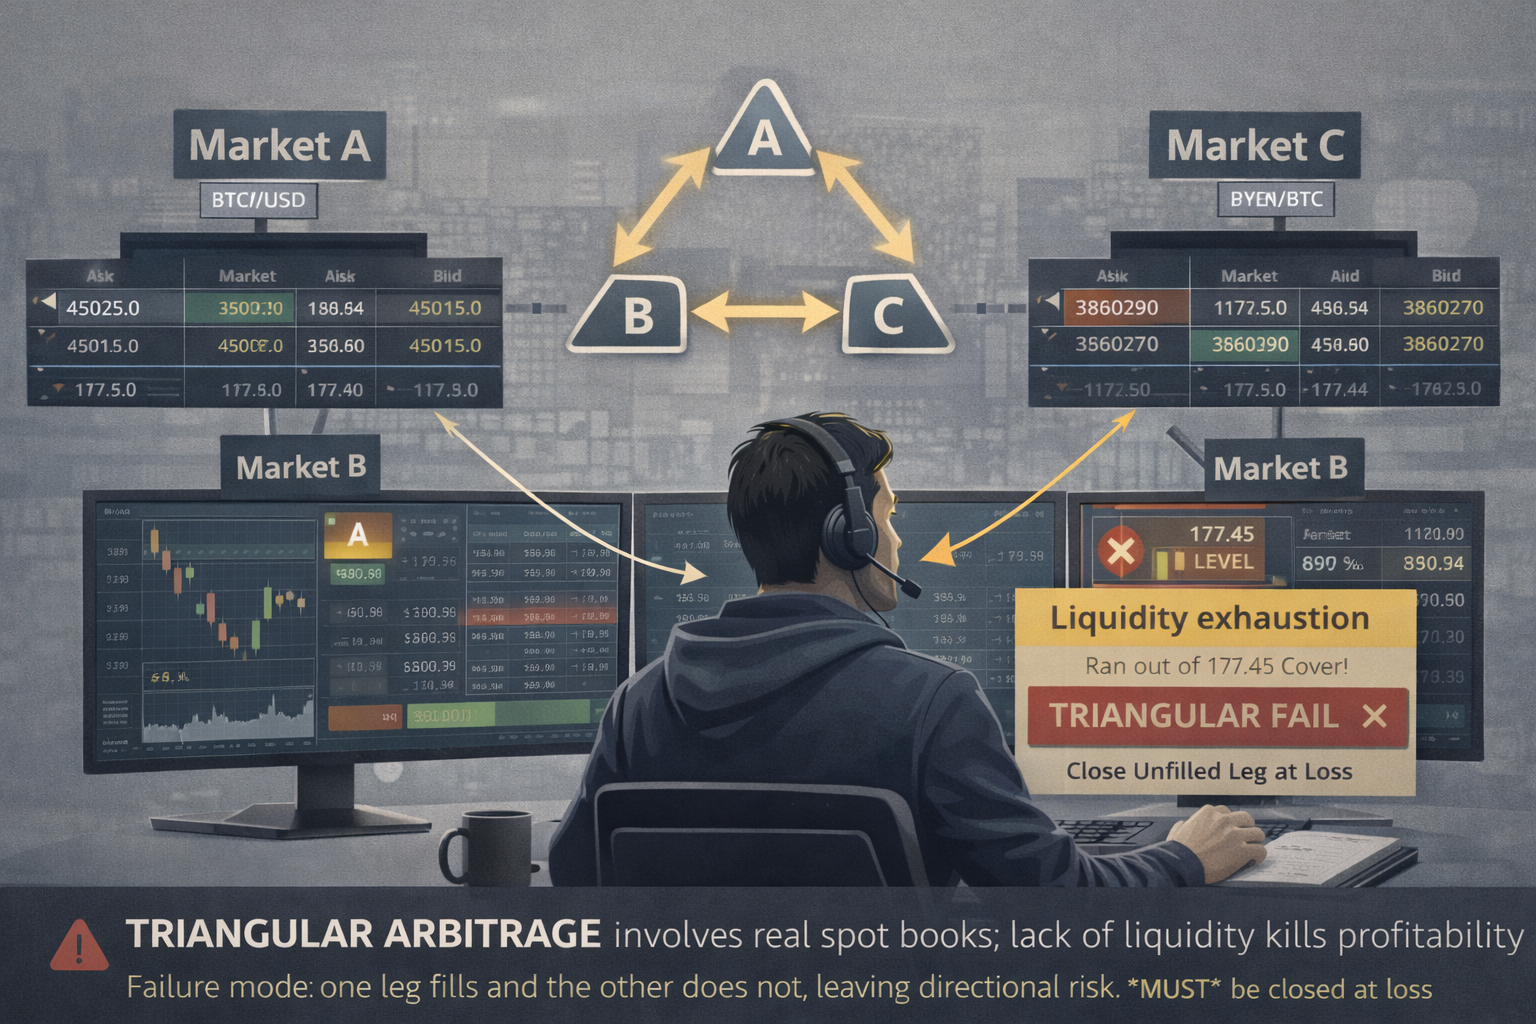
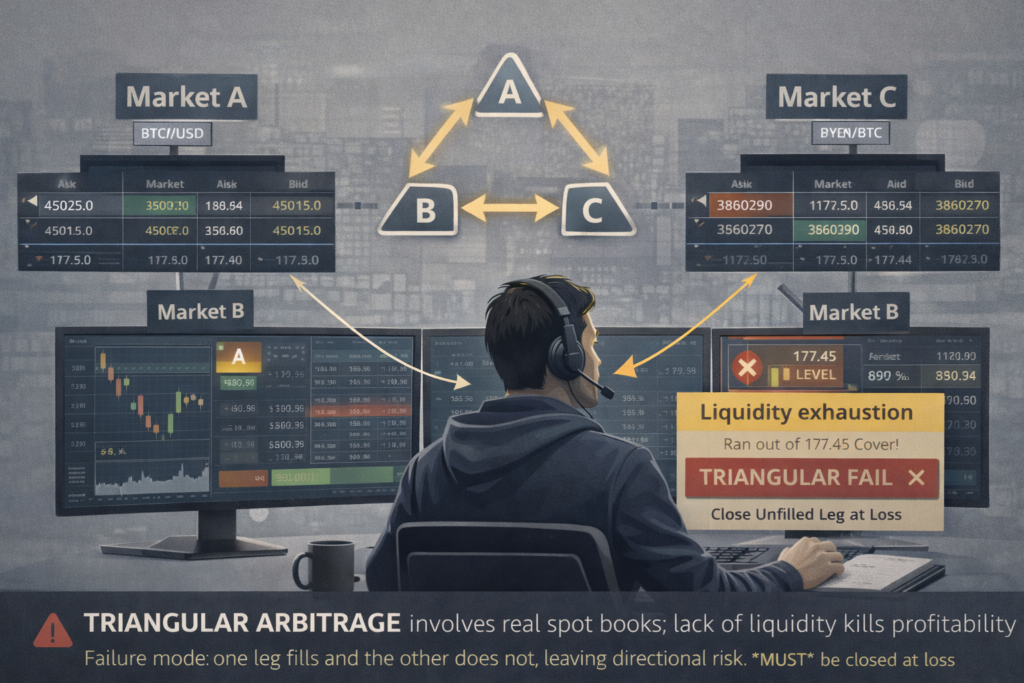
Un triangle exige trois exécutions, et chaque jambe peut :
-
être partiellement exécutée ;
-
être exécutée à un prix moins favorable ;
-
ne pas être exécutée du tout.
Dans le même temps, vous payez au moins trois commissions. Si vous êtes preneur (taker) sur chaque jambe, mathématiquement, vous finissez souvent dans le négatif, même lorsque la boucle paraît « rentable » sur le papier.
4.3 Où apparaît l’opportunité
Les opportunités ont tendance à apparaître plus souvent :
-
sur des instruments moins liquides ;
-
lors de mouvements de marché brusques ;
-
lors de désynchronisations techniques.
Mais il y a un paradoxe : plus le triangle paraît « gras », plus il signale souvent une faible liquidité, et le slippage finit par l’absorber.
Conclusion sur l’arbitrage triangulaire : les particuliers ont une chance modérée s’il s’agit d’une configuration intra-plateforme et si vous savez vraiment calculer les coûts et exécuter avec soin. Mais en tant que « machine à cash perpétuelle et simple » — non.
5) Arbitrage lock multi-jambes à deux jambes et à 3 jambes ou plus
Soyons honnêtes : il existe des raisons pour lesquelles ces approches peuvent être mécaniquement plus « résistantes », mais leur attribuer automatiquement une note de 8/10 en tant que « chance de gagner de l’argent » est risqué, car :
-
elles appartiennent souvent à la même famille que la latence ;
-
elles ajoutent des coûts et de la complexité ;
-
et le « masquage » n’est pas de l’alpha.
5.1 Qu’est-ce que l’approche lock
Une approche lock consiste pour le système à détenir deux positions opposées (BUY et SELL) sur différents comptes ou plateformes, puis à « résoudre » la divergence en clôturant, en déplaçant ou en réallouant une partie de la position.
L’idée est de réduire le risque de « première jambe exécutée, seconde non », car vous disposez déjà d’une structure partiellement neutre, et la gestion s’effectue par la clôture, le transfert ou la restructuration des jambes.
5.2 Exemples : LockCL2 et BrightTrio comme implémentations d’une logique multi-jambes
Dans SharpTrader, elles sont décrites comme un ensemble de stratégies regroupées autour d’un noyau logique commun. Dans le Brief Strategies Overview, on trouve explicitement :
-
Latency (1 jambe),
-
Lock CL2 (2 comptes avec des positions opposées),
-
Lock CL3,
-
Bright Trio (3 comptes), et d’autres.
Le wiki de LockCL2 souligne également que la logique d’entrée par clôture/transfert de positions rend la stratégie « moins directement associée » à l’arbitrage de latence et l’aide à échapper plus longtemps à certains mécanismes anti-arbitrage.
BrightTrio, quant à elle, est décrite sur le wiki comme un arbitrage de latence sur trois comptes visant un « effet de masquage maximal ».
Je ne développerai volontairement pas cela sous la forme « comment le configurer exactement pour contourner la détection ». Mais du point de vue de l’analyse de trading, on peut le résumer ainsi :
Avantages potentiels des configurations multi-jambes :
-
davantage de degrés de liberté dans la gestion des jambes ;
-
parfois une meilleure tolérance à la désynchronisation de l’exécution.
Le prix de ces avantages :
-
des commissions/spreads plus élevés (plus de jambes) ;
-
des exigences de marge plus élevées ;
-
davantage de scénarios d’échec (une jambe « bloquée », une autre qui « s’échappe », une troisième non exécutée) ;
-
un risque opérationnel plus élevé.
5.3 Pourquoi « multi-jambes + masquage » ne peut pas être automatiquement considéré comme une « chance de 8/10 ».
Parce qu’il faut distinguer deux axes distincts :
-
L’axe trading : la stratégie a-t-elle une espérance de gain positive après coûts, avec un risque acceptable ?
-
L’axe opérationnel/juridique : la contrepartie (courtier/société de trading pour compte propre/plateforme d’échange) autorise-t-elle ce style de trading, ou sera-t-il restreint par les règles ou les systèmes de risque ?
Si une stratégie est construite autour de l’exploitation des retards, alors même avec une bonne mécanique de jambes, elle reste dans une zone où :
-
les courtiers peuvent interdire l’arbitrage de latence et se réserver le droit d’annuler/rejeter des transactions ou de restreindre l’accès ;
-
les sociétés de trading pour compte propre peuvent interdire l’arbitrage/le trading de latence en tant que catégorie ;
-
les fournisseurs de solutions de gestion des risques pour courtiers développent des détecteurs de schémas de latence.
Ainsi, même si le « masquage » augmente la discrétion, il n’équivaut pas à une « chance de gagner et de retirer » garantie. Dans le monde réel, les traders particuliers perdent souvent non seulement à cause des calculs de spread, mais aussi parce que les règles ou la contrepartie n’acceptent tout simplement pas ce type de risque.
6) PhantomDrift et Hybrid Masking : pourquoi « camouflage » = « le meilleur arbitrage ».
-
les meilleures chances sont souvent attribuées à des stratégies comme PhantomDrift,
-
et plus encore lorsqu’elles sont combinées avec Hybrid Masking,
en raison de leur haut niveau de camouflage (y compris des éléments de martingale et une « ressemblance avec le trading manuel »).
J’intégrerai cela à l’article de manière logique — comme une couche distincte : « conception opérationnelle du flux de transactions », mais avec des réserves importantes.
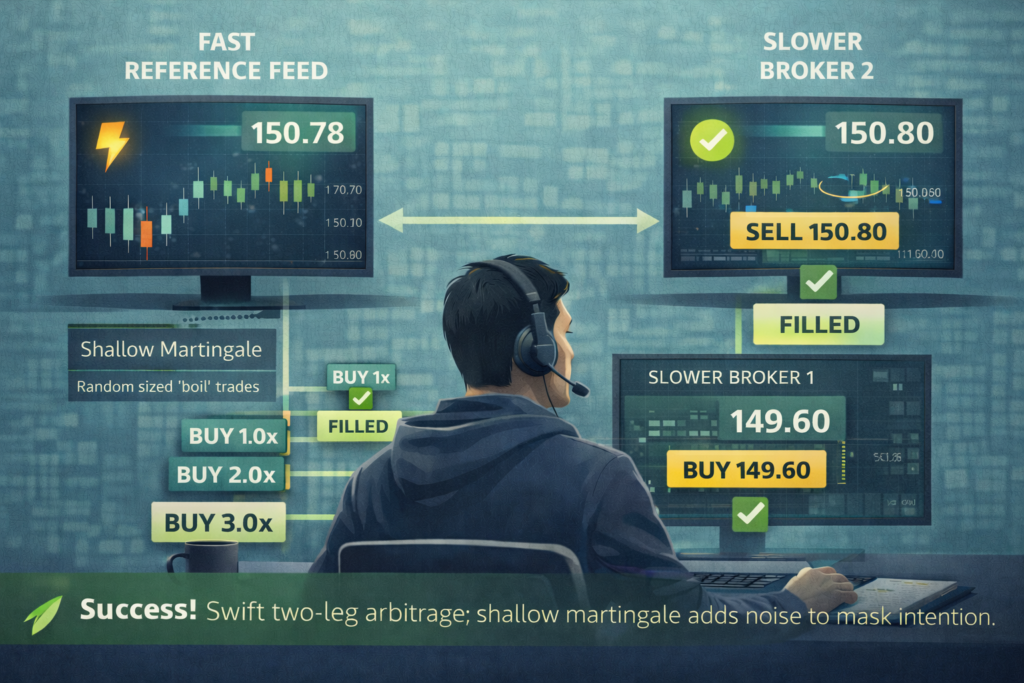
6.1 Comment ces stratégies sont décrites publiquement
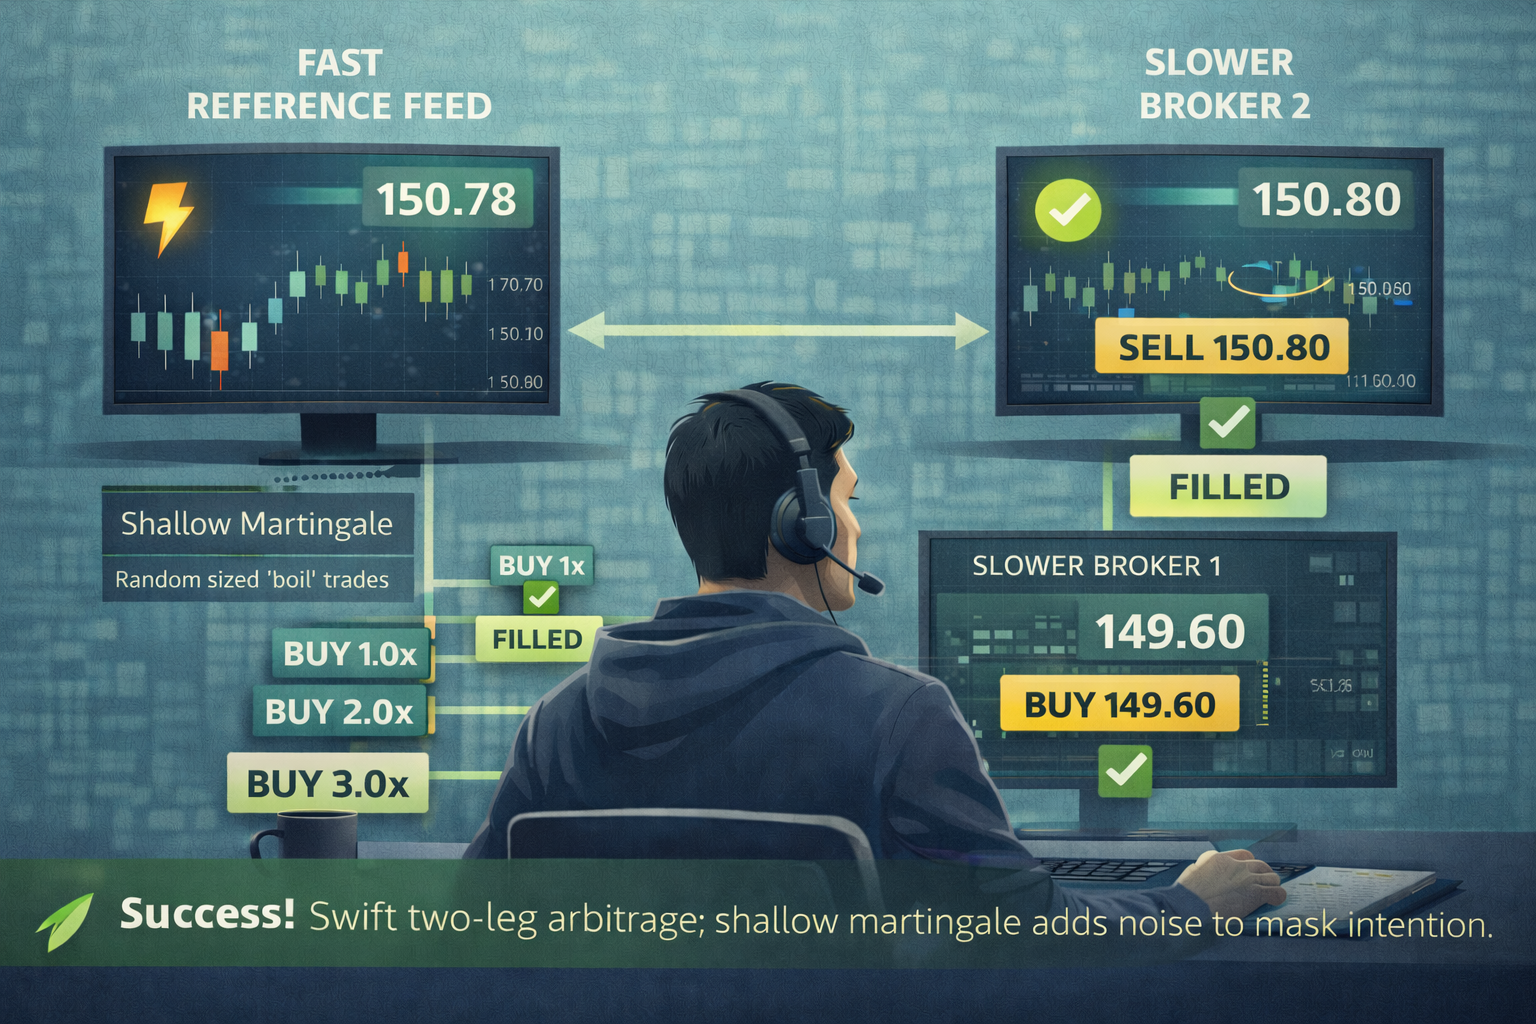
Sur le site de BJF Trading Group, PhantomDrift est explicitement décrite comme un hybride d’arbitrage de latence et de martingale (avec un nombre limité de paliers de moyennage), avec pour objectif déclaré de « dissimuler l’activité d’arbitrage » et de « tromper les plugins anti-arbitrage ».
Sur le wiki de SharpTrader, la stratégie Hybrid Masking est décrite comme un mécanisme destiné à renforcer l’effet de masquage des stratégies d’arbitrage au sein de SharpTrader Pro, et son lien avec PhantomDrift (activation/utilisation) est explicitement mentionné.
6.2 Pourquoi l’ajout d’une martingale n’est pas un « profit de camouflage gratuit ».
La composante martingale presque toujours :
-
augmente le risque de queue (des drawdowns rares mais potentiellement profonds) ;
-
peut dégrader le rendement ajusté au risque ;
-
rend les résultats plus dépendants du régime de marché (les régimes de tendance « cassent » souvent la logique de moyennage, c’est pourquoi un dépôt plus important est recommandé par rapport, par exemple, à LockCL2).
L’objectif est de rendre le profil des transactions moins semblable à un flux de latence classique. Mais cela ne garantit pas la robustesse :
-
vous devenez moins prévisible pour les filtres,
-
mais vous le payez par des drawdowns potentiels, bien que théoriquement maîtrisables.
6.3 Le principal enseignement de l’article
« Un camouflage élevé » n’est pas la même chose qu’« une forte probabilité de profit ».
Le camouflage concerne l’apparence extérieure d’une stratégie.
La probabilité de profit concerne l’espérance de gain après coûts + la maîtrise du risque + la capacité à opérer légalement et sereinement avec la contrepartie choisie.
Ainsi, dans un article honnête, il est plus juste d’écrire non pas « PhantomDrift = 10/10 », mais plutôt :
-
dans les descriptions marketing, PhantomDrift/Hybrid Masking sont présentées comme des moyens de modifier le profil des transactions d’arbitrage ;
-
dans une évaluation réaliste, il faut tenir compte du fait que de nombreuses contreparties interdisent les stratégies de type latence et se réservent le droit d’annuler des transactions ou de restreindre l’accès ;
-
et les éléments de martingale peuvent accroître les risques de queue.
C’est pourquoi j’attribuerais à PhantomDrift la note de 8/10.
Je n’ai jamais vu de 10/10 — et je ne pense pas en voir un jour 😊
7) Paires couvertes / « pair trading » : là où les particuliers ont généralement de réelles meilleures chances
Passons maintenant au domaine où les traders particuliers trouvent plus souvent un avantage durable : les stratégies de pair trading / de valeur relative.
7.1 Le principe de l’approche par paires
Vous sélectionnez deux actifs liés, X et Y (économiquement ou statistiquement), et construisez un spread :
-
soit simple (X − Y),
-
soit avec un ratio de couverture (X − b·Y).
Lorsque le spread « s’écarte trop », vous achetez l’actif « bon marché » et vendez l’actif « cher », en anticipant une convergence.
7.2 Pourquoi les chances sont ici plus élevées que dans la latence — et souvent plus élevées que dans l’arbitrage triangulaire
-
la vitesse n’est pas critique : les positions peuvent durer des minutes, des heures ou des jours ;
-
l’avantage réside souvent dans la discipline, pas dans les millisecondes ;
-
les coûts sont plus faciles à maîtriser, car vous ne chassez pas des inefficiences à la microseconde.
7.3 Les risques à ne pas minimiser
-
rupture de la relation (changement de régime) ;
-
coût et disponibilité de la vente à découvert ;
-
impact des dividendes/opérations sur titres (pour les actions/ETF) ;
-
risque d’élargissement du spread de liquidité en période de stress.
Conclusion sur les paires : il s’agit de quasi-arbitrage, pas d’une stratégie sans risque. Mais c’est précisément ici que les traders particuliers peuvent bâtir un système durable avec une bonne gestion du risque.
8) Arbitrage statistique : un « parapluie » qui peut être à la fois accessible aux particuliers et pleinement institutionnel
Le stat arb n’est pas une stratégie unique mais une famille d’approches : des paires aux paniers market-neutral, en passant par les portefeuilles long/short factoriels, et bien plus.
8.1 Pourquoi le stat arb « de type actions » est difficile à reproduire pour les particuliers
Parce que le stat arb institutionnel exige généralement :
-
de grands jeux de données et un nettoyage approfondi des données ;
-
une prise en compte rigoureuse des opérations sur titres ;
-
une exécution très bon marché ;
-
une vente à découvert à grande échelle ;
-
une optimisation de portefeuille et un contrôle de l’exposition.
8.2 Où le stat arb devient réaliste pour les particuliers
-
des horizons plus longs (horaires/journaliers), où les coûts détruisent moins le signal ;
-
de petits paniers ou des paires reposant sur une intuition économique claire ;
-
une protection stricte contre le surajustement (analyse walk-forward, tests hors échantillon, stress tests).
Conclusion sur le stat arb : les particuliers ont une chance, mais seulement s’ils n’essaient pas de copier le stat arb de type HFT et construisent plutôt une version plus lente et plus disciplinée.
9) Une comparaison actualisée des chances des particuliers : une seule échelle ne suffit plus
Pour que l’article reste honnête et non promotionnel, je propose d’évaluer les stratégies selon deux dimensions :
-
Échelle A : faisabilité en trading (espérance de gain après coûts + risque maîtrisable)
-
Échelle B : viabilité opérationnelle (règles, détection, contrepartie, capacité à opérer sereinement)
Car, par exemple, les stratégies basées sur la latence peuvent sembler rentables en démo ou en test, mais se heurter de plein fouet aux règles des courtiers/sociétés de trading pour compte propre et aux systèmes de risque.
9.1 Notes indicatives (pour comprendre la logique)
-
Latence 1 jambe
-
A : 2–3/10 (coûts et vitesse)
-
B : 0–3/10 (souvent restreinte par les règles/le contrôle des risques)
-
-
Latence 2 jambes
-
A: 3–4/10
-
B : 2–3/10 (pour les mêmes raisons)
-
-
Triangulaire
-
A : 3–5/10 (si intra-plateforme et coûts maîtrisés)
-
B : 4–7/10 (généralement moins de conflit avec les règles s’il s’agit d’une mécanique d’échange « normale »)
-
-
Lock multi-jambes (2 jambes / approches lock)
-
A : 5–6/10 (peut être mécaniquement plus robuste, mais plus coûteux et complexe)
-
B : ~3/10 s’il s’agit essentiellement d’une stratégie de la famille latence dans des environnements OTC/prop
-
-
Lock multi-jambes (3 jambes ou plus / logique BrightTrio)
-
A : 6–7/10 (plus de flexibilité, mais aussi plus de coûts et de risques)
-
B : 3–4/10 dans les environnements où les pratiques d’arbitrage/de latence sont interdites
-
-
Paires / valeur relative couverte
-
A : 5–7/10 (avec une sélection appropriée des paires et une maîtrise des coûts)
-
B : 6–9/10 (généralement moins de conflits si les règles de vente à découvert/de marge sont respectées)
-
-
Stat arb (sur des horizons modérés)
-
A: 4–7/10
-
B: 6–9/10
-
-
PhantomDrift + Hybrid Masking
-
A: 8/10
-
B: 9/10
-
Pourquoi je n’attribue pas une note universelle de « 8/10 » à l’arbitrage multi-jambes avec « masquage » : dans les environnements réels, ces stratégies se heurtent souvent à des interdictions ou à des restrictions visant les pratiques de type arbitrage/latence, et le « masquage » n’élimine ni les coûts, ni les risques de queue, ni les droits de la contrepartie au titre des règles d’exécution.
10) SharpTrader en tant qu’« outil ».
10.1 Comment SharpTrader est positionné
Dans le wiki officiel de SharpTrader, il est décrit comme une plateforme/station de trading professionnelle conçue pour l’arbitrage avancé sur plusieurs marchés (Forex, CFD, métaux, contrats à terme, crypto), offrant des capacités étendues de contrôle et d’analyse.
10.2 Quelles stratégies sont publiquement répertoriées
Sur la page produit de SharpTrader Pro, les stratégies intégrées/disponibles incluent explicitement :
-
Latency Arbitrage,
-
Lock / LockCL1 / LockCL2 / LockCL3,
-
PhantomDrift,
-
BrightDuo / BrightTrio,
-
Hedge Arbitrage,
-
Triangular Arbitrage,
-
Statistical Arbitrage,
et d’autres.
Dans le Brief Strategies Overview du wiki, les stratégies sont en outre regroupées en stratégies basées sur la latence, basées sur la couverture et auxiliaires, BrightTrio, LockCL2, Statistical, etc. y figurant également clairement.
Cela signifie que l’affirmation « SharpTrader contient tous les types de stratégies abordés dans notre article » peut être étayée par des sources — avec la précision que certaines stratégies sont des modules/options distincts et ne sont pas toujours « toutes incluses par défaut ».
10.3 Peut-on le qualifier de « plus professionnel » ?
Un superlatif absolu est toujours subjectif. Mais nous pouvons honnêtement affirmer ce qui suit :
-
SharpTrader est clairement positionné comme une plateforme d’arbitrage professionnelle (selon la description/le wiki de l’éditeur).
-
Certaines revues décrivent SharpTrader comme « le plus professionnel » des logiciels d’arbitrage commercialisés pour le Forex et la crypto et lui attribuent des notes élevées — mais il s’agit de l’opinion de critiques précis, et non d’un « fait de marché » objectif.
Formulée ainsi, la conclusion est cohérente, équilibrée et vérifiable.
Évaluation comparative des stratégies d’arbitrage pour les traders particuliers
Échelle de notation :
-
1 = très faible
-
10 = très élevé
Les notes reflètent la réalité pratique des traders particuliers, et non l’arbitrage théorique.
| Type de stratégie | Efficacité du capital | Complexité technique | Risque d’exécution | Évolutivité | Compatibilité courtier / plateforme | Probabilité de réussite pour les particuliers |
|---|---|---|---|---|---|---|
| Arbitrage de latence à 1 jambe | 4/10 | 6/10 | 9/10 | 2/10 | 1/10 | 1/10 |
| Arbitrage de latence à 2 jambes | 5/10 | 7/10 | 8/10 | 3/10 | 2/10 | 2/10 |
| Arbitrage triangulaire | 6/10 | 6/10 | 7/10 | 4/10 | 6/10 | 4/10 |
| Pair trading couvert (valeur relative) | 7/10 | 6/10 | 5/10 | 6/10 | 8/10 | 6/10 |
| Arbitrage statistique (à l’échelle d’un particulier) | 6/10 | 7/10 | 6/10 | 6/10 | 7/10 | 6/10 |
| Arbitrage lock à 2 jambes (type LockCL) | 6/10 | 8/10 | 6/10 | 5/10 | 3/10 | 5/10 |
| Arbitrage lock à 3 jambes ou plus (type BrightTrio) | 6/10 | 9/10 | 6/10 | 6/10 | 3/10 | 6/10 |
| Latence + lock (hybride multi-jambes) | 5/10 | 9/10 | 7/10 | 5/10 | 2/10 | 5/10 |
| Hybride de type PhantomDrift (latence + valeur relative) | 6/10 | 8/10 | 6/10 | 6/10 | 5/10 | 7/10 |
| PhantomDrift + Hybrid Masking | 6/10 | 9/10 | 3/10 | 6/10 | 6/10 | 8/10 |
Comment lire ce tableau
Explication des colonnes clés
-
Efficacité du capital
Efficacité de l’utilisation du capital au regard des exigences de marge et de lock. -
Complexité technique
Difficulté liée à l’infrastructure, à la logique, à la surveillance et à la gestion des défaillances. -
Risque d’exécution
Risque d’exécutions partielles, de slippage, de décalage entre les jambes et de défaillance de synchronisation. -
Évolutivité
Capacité à augmenter le volume sans détruire l’avantage. -
Compatibilité courtier / plateforme
Probabilité que la stratégie soit autorisée et puisse fonctionner à long terme sans intervention. -
Probabilité de réussite pour les particuliers
Probabilité globale, ajustée au risque, d’une rentabilité durable pour les traders particuliers.
11) Liste de contrôle pratique : comment les particuliers peuvent réalistement améliorer leurs chances (sans magie, sans « contournements »)
Pour que l’article ne reste pas purement théorique, voici une liste de contrôle qui s’applique aussi bien à l’arbitrage triangulaire, aux paires et au stat arb — et en partie aux configurations multi-jambes :
-
Calculez tous les coûts
-
commissions, spreads, slippage, swaps/financement, coût du capital.
-
-
Modélisez les scénarios de rupture de jambe
-
et si une jambe est exécutée et pas l’autre ?
-
et si elle n’est exécutée que partiellement ?
-
et si la connexion/l’API tombe en panne ?
-
-
Vérifiez la liquidité et l’évolutivité
-
si votre « opportunité » disparaît à 0,5–1 lot, ce n’est pas une stratégie — c’est une micro-anomalie.
-
-
Testez la robustesse
-
tests hors échantillon,
-
régimes de stress (annonces/volatilité),
-
élargissement des spreads.
-
-
Lisez les règles de la contrepartie
-
en particulier lorsque vous tradez via des courtiers ou des sociétés de trading pour compte propre : les interdictions d’arbitrage/de latence/de HFT figurent souvent explicitement dans les règles.
-
12) Conclusion finale : les particuliers ont-ils une chance dans l’arbitrage ?
Oui — il y a une chance, mais elle est inégalement répartie.
-
Dans l’arbitrage de latence (et ses variantes lock multi-jambes, si le noyau reste dépendant de la latence), les chances des particuliers sont limitées par l’infrastructure, les coûts et souvent par les règles et la détection des courtiers/sociétés de trading pour compte propre.
-
Dans l’arbitrage triangulaire, les opportunités existent bel et bien, mais elles sont souvent absorbées par trois exécutions et les coûts ; en pratique, il fonctionne comme une mécanique de niche plutôt que comme une planche à billets.
-
Les opportunités à long terme les plus réalistes pour les particuliers se trouvent plus souvent dans les stratégies de paires/valeur relative et dans un stat arb modéré sur des horizons plus longs, où la concurrence se joue moins à la microseconde et où l’avantage peut se construire par les modèles, la discipline et la gestion du risque.
-
Les meilleures chances, à mon avis, se trouvent actuellement dans PhantomDrift et dans les stratégies de nouvelle génération avec masquage qui ressemblent à un « trading de particulier inexpérimenté », ce qui leur permet de passer plus efficacement les filtres des courtiers et des sociétés de trading pour compte propre.
Questions fréquentes (FAQ)
Le trading de particulier a-t-il réellement une chance dans l’arbitrage ?
Oui. Les traders particuliers ont bel et bien une chance dans l’arbitrage — mais pas de manière égale pour tous les types de stratégies. L’essentiel est de choisir des approches où l’avantage provient de la structure, de la conception du flux de transactions et de la gestion du risque, plutôt que de la vitesse pure ou de l’infrastructure.
Pourquoi l’arbitrage de latence classique est-il si difficile pour les traders particuliers ?
L’arbitrage de latence classique à une ou deux jambes repose fortement sur :
-
la vitesse d’exécution,
-
des coûts ultra-bas,
-
et une infrastructure privilégiée.
Dans les environnements modernes des courtiers et des sociétés de trading pour compte propre, ces facteurs favorisent fortement les acteurs institutionnels. Les traders particuliers sont souvent limités non seulement par la latence, mais aussi par les règles d’exécution et les contrôles de risque.
Cela signifie-t-il que l’arbitrage de latence est totalement inutilisable pour les particuliers ?
Pas nécessairement.
Si l’arbitrage de latence pur est difficile, des implémentations avancées qui repensent le profil du flux de transactions peuvent améliorer considérablement son utilité pratique pour les traders particuliers.
C’est là qu’interviennent des stratégies comme PhantomDrift et Hybrid Masking.
Qu’est-ce qui distingue PhantomDrift de l’arbitrage classique ?
PhantomDrift n’est pas seulement une stratégie de latence — c’est un cadre d’exécution hybride.
Son idée clé n’est pas de courir après la vitesse brute, mais de :
-
remodeler le schéma d’exécution,
-
réduire l’empreinte visible de l’arbitrage classique,
-
et répartir le risque de manière plus dynamique.
Cela fait passer la stratégie d’une « course à la vitesse » vers la robustesse opérationnelle.
Pourquoi Hybrid Masking est-il important ?
Hybrid Masking ajoute une couche supplémentaire de normalisation du flux de transactions.
Au lieu que les transactions ressemblent à un schéma d’arbitrage rigide, la stratégie :
-
produit une structure d’exécution plus diversifiée,
-
mêle la logique d’arbitrage à un comportement de position non linéaire,
-
et aboutit à un profil de transactions plus proche d’un trading discrétionnaire ou de style mixte.
Cela améliore la viabilité opérationnelle sans modifier la logique de marché sous-jacente.
Le « masquage » signifie-t-il contourner les règles du courtier ?
Non.
Le masquage ne consiste pas à contourner les règles — il concerne la manière dont une stratégie se comporte structurellement.
Chaque courtier et chaque société de trading pour compte propre évalue des schémas, pas des intentions.
Une stratégie qui :
-
gère les positions progressivement,
-
évite les pics mécaniques,
-
et se comporte de façon cohérente d’un régime à l’autre
est intrinsèquement plus compatible avec les systèmes de risque modernes.
L’ajout d’une martingale n’est-il pas risqué ?
Les éléments de martingale augmentent toujours le risque s’ils sont mal utilisés.
Cependant, dans PhantomDrift, ils sont :
-
limités,
-
contrôlés,
-
et utilisés comme un mécanisme de lissage du flux de transactions, et non comme un moyen de récupération agressif.
Correctement appliqués, ils peuvent améliorer la répartition du risque plutôt que l’amplifier.
Pourquoi PhantomDrift + Hybrid Masking obtiennent-ils une note plus élevée que les autres approches d’arbitrage ?
Parce qu’ils sont performants sur les deux dimensions critiques :
-
Faisabilité en trading
-
une logique d’exécution robuste,
-
une espérance de gain positive après coûts,
-
une capacité d’adaptation à différentes conditions de marché.
-
-
Viabilité opérationnelle
-
moins de conflits avec les systèmes de risque des courtiers,
-
une dépendance réduite aux avantages à la microseconde,
-
une meilleure stabilité des comptes à long terme.
-
Très peu de cadres d’arbitrage traitent ces deux dimensions simultanément.
PhantomDrift et Hybrid Masking conviennent-ils aux débutants ?
Ce ne sont pas des stratégies pour débutants, mais des stratégies professionnelles accessibles aux particuliers.
Elles conviennent le mieux aux traders qui :
-
comprennent le risque,
-
privilégient la régularité plutôt que l’effet de mode,
-
et préfèrent la viabilité à long terme aux pics de court terme.
Comment ces stratégies se comparent-elles aux paires ou à l’arbitrage statistique ?
Les paires et le stat arb sont d’excellentes approches à long terme, en particulier sur des horizons plus lents.
PhantomDrift et Hybrid Masking s’en distinguent en ce qu’elles :
-
opèrent plus près de la mécanique d’exécution,
-
s’adaptent dynamiquement à la microstructure,
-
et peuvent fonctionner dans des environnements où l’arbitrage classique échouerait.
Elles complètent les stratégies de valeur relative plutôt qu’elles ne les remplacent.
PhantomDrift est-elle une stratégie « garantie » ?
Aucune stratégie sérieuse n’est jamais garantie.
Ce que PhantomDrift offre :
-
un profil de risque de meilleure qualité,
-
une meilleure viabilité de l’exécution,
-
et une voie plus réaliste pour les traders particuliers opérant sur les marchés modernes.
C’est pourquoi elle se classe régulièrement parmi les premières dans les évaluations pratiques.
Pourquoi une note de 10/10 est-elle irréaliste pour toute stratégie d’arbitrage ?
Parce que les marchés évoluent, que les règles changent et que le risque n’est jamais nul.
Une stratégie notée 8/10 qui :
-
survit,
-
s’adapte,
-
et se capitalise régulièrement
a bien plus de valeur qu’un hypothétique 10/10 qui échoue sur le plan opérationnel.
Quel est le principal enseignement de l’article ?
L’arbitrage pour les particuliers n’est pas mort, mais il exige un état d’esprit différent.
L’avenir appartient aux stratégies qui :
-
combinent la logique d’arbitrage avec une exécution intelligente,
-
respectent les réalités opérationnelles,
-
et privilégient la viabilité plutôt que la pureté théorique.
PhantomDrift + Hybrid Masking représentent exactement cette prochaine étape.

