Horaires du marché Forex et liquidité heure par heure : quand les algorithmes de trading doivent (et ne doivent pas) trader novembre 22, 2026 – Posted in: Arbitrage Software, Forex trading
Horaires du marché Forex et liquidité heure par heure : quand les algorithmes de trading doivent (et ne doivent pas) trader
Le marché des changes est ouvert 24 heures sur 24, cinq jours par semaine, mais sa liquidité n’est pas la même tout au long de la journée. Les mouvements de prix, les spreads et la profondeur du carnet d’ordres changent fortement d’une heure à l’autre, au fil du relais entre Sydney, Tokyo, Londres et New York. Ce guide présente les horaires des sessions en UTC, des données horaires réelles pour six paires de devises, les événements programmés qui provoquent des pics, la manière dont l’heure d’été et l’heure du serveur du courtier décalent tout d’une heure, et comment transformer tout cela en filtre de session pour un algorithme de trading.
- Horaires du marché Forex : la réponse courte
- Les quatre sessions de trading en UTC
- Ce que signifie la liquidité pour un algorithme
- Données réelles : l’activité heure par heure sur six paires
- Le jour de la semaine et les heures d’annonces
- Fixings, publications économiques et rollover
- Coût par mouvement : pourquoi le même spread coûte plus cher la nuit
- Quelles heures pour quelle stratégie
- Heure d’été, heure du serveur et jours fériés
- Construire un filtre de session étape par étape
- Mesurer le profil chez votre propre courtier
- Risques et limites
- FAQ
Horaires du marché Forex : la réponse courte
Le Forex se négocie du dimanche vers 22:00 UTC au vendredi 22:00 UTC (17 h, heure de New York). La liquidité et les mouvements de prix sont les plus élevés lorsque Londres est ouverte, et surtout pendant le chevauchement Londres-New York (environ 13:00-17:00 UTC en hiver, 12:00-16:00 UTC pendant l’été de l’hémisphère nord). Ils sont au plus bas en fin d’après-midi à New York, autour du rollover quotidien de 17 h (heure de New York), et à l’ouverture du dimanche. Pour un algorithme, le « meilleur moment pour trader » dépend de la stratégie : les systèmes d’arbitrage et de breakout recherchent les heures liquides, tandis que certains systèmes de retour à la moyenne préfèrent les heures calmes avec des spreads serrés. Presque toutes les stratégies devraient éviter la fenêtre du rollover et les premières minutes de la semaine.
Le volume mondial des transactions de change a atteint environ 9.6 billions de dollars américains par jour en avril 2025, selon l’enquête triennale de la Banque des règlements internationaux. Ce volume n’est pas réparti uniformément sur l’horloge : il est concentré dans quelques places financières, Londres étant la plus importante, suivie de New York, puis de Singapour, Hong Kong et Tokyo. Lorsque ces places sont ouvertes, davantage de teneurs de marché cotent, les carnets contiennent plus d’ordres et l’actualité est plus abondante. Lorsqu’elles sont fermées, la même paire de devises devient un marché différent.
Nous l’avons mesuré directement. Sur environ 12 semaines de bougies horaires réelles (du 31 août au 20 novembre 2026) pour six paires, l’amplitude horaire typique de l’EUR/USD était plus de trois fois plus grande à l’heure la plus active qu’à l’heure la plus calme :
Données : bougies horaires FX de Yahoo Finance (indicatives, pas des cotations négociables de courtier), calcul interne. Les chiffres décrivent l’échantillon passé, pas une prévision.
Les quatre sessions de trading en UTC
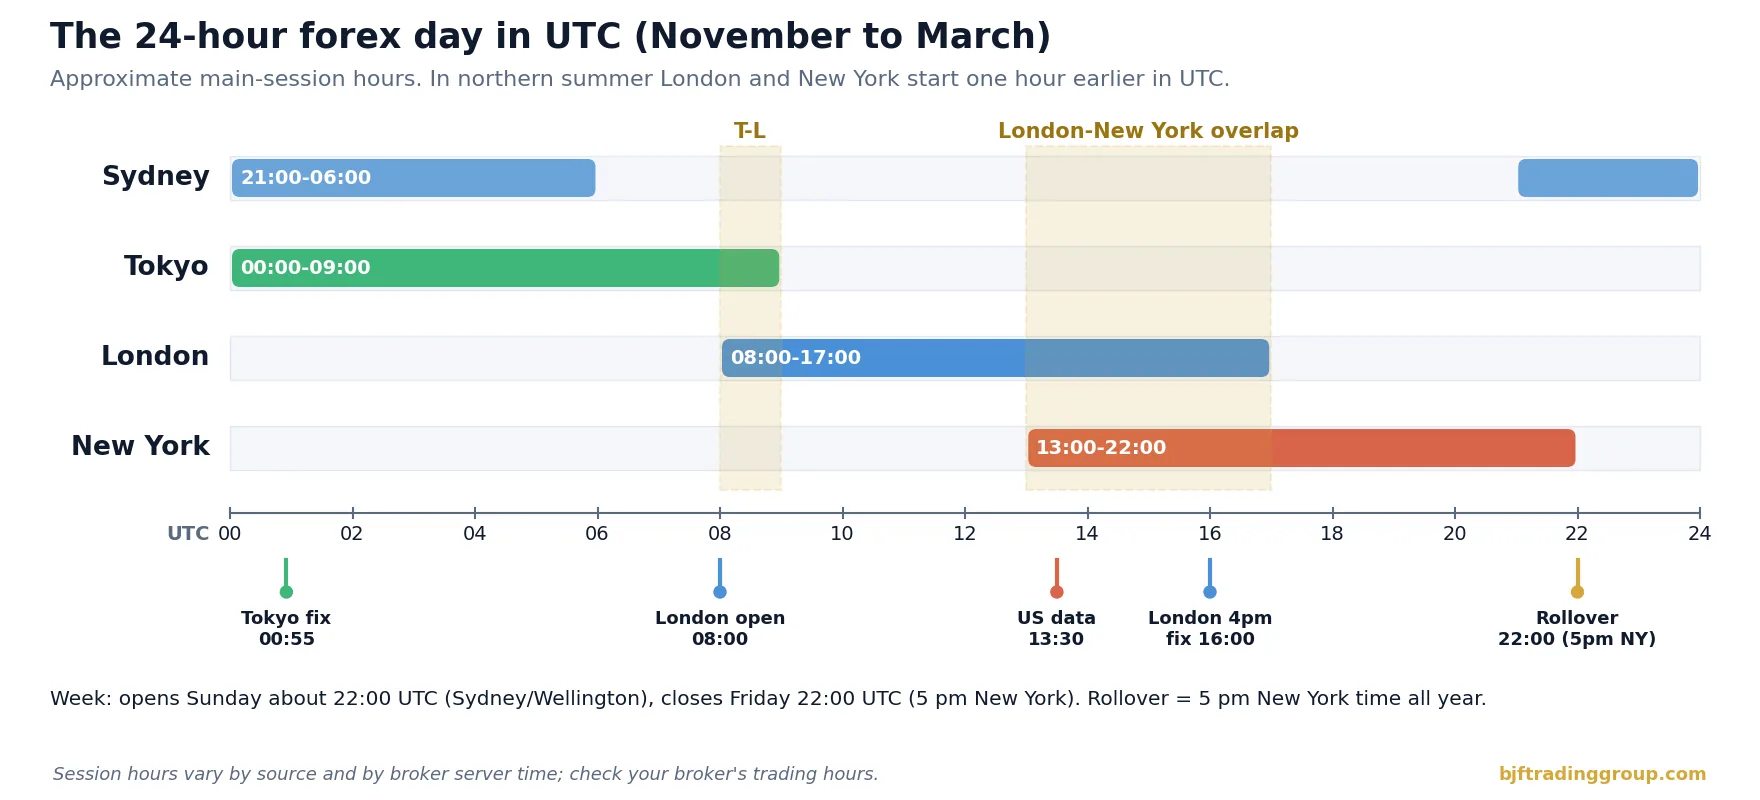
Il n’existe pas de cloche d’ouverture officielle sur le Forex au comptant. Le marché est un réseau de banques, de teneurs de marché non bancaires, de plateformes électroniques et de courtiers, et les « sessions » sont une convention fondée sur les heures ouvrables des principales places financières. Les sources indiquent des horaires légèrement différents. Le tableau ci-dessous utilise des valeurs approximatives courantes en UTC, le seul fuseau horaire qui ne change pas.
| Session | Hiver (nov.-mars), UTC | Été (mars-oct./nov.), UTC | Paires les plus actives | Caractère |
|---|---|---|---|---|
| Sydney | 21:00-06:00 | 22:00-07:00 | Croisements AUD, NZD | Peu liquide ; la semaine s’ouvre ici |
| Tokyo (Asie) | 00:00-09:00 | 00:00-09:00 | USD/JPY, AUD/USD, croisements JPY | Modérée ; fixing de Tokyo à 9 h 55 heure de Tokyo |
| Londres (Europe) | 08:00-17:00 | 07:00-16:00 | EUR, GBP, CHF et toutes les paires majeures | Plus grande place ; l’ouverture entraîne un bond d’activité |
| New York | 13:00-22:00 | 12:00-21:00 | Paires en USD, USD/CAD | Données américaines à 8 h 30 heure de New York ; calme après la clôture de Londres |
Deux chevauchements comptent. Le bref chevauchement Tokyo-Londres est une heure de transition. Le chevauchement Londres-New York, d’environ quatre heures, est le moment où les plus grands teneurs de marché des deux côtés de l’Atlantique sont actifs en même temps, où les données économiques américaines sont publiées et où a lieu le fixing de Londres de 16 h. Le Japon n’applique pas l’heure d’été, l’Australie change d’heure dans le sens inverse de l’hémisphère nord, et le Royaume-Uni et les États-Unis changent d’heure à des dates différentes : les limites des sessions en UTC se déplacent donc plusieurs fois par an.
Ce que signifie la liquidité pour un algorithme
Le terme « liquidité » est souvent employé de manière approximative. Pour un système de trading, elle comporte quatre composantes mesurables, qui n’évoluent pas toujours ensemble :
| Dimension | Ce qu’elle mesure | Comment l’observer | Pourquoi c’est important |
|---|---|---|---|
| Spread | Coût du passage du bid à l’ask | Le flux de ticks de votre courtier, par heure | Coût direct de chaque aller-retour |
| Profondeur | Volume disponible au meilleur prix ou à proximité | Carnet d’ordres ou exécutions partielles sur les ordres plus importants | Slippage sur la taille, exécutions partielles |
| Activité (amplitude, nombre de ticks) | L’ampleur et la fréquence des mouvements de prix | Amplitude haut-bas horaire, ticks par minute | Opportunités pour les stratégies qui ont besoin de mouvement |
| Résilience | La vitesse à laquelle le carnet se reconstitue après une transaction | Temps de retour du spread après les pics | Qualité d’exécution de la seconde jambe et des sorties |
Les heures actives présentent généralement à la fois des spreads serrés, des carnets profonds et beaucoup de mouvement. Les heures calmes présentent généralement des spreads plus larges, des carnets plus minces et moins de mouvement. Mais certaines exceptions piègent les algorithmes : les secondes qui suivent une publication majeure offrent un mouvement énorme et une profondeur très faible, et la fenêtre du rollover peut afficher sur un graphique une grande « amplitude » qui n’est en réalité que l’élargissement du spread, et non un mouvement du prix. Les mécanismes détaillés de l’explosion des spreads sont traités dans notre guide pourquoi les spreads Forex s’élargissent au rollover et autour des annonces ; cet article se concentre sur l’horloge elle-même.
Données réelles : l’activité heure par heure sur six paires
Pour observer le cycle quotidien sans nous fier aux schémas des manuels, nous avons pris les bougies horaires publiques de l’EUR/USD, du GBP/USD, de l’USD/JPY, de l’AUD/USD, de l’USD/CAD et de l’EUR/GBP du 31 août au 20 novembre 2026 (environ 60 observations pour chaque heure de la journée) et calculé l’amplitude haut-bas médiane de chaque heure en pips. Pour comparer des paires de volatilités différentes, le graphique divise chaque heure par la moyenne sur 24 heures de la paire elle-même : 1.0 correspond donc à une heure moyenne.
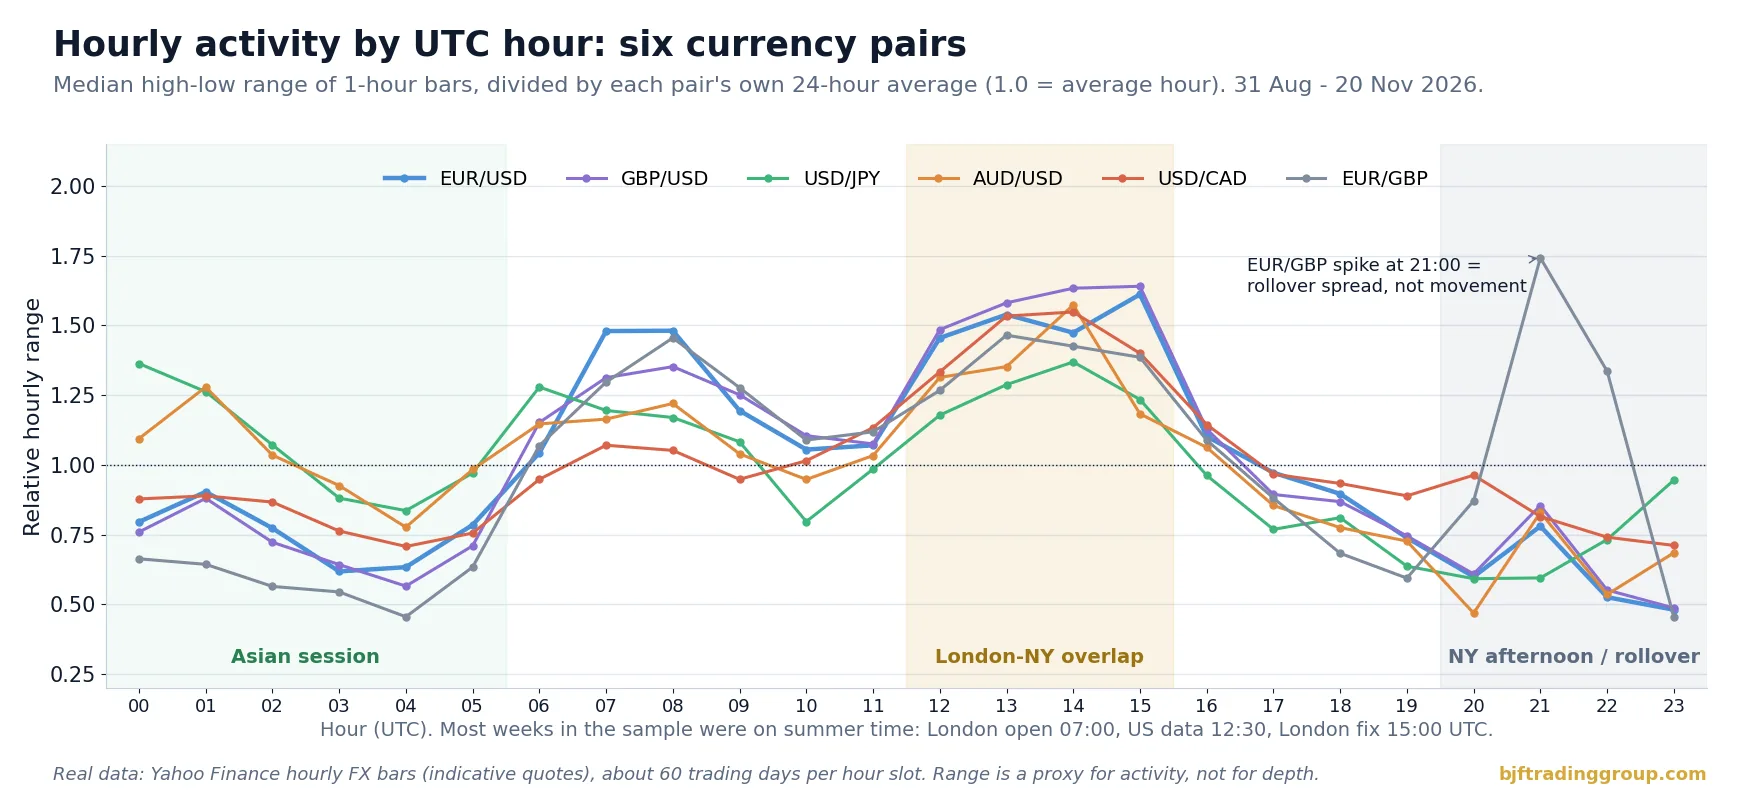
Ce que montrent les données :
- L’ouverture de Londres est un changement de palier. L’amplitude médiane de l’EUR/USD passe d’environ 6.6 pips à 05:00 UTC à 12.5 pips à 07:00 UTC, la première heure de trading à Londres en heure d’été.
- Le chevauchement est le pic. Les six paires atteignent 1.4 à 1.6 fois leur heure moyenne entre 12:00 et 15:00 UTC. L’EUR/USD culmine à 13.6 pips à 15:00 UTC, l’heure du fixing de Londres de 16 h en heure d’été.
- Le yen a sa propre matinée. L’amplitude médiane de l’USD/JPY à 00:00 UTC (24.3 pips) est presque aussi grande que son pic à 14:00 UTC (24.4 pips). Pour les paires en yen, la session de Tokyo n’est pas « la session calme ».
- L’AUD/USD se réveille en Asie. Elle est au-dessus de sa moyenne quotidienne à 00:00-02:00 UTC, alors que l’euro et la livre sont nettement en dessous des leurs.
- La fin d’après-midi à New York est la période la plus calme de la journée. L’EUR/USD tombe à 4-5 pips par heure à partir de 20:00 UTC, et le GBP/USD à environ 5 pips.
- Le pic de l’EUR/GBP à 21:00 UTC n’est pas un mouvement. C’est l’heure la plus élevée de la journée pour cette paire (8.8 pips), mais elle coïncide avec le rollover en heure d’été. Les cotations indicatives s’élargissent et l’amplitude haut-bas capture le spread, pas un mouvement négociable. C’est un bon exemple de la raison pour laquelle l’amplitude seule ne doit pas être interprétée comme de la liquidité.
| Paire | Heure la plus active (UTC) | Amplitude médiane | Heure la plus calme (UTC) | Amplitude médiane | Rapport |
|---|---|---|---|---|---|
| EUR/USD | 15:00 | 13.6 pips | 23:00 | 4.1 pips | 3.4x |
| GBP/USD | 15:00 | 16.6 pips | 23:00 | 4.9 pips | 3.4x |
| USD/JPY | 14:00 | 24.4 pips | 20:00 | 10.6 pips | 2.3x |
| AUD/USD | 14:00 | 10.1 pips | 20:00 | 3.0 pips | 3.4x |
| USD/CAD | 14:00 | 20.9 pips | 04:00 | 9.6 pips | 2.2x |
| EUR/GBP | 13:00 (hors artefact du rollover de 21:00) | 7.4 pips | 04:00 | 2.3 pips | 3.2x |
Source : bougies horaires Yahoo Finance, du 31 août au 20 nov. 2026, calcul interne. Cotations indicatives ; les amplitudes et les spreads de votre courtier seront différents.
Le jour de la semaine et les heures d’annonces
Le cycle horaire n’est pas le même chaque jour. La carte de chaleur ci-dessous ventile l’amplitude horaire médiane de l’EUR/USD par jour de la semaine et par heure. Deux tendances ressortent.
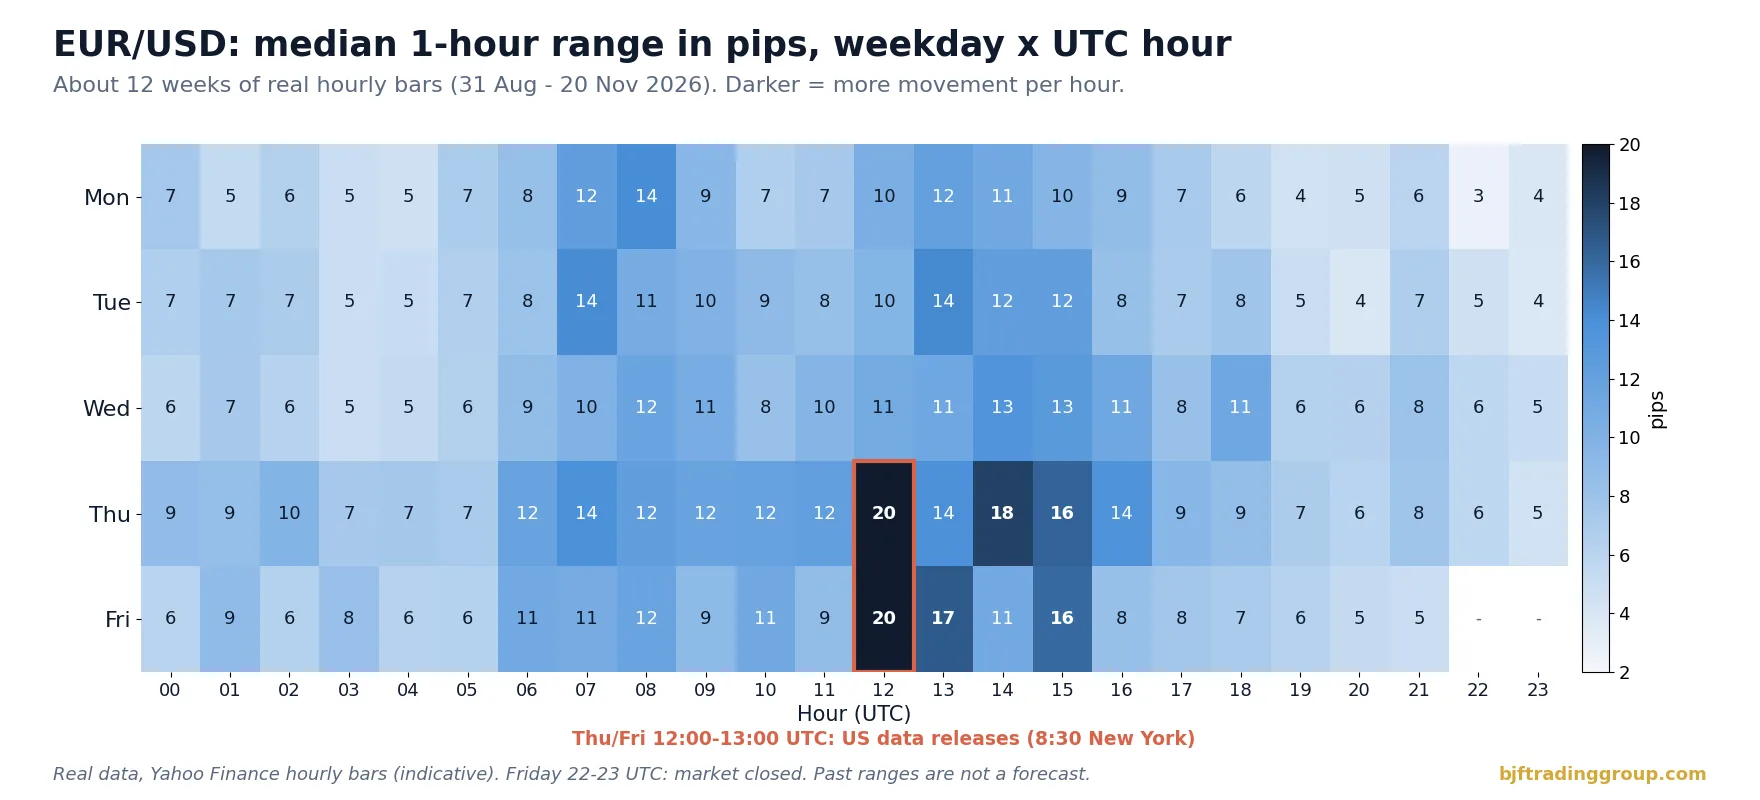
Premièrement, le jeudi et le vendredi à 12:00 UTC affichent une amplitude médiane d’environ 20 pips, soit à peu près le double de la même heure en début de semaine. Sur la période de l’échantillon, les publications de 8 h 30 à New York (inscriptions hebdomadaires au chômage le jeudi et plusieurs rapports mensuels, dont le rapport sur l’emploi, le vendredi) tombaient à cette heure-là. Deuxièmement, la fin de soirée du lundi est le créneau le plus calme de la semaine, avec une médiane inférieure à 3 pips à 22:00 UTC. Le mercredi mérite aussi d’être signalé pour une autre raison : sur la majeure partie du marché, le rollover du mercredi au jeudi comporte un triple swap pour le week-end, ce qui compte pour les positions conservées pendant la nuit (voir notre guide de l’arbitrage de swap et de rollover).
Fixings, publications économiques et rollover : les pics programmés
Beaucoup des heures qui semblent particulières dans les données sont liées à des événements programmés. Ils ont lieu à des heures locales fixes, ce qui permet de les intégrer facilement dans un calendrier et dans le filtre d’une stratégie.
| Événement | Heure locale | UTC (hiver / été) | Effet pour un algorithme |
|---|---|---|---|
| Ouverture hebdomadaire | Dimanche, 17 h New York | 22:00 / 21:00 dimanche | Spreads larges, gaps du week-end, peu de cotations pendant les premières minutes |
| Fixing de Tokyo | 9 h 55 Tokyo | 00:55 / 00:55 | Flux sur l’USD/JPY et les croisements en yen |
| Ouverture de Londres | 8 h Londres | 08:00 / 07:00 | Hausse marquée de l’activité, les spreads se resserrent |
| Données économiques américaines | 8 h 30 New York | 13:30 / 12:30 | Secondes de mouvement extrême, pics de spread, slippage |
| Fixing de Londres de 16 h (WM/R) | 16 h Londres | 16:00 / 15:00 | Flux importants autour de la fenêtre de fixing, surtout en fin de mois |
| Rollover quotidien | 17 h New York | 22:00 / 21:00 | Les spreads s’élargissent pendant quelques minutes, les swaps sont appliqués, la liquidité est au plus bas |
| Clôture hebdomadaire | Vendredi, 17 h New York | 22:00 / 21:00 vendredi | Les positions conservées pendant le week-end comportent un risque de gap |
Les décisions et les discours des banques centrales ajoutent à cette liste des pics qui semblent imprévus, bien que leurs dates soient publiées à l’avance. Une règle pratique consiste à traiter chaque publication à fort impact comme une courte fenêtre d’interdiction des nouvelles entrées, et à fixer des limites plus strictes pour les ordres qui clôturent les positions existantes pendant cette fenêtre. Notre article sur le slippage sur le Forex montre comment mesurer ce que ces fenêtres coûtent réellement sur votre compte.
Coût par mouvement : pourquoi le même spread coûte plus cher la nuit
La manière la plus utile de penser les horaires n’est pas « actif contre calme », mais « coût par rapport au mouvement ». Une stratégie qui a besoin que le prix parcoure une certaine distance paie le spread et la commission une fois par aller-retour. Si l’heure offre peu de mouvement, le même coût absorbe une part plus importante de chaque trade.
Prenons l’EUR/USD avec les amplitudes horaires médianes mesurées ci-dessus, et supposons des coûts totaux illustratifs (spread plus commission) qu’un compte raw spread typique pourrait afficher à chaque période :
| Heure (UTC) | Amplitude médiane (mesurée) | Coût total illustratif | Coût en part de l’amplitude horaire |
|---|---|---|---|
| 13:00 (chevauchement) | 13.0 pips | 0.3 pips | 2.3% |
| 07:00 (ouverture de Londres) | 12.5 pips | 0.3 pips | 2.4% |
| 03:00 (Asie) | 5.2 pips | 0.5 pips | 9.6% |
| 23:00 (après le rollover) | 4.1 pips | 0.8 pips | 19.7% |
| 21:00-22:00 (minutes du rollover) | non significatif | 2-5 pips ou plus | Souvent supérieur au mouvement attendu |
Les amplitudes sont mesurées ; les coûts sont des hypothèses illustratives. Mesurez le spread de votre propre courtier heure par heure avant d’utiliser de tels chiffres.
La formule est simple et mérite de figurer dans toute revue de stratégie :
part des coûts = (spread + commission + slippage attendu) / mouvement typique par trade à cette heure
Si le mouvement typique capté par une stratégie est de 3 pips et que les coûts sont de 0.3 pip, les coûts absorbent 10 % de l’avantage brut. À une heure où ce même mouvement se réduit à 1.5 pip et où les coûts s’élargissent à 0.8 pip, les coûts en absorbent plus de la moitié. Rien n’a changé dans la stratégie ; seule l’heure a changé. Pour une analyse plus approfondie des structures de coûts des comptes, découvrez comment les fournisseurs de liquidité et les agrégateurs façonnent le spread que vous recevez.
Quelles heures pour quelle stratégie
Il n’existe pas de meilleur moment unique pour trader le Forex. Il existe un meilleur moment pour une stratégie, une paire et un courtier donnés. Le tableau ci-dessous est un point de départ pour établir un planning, pas une règle.
| Type de stratégie | Besoins | Préfère généralement | Évite généralement |
|---|---|---|---|
| Arbitrage de latence et de flux de prix | Mouvement rapide sur un flux de référence, spreads serrés, exécutions fiables | Session de Londres et chevauchement Londres-New York | Rollover, ouverture du dimanche, premières secondes des publications majeures |
| Arbitrage à deux jambes entre courtiers | Profondeur des deux côtés, cotations synchronisées | Heures ouvrables communes aux deux sources de liquidité | Heures où l’un des côtés est peu liquide (rollover, jours fériés) |
| Retour à la moyenne / trading en range | Prix oscillant dans un canal, tendance faible | Heures asiatiques calmes sur les paires EUR et GBP, si les spreads restent serrés | Ouvertures de session, annonces, spreads du rollover |
| Breakout / momentum | Mouvements directionnels, volume | Ouverture de Londres, ouverture de New York, chevauchement | Fin d’après-midi à New York |
| Trading sur annonces | Fenêtres d’événements définies | Uniquement ses propres fenêtres de publication | Tout le reste |
| Arbitrage statistique / paires | Relations stables, coûts négociables sur les deux jambes | Heures liquides pour les deux instruments | Heures où le spread de l’une des jambes s’élargit |
Pour l’arbitrage de latence en particulier, les heures actives apportent à la fois plus d’opportunités et plus de concurrence, tandis que les heures calmes apportent moins de signaux et des coûts bien plus élevés par signal. Le choix des heures de trading est donc un problème d’optimisation, et non une règle fixe : exécutez la même stratégie avec différentes fenêtres horaires dans un backtest ou un optimiseur, et comparez les résultats nets par heure plutôt que le seul profit total.
Heure d’été, heure du serveur et jours fériés : les pièges du planning
La plupart des bugs de planification dans les systèmes de trading ne concernent pas la logique de la stratégie. Ils viennent des horloges.
L’heure d’été déplace les sessions en UTC
Le Royaume-Uni et l’UE changent d’heure le dernier dimanche de mars et d’octobre. Les États-Unis changent d’heure le deuxième dimanche de mars et le premier dimanche de novembre. Pendant deux à trois semaines chaque printemps et une semaine chaque automne, Londres et New York n’ont que quatre heures d’écart au lieu de cinq. À l’automne 2026, par exemple, le Royaume-Uni est revenu à l’heure GMT le 25 octobre et les États-Unis à l’heure normale le 1er novembre ; pendant cette semaine, l’ouverture de Londres avait lieu à 08:00 UTC alors que les données américaines étaient encore publiées à 12:30 UTC et que le rollover se produisait à 21:00 UTC. Au printemps 2027, ce décalage s’étend du 14 mars (États-Unis) au 28 mars (Royaume-Uni). Un planning écrit en heures UTC fixes est faux pendant une partie de chaque année.
L’approche sûre consiste à définir chaque fenêtre dans le fuseau horaire auquel elle appartient : le rollover et les données américaines en heure de New York, l’ouverture de Londres et le fixing de Londres en heure de Londres, le fixing de Tokyo en heure de Tokyo. Convertissez ensuite en UTC à l’exécution à l’aide d’une bibliothèque de fuseaux horaires, et non d’un décalage codé en dur.
L’heure du serveur du courtier est encore une autre horloge
De nombreux courtiers règlent leurs serveurs sur un fuseau horaire choisi pour que les bougies journalières se clôturent à 17 h heure de New York, généralement UTC+2 en hiver et UTC+3 en été. D’autres utilisent l’UTC ou leur heure locale. Un filtre qui bloque « 23:00-23:30 » peut donc désigner trois moments différents selon l’horloge utilisée par la plateforme. Vérifiez toujours à quelle heure se réfèrent votre plateforme, vos journaux et la page des horaires de trading de votre courtier, et horodatez vos journaux en UTC.
Jours fériés et journées peu liquides
Lorsqu’une grande place financière est fermée, le marché reste ouvert mais se comporte plus longtemps comme pendant ses heures calmes. Exemples typiques : Thanksgiving aux États-Unis et le vendredi suivant, la période entre Noël et le Nouvel An, les jours fériés bancaires britanniques, et la Golden Week au Japon pour les paires en yen. Les courtiers publient souvent des horaires de trading réduits pour ces jours. Traitez-les comme un rollover prolongé : taille réduite, limites plus larges sur les ordres de clôture, ou aucun nouveau trade.
Construire un filtre de session étape par étape
Un filtre de session se place en amont de la logique d’entrée. Il ne crée pas de trades ; il décide si la stratégie est autorisée à ouvrir de nouvelles positions maintenant, et avec quelle taille et quelles limites. Voici une séquence pratique :
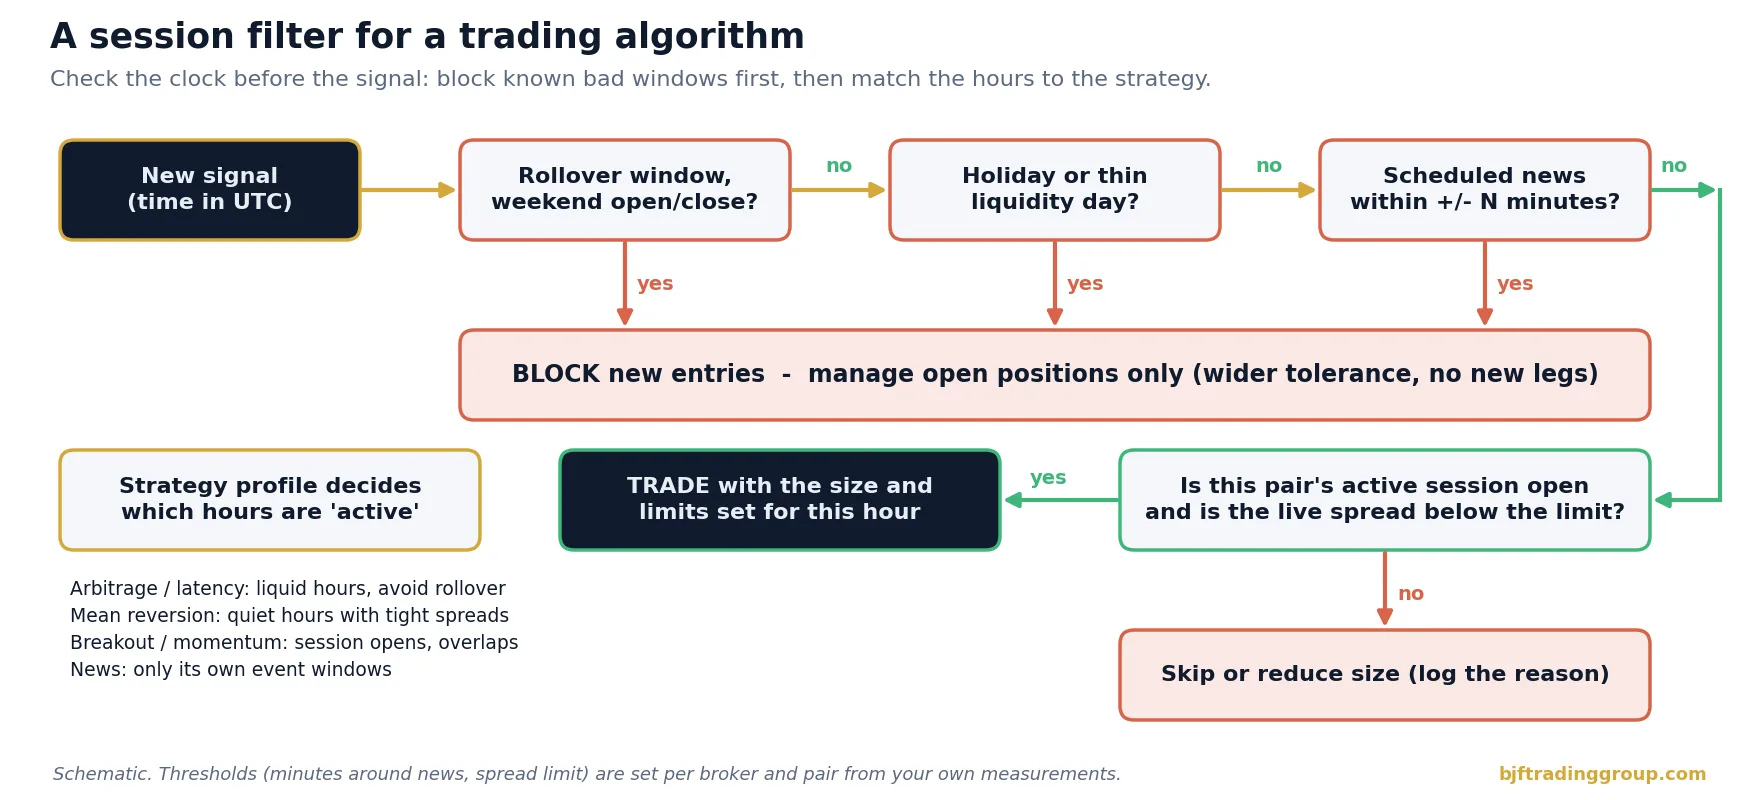
Notez l’ordre : les règles de blocage viennent en premier, car elles sont peu coûteuses à évaluer et protègent contre les pertes les plus importantes. La vérification du spread en temps réel vient en dernier, car elle réagit à des conditions qu’aucun calendrier ne peut prévoir, comme un fournisseur de liquidité qui retire ses cotations ou une nouvelle inattendue.
Mesurer le profil chez votre propre courtier
Les données publiques comme les graphiques ci-dessus montrent la forme générale de la journée. Votre stratégie trade sur le flux de votre courtier, et ce flux peut être différent : certains courtiers élargissent les spreads plus tôt avant le rollover, d’autres ont une liquidité faible pendant les heures asiatiques sur certains croisements, et la qualité d’exécution peut varier selon les fournisseurs de liquidité actifs à chaque heure. Une routine de mesure simple :
- Enregistrez les ticks de chaque paire que vous tradez pendant au moins quatre à six semaines, en couvrant si possible un changement d’heure.
- Calculez par heure UTC : le spread médian et au 90e percentile, le nombre de ticks par minute, l’amplitude médiane sur 1 minute et la part du temps où le spread dépasse votre limite.
- Comparez avec un flux de référence pour voir à quelles heures votre courtier est en retard ou cote différemment ; notre guide des données de ticks Forex pour le backtesting décrit les contrôles de qualité pour ce type de données.
- Ajoutez les données d’exécution : slippage, taux de rejet et délai d’exécution par heure, à partir de votre propre journal de trades.
- Répétez après tout changement de courtier, de type de compte, d’emplacement de serveur ou de VPS, car la latence et le routage de la liquidité modifient le profil.
Le résultat est un petit tableau de 24 lignes par paire. Il suffit généralement pour régler le filtre de session, les limites de spread par heure et l’ajustement de la taille, et il est bien plus fiable que les graphiques génériques du « meilleur moment pour trader ».
Risques et limites
- L’amplitude n’est pas la profondeur. Nos mesures utilisent les amplitudes haut-bas horaires de cotations indicatives. Elles montrent l’activité, pas le volume que vous pouvez traiter à un prix donné.
- Échantillon court. Environ 12 semaines, principalement à l’heure d’été de l’hémisphère nord, dans un seul régime de marché. La forme générale des tendances est stable sur plusieurs années, mais les heures individuelles évoluent avec le cycle de l’actualité.
- Les moyennes masquent les extrêmes. Une heure calme peut tout de même contenir une nouvelle surprise, un mouvement éclair ou un trou de liquidité. Les médianes décrivent les conditions typiques, pas le pire scénario.
- Différences entre courtiers. Les spreads, l’heure du serveur, la gestion du rollover et les horaires de trading diffèrent selon le courtier et le type de compte. Mesurez toujours sur le compte que vous tradez.
- Les filtres réduisent aussi les opportunités. Bloquer des heures réduit le risque et les coûts, mais supprime aussi certains trades rentables. Décidez à partir des résultats nets par heure, pas de l’intuition.
- Aucune garantie. Rien dans cet article ne constitue une prévision ou un conseil financier. Le trading de devises avec effet de levier comporte un risque élevé de perte.
Tradez les heures rentables, évitez les autres
BJF Trading Group développe des logiciels d’arbitrage et de trading haute fréquence pour les marchés Forex et crypto. SharpTrader exécute des stratégies d’arbitrage entre courtiers et plateformes d’échange ; testez votre stratégie sur différentes fenêtres horaires, comparez les résultats nets par heure et laissez les données dicter le planning.
Plateforme d’arbitrage SharpTraderGuide de l’arbitrage de latence
Scanner d’arbitrage gratuit + mini-cours par e-mail
Recevez le lien du scanner gratuit et quelques e-mails courts et pratiques de Boris : ce que signifie vraiment un écart de prix après les coûts, comment tester une stratégie avant de risquer de l’argent réel et quels outils conviennent à votre marché. Sans promesses exagérées. Les e-mails sont rédigés en anglais.
FAQ
Quels sont les horaires du marché Forex en UTC ?
Le Forex au comptant se négocie d’environ 22:00 UTC le dimanche à 22:00 UTC le vendredi en hiver, et une heure plus tôt pendant l’été de l’hémisphère nord, car la semaine s’ouvre et se clôture à 17 h heure de New York. Les horaires approximatifs des sessions en hiver sont : Sydney 21:00-06:00, Tokyo 00:00-09:00, Londres 08:00-17:00 et New York 13:00-22:00 UTC.
Quel est le moment le plus liquide pour trader le Forex ?
Le chevauchement Londres-New York, environ 13:00-17:00 UTC en hiver et 12:00-16:00 UTC en été. Dans nos données, les principales paires ont bougé 1.4 à 1.6 fois plus qu’au cours d’une heure moyenne pendant cette période, et les spreads sont généralement à leur niveau le plus serré.
Quand un algorithme de trading ne doit-il pas trader ?
La plupart des algorithmes devraient éviter d’ouvrir de nouvelles positions autour du rollover quotidien de 17 h heure de New York, pendant les premières minutes suivant l’ouverture du dimanche, juste avant la clôture du vendredi, dans les premières secondes des publications à fort impact, et les jours fériés où une grande place financière est fermée.
Pourquoi les spreads s’élargissent-ils à 17 h heure de New York ?
C’est le rollover quotidien : la date de valeur change et de nombreux fournisseurs de liquidité retirent ou élargissent brièvement leurs cotations pendant que les positions sont reportées et que les swaps sont appliqués. La liquidité est au plus bas pendant quelques minutes, si bien que les spreads des courtiers s’élargissent fortement.
La session asiatique est-elle adaptée au trading algorithmique ?
Cela dépend de la paire et de la stratégie. Les paires en yen et en dollar australien sont actives pendant les heures asiatiques, tandis que les paires en EUR et en GBP sont calmes. Les heures calmes peuvent convenir à certains systèmes de retour à la moyenne si les spreads restent serrés, mais elles augmentent généralement le coût par mouvement pour les stratégies qui ont besoin de mouvement du prix.
Comment l’heure d’été affecte-t-elle les horaires de trading du Forex ?
Le Royaume-Uni et les États-Unis changent d’heure à des dates différentes, le Japon ne change pas du tout et l’Australie change dans le sens inverse. Les horaires des sessions en UTC se décalent donc d’une heure plusieurs fois par an. Définissez les fenêtres de trading dans l’heure locale de la place à laquelle elles appartiennent, comme l’heure de New York pour le rollover, et convertissez-les automatiquement en UTC.
Le jour de la semaine compte-t-il sur le Forex ?
Oui. Dans notre échantillon EUR/USD, l’heure des publications économiques américaines du jeudi et du vendredi a bougé environ deux fois plus que la même heure du lundi au mercredi, et le lundi soir était le créneau le plus calme de la semaine. Le rollover du mercredi comporte généralement un triple swap pour le week-end.
