BJF TRADING GROUP · GUIDE DE STRATÉGIE
Pairs trading Forex & arbitrage statistique : comment ça fonctionne en 2026
Le pairs trading est la forme la plus ancienne d’arbitrage statistique : vous tradez l’écart entre deux instruments historiquement liés lorsqu’il s’éloigne de sa moyenne, en pariant sur le retour à la moyenne plutôt que sur la direction. Sur le Forex, il pose deux problèmes difficiles que le pairs trading sur actions ne connaît pas : les corrélations se rompent brutalement lors des événements des banques centrales, et la qualité d’exécution du courtier détermine si l’avantage par trade survit à deux jambes simultanées. Cette page couvre les mathématiques, la sélection des paires candidates, la couche d’exécution que la plupart des traders particuliers ne mesurent jamais, et les conditions dans lesquelles la stratégie fonctionne encore.
SharpTrader exécute la stratégie PairsTrading sur Brent vs BRN.Z4 et US30 vs US30.Z4 sur un seul compte, en utilisant un Z-index en M15 avec une période de 50 barres. Après une courte explication, la vidéo montre le programme en train de trader sur deux journées partielles.
- 0:08 — PairsTrading sur des paires fortement corrélées comme EURCAD et USDCAD
- 0:27 — Instruments : Brent avec BRN.Z4 et US30 avec US30.Z4
- 0:45 — Utiliser deux comptes si le courtier ne propose pas de futures ou d’indices
- 0:54 — Paramètres de corrélation : Z-index, unité de temps M15, période 50
- 1:11 — Trading SharpTrader et statistiques sur deux journées partielles
Configuration pas à pas de la stratégie Statistical Arbitrage dans SharpTrader sur un compte cTrader FIX API : correspondance des symboles, heures de trading, calcul des lots or/argent, gestion des locks, stop loss et take profit, et lecture de l’indicateur de corrélation.
- 0:12 — Ajout de la stratégie Statistical Arbitrage et liste de symboles par défaut
- 2:18 — Choix d’une session cTrader FIX API et correspondance des symboles
- 3:52 — Réglage des heures de début et de fin de trading pour les sessions des indices
- 5:19 — Calcul du second lot à partir du premier (or vs argent)
- 6:23 — Gestion des locks et clôture forcée pour éviter le triple swap
- 11:39 — Lecture de l’indicateur de corrélation pour les entrées et les sorties
Ce qu’est réellement le pairs trading sur le Forex
Le pairs trading est une stratégie d’arbitrage statistique neutre au marché : vous identifiez deux instruments dont les prix évoluent ensemble en raison d’un moteur économique commun, vous construisez un écart (spread) entre eux, et vous tradez cet écart lorsqu’il s’éloigne anormalement de sa moyenne historique — achat de l’instrument en retard, vente de celui en avance — en pariant sur le retour de l’écart. La position ne porte aucune vue directionnelle ; elle profite de la fermeture de l’écart, et non de la hausse ou de la baisse de l’un ou l’autre instrument.
Sur les actions, une « paire » désigne deux titres du même secteur. Sur le Forex, une paire est composée de deux paires de devises — quatre devises au total — vous tradez donc l’écart entre deux écarts. Lorsque le dollar se renforce, EURUSD et GBPUSD baissent tous les deux ; la relation entre eux est bien plus stable que chacune des paires prise isolément. Le pairs trading isole cette relation et ignore le dollar.
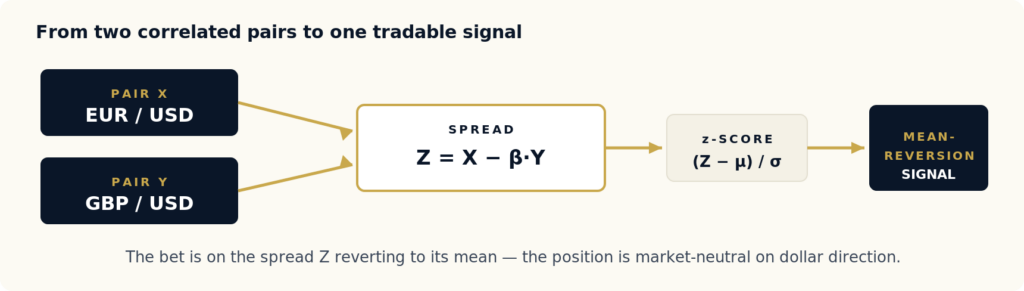
Figure 1 — Deux paires de devises structurellement liées sont combinées en un écart unique ; son z-score pilote une règle mécanique d’entrée et de sortie.
C’est le lien structurel qui rend la stratégie viable. Sans raison économique pour que deux paires évoluent ensemble — devise de base commune, exposition commune aux matières premières, régime commun de sentiment de risque — une corrélation historique n’est qu’une coïncidence, et elle se rompra dès la première mise à l’épreuve. Le pairs trading fait partie de la grande famille des stratégies d’arbitrage Forex ; contrairement à l’arbitrage de latence ou à l’arbitrage triangulaire, il exploite une inefficience statistique plutôt qu’une inefficience de prix ou de vitesse, c’est pourquoi il tolère une exécution plus lente mais exige un contrôle du risque bien plus rigoureux.
L’écart, la cointégration et le z-score
Le point de départ est le test de cointégration. Deux séries de prix X et Y sont cointégrées s’il existe une constante β telle que l’écart Z = X − β·Y soit stationnaire — il présente une moyenne et une variance stables dans le temps, et les écarts reviennent à la moyenne. La corrélation seule ne suffit pas : deux séries peuvent être fortement corrélées et pourtant diverger définitivement. La cointégration est la propriété plus forte qui justifie réellement un pari sur le retour à la moyenne.
La procédure standard est la méthode en deux étapes d’Engle-Granger : régresser X sur Y pour estimer β, puis tester la présence d’une racine unitaire dans la série des résidus Z avec le test de Dickey-Fuller augmenté (ADF). Si le test ADF rejette l’hypothèse nulle de racine unitaire (généralement à p < 0.05), un écart à retour à la moyenne existe. À partir de l’écart, vous calculez son z-score — le nombre d’écarts-types qui séparent actuellement l’écart de sa moyenne — et c’est ce que vous tradez.
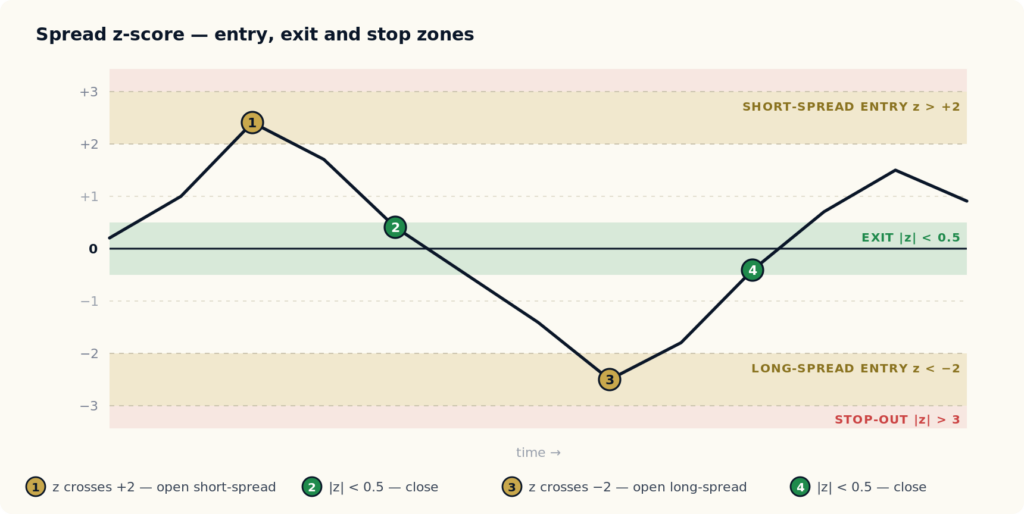
Figure 2 — La règle de trading mécanique. On entre sur l’écart lorsqu’il s’étire au-delà de ±2 écarts-types, on clôture lorsqu’il revient vers la moyenne, et on est stoppé au-delà de ±3 (la relation est rompue).
La règle est volontairement mécanique :
| Condition de z-score | Action | Justification |
|---|---|---|
| z < −2 | Entrer en achat de l’écart (acheter X, vendre Y dans la proportion β) | L’écart est anormalement comprimé ; pari sur un retour à la hausse |
| z > +2 | Entrer en vente de l’écart (vendre X, acheter Y) | L’écart est anormalement étiré ; pari sur un retour à la baisse |
| |z| < 0.5 | Clôturer la position | L’écart est revenu ; l’avantage a été capté |
| |z| > 3 | Couper immédiatement | La relation est probablement rompue — il s’agit d’un changement de régime, pas de bruit |
Les seuils d’entrée à ±2 et de sortie à ±0.5 sont conventionnels, et non dérivés. En production, ils sont optimisés par paire sur des données walk-forward — mais ce schéma est le point de départ universel. La difficulté ne réside pas dans la règle ; elle consiste à s’assurer que l’écart est réellement cointégré et que la couche d’exécution ne dévore pas l’avantage.
Sélectionner des paires candidates qui tiennent en réel
L’approche naïve — balayer toutes les combinaisons de symboles Forex liquides et garder les plus cointégrées — est la raison la plus fréquente pour laquelle les stratégies de pairs trading fonctionnent en backtest et échouent en réel. Avec 35 paires majeures et croisées, il existe 595 paires candidates ; à p < 0.05, environ 30 d’entre elles apparaîtront « cointégrées » par pur hasard. Le data-mining de la cointégration trouve précisément ces coïncidences.
L’approche robuste part de la structure économique et n’utilise les données que pour filtrer. Construisez des groupes de candidats pour lesquels il existe une vraie raison de co-mouvement, puis testez :
| Groupe | Exemples de paires | Lien économique |
|---|---|---|
| Région européenne, base commune | EURUSD vs GBPUSD | Deux devises de la région européenne cotées contre USD ; elles réagissent conjointement aux régimes de force du dollar |
| Exportateurs de matières premières | AUDUSD vs NZDUSD | Deux devises matières premières du Pacifique, toutes deux exposées à la demande chinoise |
| Pétrodevises | USDCAD vs USDNOK | Deux économies exportatrices de pétrole côté cotation ; l’écart suit le différentiel Canada–Norvège |
| Groupe carry / rendement | AUDJPY vs NZDJPY | Les deux reflètent les différentiels de rendement entre les devises à taux plus élevés et le Japon |
| Groupe des valeurs refuges | USDJPY vs USDCHF | Les deux réagissent aux flux mondiaux d’aversion au risque, à des vitesses différentes |
| Base commune, cotation différente | EURJPY vs EURUSD | Même devise de base (EUR) ; l’écart est un indicateur de la force relative du yen par rapport au dollar |
Confirmation sur plusieurs fenêtres
Au sein de chaque groupe, effectuez le test de cointégration sur des fenêtres glissantes — 3 mois, 6 mois et 12 mois. Ne conservez que les paires pour lesquelles le test est validé sur les trois fenêtres. Une paire cointégrée sur 12 mois mais pas sur 3 se trouve dans un régime déjà en train de changer. La confirmation sur plusieurs fenêtres est le filtre qui distingue le mieux une véritable cointégration d’une coïncidence propre à un régime.
Le risque de jambe : là où la couche d’exécution tue l’avantage
Voici la partie que la plupart des tutoriels sur le pairs trading omettent. Un signal de pairs trading ouvre deux positions simultanées. Si les deux jambes ne sont pas exécutées au même instant, vous êtes exposé au risque de jambe — une exposition directionnelle nue dans l’intervalle entre le premier et le second remplissage. Sur une stratégie qui vise 0.5 à 1.0 pip d’avantage de retour à la moyenne par trade, même 200 ms de latence entre les jambes sur un écart qui bouge vite peuvent effacer l’avantage avant que la seconde jambe ne soit exécutée.
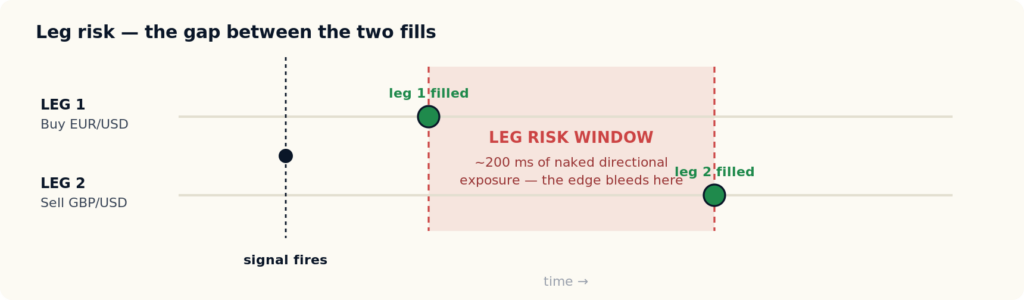
Figure 3 — Si les deux jambes ne sont pas exécutées ensemble, la position est exposée directionnellement pendant toute la durée de l’intervalle. Sur un avantage inférieur au pip, cet intervalle fait la différence entre une stratégie rentable et une stratégie à l’équilibre.
Trois variables d’exécution déterminent si le pairs trading survit en production — et aucune d’elles n’apparaît dans les avis standard sur les courtiers :
- Latence d’appariement entre les deux jambes. Si les deux jambes passent par le même moteur d’appariement, la latence est symétrique et gérable. Les paires inter-courtiers — une jambe sur la plateforme A, l’autre sur la plateforme B — subissent un différentiel de latence non atténué que l’infrastructure des particuliers ne peut pas combler.
- Asymétrie du slippage. Un courtier qui exécute plus souvent contre le trader qu’en sa faveur taxe à la fois l’entrée et la sortie sur les deux jambes — quatre exécutions taxées par aller-retour. Sur un avantage inférieur au pip, cette seule asymétrie peut rendre la stratégie perdante.
- Élargissement du spread au moment des signaux. Les signaux de pairs trading se déclenchent précisément pendant les tensions de corrélation, et les courtiers élargissent les spreads exactement à ces moments-là. Un élargissement du spread de 30% au moment du signal se traduit directement par un P&L par trade inférieur de 30%.
Ces variables sont mesurables à partir d’un relevé de trading, mais la plupart des traders particuliers ne les mesurent jamais avant d’engager leur capital. Nous avons publié en open source une méthodologie et une boîte à outils précisément pour cela — consultez la boîte à outils d’audit de l’exécution des courtiers Forex (BEQI), qui note la latence d’appariement, l’asymétrie du slippage et l’élargissement du spread à partir de votre propre relevé. Le même décalage de temps d’exécution qui casse l’arbitrage de latence s’applique, en double, au pairs trading : voir pourquoi les backtests sensibles à la latence ne survivent pas en production.
Quand le pairs trading fonctionne — et quand il ne fonctionne pas
La réponse honnête pour 2026 est que le pairs trading fonctionne toujours, mais uniquement dans des conditions étroites. La stratégie n’est pas morte ; c’est sa version issue du data-mining qui l’est.
|
Il fonctionne quand Conditions qui préservent l’avantage
|
Il échoue quand Conditions qui le détruisent discrètement
|
D’après notre expérience du déploiement de stratégies d’arbitrage statistique chez des courtiers Forex pour particuliers, le mode d’échec le plus courant est le choix du courtier, et non la conception de la stratégie. Une stratégie de pairs trading correctement conçue chez un courtier à mauvaise exécution perd quand même de l’argent ; la même stratégie sur une plateforme rapide et symétrique fonctionne toujours. Mesurez la plateforme avant de faire confiance au backtest — notre guide des courtiers pour l’arbitrage Forex indique ce qu’il faut rechercher.
Le pairs trading face aux autres familles d’arbitrage
Le pairs trading est l’une des six familles de stratégies d’arbitrage Forex. Chacune exploite une inefficience différente et exige une infrastructure différente — comprendre la place du pairs trading permet de clarifier ce qu’il exige et ce qu’il n’exige pas.
| Stratégie | Inefficience exploitée | Sensibilité à la latence | Durée de détention typique |
|---|---|---|---|
| Pairs trading | Statistique — écart par rapport à la moyenne | Faible à modérée | Quelques heures à quelques jours |
| Arbitrage de latence | Vitesse — un flux plus rapide face à une cotation plus lente du courtier | Extrême | Millisecondes à secondes |
| Trading sur annonces | Information — fenêtre de réaction après une publication | Extrême | Millisecondes à minutes |
| Arbitrage triangulaire | Prix — taux croisés incohérents entre trois paires | Élevée | Moins d’une seconde |
| Lock arbitrage | Inter-plateformes — positions compensées entre courtiers | Modérée | Minutes à jours |
À retenir : le pairs trading est le plus tolérant à la latence de la famille de l’arbitrage, ce qui le rend accessible aux traders sans infrastructure en colocation. Mais cette tolérance est relative — le risque de jambe compte toujours, et la stratégie remplace le risque de vitesse, qui domine l’arbitrage de latence et le trading sur annonces, par un risque statistique (rupture de corrélation). Vous n’avez pas besoin d’être le plus rapide ; vous devez être le plus discipliné dans la sélection des paires et la gestion du risque de régime.
Gestion du risque : quand les corrélations se rompent
Le pairs trading fonctionne parce que les corrélations sont stables. Il cesse de fonctionner lorsque les corrélations se rompent — et elles se rompent brutalement, pas progressivement. Trois épisodes que tout trader de paires devrait intégrer à son backtest :
- Banque nationale suisse, janvier 2015. Le plafond du CHF a été abandonné ; EURCHF a bougé d’environ 30% en quelques minutes. Toutes les corrélations des paires liées au CHF se sont rompues simultanément.
- Aversion au risque liée au COVID, mars 2020. Les devises matières premières se sont découplées les unes des autres, les flux d’aversion au risque l’emportant sur les fondamentaux relatifs. L’écart AUDUSD/NZDUSD, normalement stable, a bougé de quatre écarts-types en deux séances.
- Changements de régime de politique monétaire de la Banque du Japon, 2022–2023. Toutes les corrélations des croisements JPY se sont réinitialisées deux fois en 18 mois. Des paires qui fonctionnaient en 2021 ont perdu de l’argent en 2023 avec des paramètres identiques.
La réponse en matière de gestion du risque est structurelle, et non paramétrique : un stop strict dès que |z| > 3 pendant plus de deux séances ; une taille de position qui diminue à l’approche des grands événements des banques centrales ; aucune nouvelle entrée dans les 24 heures précédant une publication programmée à fort impact ; et un nouveau test walk-forward chaque trimestre, les paires non cointégrées étant retirées plutôt que réoptimisées.
Une règle pratique de dimensionnement des positions lie la taille à la volatilité propre de l’écart et à la distance du stop :
# Taille de position en pairs trading
position_size = (E × R) / (|β| × 3 × σ)

  E = capital du compte (equity)
  R = risque par trade en fraction du capital (généralement 0.5%–1%)
  β = coefficient de cointégration (pente de la régression)
  σ = écart-type historique de l'écart Z
  3 = seuil de z pour le stop
La pondération par β maintient les deux jambes neutres en valeur plutôt qu’en nombre de contrats. Pour les portefeuilles multi-paires, plafonnez le notionnel total de toutes les paires ouvertes et limitez les positions simultanées à quelques relations de cointégration distinctes — au-delà, vous ne diversifiez plus, vous vous concentrez sur le facteur commun qui relie les paires.
Plateformes pour le pairs trading et l’arbitrage statistique
L’endroit où vous exécutez une stratégie de pairs trading compte presque autant que les paires que vous choisissez. Une plateforme d’arbitrage statistique doit bien faire quatre choses : fournir des cotations synchronisées pour les deux jambes, envoyer les deux ordres avec un délai minimal entre eux, tester la stratégie avec un risque de jambe réaliste, et vous permettre de suivre l’écart et le z-score en temps réel.
| Plateforme | Points forts pour le pairs trading / l’arbitrage statistique | Limites |
|---|---|---|
| cTrader | cBots en C#, accès aux données multi-symboles, Open API | Moins de courtiers le proposent ; les outils de recherche (tests de cointégration) doivent être développés séparément |
| Stack Python + API du courtier | Contrôle total de la recherche : tests de cointégration, ratios de couverture glissants, portefeuille de paires | Vous développez et maintenez vous-même l’exécution, les reconnexions et la supervision |
| Terminal FIX API | Délai le plus faible et le plus stable entre les jambes ; accès direct à la liquidité | Dépôts minimums plus élevés — voir accès FIX API et tarifs |
| SharpTrader | Moteur de pairs trading prêt à l’emploi avec modes de direction ; testé dans SharpTrader Optimizer sur données tick avec slippage par jambe | Logiciel commercial ; conçu pour le Forex, les métaux, les indices et la crypto plutôt que pour les actions |
Le courtier compte autant que la plateforme : spreads bruts sur les deux jambes, swaps supportables pendant l’attente du retour à la moyenne, couverture autorisée sur le compte et exécution sans rejets de type last look. Nous listons les vérifications dans ce qu’il faut rechercher chez un courtier pour l’arbitrage statistique.
Tester les stratégies de pairs trading dans des conditions d’exécution réalistes
Si les backtests de pairs trading surestiment l’avantage en réel, c’est parce que les testeurs de stratégie standard supposent des exécutions à latence nulle et un spread fixe — les deux hypothèses que violent le risque de jambe et l’élargissement au moment du signal. Une stratégie de pairs trading doit être testée dans des conditions qui incluent les deux.
SharpTrader Optimizer a été conçu pour cela. Il effectue les backtests sur de véritables flux de ticks historiques plutôt que sur des approximations par barres, vous permet de définir un temps d’exécution des ordres réaliste en millisecondes et de voir comment il modifie les résultats, et applique un spread historique variable à chaque tick — avec un slippage modélisé indépendamment à l’ouverture et à la clôture de chaque jambe. Pour une stratégie à deux jambes, cela signifie que le backtest reflète la fenêtre de risque de jambe et l’élargissement au moment du signal décrits dans les figures 2 et 3, au lieu de faire comme s’ils n’existaient pas. Une heatmap de performance sur 24 heures montre également à quelles heures de trading l’écart d’une paire donnée revient le plus nettement à la moyenne.
En résumé
- Le pairs trading exploite une inefficience statistique — le retour à la moyenne de l’écart — et est neutre au marché quant à la direction.
- Sélectionnez les paires à partir de la structure économique, confirmez la cointégration sur des fenêtres de 3/6/12 mois, ne faites jamais de data-mining.
- L’avantage est inférieur au pip, donc la qualité d’exécution décide de la survie : le risque de jambe, l’asymétrie du slippage et l’élargissement du spread doivent tous être mesurés.
- Les corrélations se rompent brutalement — dimensionnez pour les événements extrêmes, coupez strictement à |z| > 3, évitez les fenêtres du calendrier des banques centrales.
- Effectuez vos backtests avec un temps d’exécution réaliste et un spread variable, sinon l’avantage en réel sera de 30–50% inférieur à ce qu’annonce le backtest.
Questions fréquentes
Le pairs trading sur le Forex est une stratégie neutre au marché qui trade l’écart entre deux paires de devises structurellement liées — quatre devises au total. Lorsque l’écart s’éloigne anormalement de sa moyenne historique, vous achetez l’instrument en retard et vendez celui en avance, en pariant sur le retour de l’écart. La position n’a aucune vue directionnelle sur une devise en particulier ; elle ne profite que de la fermeture de l’écart.
Le pairs trading est la forme originelle et la plus simple de l’arbitrage statistique. L’arbitrage statistique est la catégorie plus large — toute stratégie qui exploite une relation statistique entre instruments, y compris les paniers multi-actifs et les modèles factoriels. Le pairs trading est le cas à deux instruments : un écart, une relation de cointégration, un z-score.
Les meilleures candidates partagent un véritable moteur économique : EURUSD et GBPUSD (exposition commune au dollar), AUDUSD et NZDUSD (exportateurs de matières premières du Pacifique), USDCAD et USDNOK (pétrodevises), AUDJPY et NZDJPY (groupe carry/rendement). Évitez les paires sélectionnées uniquement parce qu’un backtest indique qu’elles sont cointégrées — sur 595 combinaisons possibles, environ 30 apparaîtront cointégrées par le seul fait du hasard.
Oui, mais uniquement dans des conditions étroites : des paires justifiées économiquement, une plateforme d’exécution rapide et symétrique, un dimensionnement des positions qui tient compte du risque de changement de régime, et une validation walk-forward trimestrielle. La version du pairs trading issue du data-mining ne fonctionne pas — elle n’a jamais vraiment fonctionné, elle en avait seulement l’air en backtest. La version disciplinée reste viable.
Le risque de jambe est l’exposition directionnelle nue entre le moment où la première jambe d’un trade de paires est exécutée et celui où la seconde l’est. Un signal de pairs trading ouvre deux positions qui devraient être simultanées ; tout décalage de latence entre elles laisse le compte exposé directionnellement. Sur une stratégie qui vise un avantage inférieur au pip, même 200 ms de latence entre les jambes sur un écart qui bouge vite peuvent effacer l’avantage avant que la seconde jambe ne soit confirmée.
Quatre raisons : une cointégration fallacieuse issue d’une sélection des paires par data-mining ; un slippage qui se cumule sur quatre exécutions par aller-retour ; un élargissement du spread au moment des signaux que les backtests à spread fixe ignorent ; et des événements de rupture de corrélation (2015, 2020, 2022–2023) exclus de la fenêtre de test. Ensemble, ces facteurs peuvent rendre l’avantage en réel de 30–50% inférieur à celui du backtest — voire négatif.
L’arbitrage de latence exploite une inefficience de vitesse — un flux de prix plus rapide face à une cotation plus lente du courtier — et est extrêmement sensible à la latence, avec des positions détenues quelques millisecondes. Le pairs trading exploite une inefficience statistique — le retour à la moyenne de l’écart —, détient les positions de quelques heures à quelques jours et est bien plus tolérant à la latence. Le pairs trading remplace le risque de vitesse qui domine l’arbitrage de latence par un risque statistique (rupture de corrélation).
Utilisez un testeur qui fonctionne sur de véritables données tick, qui vous permet de définir un temps d’exécution des ordres non nul et qui applique un spread historique variable avec un slippage modélisé indépendamment à l’ouverture et à la clôture de chaque jambe. Les testeurs standard supposent des exécutions à latence nulle et un spread fixe — les deux hypothèses que violent le risque de jambe et l’élargissement au moment du signal. SharpTrader Optimizer a été conçu spécifiquement pour modéliser ces variables.
Abonnez-vous aux recherches de BJF sur le trading
Nouveaux articles, travaux de recherche et nouvelles versions de produits — envoyés dès leur publication.
Testez votre stratégie de pairs trading avant de risquer votre capital
Une stratégie de pairs trading qui semble rentable sur un backtest à latence nulle et à spread fixe peut être à l’équilibre en réel. SharpTrader Optimizer effectue les backtests sur de véritables données tick avec un temps d’exécution configurable et un spread variable — slippage modélisé sur les deux jambes, à l’ouverture et à la clôture — afin que le résultat reflète le risque de jambe au lieu de le masquer.
Découvrir SharpTrader Optimizer
Auditer l’exécution de votre courtier