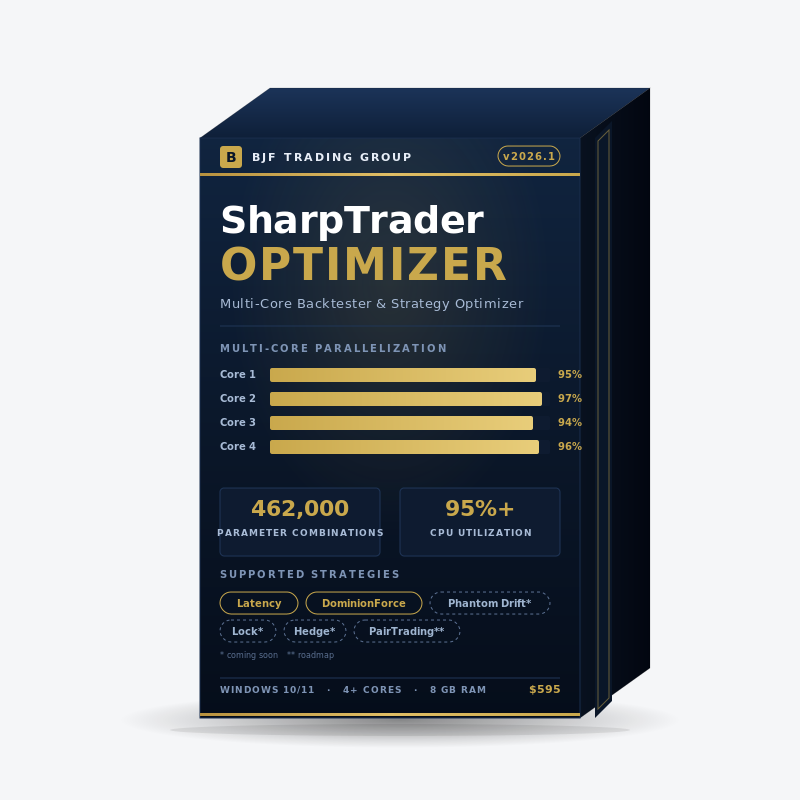
BJF TRADING GROUP · ÉCOSYSTÈME SHARPTRADER
SharpTrader Optimizer — backtester multicœur & optimiseur de stratégies pour l’arbitrage de latence, hedge, lock & plus…
Moteur professionnel de backtest et d’optimisation de paramètres pour les stratégies d’arbitrage et hors arbitrage de SharpTrader. Il rejoue de vrais ticks historiques avec un temps d’exécution des ordres configurable, répartit de grandes grilles de paramètres sur tous les cœurs du processeur et calcule automatiquement un slippage réaliste pour chaque ordre à partir du flux de ticks lui-même. Développé par l’équipe de SharpTrader Pro — même moteur d’exécution, mêmes dialectes de courtiers.
LICENCE UNIQUE
Que fait SharpTrader Optimizer ?
SharpTrader Optimizer est un moteur dédié au backtest et à l’optimisation de paramètres pour les stratégies d’arbitrage et hors arbitrage construites sur la plateforme SharpTrader. Il rejoue des données de ticks historiques à travers la logique de votre stratégie, modélise des coûts d’exécution réalistes (temps d’exécution configurable, spread variable à chaque tick, slippage calculé au tick) et lance une optimisation par grille sur des milliers de combinaisons de paramètres — en utilisant tous les cœurs disponibles du processeur en parallèle.
L’outil est conçu pour les traders qui utilisent des stratégies de latence, lock, hedge, pair trading, basées sur les news ou de tendance, et qui doivent trouver des jeux de paramètres robustes avant d’engager du capital en réel. Contrairement aux backtesters grand public standard, SharpTrader Optimizer fonctionne sur de vrais ticks historiques, vous permet de définir le temps d’exécution par ordre en millisecondes et calcule automatiquement le slippage à partir du flux de ticks — les trois variables qui déterminent réellement si une stratégie est rentable en production.
Backtester une configuration unique
Exécutez un jeu de paramètres sur des données de ticks historiques et analysez la courbe de PnL, le drawdown, le taux de réussite et la répartition par heure de la journée.
Optimiser des plages de paramètres
Définissez min/max/pas pour chaque paramètre de stratégie — le moteur génère toutes les combinaisons de la grille et classe les résultats par PnL ou drawdown.
Répartition multicœur
Charge de travail répartie uniformément sur tous les cœurs du processeur. Une exécution de 12 heures sur un seul thread se termine en ~3 heures sur un processeur 4 cœurs.
Prise en compte du temps d’exécution
Définissez le temps d’exécution par ordre en millisecondes. Le moteur avance dans le flux de ticks de cette latence et exécute au bid/ask obtenu — ce qui produit automatiquement un slippage positif ou négatif réaliste.
Stratégies prises en charge
L’Optimizer est livré avec deux types de stratégies d’arbitrage prêts à être testés dès le premier jour. Trois autres arrivent au T2–T3 2026 dans le cadre des mises à jour gratuites pour les détenteurs de licence.
Disponible maintenant DISPONIBLE
Depuis la version v1.0
- Latency Arbitrage — stratégie classique flux rapide contre flux lent avec diff-to-open configurable et sortie par trailing.
- DominionForce — variante propriétaire d’arbitrage one-leg de SharpTrader avec filtrage adaptatif du spread.
- Phantom Drift — logique hybride martingale & arbitrage lock.
- Stratégies lock (famille complète) — lock classique, lock asymétrique, lock multi-jambes.
- Arbitrage hedge — ouverture simultanée chez deux courtiers avec parité de risque.
Feuille de route T3–T4 2026 PRÉVU
Mise à jour gratuite pour les détenteurs de licence
- Pair Trading — retour à la moyenne basé sur la cointégration entre symboles corrélés.
- Arbitrage triangulaire (FX) — inefficiences des taux croisés à trois devises.
- Optimisation de portefeuille multi-symboles — prévue fin 2026.
Mode backtest vs mode optimisation
L’Optimizer fonctionne selon deux modes complémentaires. La plupart des workflows utilisent les deux : optimiser d’abord pour trouver des plages de paramètres candidates, puis backtester en détail les meilleurs candidats pour vérifier la forme de la courbe de capital et le profil de drawdown.
Mode backtest
Exécutez un jeu de paramètres sur une période historique. Vous obtenez le graphique complet du PnL, la performance par heure de la journée, la répartition gains/pertes par direction et un journal par trade.
- Visualisez la courbe de capital trade par trade
- Inspectez chaque ordre clôturé : ticket, heure, type, lots, prix, P/L
- Filtrez par jour de la semaine et heure de la journée
- À utiliser pour : valider une configuration unique, déboguer la logique d’une stratégie, générer des rapports pour des clients ou des partenaires
Mode optimisation
Exécutez de milliers à des centaines de milliers de combinaisons de paramètres en recherche par grille. Vous obtenez un tableau classé par PnL, MaxDD ou score personnalisé.
- Définissez min/pas/max pour chaque paramètre de stratégie ; le moteur génère la grille complète
- Parallélisation multicœur (une combinaison par cœur simultanément)
- Barre de progression en temps réel avec compteur de combinaisons terminées et temps restant estimé
- À utiliser pour : trouver des zones de paramètres robustes, l’analyse walk-forward, les tests de résistance selon différents scénarios de temps d’exécution
Pourquoi la parallélisation multicœur change la donne
La plupart des backtesters grand public standard fonctionnent sur un seul thread du processeur. Sur les processeurs modernes de 4 à 16 cœurs, cela gaspille 75–94% de la puissance de calcul disponible. SharpTrader Optimizer a été conçu dès le départ pour répartir la charge d’optimisation sur chaque cœur disponible, chaque cœur traitant une combinaison de paramètres indépendante.
Concrètement, vous pouvez itérer sur vos idées de stratégie en une nuit plutôt qu’en une semaine. Une exécution d’optimisation de taille moyenne avec des pas raisonnables produit 30 000–100 000 combinaisons sur 1 semaine de données de ticks — tout à fait réalisable en une nuit sur une station de travail 4 cœurs, ou en quelques heures sur une machine 16 cœurs.
Matériel recommandé pour une optimisation sérieuse
Pour des grilles de plus de 100k combinaisons sur des jeux de données de ticks de plusieurs mois, nous recommandons un processeur 8–16 cœurs (Intel i7/i9 12e génération ou plus récent, AMD Ryzen 7/9 série 5000 ou plus récent). 32 GB de RAM minimum si vous chargez un historique de ticks de plusieurs années. Un SSD est fortement recommandé pour les E/S des données de ticks.
Un matériel moins puissant fonctionne aussi — cela prend simplement plus de temps. L’optimiseur détecte automatiquement le nombre de cœurs et monte en charge de façon linéaire.
Les paramètres d’optimisation expliqués
Chaque stratégie expose son propre ensemble de paramètres optimisables — le tableau ci-dessous présente, à titre d’exemple représentatif, les paramètres disponibles pour la stratégie Latency Arbitrage. Les autres stratégies (DominionForce, Phantom Drift, Lock, Hedge, Pair Trading) exposent des ensembles différents. Chaque paramètre s’active indépendamment : cochez la case Opt? pour l’inclure dans la grille, laissez-la décochée pour le fixer à une valeur unique. Le nombre total de combinaisons s’affiche en temps réel à mesure que vous ajustez les plages.
| Paramètre | Ce qu’il contrôle | Plage typique |
|---|---|---|
| StopLoss | Perte maximale en pips avant sortie forcée. Essentiel pour le contrôle du risque sur les stratégies lock et hedge. | 50–100, pas de 10 |
| TakeProfit | Profit cible en pips. Un TP plus bas augmente le taux de réussite ; un TP plus élevé capte des mouvements plus amples. | 200–500, pas de 50 |
| MinProfit | Seuil de profit minimal avant l’activation du trailing stop. Élimine les micro-gains. | 10–100, pas de 10 |
| PipsForMinProfit | Mouvement de prix en pips nécessaire pour sécuriser le MinProfit. Fonctionne avec MinProfit pour la logique de trailing. | 0–100, pas de 10 |
| TrailingStep | Pas du trailing stop. Des pas plus petits protègent davantage le profit ; des pas plus grands évitent les sorties prématurées dues au bruit. | 10–100, pas de 10 |
| DiffToOpen | Écart minimal entre flux de prix (en points) requis avant l’ouverture d’une nouvelle position. Seuil de signal central de l’arbitrage de latence. | 10–100, pas de 10 |
| MaxSpreadSlow | Spread maximal autorisé sur le flux lent pour qu’un signal soit valide. Élimine les phases d’élargissement du spread. | 1–20, pas de 5 |
| MaxSpreadFast | Spread maximal autorisé sur le flux rapide. Avec MaxSpreadSlow, il définit l’enveloppe de qualité d’exécution. | 1–50, pas de 5 |
Comment la modélisation du temps d’exécution produit un slippage réaliste
La principale raison pour laquelle les résultats de backtest d’arbitrage publiés ne résistent pas aux marchés réels, ce sont les hypothèses de latence nulle. Les backtesters grand public standard supposent que les ordres sont exécutés au prix affiché à l’instant où ils sont envoyés. Les vrais courtiers, non. Entre le moment où votre stratégie décide d’envoyer un ordre et celui où cet ordre est apparié sur le serveur du courtier, le prix a déjà bougé — et sur une stratégie qui capte 1–3 points par trade, ce mouvement fait souvent la différence entre profit et perte.
SharpTrader Optimizer ne vous demande pas de deviner une valeur de slippage. Vous configurez une seule donnée physique — le temps d’exécution des ordres, en millisecondes — et le moteur en déduit le slippage à partir du flux de ticks historique lui-même.
Comment le moteur calcule le slippage à partir du temps d’exécution
Vous définissez temps d’exécution = T ms (l’aller-retour que vous observez en réel). Le moteur ne retient que l’aller simple — T / 2 ms — et avance d’autant dans le flux de ticks à partir du moment où la stratégie a décidé d’envoyer l’ordre. Le trajet de réponse du courtier est volontairement ignoré : au moment où la réponse revient, le prix d’exécution est déjà déterminé par ce que le marché a fait pendant le trajet de la requête. Le bid/ask présent sur le tick à instant du signal + T/2 est le prix d’exécution de l’ordre. La différence entre ce prix et celui que la stratégie « voyait » au moment de décider constitue le slippage réalisé — positif, négatif ou nul, d’une ampleur déterminée par l’évolution réelle du marché pendant ces millisecondes.
How SharpTrader Optimizer resolves slippage from execution time
Comment SharpTrader Optimizer calcule le slippage à partir du temps d’exécution — la même stratégie à 0 ms, 50 ms et 150 ms parcourant le même flux de ticks.
Entrée : temps d’exécution (ms)
Définissez le temps d’exécution par ordre globalement ou par jambe. Valeurs typiques : 5–20 ms (institutionnel en colocation), 30–60 ms (VPS bridge rapide), 80–180 ms (VPS grand public typique), 200+ ms (connectivité médiocre).
Parcours des ticks à demi-latence
Le moteur avance de T/2 en temps réel à partir du moment du signal, puis se cale sur le tick suivant disponible. L’exécution utilise le bid de ce tick pour les ventes et l’ask pour les achats.
Sortie : slippage réalisé par exécution
Le slippage est celui que produit le parcours des ticks — une distribution réelle qui reflète le comportement du marché ce jour-là. Il peut être positif (le prix a évolué en votre faveur) ou négatif (le prix a évolué contre vous), et son ampleur suit la volatilité réelle des ticks.
Indépendant à l’ouverture et à la clôture
Vous pouvez définir des temps d’exécution différents pour l’ouverture et la clôture des ordres — reflétant le comportement réel des courtiers, où les sorties passent souvent par un routage plus lent que les entrées.
Workflow pratique
Exécutez le même jeu de paramètres trois fois avec différentes hypothèses de temps d’exécution : 0 ms (instantané, vérification de la borne supérieure — pas pour le réel), 50 ms (VPS rapide / bridge en colocation), 150 ms (VPS grand public typique). Si le PnL s’effondre entre les scénarios 50 ms et 150 ms, la stratégie est sensible à la latence et ne survivra pas à un changement de courtier ou de VPS. Si le PnL reste stable, vous disposez d’une configuration robuste qui devrait se généraliser à des conditions de courtier réalistes.
Analyse de la performance sur 24 heures
Chaque backtest produit une répartition de la performance sur 24 heures — un histogramme de la contribution au PnL par heure de la journée. C’est l’un des outils de diagnostic les plus sous-utilisés dans le trading de détail : il révèle précisément quand votre stratégie gagne de l’argent, quand elle en perd et quand elle devrait être désactivée.
Constats typiques :
- L’arbitrage de latence sur EURUSD concentre souvent 60–80% du profit sur 2–3 heures précises (ouverture de Londres, ouverture de New York ou clôture de Londres).
- Les stratégies proches du trading de news sur les métaux (XAUUSD) atteignent fréquemment leur pic vers 14:30 UTC (publications de données US) et 22:00–23:00 UTC (ouverture de l’Asie).
- Les stratégies lock et hedge sont généralement peu dépendantes de l’heure mais sous-performent pendant le rollover du week-end et l’illiquidité des jours fériés.
L’Optimizer vous permet de filtrer les résultats par jour de la semaine et par heure de la journée une fois l’exécution terminée — vous pouvez ainsi identifier des règles du type « trader uniquement du mardi au jeudi, 22:00–23:00 UTC » sans relancer l’optimisation.
Également disponibles : des filtres par durée de vie des ordres (repérer les positions conservées trop longtemps), nombre total d’ordres (détecter le sous-trading ou le sur-trading) et slippage réalisé (isoler les exécutions ayant bénéficié d’un slippage positif).
Configuration requise
Minimum
| OS | Windows 10/11 (64 bits) |
| CPU | 4 cœurs, 2,5 GHz+ |
| RAM | 8 GB |
| Stockage | 20 GB libres sur SSD |
| .NET | Runtime .NET 8.0 |
| Affichage | 1920×1080 |
| Réseau | Requis (validation de licence + mises à jour du flux de données de ticks) |
Recommandé (optimisation intensive)
| OS | Windows 11 Pro |
| CPU | 8–16 cœurs, Intel i7/i9 12e gén.+ ou Ryzen 7/9 5000+ |
| RAM | 32 GB |
| Stockage | SSD NVMe, 100 GB+ libres |
| .NET | Runtime .NET 8.0 |
| Affichage | 2560×1440 ou plus |
| VPS | Facultatif — voir le guide VPS |
macOS / Linux : pas de version native actuellement. Fonctionne de manière fiable sous Windows 11 dans Parallels (Apple Silicon) et CrossOver / VMware (Linux) pour les utilisateurs qui en ont besoin.
SharpTrader Optimizer vs backtesters standard
Les backtesters grand public standard ont été conçus pour les stratégies de suivi de tendance et à base d’indicateurs, pas pour l’arbitrage. Leurs hypothèses — exécutions instantanées, spread fixe, cotation sur un seul flux — détruisent discrètement le réalisme dont les backtests d’arbitrage ont besoin. SharpTrader Optimizer a été conçu spécifiquement pour combler ces trois lacunes :
De vraies données au tick, pas des approximations en barres
Chaque backtest rejoue de vrais ticks historiques (horodatage + bid + ask). Les testeurs standard se rabattent sur une interpolation de barres M1/M5, qui lisse silencieusement exactement les mouvements de prix dont dépendent les stratégies d’arbitrage.
Le temps d’exécution des ordres est configurable
Vous définissez la latence d’exécution des ordres (en millisecondes) et le moteur l’applique à chaque ordre. Les testeurs standard supposent des exécutions à latence nulle — la principale raison pour laquelle les backtests d’arbitrage de latence sont excellents en simulation et échouent en trading réel.
Le spread variable est automatique
Le spread est lu directement dans le flux de ticks historique, tick par tick. L’entrée et la sortie tiennent compte du slippage de façon indépendante. Les testeurs standard appliquent un spread fixe unique à chaque exécution — ce n’est pas ainsi que se comportent les spreads réels pendant les news, le rollover ou les heures de faible liquidité.
Comparaison côte à côte :
| Fonctionnalité | Backtesters standard | SharpTrader Optimizer |
|---|---|---|
| Vraies données de ticks (vs interpolation de barres) | Variable — dépend de la qualité des données du courtier | Oui — relecture native des ticks (BJF Feed : Londres / Tokyo / NY) |
| Modélisation du temps d’exécution des ordres | Non — suppose des exécutions instantanées | Oui — latence d’exécution configurable (ms) |
| Spread variable (par tick) | Spread fixe uniquement | Automatique — lu dans le flux de ticks + plafonds MaxSpread |
| Modélisation réaliste du slippage | Non (ordres exécutés au prix affiché) | Oui — calculé automatiquement à partir du flux de ticks via le parcours selon le temps d’exécution (positif ou négatif, ampleur réelle) |
| Parallélisation multicœur | Un seul thread | Oui — 95%+ d’utilisation sur tous les cœurs |
| Prise en charge du double flux (rapide + lent) | Non | Native — indispensable pour l’arbitrage de latence |
| Optimisation par grille | Oui, mais lente et sur un seul thread | Oui — 100k+ combinaisons / exécution, multicœur |
| Répartition de la performance sur 24 heures | Manuelle (export et graphique externes) | Graphique & filtre intégrés |
| Filtre par jour de la semaine | Non | Oui |
| Analyse walk-forward | Non | Oui — partitionnement par plages de dates |
| Mode d’optimisation | Génétique / boîte noire | Grille + classement (déterministe, vérifiable) |
| Stratégies testées | Stratégies automatisées génériques | Stratégies d’arbitrage SharpTrader (Latency, DominionForce, +5 à venir) |
| Coût | Inclus / gratuit avec le terminal grand public | Licence unique de $595 |
Questions fréquentes
L’Optimizer exécute des stratégies conçues pour le moteur d’exécution SharpTrader. Vous pouvez utiliser l’Optimizer de manière autonome pour la recherche et le backtest, mais pour déployer vos paramètres optimisés en réel, vous avez besoin d’une licence SharpTrader (Lite à partir de $800 ou Pro à partir de $2,995). De nombreux traders achètent d’abord l’Optimizer pour valider leurs stratégies, puis passent à la version supérieure.
Cela dépend de trois facteurs : le nombre de combinaisons, la durée des données historiques et le nombre de cœurs du processeur. À titre de référence réaliste sur une station de travail grand public typique : ~30 000 combinaisons sur 1 semaine de données de ticks XAUUSD avec un processeur 4 cœurs prennent environ 12 heures. La même grille de 30k se termine en environ 3 heures sur une machine 16 cœurs. Les grilles plus petites (5 000–10 000 combinaisons) sur 1 semaine de données se terminent en 2–4 heures sur 4 cœurs. Les grilles plus grandes (100 000+ combinaisons) sur des plages de données de plusieurs mois sont de préférence exécutées sur un serveur dédié de 16 cœurs ou plus.
Oui. L’Optimizer accepte les données de ticks dans les formats standard (CSV avec horodatage/bid/ask, formats courants d’export tick/historique des terminaux et format propriétaire BJF Feed). Pour de meilleurs résultats, nous recommandons les données BJF Feed — disponibles depuis les nœuds de Londres, Tokyo et New York — qui correspondent à la source utilisée par le déploiement réel de SharpTrader Pro, afin que votre backtest reflète l’exécution réelle aussi fidèlement que possible.
Licence unique : $595. Aucuns frais récurrents. Comprend les mises à jour gratuites pendant 12 mois (incluant les ajouts Phantom Drift, stratégies lock, hedge et pair trading). Après 12 mois, le logiciel continue de fonctionner — seuls les nouveaux ajouts de stratégies nécessitent une licence de mise à jour optionnelle de $99.
Seulement si vous optimisez correctement. Nous recommandons vivement deux garde-fous : (1) Réglez le temps d’exécution sur une valeur réaliste pour votre configuration réelle — généralement 80–150 ms pour un VPS grand public standard, 30–60 ms pour un bridge en colocation. N’optimisez jamais avec un temps d’exécution = 0 ms. (2) Effectuez une validation walk-forward — optimisez sur janvier–mars, validez sur avril–juin. Si votre meilleure configuration change d’une période à l’autre, la stratégie est sur-optimisée. Le filtrage par plages de dates de l’Optimizer rend le walk-forward très simple.
Pour les charges de recherche, un AMD Ryzen 9 7950X (16 cœurs) ou un Intel i9-13900K (24 cœurs, E-cores inclus) offre le meilleur compromis — tous deux réduisent l’exécution typique de 12 heures sur 4 cœurs avec 1 semaine de données de ticks à environ 3 heures, et gèrent des grilles de plus de 100k combinaisons sans faire exploser votre planning. Pour un usage occasionnel, tout processeur de bureau moderne de 6–8 cœurs convient. Les options cloud (AWS c7i.4xlarge, Hetzner CCX33) fonctionnent également et s’adaptent à la demande.
Oui. L’Optimizer fonctionne sans interface (headless) et via bureau à distance. Pour les fournisseurs de VPS et les conseils de configuration, consultez notre guide VPS pour l’arbitrage Forex. Remarque : un VPS Forex typique à $30/mois ne dispose que de 2 cœurs — pour une optimisation sérieuse, il vous faut un serveur CPU dédié (Hetzner gamme AX, OVH gamme Game) à $40–120/mois.
Actuellement, l’Optimizer est livré avec des modèles de stratégies axés sur le FX (Latency, DominionForce). Les stratégies spécifiques à la crypto — y compris les variantes hedge et one-leg de VIP Crypto Arbitrage — sont prévues pour la mise à jour du T3 2026. Les détenteurs de licence reçoivent cet ajout sous forme de mise à jour gratuite.
BJF Trading Group offre une garantie de remboursement à 100% dans les 30 jours suivant l’achat si l’Optimizer ne fonctionne pas comme décrit sur votre matériel. Consultez les conditions complètes sur notre page de garantie. La garantie couvre le fonctionnement du logiciel — et non la rentabilité des stratégies que vous backtestez.
StrategyQuant et QuantAnalyzer sont des générateurs de stratégies — ils créent automatiquement des EA à partir de combinaisons aléatoires d’indicateurs. SharpTrader Optimizer n’est pas un générateur de stratégies. Il teste et optimise des stratégies d’arbitrage existantes (Latency, DominionForce, etc.) avec une modélisation réaliste de l’exécution. Les deux outils ont des usages différents : utilisez SQ/QA pour générer des hypothèses, et SharpTrader Optimizer pour le réglage des paramètres propres à l’arbitrage et le réalisme de l’exécution réelle.
Arrêtez de deviner. Commencez à optimiser.
Licence unique, $595. Mises à jour de stratégies gratuites pendant 12 mois. Garantie de remboursement à 100% sous 30 jours. À associer à SharpTrader Lite ou Pro pour déployer vos paramètres optimisés en réel.