Compte raw spread ou compte standard : le vrai coût par trade pour les traders forex algorithmiques novembre 16, 2026 – Posted in: Arbitrage Software, Forex trading
Compte raw spread ou compte standard : le vrai coût par trade pour les traders forex algorithmiques
« Spread zéro plus commission » ou « sans commission, spread plus large » : quel compte forex est réellement le moins cher ? La réponse est un calcul, pas un slogan. Ce guide montre comment convertir n’importe quel format de commission en pips, comment calculer le coût complet d’un aller-retour par lot, où se situe le seuil de rentabilité entre les deux types de comptes, pourquoi la même commission coûte un nombre de pips différent sur chaque paire de devises, et pourquoi le choix du compte compte beaucoup plus pour le scalping, les stratégies de latence et d’arbitrage que pour le swing trading.
- Compte raw spread ou standard : la réponse courte
- Ce que coûte réellement un trade forex
- Comment la commission est exprimée et comment la convertir
- Exemple chiffré : coût par lot sur EUR/USD
- Même commission, coût différent en pips
- La règle du seuil de rentabilité : quand le raw bat le standard
- Le coût en proportion de votre avantage, par stratégie
- Spread affiché ou spread effectif
- Coûts cachés dans les conditions de compte
- Que doivent choisir les traders algorithmiques et les arbitragistes
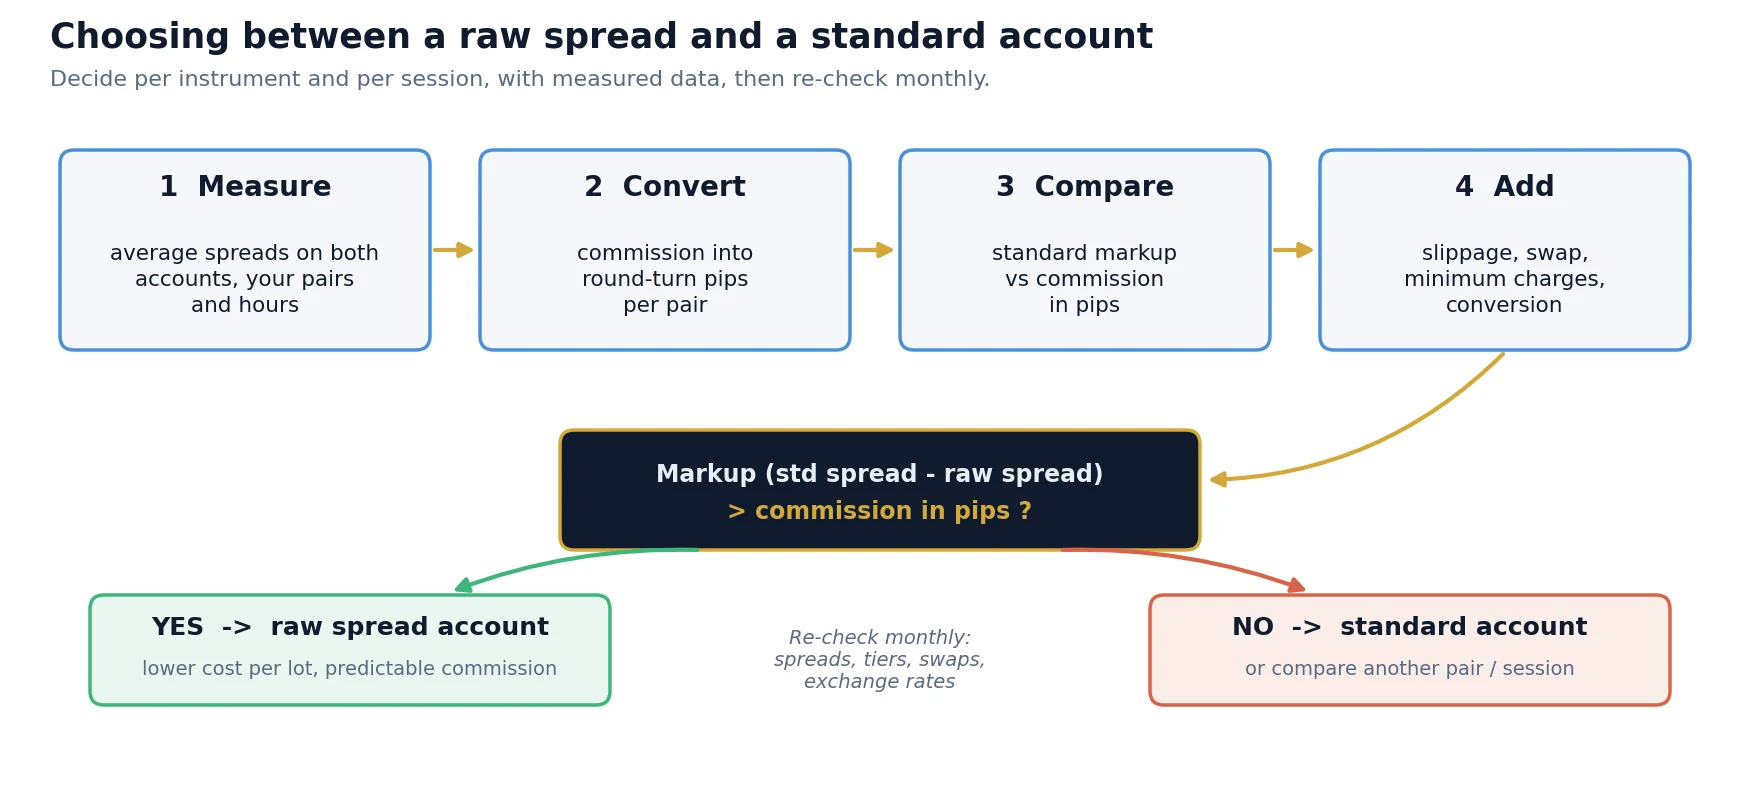
- Étape par étape : calculer votre vrai coût par lot
- Risques et limites
- Questions fréquentes
Compte raw spread ou standard : la réponse courte
Réponse courte : un compte standard ne facture aucune commission séparée ; le revenu du courtier est intégré dans un spread plus large. Un compte raw spread (souvent appelé ECN, zéro ou razor) transmet un spread plus serré, proche des prix des fournisseurs de liquidité, et facture à la place une commission fixe par lot. Le compte raw est moins cher dès que le spread supplémentaire du compte standard est supérieur à la commission exprimée en pips. Sur les paires majeures, c’est généralement le cas, typiquement de 0.1 à 0.5 pip par aller-retour, mais cela dépend de la paire, du format de commission et des heures auxquelles vous tradez. Pour les stratégies qui ne gagnent que quelques pips par trade, cette différence représente une part importante de l’avantage ; pour le swing trading, elle est presque négligeable.
Les deux types de comptes donnent généralement accès aux mêmes instruments sur la même infrastructure. Ce qui change, c’est la façon dont le courtier est rémunéré : par une marge cachée dans chaque cotation, ou par des frais visibles par lot. Des frais visibles semblent plus chers parce que vous les voyez dans l’historique des trades, alors que la marge d’un compte standard n’apparaît jamais comme une ligne distincte. C’est précisément pourquoi la comparaison doit se faire dans une seule unité, en pips ou en argent par lot, plutôt qu’en comparant le spread annoncé d’un compte avec le spread annoncé de l’autre.
Valeurs typiques illustratives, et non les conditions d’un courtier précis. Utilisez dans le calcul les spreads moyens et la commission de votre propre courtier.
Ce que coûte réellement un trade forex
Un aller-retour (ouvrir et clôturer une position) comporte jusqu’à six composantes de coût. Seules les deux premières diffèrent par conception entre les types de comptes, mais les six doivent figurer dans le calcul, car une composante bon marché en apparence peut être compensée par une autre.
| Composante de coût | Compte standard | Compte raw spread | Remarques |
|---|---|---|---|
| Spread | Plus large, inclut la marge du courtier | Proche du prix de liquidité agrégé | Payé une fois par aller-retour (vous achetez à l’ask et vendez au bid) |
| Commission | Aucune | Fixe par lot ou par million | Facturée par côté ou par aller-retour, voir la section suivante |
| Slippage | Dépend de l’exécution | Dépend de l’exécution | Souvent similaire, mais pas toujours ; mesurez-le (voir notre guide du slippage forex) |
| Swap / rollover | Par nuit de détention | Par nuit de détention | Peut différer entre les types de comptes d’un même courtier |
| Conversion de devises | Sur les gains et pertes dans une autre devise | Sur les gains et pertes et sur la commission | Important lorsque la devise du compte n’est pas la devise de cotation |
| Élargissement du spread | Au rollover et lors des annonces | Au rollover et lors des annonces | Les spreads raw s’élargissent aussi ; la commission reste identique |
Le spread est le coût que la plupart des traders sous-estiment, car il n’est jamais facturé comme un poste séparé. Lorsque vous ouvrez un achat à l’ask et le clôturez au bid, la position démarre avec une perte égale au spread. Sur un compte standard, une partie de ce spread est la marge du courtier ; sur un compte raw, l’essentiel correspond au propre spread bid-ask du marché, que vous paieriez chez n’importe quel courtier utilisant les mêmes fournisseurs de liquidité et la même agrégation.
Comment la commission est exprimée et comment la convertir
La principale source de comparaisons erronées est le format de la commission. Les courtiers expriment le même type de frais d’au moins quatre façons différentes, et certaines cachent un facteur deux.
| Format | Exemple | Coût aller-retour pour 1 lot EUR/USD à 1.0800 | Points de vigilance |
|---|---|---|---|
| Par lot, par côté | 3.50 USD par lot et par côté | 7.00 USD | « 3.50 » ressemble à la moitié du coût réel ; il est facturé à l’ouverture et à la clôture |
| Par lot, aller-retour | 7.00 USD par lot aller-retour | 7.00 USD | Souvent comptabilisée en totalité à l’ouverture du trade |
| Par million traité, par côté | 35 USD par 1M USD traité | 7.56 USD | Calculée sur le notionnel en USD, elle augmente donc avec le taux de change |
| Pourcentage du notionnel | 0.0035% par côté | 7.56 USD | Identique au par million : 0.0035% = 35 par million |
| Fixe dans la devise du compte | 3.00 EUR par lot et par côté | 6.00 EUR = 6.48 USD | Convertie au taux en vigueur ; varie avec EUR/USD |
Pour comparer n’importe quelle commission avec un spread, convertissez-la en pips de l’instrument que vous tradez. Deux formules suffisent :
Un lot standard représente 100,000 unités de la devise de base. Pour EUR/USD à 1.0800, le notionnel est de 108,000 USD ; à 35 USD par million et par côté, cela fait 3.78 USD par côté, soit 7.56 USD par aller-retour. La valeur du pip d’un lot d’EUR/USD est de 10 USD, la commission coûte donc 0.756 pip. Le même taux de 35 par million sur AUD/USD à 0.6600 ne coûte que 4.62 USD, car le notionnel n’est que de 66,000 USD.
Exemple chiffré : coût par lot sur EUR/USD
Prenons un lot standard d’EUR/USD, ouvert et clôturé pendant les heures liquides, sur un compte en USD. Le compte standard a un spread moyen de 1.1 pip ; le compte raw affiche en moyenne 0.2 pip et facture 3.50 USD par lot et par côté. On suppose que les deux comptes subissent en moyenne 0.1 pip de slippage sur l’aller-retour.
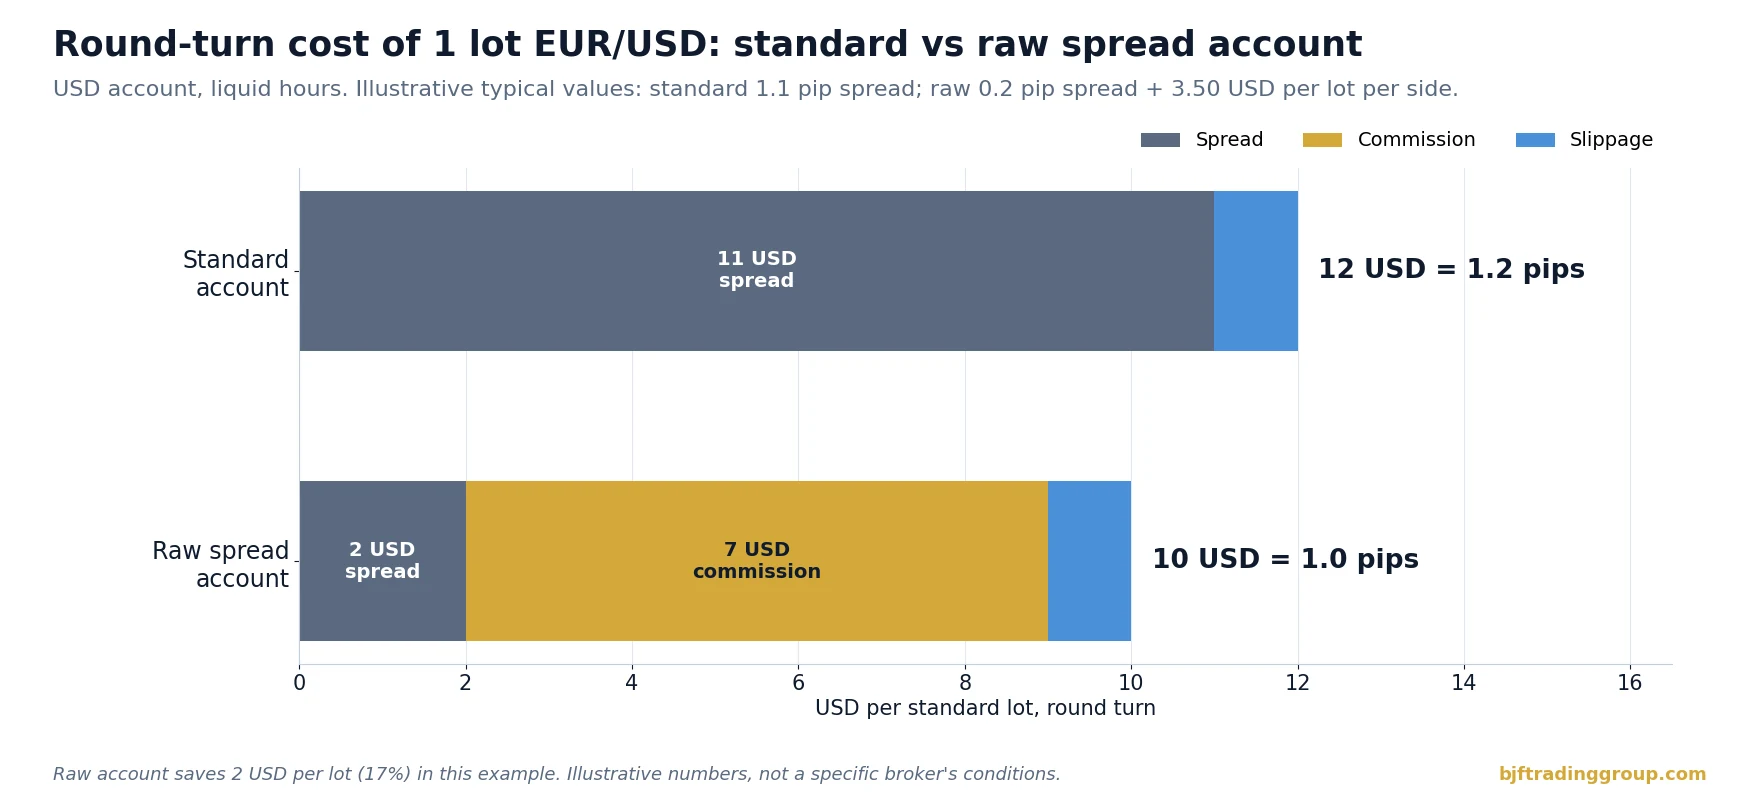
| Pour 1 lot aller-retour (compte en USD) | Compte standard | Compte raw spread |
|---|---|---|
| Spread moyen | 1.1 pip = 11.00 USD | 0.2 pip = 2.00 USD |
| Commission | 0 | 2 x 3.50 = 7.00 USD (0.7 pip) |
| Slippage moyen | 0.1 pip = 1.00 USD | 0.1 pip = 1.00 USD |
| Coût total | 12.00 USD = 1.2 pips | 10.00 USD = 1.0 pip |
| Coût de 400 lots par mois | 4,800 USD | 4,000 USD |
Le compte raw économise 2 USD par lot, soit 17% du coût de trading. Sur un seul trade, ce n’est rien ; sur 400 lots par mois, cela représente 800 USD. L’exemple montre aussi pourquoi comparer « 1.1 pip » avec « 0.2 pip » est trompeur : la comparaison honnête est 1.2 pips contre 1.0 pip, une fois la commission convertie dans la même unité.
Même commission, coût différent en pips
Une commission forfaitaire par lot paraît identique sur chaque paire, mais son coût en pips ne l’est pas, car la valeur d’un pip varie d’une paire à l’autre. Sur un compte en USD, un pip d’une paire cotée en USD (EUR/USD, GBP/USD, AUD/USD) vaut 10 USD par lot. Un pip d’USD/JPY vaut 1,000 JPY, soit seulement environ 6.67 USD à 150.00 ; la même commission de 7 USD coûte donc 1.05 pip. Sur USD/CHF ou EUR/GBP, un pip vaut plus de 10 USD et la commission coûte moins de pips.
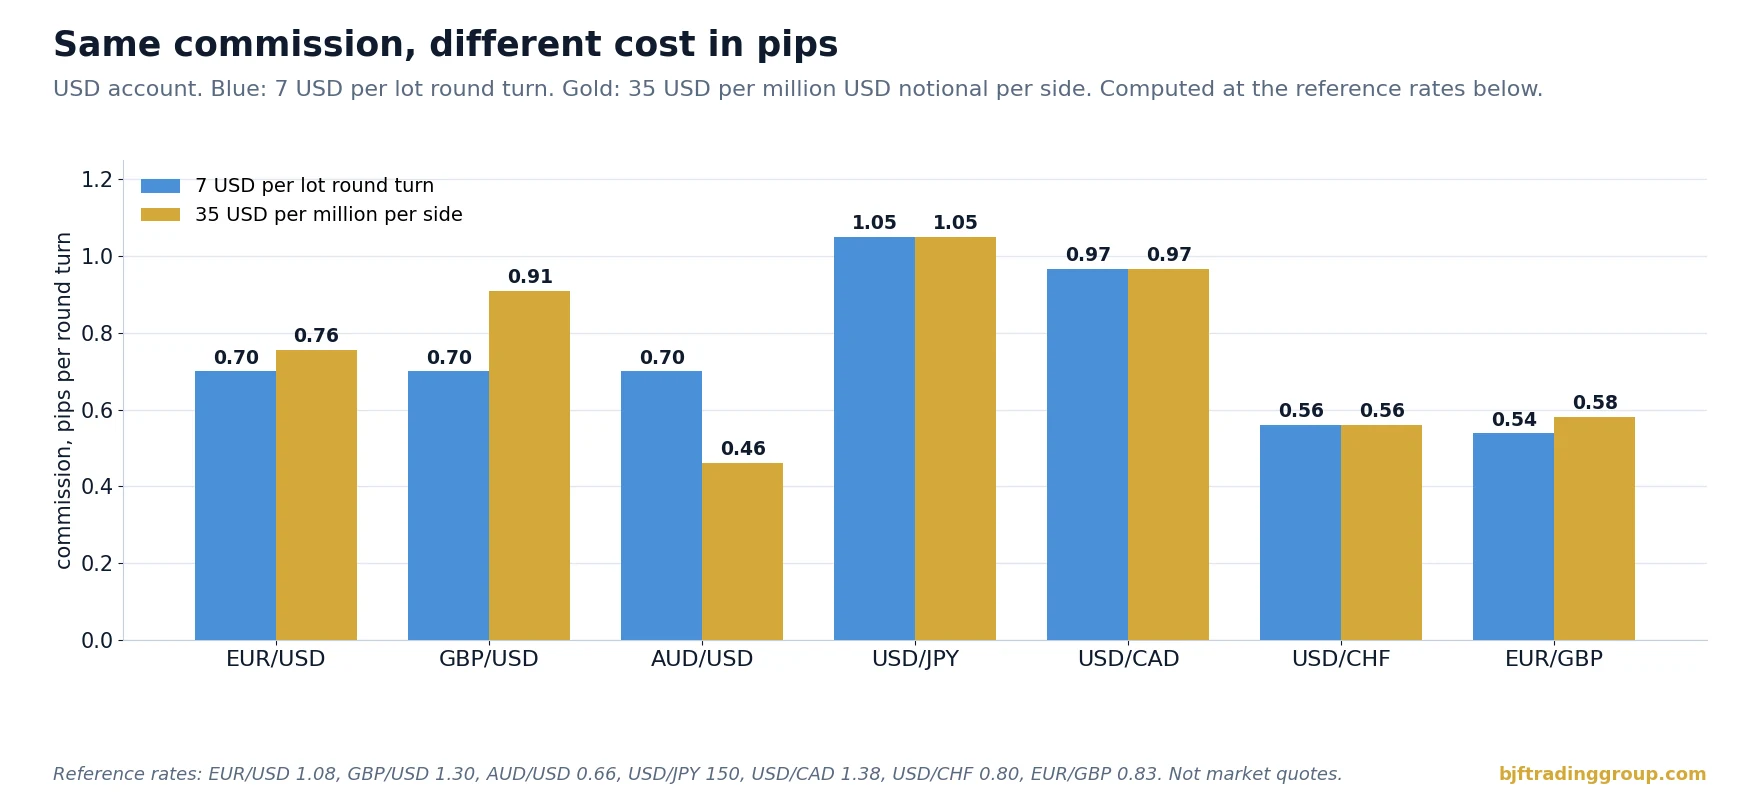
| Paire (taux de référence) | Valeur du pip par lot, USD | 7 USD par lot aller-retour, en pips | 35 USD par million et par côté, en pips |
|---|---|---|---|
| EUR/USD (1.0800) | 10.00 | 0.70 | 0.76 |
| GBP/USD (1.3000) | 10.00 | 0.70 | 0.91 |
| AUD/USD (0.6600) | 10.00 | 0.70 | 0.46 |
| USD/JPY (150.00) | 6.67 | 1.05 | 1.05 |
| USD/CAD (1.3800) | 7.25 | 0.97 | 0.97 |
| USD/CHF (0.8000) | 12.50 | 0.56 | 0.56 |
| EUR/GBP (0.8300, GBP/USD 1.3000) | 13.00 | 0.54 | 0.58 |
Les taux de référence sont des chiffres ronds choisis pour le calcul, et non des cotations de marché. Refaites le calcul avec les taux actuels ; la valeur du pip des paires non cotées en USD change chaque jour.
Deux conclusions pratiques en découlent. Premièrement, un compte raw nettement moins cher sur EUR/USD peut être plus cher sur USD/JPY ou USD/CAD si le spread du compte standard sur ces paires n’est que légèrement plus large. Deuxièmement, la tarification par million favorise les paires à faible notionnel en USD (AUD/USD, NZD/USD) et pénalise celles à notionnel élevé (GBP/USD) et, beaucoup plus fortement, les métaux : à un prix hypothétique de l’or de 4,000 USD, un lot de 100 onces représente 400,000 USD de notionnel, et 35 USD par million et par côté deviennent 28 USD par aller-retour. Comparez toujours par instrument, jamais par compte.
La règle du seuil de rentabilité : quand le raw bat le standard
Comme le slippage et le swap sont généralement similaires sur les deux types de comptes, la comparaison se réduit à une inégalité par instrument :
Le membre de gauche est la marge supplémentaire du courtier sur le compte standard ; celui de droite est ce que vous payez à la place sur le compte raw. Dans l’exemple EUR/USD, la marge est de 1.1 – 0.2 = 0.9 pip et la commission de 0.7 pip, le compte raw l’emporte donc de 0.2 pip par aller-retour. Si le compte standard affichait en moyenne 0.8 pip sur la même paire, les deux coûteraient presque exactement la même chose.
La règle explique aussi les comptes dits « zéro spread » avec une commission plus élevée. Si le spread est réellement nul en moyenne mais que la commission est de 10 USD par aller-retour, le coût est de 1.0 pip sur EUR/USD, soit plus qu’un compte raw à 0.2 pip plus 0.7 pip. Un spread d’apparence moins chère peut toujours être compensé par une commission plus élevée, et inversement ; seul le total compte.
Le coût en proportion de votre avantage, par stratégie
Que 0.2 pip par aller-retour compte ou non dépend de ce que chaque trade rapporte avant coûts. La bonne façon d’envisager les coûts de trading est de les exprimer en proportion du profit brut moyen par trade.
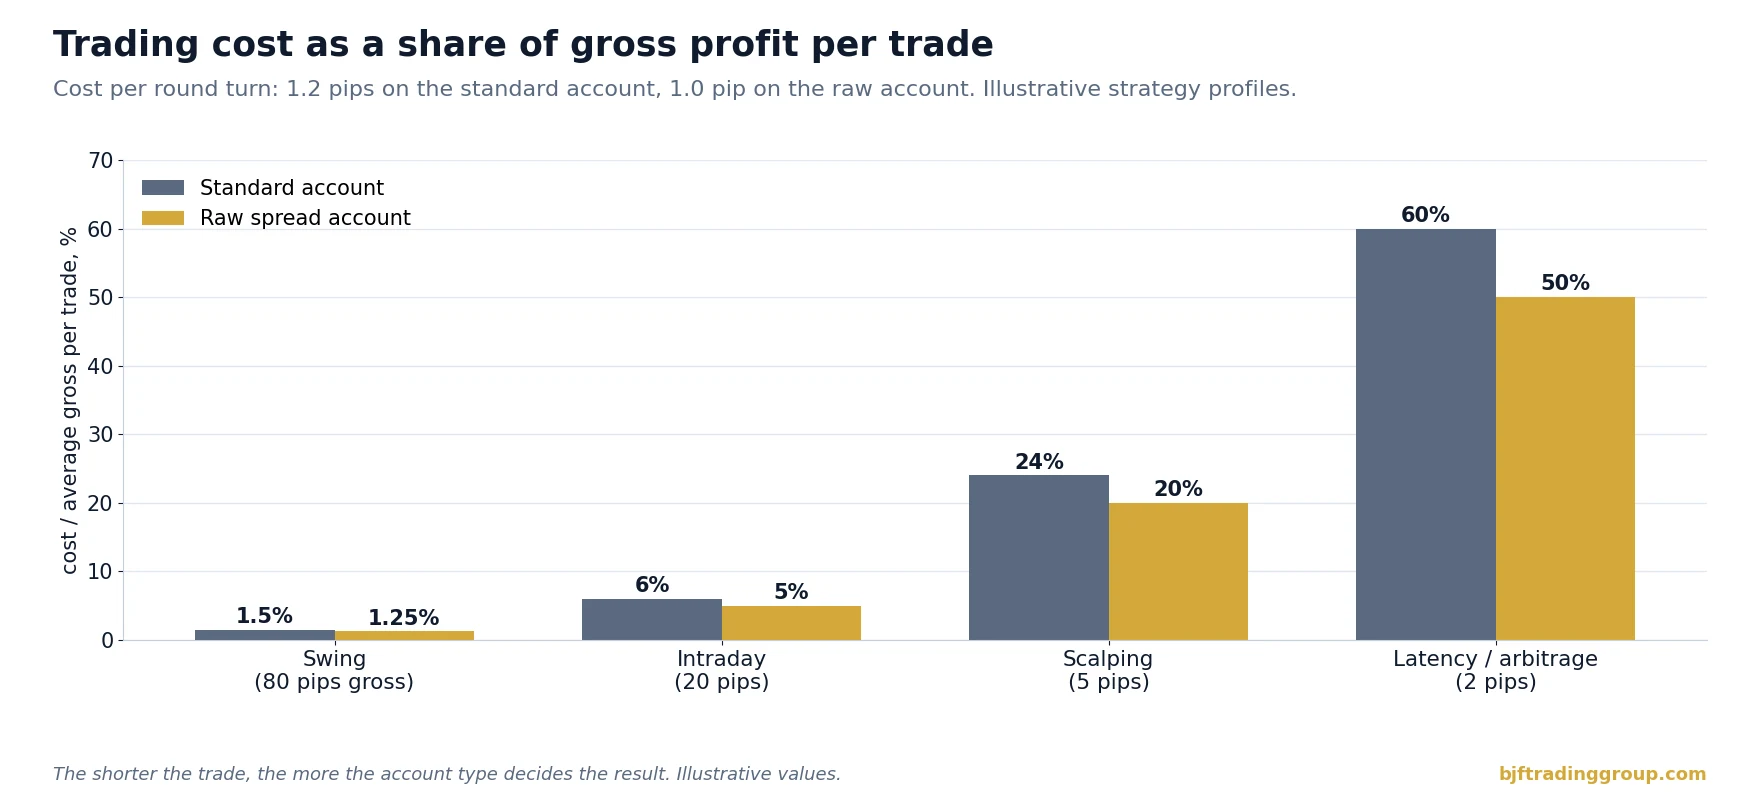
| Profil de stratégie (illustratif) | Résultat brut moyen par trade | Part du coût, standard (1.2 pips) | Part du coût, raw (1.0 pip) | Le type de compte compte-t-il ? |
|---|---|---|---|---|
| Swing trading | 80 pips | 1.5% | 1.25% | À peine ; le swap compte davantage |
| Tendance intraday | 20 pips | 6.0% | 5.0% | Un peu |
| Scalping | 5 pips | 24% | 20% | Oui |
| Latence / arbitrage | 2 pips | 60% | 50% | Décisif |
Pour un swing trader, 0.2 pip est du bruit. Pour une stratégie avec un avantage brut de 2 pips, c’est un dixième de tout ce que la stratégie gagne, et une stratégie qui coûte 1.2 pips sur un compte et 1.0 sur un autre peut n’être rentable que sur le second. C’est pourquoi les traders algorithmiques qui travaillent sur des durées de détention courtes calculent les coûts par instrument et par session, et pourquoi le même algorithme peut afficher des résultats très différents selon les courtiers.
Spread affiché ou spread effectif
Le spread affiché est la différence entre le bid et l’ask à l’écran. Le spread effectif est ce que vous avez réellement payé : deux fois la distance entre votre prix d’exécution et le prix médian au moment où vous avez envoyé l’ordre. Si vos ordres sont souvent exécutés à un prix moins favorable que la cotation (slippage négatif) ou si le courtier rejette et recote à des prix moins favorables, le spread effectif est plus large que le spread affiché, quel que soit le type de compte.
Cela compte pour la comparaison des comptes de deux façons. Premièrement, chez certains courtiers, les comptes standard et raw sont routés ou exécutés différemment, de sorte que le slippage peut différer entre eux ; un compte au spread moins cher mais aux exécutions moins bonnes peut finir par coûter plus cher. Deuxièmement, les spreads ne sont pas stables au cours de la journée. Les deux types de comptes s’élargissent au rollover quotidien, autour des grandes annonces économiques et pendant les heures peu liquides, comme l’explique notre guide sur pourquoi les spreads forex s’élargissent. Sur un compte raw, la commission reste identique pendant que le spread s’élargit, si bien que son avantage se maintient en pips mais diminue en pourcentage ; sur un compte standard, la marge s’élargit parfois en même temps que le spread du marché.
| Mesure | Comment l’obtenir | Ce qu’elle vous apprend |
|---|---|---|
| Spread affiché moyen par heure | Enregistrer les ticks bid/ask et calculer la moyenne par heure | Le spread réel pour les heures où vous tradez |
| Slippage moyen par ordre | Prix d’exécution moins prix attendu, avec signe | Qualité d’exécution, indépendamment du spread |
| Spread effectif | Exécution par rapport au prix médian au moment de l’ordre | Coût de prix total par trade, le meilleur indicateur unique |
| Commission par lot, comptabilisée | D’après le relevé de compte, pas le site web | Ce qui a réellement été facturé, conversion de devises comprise |
Une comparaison de courtiers réalisée avec ces quatre chiffres est bien plus fiable qu’une comparaison fondée sur les pages de comptes. Notre guide sur la qualité d’exécution des courtiers explique comment mesurer systématiquement les exécutions et les rejets.
Coûts cachés dans les conditions de compte
- Commission dans une autre devise. Sur un compte en EUR ou en GBP, une commission exprimée en USD est convertie au taux du courtier, parfois avec une marge de conversion. Vérifiez le montant comptabilisé dans vos relevés.
- Aller-retour facturé à l’ouverture. De nombreuses plateformes comptabilisent la totalité de la commission aller-retour à l’ouverture de la position. Votre trade ouvert démarre alors avec une perte visible égale à la commission ; il s’agit d’une écriture comptable, pas de frais supplémentaires, mais cela affecte les règles de risque fondées sur l’equity.
- Montant minimum par ordre. Certains courtiers appliquent une commission minimum par ticket. Pour de très petits ordres (micro-lots), le coût effectif par lot peut alors être plusieurs fois supérieur au tarif publié.
- Exécutions partielles. Si un ordre est exécuté en plusieurs parties, la commission est normalement facturée sur le volume exécuté, mais un minimum par ticket peut s’appliquer à chaque partie.
- Swaps différents selon le type de compte. Un courtier peut appliquer des taux de swap différents sur ses comptes raw et standard. Pour les positions conservées la nuit, cela peut dépasser l’économie réalisée sur le spread ; consultez notre guide du swap et du rollover pour savoir comment les swaps sont calculés.
- Paliers de volume et rebates. La commission baisse souvent avec le volume mensuel. Cela récompense la concentration du volume sur un seul compte plutôt que sa répartition entre plusieurs courtiers.
- Métaux, indices et CFD crypto. Les règles de commission des instruments hors forex sont souvent différentes (par contrat, par notionnel, ou sans commission avec un spread plus large, même sur les comptes raw). Comparez-les séparément.
- Différences de dépôt minimum et d’effet de levier. Les comptes raw exigent parfois un dépôt plus important ou proposent un effet de levier différent. Ce n’est pas un coût de trading, mais cela détermine le compte que vous pouvez réellement utiliser.
Que doivent choisir les traders algorithmiques et les arbitragistes
Pour les stratégies automatisées à court terme, un compte avec commission est généralement le meilleur point de départ, et pas seulement parce qu’il est souvent moins cher. Une commission fixe est prévisible : elle est identique sur chaque trade et peut être modélisée exactement dans un backtest, alors qu’une marge cachée dans un spread variable change selon l’heure, la paire et la politique tarifaire du courtier. Cette prévisibilité facilite le réglage correct des seuils, comme l’écart de prix minimum dont un système d’arbitrage a besoin avant de trader.
Les stratégies d’arbitrage présentent une particularité supplémentaire : elles tradent généralement deux jambes. Dans un arbitrage de couverture ou lock entre deux courtiers, les deux positions paient leur coût aller-retour complet, de sorte que le coût total par opportunité est la somme des deux comptes. Dans l’arbitrage de latence, où un flux de prix rapide est comparé à la cotation plus lente d’un courtier, un seul compte trade, mais l’avantage brut typique par trade est si faible que quelques dixièmes de pip de coûts décident si la stratégie fonctionne ou non.
| Configuration (illustrative, EUR/USD) | Jambes supportant des coûts | Coût total, deux comptes standard (1.2 pips chacun) | Coût total, deux comptes raw (1.0 pip chacun) |
|---|---|---|---|
| Arbitrage de latence, un courtier | 1 | 1.2 pips | 1.0 pip |
| Arbitrage de couverture / lock, deux courtiers | 2 | 2.4 pips | 2.0 pips |
| Trade triangulaire sur trois paires, un courtier | 3 | environ 3.6 pips | environ 3.0 pips |
En pratique, le type de compte n’est qu’un levier de coût parmi d’autres. Pour les stratégies d’arbitrage et de latence, la qualité d’exécution, la latence vers le serveur du courtier et la réaction du courtier face à la stratégie comptent autant que la commission. Avant de choisir, lisez notre présentation des courtiers adaptés à l’arbitrage forex, qui couvre les modèles d’exécution et ce qu’il faut examiner au-delà de la grille tarifaire.
Étape par étape : calculer votre vrai coût par lot
Pour voir à quelle fréquence les écarts de prix entre un flux rapide et les cotations des courtiers dépassent votre coût complet par aller-retour, vous pouvez les observer en temps réel avec le scanner d’arbitrage forex gratuit. Il affiche les écarts de prix bruts ; c’est votre modèle de coûts qui vous indique lesquels sont exploitables.
Risques et limites
- Chiffres illustratifs. Les spreads, commissions et taux présentés dans cet article sont des valeurs rondes typiques choisies pour illustrer la méthode, et non des offres d’un courtier précis. Utilisez les conditions réelles de votre courtier.
- Les moyennes masquent les extrêmes. Un coût moyen faible ne vous protège pas des spreads larges au rollover ou pendant les annonces ; votre stratégie a besoin de ses propres filtres pour ces moments.
- Les coûts ne sont pas la seule différence. Le modèle d’exécution, la qualité des exécutions, les rejets et la politique du courtier envers les stratégies à court terme peuvent compter davantage que 0.2 pip de coût.
- Les conditions changent. Les courtiers révisent les spreads, les commissions et les swaps. Une comparaison valable le trimestre dernier peut être fausse aujourd’hui.
- Des coûts plus bas ne créent pas d’avantage. Un compte moins cher améliore une stratégie qui a déjà un résultat brut positif ; il ne peut pas transformer une stratégie perdante en stratégie gagnante.
- Réglementation et disponibilité. Les types de comptes, l’effet de levier et les conditions varient selon le pays et le régulateur. Ne tradez qu’avec des courtiers et des produits légaux et accessibles pour vous.
Mettez votre modèle de coûts en pratique
BJF Trading Group développe des logiciels d’arbitrage et de trading à haute fréquence pour les marchés forex et crypto. SharpTrader exécute des stratégies d’arbitrage de latence et d’arbitrage lock sur les marchés forex et crypto, et ses seuils peuvent être réglés pour correspondre à la structure de coûts réelle de chaque compte. Commencez par mesurer les écarts de prix réels avec le scanner gratuit, puis comparez-les à votre coût par lot.
Plateforme d’arbitrage SharpTraderScanner d’arbitrage forex gratuit
Scanner d’arbitrage gratuit + mini-cours par e-mail
Recevez le lien du scanner gratuit et quelques e-mails courts et pratiques de Boris : ce que signifie vraiment un écart de prix après les coûts, comment tester une stratégie avant de risquer de l’argent réel et quels outils conviennent à votre marché. Sans promesses exagérées. Les e-mails sont rédigés en anglais.
Questions fréquentes
Un compte raw spread est-il toujours moins cher qu’un compte standard ?
Non. Un compte raw n’est moins cher que lorsque le spread supplémentaire du compte standard est supérieur à la commission exprimée en pips. Sur les paires majeures, c’est généralement vrai à quelques dixièmes de pip près, mais sur certaines paires, comme USD/JPY, ou avec des commissions par million élevées sur les métaux, le compte standard peut coûter autant ou moins.
Comment convertir une commission forex en pips ?
Prenez la commission aller-retour par lot dans la devise de votre compte (doublez-la si elle est exprimée par côté) et divisez-la par la valeur du pip d’un lot de cette paire dans la même devise. Sur un compte en USD, 7 USD par aller-retour sur EUR/USD, où un pip vaut 10 USD, équivalent à 0.7 pip.
Que signifie 3.50 par lot et par côté ?
Cela signifie que 3.50 sont facturés à l’ouverture de la position et 3.50 de plus à sa clôture, de sorte qu’un trade complet d’un lot standard coûte 7.00 de commission. De nombreuses plateformes comptabilisent la totalité des 7.00 à l’ouverture du trade.
Quelle est la différence entre une commission par lot et une commission par million ?
Une commission par lot est le même montant pour chaque lot, quel que soit le prix. Une commission par million est un taux appliqué à la valeur traitée en USD ; elle coûte donc plus cher sur les paires et instruments à forte valeur notionnelle, comme GBP/USD ou l’or, et moins cher sur les paires à faible valeur notionnelle, comme AUD/USD.
Quel type de compte est le meilleur pour le scalping et le trading algorithmique ?
En général un compte raw spread avec commission, parce que les stratégies à court terme ne gagnent que quelques pips par trade, si bien que quelques dixièmes de pip de coût représentent une part importante du résultat, et parce qu’une commission fixe est plus facile à modéliser dans les backtests qu’une marge variable. Confirmez-le avec vos propres mesures de spread et de slippage.
Pourquoi mes résultats réels diffèrent-ils sur deux comptes avec la même stratégie ?
Principalement à cause de différences de coûts mesurables : spread moyen pendant vos heures de trading, commission convertie en pips, slippage et swap. Les différences d’exécution, comme les rejets ou les exécutions retardées, jouent également un rôle. Mesurez chaque composante séparément pour en trouver la cause.
Le type de compte influe-t-il sur les coûts de swap et de rollover ?
C’est possible. Certains courtiers appliquent des taux de swap différents à leurs comptes raw et standard, et les deux types de comptes connaissent généralement des spreads plus larges au rollover quotidien. Pour les positions conservées la nuit, comparez les swaps des deux comptes ainsi que le spread et la commission.
