Pourquoi les spreads forex s’élargissent : rollover, annonces, liquidité réduite et gestion par les algorithmes octobre 26, 2026 – Posted in: Arbitrage Software, Forex trading
Pourquoi les spreads forex s’élargissent : rollover, annonces et liquidité réduite
Un spread EURUSD de 0.2 pip peut passer à 3 pips à 17:00 heure de New York, et à 10 pips dans la première seconde suivant une publication économique majeure. Rien n’est cassé lorsque cela arrive : c’est ainsi que fonctionne le marché interbancaire. Ce guide explique pourquoi les spreads s’élargissent, à quels moments, ce que cela coûte concrètement à différentes stratégies, comment mesurer le profil de spread de votre propre courtier et comment les algorithmes de trading s’en protègent.
- Qu’est-ce que l’élargissement du spread (en chiffres)
- D’où vient le spread
- Rollover : pourquoi les spreads s’élargissent à 17:00 New York
- Annonces économiques : le spread avant, pendant et après
- Sessions creuses, jours fériés et ouverture du week-end
- Chocs imprévus
- Causes liées au courtier
- Ce que l’élargissement coûte aux différentes stratégies
- Effets cachés : stops, ordres en attente et marge
- Comment mesurer le profil de spread de votre courtier
- Comment les algorithmes gèrent l’élargissement du spread
- L’élargissement du spread en arbitrage de latence
- Erreurs fréquentes
- Questions fréquentes
Qu’est-ce que l’élargissement du spread (en chiffres)
Réponse courte : le spread est l’écart entre le bid (le prix auquel vous pouvez vendre) et l’ask (le prix auquel vous pouvez acheter). L’élargissement du spread est une augmentation temporaire de cet écart, généralement parce que moins de fournisseurs de liquidité cotent, ou parce qu’ils cotent avec plus de prudence. Les trois moments classiques sont le rollover quotidien vers 17:00 heure de New York, les publications économiques programmées et les périodes de faible activité comme les jours fériés et l’ouverture du dimanche.
Prenons un compte à spread brut sur EURUSD. Pendant le chevauchement des sessions de Londres et de New York, la cotation est typiquement de 1.08500 / 1.08502 : un spread de 0.2 pip. Au rollover quotidien, le même courtier peut afficher 1.08490 / 1.08520 : 3.0 pips. Dans la première seconde suivant les chiffres de l’emploi américain (non-farm payrolls), il peut brièvement afficher 1.08460 / 1.08560 : 10 pips. Dans le cas du rollover, le prix médian n’a presque pas bougé ; le marché est simplement devenu plus cher à traverser.
Pour un lot standard (100 000 unités), un pip sur EURUSD vaut environ $10. Traverser le spread une fois coûte $2 à 0.2 pip, $30 à 3 pips et $100 à 10 pips. Une stratégie qui ouvre et ferme des positions au mauvais moment paie cette différence à chaque fois, et aucun graphique construit à partir des prix bid ne la montrera.
Fourchettes indicatives relevées dans des conditions ECN/STP typiques. Chaque courtier, type de compte et instrument a son propre profil ; mesurez le vôtre comme indiqué ci-dessous.
D’où vient le spread
Le forex n’a pas de bourse centrale. Selon la BIS Triennial Survey, le marché a échangé environ $9.6 trillion par jour en avril 2025, mais ce volume est réparti entre banques, teneurs de marché non bancaires, ECN et courtiers. Un courtier, qu’il serve des particuliers ou des professionnels, agrège généralement les cotations de plusieurs fournisseurs de liquidité (LP). Votre bid est le meilleur bid parmi eux, votre ask est le meilleur ask, et le courtier peut ajouter une marge par-dessus.
Cela donne une règle simple : le spread que vous voyez dépend du nombre de LP qui cotent, de la taille qu’ils affichent en haut du carnet et du risque qu’ils veulent prendre à cet instant. Tout ce qui réduit le nombre de cotations actives ou rend les LP plus prudents élargit le spread. Trois groupes de raisons produisent cet effet :
- Moins de participants : la fin de la journée new-yorkaise, les jours fériés, l’ouverture du week-end, les heures entre la clôture américaine et l’ouverture de Tokyo.
- Incertitude accrue : une publication programmée dans quelques secondes, une décision de banque centrale, une nouvelle inattendue.
- Raisons techniques et commerciales : maintenance des systèmes des LP en fin de journée, marges du courtier, groupes de spread plus larges pour certains clients, instruments ayant peu de liquidité naturelle.
Rollover : pourquoi les spreads s’élargissent à 17:00 New York
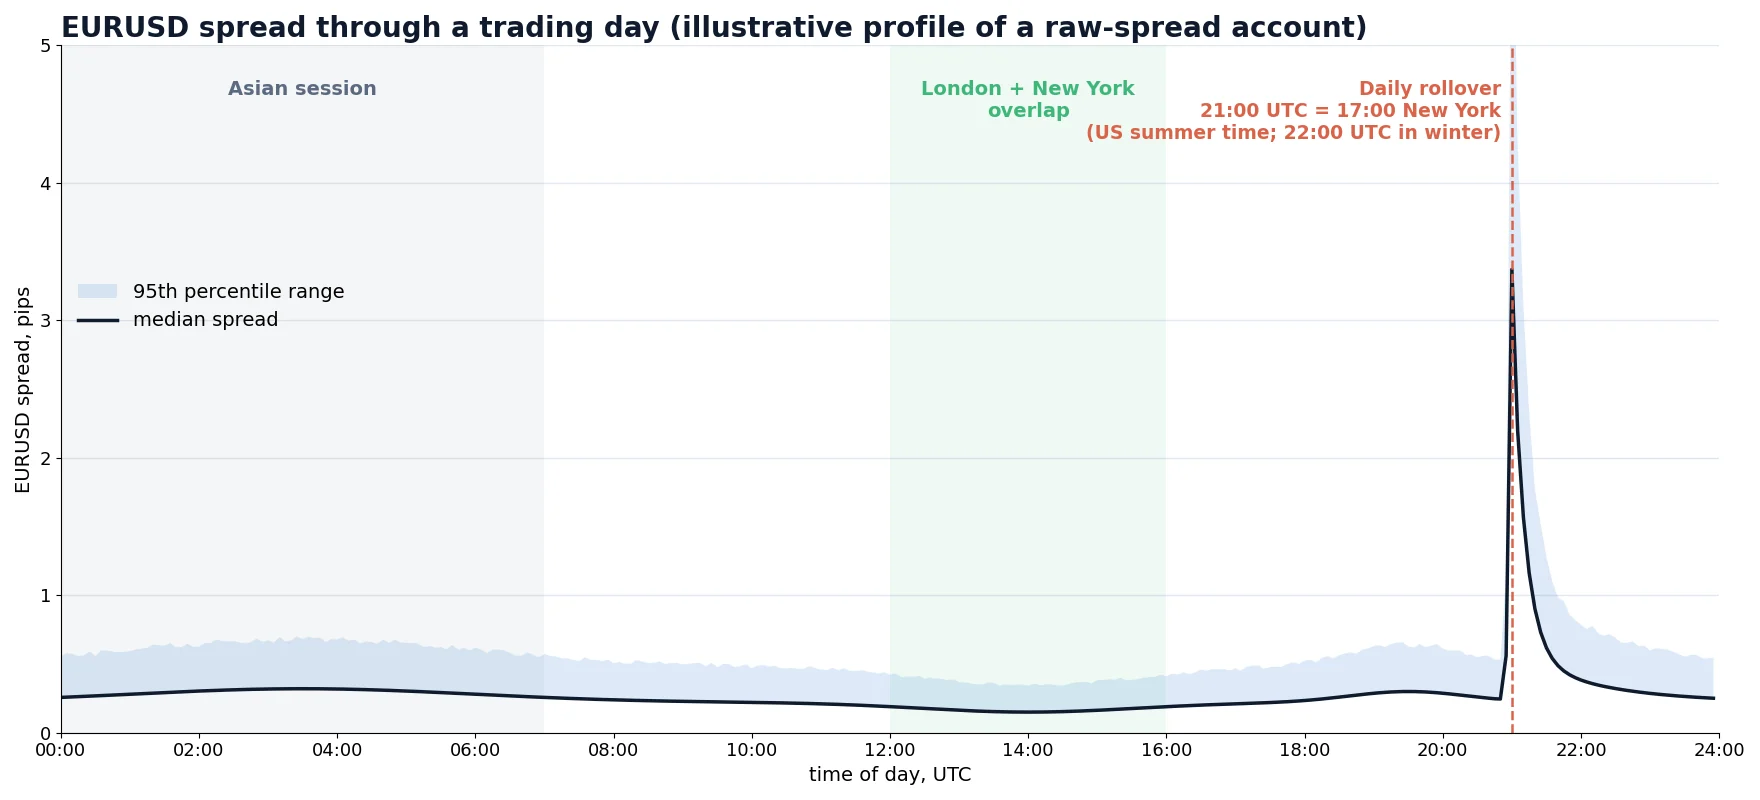
La journée de trading forex se termine à 17:00 heure de New York. Cela correspond à 21:00 UTC lorsque les États-Unis sont à l’heure d’été et à 22:00 UTC en hiver. À ce moment, la date de valeur des positions au comptant avance d’un jour ouvré, les positions ouvertes reçoivent ou paient le swap overnight, et de nombreux systèmes basculent sur une nouvelle journée de trading.
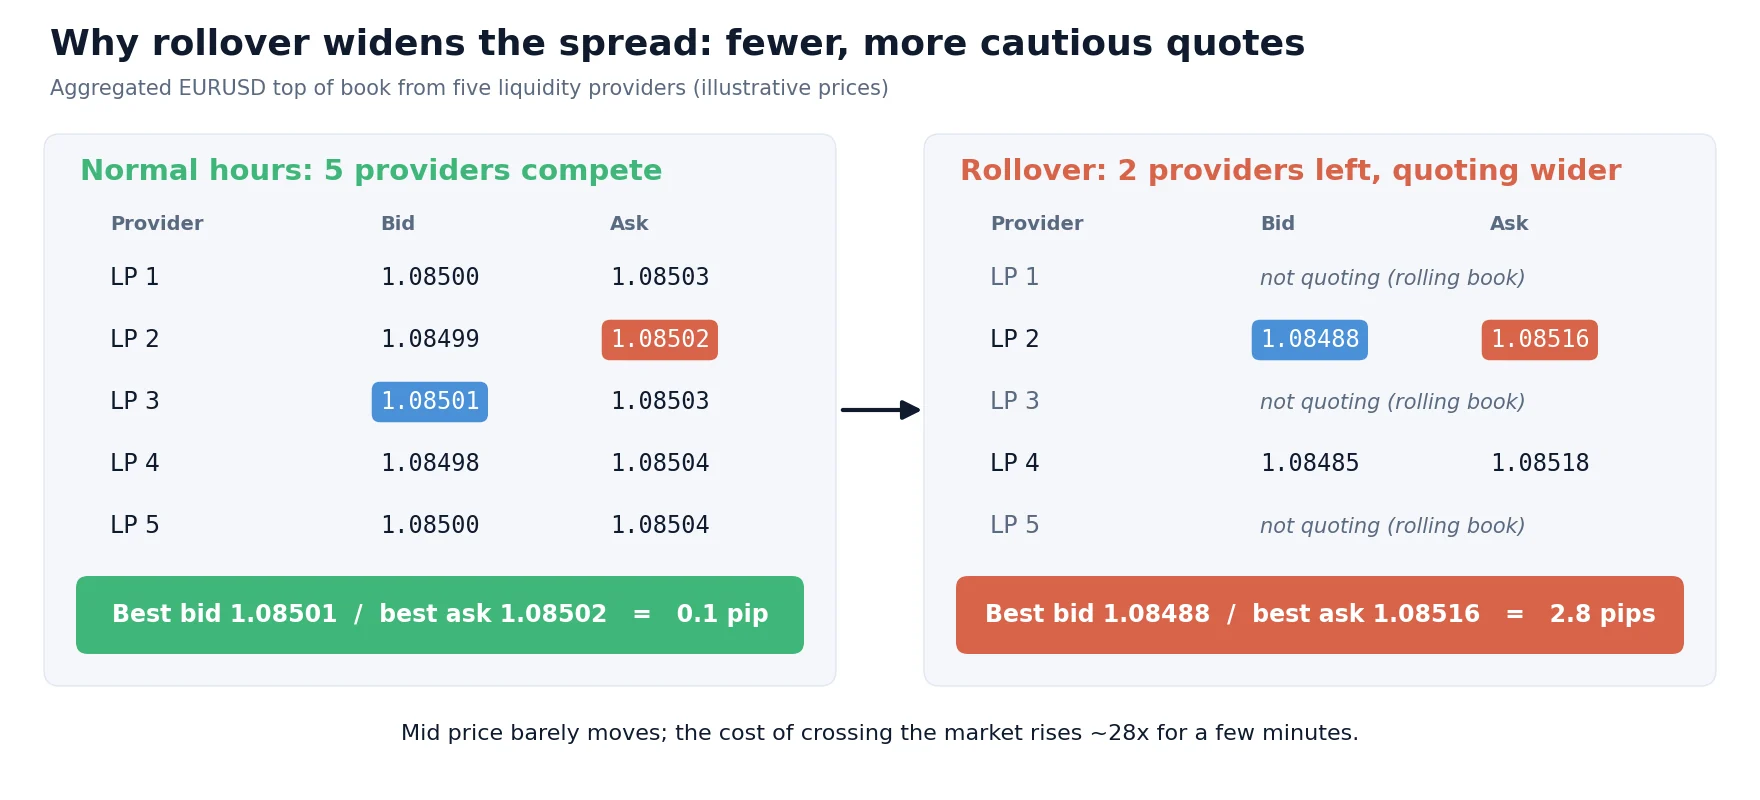
Plusieurs choses se produisent en même temps, et chacune retire de la liquidité du marché :
- Les LP reportent leurs livres. Les banques et les teneurs de marché déplacent leurs positions vers la date de valeur suivante et recalculent leur risque. Beaucoup cessent de diffuser leurs prix ou ne diffusent que de petites tailles pendant quelques minutes.
- Les systèmes redémarrent. Certains LP et ECN ont une courte pause de maintenance autour de la fin de journée. Certains courtiers suspendent aussi le trading pendant quelques minutes.
- Le flux naturel a disparu. Les entreprises et les fonds américains ont terminé leur journée, Tokyo n’a pas commencé et Sydney vient tout juste d’ouvrir. Les véritables échanges dans les deux sens sont à leur minimum quotidien.
- Les LP restants se protègent. Avec moins de concurrents et personne pour compenser le risque, ils cotent plus large. Le haut du carnet agrégé est formé de cotations moins nombreuses et plus prudentes.
Sur les paires majeures, l’élargissement dure généralement de quelques minutes à environ 30 minutes, avec un pic dans les premières minutes après 17:00. Sur les croisées, les exotiques et les métaux, il est plus important et dure plus longtemps, souvent jusqu’à l’arrivée de la liquidité de Tokyo. Le mercredi, le triple swap est prélevé au même moment (pour couvrir les dates de valeur du week-end), ce qui compte pour les stratégies qui conservent des positions la nuit ; consultez notre guide de l’arbitrage de swap pour savoir comment les swaps sont calculés.
Annonces économiques : le spread avant, pendant et après
Les publications programmées comme les non-farm payrolls américains, le CPI, les décisions de taux des banques centrales et les conférences de presse créent un schéma de spread très spécifique. Le spread commence généralement à s’élargir 10 à 60 secondes avant la publication, car les LP retirent leurs cotations ou réduisent leur taille : personne ne veut être le dernier prix affiché à l’écran au moment où le chiffre tombe. Dans la première seconde après la publication, le spread atteint son maximum et les cotations peuvent sauter de plusieurs pips d’un coup. Ensuite, à mesure que les LP prennent connaissance du chiffre et que la direction se stabilise, ils reviennent et le spread se normalise, généralement en 1 à 5 minutes sur les paires majeures.
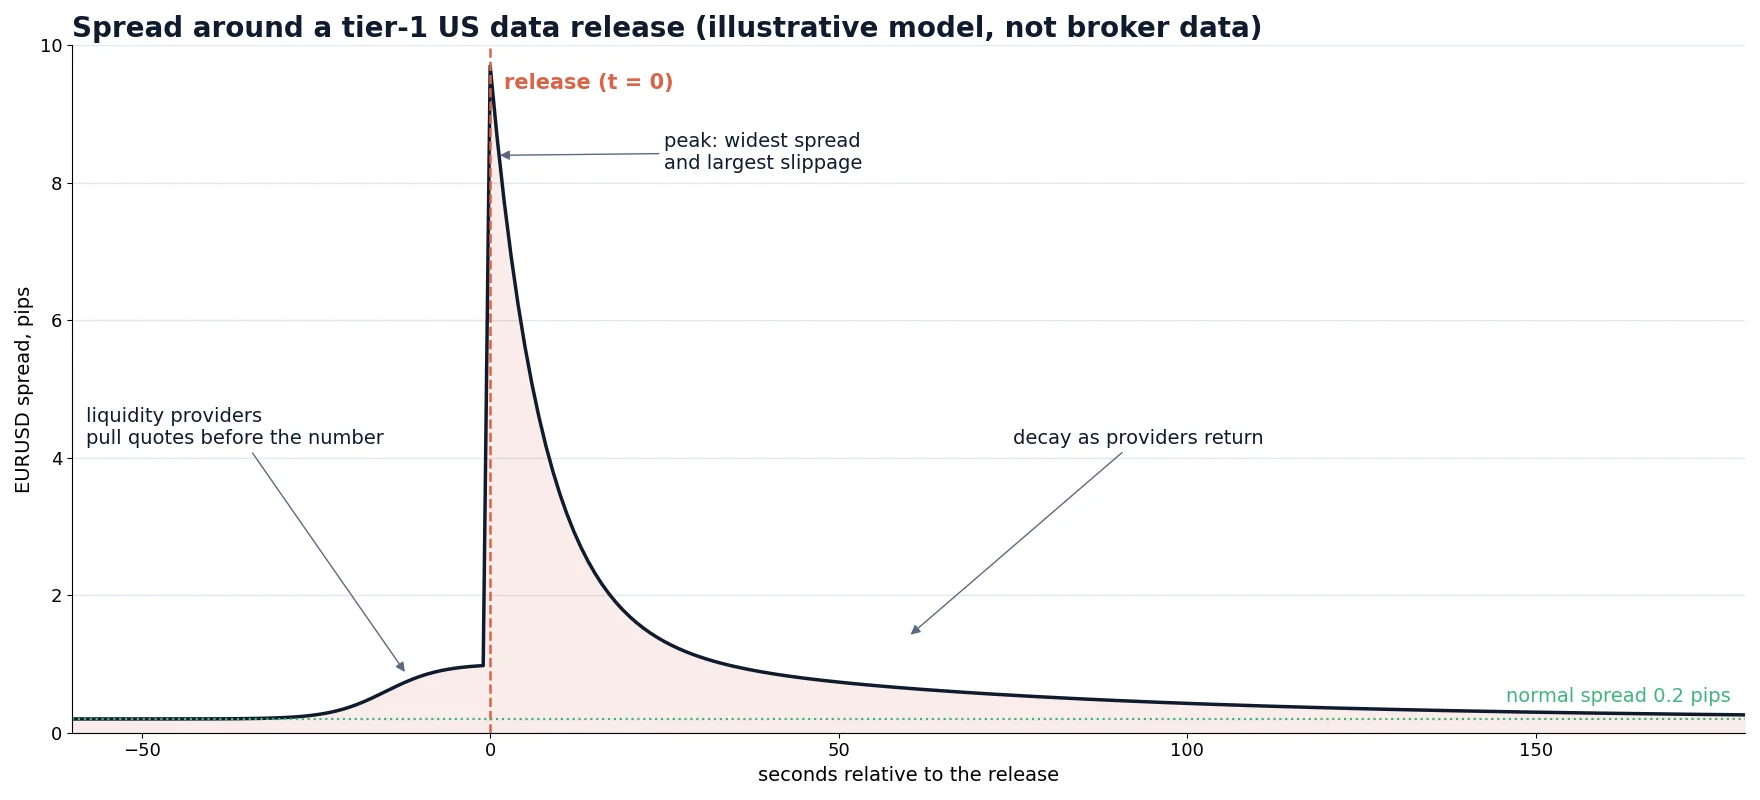
Il en découle deux conséquences pratiques. Premièrement, un ordre au marché envoyé au moment de la publication paie à la fois le spread le plus large et le slippage le plus important ; notre guide du slippage forex montre comment ces deux coûts s’additionnent. Deuxièmement, le mouvement qui suit la publication est souvent réel, et certaines stratégies sont conçues pour le trader. Si ce côté du marché vous intéresse, découvrez comment fonctionne le trading sur annonces économiques et pourquoi la vitesse y est déterminante.
| Événement | Début typique de l’élargissement | Pic | Retour à la normale (majeures) | Les plus touchés |
|---|---|---|---|---|
| Non-farm payrolls américains, CPI | 10–60 s avant | 0–2 s après | 1–5 min | Paires en USD, or, indices américains |
| Décision de taux d’une banque centrale | 30–120 s avant | Décision et conférence de presse | Plusieurs minutes, se répète pendant les questions-réponses | La devise de cette banque |
| Rollover quotidien | 1–5 min avant 17:00 NY | Premières minutes après 17:00 NY | 5–30 min | Croisées, exotiques, métaux |
| Ouverture du dimanche | Ouverture du marché | Premières minutes | Souvent jusqu’à l’ouverture de Tokyo | Toutes les paires, surtout après des nouvelles du week-end |
Horaires indicatifs observés dans des conditions ECN/STP typiques. Utilisez-les comme point de départ et vérifiez-les sur vos propres données.
Sessions creuses, jours fériés et ouverture du week-end
En dehors des grands événements, les spreads suivent la liquidité des sessions de trading. Ils sont les plus serrés pendant le chevauchement de Londres et de New York (environ 12:00–16:00 UTC), serrés pendant la matinée londonienne, un peu plus larges pendant la session asiatique pour les paires en EUR et GBP, et les plus larges en fin d’après-midi new-yorkais et autour du rollover.
Les jours fériés ont le même effet sur une journée entière : Noël et le Nouvel An, Thanksgiving aux États-Unis et le vendredi qui suit, les bank holidays au Royaume-Uni, la Golden Week au Japon. Ces jours-là, de nombreux desks sont fermés, certains LP cotent avec une taille réduite et les spreads restent plus larges que d’habitude, même à des heures normalement liquides.
L’ouverture du week-end mérite une mention à part. Lorsque le marché ouvre le dimanche soir (vers 17:00 heure de New York), seuls quelques participants sont actifs et les nouvelles du week-end doivent être intégrées d’un coup dans les prix. Les cours peuvent ouvrir loin de la clôture du vendredi (un gap) et les spreads sur les paires majeures peuvent rester plusieurs fois plus larges que la normale pendant la première heure. Les ordres en attente situés dans le gap sont exécutés au premier prix disponible, et non à leur prix d’ordre.
Chocs imprévus
Les événements programmés peuvent être anticipés. Les chocs, non. Lorsque la Banque nationale suisse a supprimé le plancher EURCHF le 15 janvier 2015, la liquidité sur les paires en CHF a disparu pendant plusieurs minutes et les spreads cotés n’avaient plus aucun sens. Le 3 janvier 2019, pendant les premières heures asiatiques peu liquides d’une période de fêtes, les paires en JPY ont chuté de plusieurs centaines de pips en quelques minutes lors d’un « flash crash » avant de se reprendre. Dans les deux cas, le spread n’était plus le coût d’une transaction ; c’était le signe qu’il n’existait plus de marché à un prix raisonnable.
Aucun filtre ne rend une stratégie immunisée contre cela. Ce qui aide : une taille de position capable de survivre à un gap, ne pas conserver de grosses positions pendant les heures les plus creuses sans raison, et un logiciel qui cesse d’envoyer des ordres lorsque les cotations deviennent anormales au lieu de les poursuivre.
Causes liées au courtier
Tout élargissement ne vient pas du marché interbancaire. Quelques raisons typiques liées au courtier :
- Marges. Un compte standard peut ajouter une marge fixe ou en pourcentage au spread brut. Une marge en pourcentage s’élargit en même temps que le spread brut.
- Comptes à spread fixe. Ils affichent un spread constant en conditions normales, mais les conditions générales permettent généralement au courtier de l’élargir ou de recoter en « conditions de marché anormales », ce qui désigne souvent précisément le rollover et les annonces.
- Groupes de spread. Certains courtiers affectent leurs clients à des groupes ayant des profils de spread différents. Deux comptes chez le même courtier peuvent voir des spreads différents à la même seconde.
- Peu de LP. Un courtier connecté à un ou deux fournisseurs a moins de concurrence en haut du carnet, si bien que le retrait de n’importe quel fournisseur élargit davantage le spread.
Si votre spread est régulièrement plus large que chez d’autres courtiers au même moment, ou s’il ne s’élargit que sur votre compte, il s’agit d’une question d’exécution plutôt que de marché. Notre page sur la transparence d’exécution des courtiers explique comment le vérifier avec vos propres données, et le guide de sélection des courtiers indique ce qu’il faut examiner avant d’ouvrir un compte.
Ce que l’élargissement coûte aux différentes stratégies
Le même spread de 3 pips au rollover a une signification très différente selon ce qu’une stratégie gagne par transaction. Le tableau compare quatre styles sur EURUSD avec un lot standard. Le « coût normal » utilise un spread de 0.2 pip plus une commission aller-retour de $6 (environ 0.6 pip) ; le « coût au rollover » utilise un spread de 3 pips avec la même commission.
| Stratégie | Résultat brut moyen par transaction | Coût en heures normales | Coût au rollover | Part de l’avantage au rollover |
|---|---|---|---|---|
| Swing trading | 60 pips | 0.8 pip (1.3%) | 3.6 pips | 6% |
| Intraday | 15 pips | 0.8 pip (5%) | 3.6 pips | 24% |
| Scalping | 4 pips | 0.8 pip (20%) | 3.6 pips | 90% |
| Arbitrage de latence | 1.2 pip | 0.8 pip (67%) | 3.6 pips | 300% (une perte) |
Exemple calculé. Les résultats réels dépendent du courtier, de l’instrument et du moment exact des entrées et des sorties.
Un swing trader remarque à peine le rollover. Pour un scalpeur, une seule entrée à la mauvaise minute efface presque toute la transaction moyenne. Pour une stratégie d’arbitrage ou à haute fréquence, une transaction ouverte avec un spread large commence par une perte supérieure à la totalité du profit attendu. C’est pourquoi les systèmes court terme sérieux ne considèrent jamais le spread comme une constante.
Effets cachés : stops, ordres en attente et marge
La plupart des graphiques sont tracés à partir des prix bid. Les ordres sont déclenchés par le côté de la cotation contre lequel ils s’exécutent : les ordres d’achat par l’ask, les ordres de vente par le bid. Lorsque le spread s’élargit, l’ask s’éloigne du bid même si la ligne du graphique ne bouge pas. Cela crée des effets que beaucoup de traders ne découvrent que dans l’historique de leur compte.
Stop loss sur une position vendeuse
Vous êtes vendeur sur EURUSD avec un stop à 1.08600. Le bid est à 1.08560 et le spread est de 0.2 pip, donc l’ask est à 1.08562 : votre stop est à 3.8 pips. Au rollover, le spread s’élargit à 4.5 pips et l’ask passe à 1.08605. Le stop (un ordre d’achat, déclenché par l’ask) est exécuté, alors que le bid sur votre graphique ne s’est jamais approché à moins de 4 pips du stop. L’exécution se fait environ 4.5 pips au-dessus du prix du graphique : environ $45 perdus par lot uniquement à cause du spread.
Ordres en attente
La même logique s’applique aux ordres buy limit, buy stop et take-profit sur les positions vendeuses. Un take-profit sur une position vendeuse peut être « manqué » si l’ask ne l’a pas atteint, même si le bid l’a atteint. Et un buy stop placé près du marché peut être déclenché par un pic de spread et exécuté à un mauvais prix.
Marge et stop-out
Le profit et la perte latents sont généralement calculés sur le côté de clôture de la cotation. Lorsque le spread s’élargit, chaque position ouverte paraît moins bonne pendant quelques minutes. Un compte qui fonctionne près de sa limite de marge peut atteindre un stop-out au rollover, même si le marché lui-même n’a pas évolué contre lui.
Comment mesurer le profil de spread de votre courtier
Les « spreads moyens » publiés sont des moyennes sur toute la journée et en disent peu sur les moments qui font mal. Un profil de spread de votre propre compte nécessite quelques semaines de données et répond aux questions utiles : quelle largeur, quand, pendant combien de temps et par rapport à quoi.
Deux chiffres sont particulièrement utiles. La médiane des heures calmes vous indique ce qui est « normal ». Le 95e percentile des tranches de rollover et d’annonces vous indique à quelle distance doit se trouver un stop de protection et où un filtre de spread doit couper. Si vous voulez une check-list prête à l’emploi pour ce type d’analyse, utilisez notre boîte à outils d’audit de courtier forex.
Comment les algorithmes gèrent l’élargissement du spread
Un bon logiciel de trading traite le spread comme une donnée en temps réel, et non comme une constante. Il existe cinq protections courantes, et les systèmes les plus solides en combinent plusieurs.
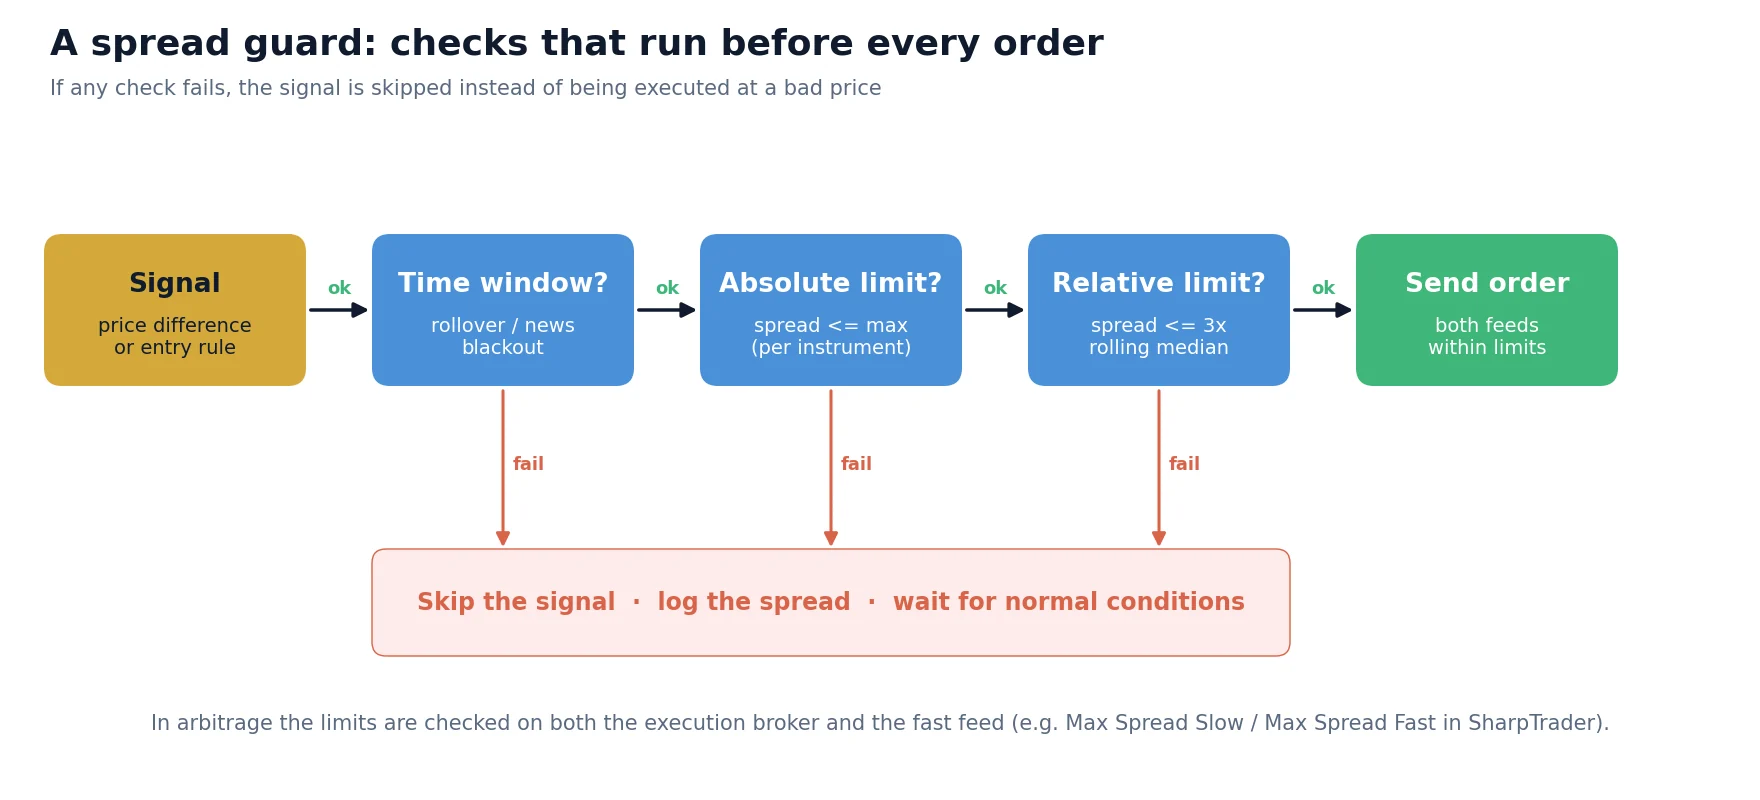
1. Spread maximal absolu
Le filtre le plus simple : aucun nouvel ordre si le spread actuel dépasse une valeur fixe, par exemple 0.8 pip sur EURUSD. Il est facile à comprendre et couvre automatiquement le rollover, les annonces et les heures creuses, quel que soit leur horaire exact. Sa faiblesse est qu’une seule valeur ne convient pas à tous les instruments et à toutes les sessions.
2. Filtre de spread relatif
L’algorithme compare le spread actuel à une médiane glissante des 15–60 dernières minutes et refuse de trader s’il est, par exemple, plus de 2,5 à 3 fois supérieur. Si la médiane est de 0.3 pip, la limite devient 0.9 pip ; si la médiane pendant la session asiatique est de 0.6, la limite devient 1.8. Le filtre s’adapte à la session et à l’instrument sans réglage supplémentaire.
3. Fenêtres horaires
Une interdiction de trading autour du rollover (par exemple 16:55–17:30 heure de New York) et autour des publications programmées (par exemple de 2 minutes avant à 5 minutes après). Les fenêtres horaires captent le risque avant que le spread ne s’élargisse, ce qu’un simple filtre de spread ne peut pas faire. Définissez-les en heure de New York ou dans le fuseau horaire de la bourse de l’instrument, et non avec un décalage UTC fixe.
4. Sorties tenant compte du spread
Les entrées ne sont que la moitié du problème. Une stratégie peut retarder les sorties non urgentes jusqu’à la normalisation du spread, éviter de clôturer au marché dans les premières secondes suivant une publication et placer les stops de protection au-delà du 95e percentile du spread de rollover. La logique de sortie doit savoir contre quel côté de la cotation elle s’exécute.
5. Backtests réalistes
Un backtest avec un spread constant surestime toute stratégie court terme, car il ne paie jamais les spreads du rollover et des annonces. Testez sur des données tick avec de vrais prix bid et ask et avec un délai d’exécution, comme décrit dans notre article sur l’écart entre les backtests et l’exécution réelle. Si la stratégie ne fonctionne qu’avec le spread de la meilleure heure de la journée, elle ne fonctionne pas.
| Protection | Détecte | Ne détecte pas | Idéal pour |
|---|---|---|---|
| Spread maximal absolu | Tout élargissement au-dessus de la limite | Les instants avant le début de l’élargissement ; les sessions aux spreads normaux différents | Un seul instrument, configurations simples |
| Filtre de spread relatif | Spread anormal pour la session en cours | Dérives lentes de la médiane | Nombreux instruments, stratégies 24 heures sur 24 |
| Fenêtres horaires | Événements connus, avant que le spread ne réagisse | Chocs imprévus | Calendriers du rollover et des annonces |
| Sorties tenant compte du spread | Stops et clôtures sur des marchés à spread large | Rien sur les entrées | Stratégies qui conservent des positions la nuit |
| Backtests sur données tick | Résultats surestimés avant le passage en réel | Futurs changements des conditions du courtier | Toutes les stratégies court terme |
L’élargissement du spread en arbitrage de latence
En arbitrage de latence, une stratégie compare le prix d’un courtier lent avec un flux de référence rapide et trade lorsque le prix lent est en retard. L’élargissement du spread frappe ce type de stratégie deux fois. D’abord, un spread large chez le courtier lent peut créer sur le papier un écart de prix impossible à exploiter avec profit, car l’entrée et la sortie traversent ce spread large. Ensuite, un spread large sur le flux rapide signifie que le prix de référence lui-même est incertain, de sorte que le « signal » n’est peut-être que du bruit entre deux cotations prudentes.
Dans SharpTrader, cela est géré par deux limites distinctes : Max Spread Slow (le spread maximal autorisé chez le courtier où les ordres sont exécutés) et Max Spread Fast (le spread maximal autorisé sur le flux de données rapide). Si l’un des spreads actuels dépasse sa limite, le signal est ignoré, quelle que soit l’ampleur apparente de l’écart de prix. Un filtre d’annonces peut en outre suspendre le trading dans des fenêtres configurables avant et après les publications à fort impact. D’après notre expérience des configurations d’arbitrage, resserrer ces deux limites élimine la plupart des signaux « gros mais faux » qui apparaissent au rollover et autour des annonces, au prix de quelques opportunités réelles manquées. Comme tout paramètre, elles doivent être testées sur des données tick pour le courtier concerné plutôt que copiées d’un autre compte.
Laissez le logiciel vérifier le spread avant chaque ordre
SharpTrader exécute des stratégies d’arbitrage forex et crypto avec des limites de spread distinctes pour le courtier d’exécution et pour le flux rapide, ainsi qu’un filtre d’annonces. SharpTrader Optimizer vous permet de tester ces réglages sur de vraies données tick avec un temps d’exécution réaliste. Commencez par le scanner gratuit pour voir comment les prix de votre courtier se comparent à des sources plus rapides.
Erreurs fréquentes
- Juger un courtier sur son spread moyen annoncé. La moyenne masque précisément les minutes où le spread compte. Comparez les médianes et les 95e percentiles par heure de la journée.
- Coder le rollover en dur en UTC. L’heure UTC change deux fois par an, et l’Europe et les États-Unis changent d’heure à des dates différentes.
- Faire des backtests avec un spread fixe. Les stratégies de scalping et d’arbitrage paraissent alors bien meilleures qu’elles ne le sont.
- Oublier le côté ask. Les stops et take-profits des positions vendeuses sont déclenchés par l’ask, que le graphique n’affiche généralement pas.
- Voir dans chaque pic une manipulation du courtier. L’élargissement au rollover et lors des annonces est un comportement normal du marché. Cela ne devient une question de courtier que lorsque votre compte est systématiquement moins bon que le marché à la même seconde.
- Utiliser un seul filtre pour tous les instruments. 0.8 pip est une limite raisonnable pour EURUSD et inutile pour GBPJPY ou l’or. Utilisez des limites par instrument ou relatives.
Scanner d’arbitrage gratuit + mini-cours par e-mail
Recevez le lien du scanner gratuit et quelques e-mails courts et pratiques de Boris : ce que signifie vraiment un écart de prix après les coûts, comment tester une stratégie avant de risquer de l’argent réel et quels outils conviennent à votre marché. Sans promesses exagérées. Les e-mails sont rédigés en anglais.
Questions fréquentes
Pourquoi les spreads forex s’élargissent-ils à 17 h, heure de New York ?
17:00 heure de New York marque la fin de la journée de trading forex. Les fournisseurs de liquidité reportent leurs positions à la date de valeur suivante, recalculent leur risque et redémarrent parfois leurs systèmes, tandis que les participants américains ont terminé et que les asiatiques n’ont pas commencé. Des cotations moins nombreuses et plus prudentes signifient un spread plus large pendant quelques minutes, plus longtemps sur les croisées et les métaux.
Combien de temps dure l’élargissement du spread au rollover ?
Sur les paires majeures, généralement de quelques minutes à environ 30 minutes, avec un pic juste après 17:00 heure de New York. Sur les croisées, les exotiques et l’or, il peut durer jusqu’à l’arrivée de la liquidité de Tokyo. Mesurez-le chez votre propre courtier, car la durée varie selon les fournisseurs.
Pourquoi les spreads s’élargissent-ils pendant les annonces ?
Avant une publication programmée, les fournisseurs de liquidité réduisent leur taille ou retirent leurs cotations, car personne ne veut être exécuté à un ancien prix lorsque le chiffre tombe. Juste après la publication, l’incertitude est maximale, donc les cotations restantes sont larges. À mesure que le marché absorbe le chiffre, les fournisseurs reviennent et le spread se normalise généralement en quelques minutes sur les paires majeures.
L’élargissement du spread peut-il déclencher mon stop loss ?
Oui, sur les positions vendeuses. Le stop d’une position vendeuse est un ordre d’achat et il est déclenché par l’ask. Si le spread s’élargit suffisamment, l’ask peut atteindre le stop alors que le bid affiché sur le graphique en reste bien éloigné. Placez ces stops plus loin que le spread de rollover habituel ou gérez vos positions avant la fenêtre.
L’élargissement du spread est-il le signe d’un mauvais courtier ?
Pas en soi. L’élargissement au rollover, autour des annonces et pendant les heures creuses est un comportement normal du marché. Il devient préoccupant lorsque votre spread est régulièrement plus large que celui d’autres courtiers ou d’un flux de référence rapide au même moment, ou lorsqu’il ne s’élargit que sur votre compte.
Quand les spreads forex sont-ils les plus serrés ?
Généralement pendant le chevauchement des sessions de Londres et de New York, environ de 12:00 à 16:00 UTC, ainsi que pendant la matinée londonienne. Les spreads sont généralement plus larges en fin d’après-midi new-yorkais, autour du rollover, les jours fériés et pendant la première heure après l’ouverture du dimanche.
Les comptes à spread fixe protègent-ils contre l’élargissement ?
Seulement en partie. Un spread fixe est généralement plus large que le spread brut en heures normales, et les conditions du compte permettent souvent au courtier d’élargir les spreads ou de recoter en conditions de marché anormales, ce qui inclut typiquement les annonces et le rollover. Lisez les conditions avant de vous y fier.
