Frais maker et taker en arbitrage crypto : paliers de frais, rebates et quelle jambe laisser dans le carnet novembre 16, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Frais maker et taker en arbitrage crypto : paliers de frais, rebates et quelle jambe laisser dans le carnet
Les frais de trading sont le principal coût fixe de l’arbitrage crypto. Sur un compte typique au palier d’entrée, ils absorbent les deux tiers d’un écart de prix de 0.30 % avant même de compter le slippage et les transferts. Ce guide explique comment fonctionnent les frais maker et taker, comment transformer n’importe quelle grille tarifaire d’exchange en spread de seuil de rentabilité pour les trades à deux jambes, triangulaires et spot-perp, ce que valent réellement les paliers VIP, les remises en token de frais et les rebates, et quand il est rentable de placer une jambe en ordre maker au lieu de croiser le spread sur les deux exchanges.
- Frais maker et taker : la réponse courte
- Comment les exchanges crypto facturent les frais de trading
- Le calcul des frais d’un trade d’arbitrage
- Spread de seuil de rentabilité par stratégie
- Paliers VIP, tokens de frais et rebates : ce qu’ils valent
- Quelle jambe placer en ordre maker
- Taker-taker ou maker-taker : un modèle d’espérance de gain
- Les effets cachés des frais qui cassent les bots d’arbitrage
- Étape par étape : construire votre modèle de frais
- Risques et limites
- Questions fréquentes
Frais maker et taker : la réponse courte
Réponse courte : un ordre taker s’exécute immédiatement contre des ordres déjà présents dans le carnet (un ordre au marché, ou un ordre limite dont le prix croise le spread) et paie les frais taker. Un ordre maker est un ordre limite qui reste dans le carnet d’ordres et ajoute de la liquidité jusqu’à ce que quelqu’un d’autre le touche ; il paie les frais maker, plus bas, qui peuvent être nuls voire devenir une rebate aux paliers de volume élevés. En arbitrage, deux jambes taker apportent vitesse et certitude mais coûtent le plus cher ; placer une jambe en ordre maker peut réduire sensiblement la facture de frais, au prix d’une incertitude d’exécution et de la sélection adverse. Le bon choix dépend de la taille de l’écart, de la différence de frais et de la vitesse à laquelle les prix évoluent entre les deux plateformes.
Presque tous les exchanges crypto centralisés utilisent ce modèle maker-taker. L’exchange veut des carnets d’ordres profonds : il facture donc moins les traders qui apportent des ordres en attente et davantage ceux qui les retirent. Pour un investisseur de long terme, la différence entre 0.08 % et 0.10 % compte à peine. Pour un trader d’arbitrage qui capte des écarts de quelques dixièmes de pour cent et répète le trade des centaines de fois par mois, elle décide si la stratégie est rentable ou non.
Taux de frais indicatifs pour des paliers typiques, et non la grille d’un exchange précis. Utilisez toujours la page de frais actuelle des exchanges sur lesquels vous tradez.
Comment les exchanges crypto facturent les frais de trading
Une grille tarifaire semble simple : deux pourcentages par palier. En pratique, cinq paramètres distincts déterminent ce que vous payez réellement sur un trade d’arbitrage.
1. Taux maker et taux taker
Les frais sont un pourcentage du notionnel échangé. Sur les marchés spot des grands exchanges, les taux du palier d’entrée se situent généralement autour de 0.08 % à 0.10 % pour les makers et de 0.10 % pour les takers. Certains exchanges, surtout ceux conçus principalement pour les acheteurs particuliers, facturent bien plus à leur palier le plus bas, avec des frais taker de 0.25 % à 0.60 %. Les contrats à terme perpétuels sont en général moins chers par trade, souvent autour de 0.02 % maker et 0.05 % taker au palier d’entrée, car ces marchés vivent d’un fort volume de rotation.
2. Paliers de volume (niveaux VIP)
Les frais baissent à mesure que votre volume de trading sur 30 jours augmente, parfois aussi en fonction de votre solde du token propre à l’exchange. Les premiers paliers ne réduisent généralement les frais que légèrement ; les fortes réductions commencent à des volumes qu’un petit compte n’atteindra pas sans de nombreux trades. Chaque exchange compte son propre volume : répartir votre activité sur de nombreuses plateformes vous maintient au palier d’entrée partout.
3. Remises en token de frais
Plusieurs exchanges réduisent les frais, souvent d’environ 20 % à 25 %, lorsque vous les payez avec le token propre à l’exchange. Cette remise est réelle, mais détenir ce token constitue une exposition au prix qui n’a rien à voir avec votre arbitrage.
4. Sur quel actif les frais sont prélevés
Sauf si vous payez avec un token de frais, l’exchange déduit généralement les frais de l’actif que vous recevez : achetez du BTC avec des USDT et les frais sont prélevés sur le BTC ; vendez du BTC contre des USDT et ils sont prélevés sur les USDT. En arbitrage, c’est important, car votre solde de coins sur l’exchange d’achat diminue lentement, et la taille de vos couvertures doit en tenir compte.
5. Type de marché et promotions
Le spot, la marge, les perpétuels et les contrats à terme à échéance ont souvent des grilles distinctes. Les exchanges organisent aussi des promotions à frais nuls sur certaines paires ou sur des paires de stablecoins. Les promotions sont utiles tant qu’elles durent, mais un dispositif d’arbitrage qui ne fonctionne qu’à frais nuls sur une seule paire est fragile : la promotion peut prendre fin avec très peu de préavis.
| Paramètre de frais | Fourchette typique (indicative) | Pourquoi c’est important pour l’arbitrage |
|---|---|---|
| Taker spot, palier d’entrée, grands exchanges | environ 0.08 % à 0.10 % | Fixe l’écart de seuil de rentabilité des trades rapides à deux jambes |
| Taker spot, palier d’entrée, plateformes orientées particuliers | environ 0.25 % à 0.60 % | Une seule jambe de ce type peut coûter plus que l’écart entier |
| Maker spot, palier d’entrée | environ 0.00 % à 0.10 % | Détermine si placer une jambe en attente vaut le risque d’exécution |
| Maker / taker sur contrats perpétuels, palier d’entrée | environ 0.02 % / 0.05 % | Jambes moins chères pour les trades spot-perp et de funding |
| Paliers VIP supérieurs / programmes market maker, maker | environ 0.00 % jusqu’à de petites rebates | Accessible uniquement avec un volume très important et régulier |
| Remise en token de frais | environ 20 % à 25 % de réduction | Coût plus bas, mais ajoute un risque de prix sur le token |
Le calcul des frais d’un trade d’arbitrage
Commençons par le dispositif le plus courant : des soldes préfinancés sur deux exchanges, achat là où le coin est le moins cher, vente là où il est le plus cher au même instant, puis rééquilibrage plus tard. C’est le modèle de la plupart des arbitrages crypto inter-exchanges, car il évite d’attendre un transfert blockchain pendant le trade. (Les coûts de transfert et le rééquilibrage sont traités dans notre guide sur les frais de retrait et délais de transfert.)
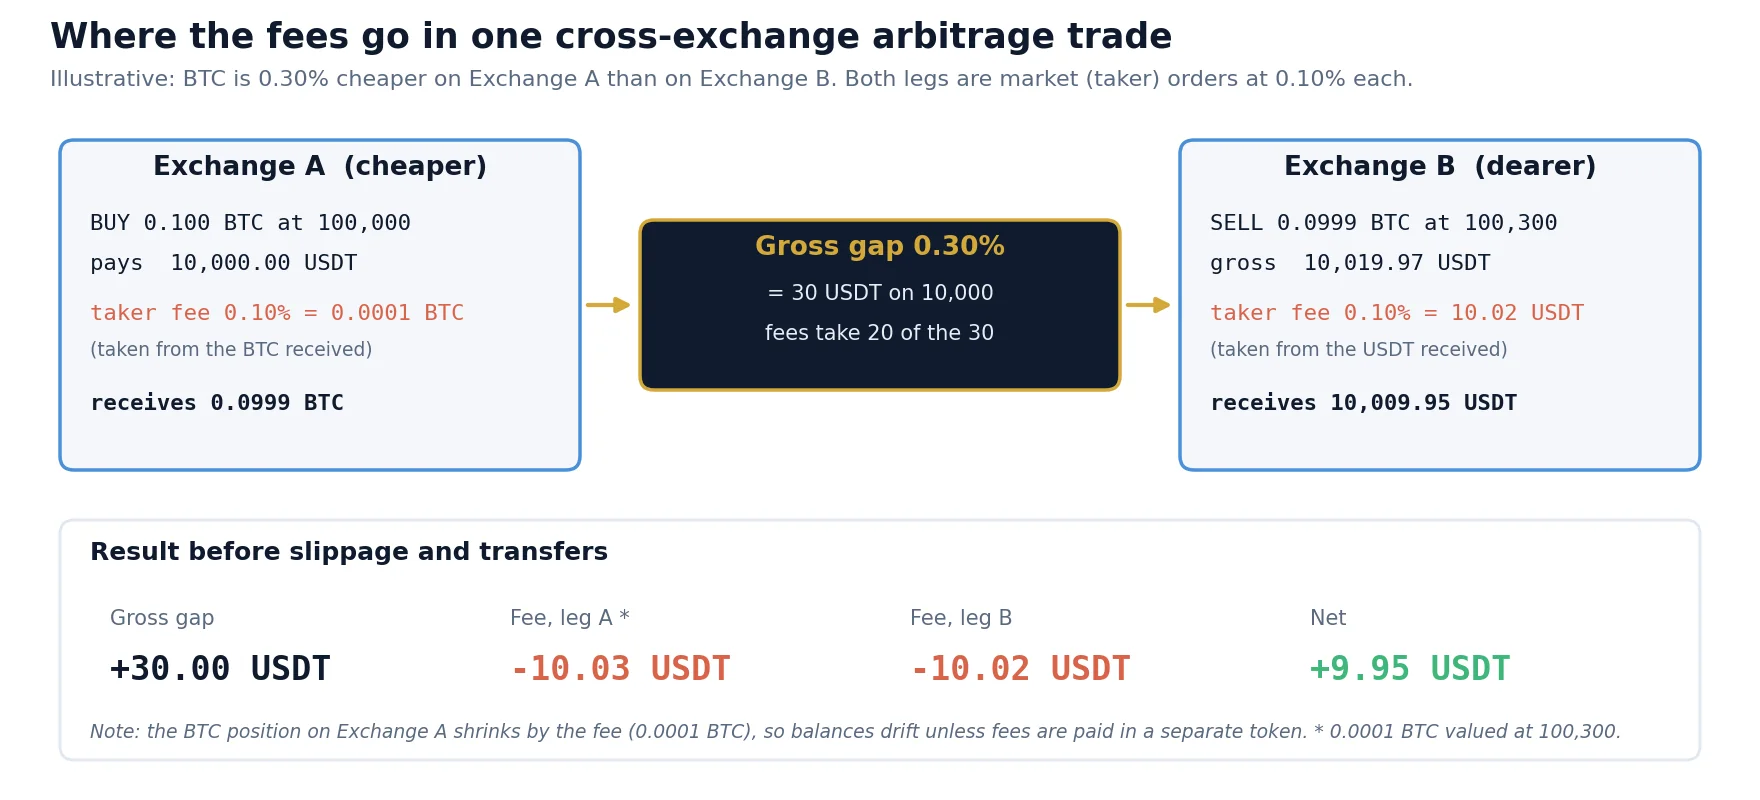
L’exemple en chiffres : le BTC cote 100,000 USDT sur l’Exchange A et 100,300 USDT sur l’Exchange B, soit un écart brut de 0.30 %. Vous achetez 0.1 BTC sur A pour 10,000 USDT. Les frais taker de 0.10 % sont prélevés sur le BTC, vous recevez donc 0.0999 BTC. Vous vendez ces 0.0999 BTC sur B pour 10,019.97 USDT ; les frais de 0.10 % y sont de 10.02 USDT, ce qui laisse 10,009.95 USDT. Résultat net : +9.95 USDT, soit environ 0.10 % du notionnel. Les deux tiers de l’écart sont partis en frais.
Comme les frais sont des pourcentages du notionnel, la formule est la même quelle que soit la taille du trade. Cela a une conséquence importante : on ne peut pas « compenser par la taille » un problème de frais. Si l’écart est inférieur à la somme des taux de frais, un trade plus gros ne fait que perdre davantage. La taille n’aide que pour les coûts fixes comme les frais de retrait, et elle pénalise sur le slippage, car les gros ordres descendent plus profondément dans le carnet.
Ajouter le slippage et le rééquilibrage
| Poste (10,000 USDT par jambe) | Taker + taker, palier d’entrée | Taker + taker, remise token de 25 % | Maker sur A + taker sur B |
|---|---|---|---|
| Écart brut capté | 0.30% = 30.00 | 0.30% = 30.00 | 0.33% = 33.00 * |
| Frais, jambe A | 0.10% = 10.00 | 0.075% = 7.50 | 0.02% = 2.00 |
| Frais, jambe B | 0.10% = 10.00 | 0.075% = 7.50 | 0.10% = 10.00 |
| Slippage (0.02 % par jambe taker) | 4.00 | 4.00 | 2.00 |
| Coût de rééquilibrage, amorti (0.02 %) | 2.00 | 2.00 | 2.00 |
| Net par trade | 4.00 (0.04%) | 9.00 (0.09%) | 17.00 (0.17%) |
* L’ordre en attente est placé 0.03 % à l’intérieur du meilleur prix, l’écart capté est donc plus large lorsqu’il est exécuté. La colonne maker montre le résultat lorsque l’ordre est exécuté sans mouvement défavorable ; les sections suivantes expliquent pourquoi ce n’est pas toute l’histoire. Tous les chiffres sont indicatifs.
Le tableau montre pourquoi l’optimisation des frais est le premier levier qu’un trader d’arbitrage doit actionner. Sur la même opportunité de 0.30 %, le résultat net passe de 4 à 17 USDT, soit un facteur quatre, sans aucun changement du signal de la stratégie. Il montre aussi à quel point le cas taker-taker au palier d’entrée est mince : un peu plus de slippage ou une couverture ratée suffit à l’effacer.
Spread de seuil de rentabilité par stratégie
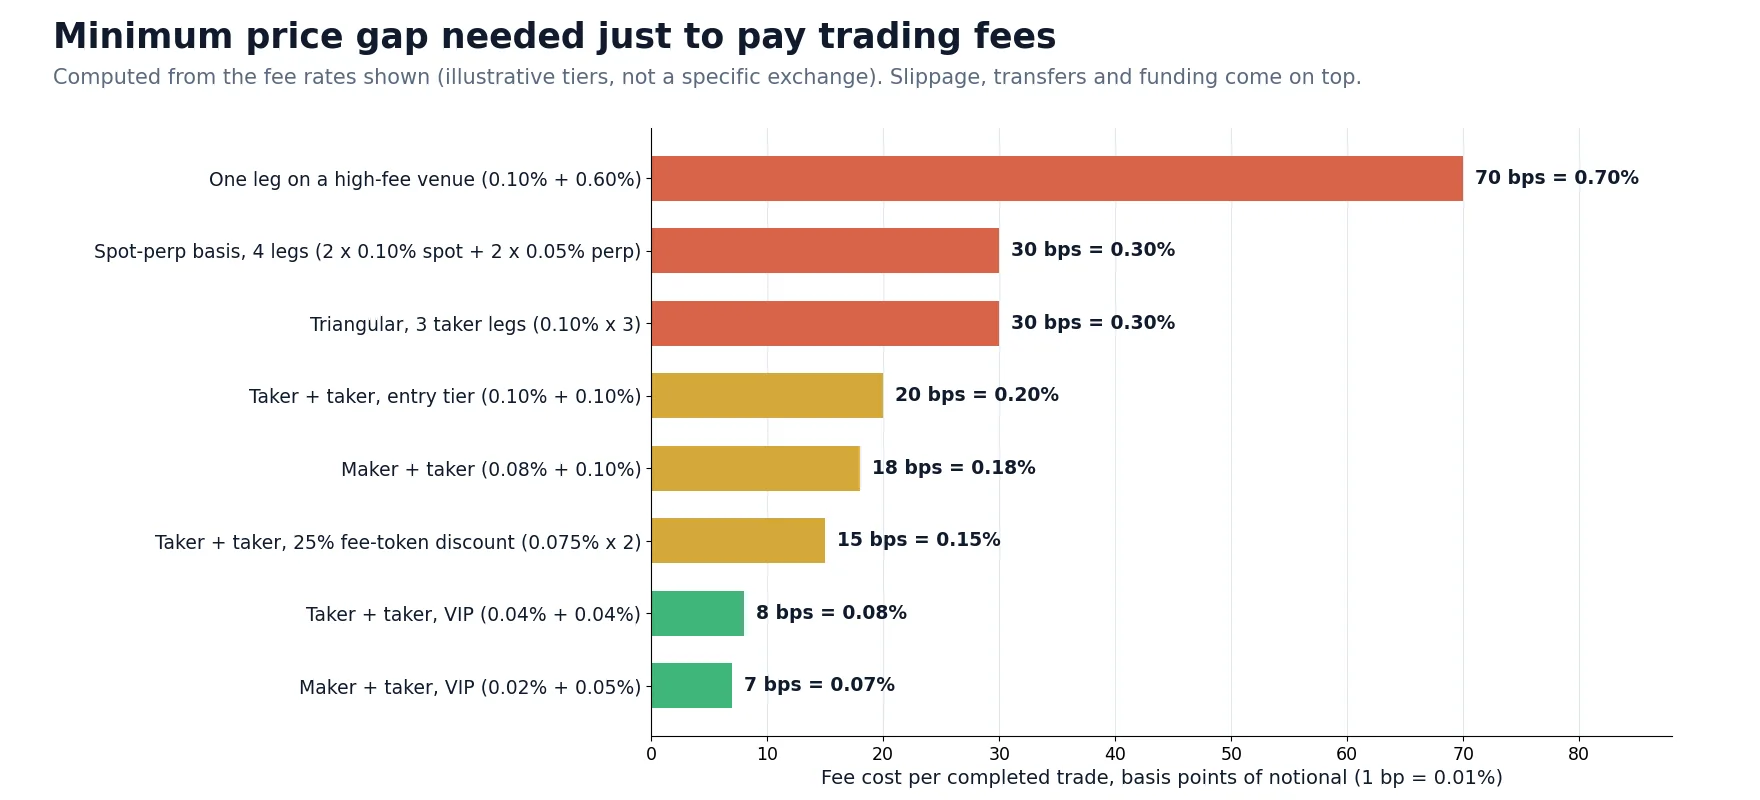
La façon la plus rapide de juger si une opportunité vaut la peine est de connaître votre seuil de rentabilité des frais : l’écart minimal qui paie tous les frais de trading du trade complet. Comptez chaque jambe dont la stratégie a besoin, y compris celles qui clôturent la position plus tard.
| Stratégie | Jambes qui paient des frais | Seuil de rentabilité des frais à 0.10 % par jambe spot | Remarques |
|---|---|---|---|
| Inter-exchanges, inventaire préfinancé | 2 (achat A, vente B) | 0.20% | Le rééquilibrage ultérieur ajoute des coûts de transfert ou un trade inverse |
| Inter-exchanges, avec transfert | 2 + frais de retrait | 0.20 % + frais fixes / taille | Risque de prix pendant le transfert |
| Trade de convergence (ouvrir maintenant, clôturer quand l’écart se referme) | 4 | 0.40% | L’écart d’ouverture doit aussi payer les jambes de clôture |
| Triangulaire sur un seul exchange | 3 | 0.30% | Voir notre guide de l’arbitrage triangulaire |
| Trade de base spot-perp ou de funding | 4 (2 spot + 2 perp) | environ 0.30 % avec des jambes perp à 0.05 % | Réparti sur la période de détention ; voir l’arbitrage de taux de funding |
La ligne de convergence est celle que l’on oublie le plus souvent. Si vous ouvrez un long sur la plateforme bon marché et un short sur la plateforme chère, puis attendez que l’écart se referme, vous payez quatre frais, pas deux. Un écart de 0.30 % aux taux taker du palier d’entrée fait alors perdre de l’argent même s’il se referme complètement.
Paliers VIP, tokens de frais et rebates : ce qu’ils valent
Paliers de volume
Chaque marche descendue sur l’échelle des frais abaisse votre écart de seuil de rentabilité, et un seuil plus bas signifie davantage d’opportunités tradables, car les petits écarts sont bien plus fréquents que les grands. C’est la vraie valeur d’un palier inférieur : pas seulement un trade moins cher, mais plus de trades. Le piège, c’est l’exigence de volume. Pour estimer si un palier est réaliste, multipliez la taille moyenne de vos trades par le nombre de trades que votre stratégie trouve réellement par mois au seuil de rentabilité actuel, et non à celui que vous espérez atteindre.
Exemple : 600 trades par mois de 5,000 USDT par jambe, avec une jambe par trade sur chacun des deux exchanges, donnent 3 millions d’USDT de volume par exchange. Sur beaucoup de grilles, cela reste dans les paliers inférieurs. Concentrer les deux jambes de davantage de paires sur moins d’exchanges augmente le volume par plateforme plus vite que d’ajouter de nouvelles plateformes.
Remises en token de frais
Une remise de 25 % sur des frais de 0.10 % économise 0.025 % par jambe, soit 0.05 % par trade à deux jambes. Sur l’exemple à 0.30 % ci-dessus, cela a transformé un trade à 4 USDT en un trade à 9 USDT. Le coût, c’est l’exposition au token : si vous détenez l’équivalent de 1,000 USDT en token de frais et qu’il baisse de 10 %, vous perdez 100 USDT, soit la remise obtenue sur environ 400,000 USDT de volume tradé à ce taux. Ne détenez que ce qui couvre quelques jours de frais et rechargez régulièrement.
Rebates maker
Les frais maker négatifs, où l’exchange vous paie pour la liquidité placée dans le carnet, existent surtout dans les paliers élevés et les programmes de market maker assortis d’obligations de volume ou de cotation. Pour la plupart des traders d’arbitrage, ils sont hors de portée. Ce qui est accessible, ce sont des frais maker faibles ou nuls sur certains marchés, et c’est ce qui rend intéressante l’approche maker-taker décrite ci-dessous.
Quelle jambe placer en ordre maker
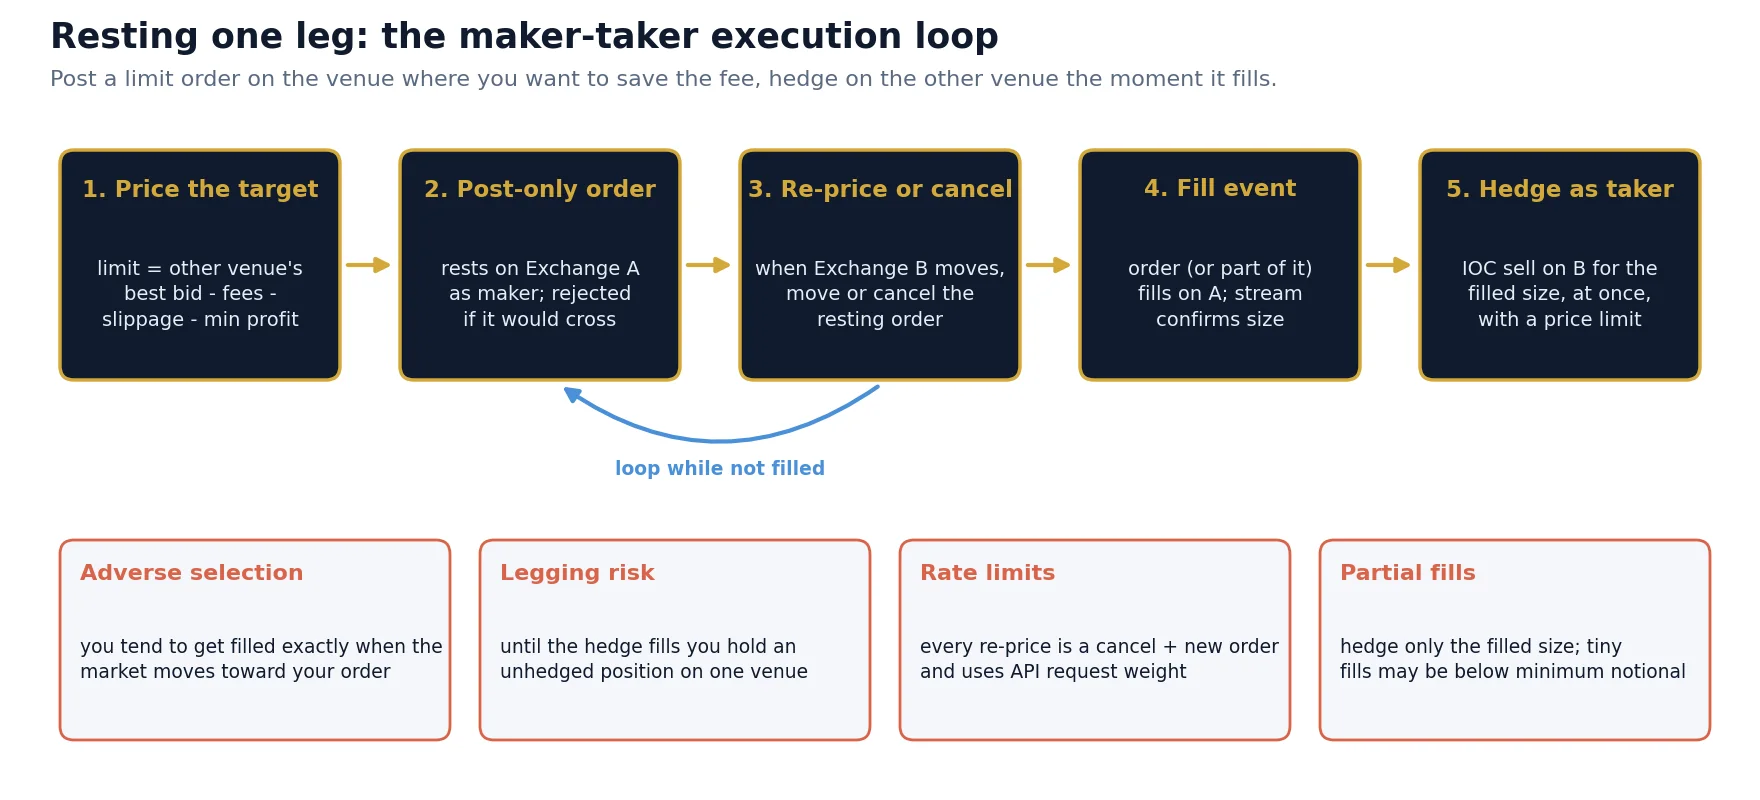
L’idée est simple : au lieu de croiser le spread sur les deux exchanges, vous placez un ordre limite sur un exchange à un prix qui contient déjà votre profit cible, et vous vous couvrez sur l’autre exchange avec un ordre taker dès qu’il est exécuté. Vous économisez la différence entre les frais taker et maker sur une jambe, et vous captez souvent aussi une partie du spread acheteur-vendeur de cet exchange.
Comment fixer le prix de l’ordre en attente
Pour acheter sur l’Exchange A en maker et vendre sur l’Exchange B en taker, le prix limite sur A est déduit du meilleur bid actuel sur B :
Avec un meilleur bid sur B à 100,050, des frais maker de 0.02 %, des frais taker de 0.10 %, un slippage attendu de 0.02 % et un profit minimal de 0.05 %, le bid sur A est de 100,050 x (1 – 0.0019) = environ 99,859.9. Si le meilleur ask de A est à 100,000, l’ordre reste en dessous et attend un vendeur. Si le prix calculé dépasse un jour le meilleur ask de A, l’ordre croiserait le spread et deviendrait taker ; il est donc envoyé en post-only (l’exchange le rejette au lieu de l’exécuter en taker) ; à ce moment-là, l’écart est assez grand pour prendre directement les deux jambes. Chaque fois que le bid de B bouge, l’ordre sur A doit être réajusté.
Choisir la jambe à placer en attente
- Placez l’ordre sur l’exchange où l’écart entre frais maker et taker est le plus grand. Si une plateforme facture 0.10 % maker et 0.10 % taker, y placer l’ordre n’économise rien ; une plateforme à 0.02 % maker et 0.10 % taker économise 0.08 % par trade.
- Placez l’ordre sur le carnet le plus lent, couvrez-vous sur le plus rapide et le plus profond. La couverture a besoin d’une liquidité fiable au moment de l’exécution. La plateforme leader, la plus liquide, est généralement le meilleur endroit pour la jambe taker.
- Placez l’ordre là où votre API est rapide et les limites de requêtes généreuses. Réajuster le prix implique une annulation plus un nouvel ordre (ou une modification) à chaque mouvement de l’autre marché ; des limites lentes ou serrées laissent des ordres périmés dans le carnet. Consultez notre guide des API d’exchanges crypto pour les limites de requêtes et les mises à jour d’ordres via WebSocket.
- Évitez les ordres en attente sur les marchés rapides. Quand les prix sautent, les ordres en attente sont exécutés précisément au moment où ils sont faux. Suspendez la jambe maker lors des grands mouvements et revenez au taker-taker ou à l’absence de trade.
Sélection adverse : le coût caché de la jambe maker
Un ordre d’achat en attente a le plus de chances d’être exécuté lorsque les vendeurs deviennent agressifs, ce qui signifie souvent que le prix baisse. Si le prix sur B baisse en même temps, votre couverture est vendue plus bas que le prix utilisé pour fixer la limite. En moyenne, les exécutions obtenues sur un ordre en attente sont moins bonnes que la cotation au moment où vous l’avez placé. Ce mouvement défavorable moyen est un coût au même titre que des frais, et il doit être mesuré à partir de vos propres exécutions (prix d’exécution sur A comparé au bid de B au moment de l’exécution et au moment de la couverture).
Taker-taker ou maker-taker : un modèle d’espérance de gain
Comparer les deux approches uniquement sur le taux de frais est trompeur. Le taker-taker capte la plupart des opportunités qu’il voit mais paie les frais pleins ; le maker-taker paie moins, mais n’est exécuté qu’une partie du temps et subit la sélection adverse. Un simple modèle d’espérance de gain par opportunité détectée place les deux sur la même échelle :
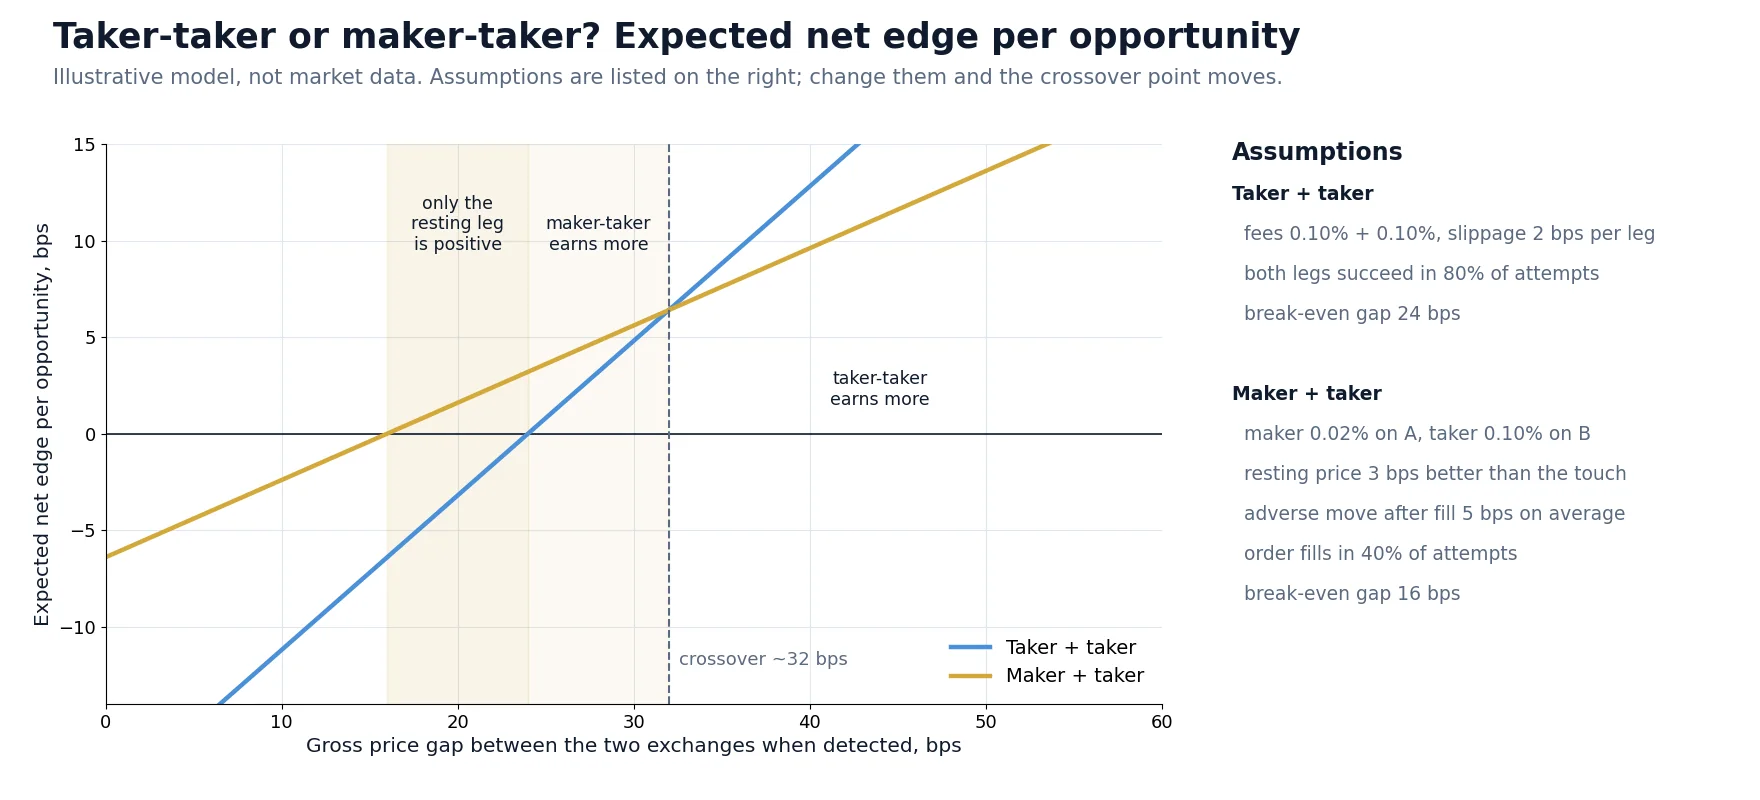
Avec les hypothèses du graphique (frais taker de 0.10 % sur les deux plateformes, frais maker de 0.02 %, 80 % de capture pour le taker-taker, taux d’exécution de 40 % et mouvement défavorable moyen de 0.05 % pour l’ordre en attente), trois zones apparaissent :
| Écart brut | Taker-taker | Maker-taker | Conclusion pratique |
|---|---|---|---|
| En dessous de 0.16% | Perte | Perte | Pas de trade |
| 0.16% à 0.24% | Perte | Positif | Seule une jambe en attente rend ces écarts tradables |
| 0.24% à 0.32% | Positif | Supérieur | Maker-taker préférable si le taux d’exécution se maintient |
| Au-dessus de 0.32% | Supérieur | Positif | Prendre immédiatement les deux jambes ; attendre coûte plus que les frais |
Le modèle est volontairement simple et les chiffres sont indicatifs, mais la forme est générale : placer une jambe en attente est payant quand les écarts sont petits et fréquents ; croiser les deux jambes est payant quand les écarts sont grands et brefs. Beaucoup de systèmes pratiques utilisent donc les deux : une jambe en attente pour les petits écarts réguliers, et une exécution taker immédiate lorsqu’un grand écart apparaît. Les grands écarts sont aussi ceux où la latence compte le plus ; consultez notre guide du trading crypto à faible latence.
Les effets cachés des frais qui cassent les bots d’arbitrage
- Frais prélevés sur le coin reçu. La jambe d’achat livre un peu moins que la quantité commandée. Si le bot couvre la quantité commandée au lieu de la quantité reçue, chaque trade laisse une petite position non couverte qui s’accumule.
- Arrondis de quantité et de prix. Les exchanges arrondissent la taille des ordres à un pas de lot et le prix à un tick. Sur de petits ordres, l’arrondi peut modifier la taille de la couverture davantage que les frais eux-mêmes.
- Notionnel minimal. Une exécution partielle d’un ordre en attente peut être trop petite pour être couverte sur l’autre plateforme, laissant une position résiduelle jusqu’à l’arrivée d’autres exécutions.
- Token de frais épuisé. Quand le solde du token de frais tombe à zéro, la plupart des exchanges passent silencieusement à un prélèvement sur l’actif reçu au taux plein ; le seuil de rentabilité et la taille des couvertures changent aussitôt.
- Changements de palier. Les paliers sont recalculés chaque jour sur une fenêtre glissante. Une semaine calme peut vous faire descendre d’un palier et relever votre seuil de rentabilité sans le moindre changement dans vos réglages.
- Devises de cotation différentes. Un écart entre une paire en USDT sur un exchange et une paire en USDC sur un autre inclut le taux USDT/USDC, et reconvertir le profit coûte des frais supplémentaires.
- Paires promotionnelles à frais nuls. Une paire sans frais pour les takers aujourd’hui peut ne plus l’être le mois prochain ; une stratégie calibrée dessus peut devenir négative du jour au lendemain.
Étape par étape : construire votre modèle de frais
Un moyen gratuit de voir à quelle fréquence apparaissent des écarts supérieurs à votre seuil de rentabilité consiste à les observer en temps réel avec le scanner d’arbitrage crypto gratuit et à soustraire votre propre profil de frais des spreads bruts qu’il affiche. Le scanner montre des différences de prix, pas votre profit net ; c’est le modèle de frais ci-dessus qui transforme l’un en l’autre.
Risques et limites
- Les grilles de frais changent. Les taux de cet article illustrent des paliers typiques. Les exchanges modifient leurs grilles, paliers et promotions ; vérifiez toujours leurs pages de frais actuelles et le palier réel de votre compte.
- Les économies maker ne sont pas un profit garanti. Des frais plus bas peuvent être absorbés par la sélection adverse, les couvertures manquées et les exécutions partielles. Mesurez avant d’augmenter les volumes.
- Risque de décalage entre jambes. Entre l’exécution de l’ordre en attente et celle de la couverture, vous portez un risque de marché. Utilisez des couvertures IOC à prix limité et une règle claire sur la conduite à tenir si la couverture échoue.
- Course au volume. Trader davantage uniquement pour atteindre un palier inférieur peut faire perdre plus sur des trades non rentables que ce que le palier fait économiser.
- Risque d’exchange et de contrepartie. Les soldes détenus sur les exchanges pour l’arbitrage sont exposés au risque opérationnel et de solvabilité de ces exchanges, indépendamment des frais.
- Disponibilité régionale. Tous les exchanges, types de marché ou promotions ne sont pas disponibles dans tous les pays. Ne tradez que là où c’est légal pour vous.
Transformez le calcul des frais en un dispositif d’arbitrage opérationnel
BJF Trading Group développe des logiciels d’arbitrage pour les marchés crypto et forex. Commencez par observer les écarts réels entre exchanges avec le scanner gratuit, comparez-les à votre propre seuil de rentabilité des frais, et passez à l’exécution automatisée lorsque les chiffres sont cohérents. Lisez le guide de référence sur l’arbitrage crypto pour une vue complète des stratégies et des risques.
Logiciel VIP Crypto ArbitrageScanner d’arbitrage crypto gratuit
Scanner d’arbitrage gratuit + mini-cours par e-mail
Recevez le lien du scanner gratuit et quelques e-mails courts et pratiques de Boris : ce que signifie vraiment un écart de prix après les coûts, comment tester une stratégie avant de risquer de l’argent réel et quels outils conviennent à votre marché. Sans promesses exagérées. Les e-mails sont rédigés en anglais.
Questions fréquentes
Quelle est la différence entre frais maker et frais taker en crypto ?
Un ordre taker s’exécute immédiatement contre des ordres existants dans le carnet et paie les frais taker. Un ordre maker reste dans le carnet en tant qu’ordre limite jusqu’à ce que quelqu’un le touche, et paie les frais maker, plus bas. Les exchanges facturent moins les makers car les ordres en attente fournissent la liquidité que consomment les takers.
Un ordre limite paie-t-il toujours les frais maker ?
Non. Un ordre limite dont le prix croise le spread s’exécute immédiatement et paie les frais taker. Seule la partie qui reste dans le carnet et est exécutée plus tard paie les frais maker. Pour être sûr qu’un ordre ne paie jamais les frais taker, envoyez-le en post-only ; l’exchange le rejette s’il devait s’exécuter immédiatement.
Quel écart de prix faut-il pour qu’un arbitrage crypto soit rentable après frais ?
Au moins la somme des frais de chaque jambe, plus le slippage et les coûts de transfert. Avec des frais taker de 0.10 % sur deux exchanges, l’écart doit dépasser 0.20 % rien que pour payer les frais ; un trade triangulaire au même taux nécessite 0.30 %, et un trade ouvert puis clôturé plus tard sur les deux plateformes paie quatre frais, soit 0.40 %.
Faut-il utiliser des ordres au marché ou des ordres limites pour l’arbitrage ?
Des ordres taker sur les deux jambes offrent le taux de capture le plus élevé et conviennent aux écarts grands et brefs. Placer une jambe en ordre maker réduit les frais et convient aux petits écarts fréquents, mais ajoute une incertitude d’exécution, la sélection adverse et le risque de décalage entre jambes. Beaucoup de systèmes utilisent les deux, selon la taille de l’écart.
Les paliers de frais VIP valent-ils la peine d’être visés pour l’arbitrage ?
Un palier inférieur réduit l’écart de seuil de rentabilité et rend davantage d’opportunités tradables, ce qui est précieux. Mais le volume doit provenir de trades rentables avec vos frais actuels ; trader davantage uniquement pour atteindre un palier peut coûter plus que ce que le palier fait économiser. Concentrer le volume sur moins d’exchanges permet d’atteindre les paliers plus vite.
Les remises en token de frais ont-elles un intérêt pour les traders d’arbitrage ?
Elles réduisent généralement les coûts de trading d’environ 20 % à 25 % sur les exchanges qui les proposent, mais détenir le token est une exposition au prix. N’en gardez que de quoi couvrir quelques jours de frais et rechargez-le, et n’oubliez pas que les frais reviennent au taux plein sur l’actif reçu lorsque le solde du token est épuisé.
Pourquoi mon solde de coins diminue-t-il après des trades d’arbitrage ?
Parce que l’exchange prélève les frais de la jambe d’achat sur le coin que vous recevez. Acheter 0.1 BTC avec des frais de 0.10 % vous livre 0.0999 BTC. Couvrez la quantité réellement reçue et tenez compte de l’actif des frais, ou payez les frais avec un token distinct, sinon de petites positions non couvertes s’accumulent.
