L’évolution du trading d’arbitrage en 2026 : de la course aux infrastructures au masquage intelligent du flux mars 26, 2026 – Posted in: Arbitrage Software – Tags: AI order flow analysis, anti-arbitrage detection, anti-arbitrage detection bypass, arbitrage trading 2026, forex latency arbitrage, HFT obfuscation, Hybrid Masking strategy, intelligent order flow masking, latency arbitrage masking, order flow camouflage, PhantomDrift strategy, sharptrader, toxicity scoring
Résumé
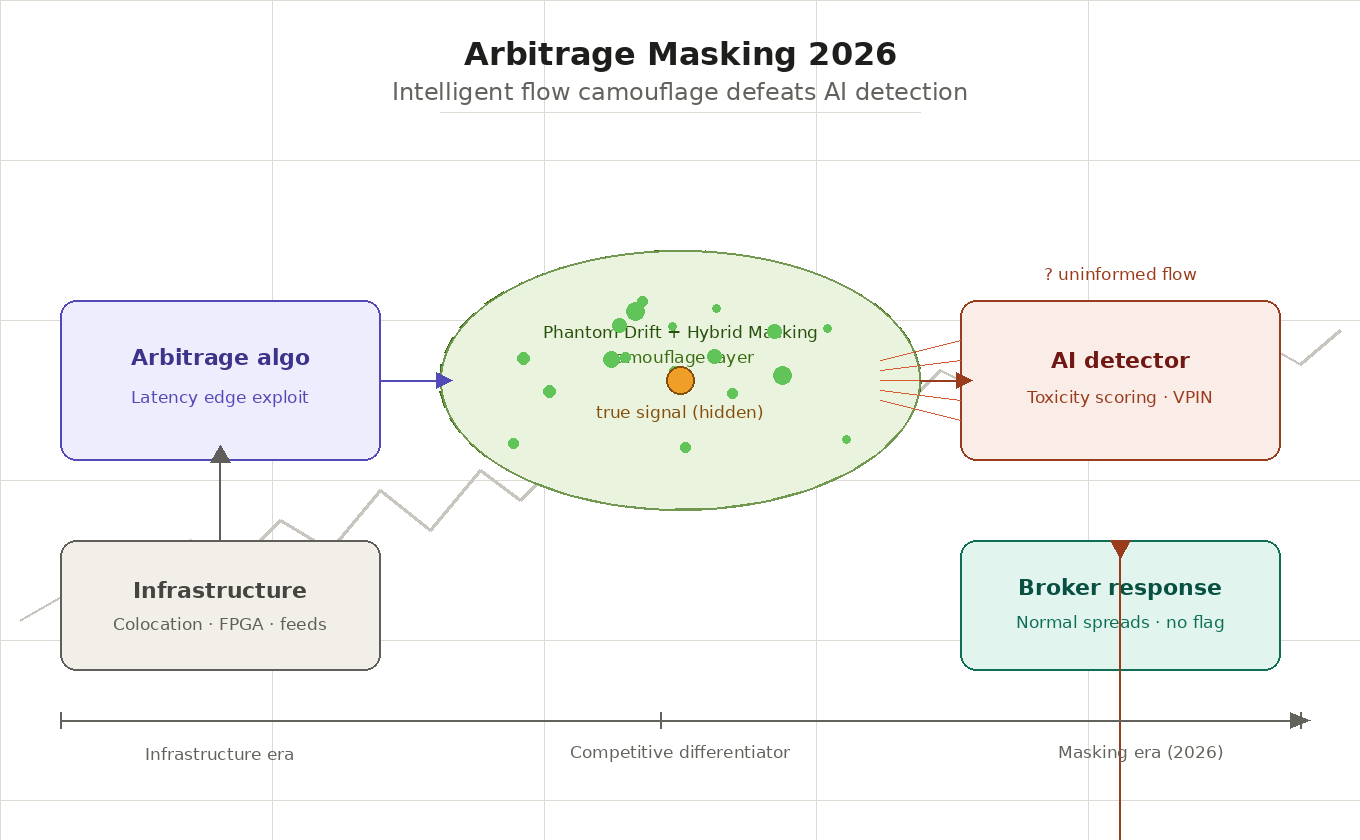
Cet article examine la transformation structurelle du trading d’arbitrage jusqu’en 2026, en mettant l’accent sur le passage d’un avantage concurrentiel fondé sur l’infrastructure au masquage intelligent du flux d’ordres. Si la colocation, les flux de données à faible latence et l’accélération matérielle restent des prérequis indispensables, ils ne constituent plus des facteurs de différenciation sur un marché où les systèmes de détection des courtiers, alimentés par l’IA, peuvent identifier et pénaliser le flux informé en temps réel. En s’appuyant sur des implémentations commerciales publiées — notamment la stratégie de masquage Phantom Drift et le cadre Hybrid Masking (MA + Fibonacci) développés par BJF Trading Group —, l’article analyse comment les arbitragistes modernes doivent générer un flux d’ordres statistiquement plausible et camouflé sur le plan comportemental afin de préserver leur accès à une liquidité compétitive. Les dimensions réglementaires et éthiques sont également abordées.
1. Introduction
Pendant plusieurs décennies, le trading d’arbitrage sur les marchés financiers a été régi par un principe fondamental unique : celui qui détecte et exploite le premier les inefficiences de prix réalise le profit. Ce principe a donné naissance à l’industrie du trading à haute fréquence (HFT), où l’avantage concurrentiel se mesurait en nanosecondes et où les investissements en infrastructure atteignaient des centaines de millions de dollars. La proximité physique avec les moteurs d’appariement, la qualité des flux de données de marché et la capacité de bande passante étaient — et demeurent — les conditions d’entrée nécessaires.
En 2026, cependant, le paysage concurrentiel du trading d’arbitrage a subi une transformation qualitative qui ne peut être décrite comme un simple nouveau cycle de la course aux armements technologiques. Le déploiement par les courtiers, les teneurs de marché et les fournisseurs de liquidité (LP) de systèmes d’analyse par IA en temps réel a rendu l’activité d’arbitrage identifiable automatiquement avec une précision sans précédent. Un flux d’ordres mathématiquement parfait — l’idéal même vers lequel tendait chaque trader algorithmique — est devenu un marqueur de toxicité. Le paradoxe est frappant : un trading excessivement efficace est désormais pénalisé par un accès restreint à la liquidité.
Cet article examine trois phénomènes interconnectés : premièrement, l’évolution du rôle des facteurs d’infrastructure dans l’arbitrage moderne ; deuxièmement, les mécanismes de détection du flux d’ordres par IA et leurs conséquences pour les acteurs du marché ; et troisièmement, l’émergence d’une nouvelle catégorie de techniques — le masquage intelligent du flux — qui devient le facteur de différenciation clé dans l’environnement concurrentiel de 2026. L’article aborde également les dimensions réglementaires et éthiques de ces pratiques, la frontière entre obfuscation légitime et manipulation de marché faisant toujours l’objet d’un débat actif.
2. Facteurs de compétitivité classiques : des conditions nécessaires qui ont perdu leur pouvoir de différenciation
2.1 Colocation et proximité physique avec le moteur d’appariement
Le concept de colocation — placer les serveurs de trading à proximité immédiate du moteur d’appariement de la bourse — est devenu un standard de l’industrie à la fin des années 2000. La logique est simple : la vitesse de la lumière est finie, et chaque mètre de câble ajoute de la latence. Les principales bourses mondiales — NYSE, CME, Eurex — proposent des services de colocation sous forme de produits commerciaux, standardisant ainsi l’accès à une latence minimale pour tous les participants prêts à payer les frais correspondants.
Au milieu des années 2010, la concurrence dans ce domaine avait atteint des limites physiques : les latences au sein d’un datacenter se mesuraient en microsecondes à un chiffre, et toute réduction supplémentaire exigeait le passage à des solutions technologiques fondamentalement différentes — la fibre optique cédant la place aux liaisons micro-ondes, voire aux communications laser entre plateformes de négociation. L’infrastructure reliant Chicago à New York en est un exemple éloquent : les tours micro-ondes transmettent les données en environ 4,09 millisecondes contre 6,65 millisecondes par fibre — une différence décisive pour l’arbitrage inter-bourses entre le CME et le NYSE.
Pourtant, en 2026, la colocation a cessé d’être une source d’avantage concurrentiel durable pour une raison simple : elle est devenue accessible à tous les acteurs sérieux du marché. La barrière à l’entrée s’est abaissée, et l’uniformité des infrastructures entre les grandes sociétés de HFT signifie que tout gain obtenu par un acteur au niveau du placement physique est automatiquement neutralisé par des investissements équivalents de ses concurrents.
2.2 Qualité des flux de données de marché et arbitrage de latence
Le flux de données de marché — le flux des prix, des volumes et des états du carnet d’ordres — est le deuxième facteur de compétitivité classique. L’écart entre un flux direct de la bourse et un flux consolidé agrégé peut aller de quelques microsecondes à plusieurs millisecondes : de quoi bâtir toute une stratégie de trading fondée sur un avantage informationnel.
L’arbitrage de latence au sens classique exploite précisément cette asymétrie : un trader qui reçoit une mise à jour de prix plus rapidement que ses concurrents peut exécuter une transaction sur une cotation obsolète avant qu’elle ne soit corrigée. Les régulateurs ont à plusieurs reprises attiré l’attention sur cette pratique — la SEC, en particulier, l’a qualifiée dans ses rapports de potentiellement inéquitable envers les investisseurs particuliers —, mais elle reste légale dans la plupart des juridictions, sous réserve du respect des obligations d’information.
En 2026, la qualité des flux directs s’est également largement standardisée parmi les participants professionnels. L’apparition de flux normalisés à paramètres de latence garantis (latence déterministe) chez les principaux fournisseurs de données de marché a encore réduit les avantages liés à un accès différencié à l’information.
2.3 Accélération matérielle : FPGA et contournement du noyau (kernel bypass)
Parallèlement à la course aux infrastructures, les solutions matérielles d’accélération du traitement des ordres ont gagné en maturité. Les FPGA (Field-Programmable Gate Arrays) permettent d’implémenter la logique directement au niveau matériel, en contournant le système d’exploitation et en atteignant des latences de l’ordre de quelques nanosecondes. Les technologies de contournement du noyau — DPDK (Data Plane Development Kit) et RDMA (Remote Direct Memory Access) — permettent un transfert direct des données entre la carte réseau et la mémoire de l’application, éliminant la surcharge liée au noyau du système d’exploitation.
Cette combinaison de technologies a créé une catégorie d’acteurs capables de réagir aux événements de marché plus vite que n’importe quelle solution logicielle. Mais là encore, la concurrence a entraîné une convergence des capacités : les principales sociétés de HFT utilisent des piles technologiques similaires, et l’écart de performance entre elles dépend de moins en moins du matériel et de plus en plus de la qualité des algorithmes et — point crucial — de la capacité à éviter l’identification.
Ainsi, en 2026, les facteurs d’infrastructure constituent une base nécessaire mais insuffisante pour l’activité d’arbitrage. Ils répondent à la question de savoir si vous pouvez trader, mais pas à celle de savoir si vous serez autorisé à trader — et c’est précisément cette seconde question qui est devenue centrale dans la pratique moderne.
3. Détection par IA et toxicité du flux : la nouvelle menace pour les arbitragistes
3.1 L’émergence de systèmes d’analyse en temps réel du côté de la contrepartie
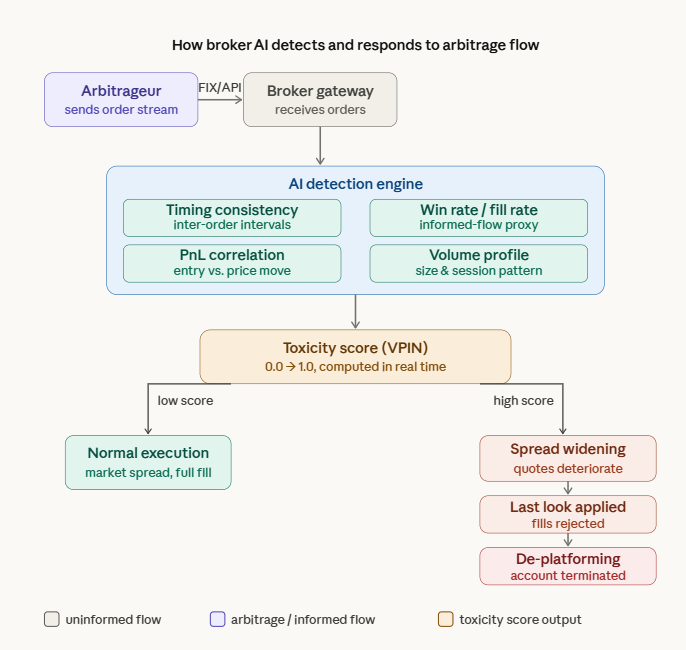
La généralisation de l’apprentissage automatique et l’accessibilité du calcul haute performance ont conduit, au milieu des années 2020, les plus grands courtiers, teneurs de marché et ECN (Electronic Communication Networks) à déployer des systèmes d’IA propriétaires d’analyse en temps réel du flux d’ordres de leurs clients. Ces systèmes sont présentés par les acteurs du marché comme des outils de gestion des risques et d’optimisation de la liquidité — mais ils fonctionnent comme des détecteurs de clients « toxiques » : ceux dont le trading est systématiquement déficitaire pour le fournisseur de liquidité en raison d’une asymétrie d’information.
Ces systèmes analysent une multitude de variables sur une fenêtre temporelle glissante : taux d’exécution, régularité du timing, ratio entre transactions gagnantes et perdantes, corrélation entre les points d’entrée et les mouvements de prix ultérieurs, profils de volume et répartition de l’activité intrajournalière. La combinaison de ces métriques permet de distinguer avec une grande précision le flux informé — un flux d’ordres porteur d’informations sur les mouvements de prix futurs — du flux non informé généré par les participants particuliers.
3.2 Le concept de score de toxicité et la sélection adverse
Le concept de « toxicité » du flux d’ordres trouve son origine dans la littérature académique sur la microstructure des marchés. Les travaux fondateurs de Glosten et Harris (1988) ont posé les bases théoriques de la décomposition du spread acheteur-vendeur en composantes informationnelle et opérationnelle. Ce concept a ensuite été rendu opérationnel par la métrique VPIN (Volume-synchronized Probability of Informed Trading), proposée par Easley, Lopez de Prado et O’Hara en 2011, qui évalue la probabilité qu’une contrepartie dispose d’un avantage informationnel.
Dans les applications pratiques, le score de toxicité est un indicateur mis à jour dynamiquement qui reflète la probabilité qu’un client donné trade sur la base d’informations dont le teneur de marché ne dispose pas. Une valeur élevée signifie que chaque transaction avec ce client est, en moyenne, déficitaire pour le fournisseur de liquidité en raison de la sélection adverse — le phénomène par lequel une partie à une transaction perd systématiquement face à l’autre du fait d’une asymétrie d’information.
3.3 Conséquences d’un score de toxicité élevé : de l’élargissement du spread à l’exclusion de la plateforme
La réaction des courtiers et des LP à un score de toxicité élevé d’un client se déploie à travers plusieurs mécanismes de sévérité variable. Premier niveau : l’élargissement dynamique du spread — le teneur de marché dégrade automatiquement les cotations proposées aux arbitragistes identifiés, rendant leur stratégie non rentable sans refus de service explicite. Deuxième niveau : le last look — le droit du LP de rejeter un ordre même après sa réception si la cotation a évolué défavorablement pendant le traitement. Troisième niveau : les restrictions explicites — limites de volume, de fréquence des ordres ou d’instruments disponibles.
La conséquence la plus grave est l’exclusion de la plateforme (de-platforming) — la résiliation du contrat de courtage ou le refus de fournir de la liquidité. Dans un environnement où la réputation d’un flux de trading devient un actif, sa perte complique considérablement la recherche de nouvelles contreparties : les courtiers échangent de plus en plus d’informations sur leurs clients via des bases de données sectorielles et des canaux informels.
4. Masquer le flux d’ordres d’arbitrage : techniques et principes
4.1 Le paradoxe fondamental : pourquoi la perfection est toxique
Le paradoxe central de l’arbitrage moderne est le suivant : un flux d’ordres optimisé sur tous les paramètres classiques — taux de réussite maximal, pertes minimales sur les transactions perdantes, alignement temporel précis avec les mouvements de prix — est le plus facilement identifiable. Un flux d’ordres statistiquement parfait n’apparaît pas naturellement chez les participants particuliers ou institutionnels non informés. Par conséquent, sa détection avec un haut niveau de confiance révèle une activité d’arbitrage.
Cela signifie que l’objectif du masquage n’est pas de dissimuler la rentabilité en tant que telle, mais de reproduire les caractéristiques statistiques typiques d’un flux d’ordres non directionnel. En d’autres termes, l’arbitragiste doit apparaître comme un participant qui trade pour des raisons sans lien avec un avantage informationnel — tout en conservant cet avantage intact.
4.2 Randomisation du timing : la couche infrastructurelle du masquage
L’une des techniques les plus utilisées consiste à introduire délibérément des délais aléatoires dans le processus d’exécution des ordres. Lorsque les intervalles de temps entre les ordres présentent une forte régularité — caractéristique des systèmes algorithmiques fonctionnant en temps réel strict —, cela seul constitue un signal fort pour un détecteur. L’introduction d’un bruit pseudo-aléatoire dont les paramètres imitent la distribution de latence d’un trader humain ou d’un algorithme d’exécution institutionnel réduit sensiblement la précision de la classification.
En pratique, la plateforme SharpTrader offre des mécanismes intégrés de randomisation du timing pour de nombreuses stratégies d’arbitrage. La fonctionnalité de randomisation du masquage de SharpTrader permet de spécifier de manière paramétrique des plages de délais aléatoires entre les envois d’ordres, de faire varier les intervalles d’entrée en fonction des conditions de marché, et ainsi de détruire les schémas temporels déterministes caractéristiques des algorithmes d’arbitrage purs. La plateforme illustre ainsi la manière dont les outils de masquage sont passés du développement interne sur mesure à des solutions disponibles dans le commerce.
Techniquement, la randomisation est mise en œuvre au moyen de générateurs de nombres aléatoires suivant des distributions spécifiées — par exemple des distributions log-normales caractéristiques des temps de réaction humains — ou par échantillonnage à partir de données historiques sur le comportement du groupe à imiter. Nuance d’une importance cruciale : le bruit ne doit pas être uniformément distribué, car une distribution uniforme constitue elle-même une anomalie statistique facilement identifiée par les détecteurs modernes.
4.3 Mimétisme comportemental : la stratégie PhantomDrift
Une couche de masquage plus profonde ne se limite pas à la randomisation du timing, mais consiste à imiter les schémas comportementaux caractéristiques de catégories spécifiques d’acteurs du marché. Parmi les approches les plus innovantes sur le plan architectural figure la stratégie Phantom Drift, développée par BJF Trading Group, qui masque l’activité d’arbitrage en l’entrelaçant avec une logique de gestion des positions de type martingale.
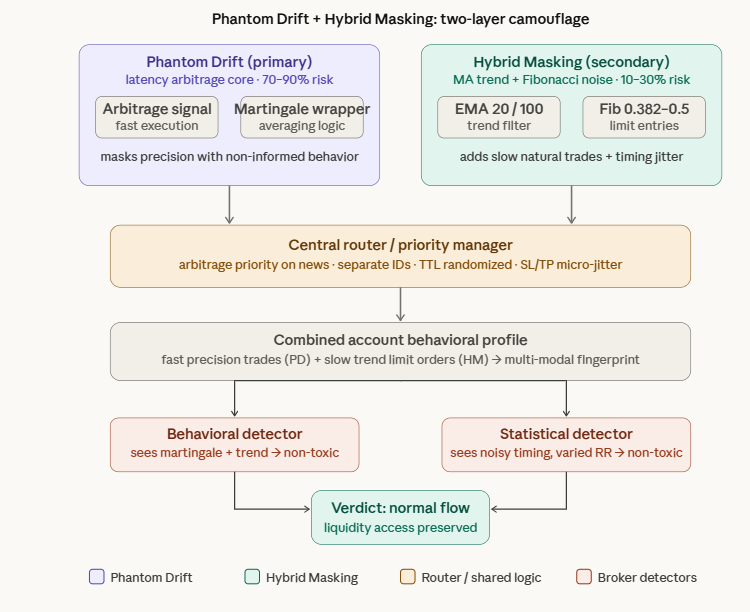
Phantom Drift — concept de base : un signal d’arbitrage est exécuté au sein d’une enveloppe comportementale qui imite une gestion de position de type martingale — le doublement systématique de la position face à un mouvement de prix défavorable. Du point de vue d’un observateur externe ou d’un système de détection du courtier analysant des séries d’ordres, un tel flux présente les caractéristiques typiques d’un participant non informé pratiquant une gestion de position agressive : augmentation des volumes face aux mouvements défavorables, moyenne à la baisse des pertes et absence de corrélation évidente avec les signaux de prix avancés. La nature d’arbitrage du signal sous-jacent est dissimulée par un schéma de gestion des risques en apparence illogique.
L’efficacité de cette approche tient au fait que les stratégies de martingale sont bien connues des courtiers comme une source de flux non informé : leur non-rentabilité à long terme fait de ces clients des contreparties recherchées par les teneurs de marché. Imiter cette catégorie de participants crée une couverture solide pour le flux informé.
4.4 Masquage hybride : combiner plusieurs couches de protection
L’étape logique suivante de la technique de mimétisme comportemental consiste à la combiner avec la randomisation infrastructurelle — une approche documentée dans la stratégie Hybrid Masking publiée par BJF Trading Group. Cette stratégie utilise un système d’entrée MA Trend + Fibonacci Pullback comme « bruit à espérance positive » fonctionnant en parallèle du module d’arbitrage principal (Phantom Drift).
Hybrid Masking — architecture technique : la stratégie identifie la direction de la tendance du marché à l’aide d’un système à double EMA (EMA 20 rapide, EMA 100 lente). Après un croisement correctif des moyennes mobiles, les niveaux de retracement de Fibonacci sont calculés sur la dernière impulsion directionnelle. Des ordres limites en attente sont placés dans la zone de retracement 0,382–0,5, avec des stops au-delà du niveau 0,786. Cela génère des séquences de transactions — entrées limites sur les replis de tendance, durées de détention variables, géométrie SL/TP réaliste — impossibles à distinguer d’un trading discrétionnaire systématique. Des TTL (durées de vie) randomisées pour les ordres en attente, des entrées fractionnées entre 0,382 et 0,5 et un micro-jitter appliqué aux niveaux SL/TP (±0,1–0,2×ATR) empêchent la couche de masquage elle-même de former un schéma détectable.
La valeur fondamentale de l’approche hybride réside dans sa capacité à attaquer simultanément deux canaux de détection indépendants. Un détecteur comportemental analysant la logique de décision de trading voit un schéma de suivi de tendance. Un détecteur statistique analysant les caractéristiques temporelles du flux voit un rythme d’ordres irrégulier et bruité. Pour classer correctement un tel flux comme de l’arbitrage, le système de détection doit franchir simultanément les deux couches défensives — une tâche nettement plus complexe que de franchir l’une ou l’autre séparément.
4.5 Fragmentation des ordres et diversification multi-comptes
Une dimension supplémentaire du masquage consiste à répartir l’activité de trading sur plusieurs comptes et courtiers, de sorte qu’aucune contrepartie ne dispose à elle seule de la vision complète nécessaire à l’identification. Lorsque les outils d’analyse d’un courtier ne voient qu’une fraction du flux d’ordres total, la significativité statistique des signaux de toxicité diminue — en particulier sur des fenêtres temporelles courtes.
Les algorithmes d’exécution institutionnels — TWAP, VWAP, Implementation Shortfall — génèrent des schémas caractéristiques de fragmentation des ordres importants. Imiter ces schémas permet au flux d’arbitrage de ressembler à un flux institutionnel, que les teneurs de marché perçoivent comme moins toxique. La diversification sur des instruments aux structures de corrélation différentes diffuse encore davantage le schéma caractéristique de l’arbitrage pur.
5. L’IA contre l’IA : la dynamique d’adaptation mutuelle
5.1 Dynamique antagoniste et course à la détection
L’interaction entre les détecteurs IA côté courtier et les systèmes de masquage côté arbitragiste constitue un exemple canonique de dynamique antagoniste — un phénomène bien étudié en cybersécurité et décrit par la théorie de l’apprentissage automatique antagoniste (adversarial machine learning). Le détecteur s’entraîne sur les schémas de flux toxique ; l’arbitragiste adapte son flux pour échapper à la détection ; le détecteur se réentraîne sur de nouvelles données — et le cycle se poursuit.
La différence fondamentale entre cette course et la course aux armements technologiques traditionnelle est que la vitesse d’adaptation n’est pas limitée par des paramètres physiques (latence réseau, vitesse des processeurs), mais par le rythme d’accumulation des données d’entraînement et par les ressources de calcul nécessaires au réentraînement des modèles. Il en résulte une dynamique qualitativement différente : l’avantage est par nature temporaire et s’érode inévitablement à mesure que la partie adverse met à jour ses modèles.
5.2 Architectures de type GAN pour la génération d’un flux plausible
La direction la plus avancée technologiquement dans ce domaine fait appel à des architectures analogues aux réseaux antagonistes génératifs (GAN) pour synthétiser un flux d’ordres impossible à distinguer d’un trading non directionnel. Le concept : un modèle générateur apprend à produire des flux d’ordres qu’un modèle discriminateur (simulant le détecteur du courtier) ne peut pas classer comme toxiques, les deux composants étant entraînés simultanément dans un processus antagoniste.
Le déploiement pratique se heurte à plusieurs contraintes. L’entraînement du discriminateur exige l’accès à des données réelles sur la manière dont les détecteurs des courtiers réagissent à différents schémas — des informations que les courtiers ne sont pas enclins à partager. En outre, le flux « plausible » généré doit rester rentable, ce qui crée une tension entre l’optimisation de l’indiscernabilité et l’optimisation du rendement.
5.3 L’asymétrie d’information et ses implications
Un avantage structurel important des courtiers dans cette course est leur accès à des données agrégées sur l’ensemble de leur clientèle. Le détecteur du courtier s’entraîne non seulement sur le flux d’un arbitragiste donné, mais sur des statistiques portant sur des milliers de clients, ce qui permet d’obtenir des classificateurs nettement plus robustes. L’arbitragiste, à l’inverse, n’observe que son propre flux et les réactions du marché — ce qui limite sensiblement sa capacité à évaluer l’efficacité de son masquage.
L’arbitragiste conserve toutefois un avantage clé : il connaît la véritable nature de sa stratégie et peut concevoir délibérément son masquage, tandis que le détecteur opère sur des données agrégées bruitées et doit arbitrer entre la sensibilité et la spécificité du classificateur. Un taux élevé de faux positifs — la classification erronée d’un flux non informé comme toxique — coûte cher au courtier en termes de perte de clients légitimes. Cette tension d’équilibre limite l’agressivité avec laquelle les détecteurs peuvent être calibrés, préservant une marge de manœuvre pour des systèmes de masquage bien conçus.
6. Dimensions réglementaires et éthiques
6.1 La frontière entre masquage et manipulation
Le statut réglementaire des techniques de masquage du flux d’ordres reste juridiquement indéfini dans la plupart des juridictions. Le règlement européen MiFID II contient des dispositions sur la manipulation de marché, mais celles-ci sont formulées au regard de la manipulation des prix plutôt que de l’obfuscation du comportement de trading. La règle 15c3-5 de la SEC américaine (« Market Access Rule ») encadre les contrôles de risque liés à l’accès au marché, mais ne traite pas directement de la modification délibérée des caractéristiques statistiques du flux d’ordres.
La ligne conceptuelle tracée par les régulateurs sépare deux types de comportement. Le premier — l’optimisation légitime de l’exécution, c’est-à-dire toute action visant à réduire l’impact de marché et à améliorer la qualité d’exécution — relève de la pratique institutionnelle standard. Le second — les actions qui induisent en erreur les autres acteurs du marché ou portent atteinte à l’intégrité de la formation des prix — est interdit. Le masquage vis-à-vis des systèmes de détection des courtiers relève formellement du premier type, puisqu’il vise l’interaction avec la contrepartie et non la manipulation des prix. Cependant, à mesure que la réflexion réglementaire s’adapte aux réalités du trading par IA, cette frontière pourrait se déplacer.
6.2 Durcissement des exigences dans le contexte du trading algorithmique
La pression réglementaire sur le trading algorithmique en général s’est intensifiée sur la période 2023–2026. Les exigences d’enregistrement des stratégies algorithmiques, la tenue obligatoire de journaux des décisions de trading et leur mise à disposition pour examen réglementaire créent une charge opérationnelle et ouvrent potentiellement la voie à une analyse rétrospective des pratiques de masquage. Dans ce contexte, la documentation de la logique de masquage revêt un double caractère : d’une part, c’est une exigence de conformité ; d’autre part, elle peut constituer un élément de preuve dans le cadre d’enquêtes.
7. Conclusion
Le trading d’arbitrage en 2026 constitue un environnement concurrentiel à plusieurs niveaux dans lequel l’excellence technologique n’est qu’un point de départ. La vitesse, la qualité des flux et l’accélération matérielle forment une base sans laquelle la participation est impossible — mais elles ne déterminent pas l’issue de la concurrence. Ce qui la détermine, c’est la capacité du participant à trader efficacement tout en restant invisible pour des systèmes d’identification du flux d’ordres de plus en plus sophistiqués.
Ce changement a des implications profondes pour la structure du secteur. La barrière à l’entrée dans l’arbitrage s’est déplacée du capital (l’infrastructure) vers le capital intellectuel (la capacité à développer et à maintenir des techniques de masquage efficaces). La commercialisation des outils de masquage — clairement illustrée par des plateformes telles que SharpTrader avec ses mécanismes de randomisation intégrés, et par des stratégies de niveau production telles que Phantom Drift et le cadre Hybrid Masking — indique que l’obfuscation du flux est en train de passer du savoir-faire sur mesure de quelques-uns à un standard du secteur.
La dynamique antagoniste entre détecteurs et systèmes de masquage va, selon toute vraisemblance, s’intensifier à mesure que les deux camps étendent leurs capacités en IA. À long terme, cela pourrait conduire à l’un de deux scénarios : soit un équilibre dans lequel les coûts du masquage et de la détection neutralisent les profits de l’arbitrage, rendant les marchés plus efficients ; soit une course aux armements permanente dans laquelle seuls les acteurs les plus avancés technologiquement et les plus adaptables survivent. Le scénario qui se concrétisera sera largement déterminé par l’environnement réglementaire, qui, en 2026, n’a pas suivi le rythme de l’évolution technologique.
La fonction sociale de l’arbitrage moderne demeure également une question ouverte : si l’arbitrage classique servait de mécanisme de correction des inefficiences de prix, améliorant la qualité de la formation des prix, un arbitrage contraint de masquer son activité pourrait perdre en partie cette fonction, la remplaçant par une captation de rente dans des conditions d’asymétrie d’information. Pour aller plus loin sur ce domaine en évolution, le blog de BJF Trading Group couvre en continu le développement pratique de stratégies d’arbitrage, les techniques de masquage et les mises à jour de la plateforme.
Questions fréquentes (FAQ)
Q1 : Qu’est-ce que la toxicité du flux d’ordres, et pourquoi est-elle importante en 2026 ?
La toxicité du flux d’ordres désigne la mesure dans laquelle le trading d’un client est systématiquement déficitaire pour le fournisseur de liquidité en raison d’une asymétrie d’information. En 2026, les systèmes d’analyse des courtiers alimentés par l’IA calculent des scores de toxicité en temps réel et, pour les arbitragistes identifiés, élargissent automatiquement les spreads, appliquent le last look ou restreignent l’accès. Un score de toxicité élevé menace directement la viabilité de la stratégie.
Q2 : Pourquoi l’avantage d’infrastructure a-t-il perdu de son pouvoir de différenciation ?
La colocation, les flux de données directs, l’accélération par FPGA et les liaisons micro-ondes sont devenus commercialement accessibles à tous les acteurs sérieux du marché. La barrière du capital s’est abaissée, entraînant une homogénéité des infrastructures parmi les grandes sociétés de HFT. L’avantage concurrentiel s’est par conséquent déplacé en amont, vers la qualité des algorithmes et, surtout, vers la capacité à éviter la détection côté courtier.
Q3 : Qu’est-ce que la stratégie Phantom Drift, et comment masque-t-elle l’arbitrage ?
Phantom Drift, développée par BJF Trading Group, est une stratégie d’arbitrage de latence qui camoufle son activité en intégrant l’exécution des signaux d’arbitrage dans une enveloppe comportementale de type martingale. Pour les systèmes de surveillance des courtiers, le flux d’ordres qui en résulte ressemble à celui d’un participant non informé pratiquant une moyenne agressive de ses positions — un profil comportemental associé au flux particulier non informé —, alors que l’avantage sous-jacent provient d’écarts de prix liés à la latence. La documentation complète est disponible sur : bjftradinggroup.com.
Q4 : En quoi la stratégie Hybrid Masking diffère-t-elle de Phantom Drift ?
Alors que Phantom Drift assure le mimétisme comportemental au niveau de la logique d’exécution, la stratégie Hybrid Masking fonctionne comme une couche secondaire auxiliaire. Elle exécute une stratégie indépendante MA Trend + Fibonacci Pullback en parallèle du module d’arbitrage principal, générant un flux d’ordres limites réalistes de suivi de tendance qui normalisent le profil comportemental du compte. Cette combinaison crée une empreinte de trading multimodale qu’il est nettement plus difficile, tant pour les systèmes automatisés que pour les analystes humains des courtiers, de classer comme de l’arbitrage.
Q5 : Le masquage du flux d’ordres est-il légal ?
Dans la plupart des juridictions, les techniques de masquage du flux telles qu’elles sont pratiquées actuellement relèvent de l’optimisation légitime de l’exécution — une pratique institutionnelle standard visant à réduire l’impact de marché. Elles visent l’interaction avec la contrepartie, et non la manipulation des prix. Toutefois, le cadre réglementaire évolue : les exigences croissantes en matière de documentation des stratégies algorithmiques et de pistes d’audit impliquent que les entreprises doivent conserver des traces claires de leur logique de masquage afin de démontrer leur volonté de conformité.
Q6 : Quel rôle joue SharpTrader dans le masquage ?
SharpTrader est la plateforme phare d’arbitrage et de stratégies de BJF Trading Group. Au-delà de l’exécution d’arbitrage de base, elle offre une randomisation paramétrique intégrée du timing pour plusieurs types de stratégies, un AI Coder Assistant pour développer des filtres personnalisés, ainsi qu’une intégration native avec les modules Phantom Drift et Hybrid Masking. Elle prend en charge la connectivité FIX API et cTrader ; la documentation complète est disponible sur bjftradinggroup.com.
Q7 : Les techniques de masquage resteront-elles efficaces à mesure que les détecteurs IA progressent ?
La dynamique antagoniste s’auto-entretient : à mesure que les détecteurs progressent, le masquage doit s’adapter, et inversement. L’avantage structurel d’un masquage bien conçu réside dans son approche multicanal — attaquer simultanément les dimensions comportementale et statistique de la détection. Les architectures hybrides combinant des schémas comportementaux variés et faiblement corrélés (comme dans le cadre Hybrid Masking) sont plus durables que les approches à technique unique, précisément parce que les contourner exige de vaincre simultanément plusieurs systèmes de détection indépendants.
Références et lectures complémentaires
Sources académiques
- Glosten, L.R., & Harris, L.E. (1988). Estimating the components of the bid/ask spread. Journal of Financial Economics, 21(1), 123–142.
- Easley, D., Lopez de Prado, M.M., & O’Hara, M. (2011). The microstructure of the ‘Flash Crash’: Flow toxicity, liquidity crashes, and the probability of informed trading. Journal of Portfolio Management, 37(2), 118–128.
- Budish, E., Cramton, P., & Shim, J. (2015). The High-Frequency Trading Arms Race: Frequent Batch Auctions as a Market Design Response. Quarterly Journal of Economics, 130(4), 1547–1621.
- Goodfellow, I., Pouget-Abadie, J., Mirza, M., et al. (2014). Generative Adversarial Networks. Advances in Neural Information Processing Systems, 27.
- Hasbrouck, J. (2007). Empirical Market Microstructure. Oxford University Press.
- Aldridge, I. (2013). High-Frequency Trading: A Practical Guide to Algorithmic Strategies and Trading Systems (2nd ed.). Wiley.
- Lopez de Prado, M. (2018). Advances in Financial Machine Learning. Wiley.
- European Securities and Markets Authority (ESMA). (2021). MiFID II/MiFIR Review Report on Algorithmic Trading.
Documentation et blog de BJF Trading Group
- BJF Trading Group Inc. (2025). Hybrid Masking Strategy : entrée MA Trend + Fibonacci Pullback comme « bruit » pour l’arbitrage aux côtés de Phantom Drift. bjftradinggroup.com
- BJF Trading Group Inc. (2025). Comment masquer l’arbitrage de latence dans le trading Forex — Guide complet, partie 2 (Phantom Drift). bjftradinggroup.com
- BJF Trading Group Inc. Documentation de la plateforme SharpTrader. bjftradinggroup.com
- BJF Trading Group Inc. Blog — Logiciels d’arbitrage, trading Forex, développement de stratégies. bjftradinggroup.com/blog
- BJF Trading Group Inc. (2026). Les traders particuliers ont-ils une chance dans l’arbitrage ? bjftradinggroup.com
- BJF Trading Group Inc. (2026). Livre blanc 2026 : l’avenir du trading sur les nouvelles économiques. bjftradinggroup.com
© 2026 BJF Trading Group Inc. | Ontario, Canada | bjftradinggroup.com
Cet article est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier.
