Livre blanc 2026 : l’avenir du trading des nouvelles économiques — une nouvelle vague de volatilité, d’algorithmes et d’infrastructure IA décembre 8, 2025 – Posted in: News Trading Software
Introduction
Le trading des nouvelles économiques attire traditionnellement les traders par sa forte volatilité, la rapidité des mouvements de prix et la possibilité de réaliser des gains en quelques secondes. Cependant, ces dernières années, le marché a connu un saut technologique qui a profondément transformé toute la structure de l’exécution des ordres, le comportement des courtiers et la vitesse de réaction des principaux acteurs.
En 2024–2025, les banques, les sociétés de trading pour compte propre et les hedge funds systématiques ont déployé des frameworks entièrement automatisés de traitement des publications économiques, fondés sur l’apprentissage automatique, les statistiques prédictives et des canaux de communication à ultra-faible latence. En 2026, ces tendances s’intensifient et créent un nouvel environnement dans lequel l’approche classique du trading de nouvelles devient moins efficace — mais de nouvelles méthodes apparaissent, accessibles aussi bien aux traders automatisés qu’aux traders professionnels.
L’objectif de ce document est de fournir un panorama approfondi du trading de nouvelles en 2026 :
- comment les sources de liquidité ont évolué,
- ce qui se passe avec les spreads et le slippage,
- quels algorithmes dominent le marché,
- quelles stratégies restent rentables,
- le rôle des technologies de masquage et de la dépersonnalisation des ordres par l’IA,
- comment les traders peuvent s’adapter au nouvel environnement.
Le marché du trading de nouvelles en 2026 : la transformation de l’infrastructure
1.1. Nouvelles règles des banques et des fournisseurs de liquidité
Le trading de nouvelles n’est plus une simple « course à la vitesse » entre traders particuliers. Les gagnants sont désormais ceux qui ont accès à :
- des flux de nouvelles lisibles par machine,
- une connexion directe aux sources de données,
- des algorithmes d’analyse des publications fonctionnant en moins de 10 ms,
- des moteurs d’appariement à faible latence,
- des flux de liquidité optimisés pour les pics de volatilité.
Les banques et les fonds s’appuient sur des modèles prédictifs qui analysent non seulement l’indicateur économique lui-même, mais aussi la probabilité de réaction du marché. Cela modifie radicalement le comportement des prix au cours des premières millisecondes suivant la publication.
Dans ces conditions, les traders particuliers ne peuvent pas rivaliser sur la vitesse, mais ils peuvent trader les impulsions secondaires et les schémas algorithmiques.
Hausse de la volatilité et baisse de la liquidité lors des publications
2.1. Le paradoxe de la liquidité
Pendant de nombreuses années, on a cru que la liquidité augmentait lors des grandes publications macroéconomiques.
Depuis 2023, c’est l’inverse qui se produit :
La liquidité s’effondre au cours des 50–150 premières ms, le temps que les algorithmes des LP réévaluent le risque et reconfigurent leurs cotations.
Par conséquent :
- les spreads s’élargissent,
- le slippage augmente,
- les ordres sont exécutés partiellement ou pas du tout,
- les « bougies vides » deviennent la norme.
2.2. Conséquences pour les traders
- Les ordres STOP subissent un slippage important, souvent plusieurs fois supérieur à celui attendu.
- Les ordres LIMIT peuvent ne pas être exécutés du tout en raison de la disparition de la liquidité.
- Les impulsions deviennent plus courtes mais plus fortes, ce qui crée de faux breakouts.
- Le retracement qui suit l’impulsion initiale est devenu le principal point d’entrée.
Comment les courtiers s’adaptent au trading de nouvelles en 2026
3.1. L’élargissement des spreads, nouvelle norme du secteur
Alors qu’en 2020–2022 les fortes hausses de spread étaient rares, en 2026 :
- de nombreux courtiers élargissent les spreads 3 à 10 secondes avant une publication,
- les algorithmes de risque des LP génèrent des prix « défensifs »,
- les réseaux ECN réduisent automatiquement la profondeur du carnet d’ordres.
Cela rend les stratégies classiques Buy Stop / Sell Stop extrêmement risquées.
3.2. Des règles d’exécution plus strictes
Les courtiers mettent désormais en place :
- des restrictions sur le trading au moment des nouvelles,
- des distances minimales obligatoires pour les ordres stop,
- l’analyse des schémas de toxicité (TCA + IA),
- l’analyse de la vitesse de soumission des ordres.
L’objectif est de se protéger contre les stratégies d’arbitrage instantané.
La révolution de l’IA : comment l’intelligence artificielle transforme le trading de nouvelles
4.1. Prédire la réaction du marché grâce à l’apprentissage automatique
En 2026, les systèmes d’IA analysent :
- les schémas de réaction historiques,
- la volatilité avant publication,
- les corrélations entre classes d’actifs,
- la probabilité de faux breakouts,
- les paramètres de liquidité,
- la vitesse du carnet d’ordres.
Cela permet une prédiction probabiliste du comportement, au lieu d’essayer de deviner le chiffre économique lui-même.
4.2. Filtrage des nouvelles par l’IA
Les systèmes modernes peuvent :
- ignorer les publications peu susceptibles de provoquer un mouvement,
- sélectionner les stratégies optimales selon le type de nouvelle,
- définir dynamiquement les distances de Stop Loss et de Take Profit,
- déterminer le moment d’entrée optimal après la publication.
Cela améliore la qualité des signaux et réduit le risque.
Stratégies de trading de nouvelles efficaces en 2026
Voici les stratégies qui restent rentables malgré une concurrence accrue et des conditions d’exécution plus strictes.
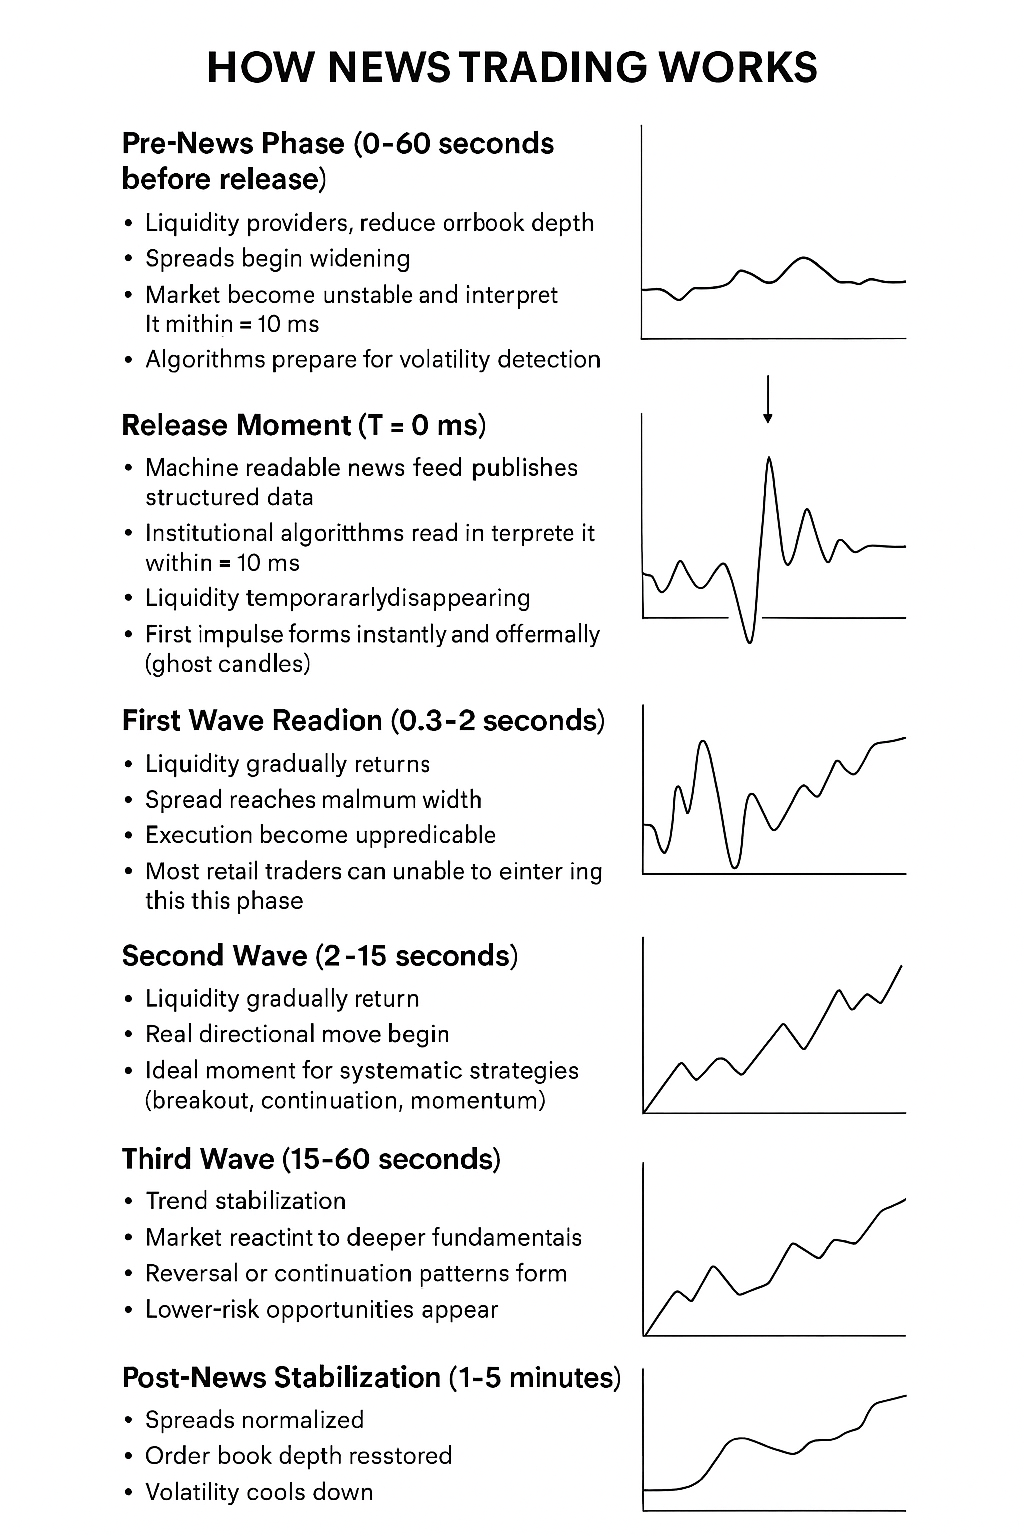
5.1. Stratégie de volatilité post-nouvelle (entrée après 2 à 15 secondes)
La stratégie repose sur le fait que :
- les premières millisecondes sont dominées par le HFT,
- la véritable direction se forme plus tard,
- la liquidité revient après 1 à 3 secondes.
Efficace sur les grandes publications à fort impact, telles que :
- NFP
- CPI
- PMI
- FOMC
- ECB Rate Decision
5.2. Fade-the-News : trading à contre-courant après les hyper-impulsions
Mécanisme :
- La publication déclenche un fort pic de prix.
- Les algorithmes des LP et du HFT débouclent leurs positions.
- Le prix revient vers ses niveaux moyens.
Particulièrement efficace sur :
- GBPUSD
- AUDUSD
- les croisements en JPY
- le CAD lors des publications liées au pétrole
5.3. Trading des impulsions secondaires et tertiaires
La plupart des mouvements liés aux nouvelles ne se produisent pas en une seule bougie, mais par vagues :
- La première — chaotique, bruitée, trompeuse.
- La deuxième — forme le véritable biais directionnel.
- La troisième — confirme la tendance.
Trader la deuxième ou la troisième vague est plus sûr et plus régulier que d’entrer sur la première.
5.4. Stratégies OCO (One Cancels the Other)
De nombreuses plateformes de trading exigent que la logique OCO soit mise en œuvre au moyen de robots.
Les versions modernes incluent :
- un délai d’entrée intelligent,
- une protection contre les ordres en double,
- la gestion du slippage,
- le contrôle de la toxicité et le masquage.
5.5. Trading de paires corrélées lors des nouvelles
Le trading de paires d’actifs corrélées telles que :
- EURUSD vs USDCHF
- EURJPY vs USDJPY
- GBPUSD vs EURGBP
Permet de saisir des opportunités proches de l’arbitrage, créées par les déséquilibres post-nouvelle.
Masquage et contournement de l’IA : un facteur clé de succès en 2026
En 2026, les courtiers utilisent largement :
- l’analyse de la fréquence et de la structure des ordres,
- la détection des comportements d’arbitrage de latence,
- la corrélation entre l’horodatage des ordres et le calendrier des nouvelles,
- des modèles de classification des stratégies.
Le masquage devient donc indispensable.
Les méthodes de masquage modernes incluent :
- la randomisation du moment de soumission des ordres (± X ms),
- la variation de la taille des ordres,
- l’utilisation de plusieurs logiques d’entrée,
- la répartition des transactions sur plusieurs comptes,
- la simulation de schémas d’ordres « humains ».
Les systèmes sans masquage deviennent rapidement non rentables en raison de la dégradation de l’exécution.
NewsAutoTraderPro : l’automatisation du trading de nouvelles de nouvelle génération avec accès aux données lisibles par machine
Le trading de nouvelles moderne exige non seulement une réaction rapide, mais aussi l’accès à des flux de données professionnels qui délivrent l’information plus tôt que les calendriers économiques standard.
NewsAutoTraderPro est un système avancé de nouvelle génération qui utilise des flux de nouvelles lisibles par machine et des algorithmes à réaction instantanée. Contrairement aux EA classiques qui s’appuient sur des calendriers retardés ou des heures saisies de manière statique, NewsAutoTraderPro se connecte à des flux MLR (Machine-Readable Releases) rapides, ce qui lui permet de détecter le moment exact d’une publication et de prendre une décision de trading presque instantanément.
Sa logique de décision comporte plusieurs niveaux :
- il reçoit des données structurées (heure, valeur, prévision, écart, importance),
- compare les valeurs réelles aux valeurs attendues,
- détermine le biais directionnel principal,
- décide d’entrer immédiatement, de différer l’exécution ou de renoncer à la transaction en raison d’une faible volatilité ou d’un risque élevé.
Cela permet à NewsAutoTraderPro d’ouvrir des positions plus rapidement que les systèmes automatisés classiques reposant sur des minuteurs ou des calendriers locaux.
Fonction unique de lock avant la nouvelle
L’un des principaux avantages du système est sa capacité à ouvrir à l’avance une structure couverte (lock) avant la nouvelle.
Algorithme :
- Avant la publication, le robot ouvre un lock Buy+Sell, répartissant le risque sur deux positions opposées.
- Après la publication, il analyse la valeur réelle, la réaction du marché et la force de l’impulsion.
- Le côté inutile du lock est clôturé, et le côté restant devient une position directionnelle.
- Si nécessaire, la taille de la position est augmentée ou gérée au moyen d’un trailing adaptatif.
Cette approche évite la plupart des effets négatifs de la première vague de volatilité — slippage, absence de liquidité, spreads larges — tout en tirant parti de l’impulsion suivante.
Filtrage intelligent et gestion du risque
NewsAutoTraderPro prend en charge :
- le filtrage par type de nouvelle,
- des règles distinctes pour les événements à fort, moyen et faible impact,
- des délais d’entrée configurables,
- des contrôles de limite de slippage,
- des limites de risque en conditions de faible liquidité.
Selon la page officielle du produit (https://bjftradinggroup.com/product/newsautotraderpro/), le robot comprend plusieurs modes professionnels adaptés aussi bien au trading de nouvelles classique qu’aux stratégies agressives basées sur des données rapides avec gestion adaptative des ordres.
NewsAutoTraderPro au sein de l’écosystème professionnel du trading de nouvelles en 2026
Alors que le marché évolue vers l’automatisation, le traitement rapide des données et une surveillance accrue de la part des courtiers, NewsAutoTraderPro devient un outil clé pour les traders actifs lors des publications économiques. Grâce à l’accès à des flux rapides lisibles par machine, à des algorithmes adaptatifs et à la couverture avant la nouvelle, le système offre des avantages auparavant réservés aux sociétés de trading pour compte propre technologiques.
Infrastructure d’exécution : exigences techniques pour 2026
7.1. VPS avec une latence de 1–2 ms vers le courtier
Même les stratégies non HFT souffrent lorsque la latence dépasse 5–10 ms pendant les nouvelles.
7.2. Algorithmes accélérés au sein des Expert Advisors
Les robots de trading de nouvelles modernes doivent :
- minimiser les opérations en boucle,
- utiliser des précalculs,
- éviter les opérations lourdes pendant les publications,
- s’appuyer sur des fonctions de bas niveau.
7.3. Contrôle du slippage
Les systèmes modernes gèrent activement :
- le slippage maximal autorisé,
- les limites de taille des ordres,
- le nombre de tentatives de renvoi.
Les publications les plus rentables en 2026
États-Unis
- NFP
- CPI
- Core PCE
- FOMC Rate Decision
- ISM PMI
Europe
- Conférence de presse de la BCE (ECB Press Conference)
- CPI Flash Estimate
- German ZEW & IFO
Royaume-Uni
- BOE Rate Decision
- CPI
- GDP
Canada
- CAD CPI
- BoC Rate Decision
- Employment Change
Japon
- Conférence de presse de la BOJ (BOJ Press Conference)
- Interventions (toujours à haut risque)
Ces publications génèrent des impulsions fiables, adaptées au trading algorithmique.
Risques liés au trading de nouvelles
9.1. Slippage
Le principal problème en 2026.
Seuls les systèmes adaptatifs qui tiennent compte de la dynamique de la liquidité peuvent maintenir leurs performances.
9.2. Incertitude des signaux
Le marché est de plus en plus imprévisible en raison de la concentration algorithmique.
9.3. Restrictions des courtiers
Les filtres de toxicité peuvent fortement dégrader l’exécution.
9.4. Volatilité sans tendance
Les fortes impulsions peuvent s’inverser rapidement et former des schémas « en dents de scie ».
Perspectives : vers où évoluent les stratégies de nouvelles
10.1. Essor des systèmes de trading pilotés par l’IA
D’ici 2027, la plupart des stratégies gagnantes s’appuieront sur :
- l’analyse automatisée de la liquidité,
- la prévision de la volatilité,
- l’adaptation dynamique aux conditions de marché.
10.2. Décentralisation de la liquidité
Les crypto-dollars, les actifs tokenisés et les pools de négociation alternatifs vont transformer les modèles d’exécution.
10.3. Demande croissante de stratégies hybrides
Le trading de nouvelles se combinera de plus en plus avec :
- l’arbitrage,
- le scalping,
- les modèles de corrélation,
- l’analyse fondamentale à long terme.
Conclusion
Le trading des nouvelles économiques connaît en 2026 une transformation fondamentale. Les anciennes méthodes consistant à placer des ordres en attente avant les publications perdent de leur efficacité en raison :
- de l’infrastructure bancaire agressive pilotée par l’IA,
- de la baisse de la liquidité,
- de l’élargissement des spreads,
- de l’augmentation du slippage,
- des filtres de flux toxique.
Cependant, le marché reste riche en opportunités pour ceux qui s’adaptent.
Les éléments clés du succès sont :
- des modèles prédictifs basés sur l’IA,
- le trading des impulsions secondaires et tertiaires,
- une technologie de masquage robuste,
- une infrastructure d’exécution avancée,
- une gestion dynamique du risque.
Pour les traders et les développeurs de systèmes, 2026 marque l’ère où les gagnants ne sont plus les plus rapides — mais les plus adaptables.
Questions fréquentes — Le trading de nouvelles en 2026 & NewsAutoTraderPro
1. Qu’est-ce qui distingue le trading de nouvelles en 2026 des années précédentes ?
En 2026, le marché est façonné par des flux de nouvelles lisibles par machine ultra-rapides, des moteurs de liquidité pilotés par l’IA, des spreads dynamiques et des contrôles de risque agressifs de la part des fournisseurs de liquidité. Les réactions des prix sont plus courtes, plus brutales et moins accessibles aux traders manuels. Le succès dépend désormais de stratégies adaptatives, d’une automatisation intelligente et de l’accès à des données rapides et structurées — et pas seulement de la vitesse d’exécution brute.
2. Pourquoi les spreads s’élargissent-ils si fortement avant et après les publications économiques ?
Les fournisseurs de liquidité réduisent leur exposition pendant les périodes à haut risque. Leurs systèmes basés sur l’IA élargissent automatiquement les spreads, retirent la liquidité en attente du carnet ou ne fournissent que des cotations peu profondes. Cela protège les LP contre une volatilité imprévisible, mais augmente les coûts d’exécution pour les traders. L’élargissement des spreads est devenu un élément normal du trading de nouvelles moderne.
3. Pourquoi le slippage se produit-il même chez des courtiers de qualité ?
Le slippage est dû au mouvement rapide des prix et à la fragmentation de la liquidité immédiatement après une publication. Lorsque le marché évolue plus vite que les ordres ne peuvent être appariés, l’exécution a lieu au prix disponible suivant. Même les traders institutionnels subissent du slippage — c’est une caractéristique fondamentale des marchés portés par les nouvelles.
4. Les traders manuels peuvent-ils encore tirer profit des nouvelles en 2026 ?
Le trading manuel sur la première impulsion est quasiment impossible en raison de la domination des systèmes automatisés. Les traders peuvent toutefois encore tirer profit :
- des deuxième et troisième vagues de prix,
- des schémas de volatilité post-nouvelle,
- des pics de retournement,
- des déséquilibres de corrélation entre paires de devises.
Ces stratégies ne nécessitent pas une exécution à la milliseconde.
5. Qu’est-ce que NewsAutoTraderPro et en quoi se distingue-t-il des autres outils de trading de nouvelles ?
NewsAutoTraderPro est un système automatisé avancé qui utilise des flux de nouvelles lisibles par machine et une analyse en temps réel pour prendre des décisions de trading instantanées. Contrairement aux robots de trading de nouvelles traditionnels qui s’appuient sur des calendriers retardés ou une saisie manuelle, il réagit dès la publication des données structurées et peut ajuster sa stratégie de manière dynamique en fonction de la volatilité et du niveau d’écart.
6. Comment fonctionne le mécanisme de lock (couverture) avant une publication ?
Le système peut ouvrir un lock de protection (buy + sell) peu avant la publication. Une fois la valeur réelle de la nouvelle connue :
- NewsAutoTraderPro analyse l’écart et la réaction du marché,
- clôture le côté perdant du lock,
- maintient ouverte la direction gagnante,
- et continue de gérer la transaction de manière adaptative.
Cette approche minimise les risques d’exécution tels que l’élargissement des spreads et le slippage, tout en permettant au système de capter le mouvement principal post-nouvelle.
7. NewsAutoTraderPro a-t-il besoin d’une latence ultra-faible pour être efficace ?
Non. Si une faible latence améliore les performances globales, le système ne repose pas sur la capacité à devancer les HFT institutionnels. Son principal avantage est l’accès direct à des données de nouvelles structurées et une logique intelligente — et non la vitesse brute. Son mécanisme de lock et ses stratégies adaptatives post-nouvelle réduisent également la dépendance à une exécution à la microseconde.
8. Comment le système filtre-t-il les nouvelles à trader ?
NewsAutoTraderPro intègre un moteur de classification qui évalue :
- l’importance de l’événement,
- la volatilité attendue,
- la réaction historique du marché,
- la corrélation avec d’autres instruments,
- l’importance de l’écart (réel vs prévision).
Il ne trade que lorsque la probabilité statistique d’un mouvement significatif est élevée.
9. Le trading de nouvelles est-il risqué ?
Oui. Tout logiciel de trading de nouvelles implique un risque élevé en raison des mouvements de prix rapides, des trous de liquidité temporaires et des réactions imprévisibles. Les traders doivent appliquer une gestion du risque appropriée, comprendre le comportement de la volatilité et accepter que le slippage ne peut pas être totalement éliminé — seulement maîtrisé.
10. NewsAutoTraderPro peut-il être utilisé avec n’importe quel courtier ?
Techniquement, le système peut fonctionner avec la plupart des courtiers, mais les performances dépendent du modèle d’exécution du courtier, de la qualité de la liquidité, de sa tolérance envers les ordres exécutés et de son traitement du trading en forte volatilité. Les courtiers appliquant des spreads dynamiques et des contrôles de risque agressifs peuvent réduire l’efficacité. Le choix du bon environnement de trading est essentiel.
11. Le système repose-t-il sur la martingale, la grille ou une gestion monétaire dangereuse ?
Non. NewsAutoTraderPro n’utilise ni martingale, ni moyennage en grille, ni aucune forme d’augmentation exponentielle du risque. Le dimensionnement des positions est entièrement contrôlé, transparent et basé sur des paramètres de risque prédéfinis.
12. Le backtest est-il utile pour les systèmes de trading de nouvelles ?
Le backtest standard n’est pas fiable pour le trading de nouvelles, car les données tick historiques ne reproduisent pas fidèlement :
- la latence,
- les fluctuations de la profondeur de marché,
- le slippage,
- les explosions de spread,
- les trous de liquidité.
Seuls les tests en conditions réelles (forward testing) et l’exécution en compte réel reflètent le comportement effectif. Cela s’applique à toutes les stratégies de nouvelles, et pas seulement aux stratégies automatisées.
13. Comment NewsAutoTraderPro évite-t-il la détection par l’IA des courtiers ?
Les courtiers modernes classent les stratégies de trading à l’aide d’une analyse du flux d’ordres toxique pilotée par l’IA. NewsAutoTraderPro inclut :
- des délais d’exécution aléatoires,
- un dimensionnement dynamique des ordres,
- plusieurs logiques d’entrée,
- des schémas temporels imprévisibles,
- un comportement variable d’un compte à l’autre.
Cela réduit la détectabilité et rend le flux d’ordres plus naturel et moins algorithmique.
