Comprender el arbitraje estadístico: un camino hacia el trading rentable 21/06/2023 – Publicado en: Arbitrage Software, cryptoarbitrage software – Etiquetas: arbitrage software, forex arbitrage, statistical arbitrage, statistical arbitrage bot, statistical arbitrage software
El arbitraje estadístico, a menudo llamado «stat arb», es una estrategia de trading cuantitativo muy utilizada por hedge funds y empresas de trading propietario. El concepto fundamental consiste en aprovechar las ineficiencias de precios entre instrumentos financieros relacionados. Los traders que utilizan el stat arb se basan en modelos matemáticos complejos para identificar oportunidades de trading, lo que convierte a esta estrategia en una faceta del trading algorítmico.
Orígenes del arbitraje estadístico
El arbitraje estadístico tiene sus raíces en la década de 1980, cuando fue desarrollado por los analistas cuantitativos de Wall Street, conocidos coloquialmente como «quants». Inicialmente, la estrategia se aplicó en los mercados de renta variable, donde se seleccionaban pares de acciones en función de su cointegración, una propiedad estadística que indica que la diferencia de precio entre las dos acciones tiende a revertir a la media con el tiempo. Desde entonces, el stat arb ha evolucionado y se ha adaptado a muchos otros mercados, incluidos el forex y las criptomonedas.
El principio fundamental
El arbitraje estadístico se basa en los principios de reversión a la media y en la ley de los grandes números. La creencia subyacente es que los precios relativos de los instrumentos financieros históricamente correlacionados revertirán a su media con el tiempo. Aquí es donde se produce el arbitraje estadístico: aprovecha las discrepancias de precios entre estos instrumentos correlacionados cuando se desvían de su norma histórica.
Por ejemplo, consideremos dos acciones que históricamente se han movido juntas. Si sus precios divergen, es decir, una sube y la otra baja, un arbitrajista estadístico vendería en corto la acción con mejor comportamiento y compraría la de peor comportamiento, apostando a que el «spread» entre ambas acabaría convergiendo.
Spread: la diferencia o discrepancia de precio entre dos instrumentos financieros relacionados.
En el arbitraje estadístico, el término «spread» se refiere normalmente a la diferencia o discrepancia de precio entre dos instrumentos financieros relacionados. Pueden ser dos acciones diferentes, contratos de futuros, pares de forex o incluso tokens de criptomonedas.
Por ejemplo, se puede seguir el spread entre dos acciones históricamente cointegradas en un software de estrategia de pair trading (una forma habitual de arbitraje estadístico). Cuando el spread, o la diferencia entre sus precios, se desvía significativamente de su media histórica (promedio), indica una oportunidad de trading.
Supongamos que el spread se amplía demasiado, lo que indica que una acción está sobrevalorada y la otra infravalorada en relación con su relación histórica. En ese caso, un trader puede vender en corto la acción sobrevalorada y comprar la infravalorada. Por el contrario, si el spread se estrecha en exceso, haría lo contrario.
En el arbitraje estadístico se espera que el spread revierta a la media, es decir, que fluctúe en torno a un valor medio a largo plazo. Los traders esperan que, cuando el spread se desvíe significativamente de esta media, acabe volviendo a ella, lo que les permite beneficiarse de esta reversión.
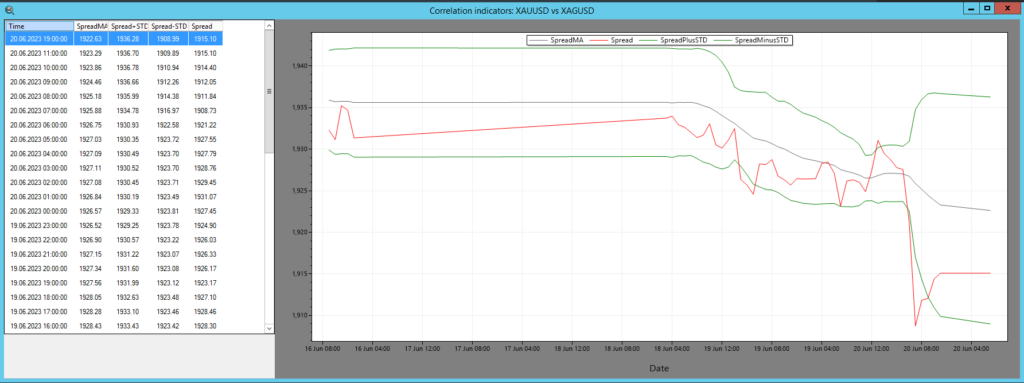
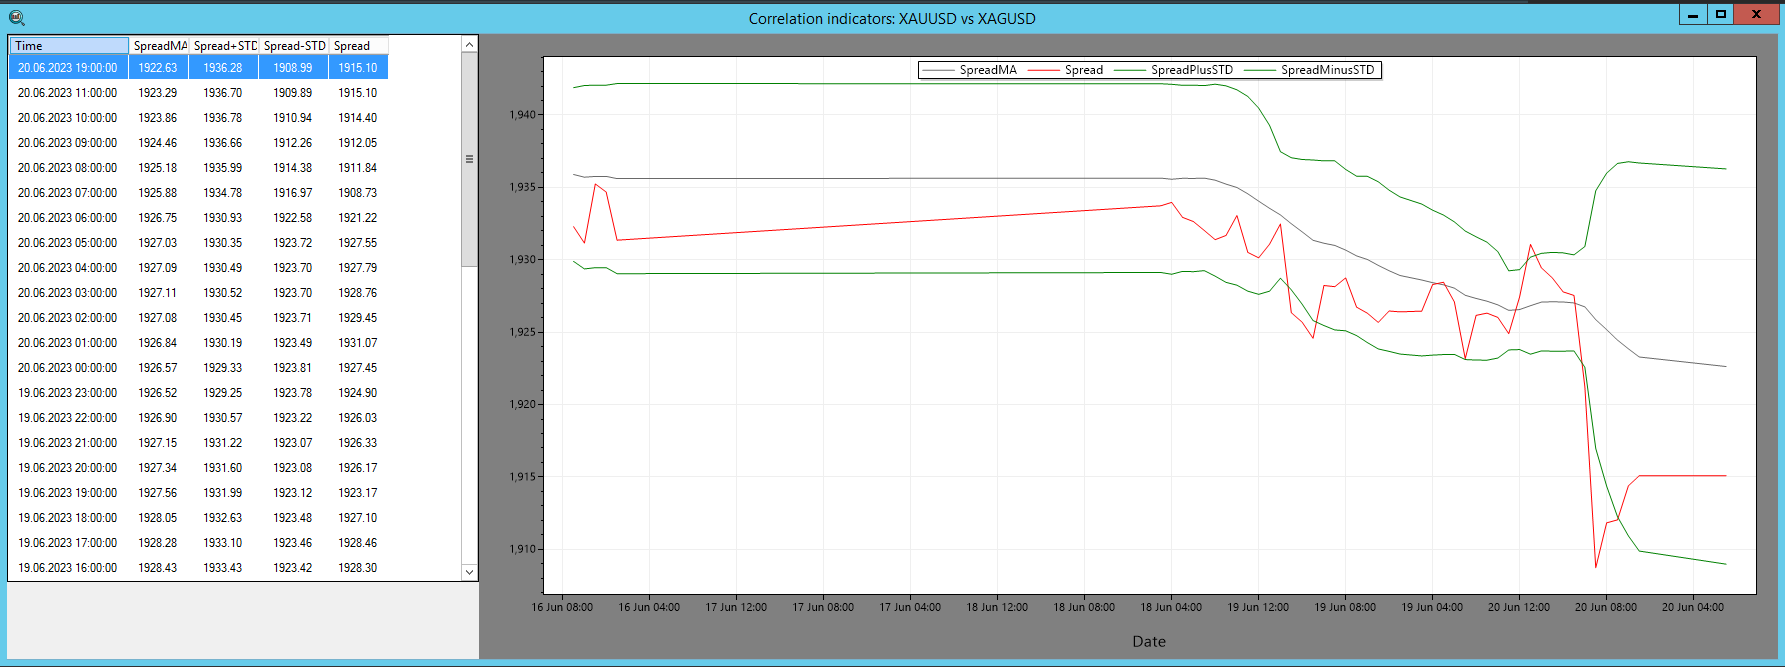
Fig. 1 – Indicador de spread de SharpTrader™
En el software de arbitraje SharpTrader™, el indicador de spread se utiliza para visualizar la correlación entre dos activos. El cálculo de la correlación incluye los siguientes componentes:
- Spread: se refiere a la diferencia numérica o distancia entre los valores de dos activos.
- SpreadMA: representa la media móvil del spread durante un periodo específico, determinado por pi_SpreadMA_Period.
- STD (desviación estándar): calcula la desviación estándar clásica del spread con respecto a SpreadMA. El número de observaciones utilizadas es igual a pi_SpreadMA_Period.
Para activar la apertura de operaciones, el software sigue los principios de la teoría del arbitraje estadístico.
Un poco de teoría sobre el cálculo de la correlación
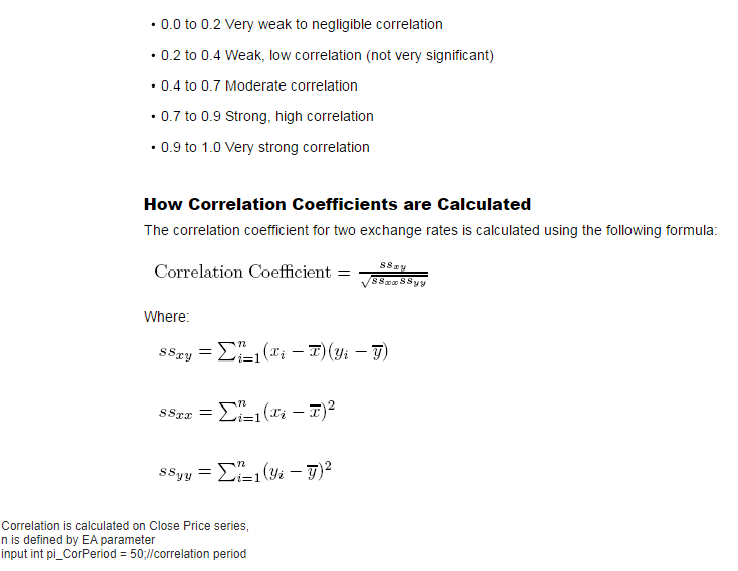
Arbitraje estadístico: matriz de correlación
Una tabla de correlación, también conocida como matriz de correlación, es una tabla que muestra los coeficientes de correlación entre muchas variables. Cada celda de la tabla muestra la correlación entre dos variables. El valor está en el rango de -1 a 1.
Si dos variables tienen una correlación de 1, se mueven en la misma dirección, es decir, cuando una aumenta, la otra también aumenta, y viceversa. Esto se conoce como correlación positiva perfecta.
Si dos variables tienen una correlación de -1, se mueven en direcciones opuestas, es decir, cuando una variable aumenta, la otra disminuye, y viceversa. Esto se conoce como correlación negativa perfecta. Una correlación de 0 significa que no existe relación entre las variables.
Este es un ejemplo sencillo de tabla de correlación para tres variables: A, B y C:
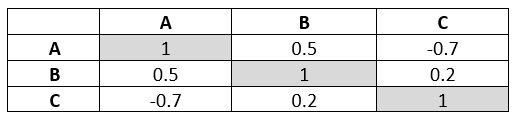
Fig. 2 – Ejemplo de tabla de correlación
En esta tabla, la correlación entre las variables A y B es 0.5 (una correlación positiva moderada), mientras que la correlación entre A y C es -0.7 (una correlación negativa fuerte). La diagonal de la matriz, desde la esquina superior izquierda hasta la inferior derecha, siempre es 1, porque una variable está perfectamente correlacionada consigo misma.
Estas tablas se utilizan ampliamente en diversos campos, incluidas las finanzas, donde ayudan a determinar la relación entre diferentes variables financieras o los rendimientos de distintos activos, algo útil para la diversificación de carteras y la gestión del riesgo.
Por lo general, puede crear esta matriz de correlación con software estadístico o con lenguajes de programación como Python o R. Esta es una forma sencilla de hacerlo con Python utilizando las bibliotecas pandas y numpy:
import pandas as pd
import numpy as np
# Suponiendo que tiene datos históricos en dos listas
crude_oil_prices = […]
texas_oil_prices = […]
# Crear un DataFrame
df = pd.DataFrame({‘Crude Oil’: crude_oil_prices, ‘Texas Oil’: texas_oil_prices})
# Calcular la matriz de correlación
correlation_matrix = df.corr()
print(correlation_matrix)
Este script mostrará una matriz de correlación de 2×2 con los coeficientes de correlación entre los precios del petróleo crudo y del petróleo de Texas.
Implementación de la estrategia de arbitraje estadístico
La implementación del arbitraje estadístico es una tarea compleja. Requiere herramientas y modelos estadísticos sofisticados, sistemas de cálculo de alta velocidad y algoritmos avanzados. El enfoque incluye:
- Selección de pares: El primer paso es identificar pares de activos históricamente correlacionados. Esto suele hacerse mediante métodos estadísticos como las pruebas de cointegración.
- Determinación de umbrales: A continuación, los traders establecen umbrales superior e inferior de divergencia. Cuando los precios de los activos se desvían más allá de estos umbrales, se activa una señal de trading.
- Ejecución de operaciones: Cuando se activa una señal de trading, el trader ejecuta las operaciones, comprando el activo de peor comportamiento y vendiendo en corto el de mejor comportamiento.
- Salida de operaciones: Cuando los precios de los dos activos convergen (es decir, el spread revierte a la media), se cierran las posiciones.
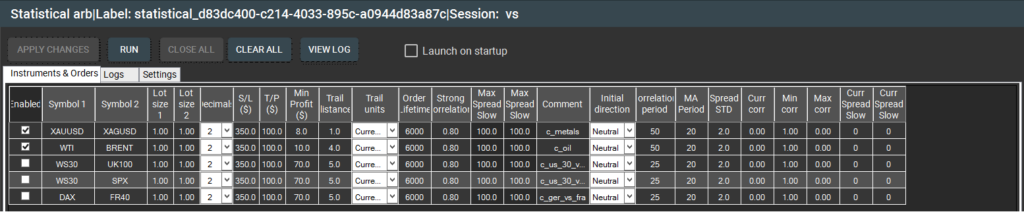
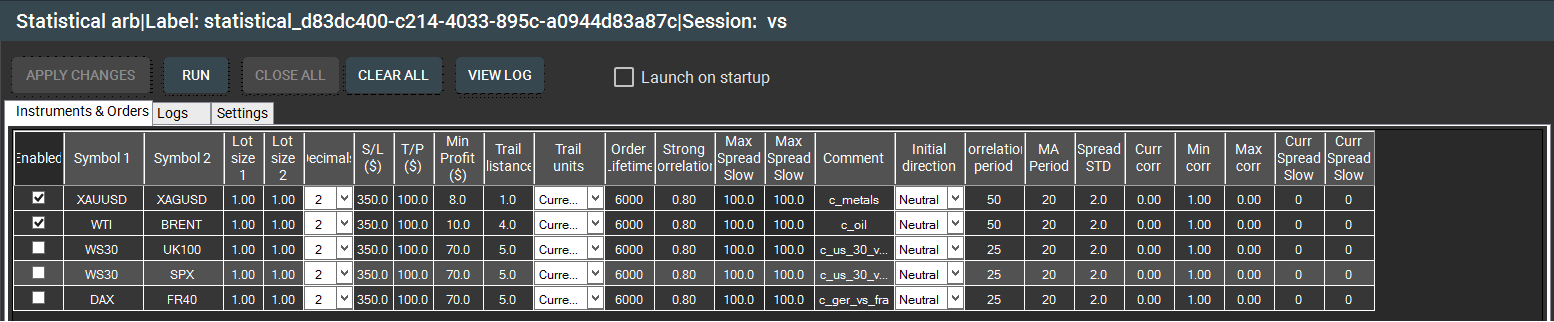
Fig. 3 – Ventana «Instruments & Orders» de la estrategia integrada de arbitraje estadístico de SharpTrader™.
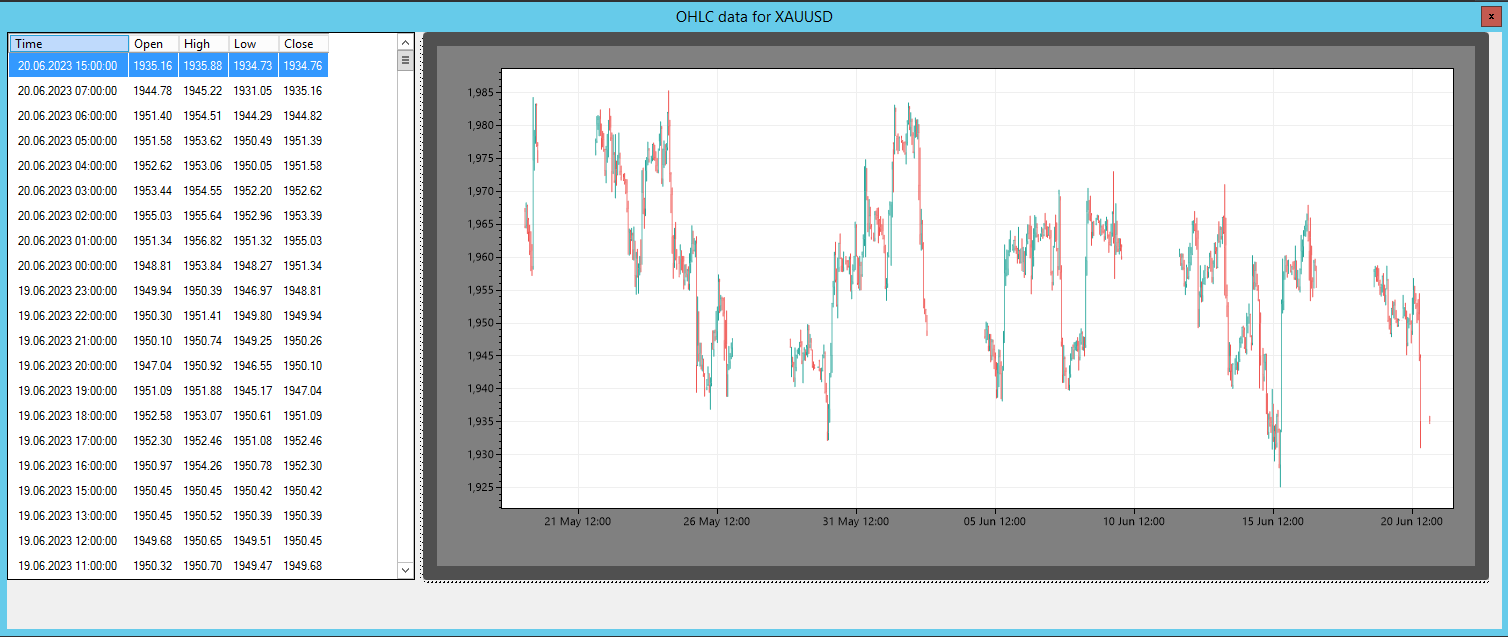
Fig. 4 – Cotizaciones y gráficos de arbitraje estadístico de SharpTrader™
Riesgos y limitaciones
Como cualquier estrategia de trading, el arbitraje estadístico no está exento de riesgos. Uno de los riesgos más importantes es el «riesgo de modelo», es decir, la posibilidad de que los modelos matemáticos se basen en supuestos no válidos.
Además, el éxito de la estrategia también depende en gran medida de la velocidad de ejecución, ya que las ineficiencias de precios pueden desaparecer en milisegundos. Esta dependencia de la velocidad hace que el enfoque sea más adecuado para sistemas de trading algorítmico que para traders individuales.
El futuro del arbitraje estadístico
A medida que los mercados financieros se vuelven más eficientes y automatizados, el futuro del arbitraje estadístico pasa por el desarrollo de algoritmos y modelos más sofisticados, el machine learning y la inteligencia artificial. Mientras continúe el ritmo de la innovación tecnológica, también lo hará la evolución del arbitraje estadístico.
En conclusión, el arbitraje estadístico, con sus complejos modelos matemáticos y su dependencia de la ejecución a alta velocidad, ofrece un enfoque tecnológicamente avanzado del trading. A pesar de los retos y riesgos, sigue siendo una estrategia atractiva por su potencial de obtener rendimientos constantes cuando el riesgo se gestiona con cuidado.
La aplicación de la inteligencia artificial (IA) al arbitraje estadístico ha abierto nuevas vías para mejorar las estrategias de trading y su precisión predictiva. El machine learning, un subconjunto de la IA, es especialmente útil para identificar patrones complejos y realizar previsiones a partir de grandes conjuntos de datos. Así es como puede utilizar la IA para el arbitraje estadístico:
Recopilación de datos: reúna datos históricos de precios de los instrumentos financieros que le interesan. Estos datos pueden incluir los precios de apertura, máximo, mínimo y cierre, así como los volúmenes de negociación. También pueden incorporar datos macroeconómicos relevantes, como los tipos de interés o las cifras del PIB, si se consideran significativos para los activos negociados.
Ingeniería de características
Utilice estos datos para crear un conjunto de características (variables de entrada) para su modelo de IA. Esto puede implicar el cálculo de indicadores técnicos, como medias móviles o RSI, o la creación de variables que representen la diferencia o la relación de precios entre pares de activos.
Entrenamiento del modelo
Introduzca estas características en un modelo de machine learning, como una red neuronal o una máquina de vectores de soporte, para predecir los movimientos futuros de los precios o el spread entre sus activos. El modelo aprenderá de los patrones de sus datos históricos.
Validación del modelo
Valide el rendimiento de su modelo con datos fuera de muestra. Estos datos, que no se utilizaron durante el entrenamiento, le permitirán comprender mejor cómo se comportará su modelo en el trading real.
Señales de trading: utilice el modelo para generar señales de trading. Por ejemplo, si el modelo predice que el spread entre dos activos se estrechará, podría comprar el activo de peor comportamiento y vender en corto el de mejor comportamiento.
Gestión del riesgo
Mantenga siempre una estrategia de gestión del riesgo. Los modelos de IA, como todas las estrategias de trading, no son perfectos y pueden hacer predicciones incorrectas. Es fundamental limitar el riesgo en cada operación y establecer stop loss.
Actualización del modelo
Supervise continuamente el rendimiento de su modelo y actualícelo con datos nuevos. Los mercados financieros son dinámicos, y un modelo que funcionó bien en el pasado no siempre funcionará bien en el futuro. Las actualizaciones y los ajustes periódicos son fundamentales para mantener el rendimiento del modelo. Recuerde que, aunque la IA puede mejorar su estrategia de trading, no es una solución mágica y no garantiza el éxito.
Más información sobre el software de arbitraje SharpTrader™
Preguntas frecuentes sobre el arbitraje estadístico
P. ¿Cómo equilibrar los tamaños de lote en el arbitraje estadístico?
R. Equilibrio de tamaños de lote: índices frente a spot
En el arbitraje estadístico, al igual que en el pair trading, es esencial ajustar correctamente los tamaños de lote de los instrumentos implicados, sobre todo al operar con índices y metales. El motivo es que las especificaciones de los contratos, como el tamaño del contrato, la divisa del contrato y el tamaño mínimo de lote, a menudo difieren de un instrumento a otro.
Consideremos, por ejemplo, operar el US30 spot frente a los futuros del US30. Según las especificaciones, el tamaño del contrato del instrumento spot es 1, mientras que el del contrato de futuros es 10. El tamaño mínimo de lote es 1 para el spot y 0.1 para el futuro. En consecuencia, si abrimos una posición de 1 lote en el spot, la posición correspondiente en los futuros debe ser 10 veces menor, es decir, 0.1 lotes.
Sin embargo, el caso inverso revela una limitación: si intentamos operar 0.1 lotes en el spot, la posición equivalente calculada en los futuros sería de 0.01 lotes. Como este valor está por debajo del tamaño mínimo de lote de 0.1 especificado para el contrato de futuros, dicha configuración de la operación no sería viable.
Este ejemplo pone de manifiesto la necesidad de revisar detenidamente las especificaciones de los contratos y garantizar un ajuste adecuado de los tamaños de lote para mantener el equilibrio y la validez de las estrategias de arbitraje estadístico.
Equilibrio de tamaños de lote entre instrumentos con precios desiguales
Al operar arbitraje estadístico entre instrumentos con precios diferentes, por ejemplo, el oro (XAUUSD) y la plata (XAGUSD), el proceso de ajuste de los tamaños de lote se vuelve aún más crítico, ya que no solo los tamaños de contrato, sino también los niveles de precio absolutos de los instrumentos difieren considerablemente.
Paso 1: revise las especificaciones de los contratos.
Supongamos que el bróker define:
- XAUUSD (oro): tamaño del contrato = 100 onzas troy, lote mínimo = 0.01.
- XAGUSD (plata): tamaño del contrato = 5,000 onzas troy, lote mínimo = 0.1.
Paso 2: compare los niveles de precio.
Supongamos que los precios actuales son:
- Oro = 2,500 USD/oz
- Plata = 30 USD/oz
Paso 3: calcule el valor nocional por lote.
- 1 lote de oro = 100 × 2,500 = 250,000 USD
- 1 lote de plata = 5,000 × 30 = 150,000 USD
Paso 4: encuentre la relación.
Para equilibrar las exposiciones, debemos igualar los valores nocionales.
Relación de lotes=250,000/150,000=1.67
Esto significa que 1 lote de oro corresponde aproximadamente a 1.67 lotes de plata en términos de valor nocional.
Paso 5: aplíquelo a posiciones más pequeñas.
- Si abrimos 0.1 lote de oro (25,000 USD), la posición equivalente en plata sería de 0.167 lotes.
- Sin embargo, como el tamaño mínimo de lote de plata es 0.1, esto es viable.
Conclusión:
Al construir un par de arbitraje entre XAUUSD y XAGUSD, es necesario tener en cuenta tanto las especificaciones de los contratos como las diferencias de precio. El enfoque correcto consiste en calcular el valor nocional por lote y luego escalar las posiciones proporcionalmente.

