Navegando por el mundo del arbitraje: de latencia, lock, de cobertura, triangular y estadístico. Una guía completa para decidir qué es lo mejor para usted 15/06/2023 – Publicado en: Arbitrage Software, cryptoarbitrage software, Forex trading
El arbitraje, término derivado de la palabra francesa «arbitrer», que significa «juzgar», se refiere a la compra y venta simultánea de un activo para beneficiarse de los desequilibrios de precios entre distintos mercados. Estos desequilibrios surgen de desajustes entre la oferta y la demanda, variaciones geoeconómicas y discrepancias de información. Aunque todas las estrategias de arbitraje buscan aprovechar estas discrepancias de precios, los métodos varían considerablemente.
Recorramos el mundo del arbitraje explorando cinco tipos diferentes: de latencia, lock, de cobertura, triangular y estadístico. Cada tipo tiene sus propios retos y recompensas, y comprender estas diferencias es clave para seleccionar el que mejor se ajuste a su tolerancia al riesgo, sus habilidades y sus objetivos de inversión.
Arbitraje de latencia
1.1 Estrategia de arbitraje de una pata
La estrategia de arbitraje de una pata aprovecha las discrepancias por retrasos temporales, principalmente en el trading de alta frecuencia (HFT). En este caso, los traders utilizan tecnologías avanzadas para anticipar y aprovechar las discrepancias de precios en distintos mercados debidas a la latencia en la transmisión de la información. Aunque ofrece beneficios rápidos y sustanciales, este método requiere un capital inicial considerable para la inversión en tecnología, y existe un alto grado de competencia entre las empresas de HFT.
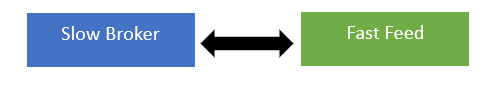
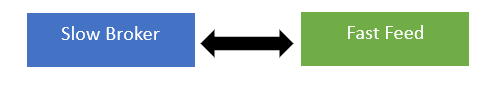
En el arbitraje de una pata, el software de arbitraje compara las cotizaciones de una cuenta, habitualmente denominada «cuenta lenta», con una fuente de cotizaciones rápidas, conocida como «fast feed». Si el precio del fast feed se adelanta al precio de la cuenta, el programa debe abrir una orden de compra en la cuenta lenta, y viceversa.
Si dispone de un fondo de inversión considerable, los conocimientos tecnológicos necesarios y una alta tolerancia al riesgo, el arbitraje de latencia podría ser una opción adecuada.
1.2 Arbitraje lock
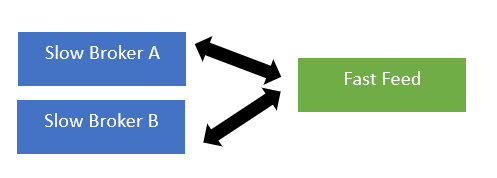
El algoritmo de arbitraje lock también es un tipo de arbitraje de latencia, pero las cotizaciones del fast feed se comparan con dos cuentas lentas. Gracias a la posibilidad de cubrir o bloquear beneficios, se consigue el objetivo de mantener una orden abierta el mayor tiempo posible.
El arbitraje lock consiste en comprar y vender simultáneamente un instrumento idéntico en distintos mercados para asegurar un beneficio a partir de las diferencias de precio. Esta estrategia es de riesgo relativamente bajo, ya que las dos transacciones se compensan entre sí. Sin embargo, requiere una supervisión constante y está sujeta al riesgo de ejecución si uno de los lados de la transacción no llega a completarse. [arbitraje de latencia]
1.2.1 Estrategia de arbitraje Lock
Estrategia de arbitraje Lock: esta técnica permite al software bloquear beneficios en el menor tiempo o con la menor diferencia de pips. La estrategia de arbitraje de latencia Lock consiste en establecer dos órdenes opuestas (compra y venta) en dos cuentas distintas para cada símbolo de trading. Estas cuentas pueden estar en dos brókers diferentes o ser dos cuentas separadas en el mismo bróker. Cuando surge una oportunidad de arbitraje, el software completa la orden abierta, asigna un trailing stop a la orden virtual correspondiente y abre una nueva orden de bloqueo en el otro lado cuando se activa el Stop Loss o el Take Profit.
1.2.2 Estrategia de arbitraje LockCL
Estrategia de arbitraje LockCL: esta estrategia, similar a la estrategia «Lock», permite al software asegurar beneficios en la misma cuenta sin cerrar la operación. Los pasos siguientes difieren del método Lock; el software no cerrará el bloqueo en función del menor tiempo o del menor número de pips, sino que esperará la siguiente oportunidad de arbitraje. Al recibir una señal de arbitraje de compra, el software completará la orden de venta y abrirá una orden de compra «virtual» con parámetros de Stop Loss, Trailing Stop y beneficio. La orden de compra real se cerrará cuando se cumplan las condiciones.
1.2.3 Estrategia de arbitraje LockCL2
Estrategia de arbitraje LockCL2: esta técnica, similar a la estrategia «Lock», permite al software proteger beneficios en la misma cuenta sin cerrar la operación. El paso siguiente del método LockCL2 difiere de la estrategia Lock. Cuando se recibe una señal de arbitraje de compra, el software cerrará la orden de venta y abrirá una orden de venta «virtual» con parámetros de Stop Loss, Trailing Stop y beneficio. La orden de venta real se reabrirá cuando se cumplan las condiciones de cierre.
1.2.4 Estrategia de arbitraje LockCL3
Estrategia de arbitraje LockCL3: esta técnica de arbitraje está diseñada para realizar el arbitraje en una cuenta mientras se utiliza otra para el bloqueo. Emplea el Lado 2 para el arbitraje y el Lado 1 para el bloqueo, lo que significa que en el Lado 1 no se busca ninguna situación de arbitraje.
1.2.5 Estrategia de arbitraje BrightTrio
Estrategia de arbitraje BrightTrio: se trata de una estrategia especializada, diseñada para mejorar el trading de arbitraje en tres cuentas (A, B y C) enmascarando eficazmente las operaciones. Puede activar la estrategia antes o durante las oportunidades de arbitraje, con dos opciones disponibles.
Opción 1: Al iniciar la estrategia, suponiendo que los precios son iguales en el fast feed y en las cuentas A, B y C, se establece una orden BUY en la cuenta 1 y una orden SELL en la cuenta 2.
Opción 2: Al iniciar la estrategia, no se ejecuta ninguna operación inicial, ya que los precios permanecen alineados entre el fast feed y las cuentas A, B y C.
En una situación de arbitraje BUY, en la que el precio del fast feed es superior al de las cuentas más lentas (A, B, C) en la diferencia de apertura preestablecida (ajustable en la configuración del software), el programa responde abriendo una orden BUY en la cuenta A con Stop Loss (SL), Take Profit (TP) y Trailing Stop aplicados. Si se activa el trailing stop o el TP, se abre una orden SELL en la cuenta B en lugar de cerrar la orden BUY, bloqueando así el máximo beneficio posible y la orden BUY.
Independientemente de si se selecciona la opción 1 o la 2, estas acciones se ejecutan de forma coherente. Si surge un escenario de arbitraje BUY en el que el precio del fast feed supera al de las cuentas más lentas (A, B, C) en la diferencia de apertura definida, el programa cierra la orden SELL en la cuenta B. Simultáneamente, se establece una orden BUY virtual al precio de cierre de la orden SELL con SL, TP y Trailing Stop aplicados. Es fundamental tener en cuenta que esta orden virtual solo existe en la memoria del software y no se transmite al servidor del bróker. Si se activa el trailing stop o el TP, el programa abre una orden SELL en la cuenta C, asegurando eficazmente los beneficios y bloqueando la orden BUY.
Del mismo modo, en una situación de arbitraje SELL en la que el precio del fast feed cae por debajo del de las cuentas más lentas (A, B, C) en la diferencia de apertura establecida, el programa cierra la orden BUY en la cuenta A. Simultáneamente, se establece una orden SELL virtual al precio de cierre de la orden BUY con SL, TP y Trailing Stop aplicados. Al activarse el trailing stop o el TP, el programa abre una orden BUY en la cuenta B, bloqueando así los beneficios y la orden SELL.
Siguiendo este procedimiento, la estrategia garantiza el cumplimiento de varias condiciones que ocultan eficazmente las operaciones de arbitraje:
- Cada cuenta mantiene en todo momento una operación abierta BUY o SELL en el instrumento.
- La duración de la vida de la orden puede prolongarse indefinidamente y es personalizable en el software.
- La duración de la pausa entre órdenes para un mismo instrumento de trading se determina en la configuración del software.
- El valor de beneficio mínimo (Min profit) es ajustable en el software.
Este enfoque integral evita que, al analizar la cuenta, se detecten múltiples indicadores de trading de arbitraje, como órdenes de corta duración, órdenes de varios pips, el bloqueo de beneficios de varios pips en sentido contrario a la dirección de la orden u órdenes frecuentes en periodos de alta volatilidad del mercado. Mejore hoy mismo la eficiencia de su trading con la sólida estrategia BrightTrio.
1.2.6 Estrategia de arbitraje BrightDuo
La estrategia de arbitraje BrightDuo tiene un algoritmo muy complejo y se describirá en este artículo.
Si busca una estrategia de inversión más conservadora y dispone de tiempo para supervisar constantemente los mercados, el arbitraje lock podría ser una opción adecuada.
Estrategia de arbitraje de cobertura
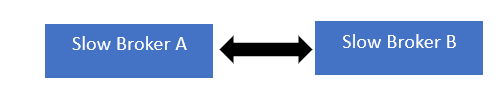
El arbitraje de cobertura, también conocido como pairs trading, consiste en tomar una posición larga en un valor y una posición corta en un valor relacionado. Esta estrategia se basa en medidas estadísticas de correlación y busca beneficiarse de cualquier divergencia respecto a dicha correlación. Los riesgos son relativamente menores, ya que las pérdidas de una operación pueden compensarse con las ganancias de la otra. Supongamos que comparamos el precio del euro-dólar entre el bróker A y el bróker B. Si el precio en el bróker B es más alto, vendemos euro-dólar en el bróker B y compramos el mismo volumen de euro-dólar en el bróker A, y viceversa. La posición de cobertura se cierra ante una señal inversa o una vez transcurrido un tiempo determinado.
Si tiene un conocimiento sólido del análisis estadístico y está dispuesto a asumir un nivel de riesgo moderado, el arbitraje de cobertura podría ser lo que busca.
Estrategia de arbitraje triangular
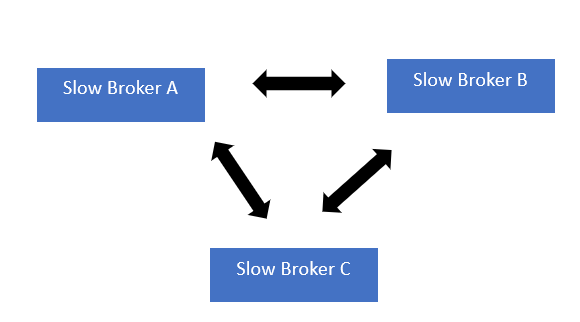
El arbitraje triangular consiste en operar con tres divisas diferentes en tres mercados diferentes. Los beneficios se obtienen aprovechando las discrepancias en los tipos de cambio entre estas divisas. Este método es complejo, requiere una supervisión constante de los tipos de cambio y suele ejecutarse mediante sistemas de trading algorítmico. Por ejemplo, tenemos tres cuentas A, B y C. Comparamos el precio de EURGBP en la cuenta A con el precio del EURGBP sintético obtenido a partir de los precios de EURUSD en el bróker B y de GBPUSD en el bróker C. Cuando aparece una diferencia, abrimos órdenes en las tres cuentas. Cabe señalar que esta estrategia también puede funcionar con dos cuentas, o incluso con una, si el bróker no alinea las cotizaciones.
Si conoce bien los mercados de forex y dispone de recursos para el trading algorítmico, el arbitraje triangular podría ser la opción adecuada para usted.
Estrategia de arbitraje estadístico
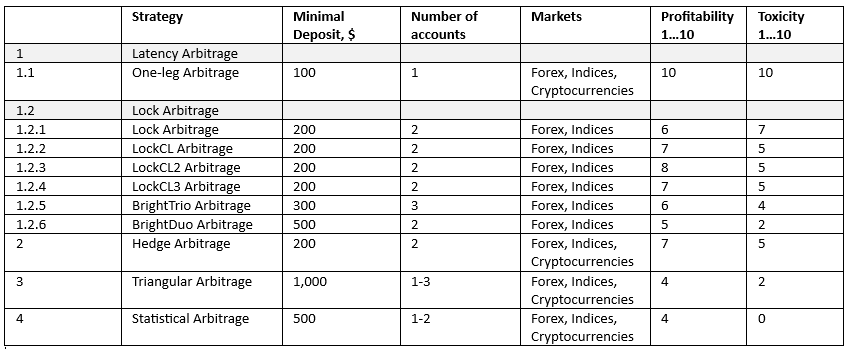
El arbitraje estadístico se apoya en modelos matemáticos para identificar oportunidades de trading. Estos modelos predicen los movimientos de precios a partir de datos históricos de precios y otros factores del mercado. Aunque este método puede ser bastante rentable, requiere un profundo conocimiento del análisis cuantitativo y de la modelización matemática. Por ejemplo, podemos comparar los precios del petróleo Brent y del petróleo de Texas, o los precios de los índices US30 y US100, entre los que se observa una correlación histórica. Lea también el resumen de estrategias de arbitraje en forex.
Si tiene sólidas habilidades cuantitativas y facilidad para desarrollar modelos predictivos, el arbitraje estadístico podría ser una excelente opción.
Conclusión
Elegir la estrategia de arbitraje adecuada depende de sus objetivos financieros, su tolerancia al riesgo y sus habilidades. Tenga en cuenta factores como el capital de inversión necesario, el conocimiento del mercado y los requisitos tecnológicos. Cada estrategia conlleva su propia relación entre riesgo y rentabilidad y exige habilidades diferentes.
Ya sea el vertiginoso mundo del arbitraje de latencia o el enfoque calculado del arbitraje estadístico, la elección depende en última instancia de usted. Sea cual sea la estrategia que elija, recuerde invertir con prudencia, mantenerse siempre informado sobre las condiciones del mercado y adaptarse.
Presentamos Sharp Trader™: el software de arbitraje definitivo para un trading de vanguardia
¿Está listo para aprovechar el poder de las estrategias de trading avanzadas? Sharp Trader™ llega para revolucionar la forma en que interactúa con los distintos mercados. Diseñado con precisión y flexibilidad, este sólido software ofrece oportunidades de trading sin precedentes.

Sharp Trader™ le permite moverse con fluidez por distintos mercados. Su sólida funcionalidad admite tanto el trading en un solo mercado como las operaciones en varios mercados. Esta versatilidad abre una dimensión totalmente nueva de beneficios potenciales, independientemente de su estilo de trading o de sus mercados preferidos.
¿Pero lo que realmente marca la diferencia? La variedad de estrategias de arbitraje a su disposición. Sharp Trader™ cuenta con un amplio conjunto de estrategias, desde el arbitraje de riesgo tradicional y el arbitraje estadístico hasta los más complejos arbitraje de latencia y arbitraje lock. Nunca ha sido tan fácil aprovechar las diferencias de precios entre mercados o el poder del trading de alta velocidad.
Con Sharp Trader™ no solo opera: aprovecha estratégicamente las ineficiencias del mercado. El software está programado para detectar y ejecutar operaciones a la velocidad de la luz, capturando beneficios que podrían ser invisibles para el ojo humano.
Además, Sharp Trader™ incorpora funciones fáciles de usar pensadas tanto para traders principiantes como experimentados. Su interfaz intuitiva y sus completos recursos tutoriales hacen que moverse por el complejo mundo del trading de arbitraje sea lo más sencillo posible.
Eleve su experiencia de trading con Sharp Trader™, el software definitivo para traders que buscan eficiencia, diversidad y una ventaja competitiva. Prepárese para explorar un mundo en el que cada mercado ofrece una nueva oportunidad y cada estrategia conduce a beneficios potenciales. ¡Compre Sharp Trader™ hoy y experimente el futuro del trading!

