Datos de tick de forex para backtesting: fuentes, controles de calidad y errores frecuentes 31/10/2026 – Publicado en: Arbitrage Software, Forex trading
Datos de tick de forex para backtesting: fuentes, controles de calidad y errores frecuentes
Un backtest solo puede ser tan honesto como los precios con los que lo alimentas. Para scalping, arbitraje y cualquier estrategia que vive dentro de unos pocos pips, las barras de un minuto no bastan: necesitas la secuencia real de cotizaciones bid y ask. Esta guía explica de dónde vienen los datos de tick de forex, por qué dos conjuntos de datos del mismo par nunca coinciden, qué controles de calidad hacer antes de fiarte de un resultado y cómo convertir ticks en bruto en una prueba que se parezca al trading real.
- Qué son los datos de tick de forex
- Datos de tick vs datos de barras: lo que oculta la interpolación
- De dónde vienen los datos de tick de forex
- El feed de tu bróker vs un feed de referencia
- Marcas de tiempo, zonas horarias y horario de verano
- Controles de calidad antes de fiarte de un conjunto de datos
- Paso a paso: cómo preparar datos de tick para un backtest
- Spread variable: el coste que oculta un spread fijo
- Cuánto cambia el resultado según la hipótesis sobre los datos
- Los ticks son necesarios, pero no suficientes: el tiempo de ejecución
- Almacenamiento, formatos y manejo
- Errores frecuentes
- Preguntas frecuentes
Qué son los datos de tick de forex
Respuesta corta: los datos de tick de forex son el registro de cada cambio de cotización en un par de divisas: una marca de tiempo (normalmente en milisegundos), el precio bid, el precio ask y, a veces, el volumen cotizado en cada lado. A diferencia de los datos de barras, que solo guardan la apertura, el máximo, el mínimo y el cierre de cada periodo, los datos de tick conservan el orden, el momento y el spread de cada actualización de precio, que es justo con lo que opera una estrategia de corto plazo.
Una fila típica tiene este aspecto:
Es decir: la hora, el bid, el ask y el volumen disponible en el bid y en el ask (en millones, si la fuente lo proporciona). El spread en este tick es de 0.7 pips. Un segundo después puede haber cinco filas más, o ninguna.
Hay algo que debes entender antes que nada: el mercado forex al contado no tiene una cinta central. Las acciones y los futuros tienen una bolsa que publica la secuencia oficial de operaciones. El forex se negocia en mercados extrabursátiles entre muchos bancos, ECN y brókers, y cada uno de ellos transmite sus propias cotizaciones. Por eso, todo conjunto de datos de tick de forex es la visión del mercado de un único centro de ejecución o de un único agregador. Dos fuentes pueden discrepar en una fracción de pip y en decenas de milisegundos en el mismo instante, y ambas pueden ser correctas para su propio centro.
Este hecho guía la mayor parte de esta guía. «¿Son precisos estos datos de tick?» es la pregunta equivocada. Las preguntas útiles son: precisos para qué centro de ejecución, registrados cómo y limpiados cómo.
Ticks de cotización vs ticks de operaciones
La mayoría de los conjuntos de datos de forex están formados por ticks de cotización: cambios del mejor bid o del mejor ask. No son operaciones. Una cotización puede cambiar diez veces sin una sola operación, y una operación grande puede no alterar en absoluto la parte superior del libro. Algunos datos de FX basados en futuros o negociados en bolsa contienen ticks de operaciones (último precio y tamaño), pero para hacer backtesting de forex al contado necesitas cotizaciones bid y ask, porque es contra ellas contra lo que se ejecutarán tus órdenes: compras en el ask, ventas en el bid.
Datos de tick vs datos de barras: lo que oculta la interpolación
Muchas herramientas de backtesting que dicen probar «cada tick» no usan ticks registrados en absoluto. Toman barras de un minuto y generan ticks sintéticos dentro de cada barra, normalmente un recorrido suave desde la apertura hasta el máximo y el mínimo y luego hasta el cierre. El resultado parece datos de tick, pero no contiene ninguna información que la barra no tuviera ya.
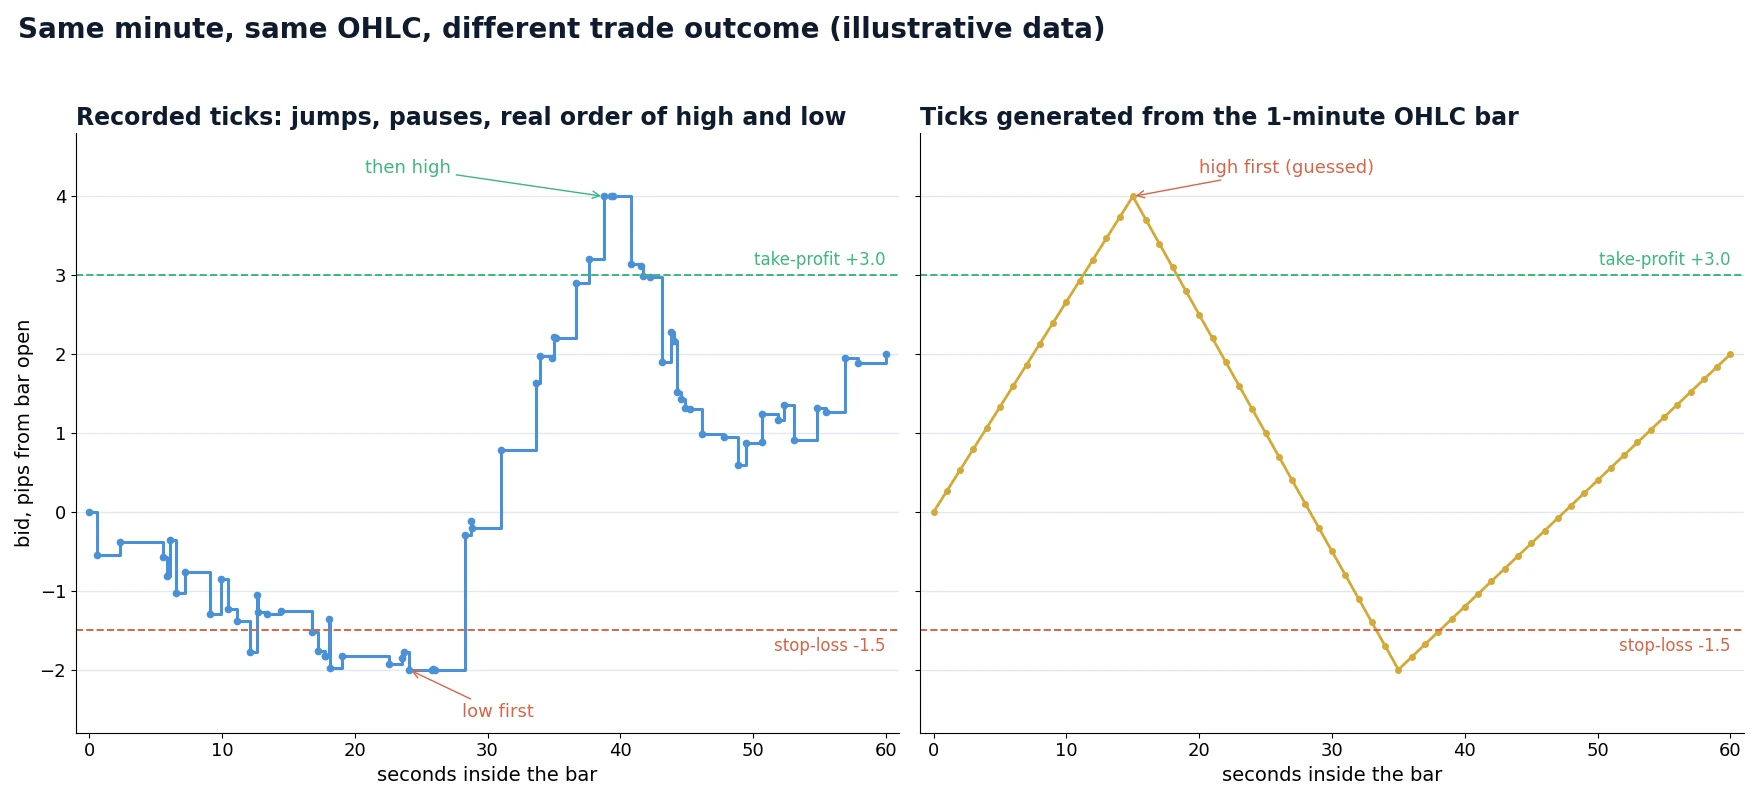
Veamos por qué importa. Toma una barra de un minuto de EUR/USD: apertura 1.08500, máximo 1.08540, mínimo 1.08480, cierre 1.08520. Hay una posición larga abierta con take-profit en 1.08530 y stop-loss en 1.08485. Ambos niveles están dentro de la barra. ¿La operación ganó o perdió?
- Si el mínimo llegó primero, el stop se activó en 1.08485 y la operación perdió 1.5 pips.
- Si el máximo llegó primero, el take-profit se activó en 1.08530 y la operación ganó 3 pips.
La barra no puede decírtelo. El generador elige un orden (a menudo con una regla fija, como «una barra alcista va primero al mínimo»), y el backtest muestra un resultado seguro que en parte es lanzar una moneda al aire. Para una estrategia swing con un objetivo de 100 pips esto rara vez importa. Para una estrategia cuyos objetivos y stops están a pocos pips de la entrada, decide una gran parte de las operaciones.
La interpolación también borra tres cosas que los ticks registrados conservan:
| Lo que necesita la estrategia | Ticks registrados | Ticks generados a partir de barras |
|---|---|---|
| Orden del máximo y del mínimo dentro de un minuto | Exacto | Adivinado por una regla |
| Saltos de precio (un movimiento de 1.5 pip en una sola cotización) | Presentes | Suavizados en pequeños pasos |
| Spread en cada cotización | Presente (bid y ask) | Normalmente un spread fijo o un valor por barra |
| Tiempo entre cotizaciones (segundos tranquilos vs agitados) | Presente | Espaciado uniforme o inventado |
| Actividad de cotizaciones en torno a noticias y al rollover | Presente | Perdida |
Los saltos son el punto crítico para el arbitraje de latencia: la señal es el salto. Un recorrido sintético que va de 1.08500 a 1.08515 en quince pequeños pasos no produce ninguna señal, así que una estrategia que operaría en real parece muerta en la prueba, o una estrategia que compra retrocesos parece mejor de lo que es.
De dónde vienen los datos de tick de forex
Hay cinco fuentes realistas. Se diferencian en coste, profundidad y, sobre todo, en lo mucho que se parecen a los precios con los que realmente vas a operar.
| Fuente | Qué obtienes | Ventajas | Limitaciones |
|---|---|---|---|
| Tu propia grabación (a través de la API del bróker o una sesión FIX) | Cada cotización que recibió tu cuenta, con tu hora local de recepción | Coincidencia exacta con tu centro de ejecución; tú controlas las marcas de tiempo y el formato | Empieza solo cuando empiezas a grabar; necesita una máquina estable; huecos si se cae la conexión |
| Descarga del historial del bróker | Bid/ask histórico del propio feed del bróker | Cercano a tu centro de ejecución; a menudo años de historial | La calidad varía; algunos brókers reducen o filtran los ticks antiguos; las marcas de tiempo pueden estar en hora del servidor |
| Archivos públicos gratuitos (ofrecidos por algunos brókers ECN y agregadores, p. ej. Dukascopy, TrueFX, HistData.com) | Ticks bid/ask de los pares principales, a menudo desde los años 2000 | Gratuitos, historial largo, buenos para investigación y pruebas de robustez | La visión de un centro o agregador, no la tuya; los spreads y la frecuencia de cotizaciones difieren de los de tu bróker; revisa la convención de zona horaria de cada fuente |
| Proveedores comerciales de datos | Historial de ticks limpio, normalizado y de varios centros | Metodología documentada, formatos coherentes, soporte | Caros; aun así no es el feed de tu bróker |
| Feeds de referencia / rápidos (p. ej. el historial de ticks de BJF Feed desde los nodos de Londres, Tokio y Nueva York) | Un flujo de precios de referencia rápido e independiente | Necesarios para probar estrategias que comparan un feed lento con uno rápido | Hay que combinarlos con los ticks del propio bróker en las pruebas de arbitraje |
La regla práctica: usa el historial limpio más largo que puedas conseguir para investigar, y los datos más cercanos a tu centro de ejecución para la decisión final. Una estrategia que solo funciona en un archivo gratuito y falla con los ticks registrados de tu bróker no funciona. Una estrategia que se sostiene en ambos, con costes realistas, ha superado una prueba significativa.
Si piensas operar una estrategia durante meses, empieza a grabar hoy los ticks de tu bróker, incluso antes de terminar la estrategia. Tres meses de tu propio feed valen más para la comprobación final que diez años del feed de otro.
El feed de tu bróker vs un feed de referencia
Como cada centro transmite sus propias cotizaciones, el mismo instante se ve algo distinto desde lugares distintos. Las diferencias tienen una estructura:
- Desfase de precio. Los precios medios suelen coincidir dentro de una fracción de pip en las horas líquidas y se separan en mercados poco líquidos, en el rollover y en torno a las noticias.
- Desfase temporal. Un bróker que agrega precios de proveedores de liquidez, aplica su propio margen y ejecuta controles de riesgo suele mostrar un movimiento más tarde que un feed de referencia rápido. El retraso puede ser de unos pocos milisegundos o de varios cientos.
- Frecuencia de cotizaciones. Algunos feeds envían cada cambio, otros limitan la frecuencia (por ejemplo, como máximo una actualización cada 100 ms por símbolo). Un feed limitado tiene menos ticks y saltos más grandes.
- Perfil de spread. Un feed ECN en bruto y un feed minorista con margen pueden diferir en un pip entero de spread medio y en mucho más en el rollover.
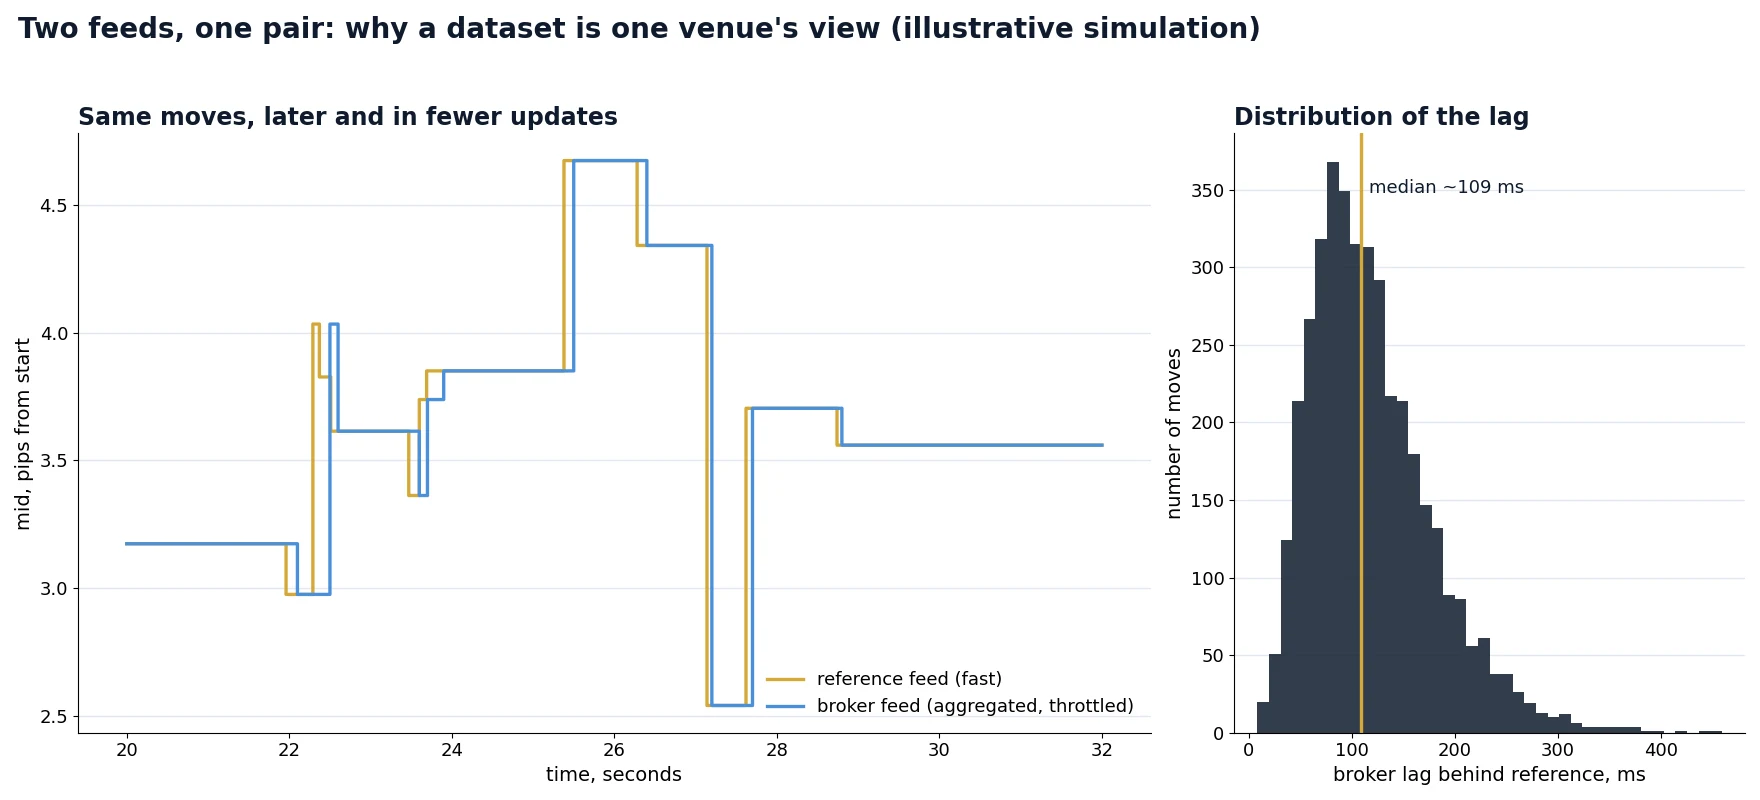
Para la mayoría de las estrategias, esto significa que debes probar con el feed con el que vas a operar. Para el arbitraje de latencia significa algo más: la ventaja de la estrategia es la diferencia entre dos feeds, así que necesitas ambos flujos, registrados con marcas de tiempo del mismo reloj. Probar una estrategia de arbitraje con los ticks de un solo proveedor no tiene sentido. Describimos cómo comparar feeds tick a tick en nuestro artículo sobre la comparación de ticks en el arbitraje de forex y el HFT, y por qué el lado de referencia tiene que ser rápido en la guía sobre feeds de datos rápidos para arbitraje.
Marcas de tiempo, zonas horarias y horario de verano
Los problemas de marcas de tiempo causan más errores silenciosos en los backtests que los precios erróneos. Cuatro cosas que comprobar:
1. ¿En qué zona horaria están los datos?
Las convenciones habituales son UTC/GMT, la hora del este de EE. UU. (con o sin horario de verano) y la «hora del servidor» del bróker, que muchos brókers fijan en GMT+2 en invierno y GMT+3 en verano para que la jornada de trading cierre a las 17:00 hora de Nueva York. Si tu estrategia dice «operar la apertura de Londres a las 08:00», un desfase de una hora significa que opera en otro régimen de mercado.
2. ¿Se aplica el horario de verano, y el de quién?
Europa y Estados Unidos cambian la hora en fechas distintas. Durante unas tres semanas en marzo y una semana entre finales de octubre y principios de noviembre, la diferencia entre Londres y Nueva York es de cuatro horas en lugar de cinco. Un conjunto de datos convertido con la regla equivocada desplaza una hora la lógica basada en sesiones durante esas semanas. El error es pequeño, estacional y muy difícil de detectar en una curva de capital.
3. ¿Dónde se tomó la marca de tiempo?
Un tick puede llevar la hora en que el centro generó la cotización, la hora en que salió del servidor del centro o la hora en que la recibió tu máquina. Para una estrategia de tendencia la diferencia no importa. Para las estrategias sensibles a la latencia es la cuestión central: dos feeds solo se pueden comparar si ambos están marcados con el mismo reloj, idealmente tu propia hora de recepción sincronizada con NTP o PTP.
4. Resolución y orden
Las marcas de tiempo con resolución de segundos no bastan para el trabajo de corto plazo: decenas de cotizaciones pueden compartir el mismo segundo, y su orden dentro de él puede perderse al ordenar. Usa resolución de milisegundos (o más fina) y conserva el orden original del archivo como criterio de desempate.
Controles de calidad antes de fiarte de un conjunto de datos
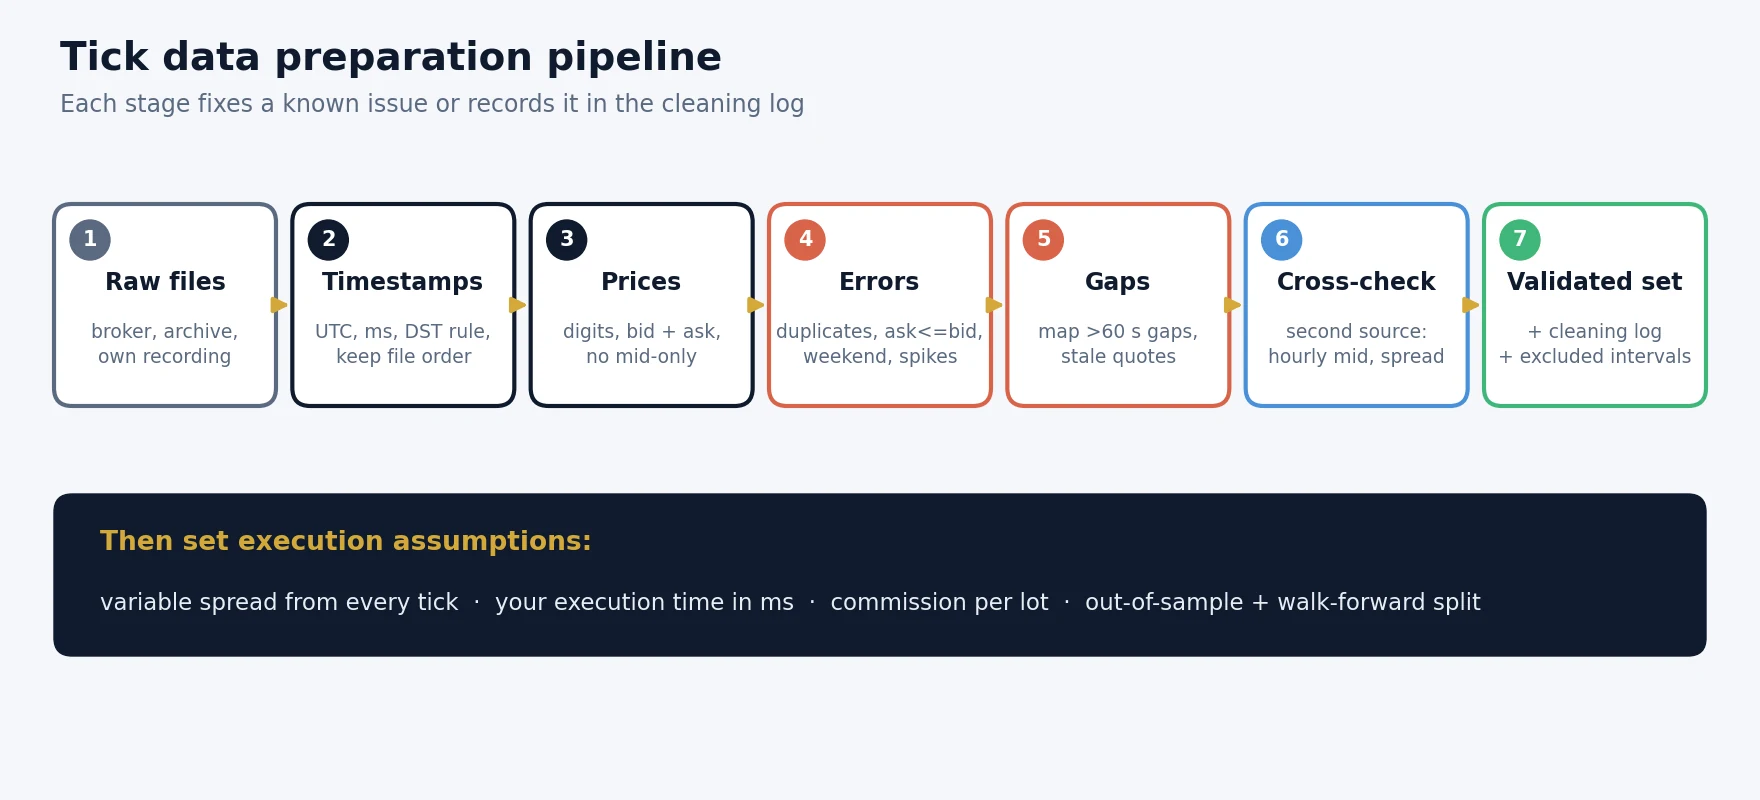
Los datos de tick en bruto siempre contienen errores. El objetivo no es la perfección, sino saber qué hay en los datos y eliminar lo que distorsionaría la prueba. Estos son los controles que aplicamos a cualquier conjunto de datos nuevo antes de usarlo en una optimización:
| Control | Qué buscar | Acción habitual |
|---|---|---|
| Tiempo monótono | Marcas de tiempo que retroceden | Reordenar solo si se conoce la causa; si no, marcar el archivo |
| Duplicados | Filas idénticas (misma hora, bid, ask) | Eliminar los duplicados exactos; conservar precios repetidos con horas distintas |
| Spread cruzado o cero | Ask ≤ bid | Eliminar; los casos frecuentes apuntan a una fuente defectuosa o a feeds mezclados |
| Spread anómalo | Spread superior a, por ejemplo, 10× la mediana horaria fuera de eventos conocidos | Marcar; conservar si coincide con el rollover o con noticias, eliminar si es aislado |
| Picos de precio | Un salto del precio medio de muchas veces la volatilidad reciente que se revierte en pocos ticks | Eliminar los picos aislados; nunca filtrar movimientos reales de noticias |
| Huecos | Ningún tick durante más de 60 segundos en horas líquidas | Mapear los huecos; excluir esos periodos de la prueba o marcar las operaciones que caigan dentro |
| Cotizaciones congeladas | El mismo bid/ask repetido durante minutos mientras otras fuentes se mueven | Tratar como un hueco |
| Ticks de fin de semana y festivos | Cotizaciones entre el cierre del viernes y la apertura del domingo | Eliminar, o revisar la zona horaria si aparece ahí una hora entera |
| Densidad de ticks | Ticks por hora comparados con la misma hora de otros días | Una caída repentina sugiere limitación de frecuencia o un problema de grabación |
| Escala de precio y dígitos | Cotizaciones de 4 vs 5 dígitos, pares con JPY con 3 decimales | Normalizar antes de combinar fuentes |
Una regla sencilla y robusta para los picos: calcula la desviación absoluta mediana (MAD) móvil de los cambios del precio medio en los últimos 200 ticks; marca cualquier tick cuyo cambio supere unas 15× la MAD y se revierta en su mayor parte en los tres ticks siguientes. Un movimiento real por noticias no se revierte en tres ticks; una cotización errónea normalmente sí. Ajusta los umbrales para cada par y revisa lo que eliminas, porque un filtro demasiado agresivo borra justo los movimientos que necesita una estrategia de arbitraje o de noticias.
Paso a paso: cómo preparar datos de tick para un backtest
Spread variable: el coste que oculta un spread fijo
Muchas pruebas usan un único valor de spread, por ejemplo 0.8 pips para EUR/USD. Los spreads reales se mueven todo el día: estrechos en el solapamiento de Londres y Nueva York, más amplios en la sesión asiática y de varios pips durante unos minutos en torno al rollover diario y a las publicaciones importantes. Las causas se explican en nuestra guía sobre por qué se amplían los spreads en forex.
Un spread fijo es erróneo de forma sistemática, porque las estrategias no operan en momentos aleatorios. Una estrategia de ruptura tiende a dispararse cuando sube la volatilidad, que es justo cuando se amplían los spreads. Una estrategia de reversión a la media que opera la tranquila sesión asiática encuentra spreads por encima de la media diaria. Con ticks bid/ask registrados, cada operación paga el spread que realmente estaba cotizado en ese momento.
Ejemplo práctico (cifras ilustrativas). Una estrategia de scalping realiza 400 operaciones completas al mes en EUR/USD con 1 lote estándar (unos $10 por pip).
La cifra de 1.1 pip es un ejemplo para mostrar el mecanismo, no un valor medido en ningún bróker. Mide en los datos de tick el spread medio que realmente encuentran las operaciones de tu estrategia.
Cuánto cambia el resultado según la hipótesis sobre los datos
Para mostrar el efecto de cada hipótesis, el gráfico siguiente toma una estrategia hipotética de corto plazo y cambia solo los datos y el modelo de ejecución. Las cifras son ilustrativas, construidas para reflejar la dirección y el tamaño aproximado de los efectos que vemos habitualmente al pasar de pruebas basadas en barras a pruebas basadas en ticks con una ejecución realista. No son los resultados de una estrategia concreta.
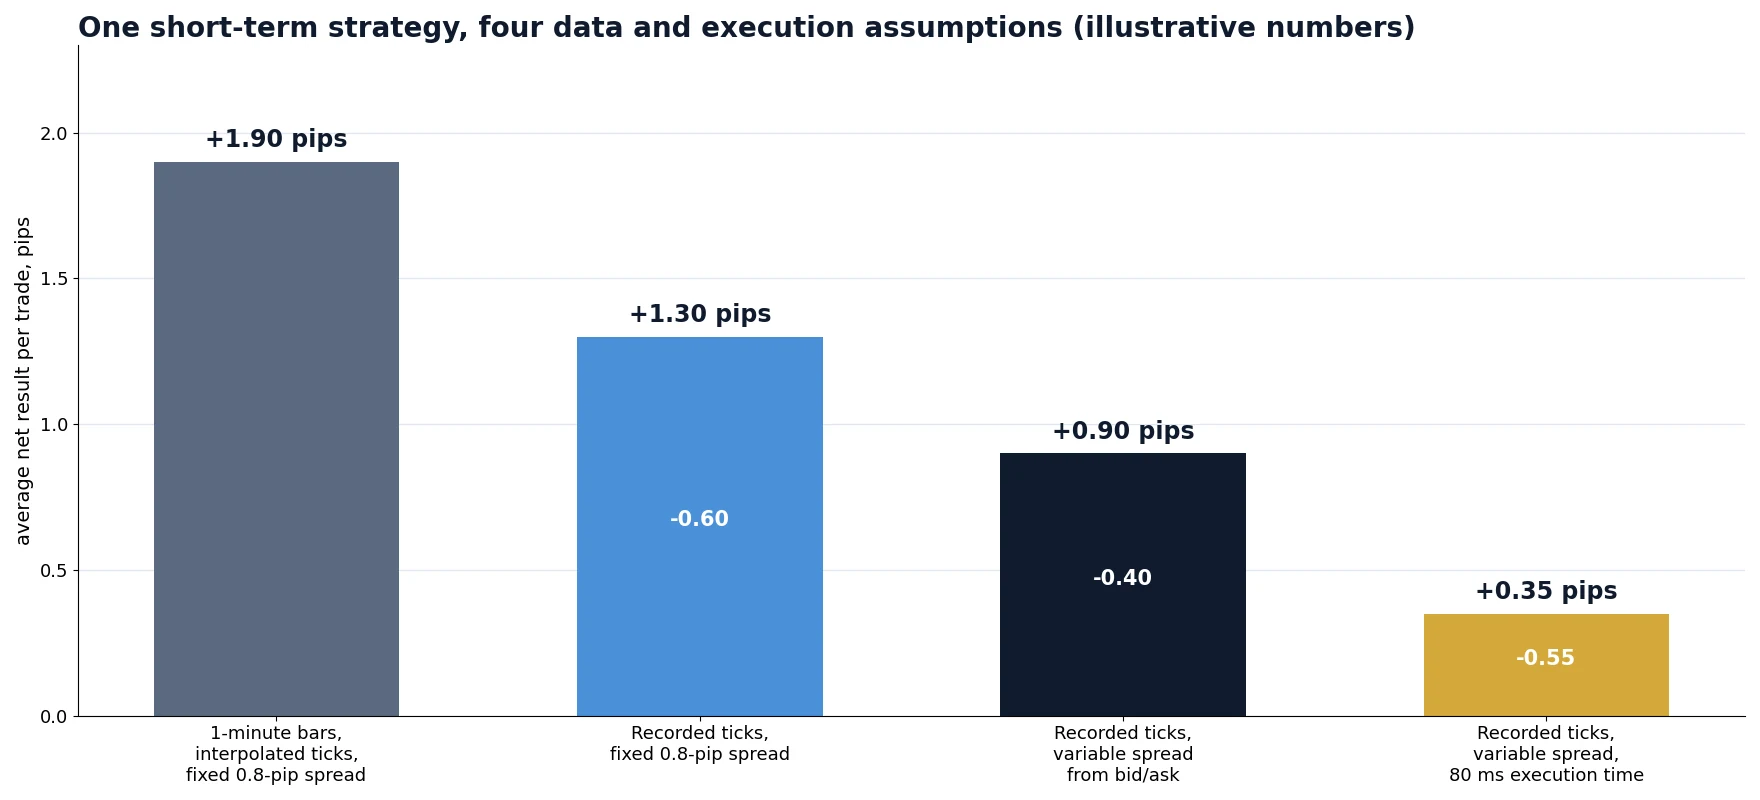
Lo que importa es el patrón. Cada hipótesis realista elimina parte de la ventaja, y el último paso, el tiempo de ejecución, suele eliminar la mayor parte en las estrategias de corto plazo. Si una estrategia supera los cuatro pasos con un resultado positivo y un número razonable de operaciones, merece una pequeña prueba en real. Si solo se ve bien en la primera columna, la ventaja pertenece al modelo de datos, no al mercado.
Los ticks son necesarios, pero no suficientes: el tiempo de ejecución
Incluso un conjunto de datos de tick perfecto da una prueba optimista si cada orden se ejecuta al precio del tick que la activó. En real siempre hay un retraso entre la decisión y la ejecución: tu plataforma, la red, el procesamiento del bróker. Durante ese retraso el mercado sigue moviéndose. En un día tranquilo el efecto es una fracción de pip; en un movimiento rápido es la diferencia entre una operación ganadora y una perdedora.
El modelo correcto avanza por el flujo de ticks según la parte de solicitud de tu tiempo de ejecución y ejecuta al bid o al ask que estaba cotizado en ese momento posterior. Así se obtiene un slippage realista, positivo y negativo, sin inventar una cifra de slippage. Explicamos este modelo, los cuatro componentes de la latencia y un ejemplo práctico en el artículo sobre la brecha del tiempo de ejecución en los backtests de arbitraje de latencia, y cómo medir el slippage en ejecuciones reales en el slippage en forex explicado.
Esta es también la respuesta más habitual a la pregunta «¿por qué mis resultados en real difieren del backtest?» Los datos estaban bien; el modelo de ejecución suponía un retraso cero. Una buena regla general es probar con tu tiempo de ejecución medido y de nuevo con 1.5 a 2 veces ese valor. Una estrategia que se hunde con el valor más alto es frágil.
Almacenamiento, formatos y manejo
Los datos de tick ocupan mucho, y el formato que elijas afecta tanto al espacio en disco como a la velocidad con la que un optimizador puede reproducirlos. Una estimación aproximada para un par principal activo:
Estimaciones de orden de magnitud. Los formatos columnares comprimidos suelen reducir los archivos de ticks varias veces más.
- Guarda los precios como enteros en puntos (1.08512 → 108512). Evita el redondeo de coma flotante al comparar precios y reduce el tamaño a la mitad.
- Particiona por símbolo y por día. Un archivo por símbolo y día simplifica las comprobaciones de huecos, las recargas parciales y la optimización en paralelo.
- No toques los archivos en bruto. Limpia en un conjunto de datos aparte y conserva el registro de limpieza, para poder reproducir cualquier resultado.
- Usa CSV para el intercambio. Un formato sencillo con marca de tiempo, bid y ask es lo que importan la mayoría de las herramientas. SharpTrader Optimizer, por ejemplo, acepta tus propios datos de tick en CSV con marca de tiempo, bid y ask.
Errores frecuentes
- Llamar «datos de tick» a barras interpoladas. Comprueba si tu herramienta reproduce cotizaciones registradas o las genera a partir de barras.
- Probar con precios medios. Un conjunto de datos solo con precio medio ignora por completo el spread; los costes deben salir del bid y del ask.
- Mezclar fuentes en una misma prueba. Unir archivos de dos proveedores crea saltos artificiales en la unión y regímenes de spread distintos dentro de un mismo periodo.
- Ignorar la zona horaria y el horario de verano. Los filtros de sesión y la lógica del rollover diario se desplazan sin que lo notes.
- Rellenar huecos con precios inventados. Una estrategia puede «operar» durante una caída que nunca tuvo cotizaciones reales. Excluye los huecos en su lugar.
- Limpiar en exceso. Borrar cada movimiento grande elimina los picos por noticias y los saltos que algunas estrategias están diseñadas para operar.
- Ejecuciones con latencia cero. Las ejecuciones perfectas en el tick de la señal hacen que casi cualquier estrategia de corto plazo parezca rentable.
- Optimizar con todos los datos. Sin un periodo fuera de muestra y comprobaciones walk-forward, una gran rejilla de parámetros encontrará una curva que se ajusta al pasado y a nada más.
Datos de tick en SharpTrader Optimizer
Creamos SharpTrader Optimizer en torno a los puntos de esta guía. Reproduce ticks bid/ask históricos reales en lugar de barras interpoladas, toma el spread de cada tick y te permite definir el tiempo de ejecución de tus órdenes en milisegundos, de modo que cada ejecución sale del flujo de ticks después de ese retraso. Puedes usar el historial de ticks de BJF Feed registrado en los nodos de Londres, Tokio y Nueva York, o importar los ticks de tu propio bróker en CSV. Las rejillas de parámetros se ejecutan en todos los núcleos de la CPU, algo importante cuando un año de un solo par son decenas de millones de ticks.
Si ya tienes una estrategia propia, el artículo sobre cómo probar tu propio bot en SharpTrader muestra el flujo de trabajo completo, desde el código hasta la optimización a nivel de tick.
Prueba con los ticks que tu estrategia encontrará de verdad
Ticks bid/ask reales, spread variable en cada cotización y el tiempo de ejecución de tu bróker en milisegundos: los tres datos de entrada que deciden si una estrategia de corto plazo sobrevive al trading real.
Descubre SharpTrader OptimizerLee: la brecha del tiempo de ejecución
Escáner de arbitraje gratis + curso breve por email
Recibe el enlace al escáner gratuito y algunos emails breves y prácticos de Boris: qué significa realmente una diferencia de precio después de costos, cómo probar una estrategia antes de arriesgar dinero real y qué herramientas se adaptan a tu mercado. Sin exageraciones. Los emails se envían en inglés.
Preguntas frecuentes
¿Qué son los datos de tick de forex?
Los datos de tick de forex son el registro de cada cambio de cotización en un par de divisas, con una marca de tiempo, el precio bid, el precio ask y, a veces, el volumen cotizado. Conservan el orden exacto, el momento y el spread de las actualizaciones de precio, algo que los datos de barras pierden.
¿Dónde puedo conseguir datos de tick de forex gratuitos?
Algunos brókers ECN y agregadores publican gratis ticks bid/ask históricos de los pares principales, y muchos brókers te permiten descargar su propio historial. Los archivos gratuitos son útiles para investigar, pero muestran los precios de un solo centro, así que confirma el resultado final con los ticks registrados de tu propio bróker.
¿Son mejores los datos de tick que los datos de 1 minuto para backtesting?
Para estrategias con objetivos y stops a pocos pips, scalping, trading de noticias y arbitraje, sí: las barras de un minuto ocultan el orden del máximo y del mínimo, los saltos de precio y el spread real. Para estrategias swing con stops amplios, unos datos de un minuto limpios con un spread realista suelen bastar.
¿Por qué obtengo resultados de backtest distintos con dos fuentes de datos?
El forex al contado no tiene una cinta central, así que cada fuente es la visión de un centro distinto. Los spreads, la frecuencia de cotizaciones, las zonas horarias, el tratamiento del horario de verano y las reglas de limpieza difieren. Compara los precios y spreads por hora entre los dos conjuntos de datos para encontrar la causa, y fíate de la fuente más cercana a tu centro de ejecución.
¿Cuánto almacenamiento necesita un año de datos de tick de forex?
Para un par principal activo, aproximadamente decenas de millones de ticks al año: unos 2 GB como texto CSV o alrededor de 0.6 GB en un formato binario compacto antes de la compresión. Varios pares a lo largo de varios años alcanzan rápidamente decenas de gigabytes.
¿Por qué mi backtest con datos de tick muestra ejecuciones perfectas?
Porque la prueba ejecuta cada orden en el tick que generó la señal. Las órdenes reales tardan en llegar al bróker, y el precio se mueve mientras tanto. Modela el tiempo de ejecución avanzando en el flujo de ticks y ejecutando al bid o al ask posterior, y prueba con 1.5 a 2 veces el retraso que hayas medido.
¿Necesito tanto el bid como el ask, o basta con el precio medio?
Necesitas ambos. Las compras se ejecutan en el ask y las ventas en el bid, así que el spread es un coste real en cada operación. Un conjunto de datos solo con precio medio elimina ese coste y hace que las estrategias de corto plazo parezcan mejores de lo que son.
Este artículo es educativo y no constituye asesoramiento financiero. Los ejemplos, gráficos y cifras marcados como ilustrativos no son mediciones de ningún bróker ni estrategia concretos; las fuentes de datos, las convenciones y los costes difieren entre proveedores y cambian con el tiempo.
