Cuenta raw spread vs cuenta estándar: el coste real por operación para traders algorítmicos de forex 16/11/2026 – Publicado en: Arbitrage Software, Forex trading
Cuenta raw spread vs cuenta estándar: el coste real por operación para traders algorítmicos de forex
«Spread cero más comisión» o «sin comisión, spread más amplio»: ¿qué cuenta de forex es realmente más barata? La respuesta es un cálculo, no un eslogan. Esta guía muestra cómo convertir cualquier formato de comisión en pips, cómo calcular el coste total de ida y vuelta por lote, dónde está el punto de equilibrio entre los dos tipos de cuenta, por qué la misma comisión cuesta un número distinto de pips en cada par de divisas y por qué la elección de la cuenta importa mucho más para las estrategias de scalping, latencia y arbitraje que para el swing trading.
- Cuenta raw spread vs cuenta estándar: la respuesta corta
- Cuánto cuesta realmente una operación de forex
- Cómo se cotiza la comisión y cómo convertirla
- Ejemplo práctico: coste por lote en EUR/USD
- Misma comisión, distinto coste en pips
- La regla del punto de equilibrio: cuándo la raw supera a la estándar
- El coste como proporción de tu ventaja, por estrategia
- Spread cotizado vs spread efectivo
- Detalles de coste ocultos en las condiciones de la cuenta
- Qué deben elegir los traders algorítmicos y de arbitraje
- Paso a paso: calcula tu coste real por lote
- Riesgos y limitaciones
- Preguntas frecuentes
Cuenta raw spread vs cuenta estándar: la respuesta corta
Respuesta corta: una cuenta estándar no cobra comisión aparte; los ingresos del bróker están incluidos en un spread más amplio. Una cuenta raw spread (a menudo llamada ECN, zero o razor) transmite un spread más ajustado, cercano a los precios de los proveedores de liquidez, y a cambio cobra una comisión fija por lote. La cuenta raw es más barata siempre que el spread adicional de la cuenta estándar sea mayor que la comisión expresada en pips. En los pares principales suele ser así, normalmente por 0.1 a 0.5 pips por operación de ida y vuelta, pero depende del par, del formato de la comisión y del horario en el que operas. Para estrategias que ganan solo unos pocos pips por operación, esa diferencia es una gran parte de la ventaja; para operaciones swing, es casi irrelevante.
Ambos tipos de cuenta suelen negociar los mismos instrumentos sobre la misma infraestructura. Lo que cambia es cómo cobra el bróker: mediante un margen oculto en cada cotización o mediante una tarifa visible por lote. Una tarifa visible parece más cara porque la ves en el historial de operaciones, mientras que el margen de una cuenta estándar nunca aparece como partida separada. Precisamente por eso la comparación debe hacerse en una sola unidad, pips o dinero por lote, en lugar de comparar el spread anunciado de una cuenta con el spread anunciado de la otra.
Valores típicos ilustrativos, no las condiciones de un bróker concreto. Usa en el cálculo los spreads medios y la comisión de tu propio bróker.
Cuánto cuesta realmente una operación de forex
Una operación de ida y vuelta (abrir y cerrar una posición) tiene hasta seis componentes de coste. Solo los dos primeros difieren por diseño entre los tipos de cuenta, pero los seis forman parte del cálculo, porque un valor anunciado bajo en un componente puede verse compensado por otro.
| Componente de coste | Cuenta estándar | Cuenta raw spread | Notas |
|---|---|---|---|
| Spread | Más amplio, incluye el margen del bróker | Cercano al precio de liquidez agregado | Se paga una vez por operación de ida y vuelta (compras al ask y vendes al bid) |
| Comisión | Ninguna | Fija por lote o por millón | Se cobra por lado o por ida y vuelta, ver la siguiente sección |
| Slippage | Depende de la ejecución | Depende de la ejecución | A menudo similar, pero no siempre; mídelo (consulta nuestra guía sobre el slippage en forex) |
| Swap / rollover | Por noche mantenida | Por noche mantenida | Puede variar entre tipos de cuenta del mismo bróker |
| Conversión de divisa | Sobre ganancias y pérdidas en otra divisa | Sobre ganancias y pérdidas y sobre la comisión | Importa cuando la divisa de la cuenta no es la divisa de cotización |
| Ampliación del spread | En el rollover y en noticias | En el rollover y en noticias | Los spreads raw también se amplían; la comisión sigue siendo la misma |
El spread es el coste que más traders subestiman, porque nunca se cobra como partida separada. Cuando abres una compra al ask y la cierras al bid, la posición empieza con una pérdida igual al spread. En una cuenta estándar, parte de ese spread es el margen del bróker; en una cuenta raw, la mayor parte es el propio spread bid-ask del mercado, que pagarías con cualquier bróker que use los mismos proveedores de liquidez y agregación.
Cómo se cotiza la comisión y cómo convertirla
La mayor fuente de comparaciones erróneas es el formato de la comisión. Los brókers cotizan el mismo tipo de tarifa de al menos cuatro maneras distintas, y algunas de ellas esconden un factor de dos.
| Formato | Ejemplo | Coste de ida y vuelta para 1 lote de EUR/USD a 1.0800 | Cuidado con |
|---|---|---|---|
| Por lote, por lado | 3.50 USD por lote por lado | 7.00 USD | «3.50» parece la mitad del coste real; se cobra en la apertura y en el cierre |
| Por lote, ida y vuelta | 7.00 USD por lote ida y vuelta | 7.00 USD | A menudo se carga íntegramente al abrir la operación |
| Por millón negociado, por lado | 35 USD por cada 1M USD negociado | 7.56 USD | Se calcula sobre el nocional en USD, por lo que crece con el tipo de cambio |
| Porcentaje del nocional | 0.0035% por lado | 7.56 USD | Igual que por millón: 0.0035% = 35 por millón |
| Fija en la divisa de la cuenta | 3.00 EUR por lote por lado | 6.00 EUR = 6.48 USD | Se convierte al tipo actual; cambia con el EUR/USD |
Para comparar cualquier comisión con un spread, conviértela en pips del instrumento que negocias. Bastan dos fórmulas:
Un lote estándar son 100,000 unidades de la divisa base. Para EUR/USD a 1.0800, el nocional es de 108,000 USD; a 35 USD por millón por lado, eso supone 3.78 USD por lado, 7.56 USD por ida y vuelta. El valor del pip de un lote de EUR/USD es de 10 USD, así que la comisión cuesta 0.756 pips. La misma tarifa de 35 por millón en AUD/USD a 0.6600 cuesta solo 4.62 USD, porque el nocional es de solo 66,000 USD.
Ejemplo práctico: coste por lote en EUR/USD
Toma un lote estándar de EUR/USD, abierto y cerrado en horas de buena liquidez, en una cuenta en USD. La cuenta estándar tiene un spread medio de 1.1 pips; la cuenta raw tiene una media de 0.2 pips y cobra 3.50 USD por lote por lado. Se supone que ambas cuentas tienen un slippage medio de 0.1 pip en la operación de ida y vuelta.
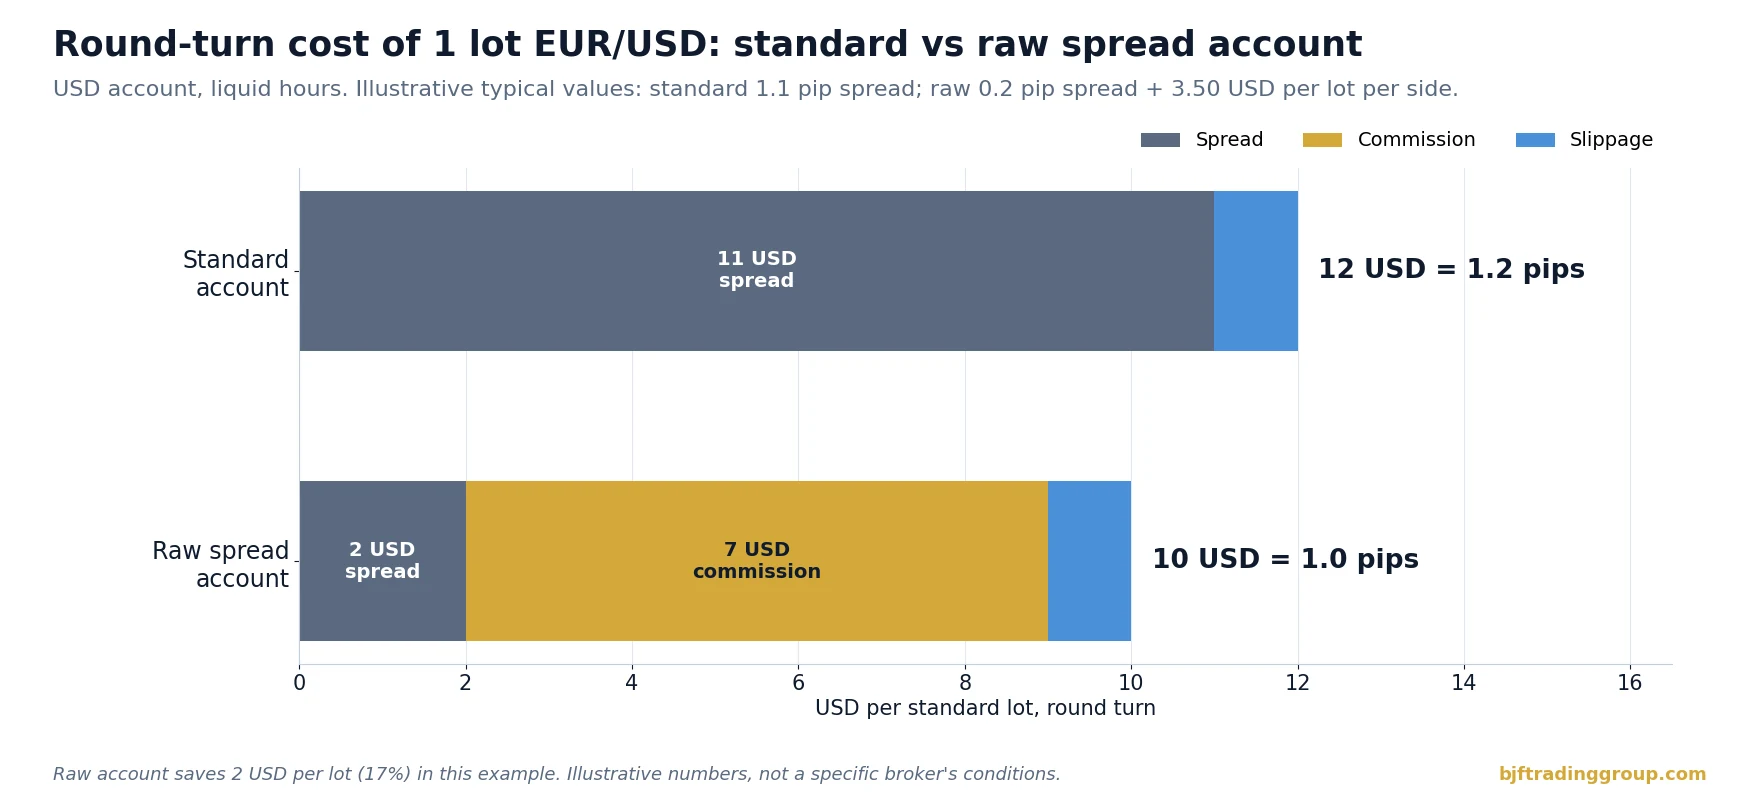
| Por 1 lote ida y vuelta (cuenta en USD) | Cuenta estándar | Cuenta raw spread |
|---|---|---|
| Spread medio | 1.1 pips = 11.00 USD | 0.2 pips = 2.00 USD |
| Comisión | 0 | 2 x 3.50 = 7.00 USD (0.7 pips) |
| Slippage medio | 0.1 pip = 1.00 USD | 0.1 pip = 1.00 USD |
| Coste total | 12.00 USD = 1.2 pips | 10.00 USD = 1.0 pip |
| Coste de 400 lotes al mes | 4,800 USD | 4,000 USD |
La cuenta raw ahorra 2 USD por lote, el 17% del coste de negociación. En una sola operación no es nada; en 400 lotes al mes son 800 USD. El ejemplo también muestra por qué comparar «1.1 pips» con «0.2 pips» es engañoso: la comparación honesta es 1.2 pips frente a 1.0 pip, una vez convertida la comisión a la misma unidad.
Misma comisión, distinto coste en pips
Una comisión fija por lote parece idéntica en todos los pares, pero su coste en pips no lo es, porque el valor de un pip varía de un par a otro. En una cuenta en USD, un pip de un par cotizado en USD (EUR/USD, GBP/USD, AUD/USD) vale 10 USD por lote. Un pip de USD/JPY son 1,000 JPY, que equivalen solo a unos 6.67 USD a 150.00, así que la misma comisión de 7 USD cuesta 1.05 pips. En USD/CHF o EUR/GBP un pip vale más de 10 USD y la comisión cuesta menos pips.
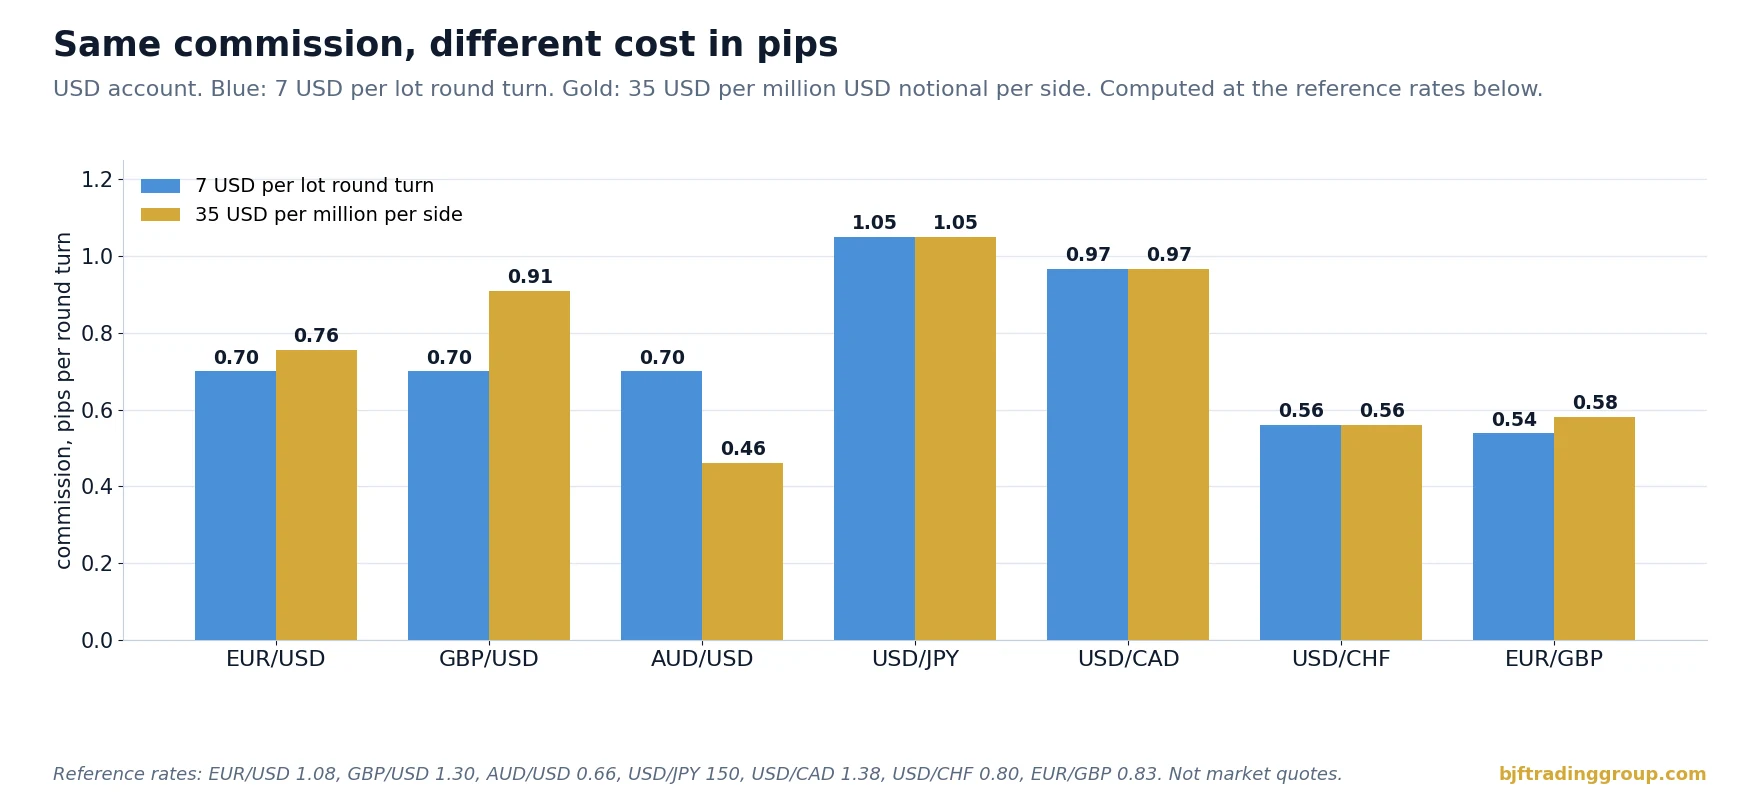
| Par (tipo de referencia) | Valor del pip por lote, USD | 7 USD por lote ida y vuelta, en pips | 35 USD por millón por lado, en pips |
|---|---|---|---|
| EUR/USD (1.0800) | 10.00 | 0.70 | 0.76 |
| GBP/USD (1.3000) | 10.00 | 0.70 | 0.91 |
| AUD/USD (0.6600) | 10.00 | 0.70 | 0.46 |
| USD/JPY (150.00) | 6.67 | 1.05 | 1.05 |
| USD/CAD (1.3800) | 7.25 | 0.97 | 0.97 |
| USD/CHF (0.8000) | 12.50 | 0.56 | 0.56 |
| EUR/GBP (0.8300, GBP/USD 1.3000) | 13.00 | 0.54 | 0.58 |
Los tipos de referencia son cifras redondas elegidas para el cálculo, no cotizaciones de mercado. Vuelve a calcular con los tipos actuales; el valor del pip de los pares no cotizados en USD cambia cada día.
De aquí se derivan dos conclusiones prácticas. Primero, una cuenta raw claramente más barata en EUR/USD puede resultar más cara en USD/JPY o USD/CAD si el spread de la cuenta estándar en esos pares es solo un poco más amplio. Segundo, la tarifa por millón favorece a los pares con un nocional bajo en USD (AUD/USD, NZD/USD) y penaliza a los pares con un nocional alto (GBP/USD) y, de forma mucho más marcada, a los metales: con un precio hipotético del oro de 4,000 USD, un lote de 100 onzas supone 400,000 USD de nocional, y 35 USD por millón por lado se convierten en 28 USD por ida y vuelta. Compara siempre por instrumento, nunca por cuenta.
La regla del punto de equilibrio: cuándo la raw supera a la estándar
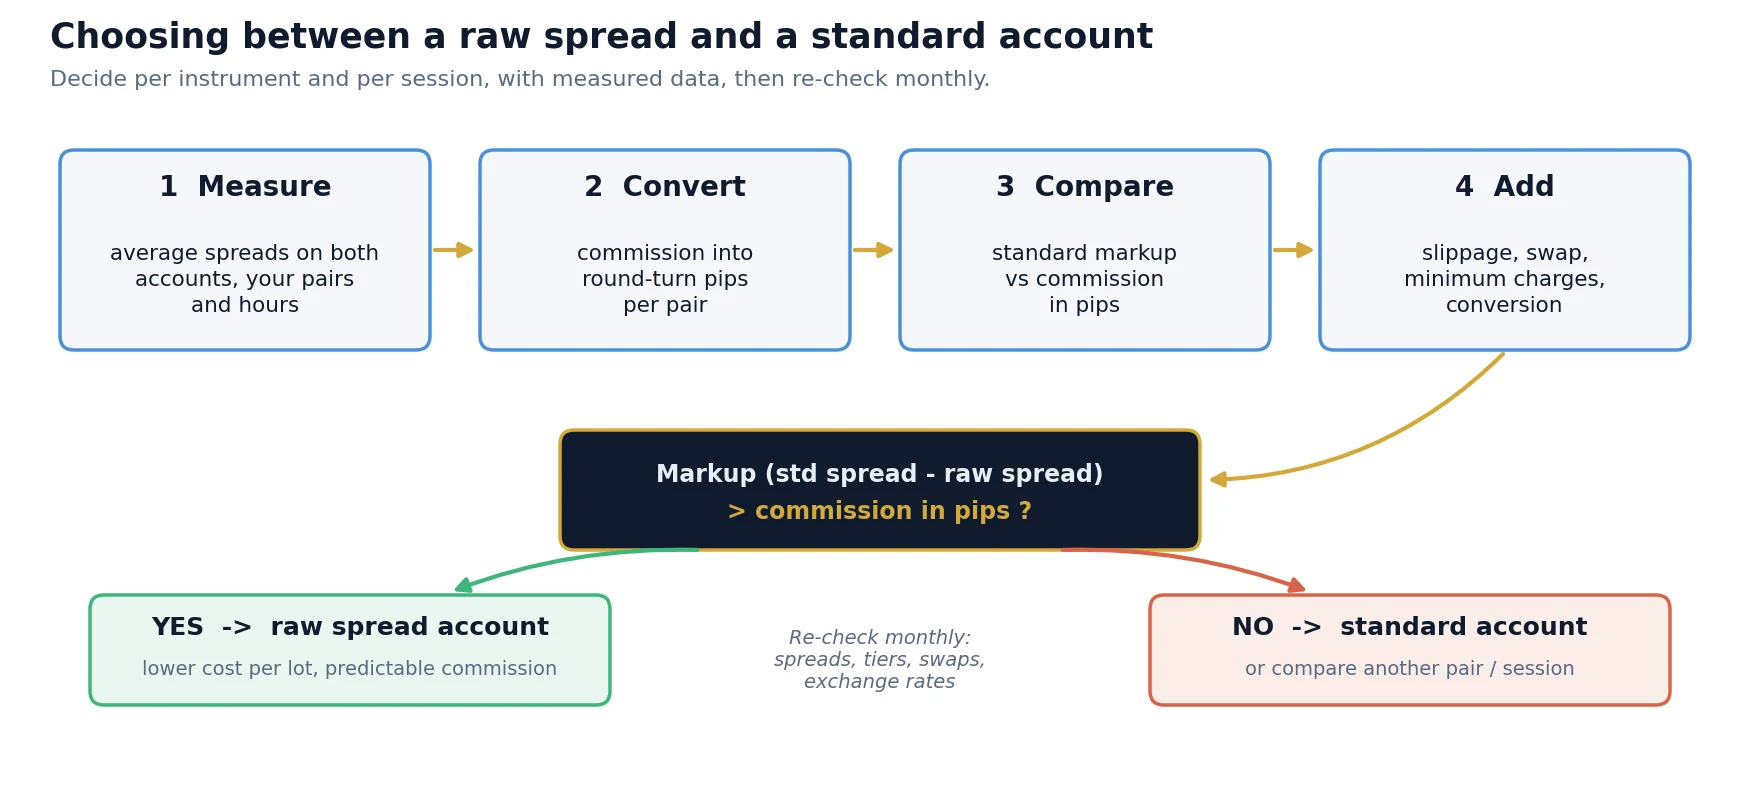
Como el slippage y el swap suelen ser similares en ambos tipos de cuenta, la comparación se reduce a una desigualdad por instrumento:
El lado izquierdo es el margen adicional del bróker en la cuenta estándar; el lado derecho es lo que pagas a cambio en la cuenta raw. En el ejemplo de EUR/USD, el margen es 1.1 – 0.2 = 0.9 pips y la comisión es de 0.7 pips, así que la cuenta raw gana por 0.2 pips por ida y vuelta. Si la cuenta estándar tuviera una media de 0.8 pips en el mismo par, ambas costarían casi exactamente lo mismo.
La regla también explica las llamadas cuentas «spread cero» con una comisión más alta. Si el spread es realmente cero de media pero la comisión es de 10 USD por ida y vuelta, el coste es de 1.0 pip en EUR/USD, más que una cuenta raw con 0.2 pips más 0.7 pips. Un spread aparentemente más barato siempre puede compensarse con una comisión más alta, y viceversa; solo importa el total.
El coste como proporción de tu ventaja, por estrategia
Que 0.2 pips por ida y vuelta importen o no depende de lo que gana cada operación antes de costes. La forma correcta de ver los costes de negociación es como proporción del beneficio bruto medio por operación.
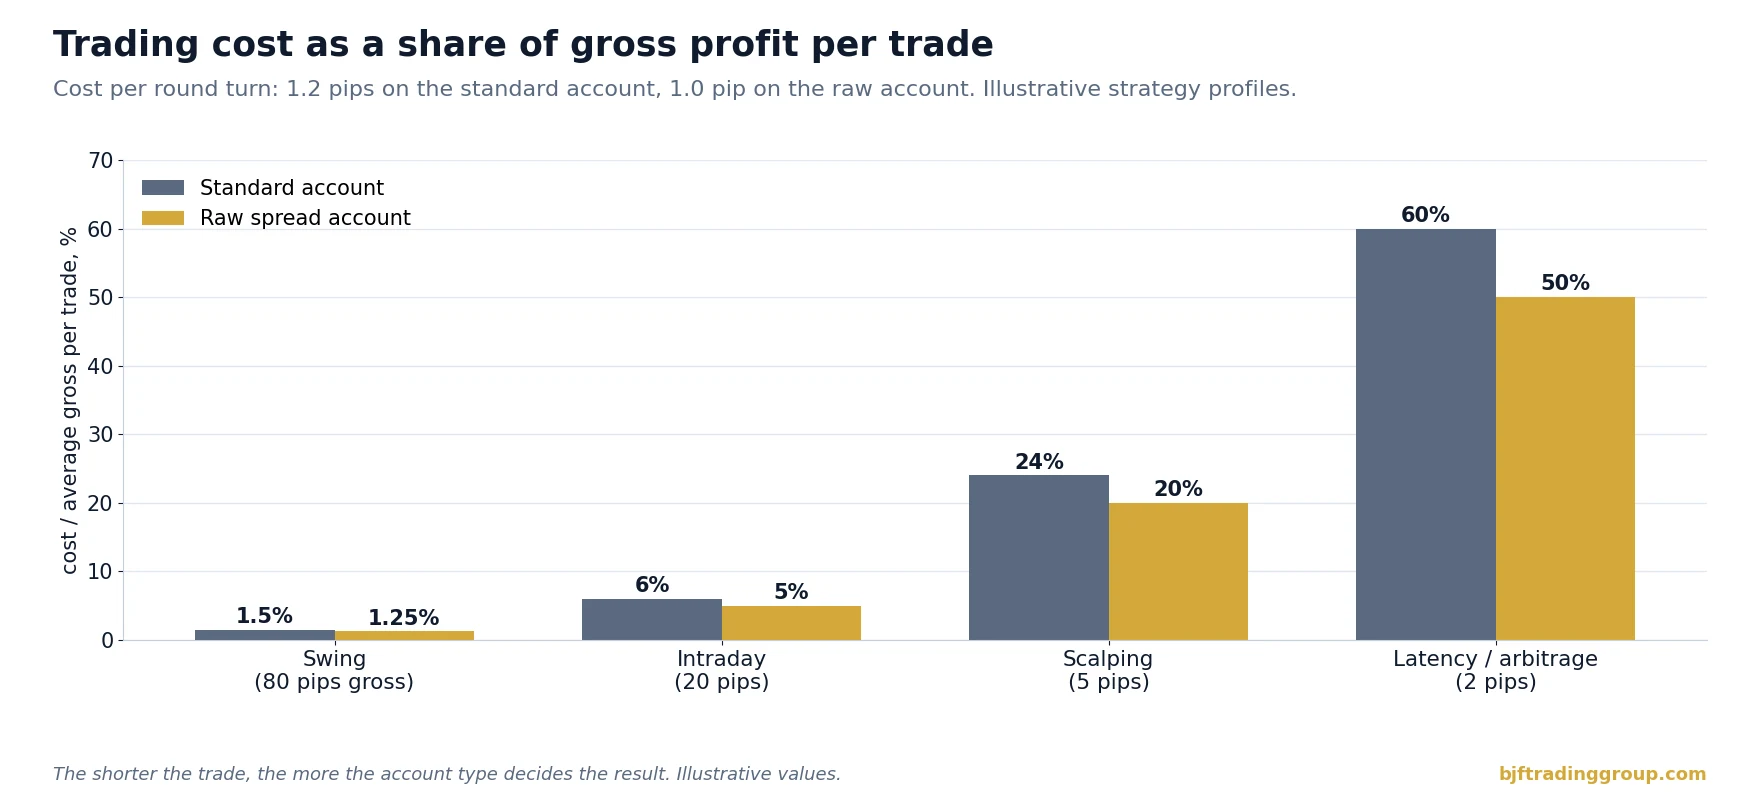
| Perfil de estrategia (ilustrativo) | Resultado bruto medio por operación | Proporción de coste, estándar (1.2 pips) | Proporción de coste, raw (1.0 pip) | ¿Importa el tipo de cuenta? |
|---|---|---|---|---|
| Swing trading | 80 pips | 1.5% | 1.25% | Apenas; el swap importa más |
| Tendencia intradía | 20 pips | 6.0% | 5.0% | Algo |
| Scalping | 5 pips | 24% | 20% | Sí |
| Latencia / arbitraje | 2 pips | 60% | 50% | Decisivo |
Para un swing trader, 0.2 pips es ruido. Para una estrategia con una ventaja bruta de 2 pips, es una décima parte de todo lo que gana la estrategia, y una estrategia que cuesta 1.2 pips en una cuenta y 1.0 en otra puede ser rentable solo en la segunda. Por eso los traders algorítmicos que trabajan con tiempos de mantenimiento cortos calculan los costes por instrumento y por sesión, y por eso el mismo algoritmo puede mostrar resultados muy distintos con brókers diferentes.
Spread cotizado vs spread efectivo
El spread cotizado es la diferencia entre el bid y el ask en pantalla. El spread efectivo es lo que realmente pagaste: el doble de la distancia entre tu precio de ejecución y el precio medio en el momento en que enviaste la orden. Si tus órdenes se ejecutan a menudo peor que la cotización (slippage negativo) o el bróker rechaza y recotiza a precios peores, el spread efectivo es más amplio que el cotizado, independientemente del tipo de cuenta.
Esto importa para la comparación de cuentas de dos maneras. Primero, en algunos brókers las cuentas estándar y raw se enrutan o ejecutan de forma distinta, por lo que el slippage puede variar entre ellas; una cuenta con un spread más barato pero peores ejecuciones puede acabar siendo más cara. Segundo, los spreads no son estables a lo largo del día. Ambos tipos de cuenta se amplían en el rollover diario, en torno a las publicaciones de noticias importantes y en horas de poca liquidez, como se explica en nuestra guía sobre por qué se amplían los spreads en forex. En una cuenta raw la comisión se mantiene igual mientras el spread se amplía, por lo que su ventaja se conserva en pips pero se reduce en porcentaje; en una cuenta estándar, el margen a veces se amplía junto con el spread de mercado.
| Medición | Cómo obtenerla | Qué te indica |
|---|---|---|
| Spread cotizado medio por hora | Registra los ticks de bid/ask y calcula la media por hora | El spread real en las horas en que operas |
| Slippage medio por orden | Precio de ejecución menos precio esperado, con signo | Calidad de ejecución, separada del spread |
| Spread efectivo | Ejecución frente a precio medio en el momento de la orden | Coste total de precio por operación, la mejor cifra individual |
| Comisión por lote, cargada | Del extracto de la cuenta, no de la web | Lo que realmente se cobró, incluida la conversión de divisa |
Una comparación de brókers hecha con estas cuatro cifras es mucho más fiable que una basada en las páginas de las cuentas. Nuestra guía sobre la calidad de ejecución de los brókers explica cómo medir ejecuciones y rechazos de forma sistemática.
Detalles de coste ocultos en las condiciones de la cuenta
- Comisión en otra divisa. En una cuenta en EUR o GBP, una comisión cotizada en USD se convierte al tipo del bróker, a veces con un margen de conversión. Comprueba el importe cargado en tus extractos.
- Ida y vuelta cobrada en la apertura. Muchas plataformas cargan la comisión completa de ida y vuelta al abrir la posición. Tu operación abierta empieza con una pérdida visible igual a la comisión; es contabilidad, no una tarifa adicional, pero afecta a las reglas de riesgo basadas en el capital.
- Cargo mínimo por orden. Algunos brókers aplican una comisión mínima por ticket. Para órdenes muy pequeñas (microlotes), el coste efectivo por lote puede ser entonces varias veces superior a la tarifa publicada.
- Ejecuciones parciales. Si una orden se ejecuta en varias partes, la comisión normalmente se cobra por el volumen ejecutado, pero un mínimo por ticket puede aplicarse a cada parte.
- Swaps distintos según el tipo de cuenta. Un bróker puede cobrar tasas de swap distintas en sus cuentas raw y estándar. Para posiciones mantenidas durante la noche, esto puede superar el ahorro en el spread; consulta nuestra guía sobre swap y rollover para ver cómo se calculan los swaps.
- Niveles de volumen y reembolsos. La comisión suele bajar con el volumen mensual. Eso premia concentrar el volumen en una sola cuenta en lugar de repartirlo entre varios brókers.
- Metales, índices y CFD de cripto. Las reglas de comisión para instrumentos que no son de forex suelen ser distintas (por contrato, por nocional o sin comisión con un spread más amplio, incluso en cuentas raw). Compáralos por separado.
- Diferencias de depósito mínimo y apalancamiento. Las cuentas raw a veces exigen un depósito mayor u ofrecen un apalancamiento distinto. No es un coste de negociación, pero decide qué cuenta puedes usar realmente.
Qué deben elegir los traders algorítmicos y de arbitraje
Para las estrategias automatizadas de corto plazo, una cuenta con comisión suele ser el mejor punto de partida, y no solo porque a menudo es más barata. Una comisión fija es predecible: es la misma en cada operación y puede modelarse con exactitud en un backtest, mientras que un margen oculto en un spread variable cambia con la hora, el par y la política de precios del bróker. Esa previsibilidad facilita fijar correctamente los umbrales, como la diferencia de precio mínima que necesita un sistema de arbitraje antes de operar.
Las estrategias de arbitraje tienen un matiz adicional: normalmente operan dos patas. En un arbitraje de cobertura o lock entre dos brókers, ambas posiciones pagan su coste completo de ida y vuelta, por lo que el coste total por oportunidad es la suma de ambas cuentas. En el arbitraje de latencia, donde se compara un feed de precios rápido con la cotización más lenta de un bróker, solo opera una cuenta, pero la ventaja bruta típica por operación es tan pequeña que unas pocas décimas de pip en costes deciden si la estrategia funciona o no.
| Configuración (ilustrativa, EUR/USD) | Patas que pagan costes | Coste total, ambas estándar (1.2 pips cada una) | Coste total, ambas raw (1.0 pip cada una) |
|---|---|---|---|
| Arbitraje de latencia, un bróker | 1 | 1.2 pips | 1.0 pip |
| Arbitraje de cobertura / lock, dos brókers | 2 | 2.4 pips | 2.0 pips |
| Operación triangular con tres pares, un bróker | 3 | unos 3.6 pips | unos 3.0 pips |
En la práctica, el tipo de cuenta es solo una de las palancas de coste. Para las estrategias de arbitraje y latencia, la calidad de ejecución, la latencia hasta el servidor del bróker y la reacción del bróker ante la estrategia importan tanto como la comisión. Antes de elegir, lee nuestro resumen de brókers adecuados para el arbitraje en forex, que trata los modelos de ejecución y qué buscar más allá de la tabla de tarifas.
Paso a paso: calcula tu coste real por lote
Para ver con qué frecuencia las diferencias de precio entre un feed rápido y las cotizaciones de los brókers superan tu coste total por ida y vuelta, puedes observarlas en tiempo real con el escáner gratuito de arbitraje de forex. Muestra las diferencias de precio brutas; es tu modelo de costes el que te indica cuáles de ellas son operables.
Riesgos y limitaciones
- Cifras ilustrativas. Los spreads, comisiones y tipos de este artículo son valores redondos típicos elegidos para mostrar el método, no ofertas de un bróker concreto. Usa las condiciones reales de tu bróker.
- Las medias ocultan los extremos. Un coste medio bajo no te protege de spreads amplios en el rollover o durante las noticias; tu estrategia necesita sus propios filtros para esos momentos.
- Los costes no son la única diferencia. El modelo de ejecución, la calidad de las ejecuciones, los rechazos y la política del bróker hacia las estrategias de corto plazo pueden importar más que 0.2 pips de coste.
- Las condiciones cambian. Los brókers revisan spreads, comisiones y swaps. Una comparación que era correcta el trimestre pasado puede ser errónea ahora.
- Unos costes más bajos no crean una ventaja. Una cuenta más barata mejora una estrategia que ya tiene un resultado bruto positivo; no puede convertir una estrategia perdedora en ganadora.
- Regulación y disponibilidad. Los tipos de cuenta, el apalancamiento y las condiciones varían según el país y el regulador. Opera solo con brókers y productos que sean legales y estén disponibles para ti.
Pon en práctica tu modelo de costes
BJF Trading Group desarrolla software de arbitraje y de trading de alta frecuencia para los mercados de forex y cripto. SharpTrader ejecuta estrategias de arbitraje de latencia y de lock para los mercados de forex y cripto, y sus umbrales pueden ajustarse a la estructura de costes real de cada cuenta. Empieza midiendo las diferencias de precio reales con el escáner gratuito y luego compáralas con tu coste por lote.
Plataforma de arbitraje SharpTraderEscáner gratuito de arbitraje de forex
Escáner de arbitraje gratis + curso breve por email
Recibe el enlace al escáner gratuito y algunos emails breves y prácticos de Boris: qué significa realmente una diferencia de precio después de costos, cómo probar una estrategia antes de arriesgar dinero real y qué herramientas se adaptan a tu mercado. Sin exageraciones. Los emails se envían en inglés.
Preguntas frecuentes
¿Una cuenta raw spread es siempre más barata que una cuenta estándar?
No. Una cuenta raw solo es más barata cuando el spread adicional de la cuenta estándar es mayor que la comisión expresada en pips. En los pares principales esto suele cumplirse por unas pocas décimas de pip, pero en algunos pares, como USD/JPY, o con comisiones altas por millón en metales, la cuenta estándar puede costar lo mismo o menos.
¿Cómo convierto una comisión de forex en pips?
Toma la comisión de ida y vuelta por lote en la divisa de tu cuenta (duplícala si se cotiza por lado) y divídela entre el valor del pip de un lote de ese par en la misma divisa. En una cuenta en USD, 7 USD por ida y vuelta en EUR/USD, donde un pip vale 10 USD, equivalen a 0.7 pips.
¿Qué significa 3.50 por lote por lado?
Significa que se cobran 3.50 al abrir la posición y otros 3.50 al cerrarla, de modo que una operación completa de un lote estándar cuesta 7.00 en comisión. Muchas plataformas cargan los 7.00 completos al abrir la operación.
¿Cuál es la diferencia entre la comisión por lote y la comisión por millón?
Una comisión por lote es el mismo importe para cada lote, independientemente del precio. Una comisión por millón es una tarifa sobre el valor negociado en USD, por lo que cuesta más en pares e instrumentos con un valor nocional alto, como GBP/USD o el oro, y menos en pares con uno bajo, como AUD/USD.
¿Qué tipo de cuenta es mejor para el scalping y el trading algorítmico?
Normalmente una cuenta raw spread con comisión, porque las estrategias de corto plazo ganan solo unos pocos pips por operación, de modo que unas pocas décimas de pip de coste son una gran parte del resultado, y porque una comisión fija es más fácil de modelar en backtests que un margen variable. Confírmalo con tus propias mediciones de spread y slippage.
¿Por qué mis resultados reales son distintos en dos cuentas con la misma estrategia?
Principalmente por diferencias de coste medibles: el spread medio en tu horario de negociación, la comisión convertida en pips, el slippage y el swap. Las diferencias en la ejecución, como rechazos o ejecuciones retrasadas, también influyen. Mide cada componente por separado para encontrar la causa.
¿Afecta el tipo de cuenta a los costes de swap y rollover?
Puede afectar. Algunos brókers usan tasas de swap distintas para sus cuentas raw y estándar, y ambos tipos de cuenta suelen registrar spreads más amplios en el rollover diario. Para posiciones mantenidas durante la noche, compara los swaps de ambas cuentas además del spread y la comisión.
