El slippage en forex explicado: cómo medirlo, detectarlo y reducirlo 19/10/2026 – Publicado en: Arbitrage Software, Forex trading
El slippage en forex explicado: cómo medirlo, detectarlo y reducirlo
El slippage (deslizamiento) es la diferencia entre el precio que pediste y el precio que realmente obtuviste. En una sola operación parece ruido. A lo largo de cientos de operaciones, decide si una estrategia de scalping o de arbitraje gana dinero o no. Esta guía explica de dónde viene el slippage, cómo medirlo correctamente a partir de tu propio registro de operaciones, cómo distinguir el slippage normal del mercado de una ejecución unilateral del bróker y qué cambios lo reducen de verdad.
- Qué es el slippage (con números)
- De dónde viene el slippage: el recorrido de una orden
- Las seis causas principales
- Slippage según el tipo de orden
- Cómo medir tu slippage paso a paso
- Cómo leer la distribución: ¿normal o unilateral?
- Cuánto cuesta el slippage a distintas estrategias
- Cómo reducir el slippage
- El slippage en los backtests
- El slippage en el arbitraje de latencia
- Mitos y errores comunes
- Preguntas frecuentes
Qué es el slippage (con números)
Respuesta corta: el slippage es la diferencia entre el precio esperado de una orden (el precio que veías en pantalla al enviarla, o el precio de tu stop) y el precio al que se ejecutó. Es negativo cuando la ejecución es peor para ti y positivo cuando es mejor. Se mide en pips, puntos o puntos básicos y se convierte en dinero mediante el valor del pip y el tamaño de la posición.
Un ejemplo sencillo en EURUSD. Envías una orden a mercado para comprar 1 lote estándar (100.000 EUR) cuando el ask marca 1.08500. La orden se ejecuta a 1.08512. La diferencia es 0.00012, o 1,2 pips en tu contra. Con un valor de pip de unos $10 por lote estándar, esa sola operación costó $12 extra que ningún gráfico ni backtest mostraba.
Ahora el caso contrario. El ask está en 1.08500, pero cuando tu orden llega al proveedor de liquidez el precio ya bajó a 1.08494. Una ejecución justa te da 1.08494: 0,6 pips de slippage positivo, $6 a tu favor. El slippage positivo es una parte normal de una ejecución de mercado honesta; no es un regalo ni un error.
Las órdenes stop también sufren slippage, a menudo mayor. Un sell stop en 1.08200 durante un movimiento rápido tras la publicación de un dato puede ejecutarse a 1.08170: 3,0 pips, o $30 por lote, más allá de la pérdida prevista. Por eso la distancia del stop loss nunca es exactamente la pérdida máxima de una operación.
| Caso | Precio esperado | Precio de ejecución | Slippage | Dinero (1 lote EURUSD) |
|---|---|---|---|---|
| Compra a mercado, el precio subió | 1.08500 | 1.08512 | -1,2 pips | -$12 |
| Compra a mercado, el precio bajó | 1.08500 | 1.08494 | +0,6 pips | +$6 |
| Sell stop durante noticias | 1.08200 | 1.08170 | -3,0 pips | -$30 |
| Buy limit | 1.08400 | 1.08400 o mejor | 0 o positivo | $0 o mejor, pero puede no ejecutarse |
De dónde viene el slippage: el recorrido de una orden
El slippage existe porque una orden no se ejecuta en el momento en que decides operar. Hace un recorrido. Entre el precio de decisión y la ejecución hay varios pasos, y el mercado sigue moviéndose durante cada uno de ellos.
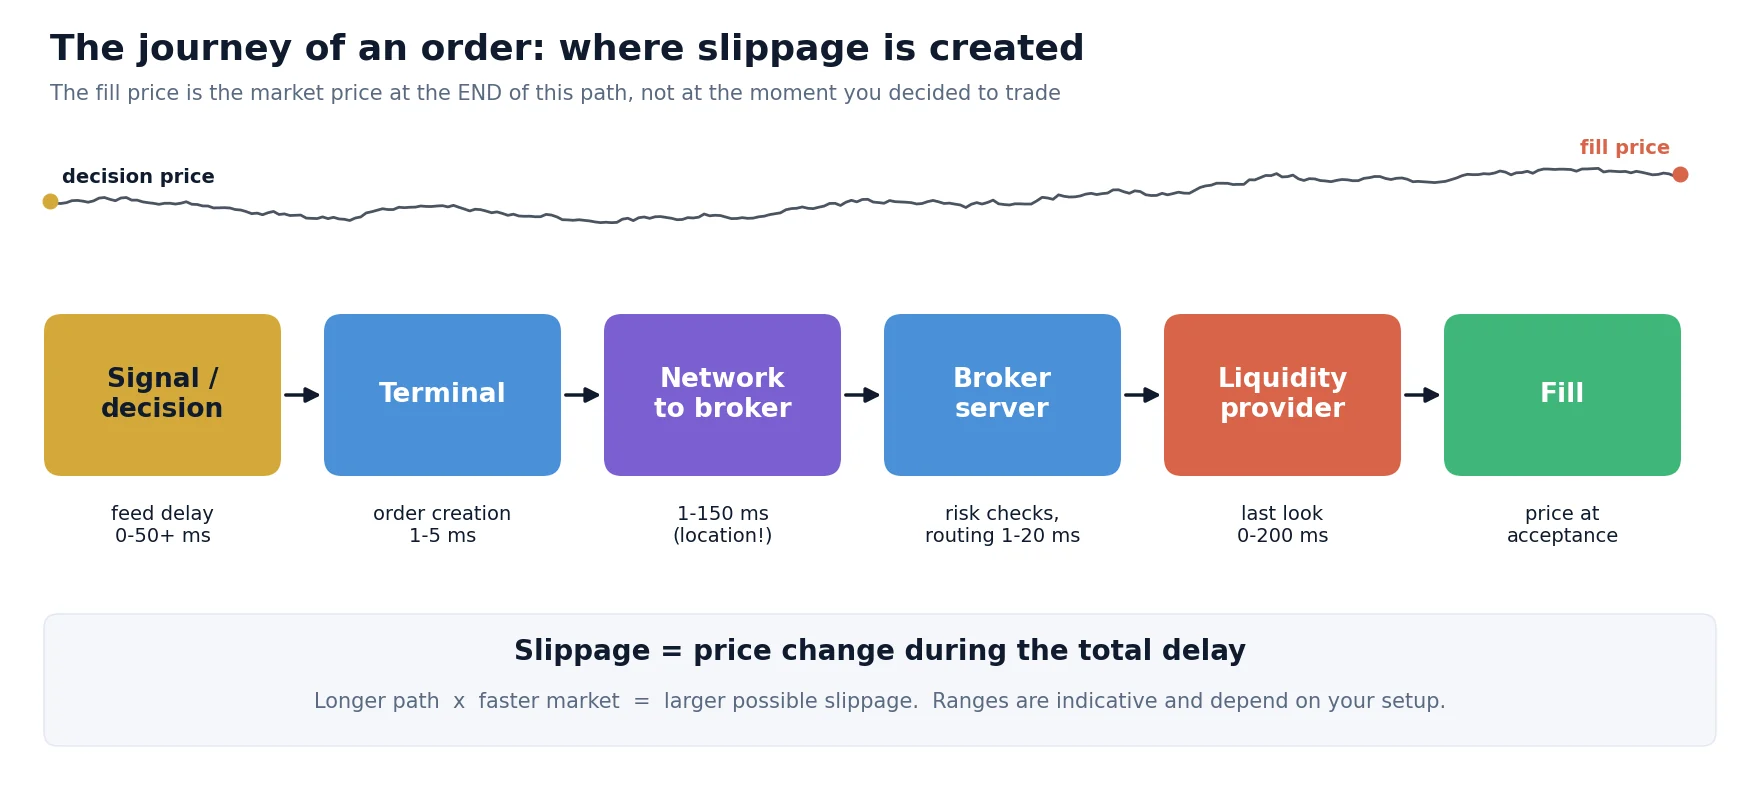
- Señal y decisión. Tu estrategia o tus ojos ven un precio. Si ese precio llegó tarde (un feed lento), el slippage en la práctica empezó antes de que hicieras clic.
- Terminal y creación de la orden. Normalmente unos pocos milisegundos, más en una computadora sobrecargada o con indicadores pesados.
- Red hasta el bróker. Desde menos de 1 ms en un servidor del mismo centro de datos hasta 80–150 ms desde una conexión doméstica en otro continente.
- Servidor del bróker. Controles de margen y de riesgo, reglas de enrutamiento y, a veces, plugins de ejecución que añaden un retraso.
- Proveedor de liquidez. En muchas configuraciones ECN/STP, el proveedor puede retener la orden durante una breve ventana de “last look” antes de aceptarla o rechazarla.
- Ejecución y confirmación. El precio al que se acepta la orden se convierte en tu ejecución. La confirmación regresa por la red.
Cuanto más largo es el recorrido total y más rápido el mercado, mayor es el posible cambio de precio. Es el mismo mecanismo que crea las oportunidades de arbitraje de latencia, solo que visto desde el otro lado.
Las seis causas principales
1. Latencia
El tiempo entre el precio de decisión y la ejecución. Incluye el retraso de tu feed, la ruta de tu red y el procesamiento del lado del bróker. La latencia no decide la dirección del cambio de precio, pero sí cuánto puede desplazarse el precio.
2. Volatilidad
En una sesión asiática tranquila, el EURUSD puede moverse una fracción de pip en 100 ms. En los primeros segundos tras una publicación importante, puede moverse varios pips en el mismo tiempo. El mismo retraso de ejecución produce slippages muy distintos.
3. Liquidez y tamaño de la orden
El mejor precio cotizado solo está disponible para un volumen limitado. Una orden grande “recorre el libro”: una parte se ejecuta al mejor precio y el resto en los niveles siguientes. En los pares principales esto importa sobre todo con tamaños grandes o en horas de poca liquidez; en pares exóticos y en algunos metales e índices importa mucho antes.
4. Gaps
Durante el fin de semana, en el rollover diario y en torno a las noticias, el precio puede saltar sin negociar los niveles intermedios. Las órdenes stop dentro de ese gap se ejecutan al primer precio disponible, que puede estar lejos del nivel del stop.
5. Tipo de orden y modo de ejecución
Las órdenes a mercado y stop aceptan el siguiente precio disponible; las órdenes limitadas no. Las cuentas también difieren en el modo de ejecución: con ejecución a mercado obtienes el siguiente precio; con ejecución instantánea el bróker puede enviarte una recotización en lugar de ejecutar a otro precio.
6. Prácticas de ejecución del bróker
La mayor parte del slippage la causa el mercado. Una parte la causa la forma en que el bróker gestiona las órdenes: retrasos artificiales, last look que rechaza órdenes cuando el precio se mueve a tu favor, o reglas que trasladan al cliente el slippage negativo pero no el positivo. Explicamos cómo detectarlo más abajo y, en detalle, en nuestra guía sobre la transparencia en la ejecución de los brókers.
Slippage según el tipo de orden
El tipo de orden no elimina el riesgo de precio; solo decide qué riesgo asumes: un precio peor o ninguna ejecución.
| Tipo de orden | ¿Puede tener slippage? | Riesgo principal | Uso típico |
|---|---|---|---|
| A mercado | Sí, en ambas direcciones | Peor ejecución en mercados rápidos | Cuando entrar o salir importa más que el precio exacto |
| A mercado con desviación máxima | Solo dentro del rango definido | Se rechaza si el precio se movió más allá | Scalping y entradas algorítmicas con un límite de costo estricto |
| Limitada | Sin slippage negativo; puede mejorar | No se ejecuta, o se ejecuta parcialmente | Entradas planificadas, take profit, ejecución pasiva |
| Stop (stop loss, entrada en ruptura) | Sí, a menudo negativo | Ejecución más allá del stop en gaps y noticias | Proteger una posición, entradas de momentum |
| Stop-limit | Solo hasta el límite | La posición queda abierta si el precio salta más allá del límite | Entradas en ruptura donde una mala ejecución es peor que ninguna |
| IOC / FOK (FIX y ECN) | Solo dentro del precio límite | Ejecución parcial (IOC) o ninguna ejecución (FOK) | Ejecución algorítmica y de arbitraje |
IOC (immediate or cancel) ejecuta lo que esté disponible al precio límite o mejor y cancela el resto. FOK (fill or kill) ejecuta el tamaño completo o nada. Ambas son estándar en las conexiones FIX API y le dan a un algoritmo un control preciso sobre el peor precio aceptable.
Cómo medir tu slippage paso a paso
La mayoría de los traders juzga el slippage por el recuerdo de unas cuantas operaciones dolorosas. Eso no es una medición. Necesitas un registro y una convención de signo coherente.
Para órdenes a mercado, el bid (venta) o el ask (compra) en el momento del envío; para stops y limitadas, el precio de la orden. Guarda la marca de tiempo en milisegundos.
Precio de ejecución, hora de ejecución y volumen ejecutado de cada orden, incluidas las ejecuciones parciales y los rechazos.
Slippage = (precio esperado – precio de ejecución) x dirección / tamaño del pip, donde la dirección es +1 para compras y -1 para ventas. Positivo significa mejor para ti.
Multiplica por el valor del pip y por los lotes. Suma por día y por mes para ver el costo real.
Por símbolo, sesión, noticias frente a horario normal, tipo de orden y tiempo de ejecución. Los promedios ocultan los patrones importantes.
La ejecución cambia cuando un bróker cambia de proveedores de liquidez o de configuración. Una revisión puntual pronto queda desactualizada.
Comprueba la convención de signo con el primer ejemplo: compra, esperado 1.08500, ejecución 1.08512. (1.08500 – 1.08512) x (+1) / 0.0001 = -1,2 pips. Negativo, así que fue en tu contra. Para una venta con bid esperado 1.08480 y ejecución 1.08486: (1.08480 – 1.08486) x (-1) / 0.0001 = +0,6 pips, a tu favor.
A partir del registro, calcula un pequeño conjunto de cifras. Las tarjetas de abajo muestran cómo se ve ese resumen para una muestra ilustrativa de 500 órdenes a mercado en un par principal.
Muestra ilustrativa solo con fines explicativos, no son datos de un bróker ni de una cuenta concretos.
La media te dice el costo. La cola (percentil 5) te dice el riesgo para estrategias con objetivos pequeños. La proporción entre positivos y negativos y la forma de la distribución te dicen si la ejecución es simétrica, que es el tema de la siguiente sección. Si prefieres un método listo para usar, nuestro kit abierto de auditoría de brókers evalúa la calidad de ejecución a partir del mismo tipo de registro.
Cómo leer la distribución: ¿normal o unilateral?
Cuando la ejecución es justa, el precio tiene la misma probabilidad de moverse a tu favor que en tu contra durante el retraso de ejecución. El histograma del slippage con signo es entonces aproximadamente simétrico en torno a cero, con una barra alta en cero. Cuando se retiene el slippage positivo pero se traslada el negativo, el lado derecho del histograma desaparece.
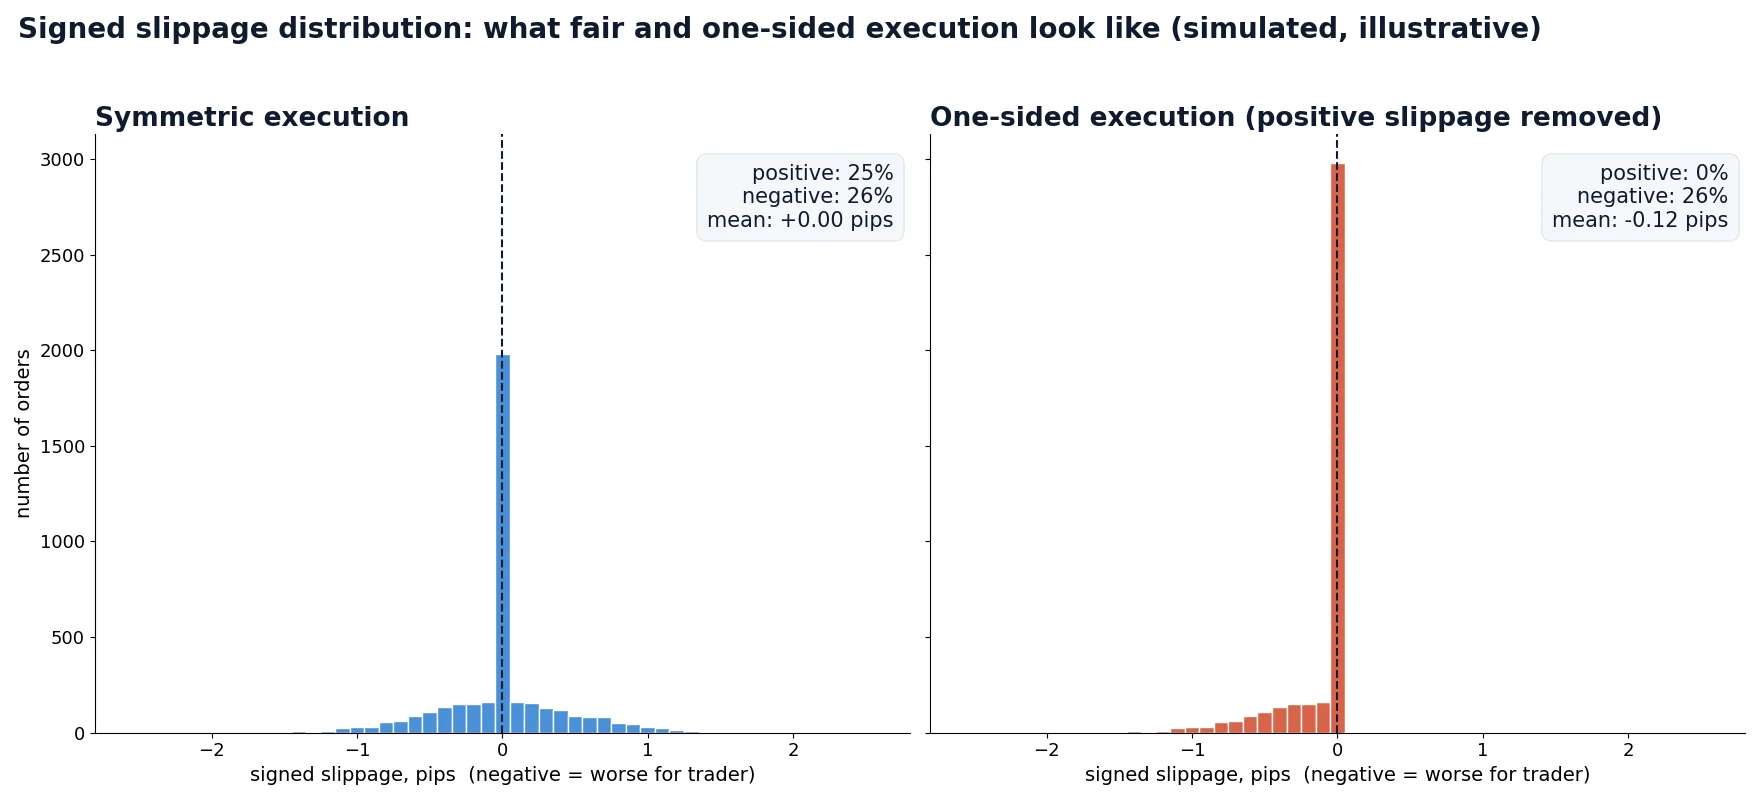
Puntos que conviene revisar antes de sacar conclusiones:
- Usa al menos unos cientos de órdenes; con 30 operaciones, un resultado desequilibrado puede deberse al azar.
- Separa las órdenes a mercado de los stops. Los stops tienen un sesgo negativo natural, porque se activan cuando el precio los atraviesa.
- Separa los periodos de noticias y de rollover del horario normal.
- Compara el tiempo de ejecución con el resultado. Si las órdenes en las que el precio se movió a tu favor tardan mucho más en ejecutarse, o se rechazan con más frecuencia, eso apunta a last look o a retrasos deliberados.
- Cuando sea posible, ejecuta la misma estrategia en una segunda cuenta o con otro bróker para comparar.
El slippage asimétrico, las recotizaciones que aparecen solo cuando el precio se mueve a tu favor y los retrasos de ejecución sospechosos son señales clásicas de intervención en el servidor. Nuestro panorama de los plugins antiarbitraje explica cómo funcionan estas herramientas, y la utilidad Brokers Intervention Detection ayuda a revisar una cuenta de forma sistemática.
Cuánto cuesta el slippage a distintas estrategias
El mismo slippage es irrelevante para una estrategia y fatal para otra. Lo que importa es su tamaño en relación con la ganancia bruta media por operación.
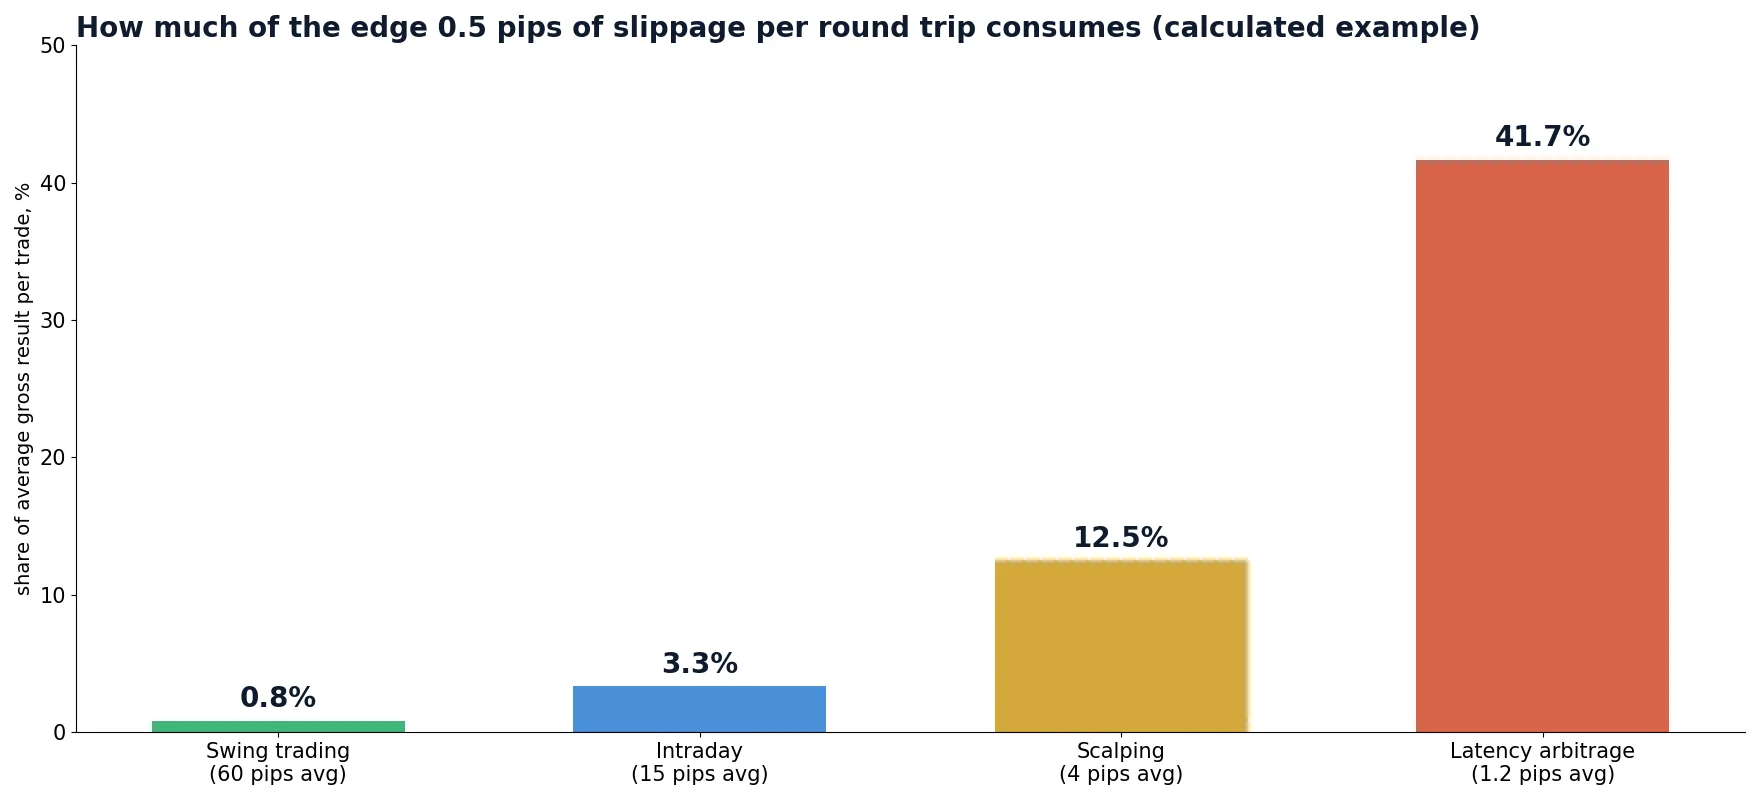
| Perfil de estrategia | Bruto medio por operación | Slippage por operación completa | Parte de la ventaja perdida |
|---|---|---|---|
| Swing trading | 60 pips | 0,5 pips | 0.8% |
| Trading intradía | 15 pips | 0,5 pips | 3.3% |
| Scalping | 4 pips | 0,5 pips | 12.5% |
| Arbitraje de latencia | 1,2 pips | 0,5 pips | 41.7% |
En dinero: un scalper que hace 300 operaciones completas al mes con 1 lote y pierde 0,5 pips por operación por slippage paga 300 x 0.5 x $10 = $1,500 al mes. Eso a menudo supera la comisión. Una estrategia que parece rentable con spread y comisión incluidos puede volverse negativa al añadir un slippage realista; por eso el costo hay que medirlo, no adivinarlo.
Cómo reducir el slippage
No puedes eliminar el slippage, pero sí reducir cuánto puede moverse el precio antes de la ejecución y limitar cuánto aceptas.
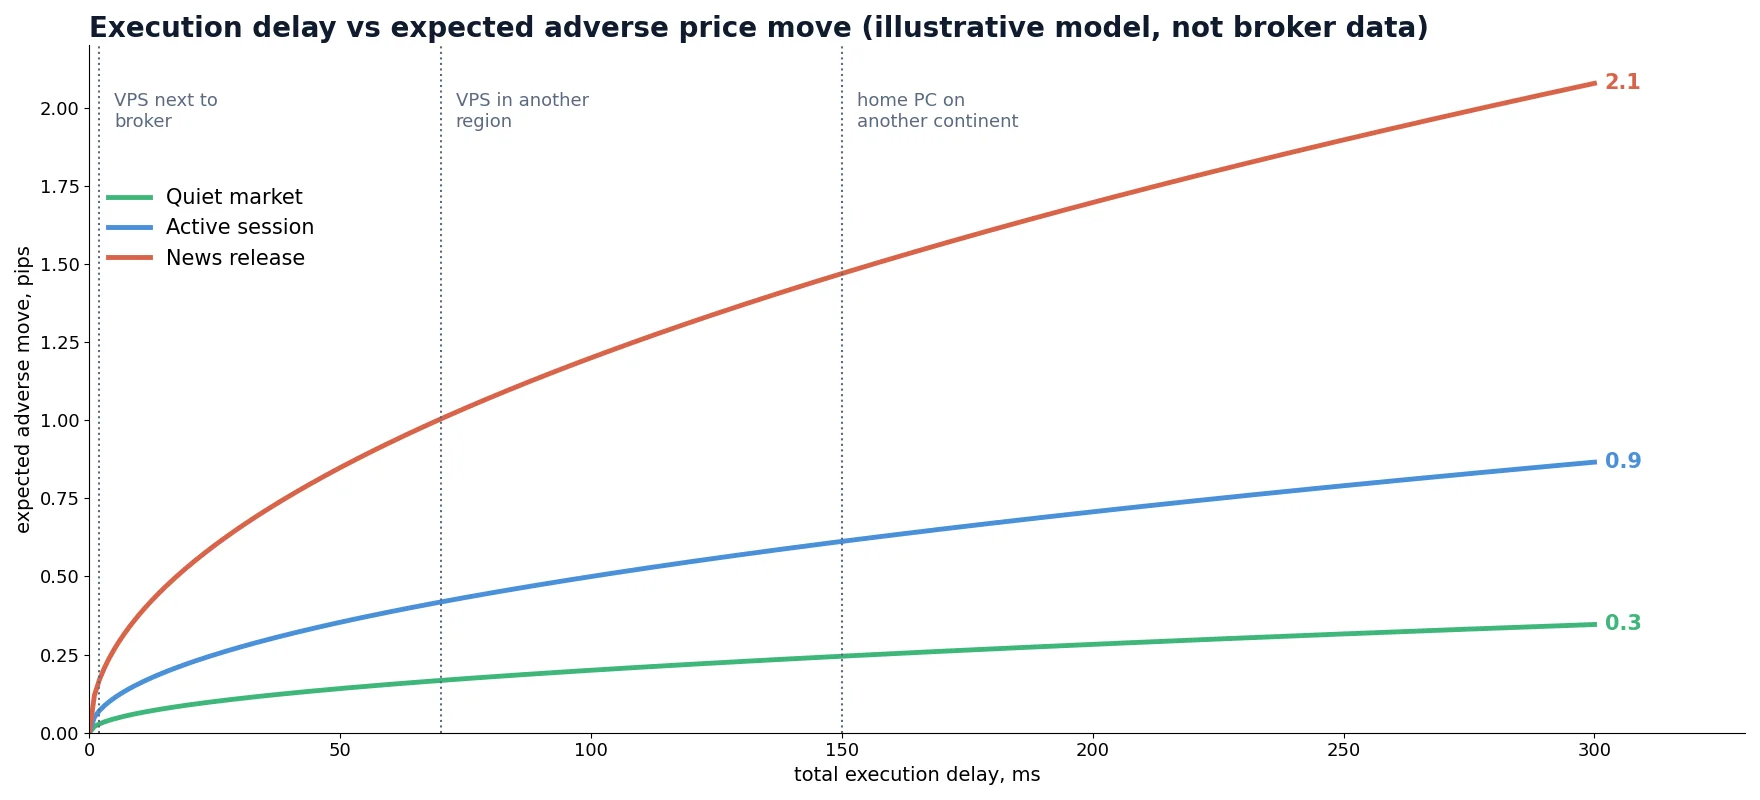
- Acerca la ejecución al bróker. Un VPS en el mismo centro de datos o en la misma ciudad que el servidor de trading del bróker reduce el tramo de red de decenas de milisegundos a uno o dos. Consulta qué tan rápido debe ser tu VPS.
- Usa una fuente de precios más rápida. Un feed con retraso significa que tu precio de decisión ya es viejo. Un feed de referencia rápido muestra antes el mercado real.
- Fija una desviación máxima o usa órdenes limitadas, IOC o FOK en las entradas donde una mala ejecución es peor que ninguna.
- Evita las peores ventanas, salvo que tu estrategia esté pensada para ellas: publicaciones importantes, la hora del rollover diario, la apertura semanal.
- Opera en horarios y pares líquidos. La superposición de Londres y Nueva York ofrece los libros más profundos en los pares principales.
- Divide las órdenes grandes o reduce el tamaño cuando el libro tiene poca profundidad.
- Elige el tipo de cuenta con criterio. Las cuentas ECN/STP con ejecución a mercado y comisión transparente suelen mostrar un slippage simétrico; compruébalo con tu propio registro.
- Mantén ligero el terminal. Quita indicadores y scripts que no uses y evita ejecutar tareas pesadas en la máquina de trading.
- Monitorea de forma continua y cambia de lugar de ejecución cuando las cifras empeoren.
El slippage en los backtests
La mayoría de los backtests supone que cada orden se ejecuta al precio del tick de la señal. Para una estrategia de swing es aceptable. Para el scalping y el arbitraje, es la razón principal por la que los resultados reales difieren de la prueba.
Hay tres formas comunes de modelar el slippage, de la más simple a la más realista:
- Slippage fijo: restar una constante, por ejemplo 0,3 pips por lado. Es fácil, pero ignora que el slippage es mayor justo cuando más operan las estrategias, en mercados rápidos.
- Slippage variable: una distribución tomada de tu propio registro de operaciones, aplicada a cada operación, con valores mayores para noticias y horas de poca liquidez.
- Modelado del tiempo de ejecución: la orden se ejecuta en el tick real que llega después de un tiempo de ejecución dado en milisegundos. El slippage proviene entonces de los propios datos de ticks y crece de forma natural con la volatilidad.
El tercer enfoque es el que usamos en SharpTrader Optimizer: reproduce ticks históricos reales, acepta un tiempo de ejecución por orden y determina el precio de ejecución a partir del flujo de ticks, con spread variable en cada tick. Nuestro artículo sobre la brecha del tiempo de ejecución en los backtests muestra cuánto cambian los resultados entre 0 ms y un retraso realista.
El slippage en el arbitraje de latencia
El arbitraje de latencia es el caso extremo. La estrategia compra o vende en un bróker lento cuando un precio de referencia más rápido muestra que la cotización del bróker está a punto de moverse. La ganancia esperada por operación suele ser de solo uno a unos pocos pips, y la orden debe ejecutarse antes de que la cotización lenta se ponga al día.
Esto tiene tres consecuencias:
- Cada milisegundo de retraso de ejecución se descuenta directamente de la ventaja. El precio que intentas capturar se está moviendo hacia la ejecución.
- Los brókers que no quieren este flujo suelen responder con slippage asimétrico o retrasos añadidos en lugar de un rechazo abierto, por lo que las estadísticas de slippage también son una herramienta de detección.
- Las estrategias de dos patas (por ejemplo, el arbitraje lock o hedge entre dos cuentas) pagan el slippage dos veces, una por cada pata, y la pata más lenta determina el resultado.
En el arbitraje, el tiempo de ejecución y la diferencia entre el precio de la señal y el precio de ejecución importan tanto como el propio resultado de la operación. Si haces arbitraje o piensas hacerlo, registra estas dos cifras en cada operación y revísalas antes de cambiar cualquier otra cosa. La página de la plataforma de arbitraje SharpTrader describe las estrategias y la configuración de ejecución disponibles.
Mitos y errores comunes
| Mito o error | Realidad |
|---|---|
| “Cualquier slippage significa que el bróker hace trampa.” | El slippage de mercado es normal. Solo un sesgo unilateral sistemático, tras suficientes operaciones y separando stops y noticias, es una señal de alerta. |
| “Cero slippage es la mejor ejecución.” | Cero slippage en todas las órdenes también puede significar que las recotizaciones o los rechazos ocultan el costo real. Cuenta también las órdenes rechazadas. |
| “Una orden limitada resuelve el slippage.” | Elimina el slippage negativo, pero añade el riesgo de no ejecución. Las buenas operaciones perdidas también son un costo. |
| “Mi stop loss limita mi pérdida con exactitud.” | Un stop se convierte en una orden a mercado cuando se activa. En gaps y noticias puede ejecutarse bastante más allá del nivel. |
| “El slippage promedio es todo lo que necesito.” | Con objetivos pequeños, la cola importa más. Revisa el percentil 5 y las peores ejecuciones por sesión. |
| “Una computadora más rápida lo soluciona.” | Por lo general, la ruta de red y el retraso del feed pesan más. La ubicación importa más que la velocidad del procesador. |
Mide la ejecución antes de escalar una estrategia
SharpTrader ejecuta estrategias de arbitraje de forex y cripto con parámetros de ejecución configurables, y SharpTrader Optimizer te permite probarlas con un tiempo de ejecución realista sobre datos de ticks reales. Empieza con el escáner gratuito para ver las diferencias de precio entre tu bróker y fuentes más rápidas.
Preguntas frecuentes
¿El slippage es culpa del bróker?
Por lo general, no. La mayor parte del slippage proviene del movimiento del mercado durante el retraso de ejecución, de la volatilidad y de la liquidez limitada. Se convierte en un problema del bróker cuando es sistemáticamente unilateral: se traslada el slippage negativo, se retiene el positivo o aparecen retrasos solo cuando el precio se mueve a tu favor.
¿Puede el slippage ser positivo?
Sí. Si el precio se mueve a tu favor antes de la ejecución, una ejecución justa te da el mejor precio. En una cuenta sana, una parte notable de las órdenes a mercado recibe slippage positivo.
¿Cuánto slippage es normal en forex?
No hay una cifra única. En los pares principales, en horas de liquidez y con un servidor cercano, el slippage medio de las órdenes a mercado suele ser una fracción de pip, con la mayoría de las órdenes en cero o cerca de cero. En torno a las noticias puede llegar a varios pips. Mide tu propio promedio y tu percentil 5 y compáralos a lo largo del tiempo y entre cuentas.
¿El stop loss sufre slippage?
Sí. Un stop loss se convierte en una orden a mercado cuando el precio lo alcanza, así que en mercados rápidos o con gaps puede ejecutarse más allá del nivel del stop. Una orden stop-limit lo evita, pero puede dejar la posición abierta.
¿Las órdenes limitadas evitan el slippage?
Las órdenes limitadas no pueden ejecutarse a un precio peor que el límite, así que evitan el slippage negativo. La contrapartida es que pueden no ejecutarse en absoluto, o solo parcialmente.
¿Por qué el slippage es peor durante las noticias?
Durante las publicaciones importantes, el precio se mueve varios pips en milisegundos y los proveedores de liquidez amplían o retiran sus cotizaciones. Las órdenes llegan a un mercado con menos precios y peores, por lo que aumentan tanto el tamaño como la dispersión del slippage.
¿Un VPS reduce el slippage?
Un VPS cerca del servidor del bróker acorta la parte de red del retraso de ejecución, lo que reduce cuánto puede moverse el precio antes de la ejecución. Ayuda sobre todo en el scalping y el arbitraje. No ayuda contra los gaps ni contra las prácticas de ejecución unilaterales.
