Horario del mercado forex y liquidez por hora: cuándo deben (y cuándo no) operar los algoritmos de trading 22/11/2026 – Publicado en: Arbitrage Software, Forex trading
Horario del mercado forex y liquidez por hora: cuándo deben (y cuándo no) operar los algoritmos de trading
El mercado forex está abierto 24 horas al día, cinco días a la semana, pero su liquidez no es la misma durante todo el día. El movimiento del precio, los spreads y la profundidad del libro de órdenes cambian bruscamente de una hora a otra a medida que Sídney, Tokio, Londres y Nueva York se van turnando. Esta guía muestra los horarios de las sesiones en UTC, datos reales por hora de seis pares de divisas, los eventos programados que provocan picos, cómo el horario de verano y la hora del servidor del bróker lo desplazan todo una hora, y cómo convertir todo eso en un filtro de sesión para un algoritmo de trading.
- Horario del mercado forex: la respuesta corta
- Las cuatro sesiones de negociación en UTC
- Qué significa la liquidez para un algoritmo
- Datos reales: actividad por hora en seis pares
- El día de la semana y las horas de noticias
- Fixings, publicación de datos y rollover
- Coste por movimiento: por qué el mismo spread cuesta más de noche
- Qué horas convienen a cada estrategia
- Horario de verano, hora del servidor y festivos
- Cómo crear un filtro de sesión paso a paso
- Cómo medir el perfil en tu propio bróker
- Riesgos y limitaciones
- Preguntas frecuentes
Horario del mercado forex: la respuesta corta
El forex se negocia desde el domingo, hacia las 22:00 UTC, hasta el viernes a las 22:00 UTC (las 5 pm hora de Nueva York). La liquidez y el movimiento del precio son máximos cuando Londres está abierta y, sobre todo, durante el solapamiento Londres-Nueva York (aproximadamente 13:00-17:00 UTC en invierno y 12:00-16:00 UTC en el verano del hemisferio norte). Son mínimos al final de la tarde de Nueva York, en torno al rollover diario de las 5 pm hora de Nueva York, y en la apertura del domingo. Para un algoritmo, la «mejor hora para operar» depende de la estrategia: los sistemas de arbitraje y de ruptura buscan las horas líquidas, mientras que algunos sistemas de reversión a la media prefieren horas tranquilas con spreads ajustados. Casi todas las estrategias deberían evitar la ventana del rollover y los primeros minutos de la semana.
El volumen mundial de negociación de divisas alcanzó unos 9.6 billones de dólares estadounidenses diarios en abril de 2025, según la Encuesta Trienal del Banco de Pagos Internacionales (BIS). Ese volumen no se reparte de forma uniforme a lo largo del reloj: se concentra en unos pocos centros financieros, con Londres como el mayor, seguido de Nueva York y, después, Singapur, Hong Kong y Tokio. Cuando esos centros están abiertos, hay más dealers cotizando, más órdenes en los libros y más noticias. Cuando están cerrados, el mismo par de divisas es otro mercado.
Lo medimos directamente. Con unas 12 semanas de barras horarias reales (del 31 de agosto al 20 de noviembre de 2026) de seis pares, el rango horario típico del EUR/USD fue más de tres veces mayor en la hora más activa que en la más tranquila:
Datos: barras horarias de FX de Yahoo Finance (indicativas, no son cotizaciones negociables de un bróker), cálculo propio. Las cifras describen la muestra pasada, no son una previsión.
Las cuatro sesiones de negociación en UTC
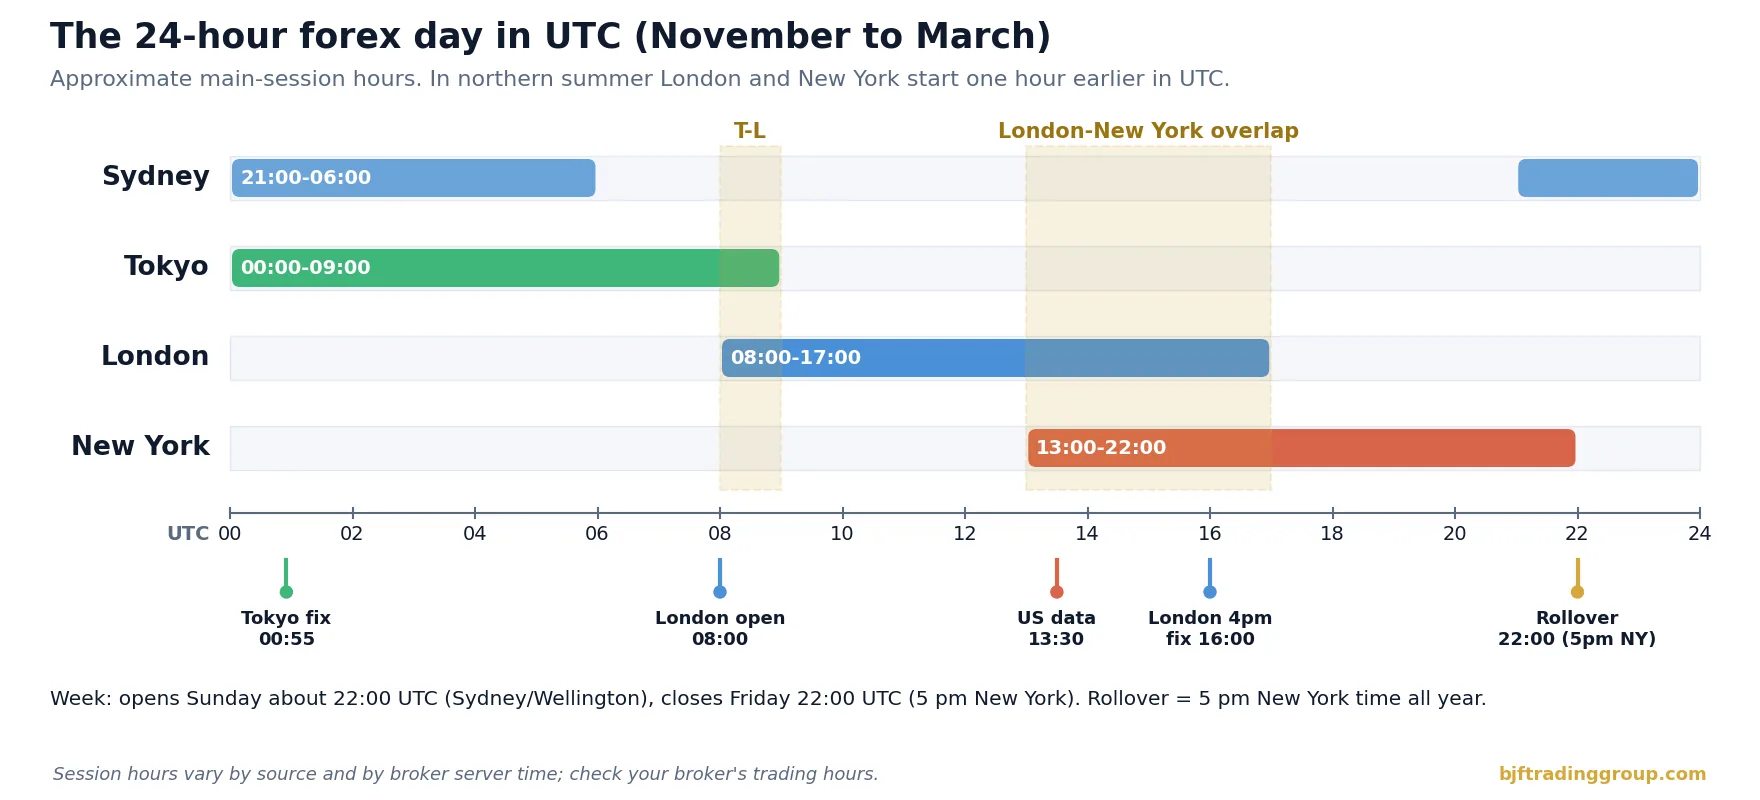
En el forex al contado no existe una campana oficial de apertura. El mercado es una red de bancos, creadores de mercado no bancarios, plataformas electrónicas y brókers, y las «sesiones» son una convención basada en el horario laboral de los principales centros financieros. Distintas fuentes indican horarios ligeramente distintos. La tabla siguiente usa valores aproximados habituales en UTC, el único huso horario que no cambia.
| Sesión | Invierno (nov-mar), UTC | Verano (mar-oct/nov), UTC | Pares más activos | Características |
|---|---|---|---|---|
| Sídney | 21:00-06:00 | 22:00-07:00 | Cruces con AUD y NZD | Poca liquidez; aquí empieza la semana |
| Tokio (Asia) | 00:00-09:00 | 00:00-09:00 | USD/JPY, AUD/USD, cruces con JPY | Moderada; fixing de Tokio a las 9:55 hora de Tokio |
| Londres (Europa) | 08:00-17:00 | 07:00-16:00 | EUR, GBP, CHF y todos los majors | El mayor centro; la apertura trae un salto de actividad |
| Nueva York | 13:00-22:00 | 12:00-21:00 | Pares con USD, USD/CAD | Datos de EE. UU. a las 8:30 hora de Nueva York; tranquila tras el cierre de Londres |
Dos solapamientos son importantes. El breve solapamiento Tokio-Londres es una hora de transición. El solapamiento Londres-Nueva York, de unas cuatro horas, es cuando los mayores dealers de ambos lados del Atlántico están activos a la vez, cuando se publican los datos económicos de EE. UU. y cuando tiene lugar el fixing de las 4 pm de Londres. Japón no aplica el horario de verano, Australia cambia en sentido contrario al hemisferio norte, y el Reino Unido y EE. UU. cambian la hora en fechas distintas, de modo que los límites de las sesiones en UTC se desplazan varias veces al año.
Qué significa la liquidez para un algoritmo
La palabra «liquidez» se suele usar de forma imprecisa. Para un sistema de trading tiene cuatro componentes medibles, y no siempre se mueven juntos:
| Dimensión | Qué mide | Cómo observarla | Por qué importa |
|---|---|---|---|
| Spread | Coste de cruzar del bid al ask | Flujo de ticks de tu bróker, por hora | Coste directo de cada operación completa (ida y vuelta) |
| Profundidad | Volumen disponible en el mejor precio o cerca de él | Libro de órdenes o ejecuciones parciales en órdenes grandes | Slippage con volumen, ejecuciones parciales |
| Actividad (rango, número de ticks) | Cuánto y con qué frecuencia se mueve el precio | Rango máximo-mínimo por hora, ticks por minuto | Oportunidad para estrategias que necesitan movimiento |
| Resiliencia | Con qué rapidez se rellena el libro tras una operación | Tiempo de recuperación del spread tras los picos | Calidad de ejecución de la segunda pata y de las salidas |
Las horas activas suelen tener a la vez spreads ajustados, libros profundos y mucho movimiento. Las horas tranquilas suelen tener spreads más amplios, libros más finos y menos movimiento. Pero hay excepciones que pillan desprevenidos a los algoritmos: los segundos posteriores a una publicación de datos importante tienen un movimiento enorme y una profundidad muy escasa, y la ventana del rollover puede mostrar en el gráfico un gran «rango» que en realidad es solo el spread abriéndose, no el precio moviéndose. La mecánica detallada de la explosión de los spreads se explica en nuestra guía sobre por qué se amplían los spreads de forex en el rollover y en torno a las noticias; este artículo se centra en el propio reloj.
Datos reales: actividad por hora en seis pares
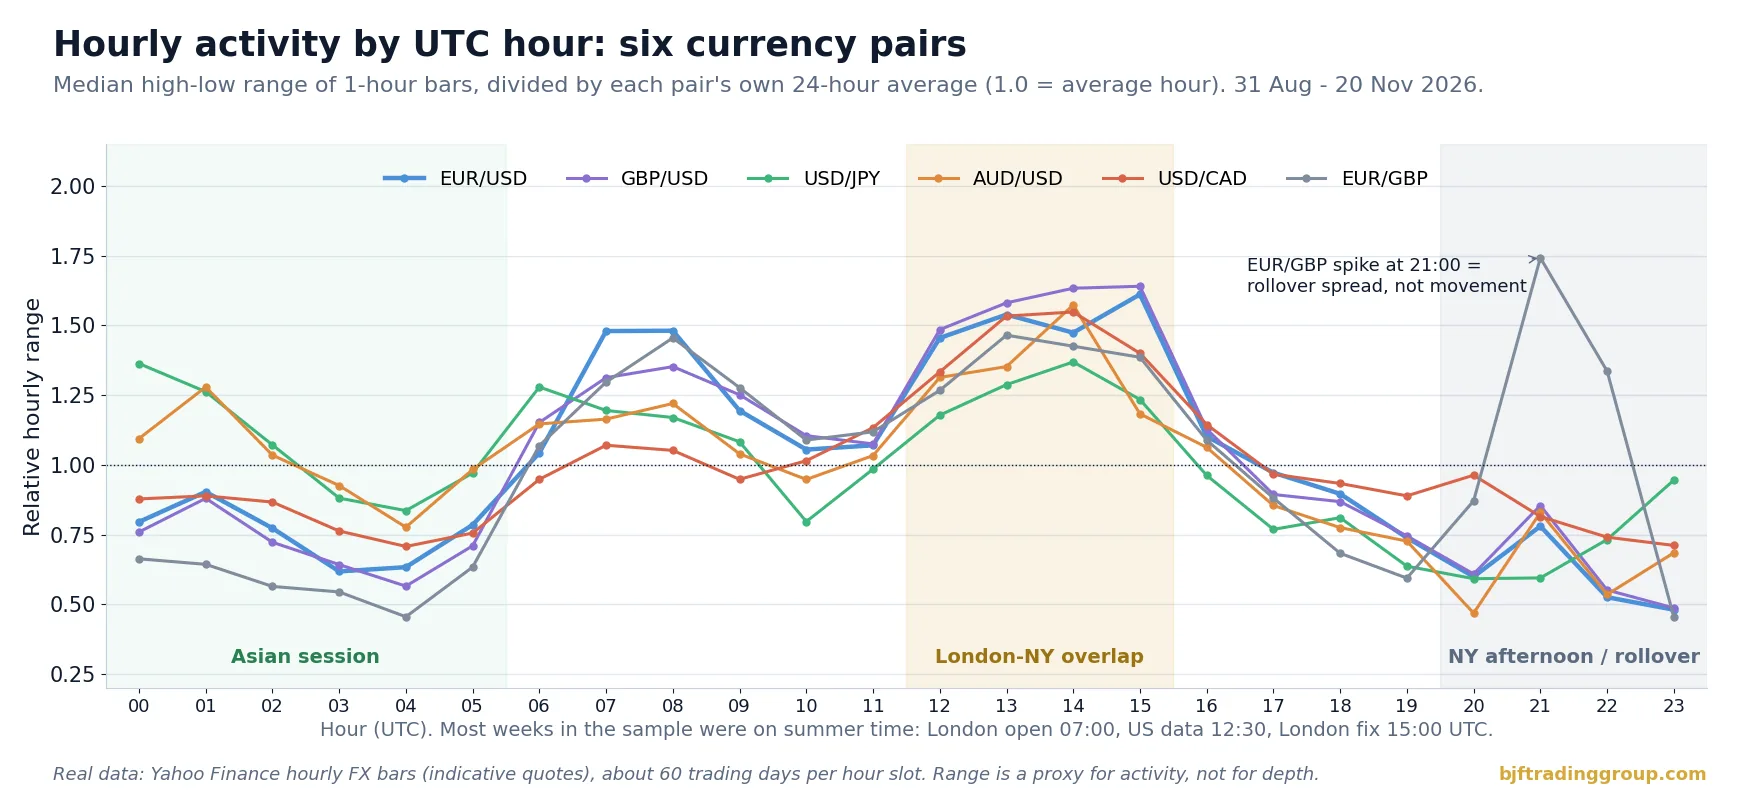
Para ver el ciclo diario sin depender de diagramas de manual, tomamos barras horarias públicas de EUR/USD, GBP/USD, USD/JPY, AUD/USD, USD/CAD y EUR/GBP del 31 de agosto al 20 de noviembre de 2026 (unas 60 observaciones por cada hora del día) y calculamos el rango máximo-mínimo mediano de cada hora en pips. Para comparar pares con distinta volatilidad, el gráfico divide cada hora por el promedio de 24 horas del propio par, de modo que 1.0 significa una hora media.
Lo que muestran los datos:
- La apertura de Londres es un cambio de nivel. El rango mediano del EUR/USD sube de unos 6.6 pips a las 05:00 UTC a 12.5 pips a las 07:00 UTC, la primera hora de negociación en Londres en horario de verano.
- El solapamiento es el máximo. Los seis pares alcanzan entre 1.4 y 1.6 veces su hora media entre las 12:00 y las 15:00 UTC. El EUR/USD alcanza su máximo de 13.6 pips a las 15:00 UTC, la hora del fixing de las 4 pm de Londres en horario de verano.
- El yen tiene su propia mañana. El rango mediano del USD/JPY a las 00:00 UTC (24.3 pips) es casi tan grande como su máximo de las 14:00 UTC (24.4 pips). Para los pares con yen, la sesión de Tokio no es «la sesión tranquila».
- El AUD/USD se despierta en Asia. Está por encima de su promedio diario entre las 00:00 y las 02:00 UTC, mientras que el euro y la libra están muy por debajo de los suyos.
- El final de la tarde de Nueva York es la parte más tranquila del día. El EUR/USD baja a 4-5 pips por hora a partir de las 20:00 UTC, y el GBP/USD a unos 5 pips.
- El pico del EUR/GBP a las 21:00 UTC no es un movimiento. Es la hora de mayor rango del día para este par (8.8 pips), pero coincide con el rollover en horario de verano. Las cotizaciones indicativas se amplían y el rango máximo-mínimo recoge el spread, no un movimiento negociable. Es un buen ejemplo de por qué el rango por sí solo no debe interpretarse como liquidez.
| Par | Hora más activa (UTC) | Rango mediano | Hora más tranquila (UTC) | Rango mediano | Relación |
|---|---|---|---|---|---|
| EUR/USD | 15:00 | 13.6 pips | 23:00 | 4.1 pips | 3.4x |
| GBP/USD | 15:00 | 16.6 pips | 23:00 | 4.9 pips | 3.4x |
| USD/JPY | 14:00 | 24.4 pips | 20:00 | 10.6 pips | 2.3x |
| AUD/USD | 14:00 | 10.1 pips | 20:00 | 3.0 pips | 3.4x |
| USD/CAD | 14:00 | 20.9 pips | 04:00 | 9.6 pips | 2.2x |
| EUR/GBP | 13:00 (excluido el artefacto del rollover de las 21:00) | 7.4 pips | 04:00 | 2.3 pips | 3.2x |
Fuente: barras horarias de Yahoo Finance, 31 ago – 20 nov 2026, cálculo propio. Cotizaciones indicativas; los rangos y spreads de tu bróker serán distintos.
El día de la semana y las horas de noticias
El ciclo horario no es igual todos los días. El mapa de calor siguiente desglosa el rango horario mediano del EUR/USD por día de la semana y hora. Destacan dos patrones.
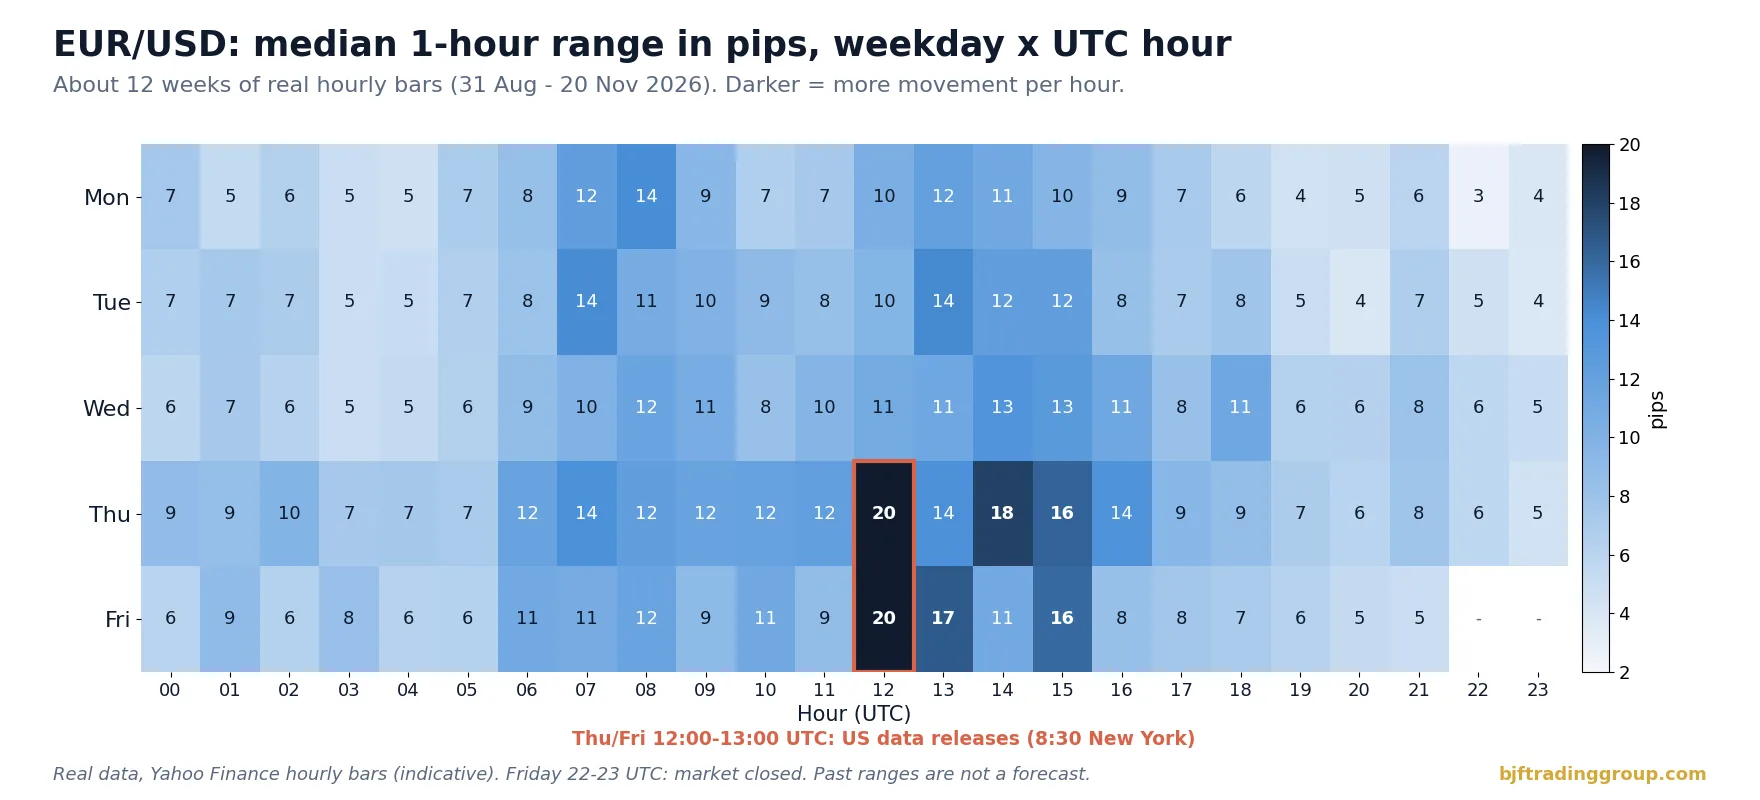
En primer lugar, el jueves y el viernes a las 12:00 UTC muestran un rango mediano de unos 20 pips, aproximadamente el doble que la misma hora a principios de semana. En el periodo de la muestra, las publicaciones de las 8:30 de Nueva York (las solicitudes semanales de subsidio por desempleo los jueves y varios informes mensuales, incluido el informe de empleo, los viernes) cayeron en esa hora. En segundo lugar, el final de la noche del lunes es el tramo más tranquilo de la semana, con una mediana inferior a 3 pips a las 22:00 UTC. El miércoles también merece atención por otro motivo: en la mayor parte del mercado, el rollover del miércoles al jueves incluye un swap triple por el fin de semana, lo que importa para las posiciones mantenidas de un día para otro (consulta nuestra guía sobre arbitraje de swap y rollover).
Fixings, publicación de datos y rollover: los picos programados
Muchas de las horas que parecen especiales en los datos están ligadas a eventos programados. Ocurren a horas locales fijas, lo que facilita incluirlos en un calendario y en un filtro de la estrategia.
| Evento | Hora local | UTC (invierno / verano) | Efecto para un algoritmo |
|---|---|---|---|
| Apertura semanal | Domingo, 5 pm Nueva York | 22:00 / 21:00 domingo | Spreads amplios, gaps de fin de semana, pocas cotizaciones en los primeros minutos |
| Fixing de Tokio | 9:55 Tokio | 00:55 / 00:55 | Flujos en USD/JPY y en los cruces con yen |
| Apertura de Londres | 8:00 Londres | 08:00 / 07:00 | Aumento escalonado de la actividad, los spreads se estrechan |
| Datos económicos de EE. UU. | 8:30 Nueva York | 13:30 / 12:30 | Segundos de movimiento extremo, picos de spread, slippage |
| Fixing de las 4 pm de Londres (WM/R) | 4:00 pm Londres | 16:00 / 15:00 | Grandes flujos en torno a la ventana del fixing, sobre todo a fin de mes |
| Rollover diario | 5:00 pm Nueva York | 22:00 / 21:00 | Los spreads se amplían durante minutos, se aplican los swaps, la liquidez es mínima |
| Cierre semanal | Viernes, 5 pm Nueva York | 22:00 / 21:00 viernes | Las posiciones mantenidas durante el fin de semana conllevan riesgo de gap |
Las decisiones y los discursos de los bancos centrales añaden a esta lista picos que parecen no programados, aunque sus fechas se publican con antelación. Una regla práctica es tratar cada publicación de alto impacto como una breve ventana de bloqueo para nuevas entradas y fijar límites más estrictos para las órdenes que cierran posiciones existentes durante ese tiempo. Nuestro artículo sobre el slippage en forex muestra cómo medir lo que estas ventanas cuestan realmente en tu cuenta.
Coste por movimiento: por qué el mismo spread cuesta más de noche
La forma más útil de pensar en las horas no es «activa frente a tranquila», sino «coste en relación con el movimiento». Una estrategia que necesita que el precio se mueva cierta distancia paga el spread y la comisión una vez por operación completa. Si la hora ofrece poco movimiento, el mismo coste se come una parte mayor de cada operación.
Toma el EUR/USD con los rangos horarios medianos medidos arriba y supón unos costes totales ilustrativos (spread más comisión) que podría mostrar una cuenta raw spread típica en cada periodo:
| Hora (UTC) | Rango mediano (medido) | Coste total ilustrativo | Coste como porcentaje del rango horario |
|---|---|---|---|
| 13:00 (solapamiento) | 13.0 pips | 0.3 pips | 2.3% |
| 07:00 (apertura de Londres) | 12.5 pips | 0.3 pips | 2.4% |
| 03:00 (Asia) | 5.2 pips | 0.5 pips | 9.6% |
| 23:00 (tras el rollover) | 4.1 pips | 0.8 pips | 19.7% |
| 21:00-22:00 (minutos del rollover) | no significativo | 2-5 pips o más | A menudo mayor que el movimiento esperado |
Los rangos están medidos; los costes son supuestos ilustrativos. Mide el spread de tu bróker por hora antes de usar cifras como estas.
La fórmula es sencilla y merece incluirse en cualquier revisión de estrategia:
peso del coste = (spread + comisión + slippage esperado) / movimiento típico por operación en esa hora
Si el movimiento típico que captura una estrategia es de 3 pips y los costes son de 0.3 pips, los costes se llevan el 10% de la ventaja bruta. En una hora en la que el mismo movimiento se reduce a 1.5 pips y los costes suben a 0.8 pips, los costes se llevan más de la mitad. Nada de la estrategia ha cambiado; solo ha cambiado el reloj. Para profundizar en las estructuras de costes de las cuentas, consulta cómo los proveedores de liquidez y los agregadores determinan el spread que recibes.
Qué horas convienen a cada estrategia
No existe una única mejor hora para operar en forex. Existe una mejor hora para una estrategia, un par y un bróker concretos. La tabla siguiente es un punto de partida para un horario, no una regla.
| Tipo de estrategia | Necesita | Suele preferir | Suele evitar |
|---|---|---|---|
| Arbitraje de latencia y de feed de precios | Movimiento rápido en un feed de referencia, spreads ajustados, ejecuciones fiables | Sesión de Londres y solapamiento Londres-Nueva York | Rollover, apertura del domingo, los primeros segundos de las publicaciones importantes |
| Arbitraje de dos patas entre brókers | Profundidad en ambos lados, cotizaciones sincronizadas | Horas laborales solapadas de ambas fuentes de liquidez | Horas en las que uno de los lados tiene poca liquidez (rollover, festivos) |
| Reversión a la media / trading en rango | Precio oscilando dentro de una banda, poca tendencia | Horas asiáticas tranquilas en pares con EUR y GBP, si los spreads se mantienen ajustados | Aperturas de sesión, noticias, spreads del rollover |
| Ruptura / momentum | Movimientos direccionales, volumen | Apertura de Londres, apertura de Nueva York, el solapamiento | Final de la tarde de Nueva York |
| Trading de noticias | Ventanas de eventos definidas | Solo las ventanas de sus propias publicaciones | Todo lo demás |
| Arbitraje estadístico / pares | Relaciones estables, costes asumibles en ambas patas | Horas líquidas para ambos instrumentos | Horas en las que el spread de una pata se amplía |
En concreto, en el arbitraje de latencia, las horas activas traen a la vez más oportunidades y más competencia, mientras que las horas tranquilas traen menos señales y costes por señal mucho más altos. Por eso, la elección del horario de trading es un problema de optimización, no una regla fija: ejecuta la misma estrategia con distintas ventanas horarias en un backtest o en un optimizador y compara los resultados netos por hora, no solo el beneficio total.
Horario de verano, hora del servidor y festivos: las trampas de la programación
La mayoría de los errores de programación horaria en los sistemas de trading no tienen que ver con la lógica de la estrategia. Vienen de los relojes.
El horario de verano desplaza las sesiones en UTC
El Reino Unido y la UE cambian la hora el último domingo de marzo y de octubre. EE. UU. la cambia el segundo domingo de marzo y el primer domingo de noviembre. Durante dos o tres semanas cada primavera y una semana cada otoño, Londres y Nueva York están separadas por cuatro horas en lugar de cinco. En otoño de 2026, por ejemplo, el Reino Unido volvió al GMT el 25 de octubre y EE. UU. al horario estándar el 1 de noviembre; durante esa semana la apertura de Londres fue a las 08:00 UTC, mientras que los datos de EE. UU. seguían publicándose a las 12:30 UTC y el rollover se producía a las 21:00 UTC. En la primavera de 2027 ese desfase va del 14 de marzo (EE. UU.) al 28 de marzo (Reino Unido). Un horario escrito en horas UTC fijas es incorrecto durante una parte de cada año.
Lo más seguro es definir cada ventana en el huso horario al que pertenece: el rollover y los datos de EE. UU. en hora de Nueva York, la apertura y el fixing de Londres en hora de Londres, y el fixing de Tokio en hora de Tokio. Después, convierte a UTC en tiempo de ejecución con una biblioteca de husos horarios, no con un desfase fijo en el código.
La hora del servidor del bróker es otro reloj más
Muchos brókers configuran sus servidores en un huso horario elegido para que las velas diarias cierren a las 5 pm hora de Nueva York, normalmente UTC+2 en invierno y UTC+3 en verano. Otros usan UTC o su hora local. Por eso, un filtro que bloquea «23:00-23:30» puede significar tres momentos distintos según el reloj que use la plataforma. Comprueba siempre a qué hora se refieren tu plataforma, tus logs y la página de horarios de negociación de tu bróker, y registra las marcas de tiempo en UTC.
Festivos y días de poca liquidez
Cuando un gran centro está cerrado, el mercado sigue abierto, pero se comporta como en sus horas tranquilas durante más tiempo. Ejemplos típicos son el Día de Acción de Gracias en EE. UU. y el viernes siguiente, el periodo entre Navidad y Año Nuevo, los bank holidays del Reino Unido y la Golden Week en Japón para los pares con yen. Los brókers suelen publicar horarios de negociación reducidos para esos días. Trátalos como un rollover prolongado: menor volumen, límites más amplios en las órdenes de cierre o ninguna operación nueva.
Cómo crear un filtro de sesión paso a paso
Un filtro de sesión se sitúa delante de la lógica de entrada. No crea operaciones; decide si la estrategia puede abrir nuevas posiciones en este momento y con qué volumen y límites. Esta es una secuencia práctica:
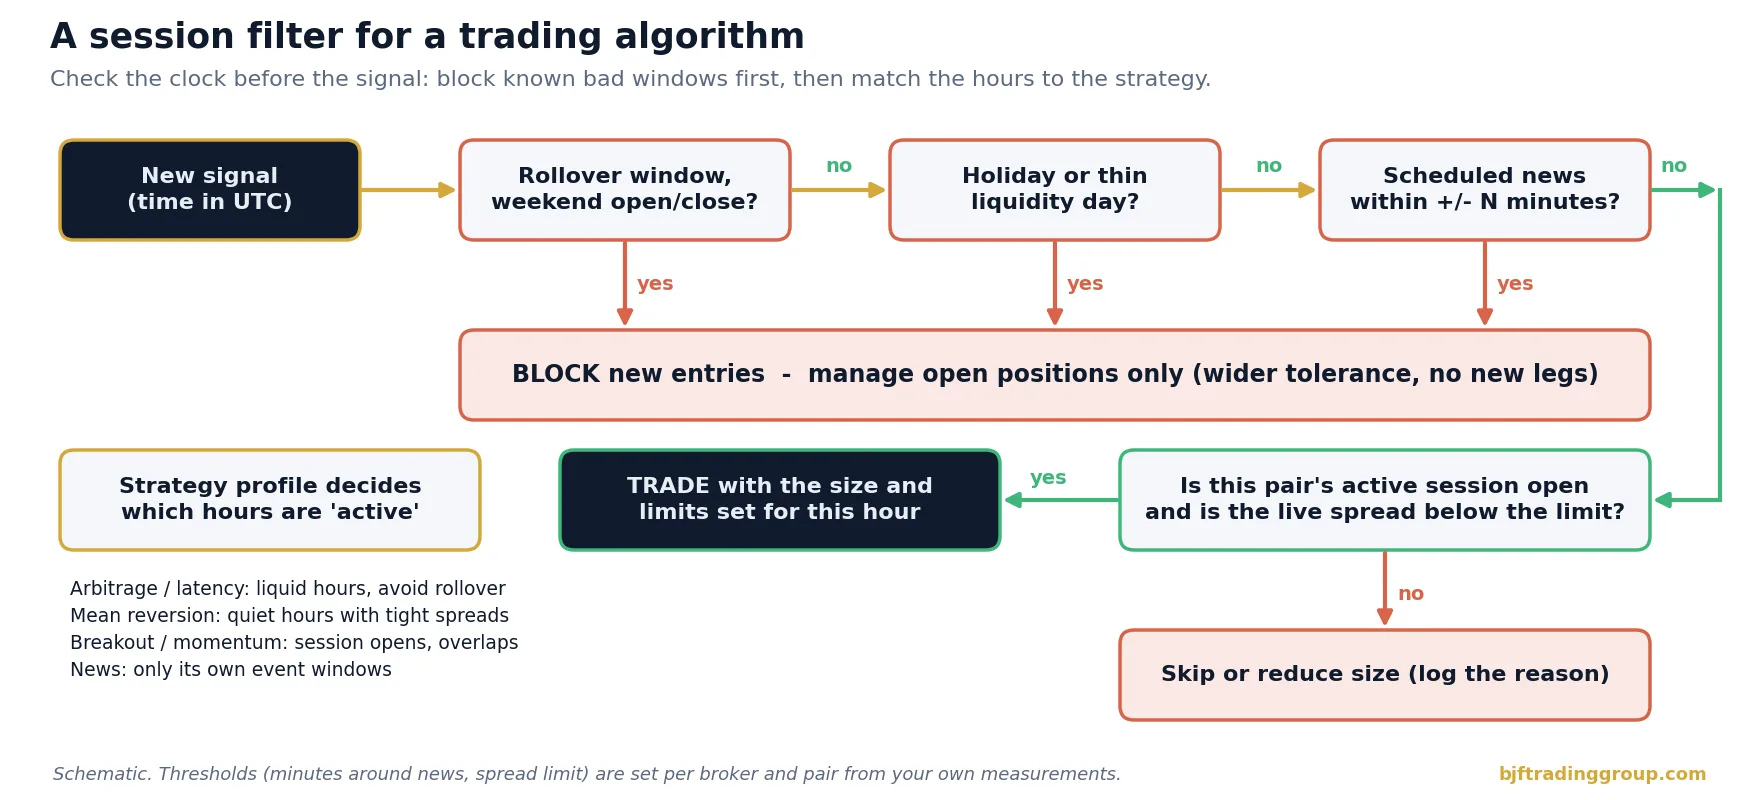
Fíjate en el orden: las reglas de bloqueo van primero porque son baratas de evaluar y protegen frente a las mayores pérdidas. La comprobación del spread en tiempo real va al final porque reacciona a condiciones que ningún calendario puede prever, como un proveedor de liquidez que retira sus cotizaciones o un titular inesperado.
Cómo medir el perfil en tu propio bróker
Los datos públicos, como los de los gráficos anteriores, muestran la forma general del día. Tu estrategia opera con el feed de tu bróker, y ese feed puede ser distinto: algunos brókers amplían los spreads antes del rollover, otros tienen poca liquidez en horas asiáticas en ciertos cruces, y la calidad de ejecución puede variar según los proveedores de liquidez activos a cada hora. Una rutina de medición sencilla:
- Graba los ticks de cada par que operas durante al menos cuatro a seis semanas, cubriendo un cambio de horario de verano si es posible.
- Calcula por hora UTC: el spread mediano y el del percentil 90, el número de ticks por minuto, el rango mediano de 1 minuto y la proporción del tiempo en que el spread supera tu límite.
- Compara con un feed de referencia para ver en qué horas tu bróker se retrasa o cotiza de forma distinta; nuestra guía sobre datos de ticks de forex para backtesting describe controles de calidad para este tipo de datos.
- Añade datos de ejecución: slippage, tasa de rechazos y tiempo de ejecución por hora, a partir de tu propio registro de operaciones.
- Repite tras cualquier cambio de bróker, tipo de cuenta, ubicación del servidor o VPS, porque la latencia y el enrutamiento de la liquidez cambian el perfil.
El resultado es una pequeña tabla de 24 filas por par. Normalmente basta para configurar el filtro de sesión, los límites de spread por hora y el ajuste del volumen, y es mucho más fiable que los gráficos genéricos de «mejor hora para operar».
Riesgos y limitaciones
- El rango no es profundidad. Nuestras mediciones usan rangos máximo-mínimo horarios de cotizaciones indicativas. Muestran actividad, no cuánto volumen puedes negociar a un precio determinado.
- Muestra corta. Unas 12 semanas, en su mayoría en horario de verano del hemisferio norte, en un único régimen de mercado. Los patrones son estables a lo largo de los años en su forma general, pero las horas concretas cambian con el ciclo de noticias.
- Los promedios ocultan los extremos. Una hora tranquila puede incluir igualmente un titular sorpresa, un movimiento relámpago o un vacío de liquidez. Las medianas describen condiciones típicas, no el peor escenario.
- Diferencias entre brókers. Los spreads, la hora del servidor, la gestión del rollover y los horarios de negociación varían según el bróker y el tipo de cuenta. Mide siempre en la cuenta con la que operas.
- Los filtros también reducen las oportunidades. Bloquear horas reduce el riesgo y los costes, pero también elimina algunas operaciones rentables. Decide con resultados netos por hora, no por intuición.
- Sin garantías. Nada de este artículo es una previsión ni un asesoramiento financiero. Operar con divisas con apalancamiento conlleva un alto riesgo de pérdida.
Opera en las horas que compensan y sáltate las que no
BJF Trading Group desarrolla software de arbitraje y de trading de alta frecuencia para los mercados de forex y cripto. SharpTrader ejecuta estrategias de arbitraje entre brókers y exchanges; prueba tu estrategia en distintas ventanas horarias, compara los resultados netos por hora y deja que el horario siga a los datos.
Plataforma de arbitraje SharpTraderGuía de arbitraje de latencia
Escáner de arbitraje gratis + curso breve por email
Recibe el enlace al escáner gratuito y algunos emails breves y prácticos de Boris: qué significa realmente una diferencia de precio después de costos, cómo probar una estrategia antes de arriesgar dinero real y qué herramientas se adaptan a tu mercado. Sin exageraciones. Los emails se envían en inglés.
Preguntas frecuentes
¿Cuál es el horario del mercado forex en UTC?
El forex al contado se negocia desde aproximadamente las 22:00 UTC del domingo hasta las 22:00 UTC del viernes en invierno, y una hora antes en el verano del hemisferio norte, porque la semana abre y cierra a las 5 pm hora de Nueva York. Los horarios aproximados de las sesiones en invierno son Sídney 21:00-06:00, Tokio 00:00-09:00, Londres 08:00-17:00 y Nueva York 13:00-22:00 UTC.
¿Cuál es la hora más líquida para operar en forex?
El solapamiento Londres-Nueva York, aproximadamente 13:00-17:00 UTC en invierno y 12:00-16:00 UTC en verano. En nuestros datos, los principales pares se movieron entre 1.4 y 1.6 veces más que en una hora media durante este periodo, y los spreads suelen estar en su nivel más ajustado.
¿Cuándo no debe operar un algoritmo de trading?
La mayoría de los algoritmos deberían evitar abrir nuevas posiciones en torno al rollover diario de las 5 pm hora de Nueva York, durante los primeros minutos tras la apertura del domingo, justo antes del cierre del viernes, en los primeros segundos de las publicaciones de datos de alto impacto y en los festivos en los que un gran centro está cerrado.
¿Por qué se amplían los spreads a las 5 pm hora de Nueva York?
Es el rollover diario, cuando cambia la fecha valor y muchos proveedores de liquidez retiran o amplían brevemente sus cotizaciones mientras se renuevan las posiciones y se aplican los swaps. La liquidez está en su nivel más bajo durante unos minutos, por lo que los spreads de los brókers se amplían bruscamente.
¿Es buena la sesión asiática para el trading algorítmico?
Depende del par y de la estrategia. Los pares con yen y con dólar australiano están activos en horas asiáticas, mientras que los pares con EUR y GBP están tranquilos. Las horas tranquilas pueden convenir a algunos sistemas de reversión a la media si los spreads se mantienen ajustados, pero suelen encarecer el coste por movimiento para las estrategias que necesitan movimiento del precio.
¿Cómo afecta el horario de verano al horario de negociación del forex?
El Reino Unido y EE. UU. cambian la hora en fechas distintas, Japón no la cambia y Australia la cambia en sentido contrario. Por eso, los horarios de las sesiones en UTC se desplazan una hora varias veces al año. Define las ventanas de trading en la hora local del centro al que pertenecen, como la hora de Nueva York para el rollover, y conviértelas a UTC automáticamente.
¿Importa el día de la semana en forex?
Sí. En nuestra muestra del EUR/USD, la hora de publicación de datos de EE. UU. del jueves y el viernes se movió aproximadamente el doble que la misma hora de lunes a miércoles, y la noche del lunes fue el tramo más tranquilo de la semana. El rollover del miércoles suele incluir un swap triple por el fin de semana.
