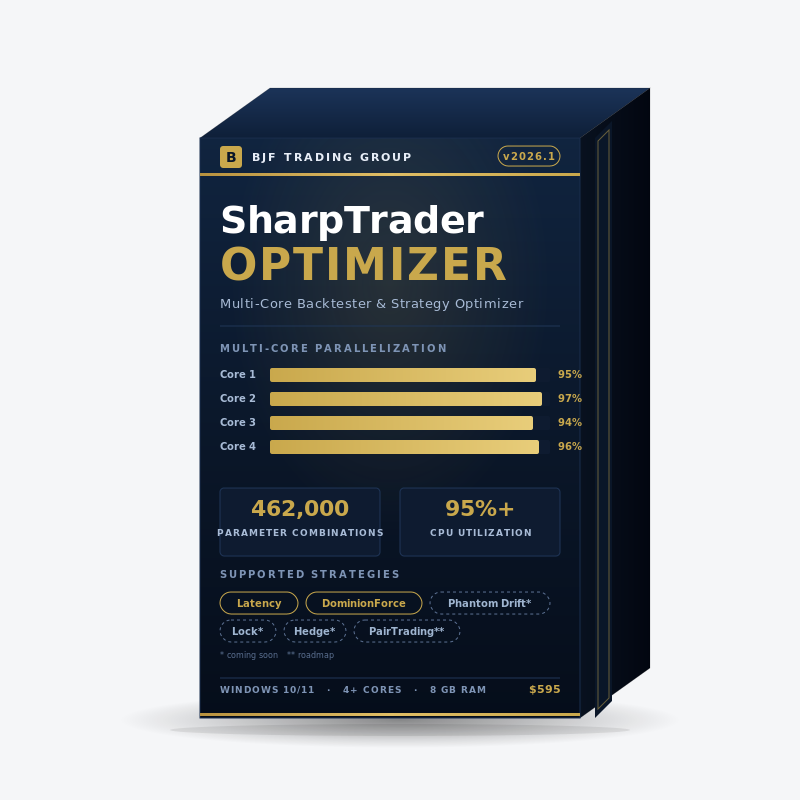
BJF TRADING GROUP · ECOSISTEMA SHARPTRADER
SharpTrader Optimizer: backtester multinúcleo y optimizador de estrategias para arbitraje de latencia, hedge, lock y más…
Motor profesional de backtesting y optimización de parámetros para estrategias de arbitraje y no arbitraje de SharpTrader. Reproduce ticks históricos reales con un tiempo de ejecución de órdenes configurable, distribuye grandes grids de parámetros entre todos los núcleos de la CPU y resuelve automáticamente un deslizamiento realista en cada orden a partir del propio flujo de ticks. Desarrollado por el equipo de SharpTrader Pro: el mismo motor de ejecución, los mismos dialectos de brokers.
LICENCIA DE PAGO ÚNICO
¿Qué hace SharpTrader Optimizer?
SharpTrader Optimizer es un motor dedicado de backtesting y optimización de parámetros para estrategias de arbitraje y no arbitraje construidas sobre la plataforma SharpTrader. Reproduce datos históricos de ticks a través de la lógica de su estrategia, modela costes de ejecución realistas (tiempo de ejecución configurable, spread variable por tick, deslizamiento resuelto a nivel de tick) y ejecuta la optimización en grid sobre miles de combinaciones de parámetros, utilizando en paralelo todos los núcleos de CPU disponibles.
La herramienta está diseñada específicamente para traders que utilizan estrategias de latencia, lock, hedge, pair trading, noticias y tendencia, y que necesitan encontrar conjuntos de parámetros robustos antes de arriesgar capital en real. A diferencia de los backtesters minoristas estándar, SharpTrader Optimizer trabaja con ticks históricos reales, le permite fijar el tiempo de ejecución por orden en milisegundos y resuelve el deslizamiento automáticamente a partir del flujo de ticks: las tres variables que realmente deciden si una estrategia es rentable en producción.
Backtesting de una configuración
Ejecute un conjunto de parámetros con datos históricos de ticks y revise la curva de PnL, el drawdown, la tasa de acierto y el desglose por hora del día.
Optimización de rangos de parámetros
Defina mínimo/máximo/paso para cada parámetro de la estrategia: el motor genera todas las combinaciones y ordena los resultados por PnL o drawdown.
Distribución multinúcleo
La carga de trabajo se reparte de forma uniforme entre todos los núcleos de la CPU. Una ejecución de 12 horas en un solo hilo termina en ~3 horas en una CPU de 4 núcleos.
Tiene en cuenta el tiempo de ejecución
Fije el tiempo de ejecución por orden en milisegundos. El motor avanza en el flujo de ticks esa latencia y ejecuta al bid/ask resultante, generando automáticamente un deslizamiento positivo o negativo realista.
Estrategias compatibles
El Optimizer incluye dos tipos de estrategias de arbitraje listas para probar desde el primer día. Tres más llegarán en el T2–T3 de 2026 como parte de las actualizaciones gratuitas del producto para los titulares de licencia.
Disponible ahora DISPONIBLE
Desde la versión v1.0
- Latency Arbitrage: la clásica estrategia de feed rápido frente a feed lento, con diff-to-open y salida trailing configurables.
- DominionForce: la variante propietaria de arbitraje de una pata de SharpTrader con filtrado adaptativo del spread.
- Phantom Drift: lógica híbrida de martingala y arbitraje lock.
- Lock Strategies (familia completa): lock clásico, lock asimétrico, lock de varias patas.
- Hedge Arbitrage: apertura simultánea en dos brokers con paridad de riesgo.
Hoja de ruta T3–T4 2026 PREVISTO
Actualización gratuita para titulares de licencia
- Pair Trading: reversión a la media basada en cointegración entre símbolos correlacionados.
- Triangular Arbitrage (FX): ineficiencias en tipos cruzados entre tres divisas.
- Optimización de carteras multisímbolo: llegará a finales de 2026.
Modo backtest frente a modo optimización
El Optimizer funciona en dos modos complementarios. La mayoría de los flujos de trabajo utilizan ambos: primero se optimiza para encontrar rangos de parámetros candidatos y después se hace un backtest detallado de los mejores candidatos para verificar la forma de la curva de capital y el perfil de drawdown.
Modo backtest
Ejecute un conjunto de parámetros sobre un rango de fechas histórico. Devuelve el gráfico completo de PnL, el rendimiento por hora del día, el reparto de ganancias/pérdidas por dirección y un registro operación por operación.
- Visualice la curva de capital operación por operación
- Examine cada orden cerrada: ticket, hora, tipo, lotes, precio, P/L
- Filtre por día de la semana y hora del día
- Úselo para: validar una configuración concreta, depurar la lógica de la estrategia, generar informes para clientes o socios
Modo optimización
Ejecute de miles a cientos de miles de combinaciones de parámetros como búsqueda en grid. Devuelve una tabla clasificada por PnL, MaxDD o una puntuación personalizada.
- Defina mínimo/paso/máximo para cada parámetro de la estrategia; el motor genera el grid completo
- Paralelización multinúcleo (una combinación por núcleo simultáneamente)
- Barra de progreso en tiempo real con contador de combinaciones completadas y tiempo estimado
- Úselo para: encontrar regiones de parámetros robustas, análisis walk-forward, pruebas de estrés con distintos escenarios de tiempo de ejecución
Por qué la paralelización multinúcleo lo cambia todo
La mayoría de los backtesters minoristas estándar funcionan en un solo hilo de CPU. En las CPU modernas de 4–16 núcleos, eso desperdicia el 75–94% de la capacidad de cálculo disponible. SharpTrader Optimizer se diseñó desde el principio para repartir la carga de optimización entre todos los núcleos disponibles, de modo que cada núcleo procesa una combinación de parámetros independiente.
En la práctica, esto significa que puede iterar ideas de estrategia en una noche en lugar de en una semana. Una ejecución de optimización típica de tamaño medio con pasos razonables genera 30.000–100.000 combinaciones sobre 1 semana de datos de ticks: perfectamente viable durante una noche en una estación de trabajo de 4 núcleos, o en unas pocas horas en una máquina de 16 núcleos.
Hardware recomendado para una optimización seria
Para grids de más de 100k combinaciones sobre conjuntos de ticks de varios meses, recomendamos una CPU de 8–16 núcleos (Intel i7/i9 de 12.ª generación o posterior, AMD Ryzen 7/9 serie 5000 o posterior). Mínimo 32 GB de RAM si carga un historial de ticks de varios años. Se recomienda encarecidamente un SSD para la E/S de datos de ticks.
Un hardware menos potente también funciona, solo que tarda más. El optimizador detecta automáticamente el número de núcleos y escala de forma lineal.
Parámetros de optimización explicados
Cada estrategia expone su propio conjunto de parámetros optimizables; la tabla siguiente muestra los parámetros disponibles para la estrategia Latency Arbitrage como ejemplo representativo. Otras estrategias (DominionForce, Phantom Drift, Lock, Hedge, Pair Trading) exponen conjuntos diferentes. Cada parámetro se activa de forma independiente: marque la casilla Opt? para incluirlo en el grid o déjela sin marcar para fijarlo en un único valor. El total de combinaciones se muestra en tiempo real a medida que ajusta los rangos.
| Parámetro | Qué controla | Rango típico |
|---|---|---|
| StopLoss | Pérdida máxima en pips antes de la salida forzada. Fundamental para el control del riesgo en estrategias lock y hedge. | 50–100, paso 10 |
| TakeProfit | Beneficio objetivo en pips. Un TP más bajo aumenta la tasa de acierto; un TP más alto captura movimientos mayores. | 200–500, paso 50 |
| MinProfit | Umbral mínimo de beneficio antes de que se active el trailing stop. Filtra las microganancias. | 10–100, paso 10 |
| PipsForMinProfit | Pips de movimiento del precio necesarios para asegurar el MinProfit. Se combina con MinProfit en la lógica de trailing. | 0–100, paso 10 |
| TrailingStep | Tamaño del paso del trailing stop. Pasos más pequeños protegen más beneficio; pasos más grandes evitan salidas prematuras por ruido. | 10–100, paso 10 |
| DiffToOpen | Diferencial mínimo entre feeds de precios (en puntos) necesario para abrir una nueva posición. Umbral principal de la señal de arbitraje de latencia. | 10–100, paso 10 |
| MaxSpreadSlow | Spread máximo permitido en el feed lento para que una señal sea válida. Filtra los regímenes de ampliación del spread. | 1–20, paso 5 |
| MaxSpreadFast | Spread máximo permitido en el feed rápido. Junto con MaxSpreadSlow, define el margen de calidad de ejecución. | 1–50, paso 5 |
Cómo el modelado del tiempo de ejecución produce un deslizamiento realista
La principal razón por la que los resultados publicados de backtests de arbitraje no sobreviven al contacto con los mercados reales son las suposiciones de latencia cero. Los backtesters minoristas estándar suponen que las órdenes se ejecutan al precio mostrado en el instante en que se envían. Los brokers reales no funcionan así. Entre el momento en que su estrategia decide enviar una orden y el momento en que esa orden se casa en el servidor del broker, el precio ya se ha movido, y en una estrategia que captura 1–3 puntos por operación, ese movimiento suele marcar la diferencia entre beneficio y pérdida.
SharpTrader Optimizer no le pide que adivine una cifra de deslizamiento. En su lugar, usted configura un único dato físico, el tiempo de ejecución de la orden en milisegundos, y el motor deriva el deslizamiento del propio flujo histórico de ticks.
Cómo resuelve el motor el deslizamiento a partir del tiempo de ejecución
Usted fija tiempo de ejecución = T ms (el tiempo de ida y vuelta que observa en real). El motor toma solo el tramo de ida, T / 2 ms, y avanza esa cantidad en el flujo de ticks desde el momento en que la estrategia decidió enviar la orden. El tramo de respuesta del broker se descarta intencionadamente: cuando llega la respuesta, el precio de ejecución ya está determinado por lo que hizo el mercado durante el tramo de la petición. El bid/ask del tick en momento de la señal + T/2 es el precio al que se ejecuta la orden. La diferencia entre ese precio y el precio que la estrategia «vio» al decidir actuar es el deslizamiento realizado: positivo, negativo o nulo, con una magnitud determinada por cómo se movió realmente el mercado durante esos milisegundos.
How SharpTrader Optimizer resolves slippage from execution time
Cómo resuelve SharpTrader Optimizer el deslizamiento a partir del tiempo de ejecución: la misma estrategia a 0 ms, 50 ms y 150 ms recorriendo el mismo flujo de ticks.
Entrada: tiempo de ejecución (ms)
Fije el tiempo de ejecución por orden de forma global o por pata. Valores típicos: 5–20 ms (institucional con colocation), 30–60 ms (VPS de bridge rápido), 80–180 ms (VPS minorista típico), 200+ ms (conectividad deficiente).
Recorrido de ticks con media latencia
El motor avanza T/2 de tiempo real desde el momento de la señal y se ajusta al siguiente tick disponible. La ejecución utiliza el bid de ese tick para las ventas y el ask para las compras.
Salida: deslizamiento realizado por ejecución
El deslizamiento es lo que produzca el recorrido de ticks: una distribución real que refleja cómo se comportó el mercado real ese día. Puede ser positivo (el precio se movió a su favor) o negativo (el precio se movió en su contra), y su magnitud sigue la volatilidad real de los ticks.
Independiente en apertura y cierre
Puede fijar tiempos de ejecución distintos para la apertura y el cierre de órdenes, reflejando el comportamiento real de los brokers, en el que las salidas suelen pasar por una ruta más lenta que las entradas.
Flujo de trabajo práctico
Ejecute el mismo conjunto de parámetros tres veces con distintas hipótesis de tiempo de ejecución: 0 ms (instantáneo, comprobación del límite superior, no para real), 50 ms (VPS rápido / bridge con colocation), 150 ms (VPS minorista típico). Si el PnL se desploma entre los escenarios de 50 ms y 150 ms, la estrategia es sensible a la latencia y no sobrevivirá a un cambio de broker o de VPS. Si el PnL se mantiene estable, dispone de una configuración robusta que debería generalizarse a condiciones de broker realistas.
Análisis de rendimiento de 24 horas
Cada backtest genera un desglose del rendimiento de 24 horas: un histograma de la contribución al PnL por hora del día. Es una de las herramientas de diagnóstico menos aprovechadas en el trading minorista: revela exactamente cuándo gana dinero su estrategia, cuándo pierde y cuándo debería desactivarse.
Hallazgos típicos:
- El arbitraje de latencia en EURUSD suele concentrar el 60–80% del beneficio en 2–3 horas concretas (apertura de Londres, apertura de Nueva York o cierre de Londres).
- Las estrategias cercanas al trading de noticias en metales (XAUUSD) suelen alcanzar su máximo hacia las 14:30 UTC (publicación de datos de EE. UU.) y entre las 22:00–23:00 UTC (apertura de Asia).
- Las estrategias lock y hedge tienden a ser independientes de la hora, pero rinden peor durante el rollover del fin de semana y la iliquidez de los festivos.
El Optimizer le permite filtrar los resultados por día de la semana y hora del día una vez finalizada la ejecución, de modo que puede identificar reglas del tipo «operar solo de martes a jueves, 22:00–23:00 UTC» sin volver a ejecutar la optimización.
También disponibles: filtros por duración de la orden (detectar posiciones mantenidas demasiado tiempo), número total de órdenes (detectar infra o sobreoperación) y deslizamiento realizado (separar las ejecuciones que se beneficiaron de un deslizamiento positivo).
Requisitos del sistema
Mínimos
| Sistema operativo | Windows 10/11 (64 bits) |
| CPU | 4 núcleos, 2,5 GHz o más |
| RAM | 8 GB |
| Almacenamiento | 20 GB libres en SSD |
| .NET | Runtime de .NET 8.0 |
| Pantalla | 1920×1080 |
| Red | Necesaria (validación de licencia + actualizaciones del feed de datos de ticks) |
Recomendados (optimización intensiva)
| Sistema operativo | Windows 11 Pro |
| CPU | 8–16 núcleos, Intel i7/i9 de 12.ª gen. o posterior, o Ryzen 7/9 5000 o posterior |
| RAM | 32 GB |
| Almacenamiento | SSD NVMe, 100 GB libres o más |
| .NET | Runtime de .NET 8.0 |
| Pantalla | 2560×1440 o superior |
| VPS | Opcional: consulte la guía de VPS |
macOS / Linux: actualmente no se admiten como compilación nativa. Funciona de forma fiable con Windows 11 en Parallels (Apple Silicon) y en CrossOver / VMware (Linux) para los usuarios que lo necesiten.
SharpTrader Optimizer frente a los backtesters estándar
Los backtesters minoristas estándar se crearon para estrategias de seguimiento de tendencia y basadas en indicadores, no para el arbitraje. Sus suposiciones (ejecuciones instantáneas, spread fijo, precios de un solo feed) destruyen silenciosamente el realismo que necesitan los backtests de arbitraje. SharpTrader Optimizer se diseñó específicamente para cerrar esas tres brechas:
Datos reales a nivel de tick, no aproximaciones por barras
Cada backtest reproduce ticks históricos reales (marca de tiempo + bid + ask). Los testers estándar recurren a la interpolación de barras M1/M5, que suaviza silenciosamente precisamente los movimientos de precio de los que dependen las estrategias de arbitraje.
El tiempo de ejecución de las órdenes es configurable
Usted fija la latencia de ejecución de las órdenes (en milisegundos) y el motor la aplica a cada orden. Los testers estándar suponen ejecuciones con latencia cero: la principal razón por la que los backtests de arbitraje de latencia se ven muy bien en simulación y fracasan en el trading real.
El spread variable es automático
El spread se lee directamente del flujo histórico de ticks, tick a tick. La entrada y la salida tienen en cuenta el deslizamiento de forma independiente. Los testers estándar aplican un único spread fijo a cada ejecución, y así no se comportan los spreads reales durante las noticias, el rollover o las horas de poca liquidez.
Comparación directa:
| Característica | Backtesters estándar | SharpTrader Optimizer |
|---|---|---|
| Datos de ticks reales (frente a interpolación de barras) | Variable: depende de la calidad de los datos del broker | Sí: reproducción nativa de ticks (BJF Feed: Londres / Tokio / Nueva York) |
| Modelado del tiempo de ejecución de las órdenes | No: supone ejecuciones instantáneas | Sí: latencia de ejecución configurable (ms) |
| Spread variable (por tick) | Solo spread fijo | Automático: leído del flujo de ticks + límites MaxSpread |
| Modelado realista del deslizamiento | No (las órdenes se ejecutan al precio mostrado) | Sí: resuelto automáticamente a partir del flujo de ticks mediante el recorrido por tiempo de ejecución (positivo o negativo, con magnitud real) |
| Paralelización multinúcleo | Un solo hilo | Sí: más del 95% de uso en todos los núcleos |
| Compatibilidad con doble feed (rápido + lento) | No | Nativa: imprescindible para el arbitraje de latencia |
| Optimización en grid | Sí, pero lenta y en un solo hilo | Sí: más de 100k combinaciones / ejecución, multinúcleo |
| Desglose del rendimiento de 24 horas | Manual (exportar y graficar externamente) | Gráfico y filtro integrados |
| Filtro por día de la semana | No | Sí |
| Análisis walk-forward | No | Sí: partición por rangos de fechas |
| Modo de optimización | Genético / caja negra | Grid + clasificación (determinista, auditable) |
| Estrategias probadas | Estrategias automatizadas genéricas | Estrategias de arbitraje de SharpTrader (Latency, DominionForce, +5 próximamente) |
| Coste | Incluido / gratuito con el terminal minorista | Licencia de pago único de $595 |
Preguntas frecuentes
El Optimizer ejecuta estrategias creadas para el motor de ejecución de SharpTrader. Puede usar el Optimizer de forma independiente para investigación y backtesting, pero para desplegar en real sus parámetros optimizados necesita una licencia de SharpTrader (Lite desde $800 o Pro desde $2,995). Muchos traders compran primero el Optimizer para validar estrategias y después actualizan.
Depende de tres factores: el número de combinaciones, la longitud de los datos históricos y el número de núcleos de la CPU. Como referencia realista en una estación de trabajo minorista típica: ~30.000 combinaciones sobre 1 semana de datos de ticks de XAUUSD en una CPU de 4 núcleos tardan aproximadamente 12 horas. El mismo grid de 30k termina en unas 3 horas en una máquina de 16 núcleos. Los grids más pequeños (5.000–10.000 combinaciones) sobre 1 semana de datos terminan en 2–4 horas con 4 núcleos. Los grids más grandes (más de 100.000 combinaciones) sobre rangos de datos de varios meses conviene ejecutarlos en un servidor dedicado de 16 núcleos o más.
Sí. El Optimizer acepta datos de ticks en formatos estándar (CSV con marca de tiempo/bid/ask, formatos habituales de exportación de ticks/historial de terminales y el formato propietario BJF Feed). Para obtener los mejores resultados, recomendamos usar datos de BJF Feed, disponibles desde nodos en Londres, Tokio y Nueva York, que coinciden con la fuente que utiliza el despliegue real de SharpTrader Pro, de modo que su backtest refleje la ejecución real con la mayor fidelidad posible.
Licencia de pago único: $595. Sin cuotas recurrentes. Incluye actualizaciones gratuitas durante 12 meses (que cubren las incorporaciones de Phantom Drift, Lock Strategies, Hedge y Pair Trading). Pasados los 12 meses, el software sigue funcionando; solo las nuevas estrategias requieren una licencia de actualización opcional de $99.
Solo si optimiza correctamente. Recomendamos encarecidamente dos salvaguardas: (1) Fije el tiempo de ejecución en un valor realista para su configuración real, normalmente 80–150 ms para un VPS minorista estándar y 30–60 ms para un bridge con colocation. Nunca optimice con tiempo de ejecución = 0 ms. (2) Realice una validación walk-forward: optimice con enero–marzo y valide con abril–junio. Si su mejor configuración cambia entre periodos, la estrategia está sobreajustada. El filtrado por rango de fechas del Optimizer hace que el walk-forward sea trivial.
Para cargas de investigación, un AMD Ryzen 9 7950X (16 núcleos) o un Intel i9-13900K (24 núcleos incl. E-cores) es el punto óptimo: ambos reducen la ejecución típica de 12 horas con 4 núcleos sobre 1 semana de datos de ticks a unas 3 horas y manejan grids de más de 100k combinaciones sin desbaratar la planificación. Para un uso ocasional, cualquier CPU de escritorio moderna de 6–8 núcleos funciona bien. Las opciones en la nube (AWS c7i.4xlarge, Hetzner CCX33) también sirven y escalan según la demanda.
Sí. El Optimizer funciona sin interfaz y mediante escritorio remoto. Para proveedores de VPS y consejos de configuración, consulte nuestra guía de VPS para arbitraje de forex. Nota: un VPS de forex típico de $30/mes solo tiene 2 núcleos; para una optimización seria necesita un servidor de CPU dedicado (línea AX de Hetzner, línea Game de OVH) por $40–120/mes.
Actualmente el Optimizer incluye plantillas de estrategias centradas en FX (Latency, DominionForce). Las estrategias específicas para criptomonedas, incluidas las variantes hedge y de una pata de VIP Crypto Arbitrage, están previstas para la actualización del T3 de 2026. Los titulares de licencia recibirán esta incorporación como actualización gratuita.
BJF Trading Group ofrece una garantía de devolución del 100% del dinero dentro de los 30 días posteriores a la compra si el Optimizer no funciona como se describe en su hardware. Consulte las condiciones completas en nuestra página de garantía. La garantía cubre el funcionamiento del software, no la rentabilidad de ninguna estrategia que someta a backtesting.
StrategyQuant y QuantAnalyzer son generadores de estrategias: crean automáticamente EAs a partir de combinaciones aleatorias de indicadores. SharpTrader Optimizer no es un generador de estrategias. Prueba y optimiza estrategias de arbitraje existentes (Latency, DominionForce, etc.) con un modelado realista de la ejecución. Las dos herramientas sirven para fines distintos: use SQ/QA para generar hipótesis y SharpTrader Optimizer para el ajuste de parámetros específico del arbitraje y el realismo de la ejecución en real.
Deje de adivinar. Empiece a optimizar.
Licencia de pago único, $595. Actualizaciones gratuitas de estrategias durante 12 meses. Garantía de devolución del 100% del dinero en 30 días. Combínelo con SharpTrader Lite o Pro para desplegar en real sus parámetros optimizados.