Arbitraje CEX-DEX explicado: impacto de precio en el AMM, gas, MEV y costes reales 02/11/2026 – Publicado en: Arbitrage Software, cryptoarbitrage software
Arbitraje CEX-DEX explicado: impacto de precio en el AMM, gas, MEV y el punto de equilibrio real
Cuando Bitcoin o Ether se mueve en un gran exchange centralizado, el precio dentro de un pool de un exchange descentralizado no se mueve por sí solo. Se queda donde lo dejó el último swap hasta que alguien opera y lo vuelve a alinear. Ese alguien es el arbitrajista CEX-DEX. Esta guía explica cómo funciona la operación, por qué una diferencia de precio del 1% vale mucho menos que un 1%, qué se llevan el gas, las comisiones del pool y los block builders, y cómo calcular la diferencia que realmente necesitas antes de que una oportunidad sea real.
- Qué es el arbitraje CEX-DEX
- Por qué los precios de los DEX van por detrás de los exchanges centralizados
- Matemáticas del AMM: impacto de precio y tamaño óptimo de la operación
- Ejemplo práctico: una diferencia del 1% en un pool ETH/USDC
- La banda sin operación: qué tamaño debe tener la diferencia
- Dos patas, sin atomicidad: riesgo de ejecución
- MEV, block builders y quién gana la carrera
- Elección de la red: Ethereum, rollups y redes rápidas
- Inventario, rebalanceo y bridges
- Paso a paso: cómo evaluar una oportunidad
- Riesgos y limitaciones
- CEX-DEX o CEX-CEX: cuál te conviene
- Preguntas frecuentes
Qué es el arbitraje CEX-DEX
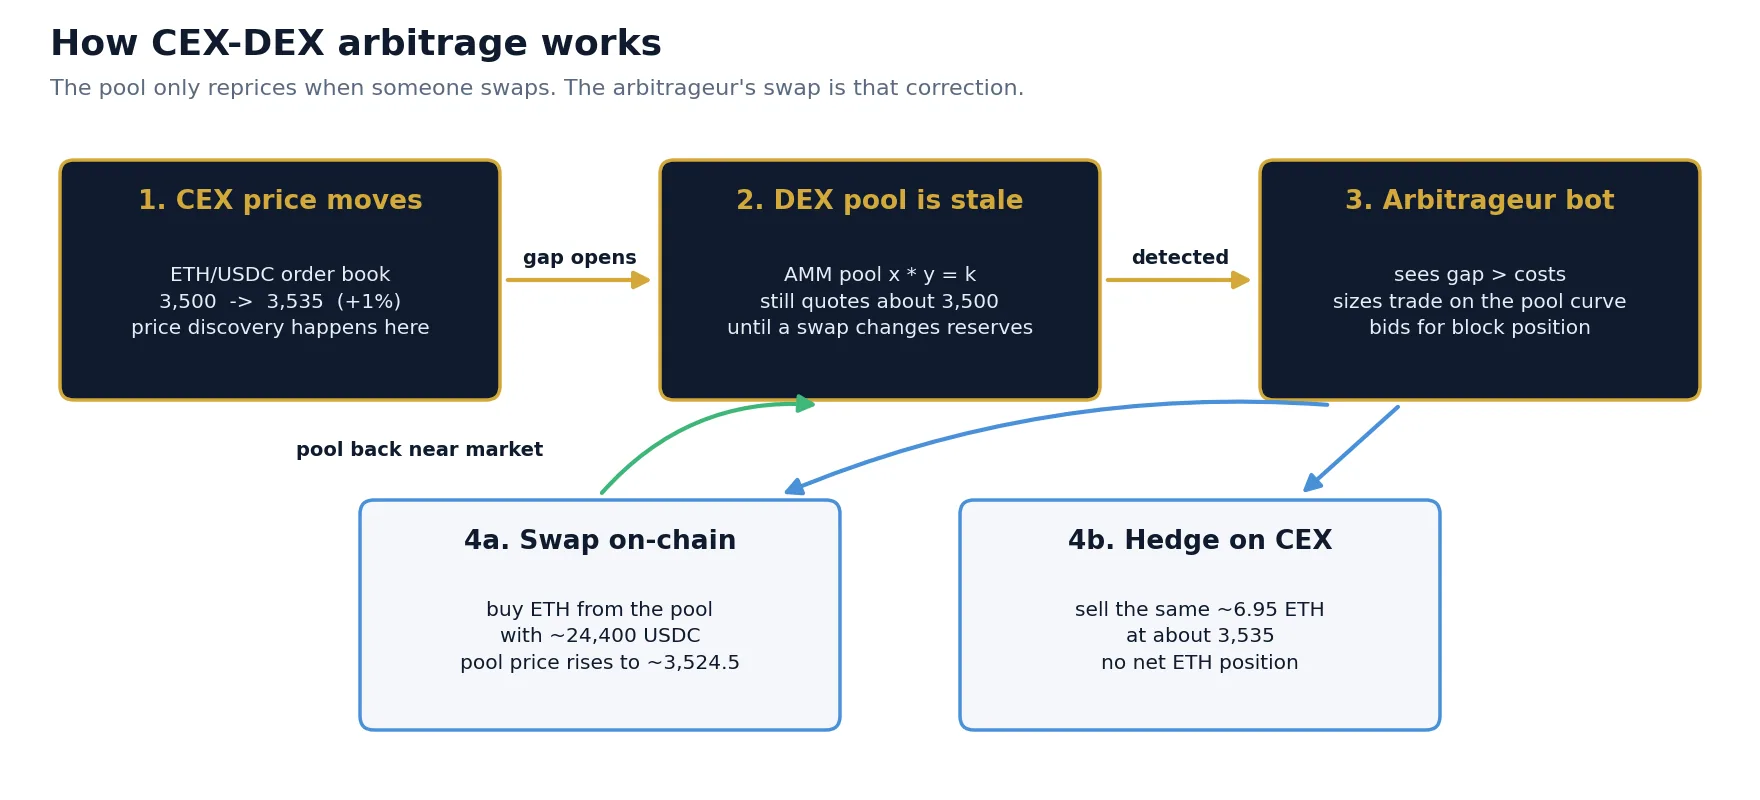
Respuesta corta: el arbitraje CEX-DEX consiste en comprar un token en un exchange descentralizado (un pool de smart contract, como un creador de mercado automatizado) y venderlo en un exchange centralizado al mismo tiempo, o al revés, cuando los dos precios difieren en más que el coste total de ambas operaciones. Como el precio del pool solo cambia cuando alguien hace un swap, se queda atrás del mercado centralizado después de cada movimiento, y son los arbitrajistas quienes lo devuelven a su sitio.
Los dos mercados funcionan de formas completamente distintas. Un exchange centralizado (CEX) opera con un libro de órdenes: los creadores de mercado publican ofertas de compra y de venta, y el precio se mueve de forma continua a medida que llegan órdenes, a menudo miles de veces por segundo. Un exchange descentralizado (DEX) basado en un creador de mercado automatizado (AMM) no tiene libro de órdenes. Mantiene dos reservas de tokens en un smart contract y cotiza un precio a partir de la proporción entre esas reservas. El pool no observa el mundo exterior. Si ETH sube un 1% en el mercado centralizado, el pool sigue ofreciendo ETH al precio antiguo hasta que un trader compra lo suficiente para mover las reservas.
Ese trader suele ser un bot que hace tres cosas casi a la vez:
- Detecta que el precio del pool se aleja del precio centralizado en más que los costes.
- Hace el swap on-chain contra el pool en la dirección rentable, con un tamaño tal que el pool termine cerca del precio centralizado.
- Cubre en el CEX con la operación contraria, de modo que no mantiene una posición neta en el token.
La economía no es ningún secreto: los trabajos académicos llaman al valor capturado de este modo loss-versus-rebalancing (LVR), porque cada dólar que gana el arbitrajista es un dólar que pierden los proveedores de liquidez del pool frente a un rebalanceo a precios de mercado. Lo que es menos evidente es lo poco que queda de la diferencia visible después de las comisiones del pool, el impacto de precio, el gas y el pago a quien ordena el bloque. Eso es lo que cuantifica el resto de esta guía. Para una visión más amplia del arbitraje on-chain, los flash loans y la cadena de suministro del MEV, consulta nuestra guía de arbitraje DeFi; este artículo se centra en la operación entre mercados y en sus números.
Por qué los precios de los DEX van por detrás de los exchanges centralizados
La formación de precios de los grandes criptoactivos ocurre sobre todo en los profundos mercados centralizados de spot y de futuros perpetuos. Los pools van detrás. Tres razones estructurales los mantienen rezagados:
El pool es pasivo
Un pool AMM no tiene un creador de mercado que cancele cotizaciones obsoletas cuando llegan noticias. Su precio es una fórmula de sus reservas, y solo un swap cambia las reservas. Entre swaps, el pool sigue cotizando el precio antiguo, por mucho que se haya movido el mercado.
Los bloques son discretos
Un exchange centralizado se actualiza de forma continua; una blockchain se actualiza por pasos. En la mainnet de Ethereum sale un bloque cada 12 segundos, así que el precio del pool solo puede corregirse una vez por bloque, y quien quede primero en ese bloque se lleva la corrección. Las redes más rápidas y los rollups producen bloques en cientos de milisegundos a un par de segundos, lo que reduce la diferencia que se acumula entre correcciones, pero nunca la lleva a cero.
Corregir el pool cuesta dinero
Cada swap paga la comisión del pool (por ejemplo, 0.05% o 0.3% del importe) más el gas. Por eso las desviaciones pequeñas nunca se corrigen: sale más barato dejarlas. Esto crea una banda alrededor del precio centralizado dentro de la cual el pool simplemente deriva. Solo cuando la diferencia supera la banda aparece una operación de arbitraje.
Matemáticas del AMM: impacto de precio y tamaño óptimo de la operación
No puedes dimensionar una operación CEX-DEX como dimensionas una operación en un libro de órdenes. En un pool, tu propia operación mueve el precio, y lo mueve a lo largo de una curva conocida. Esa curva determina tanto cuánto beneficio hay disponible como qué tamaño debe tener la operación.
La fórmula del producto constante
El AMM clásico (estilo Uniswap v2, utilizado también por muchos forks) mantiene constante el producto de las dos reservas:
Toma un pool con x = 2,000 ETH e y = 7,000,000 USDC. El precio del pool es 7,000,000 / 2,000 = 3,500 USDC por ETH, y k = 14,000,000,000. Si aportas Δy USDC (después de la comisión), recibes
Cada USDC que añades encarece el siguiente ETH. Comprar con 10,000 USDC mueve el precio mucho menos que comprar con 80,000 USDC, y el precio medio que pagas siempre es peor que el precio inicial del pool. Esa diferencia es el impacto de precio, y no es una comisión que cobre nadie: es la propia curva.
Tamaño óptimo: detente donde el pool se encuentra con el mercado
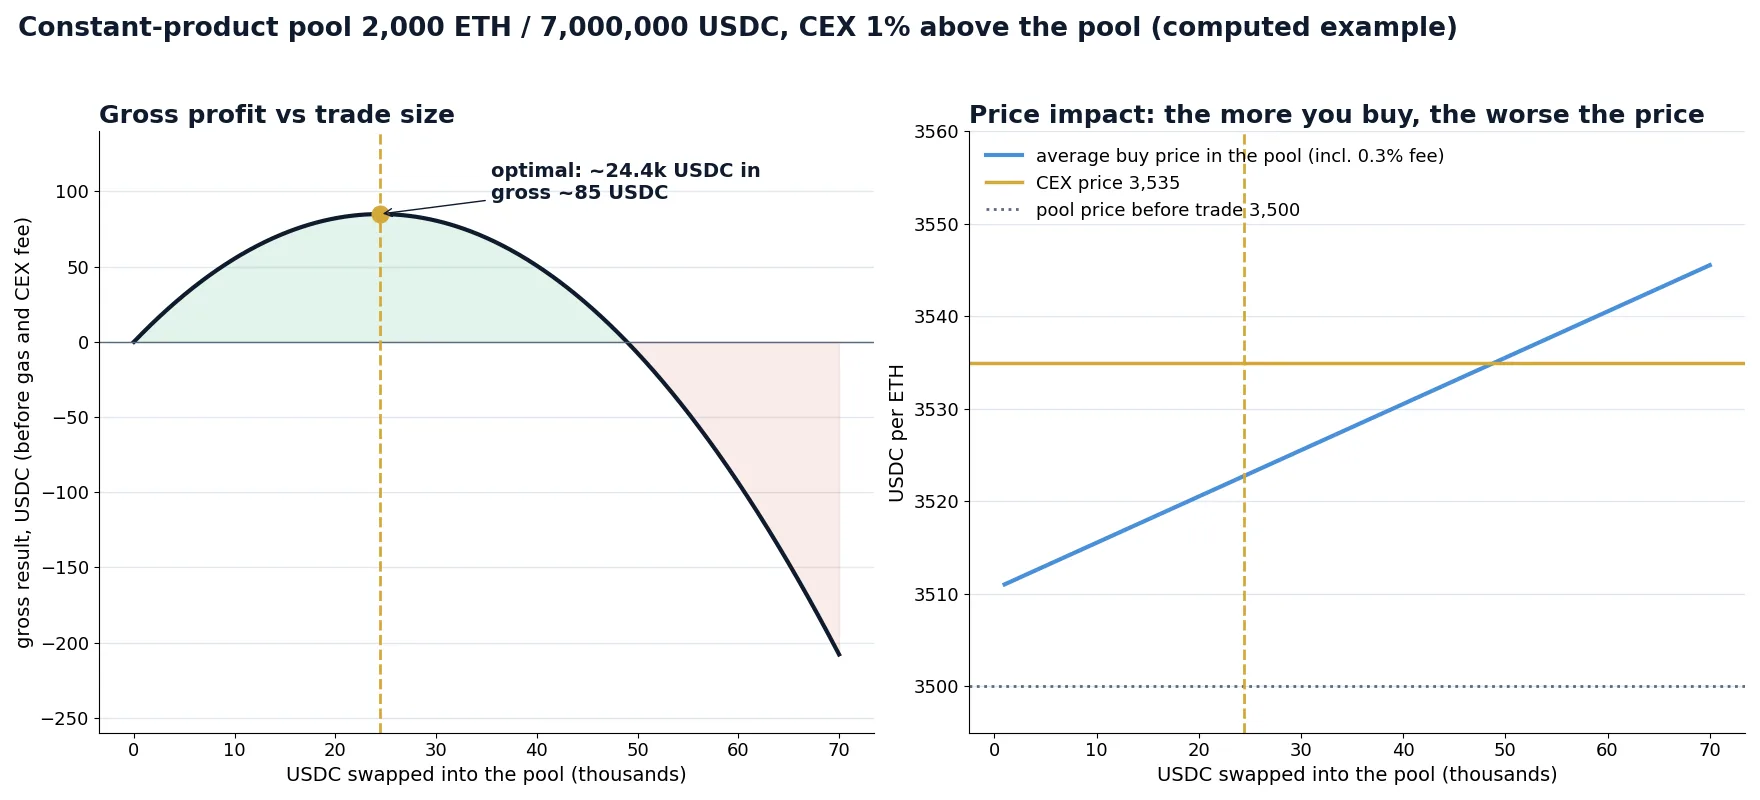
Supón que ETH cotiza a 3,535 en el exchange centralizado, un 1% por encima del pool. Comprar ETH en el pool y venderlo en el CEX solo es rentable mientras el precio marginal del pool (incluida la comisión) esté por debajo de 3,535. A medida que compras, el precio del pool sube. La operación óptima es la que lleva el precio marginal del pool, después de la comisión, exactamente al precio centralizado. Si compras menos, dejas beneficio sobre la mesa; si compras más, las últimas unidades cuestan más de lo que puedes venderlas.
Para un pool de producto constante con comisión f, la entrada óptima tiene una forma cerrada:
Con f = 0.3%, la entrada óptima es de unos 24,400 USDC. Compra unos 6.95 ETH a un precio medio de unos 3,523, y el pool termina en unos 3,524.5. En ese punto, sumando la comisión del 0.3%, el siguiente ETH costaría unos 3,535: el precio de mercado. La tabla muestra qué ocurre con otros tamaños.
| USDC aportados | ETH recibidos | Precio medio de compra | Valor en el CEX a 3,535 | Resultado bruto |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400 (óptimo) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
Pool de producto constante, 2,000 ETH / 7,000,000 USDC, comisión del pool del 0.3%, precio centralizado de 3,535. El resultado bruto es antes del gas, las comisiones del exchange centralizado y cualquier pago por la posición en el bloque. Cifras redondeadas.
La liquidez concentrada cambia la profundidad, no la lógica
Los pools de liquidez concentrada (estilo Uniswap v3 y v4, y sus equivalentes en otras redes) permiten a los proveedores de liquidez colocar capital en rangos de precio. Cerca del precio actual, un pool así puede ser muchas veces más profundo que un pool de producto constante con el mismo valor total, por lo que la misma operación mueve menos el precio y el tamaño óptimo es mayor. Cuando el precio cruza el borde de un rango, la profundidad puede caer bruscamente. El método es el mismo: simula el swap contra el estado real del pool, tick a tick, y encuentra el tamaño en el que el precio marginal se iguala al precio centralizado. Nunca uses la fórmula de un tipo de pool en otro.
Ejemplo práctico: una diferencia del 1% en un pool ETH/USDC
Ahora toma la operación óptima de la tabla y pásala por todos los costes. La diferencia nominal es el 1% de unos 24,400 USDC, así que una estimación ingenua da 244 USDC. Así es como se reparte:
| Paso | Importe (USDC) | Qué es |
|---|---|---|
| «Diferencia × tamaño» ingenuo | +244 | El 1% de la entrada, como si toda la operación se ejecutara al precio inicial del pool |
| Comisión del pool 0.3% | −73 | Pagada a los proveedores de liquidez sobre la entrada |
| Impacto de precio | −86 | Tu propia operación mueve el pool a lo largo de la curva |
| Ventaja bruta on-chain | +85 | Lo que la matemática del AMM permite realmente |
| Comisión taker del CEX 0.05% | −12 | Venta de cobertura de 6.95 ETH en el exchange centralizado |
| Slippage de la cobertura 0.02% | −5 | El precio del CEX se mueve mientras se ejecuta la cobertura |
| Gas | −3 | Un swap en un momento tranquilo en mainnet; puede ser muchas veces mayor |
| Antes de la posición en el bloque | +65 | Si fueras el único arbitrajista |
| Priority fee / propina al builder (ilustrativo 50%) | −32 | Se paga para ser el primero del bloque; competitivo |
| Neto | unos +33 | Alrededor del 0.13% del capital utilizado, antes de costes de inventario e infraestructura |
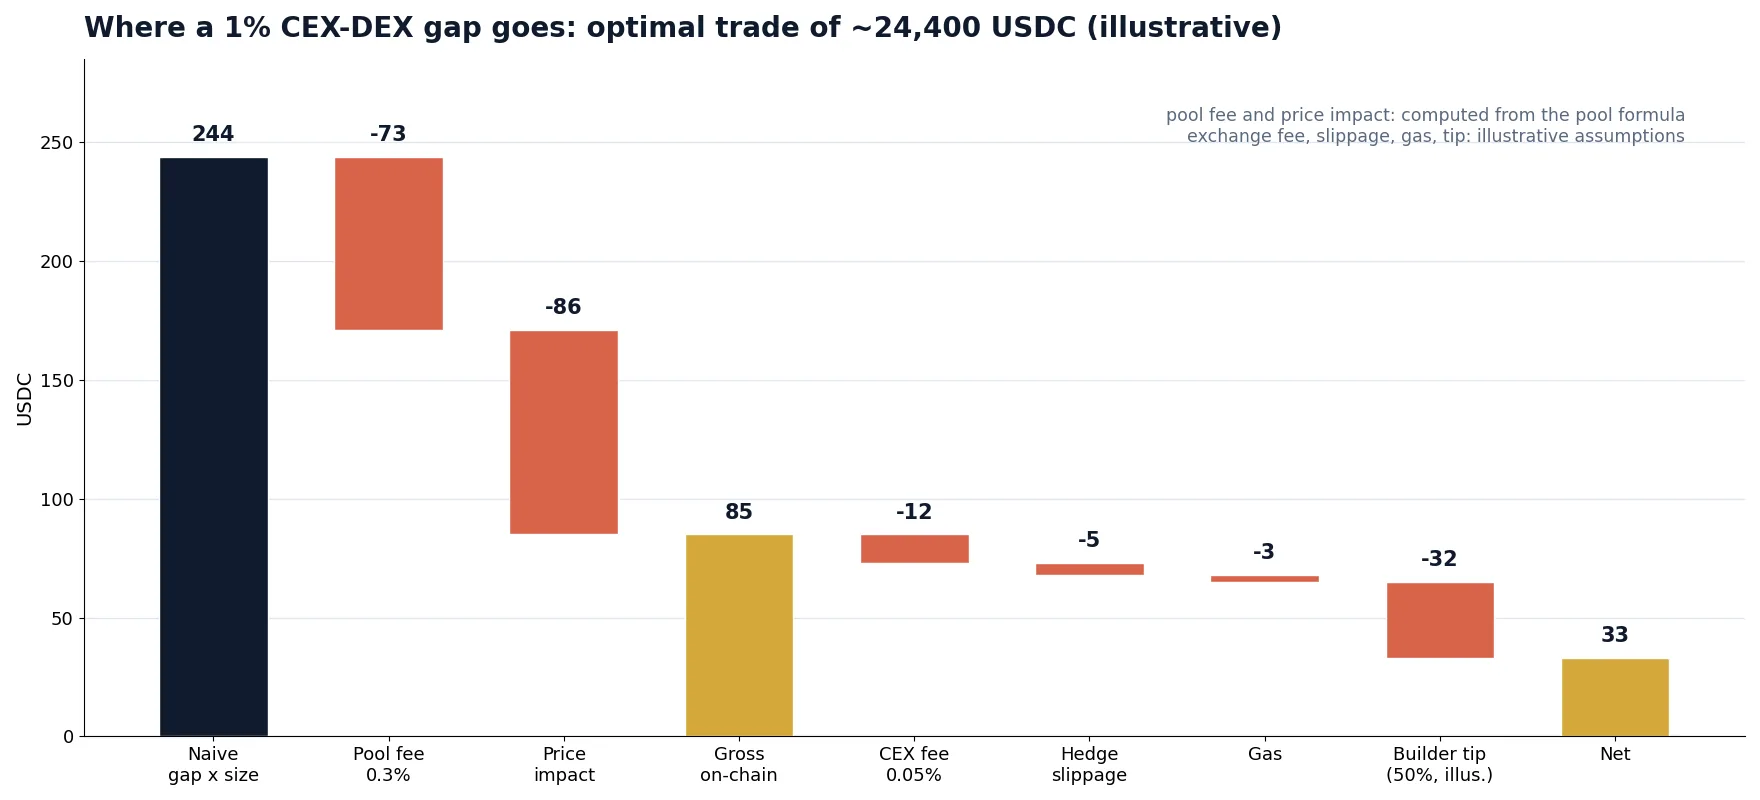
De este único ejemplo se desprenden tres lecciones:
- La diferencia visible no es el beneficio. En un pool del 0.3%, aproximadamente dos tercios de una diferencia del 1% desaparecen en la comisión del pool y el impacto de precio antes de cualquier coste externo.
- El tamaño lo fija el pool, no tu capital. Tener 1 millón de USDC no ayuda: todo lo que supere el tamaño óptimo pierde dinero.
- El mayor coste variable es la competencia. La parte que se paga por la posición en el bloque puede ir de pequeña, en un par tranquilo, a casi toda la ventaja, en uno disputado. Cuando muchos bots ven la misma diferencia, la ceden en pujas al productor del bloque.
Ejemplo ilustrativo construido a partir de la fórmula del producto constante y de los supuestos indicados. Los pools, las comisiones y la competencia reales son distintos.
La banda sin operación: qué tamaño debe tener la diferencia
Una regla práctica útil: una diferencia CEX-DEX solo es operable cuando supera la comisión del pool más la comisión del exchange centralizado, y solo merece la pena cuando supera esa suma lo suficiente para pagar el gas y el coste de la posición en el bloque. Por debajo de ese umbral, el tamaño óptimo de la operación es cero. Esa es la banda sin operación.
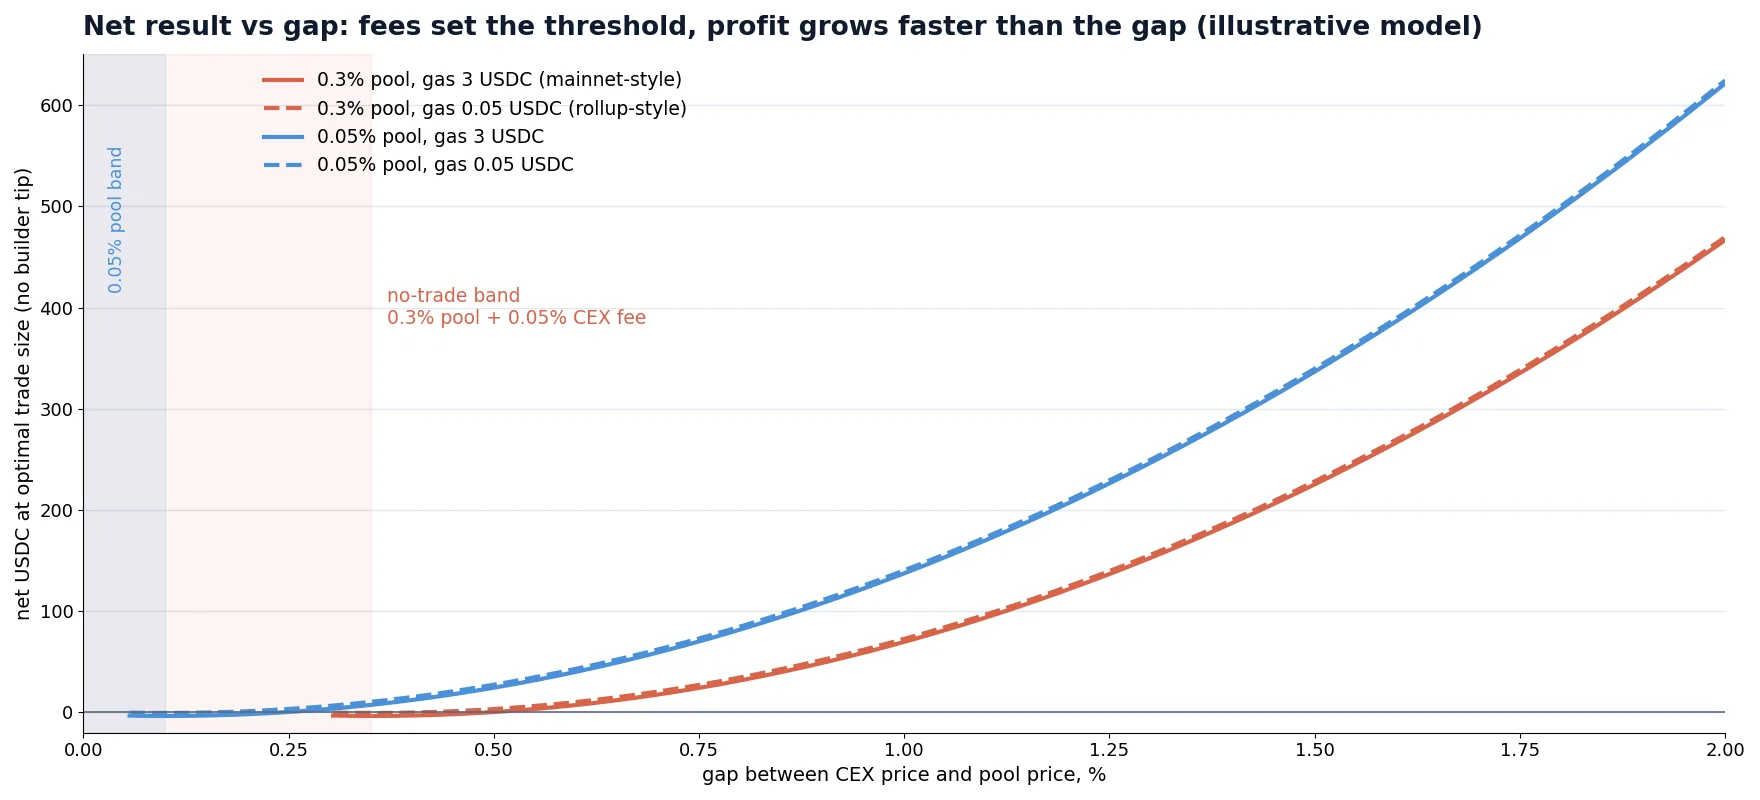
El gráfico siguiente mantiene constante la profundidad del pool y compara un pool del 0.3% con uno del 0.05%, cada uno con gas de tipo mainnet (3 USDC) y de tipo rollup (0.05 USDC). Aquí el pool del 0.05% tiene la misma profundidad que el del 0.3%, lo que lo favorece; en la realidad, los pools de comisión más baja suelen ser los más profundos en los pares principales, y los más disputados.
| Diferencia | Pool del 0.3%, gas 3 | Pool del 0.3%, gas 0.05 | Pool del 0.05%, gas 3 | Pool del 0.05%, gas 0.05 |
|---|---|---|---|---|
| 0.2% | sin operación | sin operación | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
USDC netos con tamaño óptimo, antes de la propina al builder, para el pool del ejemplo (2,000 ETH / 7,000,000 USDC) con una comisión de exchange del 0.05%. Modelo ilustrativo.
Destacan dos cosas. Primero, el beneficio crece mucho más rápido que la diferencia: duplicar la diferencia del 1% al 2% multiplica el resultado por seis o más, porque crecen tanto el tamaño óptimo como el margen por unidad. Por eso a los bots de arbitraje les interesan sobre todo las raras grandes dislocaciones durante movimientos bruscos. Segundo, el gas solo es decisivo cerca del umbral. En una red barata puedes corregir diferencias más pequeñas; en mainnet, las pequeñas no compensan la transacción.
Dos patas, sin atomicidad: riesgo de ejecución
El arbitraje puramente on-chain entre dos pools puede ser atómico: ambos swaps van en una sola transacción y, si el resultado no es rentable, la transacción se revierte. El arbitraje CEX-DEX no puede ser atómico. Una pata es una transacción en la blockchain y la otra es una orden en el motor de emparejamiento de una empresa. Siempre puede fallar algo entre ellas.
¿Qué pata primero?
| Orden | Ventaja | Riesgo |
|---|---|---|
| Primero el swap on-chain, cobertura tras la inclusión | Solo cubres lo que realmente se ejecutó; no hay cobertura para un swap revertido | Exposición al mercado desde el envío hasta la confirmación del bloque (hasta un bloque o más) |
| Primero la cobertura en el CEX, después se envía el swap | Fija el precio centralizado de inmediato | Si el swap no se incluye, se revierte o lo gana otro bot, te quedas con una posición no deseada en el CEX |
| Ambas a la vez | La menor exposición total | Ambos modos de fallo son posibles; requiere lógica automática de cierre |
Los searchers profesionales en redes rápidas suelen enviar ambas patas casi a la vez y gestionan la posición sobrante con cierre automático. Sea cual sea el orden, necesitas una regla clara para el caso de fallo: cuánto esperas a la inclusión, con qué pérdida cierras la pata huérfana y cómo evitas enviar la misma oportunidad dos veces.
Protege el propio swap
Un swap enviado a una mempool pública puede ser visto y copiado, o sufrir front-running, por otros bots. Dos protecciones estándar: un parámetro de salida mínima, para que el swap se revierta en lugar de ejecutarse a un mal precio, y el envío privado (mandar la transacción o el bundle directamente a los block builders o a través de un relay protegido en lugar de la mempool pública). Una transacción revertida puede seguir costando gas en redes donde se incluyen las transacciones fallidas, lo que es un motivo más para simular antes de enviar.
MEV, block builders y quién gana la carrera
El arbitraje CEX-DEX es una forma de MEV (maximal extractable value): un beneficio que depende de dónde queda una transacción dentro del bloque. Todos los bots que ven la diferencia quieren ser el primer swap después de que el pool quede desactualizado. El productor del bloque decide el orden, así que los bots compiten pagándole.
- En la mainnet de Ethereum, los bloques los montan builders especializados que realizan subastas por el orden de las transacciones. Los searchers envían bundles con un pago al builder; la puja efectiva más alta suele quedarse con el primer puesto. Los estudios de medición del arbitraje CEX-DEX en mainnet (por ejemplo, el artículo de 2025 «Measuring CEX-DEX Extracted Value and Searcher Profitability») indican que la actividad está dominada por un pequeño grupo de searchers, varios de ellos estrechamente vinculados a block builders, y que una gran parte del valor bruto se transfiere a builders y validadores.
- En los rollups, un único secuenciador ordena las transacciones. Según la red, el orden es por orden de llegada, basado en la priority fee o se vende mediante una subasta por una pequeña ventaja de tiempo. La latencia hasta el secuenciador y la política de comisiones deciden quién gana.
- En las redes de alto rendimiento con bloques de menos de un segundo, la competencia gira en torno a la latencia de red, la calidad de la conexión con el productor del bloque y los pagos paralelos que el ecosistema de esa red usa para obtener prioridad.
La consecuencia práctica: un trader independiente con un bot casero rara vez gana las oportunidades CEX-DEX más visibles en los pares principales. La ventaja de los ganadores es una combinación de los datos de mercado más rápidos de los exchanges centralizados, conexiones de baja latencia con builders o secuenciadores, gran inventario en ambos lados, comisiones de exchange muy bajas gracias a niveles de alto volumen y, en algunos casos, flujo de órdenes privilegiado. Lo que queda para los participantes pequeños suele ser tokens de cola larga, pools y redes menos vigilados y momentos de volatilidad extrema, todos ellos con más riesgo.
Elección de la red: Ethereum, rollups y redes rápidas
La misma estrategia se comporta de forma muy diferente según dónde esté el pool. La tabla es una orientación general en el momento de escribir; los tiempos de bloque, los mercados de comisiones y las reglas de ordenación cambian con las actualizaciones, así que consulta la documentación actual de cada red.
| Tipo de mercado | Intervalo entre bloques | Cómo se decide el orden | Consecuencia típica |
|---|---|---|---|
| Mainnet de Ethereum | 12 segundos | Subastas de builders (bundles con pagos) | Los mayores pools, el gas más alto, competencia intensa; las diferencias se acumulan durante 12 segundos y se las lleva la puja más alta |
| Rollups de Ethereum | Entre 0.25 y 2 segundos aproximadamente, según el rollup | Secuenciador único: orden de llegada, priority fee o subasta time-boost | Gas muy bajo, diferencias más pequeñas por bloque, la latencia hasta el secuenciador es crítica |
| Redes L1 de alto rendimiento | Menos de un segundo | Basado en líder, con pagos de prioridad propios de cada red | Muchas oportunidades pequeñas, reversiones rápidas y spam, exige mucha infraestructura |
Los bloques más cortos reducen el tamaño de cada desajuste de precio, porque el pool se corrige con más frecuencia, pero aumentan el número de oportunidades. Un gas más bajo reduce la banda sin operación. Ninguna de las dos cosas cambia el hecho de que la comisión del pool y la comisión del exchange centralizado fijan un suelo para cada operación.
Inventario, rebalanceo y bridges
Como las dos patas se liquidan en lugares distintos, necesitas capital en ambos lados antes de operar: stablecoins y tokens en una wallet on-chain, y los mismos activos en el exchange centralizado. Cada operación de arbitraje en la misma dirección vacía uno de los lados. Tras una serie de operaciones «comprar en el DEX, vender en el CEX», tu wallet tendrá sobre todo ETH y tu cuenta del exchange sobre todo USDC.
Rebalancear significa mover fondos entre la wallet y el exchange: depósitos, retiros y a veces un bridge entre redes. Cada transferencia tiene una comisión, un tiempo de confirmación y riesgo de precio mientras los fondos están en tránsito. Hemos cuantificado esos costes en detalle en comisiones de retiro, redes y tiempos de transferencia para el arbitraje entre exchanges; la misma aritmética se aplica aquí. Una regla práctica: amortiza el coste esperado de rebalanceo entre el número de operaciones que soporta un rebalanceo y súmalo a la diferencia mínima. Una estrategia que parece rentable operación a operación puede perder dinero cuando se cuenta el rebalanceo.
Los bridges añaden una categoría de riesgo aparte: fallos de smart contracts, retiros pausados y retrasos. Mantén los saldos en bridges tan pequeños como permita la estrategia.
Paso a paso: cómo evaluar una oportunidad
Antes de automatizar nada, pasa cada diferencia candidata por las mismas comprobaciones. Esta es la secuencia que un bot CEX-DEX tiene que ejecutar en milisegundos; hacerla primero a mano te muestra qué datos de entrada importan.
Riesgos y limitaciones
- Riesgo de competencia: en los pares principales, la diferencia suele capturarse en el mismo bloque por searchers más rápidos o mejor conectados. Las carreras perdidas pueden seguir costando gas.
- Riesgo de pata: una pata se ejecuta y la otra no, y te deja con una posición abierta durante un movimiento volátil, que es justo cuando aparecen las diferencias.
- Riesgo de smart contract: un pool, un router o un bridge pueden contener errores o ser explotados. Interactúa solo con contratos auditados y ampliamente utilizados, y limita las aprobaciones.
- Riesgo del token: los tokens de cola larga pueden tener impuestos de transferencia, listas negras, contratos pausados o pools falsos con el mismo nombre. Una gran diferencia en un token desconocido suele ser una trampa, no una oportunidad.
- Riesgo del exchange: los depósitos y retiros pueden suspenderse para una red, las claves API pueden tener límites de peticiones y las cuentas pueden ser revisadas. Mantén la exposición por exchange dentro de límites que puedas permitirte tener congelados.
- Riesgo operativo: la gestión de claves privadas, la fiabilidad de los nodos y la monitorización forman parte de la estrategia. Una sola clave filtrada acaba con ella.
- Regulación e impuestos: las normas sobre la actividad DeFi y sobre la declaración de muchas operaciones pequeñas varían según el país. Revisa tu situación antes de escalar.
CEX-DEX o CEX-CEX: cuál te conviene
El arbitraje CEX-DEX es una parte legítima e importante de cómo los mercados cripto se mantienen alineados. También es una de las actividades más saturadas del sector, dominada en los pares principales por equipos con relaciones con builders e inventario profundo. Si estás eligiendo por dónde empezar, compáralo honestamente con el arbitraje entre exchanges centralizados:
| Aspecto | CEX-DEX | CEX-CEX |
|---|---|---|
| Dónde difieren los precios | El pool va por detrás del mercado de libro de órdenes entre bloques | Los exchanges y sus feeds reaccionan a los movimientos a distintas velocidades |
| Coste principal | Comisión del pool, impacto de precio, gas, pago por la posición en el bloque | Comisiones de trading, spread, slippage, transferencias entre exchanges |
| ¿Atómico? | No: pata en la blockchain más pata en el exchange | No: dos órdenes en exchanges, pero ambas en motores de emparejamiento rápidos |
| Infraestructura | Nodos, relays privados, seguridad de la wallet, APIs de exchanges | APIs de exchanges, feeds rápidos, un servidor cerca de los exchanges |
| Quién compite | Searchers de MEV con vínculos con builders | Firmas de arbitraje y de market making, bots minoristas |
Las herramientas cripto de BJF Trading Group trabajan en el lado centralizado: el escáner gratuito de arbitraje de cripto muestra en tiempo real las diferencias de precio entre exchanges centralizados, y VIP Crypto Arbitrage ejecuta arbitraje de una pata y con cobertura en más de 50 exchanges centralizados de spot y futuros a través de sus APIs nativas. No operan contra pools de DEX. Para una visión más amplia de las estrategias entre exchanges, consulta nuestra visión general del arbitraje de cripto; para alternativas delta neutrales que no dependen de ganar una carrera por el bloque, las guías de arbitraje de tasa de financiación y de trading de base spot-futuros repasan los números.
Mira primero las diferencias de precio reales entre exchanges
Antes de montar infraestructura para cualquier arbitraje, observa con qué frecuencia aparecen las diferencias, qué tamaño tienen después de comisiones y cuánto duran. El escáner gratuito lo muestra en directo para exchanges centralizados.
Consigue el Crypto Arbitrage Scanner gratuitoSoftware VIP Crypto Arbitrage
Escáner de arbitraje gratis + curso breve por email
Recibe el enlace al escáner gratuito y algunos emails breves y prácticos de Boris: qué significa realmente una diferencia de precio después de costos, cómo probar una estrategia antes de arriesgar dinero real y qué herramientas se adaptan a tu mercado. Sin exageraciones. Los emails se envían en inglés.
Preguntas frecuentes
¿Qué es el arbitraje CEX-DEX?
Consiste en comprar un token en un pool de un exchange descentralizado y venderlo en un exchange centralizado, o al revés, cuando los precios difieren en más que el coste total. Los pools solo ajustan su precio cuando alguien hace un swap, por lo que van por detrás del mercado centralizado, y los arbitrajistas los vuelven a alinear.
¿Sigue siendo rentable el arbitraje CEX-DEX?
Para un pequeño número de searchers especializados, sí, pero en los pares principales la mayor parte del valor bruto se va en comisiones del pool, impacto de precio, gas y pagos a block builders. Los traders independientes encuentran las ventajas que quedan sobre todo en pools y redes menos vigilados, donde los riesgos de token y de contrato son mayores.
¿Qué tamaño debe tener una diferencia de precio para arbitrar un pool de DEX?
Como mínimo, la comisión del pool más la comisión del exchange centralizado, y algo más para cubrir el gas, el slippage de la cobertura y los costes de posición en el bloque. En un pool del 0.3% con una comisión de exchange del 0.05%, las diferencias por debajo de aproximadamente el 0.4% normalmente no son operables.
¿Por qué una diferencia del 1% no es un 1% de beneficio?
Porque tu propio swap mueve el precio del pool a lo largo de su curva, y la comisión del pool se cobra sobre la entrada. En nuestro pool de ejemplo, una diferencia del 1% en la operación óptima de unos 24,400 USDC da unos 85 USDC brutos, alrededor del 0.35%, antes de cualquier coste externo.
¿Se puede usar un flash loan en el arbitraje CEX-DEX?
No para la operación completa. Un flash loan debe devolverse en la misma transacción, y la pata en el exchange centralizado ocurre fuera de la blockchain. Los flash loans sirven para el arbitraje puramente on-chain entre pools; el arbitraje CEX-DEX necesita inventario propio en ambos lados.
En el arbitraje CEX-DEX, ¿qué pata va primero?
Cualquiera puede funcionar. Hacer primero el swap significa que solo cubres lo que se ejecutó, pero asumes riesgo de mercado hasta que se confirma el bloque; cubrir primero fija el precio, pero te deja una posición si el swap falla. La mayoría de los sistemas automatizados envían ambas rápidamente y cierran por regla cualquier pata huérfana.
¿El software de BJF opera en exchanges descentralizados?
No. Las herramientas de arbitraje de cripto de BJF trabajan con exchanges centralizados a través de sus APIs. El escáner gratuito y VIP Crypto Arbitrage cubren las diferencias de precio entre exchanges centralizados.
Este artículo es educativo y no constituye asesoramiento financiero. Los ejemplos numéricos usan un pool modelo y supuestos indicados; los gráficos y cifras marcados como ilustrativos no son mediciones de ningún exchange, pool o trader concreto. Las comisiones, los tiempos de bloque y las reglas de ordenación cambian con el tiempo.
