Entendendo a arbitragem estatística: um caminho para o trading lucrativo Quarta-feira, 21 de Junho de 2023 – Posted in: Arbitrage Software, cryptoarbitrage software – Tags: arbitrage software, forex arbitrage, statistical arbitrage, statistical arbitrage bot, statistical arbitrage software
A arbitragem estatística, frequentemente chamada de “stat arb”, é uma estratégia de trading quantitativo popular, amplamente utilizada por hedge funds e empresas de prop trading. O conceito fundamental consiste em explorar ineficiências de preço entre instrumentos financeiros relacionados. Os traders que utilizam stat arb dependem de modelos matemáticos complexos para identificar oportunidades de negociação, o que torna essa estratégia uma vertente do trading algorítmico.
Origens da arbitragem estatística
A arbitragem estatística tem suas raízes na década de 1980, quando foi desenvolvida pelos analistas quantitativos de Wall Street, conhecidos informalmente como “quants”. A estratégia foi aplicada inicialmente no mercado de ações, onde pares de ações eram selecionados com base em sua cointegração — uma propriedade estatística que indica que a diferença de preço entre as duas ações tende a reverter à média ao longo do tempo. Desde então, a stat arb evoluiu e foi adaptada a vários outros mercados, incluindo forex e criptomoedas.
O princípio central
A arbitragem estatística se baseia nos princípios da reversão à média e na lei dos grandes números. A premissa subjacente é que os preços relativos de instrumentos financeiros historicamente correlacionados retornarão à sua média ao longo do tempo. É aí que ocorre a arbitragem estatística — ela aproveita as discrepâncias de preço entre esses instrumentos correlacionados quando eles se desviam de seu padrão histórico.
Por exemplo, considere duas ações que historicamente se movimentaram juntas. Se seus preços divergirem — uma sobe e a outra cai —, um arbitrador estatístico venderia a descoberto a ação com melhor desempenho e compraria a de pior desempenho, apostando que o “spread” entre as duas acabaria convergindo.
Spread — a diferença ou discrepância de preço entre dois instrumentos financeiros relacionados.
Na arbitragem estatística, o termo “spread” normalmente se refere à diferença ou discrepância de preço entre dois instrumentos financeiros relacionados. Podem ser duas ações diferentes, contratos futuros, pares de forex ou até tokens de criptomoedas.
Por exemplo, pode-se acompanhar o spread entre duas ações historicamente cointegradas em um software de estratégia de pair trading (uma forma comum de arbitragem estatística). Quando o spread, ou seja, a diferença entre seus preços, se desvia significativamente de sua média histórica, isso sinaliza uma oportunidade de negociação.
Suponha que o spread se amplie demais, indicando que uma ação está sobrevalorizada e a outra subvalorizada em relação à sua relação histórica. Nesse caso, o trader pode vender a descoberto a ação sobrevalorizada e comprar a subvalorizada. Por outro lado, se o spread se estreitar excessivamente, ele faria o oposto.
Na arbitragem estatística, espera-se que o spread reverta à média, ou seja, que oscile em torno de um valor médio de longo prazo. Os traders esperam que, quando o spread se desvia significativamente dessa média, ele acabe retornando a ela, permitindo lucrar com essa reversão.
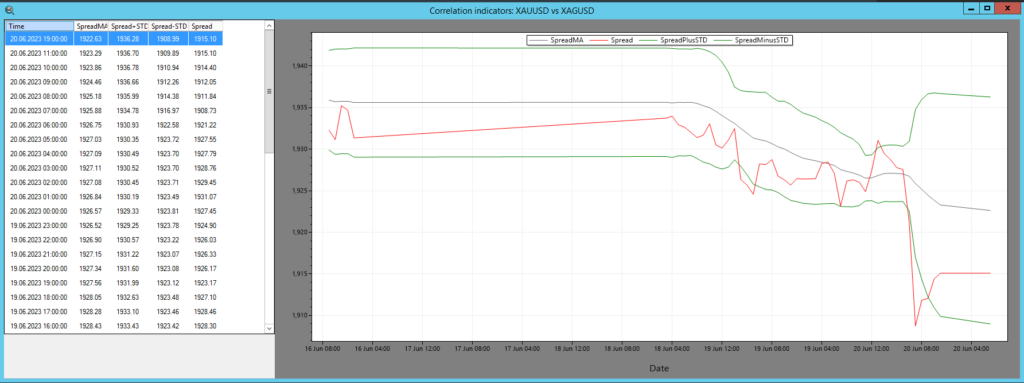
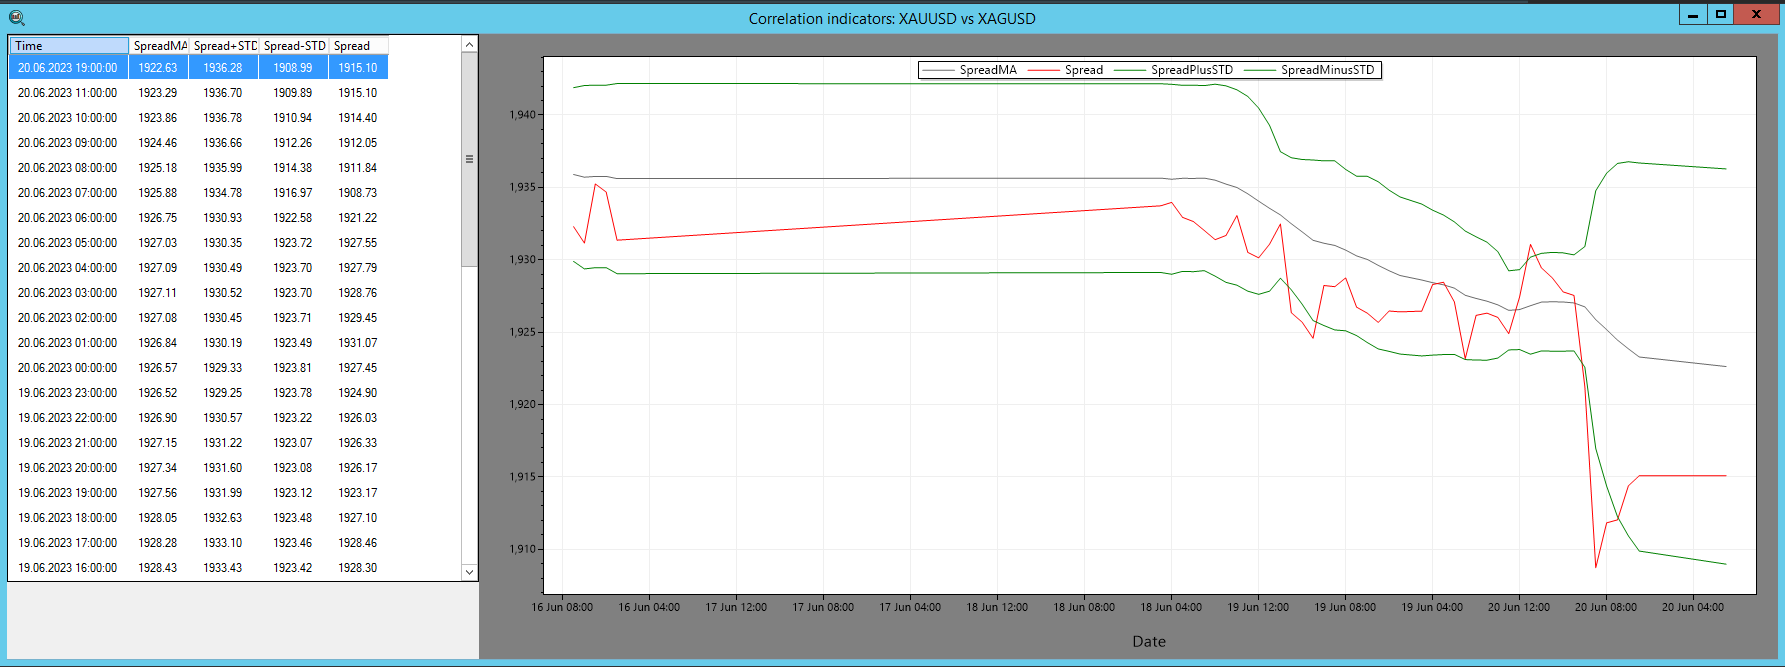
Fig. 1 – Indicador de spread do SharpTrader™
No software de arbitragem SharpTrader™, o indicador de spread é utilizado para visualizar a correlação entre dois ativos. O cálculo da correlação envolve os seguintes componentes:
- Spread: refere-se à diferença numérica, ou distância, entre os valores de dois ativos.
- SpreadMA: representa a média móvel do spread ao longo de um período específico, determinado por pi_SpreadMA_Period.
- STD (desvio padrão): calcula o desvio padrão clássico do spread em relação à SpreadMA. O número de observações utilizadas é igual a pi_SpreadMA_Period.
Para acionar a abertura de operações, o software segue os princípios da teoria da arbitragem estatística.
Um pouco de teoria sobre o cálculo da correlação
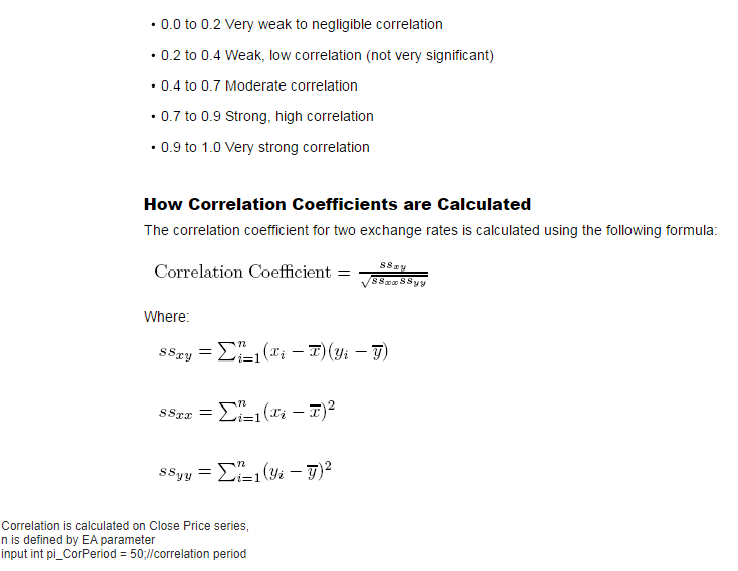
Arbitragem estatística — matriz de correlação
Uma tabela de correlação, também conhecida como matriz de correlação, é uma tabela que mostra os coeficientes de correlação entre muitas variáveis. Cada célula da tabela mostra a correlação entre duas variáveis. O valor fica no intervalo de -1 a 1.
Se duas variáveis têm correlação de 1, elas se movem na mesma direção, ou seja, quando uma aumenta, a outra também aumenta, e vice-versa. Isso é conhecido como correlação positiva perfeita.
Se duas variáveis têm correlação de -1, elas se movem em direções opostas, ou seja, quando uma variável aumenta, a outra diminui, e vice-versa. Isso é conhecido como correlação negativa perfeita. Uma correlação de 0 significa que não existe relação entre as variáveis.
Veja um exemplo simples de tabela de correlação para três variáveis: A, B e C:
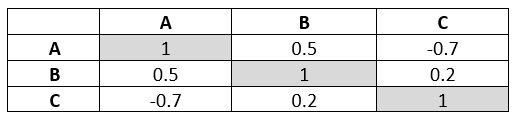
Fig. 2 – Exemplo de tabela de correlação
Nesta tabela, a correlação entre as variáveis A e B é 0.5 (correlação positiva moderada), enquanto a correlação entre A e C é -0.7 (correlação negativa forte). A diagonal da matriz, do canto superior esquerdo ao canto inferior direito, é sempre 1, porque uma variável é perfeitamente correlacionada consigo mesma.
Essas tabelas são amplamente utilizadas em diversas áreas, incluindo finanças, onde ajudam a determinar a relação entre diferentes variáveis financeiras ou os retornos de diferentes ativos, sendo úteis para a diversificação de portfólio e a gestão de risco.
Em geral, é possível criar essa matriz de correlação usando softwares estatísticos ou linguagens de programação como Python ou R. Veja uma forma simples de fazer isso com Python, usando as bibliotecas pandas e numpy:
import pandas as pd
import numpy as np
# Supondo que você tenha dados históricos em duas listas
crude_oil_prices = […]
texas_oil_prices = […]
# Criar um DataFrame
df = pd.DataFrame({‘Crude Oil’: crude_oil_prices, ‘Texas Oil’: texas_oil_prices})
# Calcular a matriz de correlação
correlation_matrix = df.corr()
print(correlation_matrix)
Este script exibirá uma matriz de correlação 2×2 com os coeficientes de correlação entre os preços do petróleo bruto e do petróleo do Texas.
Implementando a estratégia de arbitragem estatística
A implementação da arbitragem estatística é uma tarefa complexa. Ela exige ferramentas e modelos estatísticos sofisticados, sistemas computacionais de alta velocidade e algoritmos avançados. A abordagem envolve:
- Seleção de pares: o primeiro passo é identificar pares de ativos historicamente correlacionados. Isso normalmente é feito com métodos estatísticos, como testes de cointegração.
- Definição de limites: em seguida, os traders estabelecem limites superior e inferior para a divergência. Quando os preços dos ativos ultrapassam esses limites, é gerado um sinal de negociação.
- Execução das operações: quando um sinal de negociação é acionado, o trader executa as operações, comprando o ativo de pior desempenho e vendendo a descoberto o de melhor desempenho.
- Saída das operações: quando os preços dos dois ativos convergem (ou seja, o spread retorna à média), as posições são fechadas.
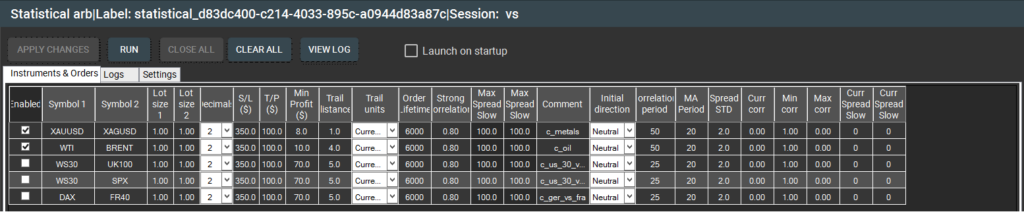
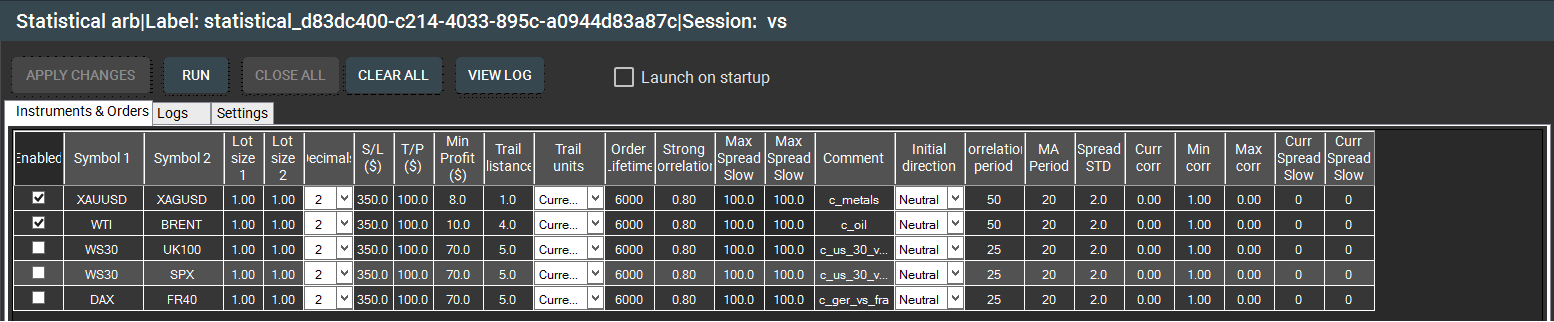
Fig. 3 – Janela “Instruments & Orders” da estratégia integrada de arbitragem estatística do SharpTrader™.
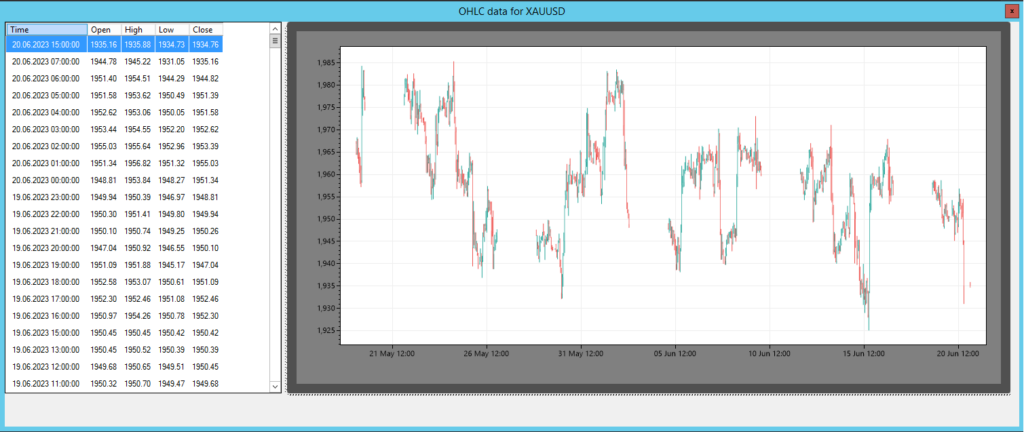
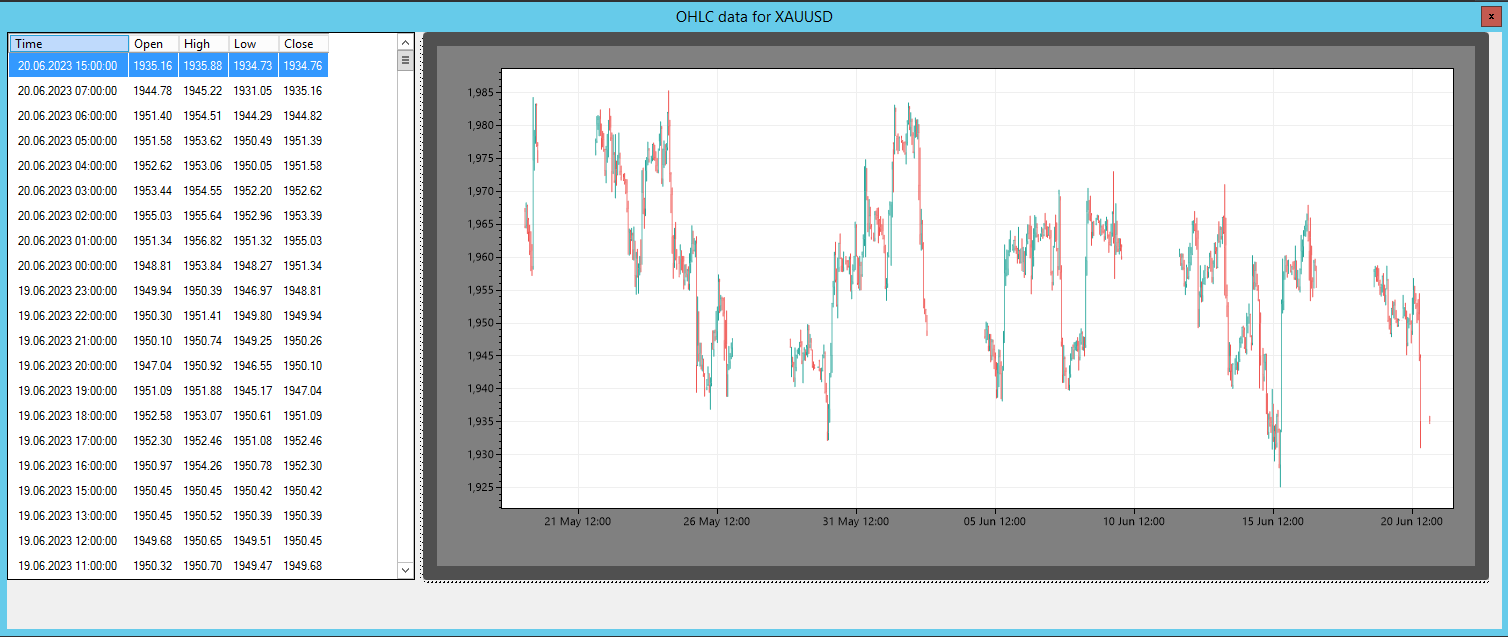
Fig. 4 – Cotações e gráficos da arbitragem estatística do SharpTrader™
Riscos e limitações
Como qualquer estratégia de trading, a arbitragem estatística não está isenta de riscos. Um dos riscos mais significativos é o “risco de modelo” — a possibilidade de os modelos matemáticos se basearem em premissas inválidas.
Além disso, o sucesso da estratégia também depende fortemente da velocidade de execução, pois as ineficiências de preço podem desaparecer em milissegundos. Essa dependência da velocidade torna a abordagem mais adequada a sistemas de trading algorítmico do que a traders individuais.
O futuro da arbitragem estatística
Com os mercados financeiros se tornando mais eficientes e automatizados, o futuro da arbitragem estatística está no desenvolvimento de algoritmos e modelos mais sofisticados, aprendizado de máquina e inteligência artificial. À medida que a inovação tecnológica avança, a arbitragem estatística também continuará evoluindo.
Em conclusão, a arbitragem estatística, com seus modelos matemáticos complexos e sua dependência de execução em alta velocidade, oferece uma abordagem tecnologicamente avançada ao trading. Apesar dos desafios e riscos, ela continua sendo uma estratégia atraente pelo seu potencial de retornos consistentes quando o risco é gerenciado com cuidado.
A aplicação da Inteligência Artificial (IA) na arbitragem estatística abriu novos caminhos para aprimorar as estratégias de trading e melhorar sua precisão preditiva. O aprendizado de máquina, um subconjunto da IA, é especialmente útil para identificar padrões complexos e fazer previsões com base em grandes conjuntos de dados. Veja como você pode usar a IA na arbitragem estatística:
Coleta de dados: reúna dados históricos de preços dos instrumentos financeiros de seu interesse. Esses dados podem incluir preços de abertura, máxima, mínima e fechamento, além dos volumes negociados. Também podem incorporar dados macroeconômicos relevantes, como taxas de juros ou números do PIB, caso sejam considerados significativos para os ativos negociados.
Engenharia de atributos
Use esses dados para criar um conjunto de atributos (variáveis de entrada) para o seu modelo de IA. Isso pode envolver o cálculo de indicadores técnicos, como médias móveis ou RSI, ou a criação de variáveis que representem a diferença de preço ou a razão entre pares de ativos.
Treinamento do modelo
Alimente um modelo de aprendizado de máquina, como uma rede neural ou uma máquina de vetores de suporte, com esses atributos para prever futuros movimentos de preço ou o spread entre seus ativos. O modelo aprenderá com os padrões presentes nos seus dados históricos.
Validação do modelo
Valide o desempenho do seu modelo usando dados fora da amostra. Esses dados, não utilizados durante o treinamento, darão uma ideia melhor de como o modelo se comportará no trading real.
Sinais de negociação: use o modelo para gerar sinais de negociação. Por exemplo, se o modelo prever o estreitamento do spread entre dois ativos, você pode comprar o ativo de pior desempenho e vender a descoberto o de melhor desempenho.
Gestão de risco
Mantenha sempre uma estratégia de gestão de risco. Os modelos de IA, como todas as estratégias de trading, não são perfeitos e podem fazer previsões incorretas. Limitar o risco em cada operação e definir stop losses é fundamental.
Atualização do modelo
Monitore continuamente o desempenho do seu modelo e atualize-o com dados novos. Os mercados financeiros são dinâmicos, e um modelo que teve bom desempenho no passado nem sempre terá bom desempenho no futuro. Atualizações e ajustes regulares são essenciais para manter o desempenho do modelo. Lembre-se: embora a IA possa aprimorar sua estratégia de trading, ela não é uma solução mágica e não garante sucesso.
Saiba mais sobre o software de arbitragem SharpTrader™
Perguntas frequentes sobre arbitragem estatística
P. Como equilibrar os tamanhos de lote na arbitragem estatística?
R. Equilíbrio de tamanho de lote: índices vs spot
Na arbitragem estatística, assim como no pair trading, é essencial alinhar corretamente os tamanhos de lote dos instrumentos envolvidos, principalmente ao negociar índices e metais. O motivo é que as especificações dos contratos — como tamanho do contrato, moeda do contrato e lote mínimo — muitas vezes diferem de um instrumento para outro.
Considere, por exemplo, negociar o US30 spot contra o US30 futuro. De acordo com as especificações, o tamanho do contrato do instrumento spot é 1, enquanto o do contrato futuro é 10. O lote mínimo é 1 para o spot e 0.1 para o futuro. Consequentemente, se abrirmos uma posição de 1 lote no spot, a posição correspondente no futuro deve ser 10 vezes menor, ou seja, 0.1 lote.
No entanto, o caso inverso revela uma limitação: se tentarmos negociar 0.1 lote no spot, a posição equivalente calculada no futuro seria de 0.01 lote. Como esse valor fica abaixo do lote mínimo de 0.1 especificado para o contrato futuro, essa configuração de operação não seria viável.
Este exemplo destaca a necessidade de revisar cuidadosamente as especificações dos contratos e garantir o alinhamento correto dos tamanhos de lote para manter o equilíbrio e a validade das estratégias de arbitragem estatística.
Equilibrando tamanhos de lote entre instrumentos com preços diferentes
Ao operar arbitragem estatística entre instrumentos com preços diferentes, por exemplo, ouro (XAUUSD) e prata (XAGUSD), o processo de alinhamento dos tamanhos de lote torna-se ainda mais crítico, pois não apenas os tamanhos dos contratos, mas também os níveis absolutos de preço dos instrumentos diferem significativamente.
Passo 1: revise as especificações dos contratos.
Vamos supor que a corretora defina:
- XAUUSD (ouro): tamanho do contrato = 100 onças troy, lote mínimo = 0.01.
- XAGUSD (prata): tamanho do contrato = 5,000 onças troy, lote mínimo = 0.1.
Passo 2: compare os níveis de preço.
Suponha que os preços atuais sejam:
- Ouro = 2,500 USD/oz
- Prata = 30 USD/oz
Passo 3: calcule o valor nocional por lote.
- 1 lote de ouro = 100 × 2,500 = 250,000 USD
- 1 lote de prata = 5,000 × 30 = 150,000 USD
Passo 4: encontre a proporção.
Para equilibrar as exposições, precisamos igualar os valores nocionais.
Proporção de lotes=250,000/150,000=1.67
Isso significa que 1 lote de ouro corresponde a aproximadamente 1.67 lote de prata em termos de valor nocional.
Passo 5: aplique a posições menores.
- Se abrirmos 0.1 lote de ouro (25,000 USD), a posição equivalente em prata seria de 0.167 lote.
- Como o lote mínimo de prata é 0.1, isso é viável.
Conclusão:
Ao montar um par de arbitragem entre XAUUSD e XAGUSD, é necessário levar em conta tanto as especificações dos contratos quanto as diferenças de preço. A abordagem correta é calcular o valor nocional por lote e, em seguida, dimensionar as posições proporcionalmente.

