Navegando pelo mundo da arbitragem: latência, lock, hedge, triangular e estatística — um guia completo para decidir o que é melhor para você Quinta-feira, 15 de Junho de 2023 – Posted in: Arbitrage Software, cryptoarbitrage software, Forex trading
Arbitragem, termo derivado da palavra francesa “arbitrer”, que significa “julgar”, refere-se à compra e venda simultâneas de um ativo para lucrar com desequilíbrios de preço entre diferentes mercados. Esses desequilíbrios surgem de descompassos entre oferta e demanda, variações geoeconômicas e discrepâncias de informação. Embora todas as estratégias de arbitragem busquem aproveitar essas discrepâncias de preço, os métodos variam substancialmente.
Vamos percorrer o mundo da arbitragem explorando cinco tipos diferentes — latência, lock, hedge, triangular e estatística. Cada tipo traz seus próprios desafios e recompensas, e entender essas diferenças é fundamental para escolher aquele que melhor se alinha à sua tolerância ao risco, às suas habilidades e aos seus objetivos de investimento.
Arbitragem de latência
1.1 Estratégia de arbitragem de uma perna (One-Leg)
A estratégia de arbitragem de uma perna explora discrepâncias causadas por atrasos de tempo, principalmente no trading de alta frequência (HFT). Nela, os traders usam tecnologias avançadas para antecipar e aproveitar discrepâncias de preço em diferentes mercados causadas pela latência na transmissão de informações. Embora ofereça lucros rápidos e substanciais, esse método exige um capital inicial significativo para investimento em tecnologia, e há um alto grau de concorrência entre as empresas de HFT.
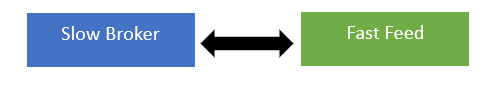
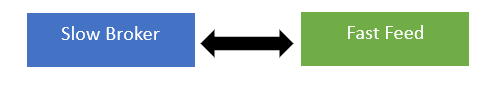
Na arbitragem de uma perna, o software de arbitragem compara as cotações de uma conta, geralmente chamada de “conta lenta”, com uma fonte de cotações rápidas, conhecida como “feed rápido”. Se o preço do feed rápido se antecipar ao preço da conta, o programa deve abrir uma ordem de compra na conta lenta, e vice-versa.
Se você tem um fundo de investimento significativo, a proficiência tecnológica necessária e alta tolerância ao risco, a arbitragem de latência pode ser uma escolha adequada.
1.2 Arbitragem Lock
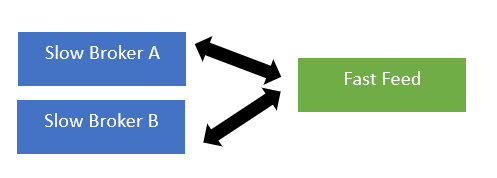
O algoritmo de arbitragem Lock também é um tipo de arbitragem de latência, mas as cotações do feed rápido são comparadas com duas contas lentas. Graças à possibilidade de fazer hedge ou travar (lock) lucros, atinge-se o objetivo de manter uma ordem aberta pelo maior tempo possível.
A arbitragem Lock envolve comprar e vender um instrumento idêntico simultaneamente em mercados diferentes para travar um lucro a partir das diferenças de preço. Essa estratégia tem risco relativamente baixo, pois as duas transações se compensam. No entanto, exige monitoramento constante e está sujeita ao risco de execução caso um dos lados da transação não seja concluído. [arbitragem de latência]
1.2.1 Estratégia de arbitragem Lock
Estratégia de arbitragem Lock — Esta técnica permite que o software trave lucros no menor tempo ou pela menor diferença em pips. A estratégia Lock Latency Arbitrage consiste em abrir duas ordens opostas (compra e venda) em duas contas diferentes para cada símbolo negociado. Essas contas podem estar em duas corretoras distintas ou ser duas contas separadas na mesma corretora. Quando surge uma oportunidade de arbitragem, o software fecha a ordem aberta, atribui um trailing stop à ordem virtual correspondente e abre uma nova ordem de trava do outro lado quando o Stop Loss ou o Take Profit é acionado.
1.2.2 Estratégia de arbitragem LockCL
Estratégia de arbitragem LockCL — Esta estratégia, semelhante à estratégia “Lock”, permite que o software garanta lucros na mesma conta sem encerrar a operação. Os passos seguintes diferem do método Lock; o software não fechará a trava com base no menor tempo ou no menor número de pips, mas aguardará a próxima oportunidade de arbitragem. Ao receber um sinal de arbitragem de compra, o software fechará a ordem de venda e abrirá uma ordem de compra “virtual” com parâmetros de Stop Loss, Trailing Stop e lucro. A ordem de compra real será fechada quando as condições forem atendidas.
1.2.3 Estratégia de arbitragem LockCL2
Estratégia de arbitragem LockCL2 — Esta técnica, semelhante à estratégia “Lock”, permite que o software proteja lucros na mesma conta sem fechar a operação. O passo seguinte do método LockCL2 difere da estratégia Lock. Quando um sinal de arbitragem de compra é recebido, o software fechará a ordem de venda e abrirá uma ordem de venda “virtual” com parâmetros de Stop Loss, Trailing Stop e lucro. A ordem de venda real será reaberta quando as condições de fechamento forem atendidas.
1.2.4 Estratégia de arbitragem LockCL3
Estratégia de arbitragem LockCL3 — Esta técnica de arbitragem foi projetada para realizar arbitragem em uma conta enquanto usa outra para a trava. Ela utiliza o Lado 2 para a arbitragem e o Lado 1 para a trava, o que significa que não se busca uma situação de arbitragem no Lado 1.
1.2.5 Estratégia de arbitragem BrightTrio
Estratégia de arbitragem BrightTrio: trata-se de uma estratégia especializada, projetada para aprimorar a arbitragem em três contas (A, B e C), mascarando as operações de forma eficaz. Você pode acionar a estratégia antes ou durante as oportunidades de arbitragem, com duas opções disponíveis.
Opção 1: no início da estratégia, supondo que os preços sejam iguais no feed rápido e nas contas A, B e C, uma ordem de COMPRA é aberta na conta 1 e uma ordem de VENDA na conta 2.
Opção 2: no início da estratégia, nenhuma operação inicial é executada, pois os preços permanecem alinhados entre o feed rápido e as contas A, B e C.
Em uma situação de arbitragem de COMPRA, em que o preço do feed rápido é superior ao das contas mais lentas (A, B, C) pela diferença de abertura predefinida (ajustável nas configurações do software), o programa responde abrindo uma ordem de COMPRA na conta A com Stop Loss (SL), Take Profit (TP) e Trailing Stop aplicados. Se o trailing stop ou o TP for acionado, uma ordem de VENDA é aberta na conta B em vez de fechar a ordem de COMPRA, travando assim o lucro máximo possível e a ordem de COMPRA.
Independentemente de a opção 1 ou 2 ser selecionada, essas ações são executadas de forma consistente. Se surgir um cenário de arbitragem de COMPRA em que o preço do feed rápido supere o das contas mais lentas (A, B, C) pela diferença de abertura definida, o programa fecha a ordem de VENDA na conta B. Simultaneamente, uma ordem de COMPRA virtual é criada ao preço de fechamento da ordem de VENDA, com SL, TP e Trailing Stop aplicados. É fundamental observar que essa ordem virtual existe apenas na memória do software e não é transmitida ao servidor da corretora. Se o trailing stop ou o TP for acionado, o programa abre uma ordem de VENDA na conta C, garantindo efetivamente os lucros e travando a ordem de COMPRA.
Da mesma forma, em uma situação de arbitragem de VENDA, em que o preço do feed rápido fica abaixo do das contas mais lentas (A, B, C) pela diferença de abertura definida, o programa fecha a ordem de COMPRA na conta A. Simultaneamente, uma ordem de VENDA virtual é definida ao preço de fechamento da ordem de COMPRA, com SL, TP e Trailing Stop aplicados. Quando o trailing stop ou o TP é acionado, o programa abre uma ordem de COMPRA na conta B, travando assim os lucros e a ordem de VENDA.
Seguindo esse procedimento, a estratégia assegura o cumprimento de várias condições, ocultando de forma eficaz as operações de arbitragem:
- Cada conta mantém sempre uma operação aberta de COMPRA ou de VENDA no instrumento.
- O tempo de vida da ordem pode ser estendido indefinidamente e é configurável no software.
- A duração da pausa entre ordens de um mesmo instrumento é determinada pelas configurações do software.
- O valor mínimo de lucro (Min profit) é ajustável no software.
Essa abordagem completa impede a detecção de vários indicadores de arbitragem durante a análise da conta, como ordens de curta duração, ordens de vários pips, travamento de lucros de alguns pips contra a direção da ordem ou ordens frequentes em períodos de alta volatilidade do mercado. Aumente hoje mesmo a eficiência do seu trading com a robusta estratégia BrightTrio.
1.2.6 Estratégia de arbitragem BrightDuo
A estratégia de arbitragem BrightDuo tem um algoritmo altamente complexo e será descrita neste artigo.
Se você procura uma estratégia de investimento mais conservadora e tem tempo para monitorar os mercados constantemente, a arbitragem Lock pode ser uma opção adequada.
Estratégia de arbitragem com hedge
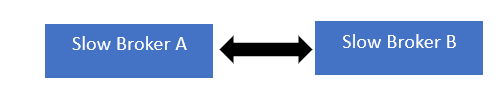
A arbitragem com hedge, também conhecida como pairs trading (negociação de pares), consiste em assumir uma posição comprada em um ativo e uma posição vendida em um ativo relacionado. Essa estratégia se baseia em medidas estatísticas de correlação e busca lucrar com qualquer desvio dessa correlação. Os riscos são relativamente menores, pois as perdas em uma operação podem ser compensadas pelos ganhos na outra. Suponha que estamos comparando o preço do euro-dólar entre a corretora A e a corretora B. Se o preço na corretora B for mais alto, vendemos euro-dólar na corretora B e compramos o mesmo volume de euro-dólar na corretora A, e vice-versa. A posição de hedge é fechada com um sinal inverso ou após um tempo determinado.
Se você tem um bom conhecimento de análise estatística e está disposto a assumir um nível moderado de risco, a arbitragem com hedge pode ser a sua opção.
Estratégia de arbitragem triangular
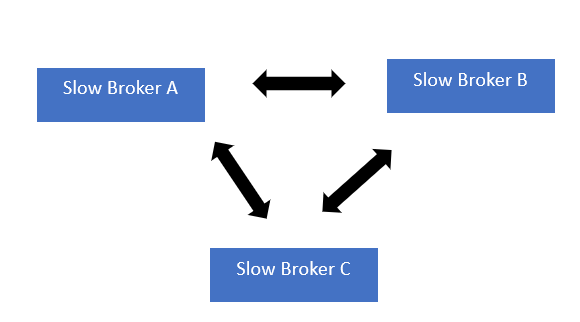
A arbitragem triangular envolve a negociação de três moedas diferentes em três mercados diferentes. Os lucros vêm da exploração de discrepâncias nas taxas de câmbio entre essas moedas. Esse método é complexo, exige monitoramento constante das taxas de câmbio e geralmente é executado por sistemas de negociação algorítmica. Por exemplo, temos três contas A, B e C. Comparamos o preço do EURGBP na conta A com o preço do EURGBP sintético obtido a partir dos preços do EURUSD na corretora B e do GBPUSD na corretora C. Quando aparece uma diferença, abrimos ordens nas três contas. Vale observar que essa estratégia também pode funcionar em duas contas, ou até mesmo em uma, caso a corretora não alinhe as cotações.
Se você domina os mercados de forex e tem recursos para trading algorítmico, a arbitragem triangular pode ser a escolha certa para você.
Estratégia de arbitragem estatística
A arbitragem estatística utiliza modelagem matemática para identificar oportunidades de negociação. Esses modelos preveem movimentos de preço com base em dados históricos de preços e outros fatores de mercado. Embora esse método possa ser bastante lucrativo, ele exige um profundo conhecimento de análise quantitativa e modelagem matemática. Por exemplo, podemos comparar os preços do petróleo Brent e do petróleo do Texas, ou os preços dos índices US30 e US100, entre os quais se observa uma correlação histórica. Leia também a visão geral das estratégias de arbitragem no forex.
Se você tem fortes habilidades quantitativas e talento para desenvolver modelos preditivos, a arbitragem estatística pode ser uma excelente escolha.
Conclusão
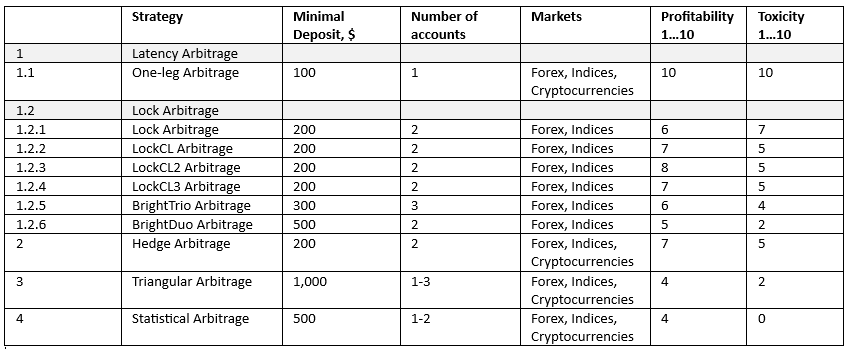
A escolha da estratégia de arbitragem certa depende dos seus objetivos financeiros, da sua tolerância ao risco e das suas habilidades. Considere fatores como o capital de investimento necessário, o conhecimento do mercado e os requisitos tecnológicos. Cada estratégia tem sua própria relação entre risco e retorno e exige habilidades diferentes.
Seja o mundo veloz da arbitragem de latência ou a abordagem calculada da arbitragem estatística, a escolha é, em última análise, sua. Qualquer que seja a estratégia escolhida, lembre-se de investir com sabedoria, manter-se sempre informado sobre as condições do mercado e adaptar-se.
Apresentamos o Sharp Trader™: o software de arbitragem definitivo para um trading de ponta
Pronto para aproveitar o poder de estratégias de trading avançadas? O Sharp Trader™ chegou para revolucionar a forma como você interage com diferentes mercados. Projetado com precisão e flexibilidade, este software robusto oferece oportunidades de negociação sem precedentes.

O Sharp Trader™ permite que você navegue por vários mercados sem complicações. Sua funcionalidade robusta suporta a negociação em um único mercado ou operações em múltiplos mercados. Essa versatilidade abre uma nova dimensão de lucros potenciais, independentemente do seu estilo de trading ou dos mercados de sua preferência.
Mas o verdadeiro diferencial? A variedade de estratégias de arbitragem à sua disposição. O Sharp Trader™ conta com um amplo conjunto de estratégias, desde a tradicional arbitragem de risco e a arbitragem estatística até as mais complexas arbitragens de latência e lock. Nunca foi tão fácil explorar diferenças de preço entre mercados ou aproveitar o poder do trading de alta velocidade.
Com o Sharp Trader™, você não está apenas negociando; está aproveitando estrategicamente as ineficiências do mercado. O software é programado para detectar e executar operações na velocidade da luz, capturando lucros que podem ser invisíveis ao olho humano.
Além disso, o Sharp Trader™ foi desenvolvido com recursos fáceis de usar, que atendem tanto traders iniciantes quanto experientes. Sua interface intuitiva e os abrangentes materiais tutoriais tornam a navegação pelo complexo mundo da arbitragem o mais simples possível.
Eleve sua experiência de trading com o Sharp Trader™ — o software definitivo para traders que buscam eficiência, diversidade e vantagem competitiva. Prepare-se para explorar um mundo em que cada mercado traz uma nova oportunidade e cada estratégia leva a lucros potenciais. Compre o Sharp Trader™ hoje e experimente o futuro do trading!

