FXのスリッページとは:測定・検出・削減の方法 2026年10月19日 – Posted in: Arbitrage Software, Forex trading
FXのスリッページとは:測定・検出・削減の方法
スリッページとは、注文時に想定した価格と実際に約定した価格との差です。1回の取引ではノイズのように見えますが、数百回の取引を重ねると、スキャルピングやアービトラージ戦略がそもそも利益を出せるかどうかを左右します。本ガイドでは、スリッページの発生源、自分の取引ログから正しく測定する方法、通常の市場スリッページとブローカーによる一方的な約定を見分ける方法、そして実際に効果のある削減策を解説します。
スリッページとは(数値例付き)
簡単に言うと:スリッページとは、注文の想定価格(注文を送信した時点で画面に表示されていた価格、またはストップ注文の価格)と、実際に約定した価格との差です。約定が自分にとって不利な場合はマイナス、有利な場合はプラスになります。pips、ポイント、またはベーシスポイントで測定し、pip値とポジションサイズを使って金額に換算します。
EURUSDでの簡単な例です。Askが1.08500と表示されているときに、1スタンダードロット(100,000 EUR)の成行買い注文を送信したとします。注文は1.08512で約定しました。差は0.00012、つまり1.2 pipsの不利です。1スタンダードロットあたりのpip値を約$10とすると、この1回の取引だけで、どのチャートにもバックテストにも表れなかった$12の追加コストが発生したことになります。
次は逆のケースです。Askは1.08500ですが、注文がリクイディティプロバイダーに届くまでに価格が1.08494まで下落しました。公正な約定であれば1.08494で約定し、0.6 pipsのプラスのスリッページ、つまり$6の利益になります。プラスのスリッページは誠実な市場執行における通常の現象であり、ボーナスでもミスでもありません。
ストップ注文もスリップし、しかもその幅はより大きくなりがちです。経済指標発表後の急変動中に1.08200に置いた売りストップは、1.08170で約定することがあります。これは3.0 pips、1ロットあたり$30の、想定損失を超える損失です。そのため、ストップロスまでの距離が取引の正確な最大損失になることはありません。
| ケース | 想定価格 | 約定価格 | スリッページ | 金額(EURUSD 1ロット) |
|---|---|---|---|---|
| 成行買い、価格が上昇 | 1.08500 | 1.08512 | -1.2 pips | -$12 |
| 成行買い、価格が下落 | 1.08500 | 1.08494 | +0.6 pips | +$6 |
| 指標発表時の売りストップ | 1.08200 | 1.08170 | -3.0 pips | -$30 |
| 買い指値 | 1.08400 | 1.08400またはそれより有利 | 0またはプラス | $0またはそれ以上、ただし約定しない可能性あり |
スリッページの発生源:注文がたどる経路
スリッページが生じるのは、取引を決めた瞬間に注文が執行されるわけではないからです。注文は移動します。判断時の価格から約定までの間にはいくつものステップがあり、その間も市場は動き続けています。
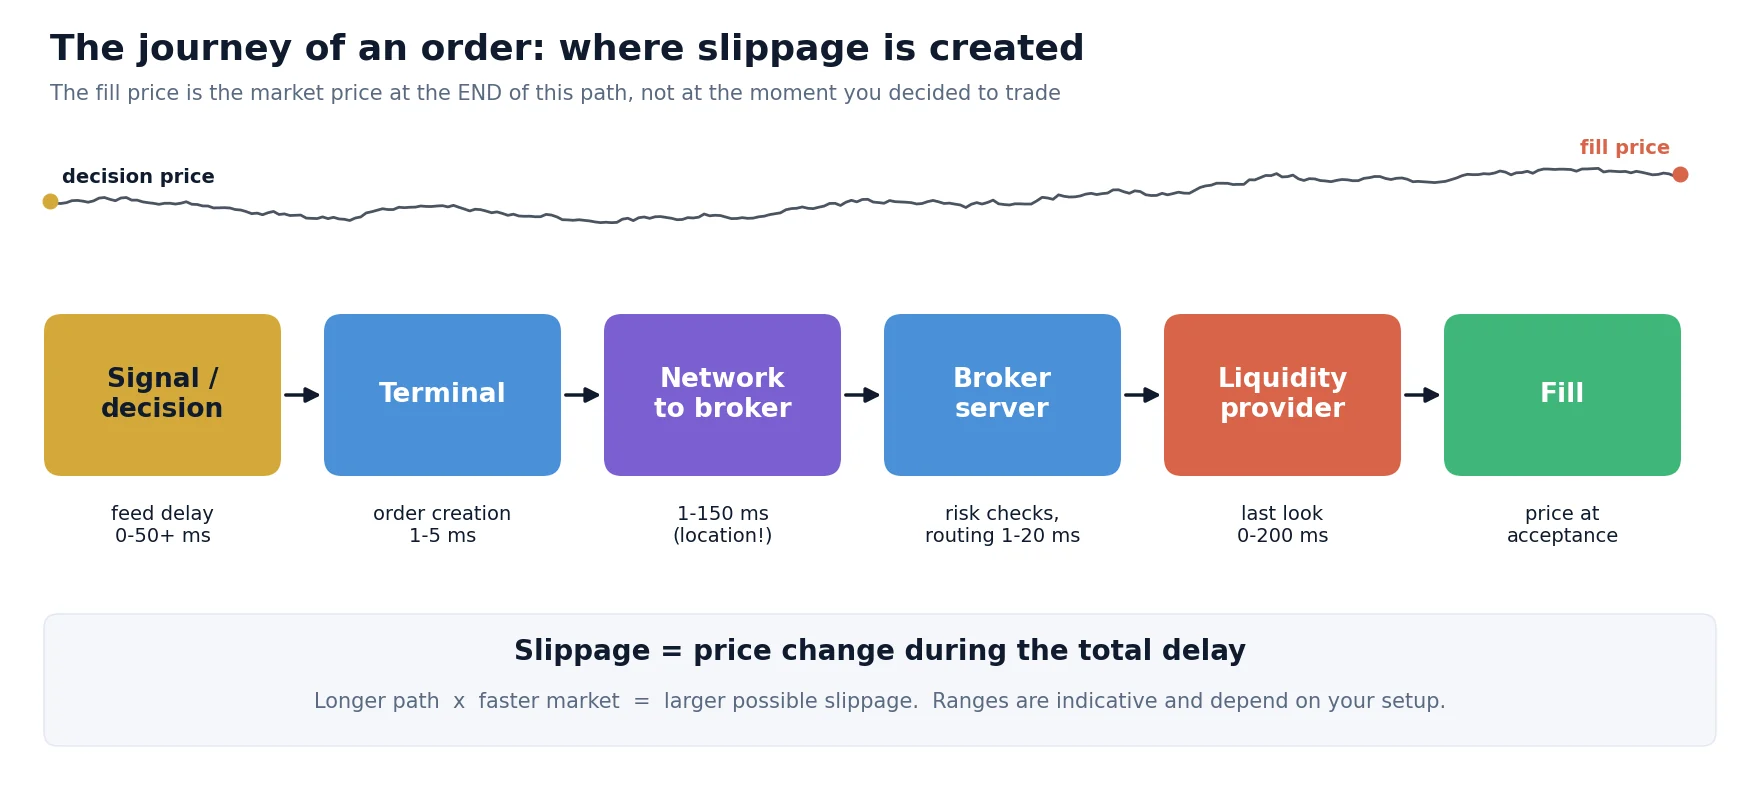
- シグナルと判断。戦略またはあなた自身が価格を確認します。その価格の到着が遅れていた場合(遅いフィード)、クリックする前から実質的にスリッページが始まっています。
- ターミナルと注文作成。通常は数ミリ秒ですが、コンピューターが過負荷の場合や重いインジケーターを使っている場合はさらにかかります。
- ブローカーまでのネットワーク。同じデータセンター内のサーバーからなら1 ms未満、別の大陸にある自宅回線からなら80〜150 msかかります。
- ブローカーサーバー。証拠金やリスクのチェック、ルーティングルール、場合によっては遅延を加える執行プラグインが介在します。
- リクイディティプロバイダー。多くのECN/STP環境では、プロバイダーが注文を受け入れるか拒否するかを決める前に、短い「ラストルック」の時間だけ注文を保留することがあります。
- 約定と確認。注文が受け入れられた価格があなたの約定価格になります。確認通知はネットワークを通って戻ってきます。
経路全体が長いほど、また市場の動きが速いほど、価格変動の可能性は大きくなります。これはレイテンシーアービトラージの機会を生み出すのと同じ仕組みを、反対側から見たものです。
6つの主な原因
1. レイテンシー
判断時の価格から約定までの時間です。フィードの遅延、ネットワーク経路、ブローカー側の処理が含まれます。レイテンシーは価格変動の方向を決めるものではありませんが、価格がどこまで動きうるかを決めます。
2. ボラティリティ
静かなアジア時間であれば、EURUSDは100 msで1 pipの数分の1しか動かないこともあります。重要指標の発表直後の数秒間には、同じ時間で数pips動くこともあります。同じ執行遅延でも、生じるスリッページは大きく異なります。
3. 流動性と注文サイズ
最良提示価格で取引できるのは限られた数量だけです。大口注文は「板を食う」ことになり、一部は最良価格で、残りはその次の価格水準で約定します。主要通貨ペアでは主に大口の場合や流動性の薄い時間帯に問題となりますが、エキゾチック通貨ペアや一部の貴金属・株価指数では、もっと小さなサイズから影響が出ます。
4. ギャップ
週末、日次ロールオーバー時、指標発表前後には、価格が間の水準で取引されることなくジャンプすることがあります。こうしたギャップの中にあるストップ注文は、最初に利用可能な価格で約定するため、ストップ水準から大きく離れることがあります。
5. 注文タイプと執行方式
成行注文とストップ注文は次に利用可能な価格を受け入れますが、指値注文は受け入れません。口座によって執行方式も異なります。マーケット執行では次の価格で約定し、インスタント執行では、ブローカーが別の価格で約定させる代わりにリクオートを返すことがあります。
6. ブローカーの執行慣行
スリッページの大半は市場によって生じます。一部はブローカーの注文処理の仕方によって生じます。人為的な遅延、価格があなたに有利に動いたときに注文を拒否するラストルック、マイナスのスリッページは顧客に転嫁するがプラスは転嫁しないルールなどです。その検出方法は以下で説明し、詳しくはブローカーの執行の透明性に関するガイドで解説しています。
注文タイプ別のスリッページ
注文タイプによって価格リスクがなくなるわけではありません。どちらのリスクを取るか、つまり不利な価格か、約定しないかが決まるだけです。
| 注文タイプ | スリップするか | 主なリスク | 典型的な用途 |
|---|---|---|---|
| 成行 | はい、両方向に | 急変動時の不利な約定 | 正確な価格よりもエントリー・エグジットそのものが重要な場合 |
| 最大許容偏差付き成行 | 設定範囲内のみ | 価格がそれ以上動いた場合は拒否 | コスト上限が厳しいスキャルピングやアルゴリズムによるエントリー |
| 指値 | マイナスのスリッページなし、改善の可能性あり | 約定しない、または一部のみ約定 | 計画的なエントリー、利益確定、パッシブな執行 |
| ストップ(ストップロス、ブレイクアウトエントリー) | はい、多くはマイナス | ギャップや指標発表時にストップを超えて約定 | ポジションの保護、モメンタムエントリー |
| ストップリミット | リミットまでのみ | 価格がリミットを飛び越えた場合、ポジションが残る | 不利な約定が約定しないことよりも悪いブレイクアウトエントリー |
| IOC / FOK(FIXおよびECN) | 指値価格の範囲内のみ | 一部約定(IOC)または約定なし(FOK) | アルゴリズム執行およびアービトラージ執行 |
IOC(immediate or cancel)は、指値価格またはそれより有利な価格で利用可能な数量を約定させ、残りをキャンセルします。FOK(fill or kill)は全数量を約定させるか、まったく約定させないかのどちらかです。どちらもFIX API接続では標準的で、許容できる最悪価格をアルゴリズムが正確にコントロールできます。
スリッページを測定する手順
多くのトレーダーは、数回の苦い取引の記憶でスリッページを判断しています。それは測定ではありません。必要なのはログと、一貫した符号のルールです。
成行注文の場合は送信時点のBid(売り)またはAsk(買い)、ストップ注文と指値注文の場合は注文価格です。タイムスタンプはミリ秒単位で保存します。
一部約定や拒否も含め、すべての注文について約定価格、約定時刻、約定数量を記録します。
スリッページ = (想定価格 – 約定価格) x 方向 / pipサイズ。方向は買いなら+1、売りなら-1です。プラスはあなたにとって有利であることを意味します。
pip値とロット数を掛けます。日ごと・月ごとに合計して、実際のコストを把握します。
銘柄、時間帯、指標発表時と通常時、注文タイプ、執行時間ごとに分けます。平均値は重要なパターンを覆い隠してしまいます。
ブローカーがリクイディティプロバイダーや設定を変更すると、執行も変わります。1回限りのチェックはすぐに古くなります。
最初の例で符号のルールを確認しましょう。買い、想定価格1.08500、約定価格1.08512。(1.08500 – 1.08512) x (+1) / 0.0001 = -1.2 pips。マイナスなので不利だったということです。想定Bid 1.08480、約定価格1.08486の売りの場合:(1.08480 – 1.08486) x (-1) / 0.0001 = +0.6 pipsで、有利です。
ログから、いくつかの数値を計算します。以下のカードは、主要通貨ペアにおける成行注文500件の説明用サンプルで、そのような集計がどのようになるかを示しています。
説明のためのサンプルであり、特定のブローカーや口座のデータではありません。
平均値はコストを示します。テール(5パーセンタイル)は、利益目標の小さい戦略にとってのリスクを示します。プラスとマイナスの比率と分布の形は、執行が対称的かどうかを示します。これが次のセクションのテーマです。既製の手法を使いたい場合は、当社のオープンなブローカー監査ツールキットが、同様のログから執行品質を評価します。
分布の読み方:正常か、一方的か
執行が公正であれば、執行遅延の間に価格が有利に動く確率と不利に動く確率は同じです。その場合、符号付きスリッページのヒストグラムはゼロを中心にほぼ対称となり、ゼロの位置に高い棒が立ちます。プラスのスリッページが差し止められ、マイナスのスリッページだけが転嫁されると、ヒストグラムの右側が消えてしまいます。
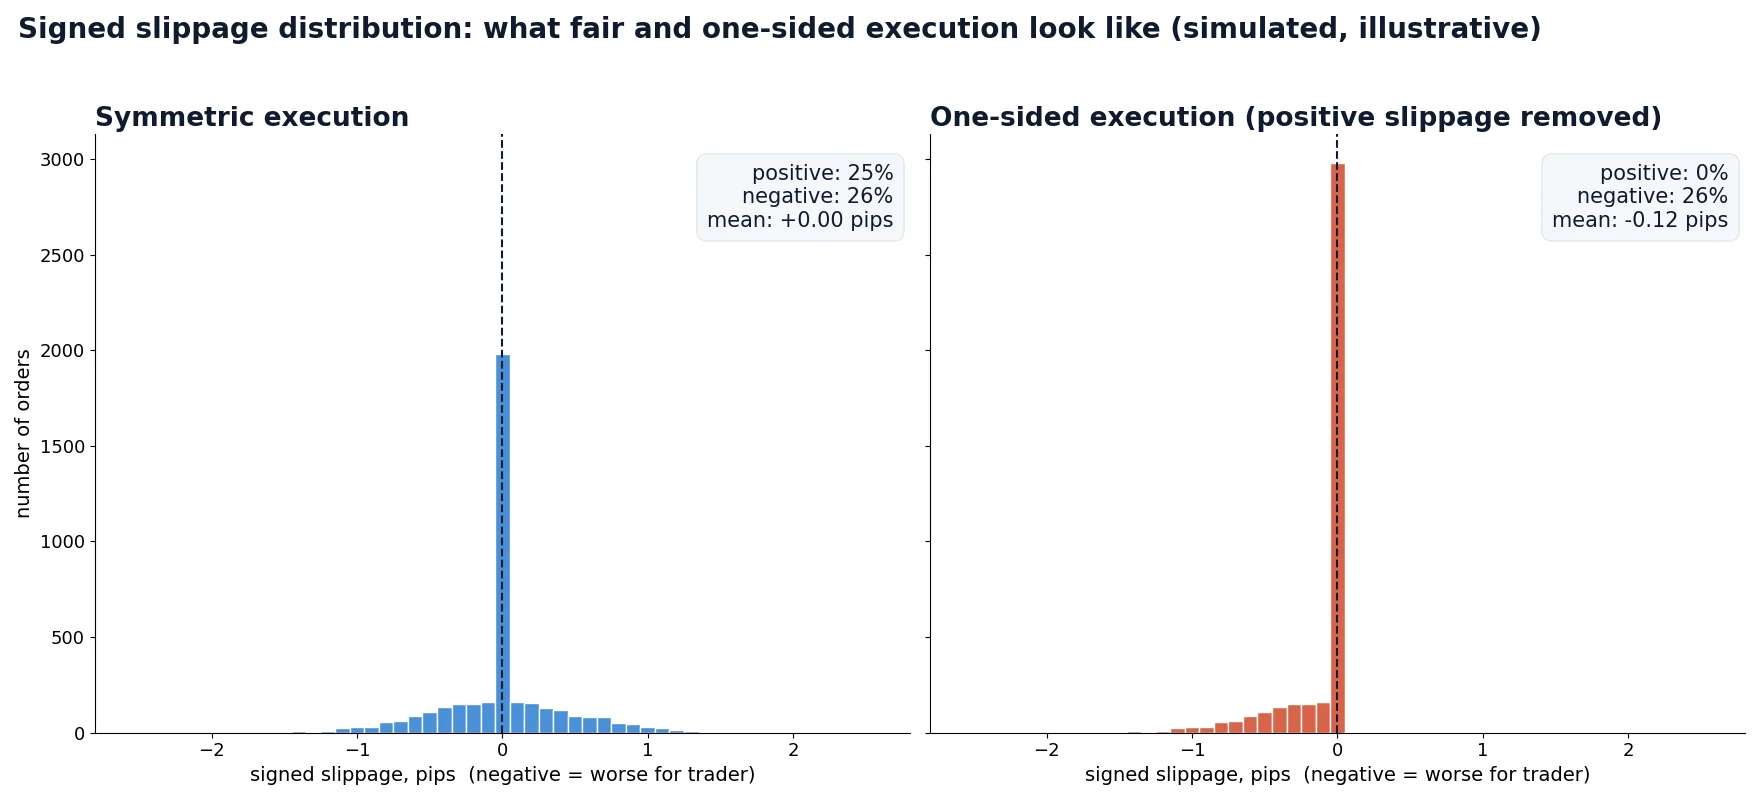
結論を出す前に確認すべき点:
- 少なくとも数百件の注文を使ってください。30件の取引では、偏った結果も偶然の可能性があります。
- 成行注文とストップ注文を分けてください。ストップ注文は価格が突き抜けたときに発動するため、もともとマイナス側に偏ります。
- 指標発表時やロールオーバーの時間帯を通常の時間帯と分けてください。
- 執行時間と結果を比較してください。有利に動いた注文の約定に時間がかかる、あるいは拒否される頻度が高い場合、ラストルックや意図的な遅延が疑われます。
- 可能であれば、比較のために同じ戦略を別の口座や別のブローカーで運用してください。
非対称なスリッページ、価格が有利に動いたときにだけ発生するリクオート、不審な執行遅延は、サーバー側の介入の典型的な兆候です。当社のアンチアービトラージプラグインの概要では、こうしたツールの仕組みを解説しています。また、Brokers Intervention Detectionユーティリティを使えば、口座を体系的にチェックできます。
戦略別に見たスリッページのコスト
同じスリッページでも、ある戦略には無関係で、別の戦略には致命的です。重要なのは、1取引あたりの平均総利益に対する大きさです。
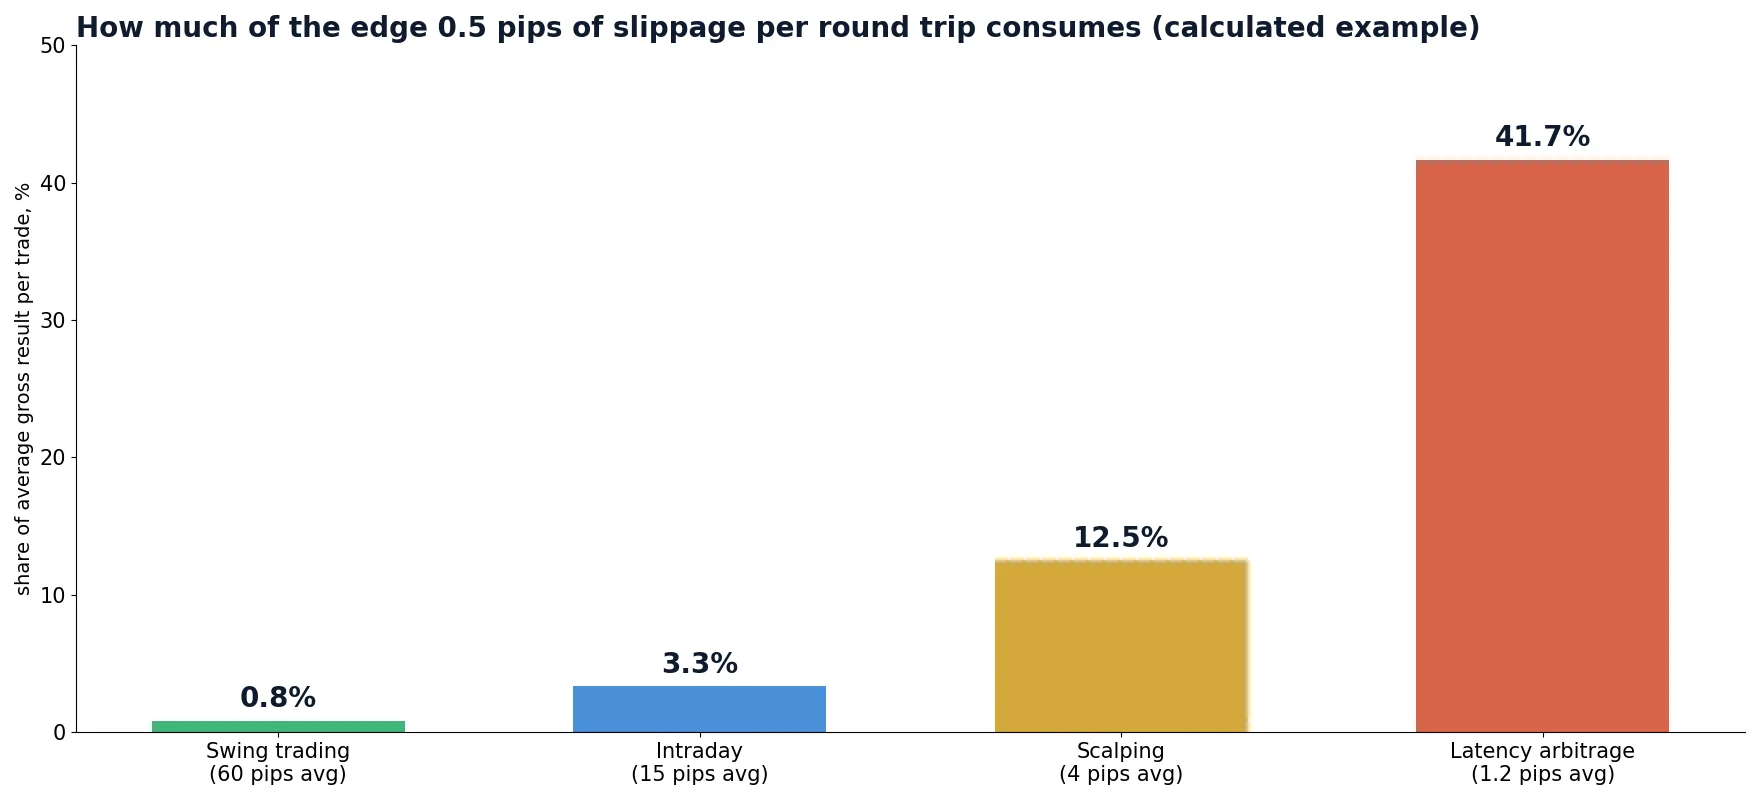
| 戦略プロファイル | 1取引あたりの平均総利益 | 往復あたりのスリッページ | 失われるエッジの割合 |
|---|---|---|---|
| スイングトレード | 60 pips | 0.5 pips | 0.8% |
| デイトレード | 15 pips | 0.5 pips | 3.3% |
| スキャルピング | 4 pips | 0.5 pips | 12.5% |
| レイテンシーアービトラージ | 1.2 pips | 0.5 pips | 41.7% |
金額にすると、1ロットで月300回の往復取引を行い、1取引あたり0.5 pipsをスリッページで失うスキャルパーは、300 x 0.5 x $10 = 月$1,500を支払っていることになります。これは多くの場合、手数料よりも大きな額です。スプレッドと手数料を含めて利益が出ているように見える戦略でも、現実的なスリッページを加えるとマイナスに転じることがあります。だからこそ、コストは推測ではなく測定しなければなりません。
スリッページを減らす方法
スリッページをなくすことはできませんが、約定までに価格が動きうる幅を小さくし、許容する幅を制限することはできます。
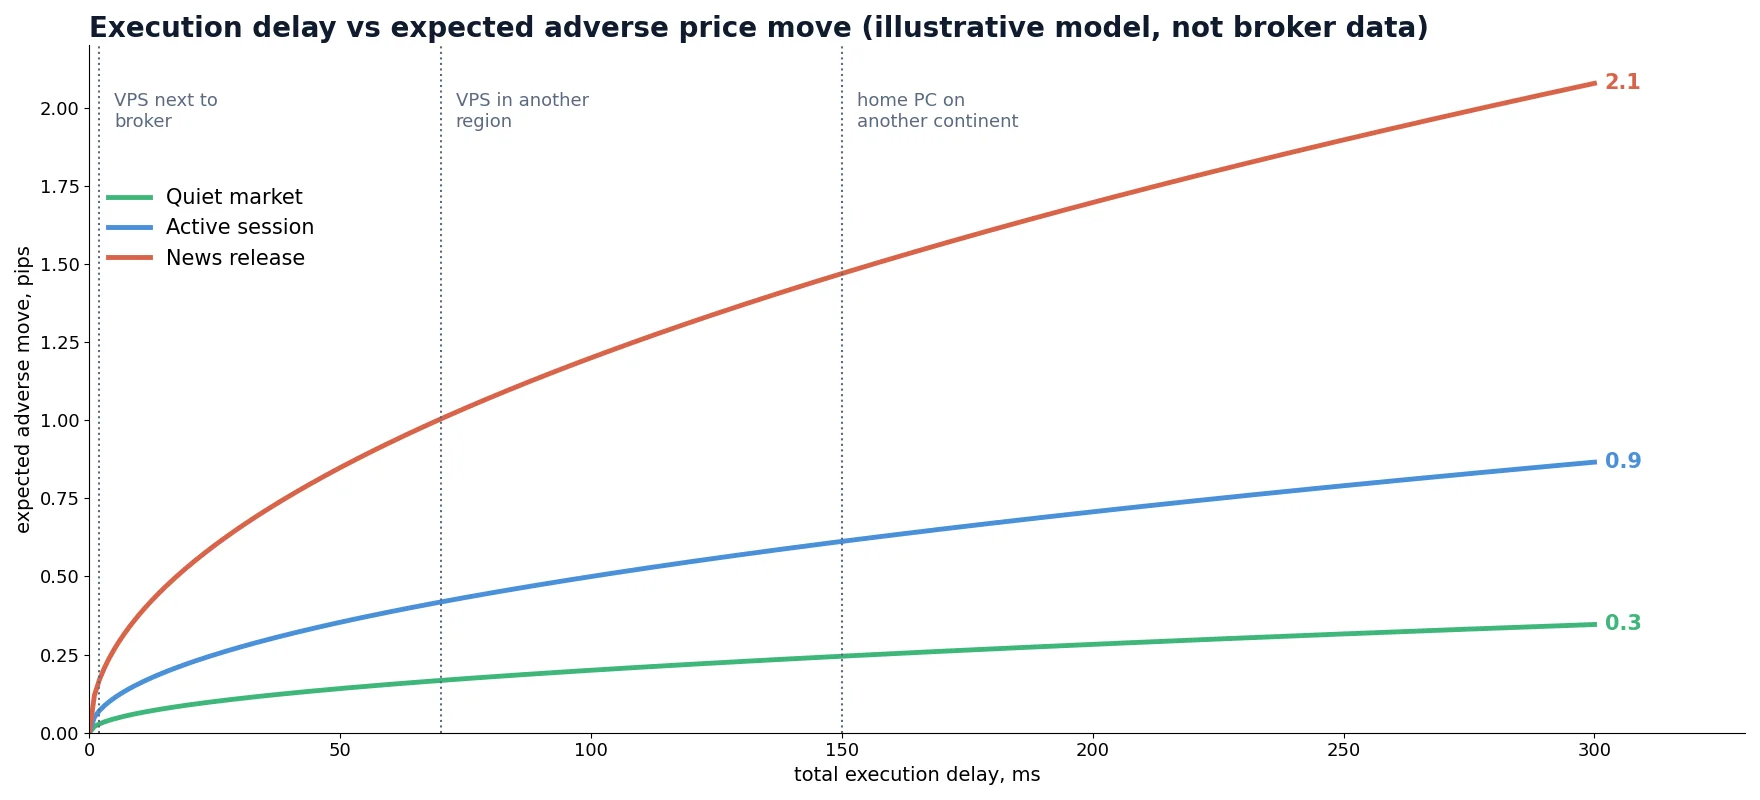
- 執行をブローカーの近くに移す。ブローカーの取引サーバーと同じデータセンターまたは同じ都市にあるVPSを使えば、ネットワーク区間を数十ミリ秒から1〜2ミリ秒に短縮できます。VPSに必要な速度をご覧ください。
- より高速な価格ソースを使う。フィードが遅れていれば、判断時の価格はすでに古くなっています。高速なリファレンスフィードを使えば、実際の市場をより早く確認できます。
- 不利な約定が約定しないことよりも悪いエントリーでは、最大許容偏差を設定するか、指値・IOC・FOK注文を使う。
- 戦略がそれに合わせて設計されていない限り、最も危険な時間帯を避ける:重要指標の発表、日次ロールオーバーの時間、週明けのオープン。
- 流動性の高い時間帯と通貨ペアで取引する。ロンドン時間とニューヨーク時間が重なる時間帯は、主要通貨ペアで最も厚い板が形成されます。
- 板が薄い場合は、大口注文を分割するか、サイズを小さくする。
- 口座タイプを慎重に選ぶ。マーケット執行と透明な手数料体系を持つECN/STP口座では、通常スリッページは対称的です。自分のログで確認してください。
- ターミナルを軽く保つ。使っていないインジケーターやスクリプトを削除し、取引用のマシンで重い処理を実行しないようにします。
- 継続的に監視し、数値が悪化したら取引先を変更する。
バックテストにおけるスリッページ
ほとんどのバックテストは、すべての注文がシグナルとなったティックの価格で約定すると仮定しています。スイング戦略であればそれでも許容範囲です。しかしスキャルピングやアービトラージでは、これこそがライブの成績がテスト結果と異なる主な理由です。
スリッページをモデル化する一般的な方法は3つあり、最も単純なものから最も現実的なものへと並べると次のとおりです:
- 固定スリッページ:片道0.3 pipsなど、一定の値を差し引きます。簡単ですが、戦略が最も多く取引する急変動の市場でこそスリッページが大きくなるという事実を無視しています。
- 可変スリッページ:自分の取引ログから得た分布を取引ごとに適用し、指標発表時や流動性の薄い時間帯には大きな値を使います。
- 執行時間のモデル化:指定したミリ秒単位の執行時間の後に到着した実際のティックで注文を約定させます。スリッページはティックデータそのものから生じ、ボラティリティに応じて自然に増加します。
3つ目の方法が、当社のSharpTrader Optimizerで採用しているものです。実際の過去ティックを再生し、注文ごとの執行時間を受け付け、ティックごとの可変スプレッドを用いてティックストリームから約定価格を決定します。バックテストにおける執行時間のギャップに関する記事では、0 msと現実的な遅延との間で結果がどれほど大きく変わるかを示しています。
レイテンシーアービトラージにおけるスリッページ
レイテンシーアービトラージは極端なケースです。この戦略は、より高速なリファレンス価格がブローカーのレートが動こうとしていることを示したときに、遅いブローカーで買いまたは売りを行います。1取引あたりの期待利益は1〜数pips程度にすぎないことが多く、遅いレートが追いつく前に注文を約定させなければなりません。
これには3つの影響があります:
- 執行遅延の1ミリ秒ごとに、エッジが直接削られます。狙っている価格は約定に向かって動いています。
- このようなフローを望まないブローカーは、公然と拒否するのではなく、非対称なスリッページや遅延の追加で対応することが多いため、スリッページの統計は検出ツールとしても役立ちます。
- 2レッグの戦略(たとえば2つの口座間のロックアービトラージやヘッジアービトラージ)では、レッグごとに1回ずつ、合計2回スリッページを支払い、遅い方のレッグが結果を決めます。
アービトラージでは、執行時間と、シグナル価格と約定価格との差が、取引結果そのものと同じくらい重要です。アービトラージを運用している、または計画している場合は、すべての取引についてこの2つの数値を記録し、他のことを変更する前にまず見直してください。SharpTraderアービトラージプラットフォームのページでは、利用可能な戦略と執行設定を紹介しています。
よくある誤解と間違い
| 誤解・間違い | 実際 |
|---|---|
| 「スリッページがあるのはブローカーが不正をしている証拠だ」 | 市場のスリッページは正常なものです。十分な取引数があり、ストップ注文と指標発表時を分けたうえで、なお体系的な一方性が見られる場合にのみ、警告サインとなります。 |
| 「スリッページゼロが最良の執行だ」 | すべての注文でスリッページがゼロということは、リクオートや拒否が実際のコストを隠している可能性もあります。拒否された注文も数えてください。 |
| 「指値注文でスリッページは解決する」 | マイナスのスリッページはなくなりますが、約定しないリスクが加わります。逃した良い取引もまたコストです。 |
| 「ストップロスで損失は正確に限定される」 | ストップは発動すると成行注文になります。ギャップや指標発表時には、水準を大きく超えて約定することがあります。 |
| 「平均スリッページさえわかれば十分だ」 | 利益目標が小さい場合は、テールの方が重要です。5パーセンタイルと、時間帯別の最も不利な約定を確認してください。 |
| 「高速なコンピューターにすれば解決する」 | 通常、支配的なのはネットワーク経路とフィードの遅延です。プロセッサの速度よりも設置場所の方が重要です。 |
戦略を拡大する前に執行を測定しましょう
SharpTraderは、執行設定をカスタマイズできるFXおよび暗号資産のアービトラージ戦略を実行します。SharpTrader Optimizerを使えば、実際のティックデータ上で現実的な執行時間を用いてそれらをテストできます。まずは無料スキャナーで、ご利用のブローカーとより高速な価格ソースとの価格差を確認してみてください。
よくある質問
スリッページはブローカーのせいですか?
通常はそうではありません。スリッページの大半は、執行遅延の間の市場の動き、ボラティリティ、限られた流動性によって生じます。ブローカーの問題になるのは、それが一貫して一方的な場合です。つまり、マイナスのスリッページは転嫁され、プラスのスリッページは差し止められる、あるいは価格が有利に動いたときにだけ遅延が発生する場合です。
スリッページがプラスになることはありますか?
はい。約定前に価格が有利に動いた場合、公正な執行であればより有利な価格で約定します。健全な口座では、成行注文のかなりの割合でプラスのスリッページが発生します。
FXで正常なスリッページはどのくらいですか?
単一の数値はありません。流動性の高い時間帯に近くのサーバーから主要通貨ペアを取引する場合、成行注文の平均スリッページは通常1 pip未満で、ほとんどの注文はゼロまたはゼロ付近です。指標発表前後では数pipsになることもあります。自分の平均値と5パーセンタイルを測定し、時系列や口座間で比較してください。
ストップロスにもスリッページは発生しますか?
はい。ストップロスは価格がその水準に達すると成行注文になるため、急変動時やギャップ時にはストップ水準を超えて約定することがあります。ストップリミットならそれを避けられますが、ポジションが残る可能性があります。
指値注文ならスリッページを避けられますか?
指値注文は指値より不利な価格では約定しないため、マイナスのスリッページは避けられます。その代わり、まったく約定しないか、一部しか約定しない可能性があります。
なぜ指標発表時にスリッページが大きくなるのですか?
重要指標の発表時には、価格が数ミリ秒で数pips動き、リクイディティプロバイダーはレートを広げたり取り下げたりします。注文は提示価格が少なく、しかも不利な市場に届くため、スリッページの大きさもばらつきも拡大します。
VPSでスリッページは減りますか?
ブローカーのサーバーに近いVPSは、執行遅延のうちネットワーク部分を短縮し、約定までに価格が動きうる幅を小さくします。特にスキャルピングやアービトラージで効果を発揮します。ただし、ギャップや一方的な執行慣行に対しては効果がありません。
