Données tick forex pour le backtesting : sources, contrôles qualité et pièges octobre 31, 2026 – Posted in: Arbitrage Software, Forex trading
Données tick forex pour le backtesting : sources, contrôles qualité et pièges
Un backtest ne peut être plus honnête que les prix que vous lui fournissez. Pour le scalping, l’arbitrage et toute stratégie qui évolue à l’intérieur de quelques pips, les barres d’une minute ne suffisent pas : il vous faut la séquence réelle des cotations bid et ask. Ce guide explique d’où viennent les données tick forex, pourquoi deux jeux de données pour la même paire ne concordent jamais, quels contrôles qualité effectuer avant de faire confiance à un résultat, et comment transformer des ticks bruts en un test proche du trading réel.
- Ce que sont les données tick forex
- Données tick ou données en barres : ce que cache l’interpolation
- D’où viennent les données tick forex
- Le flux de votre broker face à un flux de référence
- Horodatages, fuseaux horaires et heure d’été
- Contrôles qualité avant de faire confiance à un jeu de données
- Étape par étape : préparer des données tick pour un backtest
- Spread variable : le coût que cache un spread fixe
- À quel point l’hypothèse sur les données change le résultat
- Les ticks sont nécessaires, mais pas suffisants : le temps d’exécution
- Stockage, formats et manipulation
- Pièges courants
- Questions fréquentes
Ce que sont les données tick forex
Réponse courte : les données tick forex sont l’enregistrement de chaque changement de cotation d’une paire de devises : un horodatage (généralement en millisecondes), le prix bid, le prix ask et parfois le volume coté de chaque côté. Contrairement aux données en barres, qui ne conservent que l’ouverture, le plus haut, le plus bas et la clôture de chaque période, les données tick préservent l’ordre, le moment et le spread de chaque mise à jour de prix, c’est-à-dire ce sur quoi une stratégie court terme trade réellement.
Une ligne typique ressemble à ceci :
On y trouve l’heure, le bid, l’ask, et le volume disponible au bid et à l’ask (en millions, si la source le fournit). Le spread de ce tick est de 0.7 pip. Une seconde plus tard, il peut y avoir cinq lignes de plus, ou aucune.
Il faut comprendre une chose avant tout : le marché forex au comptant n’a pas de bande centrale. Les actions et les contrats à terme disposent d’une bourse qui publie la séquence officielle des transactions. Le forex se négocie de gré à gré entre de nombreuses banques, ECN et brokers, et chacun diffuse ses propres cotations. Chaque jeu de données tick forex est donc la vision du marché d’une plateforme ou d’un agrégateur. Deux sources peuvent diverger d’une fraction de pip et de dizaines de millisecondes au même instant, et toutes deux peuvent être exactes pour leur propre plateforme.
Ce fait structure l’essentiel de ce guide. « Ces données tick sont-elles exactes ? » est la mauvaise question. Les questions utiles sont : exactes pour quelle plateforme d’exécution, enregistrées comment, et nettoyées comment ?
Ticks de cotation et ticks de transaction
La plupart des jeux de données forex sont des ticks de cotation : des changements du meilleur bid ou du meilleur ask. Ce ne sont pas des transactions. Une cotation peut changer dix fois sans qu’aucune affaire ne soit conclue, et une grosse transaction peut ne pas modifier du tout le haut du carnet. Certaines données FX issues des contrats à terme ou négociées en bourse contiennent des ticks de transaction (dernier prix et taille), mais pour le backtesting du forex au comptant, vous voulez des cotations bid et ask, car c’est contre elles que vos ordres seront exécutés : les achats à l’ask, les ventes au bid.
Données tick ou données en barres : ce que cache l’interpolation
De nombreux outils de backtesting qui prétendent tester « chaque tick » n’utilisent en réalité aucun tick enregistré. Ils prennent des barres d’une minute et génèrent des ticks synthétiques à l’intérieur de chaque barre, généralement un chemin lisse de l’ouverture vers le plus haut et le plus bas, puis jusqu’à la clôture. Le résultat ressemble à des données tick, mais il ne contient aucune information que la barre n’avait pas déjà.
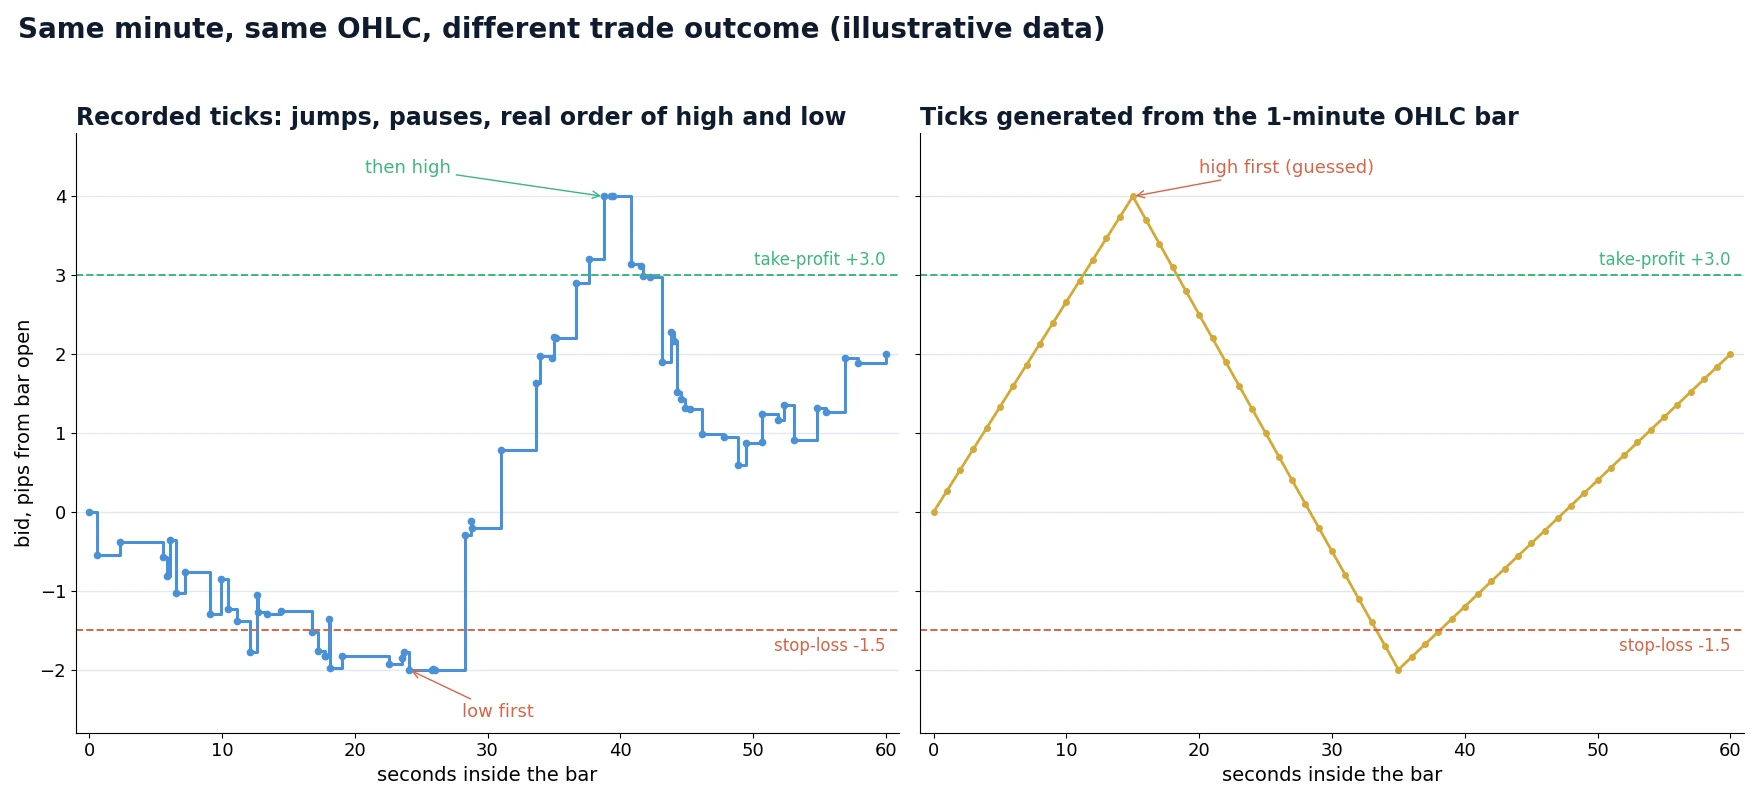
Voici pourquoi c’est important. Prenons une barre EUR/USD d’une minute : ouverture 1.08500, plus haut 1.08540, plus bas 1.08480, clôture 1.08520. Une position longue est ouverte avec un take-profit à 1.08530 et un stop-loss à 1.08485. Les deux niveaux se trouvent à l’intérieur de la barre. Le trade a-t-il gagné ou perdu ?
- Si le plus bas est venu en premier, le stop a été touché à 1.08485 et le trade a perdu 1.5 pip.
- Si le plus haut est venu en premier, le take-profit a été touché à 1.08530 et le trade a gagné 3 pips.
La barre ne peut pas vous le dire. Le générateur choisit un ordre (souvent selon une règle fixe, comme « une barre haussière va d’abord au plus bas »), et le backtest affiche avec assurance un résultat qui relève en partie du pile ou face. Pour une stratégie swing avec un objectif de 100 pips, cela compte rarement. Pour une stratégie dont les objectifs et les stops se situent à quelques pips de l’entrée, cela décide d’une grande partie des trades.
L’interpolation efface aussi trois éléments que les ticks enregistrés conservent :
| Ce dont la stratégie a besoin | Ticks enregistrés | Ticks générés à partir des barres |
|---|---|---|
| Ordre du plus haut et du plus bas au sein d’une minute | Exact | Deviné selon une règle |
| Sauts de prix (un mouvement de 1.5 pip en une seule cotation) | Présents | Lissés en petits pas |
| Spread de chaque cotation | Présent (bid et ask) | En général un spread fixe ou une valeur par barre |
| Intervalle entre les cotations (secondes calmes ou agitées) | Présent | Régulièrement espacé ou inventé |
| Activité des cotations autour des annonces et du rollover | Présente | Perdue |
Les sauts sont le point critique pour l’arbitrage de latence : le signal est le saut. Un chemin synthétique qui va de 1.08500 à 1.08515 en quinze petits pas ne produit aucun signal, si bien qu’une stratégie qui traderait en réel paraît morte dans le test, ou qu’une stratégie qui achète les replis paraît meilleure qu’elle ne l’est.
D’où viennent les données tick forex
Il existe cinq sources réalistes. Elles diffèrent par leur coût, leur profondeur et, surtout, par leur degré de correspondance avec les prix auxquels vous traderez réellement.
| Source | Ce que vous obtenez | Points forts | Limites |
|---|---|---|---|
| Votre propre enregistrement (via l’API du broker ou une session FIX) | Chaque cotation reçue par votre compte, avec votre heure de réception locale | Correspondance exacte avec votre plateforme d’exécution ; vous maîtrisez les horodatages et le format | Ne commence qu’à partir du moment où vous lancez l’enregistrement ; nécessite une machine stable ; trous en cas de coupure de connexion |
| Téléchargement de l’historique du broker | Bid/ask historiques issus du flux propre du broker | Proche de votre plateforme ; souvent des années d’historique | Qualité variable ; certains brokers allègent ou filtrent les anciens ticks ; les horodatages peuvent être en heure serveur |
| Archives publiques gratuites (proposées par certains brokers ECN et agrégateurs, p. ex. Dukascopy, TrueFX, HistData.com) | Ticks bid/ask pour les paires majeures, souvent depuis les années 2000 | Gratuites, long historique, adaptées à la recherche et aux tests de robustesse | Vision d’une plateforme ou d’un agrégateur, pas la vôtre ; spreads et fréquence de cotation différents de ceux de votre broker ; vérifiez la convention de fuseau horaire de chaque source |
| Fournisseurs de données commerciaux | Historique tick multi-plateformes nettoyé et normalisé | Méthodologie documentée, formats cohérents, support | Coûteux ; ce n’est toujours pas le flux de votre broker |
| Flux de référence / flux rapides (p. ex. l’historique tick de BJF Feed depuis les nœuds de Londres, Tokyo et New York) | Un flux de prix de référence rapide et indépendant | Indispensable pour tester les stratégies qui comparent un flux lent à un flux rapide | Doit être associé aux ticks propres du broker pour les tests d’arbitrage |
La règle pratique : utilisez l’historique propre le plus long possible pour la recherche, et les données les plus proches de votre plateforme pour la décision finale. Une stratégie qui ne fonctionne que sur une archive gratuite et échoue sur les ticks enregistrés de votre broker ne fonctionne pas. Une stratégie qui tient sur les deux, avec des coûts réalistes, a passé un test significatif.
Si vous prévoyez de faire tourner une stratégie pendant des mois, commencez dès aujourd’hui à enregistrer les ticks de votre broker, avant même que la stratégie soit terminée. Trois mois de votre propre flux valent davantage pour la vérification finale que dix ans du flux de quelqu’un d’autre.
Le flux de votre broker face à un flux de référence
Comme chaque plateforme diffuse ses propres cotations, un même instant apparaît légèrement différent selon l’endroit d’où on l’observe. Ces différences ont une structure :
- Décalage de prix. Les prix médians concordent généralement à une fraction de pip près pendant les heures liquides et s’écartent sur les marchés peu liquides, au rollover et autour des annonces.
- Décalage temporel. Un broker qui agrège les prix de fournisseurs de liquidité, applique sa propre marge et effectue des contrôles de risque affichera souvent un mouvement plus tard qu’un flux de référence rapide. Le retard peut aller de quelques millisecondes à plusieurs centaines.
- Fréquence des cotations. Certains flux envoient chaque changement, d’autres les limitent (par exemple, au plus une mise à jour toutes les 100 ms par symbole). Un flux limité comporte moins de ticks et des sauts plus importants.
- Profil de spread. Un flux ECN brut et un flux de détail avec marge peuvent différer d’un pip entier en spread moyen, et de bien plus au rollover.
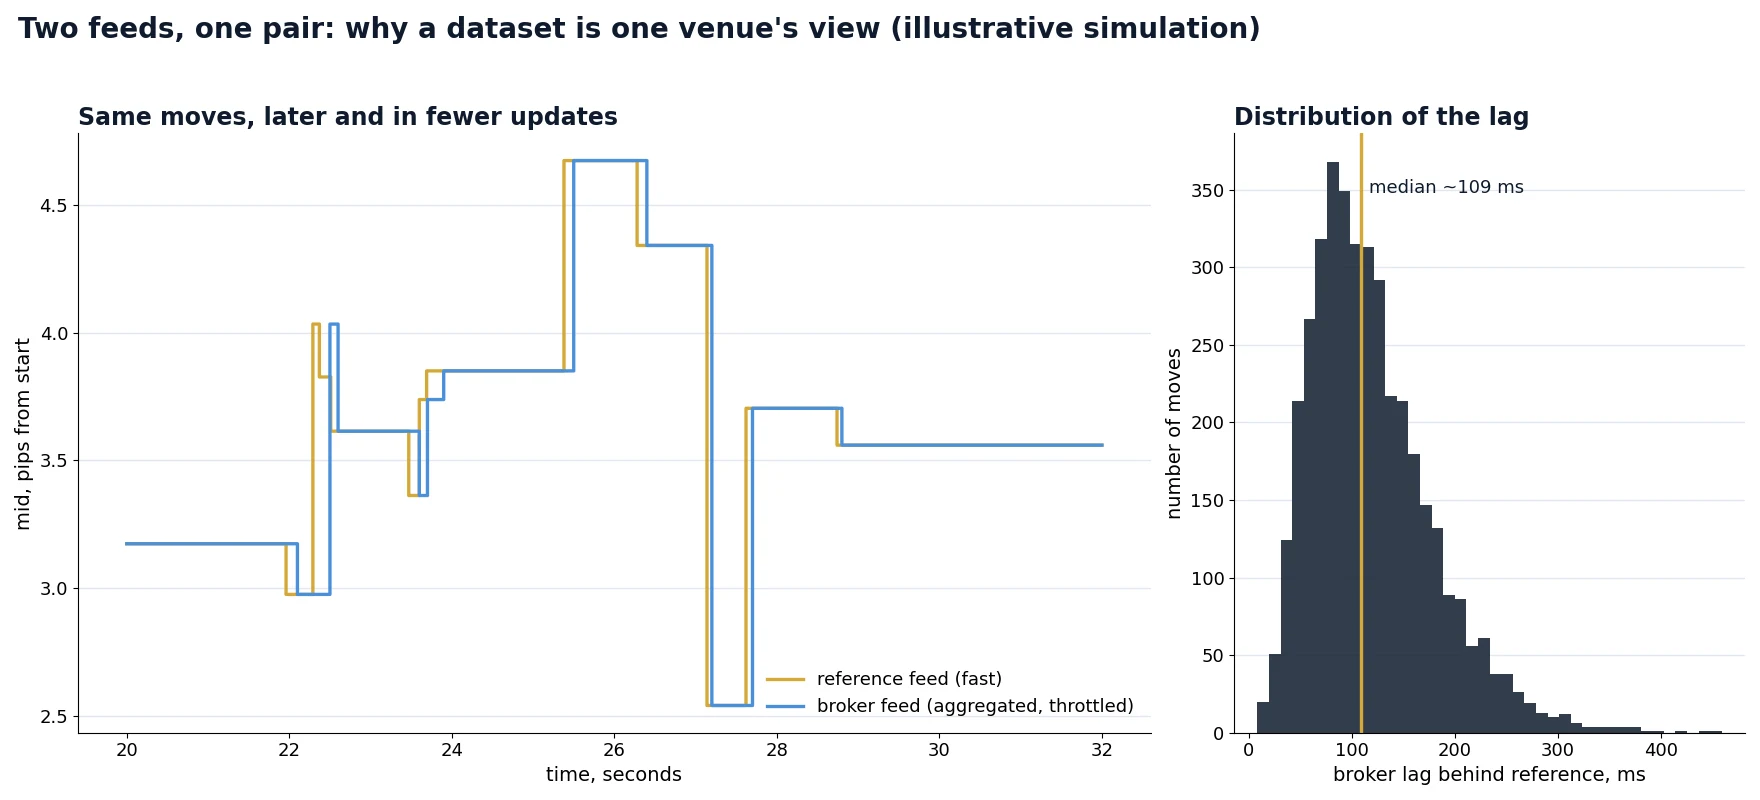
Pour la plupart des stratégies, cela signifie que vous devez tester sur le flux sur lequel vous traderez. Pour l’arbitrage de latence, cela va plus loin : l’avantage de la stratégie est la différence entre deux flux, vous avez donc besoin des deux, enregistrés avec des horodatages provenant de la même horloge. Tester une stratégie d’arbitrage sur les ticks d’un seul fournisseur n’a aucun sens. Nous expliquons comment comparer des flux tick par tick dans notre article sur la comparaison des ticks en arbitrage forex et en HFT, et pourquoi le côté référence doit être rapide dans le guide des flux de données rapides pour l’arbitrage.
Horodatages, fuseaux horaires et heure d’été
Les problèmes d’horodatage provoquent davantage d’erreurs silencieuses de backtest que les mauvais prix. Quatre points à vérifier :
1. Dans quel fuseau horaire sont les données ?
Les conventions courantes sont UTC/GMT, l’heure de l’Est des États-Unis (avec ou sans heure d’été) et l’« heure serveur » du broker, que de nombreux brokers règlent sur GMT+2 en hiver et GMT+3 en été afin que la journée de trading se termine à 17:00 heure de New York. Si votre stratégie dit « trader l’ouverture de Londres à 08:00 », un décalage d’une heure signifie qu’elle trade un autre régime de marché.
2. L’heure d’été est-elle appliquée, et laquelle ?
L’Europe et les États-Unis changent d’heure à des dates différentes. Pendant environ trois semaines en mars et une semaine entre fin octobre et début novembre, l’écart entre Londres et New York est de quatre heures au lieu de cinq. Un jeu de données converti avec la mauvaise règle décale la logique basée sur les sessions d’une heure pendant ces semaines. L’erreur est faible, saisonnière et très difficile à repérer sur une courbe de capital.
3. Où l’horodatage a-t-il été pris ?
Un tick peut porter l’heure à laquelle la plateforme a généré la cotation, l’heure à laquelle celle-ci a quitté son serveur, ou l’heure à laquelle votre machine l’a reçue. Pour une stratégie de tendance, la différence est sans importance. Pour les stratégies sensibles à la latence, c’est toute la question : deux flux ne peuvent être comparés que s’ils sont horodatés sur la même horloge, idéalement votre propre heure de réception synchronisée par NTP ou PTP.
4. Résolution et ordre
Des horodatages à la seconde ne suffisent pas pour le travail court terme : des dizaines de cotations peuvent partager la même seconde, et leur ordre interne peut être perdu après un tri. Utilisez une résolution à la milliseconde (ou plus fine) et conservez l’ordre d’origine du fichier comme critère de départage.
Contrôles qualité avant de faire confiance à un jeu de données
Les données tick brutes contiennent toujours des erreurs. L’objectif n’est pas la perfection, mais de savoir ce que contiennent les données et de retirer ce qui fausserait le test. Voici les contrôles que nous effectuons sur tout nouveau jeu de données avant de l’utiliser dans une optimisation :
| Contrôle | Ce qu’il faut repérer | Action habituelle |
|---|---|---|
| Temps monotone | Horodatages qui reculent | Retrier uniquement si la cause est connue ; sinon, signaler le fichier |
| Doublons | Lignes identiques (même heure, bid, ask) | Supprimer les doublons exacts ; conserver les prix répétés à des heures différentes |
| Spread croisé ou nul | Ask ≤ bid | Supprimer ; des cas fréquents indiquent une source défaillante ou des flux fusionnés |
| Spread anormal | Spread supérieur, disons, à 10× la médiane horaire en dehors des événements connus | Signaler ; conserver s’il correspond au rollover ou à une annonce, supprimer s’il est isolé |
| Pics de prix | Un saut du prix médian de plusieurs fois la volatilité récente qui s’inverse en quelques ticks | Supprimer les pics isolés ; ne jamais filtrer les vrais mouvements liés aux annonces |
| Trous | Aucun tick pendant plus de 60 secondes aux heures liquides | Cartographier les trous ; exclure ces périodes du test ou marquer les trades qui s’y trouvent |
| Cotations figées | Le même bid/ask répété pendant des minutes alors que les autres sources bougent | Traiter comme un trou |
| Ticks du week-end et des jours fériés | Cotations entre la clôture du vendredi et l’ouverture du dimanche | Supprimer, ou vérifier le fuseau horaire si une heure entière y apparaît |
| Densité des ticks | Ticks par heure comparés à la même heure les autres jours | Une chute soudaine suggère une limitation du flux ou un problème d’enregistrement |
| Échelle de prix et nombre de décimales | Cotations à 4 ou 5 décimales, paires JPY à 3 décimales | Normaliser avant de fusionner des sources |
Une règle simple et robuste pour les pics : calculez l’écart absolu médian (MAD) glissant des variations du prix médian sur les 200 derniers ticks ; signalez tout tick dont la variation dépasse environ 15× le MAD et qui s’inverse en grande partie dans les trois ticks suivants. Un vrai mouvement d’annonce ne s’inverse pas en trois ticks ; une cotation erronée, généralement si. Ajustez les seuils pour chaque paire et examinez ce que vous supprimez, car un filtre trop zélé efface précisément les mouvements dont une stratégie d’arbitrage ou d’annonces a besoin.
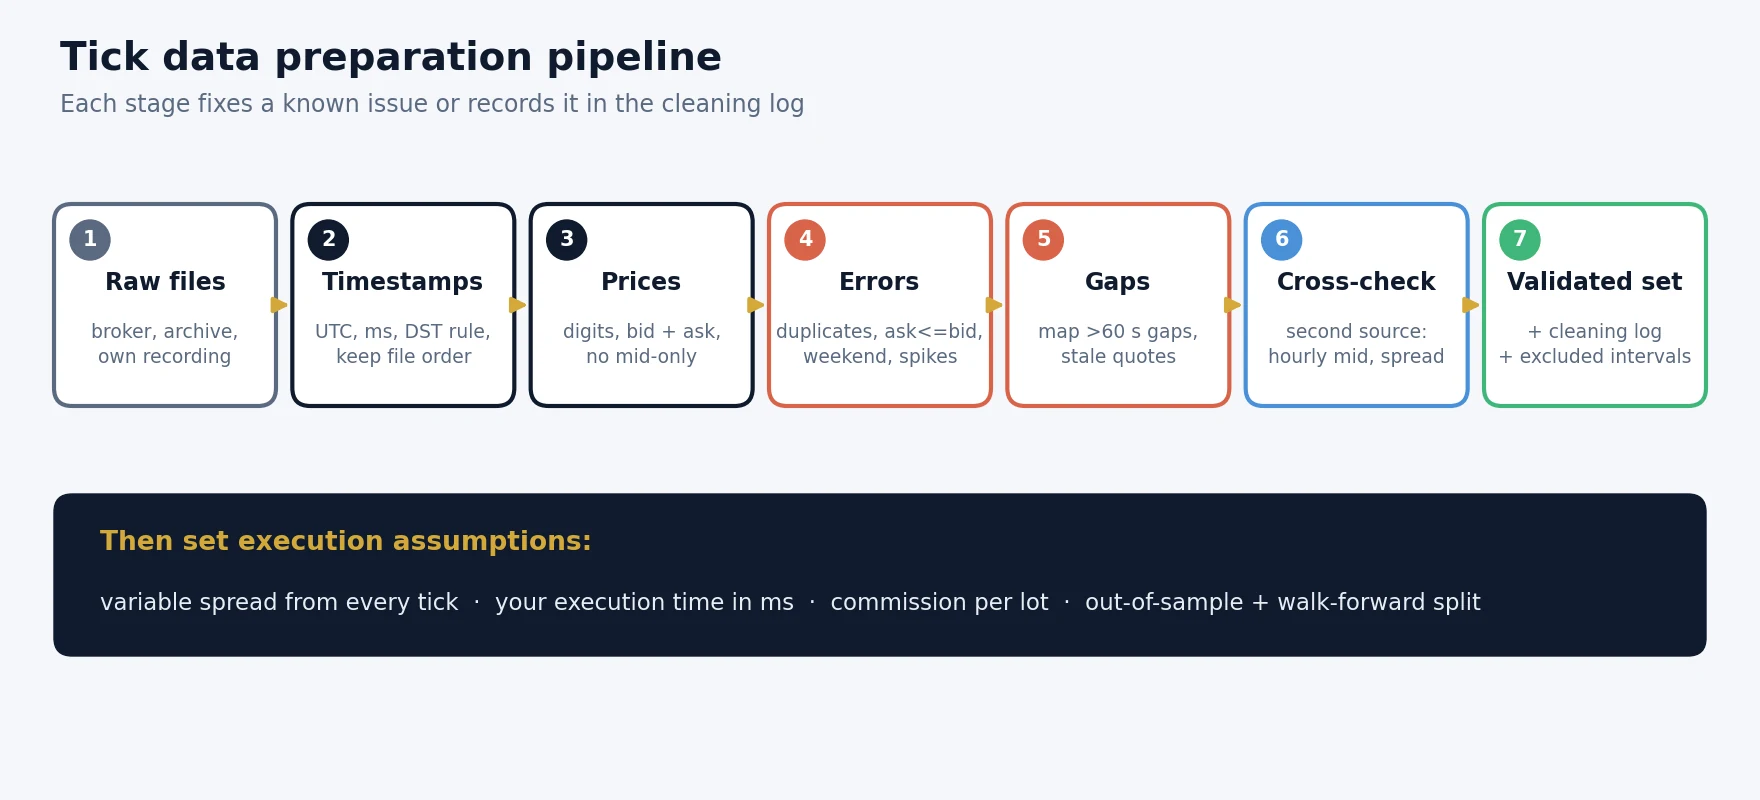
Étape par étape : préparer des données tick pour un backtest
Spread variable : le coût que cache un spread fixe
De nombreux tests utilisent une valeur de spread unique, par exemple 0.8 pip pour l’EUR/USD. Les spreads réels varient toute la journée : serrés pendant le chevauchement Londres–New York, plus larges pendant la session asiatique, larges de plusieurs pips pendant quelques minutes autour du rollover quotidien et des publications majeures. Les causes sont détaillées dans notre guide expliquant pourquoi les spreads forex s’élargissent.
Un spread fixe est faux de manière systématique, car les stratégies ne tradent pas à des moments aléatoires. Une stratégie de cassure a tendance à se déclencher quand la volatilité augmente, précisément quand les spreads s’élargissent. Une stratégie de retour à la moyenne qui trade la session asiatique calme rencontre des spreads supérieurs à la moyenne journalière. Avec des ticks bid/ask enregistrés, chaque trade paie le spread réellement coté à cet instant.
Exemple chiffré (chiffres illustratifs). Une stratégie de scalping effectue 400 allers-retours par mois sur l’EUR/USD avec 1 lot standard (environ $10 par pip).
Le chiffre de 1.1 pip est un exemple destiné à illustrer le mécanisme, et non une valeur mesurée chez un broker. Mesurez dans les données tick le spread moyen que rencontrent réellement les trades de votre stratégie.
À quel point l’hypothèse sur les données change le résultat
Pour montrer l’effet de chaque hypothèse, le graphique ci-dessous prend une stratégie court terme hypothétique et ne modifie que les données et le modèle d’exécution. Les chiffres sont illustratifs, construits pour refléter le sens et l’ordre de grandeur des effets que nous observons régulièrement en passant de tests sur barres à des tests sur ticks avec une exécution réaliste. Ce ne sont pas les résultats d’une stratégie particulière.
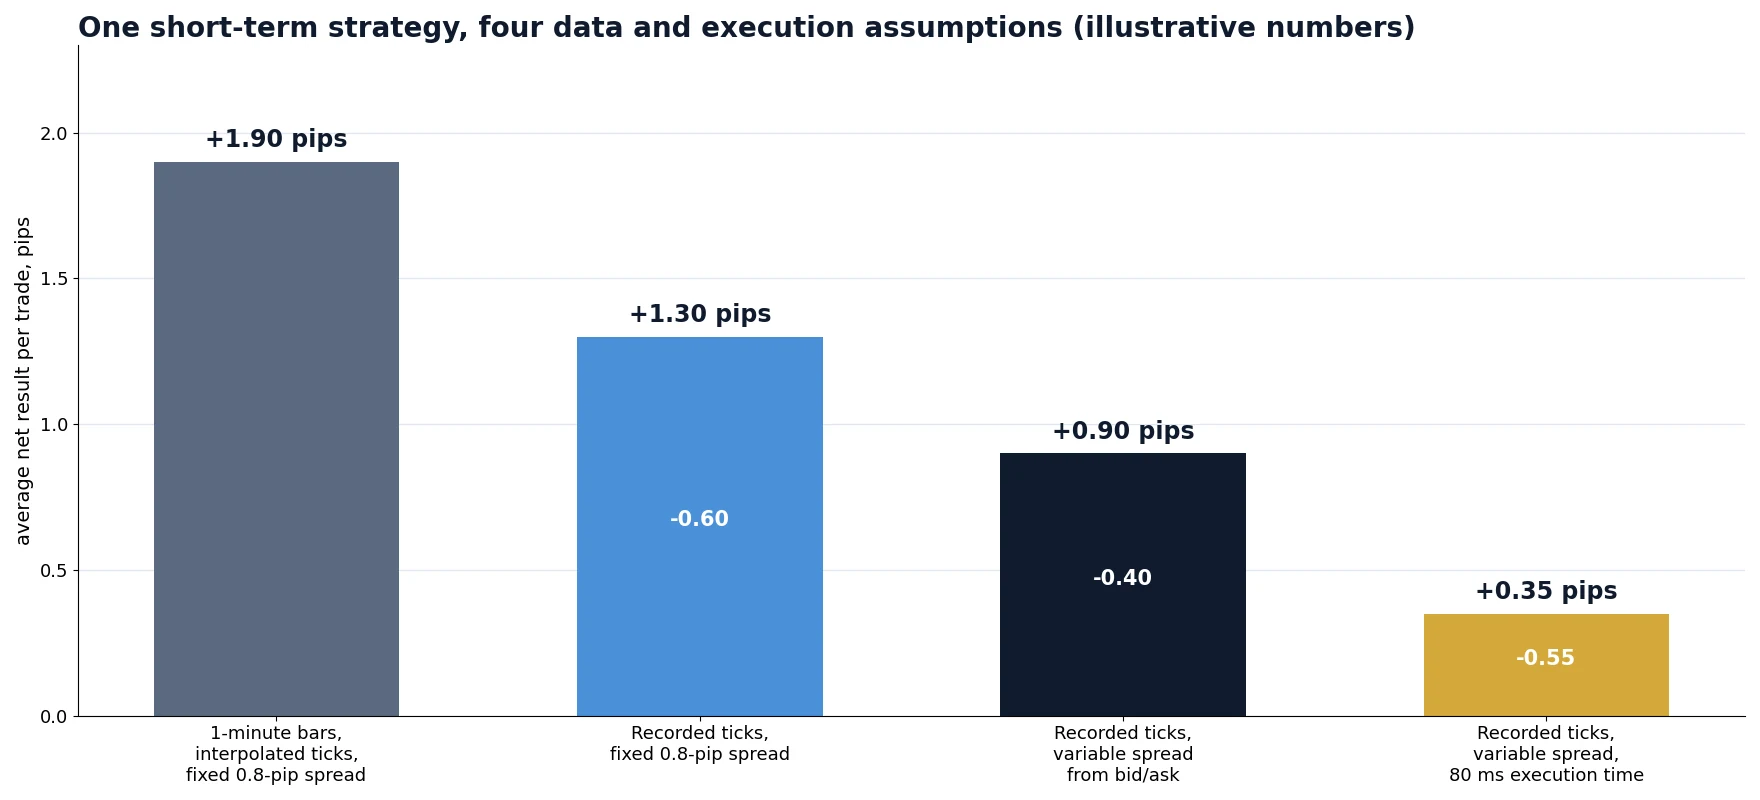
C’est la tendance qui compte. Chaque hypothèse réaliste retire une partie de l’avantage, et la dernière étape, le temps d’exécution, est souvent celle qui en retire le plus pour les stratégies court terme. Si une stratégie franchit les quatre étapes avec un résultat positif et un nombre de trades raisonnable, elle mérite un petit test en réel. Si elle ne paraît bonne que dans la première colonne, l’avantage appartient au modèle de données, pas au marché.
Les ticks sont nécessaires, mais pas suffisants : le temps d’exécution
Même un jeu de données tick parfait donne un test optimiste si chaque ordre est exécuté au prix du tick qui l’a déclenché. En réel, il y a toujours un délai entre la décision et l’exécution : votre plateforme, le réseau, le traitement par le broker. Pendant ce délai, le marché continue d’avancer. Un jour calme, l’effet est d’une fraction de pip ; lors d’un mouvement rapide, c’est la différence entre un trade gagnant et un trade perdant.
Le bon modèle avance dans le flux de ticks de la durée correspondant à la partie requête de votre temps d’exécution et exécute au bid ou à l’ask coté à cet instant ultérieur. Cela produit un slippage réaliste, positif comme négatif, sans avoir à deviner une valeur de slippage. Nous expliquons ce modèle, les quatre composantes de la latence et un exemple chiffré dans l’article sur l’écart de temps d’exécution dans les backtests d’arbitrage de latence, et comment mesurer le slippage sur les exécutions réelles dans le slippage forex expliqué.
C’est aussi la réponse la plus fréquente à la question « pourquoi mes résultats réels diffèrent-ils du backtest ? ». Les données étaient correctes ; le modèle d’exécution supposait un délai nul. Une bonne règle empirique consiste à tester avec votre temps d’exécution mesuré, puis à nouveau avec 1.5 à 2 fois cette valeur. Une stratégie qui s’effondre avec la valeur la plus élevée est fragile.
Stockage, formats et manipulation
Les données tick sont volumineuses, et le format choisi influe à la fois sur l’espace disque et sur la vitesse à laquelle un optimiseur peut les rejouer. Une estimation approximative pour une paire majeure active :
Estimations d’ordre de grandeur. Les formats en colonnes compressés réduisent généralement encore plusieurs fois la taille des fichiers tick.
- Stockez les prix sous forme d’entiers en points (1.08512 → 108512). Cela évite les arrondis en virgule flottante lors de la comparaison des prix et divise la taille par deux.
- Partitionnez par symbole et par jour. Un fichier par symbole et par jour simplifie les contrôles de trous, les rechargements partiels et l’optimisation en parallèle.
- Ne modifiez jamais les fichiers bruts. Nettoyez dans un jeu de données séparé et conservez le journal de nettoyage, afin de pouvoir reproduire n’importe quel résultat.
- Gardez le CSV pour les échanges. Un format simple avec horodatage, bid et ask est ce que la plupart des outils importent. SharpTrader Optimizer, par exemple, accepte vos propres données tick au format CSV avec horodatage, bid et ask.
Pièges courants
- Appeler « données tick » des barres interpolées. Vérifiez si votre outil rejoue des cotations enregistrées ou les génère à partir de barres.
- Tester sur des prix médians. Un jeu de données uniquement médian ignore totalement le spread ; les coûts doivent provenir du bid et de l’ask.
- Mélanger les sources dans un même test. Assembler les fichiers de deux fournisseurs crée des sauts artificiels à la jonction et des régimes de spread différents au sein d’une même période.
- Ignorer le fuseau horaire et l’heure d’été. Les filtres de session et la logique de rollover quotidien se décalent sans bruit.
- Combler les trous avec des prix inventés. Une stratégie peut « trader » pendant une interruption où il n’y a jamais eu de vraies cotations. Excluez plutôt les trous.
- Nettoyer à l’excès. Supprimer chaque mouvement important élimine les pics liés aux annonces et les sauts que certaines stratégies sont conçues pour trader.
- Exécutions à latence nulle. Des exécutions parfaites au tick du signal font paraître rentable presque n’importe quelle stratégie court terme.
- Optimiser sur toutes les données. Sans période hors échantillon ni contrôles walk-forward, une grande grille de paramètres trouvera une courbe qui épouse le passé et rien d’autre.
Les données tick dans SharpTrader Optimizer
Nous avons conçu SharpTrader Optimizer autour des points de ce guide. Il rejoue de vrais ticks bid/ask historiques au lieu de barres interpolées, prend le spread de chaque tick et vous permet de définir le temps d’exécution de vos ordres en millisecondes, afin que chaque exécution provienne du flux de ticks après ce délai. Vous pouvez utiliser l’historique tick de BJF Feed enregistré sur les nœuds de Londres, Tokyo et New York, ou importer les ticks de votre propre broker au format CSV. Les grilles de paramètres s’exécutent sur tous les cœurs du CPU, ce qui compte quand une année d’une seule paire représente des dizaines de millions de ticks.
Si vous disposez déjà de votre propre stratégie, l’article sur le test de votre propre robot dans SharpTrader présente le processus complet, du code à l’optimisation au niveau du tick.
Testez sur les ticks que votre stratégie rencontrera réellement
De vrais ticks bid/ask, un spread variable sur chaque cotation et le temps d’exécution de votre broker en millisecondes : les trois données qui décident si une stratégie court terme survit au trading réel.
Découvrir SharpTrader OptimizerÀ lire : l’écart de temps d’exécution
Scanner d’arbitrage gratuit + mini-cours par e-mail
Recevez le lien du scanner gratuit et quelques e-mails courts et pratiques de Boris : ce que signifie vraiment un écart de prix après les coûts, comment tester une stratégie avant de risquer de l’argent réel et quels outils conviennent à votre marché. Sans promesses exagérées. Les e-mails sont rédigés en anglais.
Questions fréquentes
Que sont les données tick forex ?
Les données tick forex sont un enregistrement de chaque changement de cotation d’une paire de devises, avec un horodatage, le prix bid, le prix ask et parfois le volume coté. Elles conservent l’ordre exact, le moment et le spread des mises à jour de prix, que les données en barres perdent.
Où trouver des données tick forex gratuites ?
Certains brokers ECN et agrégateurs publient gratuitement des ticks bid/ask historiques pour les paires majeures, et de nombreux brokers vous permettent de télécharger leur propre historique. Les archives gratuites sont utiles pour la recherche, mais elles reflètent les prix d’une seule plateforme : confirmez donc le résultat final sur les ticks enregistrés de votre propre broker.
Les données tick sont-elles meilleures que les données à 1 minute pour le backtesting ?
Pour les stratégies dont les objectifs et les stops se situent à quelques pips, comme le scalping, le trading d’annonces et l’arbitrage, oui : les barres d’une minute cachent l’ordre du plus haut et du plus bas, les sauts de prix et le spread réel. Pour les stratégies swing avec des stops larges, des données propres à une minute avec un spread réaliste suffisent souvent.
Pourquoi est-ce que j’obtiens des résultats de backtest différents sur deux sources de données ?
Le forex au comptant n’a pas de bande centrale : chaque source est donc la vision d’une plateforme différente. Les spreads, la fréquence des cotations, les fuseaux horaires, la gestion de l’heure d’été et les règles de nettoyage diffèrent tous. Comparez les prix et les spreads horaires des deux jeux de données pour trouver la cause, et faites confiance à la source la plus proche de votre plateforme d’exécution.
Quel espace de stockage faut-il pour un an de données tick forex ?
Pour une paire majeure active, environ des dizaines de millions de ticks par an : près de 2 GB en texte CSV ou environ 0.6 GB dans un format binaire compact avant compression. Plusieurs paires sur plusieurs années atteignent rapidement des dizaines de gigaoctets.
Pourquoi mon backtest sur données tick affiche-t-il des exécutions parfaites ?
Parce que le test exécute chaque ordre au tick qui a généré le signal. Les ordres réels mettent du temps à atteindre le broker, et le prix bouge entre-temps. Modélisez le temps d’exécution en avançant dans le flux de ticks et en exécutant au bid ou à l’ask ultérieur, et testez avec 1.5 à 2 fois votre délai mesuré.
Ai-je besoin du bid et de l’ask, ou le prix médian suffit-il ?
Vous avez besoin des deux. Les achats sont exécutés à l’ask et les ventes au bid, si bien que le spread est un coût réel sur chaque trade. Un jeu de données uniquement médian supprime ce coût et fait paraître les stratégies court terme meilleures qu’elles ne le sont.
Cet article a une visée éducative et ne constitue pas un conseil financier. Les exemples, graphiques et chiffres indiqués comme illustratifs ne sont pas des mesures d’un broker ou d’une stratégie en particulier ; les sources de données, les conventions et les coûts diffèrent d’un fournisseur à l’autre et évoluent dans le temps.
