L’arbitrage CEX-DEX expliqué : impact de prix AMM, gas, MEV et coûts réels novembre 2, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
L’arbitrage CEX-DEX expliqué : impact de prix AMM, gas, MEV et le vrai seuil de rentabilité
Lorsque le Bitcoin ou l’Ether bouge sur une grande plateforme centralisée, le prix à l’intérieur d’un pool d’échange décentralisé ne bouge pas tout seul. Il reste là où le dernier swap l’a laissé, jusqu’à ce que quelqu’un le ramène au niveau du marché par un trade. Ce quelqu’un, c’est l’arbitragiste CEX-DEX. Ce guide explique le fonctionnement de l’opération, pourquoi un écart de prix de 1 % vaut bien moins que 1 %, ce que prélèvent le gas, les frais du pool et les block builders, et comment calculer l’écart réellement nécessaire avant qu’une opportunité soit concrète.
- Qu’est-ce que l’arbitrage CEX-DEX
- Pourquoi les prix DEX sont en retard sur les plateformes centralisées
- Mathématiques AMM : impact de prix et taille optimale
- Exemple chiffré : un écart de 1 % sur un pool ETH/USDC
- La zone de non-trading : quelle taille d’écart faut-il
- Deux jambes, pas d’atomicité : le risque d’exécution
- MEV, block builders et qui gagne la course
- Choix de la blockchain : Ethereum, rollups et chaînes rapides
- Inventaire, rééquilibrage et bridges
- Étape par étape : évaluer une opportunité
- Risques et limites
- CEX-DEX ou CEX-CEX : lequel vous convient
- Questions fréquentes
Qu’est-ce que l’arbitrage CEX-DEX
Réponse courte : l’arbitrage CEX-DEX consiste à acheter un token sur un échange décentralisé (un pool de smart contract, comme un teneur de marché automatisé) et à le vendre simultanément sur une plateforme centralisée, ou l’inverse, lorsque les deux prix diffèrent de plus que le coût total des deux transactions. Comme le prix du pool ne change que lorsque quelqu’un effectue un swap, il prend du retard sur le marché centralisé après chaque mouvement, et ce sont les arbitragistes qui le ramènent au bon niveau.
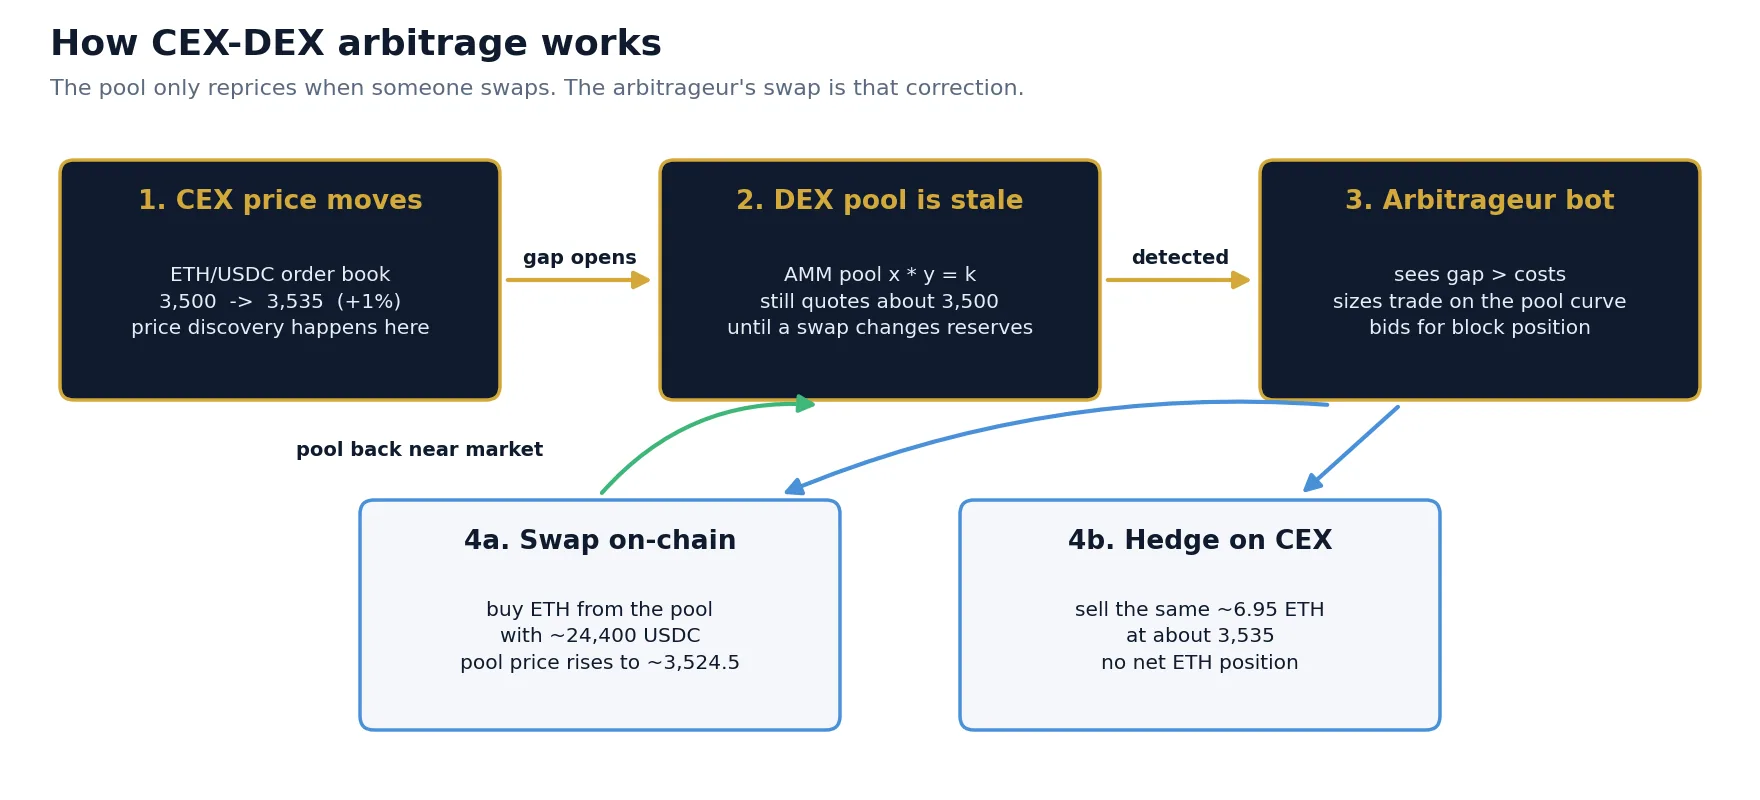
Les deux places fonctionnent de manière totalement différente. Une plateforme centralisée (CEX) gère un carnet d’ordres : les teneurs de marché affichent des offres d’achat et de vente, et le prix évolue en continu au fil des ordres, souvent des milliers de fois par seconde. Un échange décentralisé (DEX) fondé sur un teneur de marché automatisé (AMM) n’a pas de carnet d’ordres. Il détient deux réserves de tokens dans un smart contract et cote un prix à partir du rapport entre ces réserves. Le pool n’observe pas le monde extérieur. Si l’ETH monte de 1 % sur le marché centralisé, le pool continue de proposer l’ETH à l’ancien prix jusqu’à ce qu’un trader en achète suffisamment pour modifier les réserves.
Ce trader est généralement un bot qui fait trois choses presque en même temps :
- Il détecte que le prix du pool s’écarte du prix centralisé de plus que les coûts.
- Il effectue un swap on-chain contre le pool dans le sens rentable, dimensionné pour que le pool finisse près du prix centralisé.
- Il se couvre sur le CEX avec l’opération inverse, afin de ne détenir aucune position nette sur le token.
L’économie de cette activité n’a rien de secret : les travaux académiques appellent la valeur ainsi captée loss-versus-rebalancing (LVR), car chaque dollar gagné par l’arbitragiste est un dollar perdu par les fournisseurs de liquidité du pool par rapport à un rééquilibrage aux prix du marché. Ce qui est moins évident, c’est la faible part de l’écart visible qui subsiste après les frais du pool, l’impact de prix, le gas et le paiement à celui qui ordonne le bloc. C’est ce que le reste de ce guide quantifie. Pour une vue d’ensemble de l’arbitrage on-chain, des flash loans et de la chaîne d’approvisionnement MEV, consultez notre guide de l’arbitrage DeFi ; cet article se concentre sur l’opération entre places et sur ses chiffres.
Pourquoi les prix DEX sont en retard sur les plateformes centralisées
La formation des prix des grands crypto-actifs se fait principalement sur les marchés centralisés profonds, au comptant et de contrats à terme perpétuels. Les pools suivent. Trois raisons structurelles les maintiennent en retard :
Le pool est passif
Un pool AMM n’a pas de teneur de marché qui annule les cotations périmées à l’arrivée d’une nouvelle. Son prix est une formule de ses réserves, et seul un swap modifie les réserves. Entre deux swaps, le pool continue de coter l’ancien prix, quelle que soit l’ampleur du mouvement du marché.
Les blocs sont discrets
Une plateforme centralisée se met à jour en continu ; une blockchain se met à jour par paliers. Sur le mainnet Ethereum, un bloc arrive toutes les 12 secondes : le prix du pool ne peut donc être corrigé qu’une fois par bloc, et celui qui est placé en premier dans ce bloc remporte la correction. Les chaînes plus rapides et les rollups produisent des blocs en quelques centaines de millisecondes à quelques secondes, ce qui réduit l’écart accumulé entre deux corrections, sans jamais l’annuler.
Corriger le pool coûte de l’argent
Chaque swap paie les frais du pool (par exemple 0.05 % ou 0.3 % du montant) plus le gas. Les petits écarts ne sont donc jamais corrigés : il est moins cher de les laisser. Cela crée une zone autour du prix centralisé à l’intérieur de laquelle le pool dérive simplement. Ce n’est que lorsque l’écart dépasse cette zone qu’une opération d’arbitrage apparaît.
Mathématiques AMM : impact de prix et taille optimale
On ne dimensionne pas une opération CEX-DEX comme une opération sur carnet d’ordres. Dans un pool, votre propre trade fait bouger le prix, et il le fait le long d’une courbe connue. Cette courbe détermine à la fois le profit disponible et la taille que doit avoir l’opération.
La formule du produit constant
L’AMM classique (de type Uniswap v2, également utilisé par de nombreux forks) maintient constant le produit des deux réserves :
Prenons un pool avec x = 2,000 ETH et y = 7,000,000 USDC. Le prix du pool est de 7,000,000 / 2,000 = 3,500 USDC par ETH, et k = 14,000,000,000. Si vous apportez Δy USDC (après frais), vous recevez
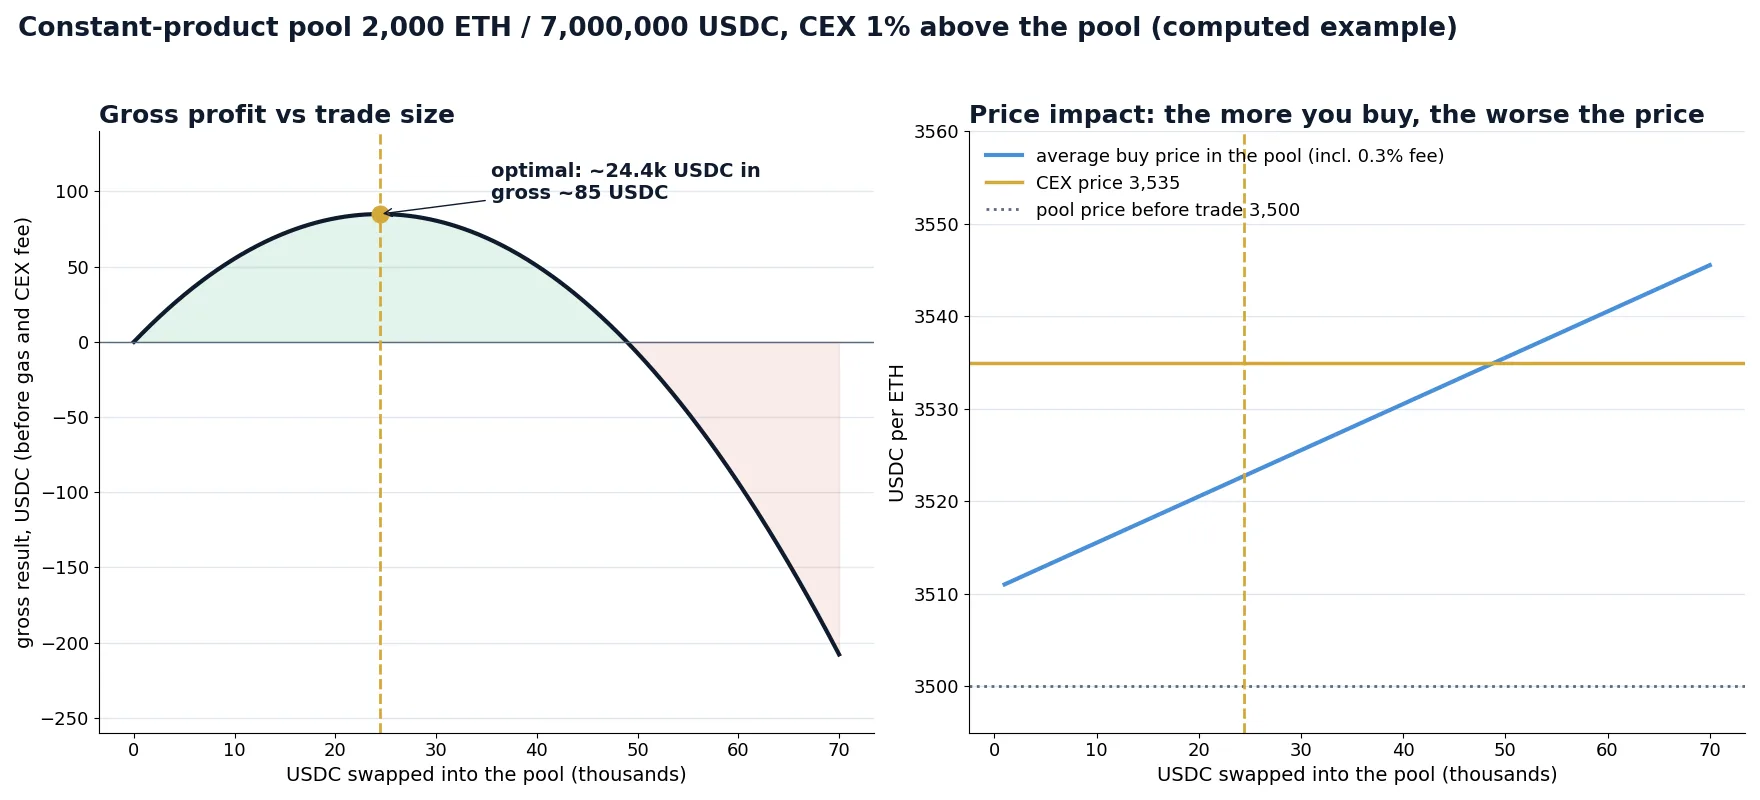
Chaque USDC ajouté rend l’ETH suivant plus cher. Acheter avec 10,000 USDC fait bien moins bouger le prix qu’acheter avec 80,000 USDC, et le prix moyen payé est toujours moins bon que le prix initial du pool. Cette différence est l’impact de prix, et ce ne sont pas des frais facturés par quelqu’un : c’est la courbe elle-même.
Taille optimale : s’arrêter là où le pool rejoint le marché
Supposons que l’ETH vaille 3,535 sur la plateforme centralisée, soit 1 % au-dessus du pool. Acheter de l’ETH dans le pool et le revendre sur le CEX n’est rentable que tant que le prix marginal du pool (frais compris) reste inférieur à 3,535. À mesure que vous achetez, le prix du pool monte. L’opération optimale est celle qui pousse le prix marginal du pool, après frais, exactement au niveau du prix centralisé. Achetez moins et vous laissez du profit sur la table ; achetez plus et les dernières unités vous coûtent plus cher que ce que vous pouvez en tirer.
Pour un pool à produit constant avec des frais f, l’apport optimal a une forme fermée :
Avec f = 0.3 %, l’apport optimal est d’environ 24,400 USDC. Il achète environ 6.95 ETH à un prix moyen d’environ 3,523, et le pool termine à environ 3,524.5. À ce stade, en ajoutant les frais de 0.3 %, l’ETH suivant coûterait environ 3,535 : le prix du marché. Le tableau montre ce qui se passe pour d’autres tailles.
| USDC apportés | ETH reçus | Prix d’achat moyen | Valeur sur le CEX à 3,535 | Résultat brut |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400 (optimal) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
Pool à produit constant, 2,000 ETH / 7,000,000 USDC, frais du pool 0.3 %, prix centralisé 3,535. Le résultat brut s’entend avant gas, frais de la plateforme centralisée et tout paiement pour la position dans le bloc. Chiffres arrondis.
La liquidité concentrée change la profondeur, pas la logique
Les pools à liquidité concentrée (de type Uniswap v3 et v4, et leurs équivalents sur d’autres chaînes) permettent aux fournisseurs de liquidité de placer leur capital dans des fourchettes de prix. Près du prix actuel, un tel pool peut être bien plus profond qu’un pool à produit constant de même valeur totale : la même opération fait donc moins bouger le prix et la taille optimale est plus grande. Lorsque le prix franchit la limite d’une fourchette, la profondeur peut chuter brutalement. La méthode reste la même : simulez le swap contre l’état réel du pool, tick par tick, et trouvez la taille à laquelle le prix marginal rejoint le prix centralisé. N’utilisez jamais la formule d’un type de pool pour un autre.
Exemple chiffré : un écart de 1 % sur un pool ETH/USDC
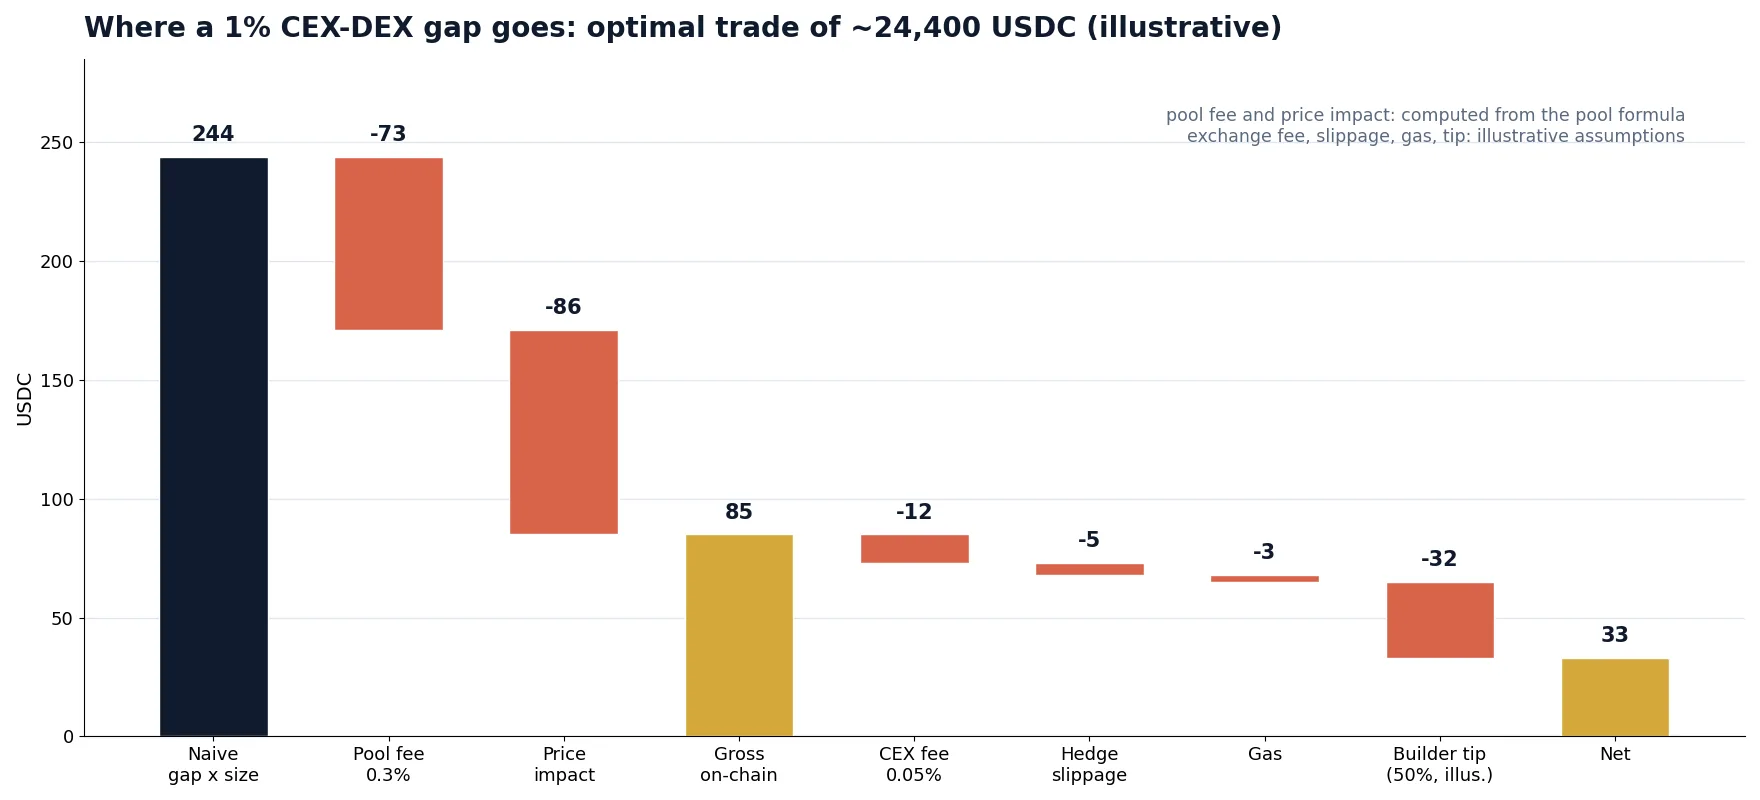
Reprenons maintenant l’opération optimale du tableau et passons-la au crible de chaque coût. L’écart affiché est de 1 % sur environ 24,400 USDC : une estimation naïve donne donc 244 USDC. Voici où ils passent :
| Étape | Montant (USDC) | De quoi il s’agit |
|---|---|---|
| « Écart × taille » naïf | +244 | 1 % de l’apport, comme si toute l’opération était exécutée au prix initial du pool |
| Frais du pool 0.3 % | −73 | Versés aux fournisseurs de liquidité sur l’apport |
| Impact de prix | −86 | Votre propre trade fait glisser le pool le long de la courbe |
| Avantage brut on-chain | +85 | Ce que les mathématiques AMM permettent réellement |
| Frais taker CEX 0.05 % | −12 | Vente de couverture de 6.95 ETH sur la plateforme centralisée |
| Slippage de couverture 0.02 % | −5 | Le prix du CEX bouge pendant l’exécution de la couverture |
| Gas | −3 | Un swap à un moment calme sur le mainnet ; peut être bien plus élevé |
| Avant position dans le bloc | +65 | Si vous étiez le seul arbitragiste |
| Priority fee / pourboire au builder (50 % à titre d’illustration) | −32 | Payé pour être premier dans le bloc ; concurrentiel |
| Net | environ +33 | Environ 0.13 % du capital engagé, avant les coûts d’inventaire et d’infrastructure |
Trois leçons découlent de ce seul exemple :
- L’écart visible n’est pas le profit. Sur un pool à 0.3 %, environ deux tiers d’un écart de 1 % disparaissent dans les frais du pool et l’impact de prix avant tout coût externe.
- La taille est fixée par le pool, pas par votre capital. Disposer d’un million d’USDC n’aide pas : tout ce qui dépasse la taille optimale perd de l’argent.
- Le plus gros coût variable est la concurrence. La part payée pour la position dans le bloc peut aller de faible sur une paire calme à presque tout l’avantage sur une paire disputée. Quand de nombreux bots voient le même écart, ils le cèdent aux enchères au producteur de blocs.
Exemple illustratif construit à partir de la formule du produit constant et d’hypothèses explicites. Les pools, frais et niveaux de concurrence réels diffèrent.
La zone de non-trading : quelle taille d’écart faut-il
Une règle empirique utile : un écart CEX-DEX n’est exploitable que lorsqu’il dépasse la somme des frais du pool et des frais de la plateforme centralisée, et il ne vaut la peine que lorsqu’il dépasse cette somme d’assez pour payer le gas et le coût de la position dans le bloc. En dessous de ce seuil, la taille optimale est nulle. C’est la zone de non-trading.
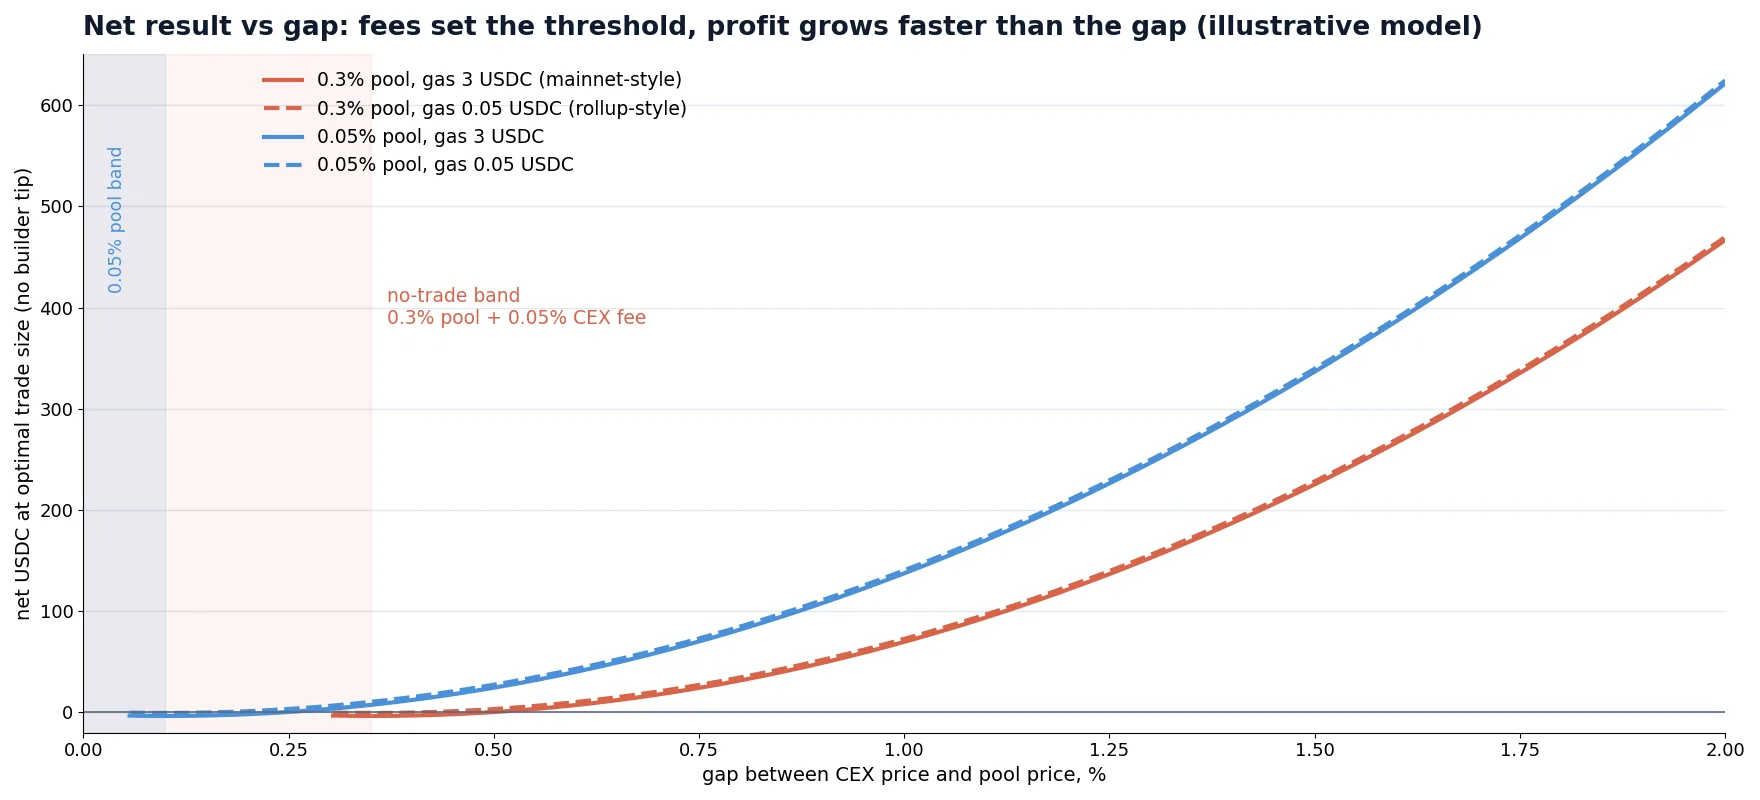
Le graphique ci-dessous conserve une profondeur de pool constante et compare un pool à 0.3 % et un pool à 0.05 %, chacun avec un gas de type mainnet (3 USDC) et un gas de type rollup (0.05 USDC). Ici, le pool à 0.05 % a la même profondeur que le pool à 0.3 %, ce qui l’avantage ; en réalité, sur les grandes paires, les pools à frais réduits sont souvent les plus profonds, et les plus disputés.
| Écart | Pool 0.3 %, gas 3 | Pool 0.3 %, gas 0.05 | Pool 0.05 %, gas 3 | Pool 0.05 %, gas 0.05 |
|---|---|---|---|---|
| 0.2% | pas de trade | pas de trade | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
USDC nets à la taille optimale, avant pourboire au builder, pour le pool d’exemple (2,000 ETH / 7,000,000 USDC) avec des frais de plateforme de 0.05 %. Modèle illustratif.
Deux points ressortent. Premièrement, le profit croît bien plus vite que l’écart : doubler l’écart de 1 % à 2 % multiplie le résultat par six ou plus, car la taille optimale et la marge par unité augmentent toutes les deux. C’est pourquoi les bots d’arbitrage s’intéressent surtout aux rares grandes dislocations lors des mouvements brusques. Deuxièmement, le gas n’est décisif qu’à proximité du seuil. Sur une chaîne bon marché, vous pouvez corriger des écarts plus petits ; sur le mainnet, les petits écarts ne valent pas la transaction.
Deux jambes, pas d’atomicité : le risque d’exécution
L’arbitrage purement on-chain entre deux pools peut être atomique : les deux swaps se trouvent dans une seule transaction, et si le résultat n’est pas rentable, la transaction est annulée (revert). L’arbitrage CEX-DEX ne peut pas être atomique. Une jambe est une transaction blockchain, l’autre un ordre sur le moteur d’appariement d’une entreprise. Quelque chose peut toujours mal tourner entre les deux.
Quelle jambe en premier ?
| Ordre | Avantage | Risque |
|---|---|---|
| Swap on-chain d’abord, couverture après inclusion | Vous ne couvrez que ce qui a réellement été exécuté ; pas de couverture pour un swap annulé | Exposition au marché de la soumission jusqu’à la confirmation du bloc (un bloc ou plus) |
| Couverture sur le CEX d’abord, puis soumission du swap | Verrouille immédiatement le prix centralisé | Si le swap n’est pas inclus, est annulé ou devancé par un autre bot, vous détenez une position non désirée sur le CEX |
| Les deux en même temps | Exposition totale la plus courte | Les deux modes de défaillance sont possibles ; nécessite une logique de dénouement automatique |
Sur les chaînes rapides, les searchers professionnels envoient généralement les deux jambes presque simultanément et gèrent la position résiduelle par un dénouement automatique. Quel que soit l’ordre, il vous faut une règle claire pour le cas d’échec : combien de temps attendre l’inclusion, à quel niveau de perte clôturer la jambe orpheline et comment éviter d’envoyer deux fois la même opportunité.
Protéger le swap lui-même
Un swap envoyé dans un mempool public peut être vu et copié, ou devancé (front-running), par d’autres bots. Deux protections standard : un paramètre de sortie minimale, pour que le swap soit annulé plutôt qu’exécuté à un mauvais prix, et la soumission privée (envoi de la transaction ou du bundle directement aux block builders ou via un relais protégé plutôt que par le mempool public). Une transaction annulée peut tout de même coûter du gas sur les chaînes où les transactions échouées sont incluses, une raison de plus pour simuler avant d’envoyer.
MEV, block builders et qui gagne la course
L’arbitrage CEX-DEX est une forme de MEV (maximal extractable value) : un profit qui dépend de la place d’une transaction dans un bloc. Chaque bot qui voit l’écart veut être le premier swap après que le pool est devenu obsolète. Le producteur de blocs décide de l’ordre, donc les bots se font concurrence en le payant.
- Sur le mainnet Ethereum, les blocs sont assemblés par des builders spécialisés qui organisent des enchères pour l’ordre des transactions. Les searchers envoient des bundles assortis d’un paiement au builder ; l’offre effective la plus élevée tend à obtenir la première place. Les études de mesure de l’arbitrage CEX-DEX sur le mainnet (par exemple l’article de 2025 « Measuring CEX-DEX Extracted Value and Searcher Profitability ») indiquent que l’activité est dominée par un petit groupe de searchers, dont plusieurs étroitement liés à des block builders, et qu’une grande part de la valeur brute est reversée aux builders et aux validateurs.
- Sur les rollups, un séquenceur unique ordonne les transactions. Selon la chaîne, l’ordre est « premier arrivé, premier servi », basé sur les priority fees, ou vendu aux enchères pour une courte avance. La latence vers le séquenceur et la politique de frais déterminent le gagnant.
- Sur les chaînes à haut débit avec des blocs de moins d’une seconde, la concurrence porte sur la latence réseau, la qualité de la connexion au producteur de blocs et les paiements annexes que l’écosystème de la chaîne utilise pour la priorité.
La conséquence pratique : un trader indépendant avec un bot fait maison remporte rarement les opportunités CEX-DEX les plus visibles sur les grandes paires. L’avantage des gagnants combine les données de marché centralisées les plus rapides, des connexions à faible latence vers les builders ou séquenceurs, un inventaire important des deux côtés, des frais de plateforme très bas grâce aux paliers de volume élevés et, dans certains cas, un flux d’ordres privilégié. Ce qui reste aux petits acteurs, ce sont plutôt les tokens de la longue traîne, les pools et chaînes moins surveillés et les moments de volatilité extrême, qui comportent tous davantage de risque.
Choix de la blockchain : Ethereum, rollups et chaînes rapides
La même stratégie se comporte très différemment selon l’endroit où se trouve le pool. Le tableau donne une orientation générale à la date de rédaction ; les temps de bloc, les marchés de frais et les règles d’ordonnancement évoluent avec les mises à niveau, consultez donc la documentation actuelle de chaque chaîne.
| Type de place | Intervalle entre blocs | Comment l’ordre est décidé | Conséquence typique |
|---|---|---|---|
| Mainnet Ethereum | 12 secondes | Enchères des builders (bundles avec paiements) | Les plus grands pools, le gas le plus élevé, une concurrence intense ; les écarts s’accumulent pendant 12 secondes et sont captés par le meilleur enchérisseur |
| Rollups Ethereum | Environ 0.25 à 2 secondes, selon le rollup | Séquenceur unique : premier arrivé, priority fee ou enchère de type time-boost | Gas très bas, écarts plus petits par bloc, la latence vers le séquenceur est critique |
| Chaînes L1 à haut débit | Moins d’une seconde | Basé sur un leader, avec des paiements de priorité propres à la chaîne | Nombreuses petites opportunités, annulations rapides et spam, forte exigence en infrastructure |
Des blocs plus courts réduisent la taille de chaque erreur de prix, car le pool est corrigé plus souvent, mais augmentent le nombre d’opportunités. Un gas plus bas abaisse la zone de non-trading. Ni l’un ni l’autre ne change le fait que les frais du pool et les frais de la plateforme centralisée fixent un plancher sous chaque opération.
Inventaire, rééquilibrage et bridges
Comme les deux jambes se règlent à des endroits différents, il vous faut du capital des deux côtés avant de trader : des stablecoins et des tokens dans un wallet on-chain, et les mêmes actifs sur la plateforme centralisée. Chaque opération d’arbitrage dans le même sens vide un côté. Après une série d’opérations « acheter sur le DEX, vendre sur le CEX », votre wallet contient surtout de l’ETH et votre compte de plateforme surtout de l’USDC.
Rééquilibrer signifie transférer des fonds entre le wallet et la plateforme : dépôts, retraits, parfois un bridge entre chaînes. Chaque transfert comporte des frais, un délai de confirmation et un risque de prix pendant que les fonds sont en transit. Nous avons chiffré ces coûts en détail dans frais de retrait, réseaux et délais de transfert pour l’arbitrage entre plateformes ; la même arithmétique s’applique ici. Règle pratique : amortissez le coût de rééquilibrage attendu sur le nombre d’opérations qu’un rééquilibrage permet, et ajoutez-le à l’écart minimum. Une stratégie qui semble rentable opération par opération peut perdre de l’argent une fois le rééquilibrage pris en compte.
Les bridges ajoutent une catégorie de risque à part : défaillances de smart contracts, retraits suspendus et retards. Gardez les soldes transférés par bridge aussi faibles que la stratégie le permet.
Étape par étape : évaluer une opportunité
Avant d’automatiser quoi que ce soit, soumettez chaque écart candidat aux mêmes vérifications. C’est la séquence qu’un bot CEX-DEX doit exécuter en quelques millisecondes ; la faire d’abord à la main vous montre quelles données comptent.
Risques et limites
- Risque de concurrence : sur les grandes paires, l’écart est généralement capté dans le même bloc par des searchers plus rapides ou mieux connectés. Les courses perdues peuvent quand même coûter du gas.
- Risque de jambe : une jambe est exécutée et l’autre non, ce qui vous laisse une position ouverte pendant un mouvement volatil, c’est-à-dire précisément quand les écarts apparaissent.
- Risque de smart contract : un pool, un routeur ou un bridge peut contenir des bugs ou être exploité. N’interagissez qu’avec des contrats audités et largement utilisés, et limitez les autorisations.
- Risque de token : les tokens de la longue traîne peuvent comporter des taxes de transfert, des listes noires, des contrats suspendus ou de faux pools portant le même nom. Un gros écart sur un token obscur est souvent un piège, pas une opportunité.
- Risque de plateforme : les dépôts et retraits peuvent être suspendus pour un réseau, les clés API peuvent être limitées en débit, les comptes peuvent faire l’objet d’un examen. Maintenez l’exposition par plateforme dans des limites que vous pouvez vous permettre de voir gelées.
- Risque opérationnel : la gestion des clés privées, la fiabilité des nœuds et la surveillance font partie de la stratégie. Une seule clé divulguée y met fin.
- Réglementation et fiscalité : les règles relatives à l’activité DeFi et à la déclaration de nombreuses petites opérations varient selon les pays. Vérifiez votre situation avant de passer à l’échelle.
CEX-DEX ou CEX-CEX : lequel vous convient
L’arbitrage CEX-DEX est une composante légitime et importante du maintien de l’alignement des marchés crypto. C’est aussi l’une des activités les plus encombrées du secteur, dominée sur les grandes paires par des équipes disposant de relations avec les builders et d’un inventaire important. Si vous choisissez par où commencer, comparez-le honnêtement avec l’arbitrage entre plateformes centralisées :
| Aspect | CEX-DEX | CEX-CEX |
|---|---|---|
| Origine des écarts de prix | Le pool est en retard sur le marché à carnet d’ordres entre les blocs | Les plateformes et leurs flux réagissent aux mouvements à des vitesses différentes |
| Coût principal | Frais du pool, impact de prix, gas, paiement pour la position dans le bloc | Frais de trading, spread, slippage, transferts entre plateformes |
| Atomique ? | Non : jambe blockchain plus jambe sur plateforme | Non : deux ordres sur plateformes, mais tous deux sur des moteurs d’appariement rapides |
| Infrastructure | Nœuds, relais privés, sécurité du wallet, API des plateformes | API des plateformes, flux rapides, un serveur proche des plateformes |
| Qui est en concurrence | Searchers MEV liés aux builders | Sociétés d’arbitrage et de market making, bots de particuliers |
Les outils crypto de BJF Trading Group fonctionnent du côté centralisé : le scanner d’arbitrage crypto gratuit affiche en temps réel les écarts de prix entre plateformes centralisées, et VIP Crypto Arbitrage exécute de l’arbitrage à une jambe et avec couverture sur plus de 50 plateformes centralisées au comptant et de contrats à terme via leurs API natives. Ils ne tradent pas contre des pools DEX. Pour une vue d’ensemble des stratégies entre plateformes, consultez notre présentation de l’arbitrage crypto ; pour des alternatives delta-neutres qui ne dépendent pas de la victoire dans une course aux blocs, les guides sur l’arbitrage du taux de financement et le trading de la base spot-futures détaillent les chiffres.
Observez d’abord les vrais écarts de prix entre plateformes
Avant de construire une infrastructure pour un arbitrage quel qu’il soit, observez à quelle fréquence les écarts apparaissent, quelle est leur taille après frais et combien de temps ils durent. Le scanner gratuit le montre en direct pour les plateformes centralisées.
Obtenir le Crypto Arbitrage Scanner gratuitLogiciel VIP Crypto Arbitrage
Scanner d’arbitrage gratuit + mini-cours par e-mail
Recevez le lien du scanner gratuit et quelques e-mails courts et pratiques de Boris : ce que signifie vraiment un écart de prix après les coûts, comment tester une stratégie avant de risquer de l’argent réel et quels outils conviennent à votre marché. Sans promesses exagérées. Les e-mails sont rédigés en anglais.
Questions fréquentes
Qu’est-ce que l’arbitrage CEX-DEX ?
Il s’agit d’acheter un token dans un pool d’échange décentralisé et de le vendre sur une plateforme centralisée, ou l’inverse, lorsque les prix diffèrent de plus que le coût total. Les pools ne se réévaluent que lorsque quelqu’un effectue un swap : ils sont donc en retard sur le marché centralisé, et les arbitragistes les ramènent au bon niveau.
L’arbitrage CEX-DEX est-il encore rentable ?
Pour un petit nombre de searchers spécialisés, oui, mais sur les grandes paires, l’essentiel de la valeur brute part en frais du pool, impact de prix, gas et paiements aux block builders. Les traders indépendants trouvent surtout les avantages restants sur des pools et des chaînes moins surveillés, où les risques liés aux tokens et aux contrats sont plus élevés.
Quelle taille doit avoir un écart de prix pour arbitrer un pool DEX ?
Au moins les frais du pool plus les frais de la plateforme centralisée, et davantage pour couvrir le gas, le slippage de couverture et les coûts de position dans le bloc. Sur un pool à 0.3 % avec des frais de plateforme de 0.05 %, les écarts inférieurs à environ 0.4 % ne sont généralement pas exploitables du tout.
Pourquoi un écart de 1 % ne donne-t-il pas 1 % de profit ?
Parce que votre propre swap fait glisser le prix du pool le long de sa courbe, et que les frais du pool sont prélevés sur l’apport. Dans notre pool d’exemple, un écart de 1 % sur l’opération optimale d’environ 24,400 USDC rapporte environ 85 USDC bruts, soit environ 0.35 %, avant tout coût externe.
L’arbitrage CEX-DEX peut-il utiliser un flash loan ?
Pas pour l’opération complète. Un flash loan doit être remboursé dans la même transaction, et la jambe sur la plateforme centralisée se déroule en dehors de la blockchain. Les flash loans conviennent à l’arbitrage purement on-chain entre pools ; l’arbitrage CEX-DEX nécessite votre propre inventaire des deux côtés.
Dans l’arbitrage CEX-DEX, quelle jambe passe en premier ?
Les deux approches peuvent fonctionner. Faire le swap d’abord signifie que vous ne couvrez que ce qui a été exécuté, mais vous portez un risque de marché jusqu’à la confirmation du bloc ; se couvrir d’abord verrouille le prix, mais laisse une position si le swap échoue. La plupart des systèmes automatisés envoient les deux rapidement et dénouent selon une règle toute jambe orpheline.
Le logiciel BJF trade-t-il sur des échanges décentralisés ?
Non. Les outils d’arbitrage crypto de BJF fonctionnent avec des plateformes centralisées via leurs API. Le scanner gratuit et VIP Crypto Arbitrage couvrent les écarts de prix entre plateformes centralisées.
Cet article est fourni à titre éducatif et ne constitue pas un conseil financier. Les exemples chiffrés reposent sur un pool modèle et des hypothèses explicites ; les graphiques et chiffres marqués comme illustratifs ne sont pas des mesures d’une plateforme, d’un pool ou d’un trader spécifique. Les frais, les temps de bloc et les règles d’ordonnancement évoluent avec le temps.
