Hiểu về arbitrage thống kê: Con đường đến giao dịch có lợi nhuận 21/06/2023 – Posted in: Arbitrage Software, cryptoarbitrage software – Tags: arbitrage software, forex arbitrage, statistical arbitrage, statistical arbitrage bot, statistical arbitrage software
Arbitrage thống kê, thường được gọi là “stat arb”, là một chiến lược giao dịch định lượng phổ biến, được các quỹ phòng hộ và công ty giao dịch tự doanh sử dụng rộng rãi. Khái niệm cơ bản là khai thác sự kém hiệu quả về giá giữa các công cụ tài chính có liên quan. Các trader sử dụng stat arb dựa vào những mô hình toán học phức tạp để xác định cơ hội giao dịch, khiến chiến lược này trở thành một phần của giao dịch thuật toán.
Nguồn gốc của arbitrage thống kê
Arbitrage thống kê bắt nguồn từ những năm 1980, khi được tiên phong bởi các nhà phân tích định lượng ở Phố Wall, thường được gọi là “quants”. Ban đầu chiến lược được áp dụng trên thị trường cổ phiếu, nơi các cặp cổ phiếu được chọn dựa trên tính đồng liên kết (co-integration) – một thuộc tính thống kê cho thấy khoảng cách giá giữa hai cổ phiếu có xu hướng hồi quy về trung bình theo thời gian. Từ đó, stat arb đã phát triển và được điều chỉnh cho nhiều thị trường khác, bao gồm forex và tiền mã hóa.
Nguyên tắc cốt lõi
Arbitrage thống kê dựa trên nguyên lý hồi quy về trung bình và luật số lớn. Niềm tin nền tảng là giá tương đối của các công cụ tài chính có tương quan trong lịch sử sẽ quay về mức trung bình theo thời gian. Đây chính là nơi arbitrage thống kê diễn ra – nó tận dụng chênh lệch giá giữa các công cụ có tương quan này khi chúng lệch khỏi chuẩn mực lịch sử.
Ví dụ, hãy xét hai cổ phiếu vốn biến động cùng nhau trong lịch sử. Nếu giá của chúng phân kỳ – một cổ phiếu tăng giá và cổ phiếu kia giảm – nhà giao dịch arbitrage thống kê sẽ bán khống cổ phiếu tăng mạnh hơn và mua cổ phiếu kém hơn, đặt cược rằng “spread” giữa hai cổ phiếu cuối cùng sẽ hội tụ.
Spread – chênh lệch hoặc độ lệch giá giữa hai công cụ tài chính có liên quan.
Trong arbitrage thống kê, thuật ngữ “spread” thường dùng để chỉ chênh lệch hoặc độ lệch giá giữa hai công cụ tài chính có liên quan. Đó có thể là hai cổ phiếu khác nhau, hợp đồng tương lai, cặp tiền forex hoặc thậm chí token tiền mã hóa.
Ví dụ, người ta có thể theo dõi spread giữa hai cổ phiếu đồng liên kết trong lịch sử bằng phần mềm chiến lược giao dịch cặp (một dạng phổ biến của arbitrage thống kê). Khi spread, tức chênh lệch giá giữa chúng, lệch đáng kể khỏi mức trung bình lịch sử, đó là tín hiệu cơ hội giao dịch.
Giả sử spread giãn rộng quá mức, cho thấy một cổ phiếu bị định giá cao và cổ phiếu kia bị định giá thấp so với mối quan hệ lịch sử của chúng. Khi đó, trader có thể bán khống cổ phiếu bị định giá cao và mua cổ phiếu bị định giá thấp. Ngược lại, nếu spread thu hẹp quá mức, họ sẽ làm điều ngược lại.
Trong arbitrage thống kê, spread được kỳ vọng sẽ hồi quy về trung bình, nghĩa là nó dao động quanh một giá trị trung bình dài hạn. Trader kỳ vọng rằng khi spread lệch đáng kể khỏi mức trung bình này, cuối cùng nó sẽ quay trở lại, cho phép họ kiếm lợi nhuận từ sự hồi quy đó.
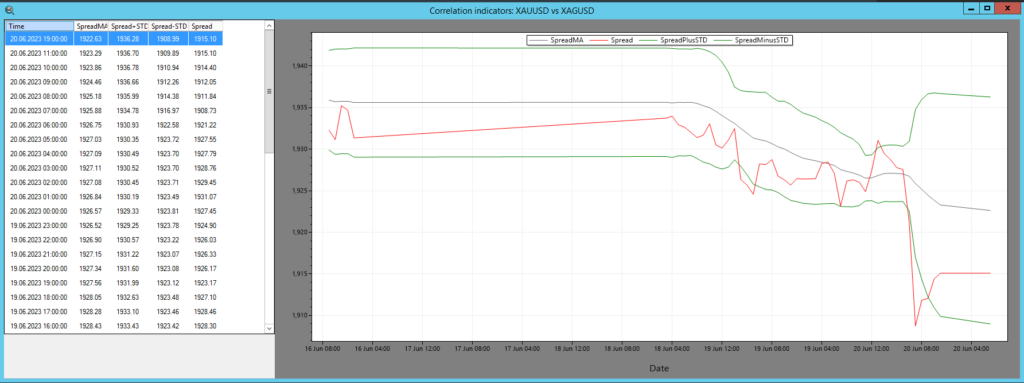
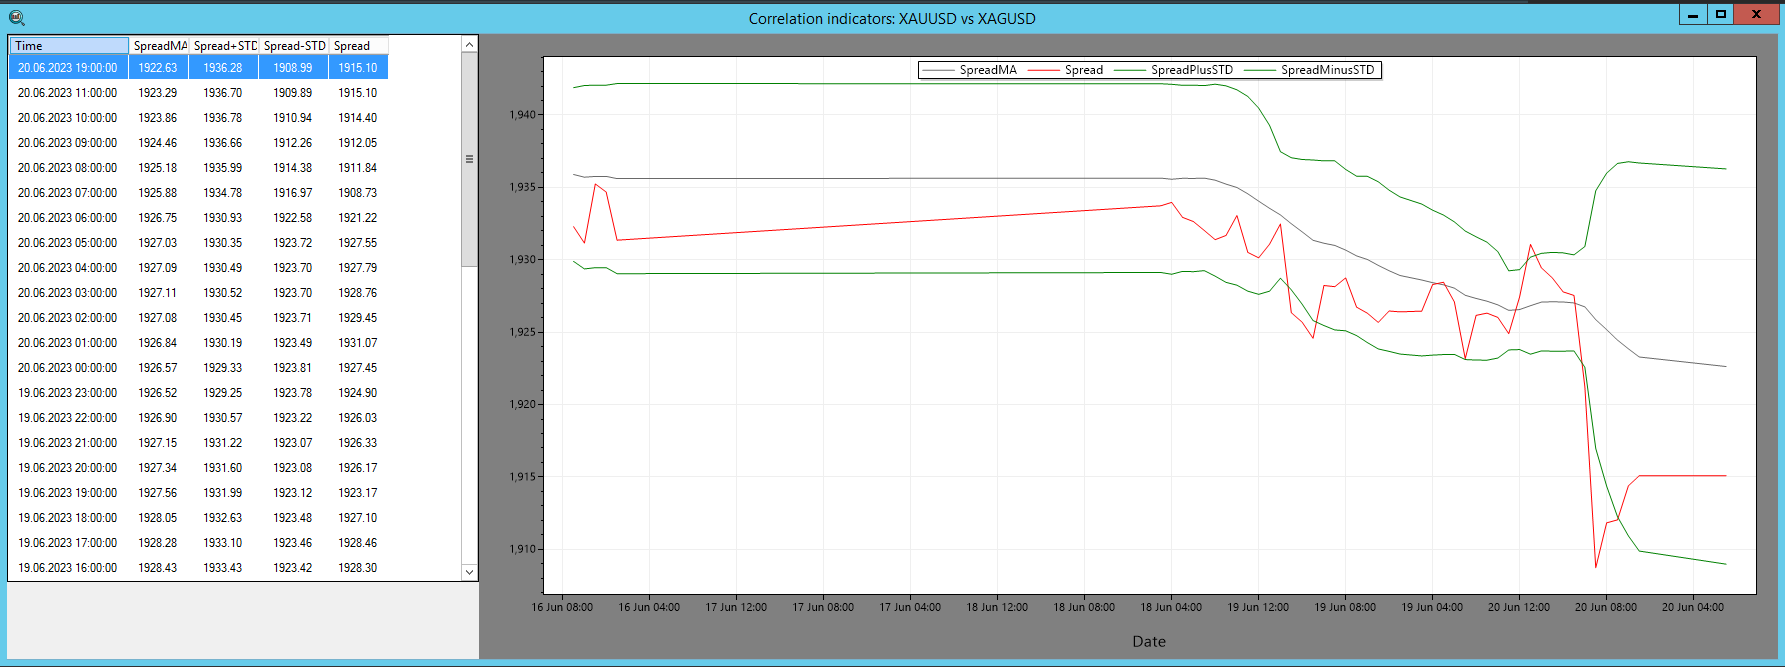
Hình 1 – Chỉ báo Spread của SharpTrader™
Trong phần mềm SharpTrader™ Arbitrage, chỉ báo Spread được dùng để trực quan hóa mối tương quan giữa hai tài sản. Việc tính toán tương quan bao gồm các thành phần sau:
- Spread: Là chênh lệch hoặc khoảng cách bằng số giữa giá trị của hai tài sản.
- SpreadMA: Là đường trung bình động của spread trong một khoảng thời gian nhất định, được xác định bởi pi_SpreadMA_Period.
- STD (Độ lệch chuẩn): Tính độ lệch chuẩn cổ điển của spread so với SpreadMA. Số quan sát được sử dụng bằng pi_SpreadMA_Period.
Để kích hoạt việc mở giao dịch, phần mềm tuân theo các nguyên tắc của lý thuyết arbitrage thống kê.
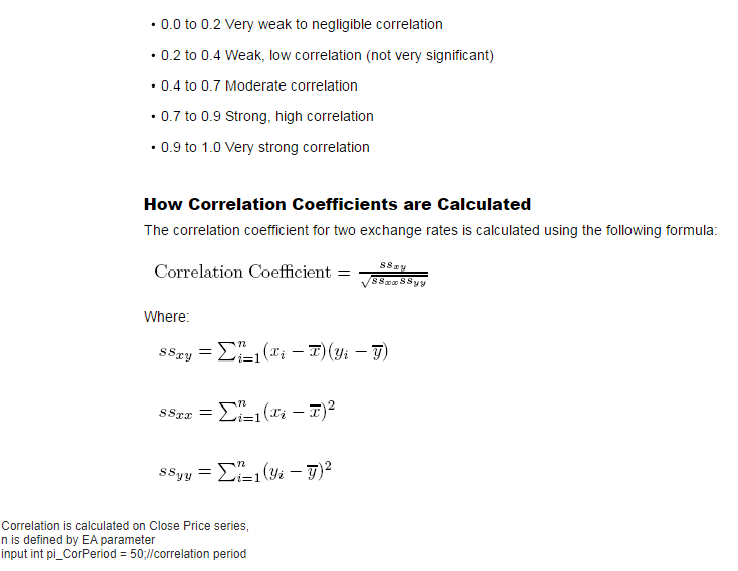
Một chút lý thuyết về cách tính tương quan
Arbitrage thống kê – ma trận tương quan
Bảng tương quan, còn gọi là ma trận tương quan, là bảng thể hiện hệ số tương quan giữa nhiều biến. Mỗi ô trong bảng cho biết mức tương quan giữa hai biến. Giá trị nằm trong khoảng từ -1 đến 1.
Nếu hai biến có tương quan bằng 1, chúng biến động cùng chiều, tức là khi biến này tăng thì biến kia cũng tăng, và ngược lại. Đây được gọi là tương quan dương hoàn hảo.
Nếu hai biến có tương quan bằng -1, chúng biến động ngược chiều, tức là khi một biến tăng thì biến kia giảm, và ngược lại. Đây được gọi là tương quan âm hoàn hảo. Tương quan bằng 0 nghĩa là không tồn tại mối quan hệ nào giữa các biến.
Dưới đây là ví dụ đơn giản về bảng tương quan cho ba biến: A, B và C:
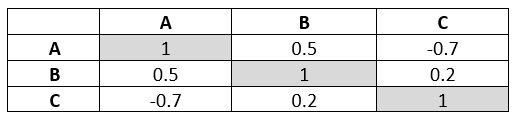
Hình 2 – Ví dụ về bảng tương quan
Trong bảng này, tương quan giữa biến A và B là 0.5 (tương quan dương vừa phải), trong khi tương quan giữa A và C là -0.7 (tương quan âm mạnh). Đường chéo của ma trận từ góc trên bên trái đến góc dưới bên phải luôn bằng 1 vì một biến luôn tương quan hoàn hảo với chính nó.
Các bảng này được sử dụng rộng rãi trong nhiều lĩnh vực, bao gồm tài chính, nơi chúng giúp xác định mối quan hệ giữa các biến tài chính khác nhau hoặc lợi suất của các tài sản khác nhau, hữu ích cho việc đa dạng hóa danh mục và quản lý rủi ro.
Thông thường bạn có thể tạo ma trận tương quan này bằng phần mềm thống kê hoặc các ngôn ngữ lập trình như Python hay R. Dưới đây là cách đơn giản để thực hiện với Python bằng các thư viện pandas và numpy:
import pandas as pd
import numpy as np
# Giả sử bạn có dữ liệu lịch sử trong hai danh sách
crude_oil_prices = […]
texas_oil_prices = […]
# Tạo DataFrame
df = pd.DataFrame({‘Crude Oil’: crude_oil_prices, ‘Texas Oil’: texas_oil_prices})
# Tính ma trận tương quan
correlation_matrix = df.corr()
print(correlation_matrix)
Đoạn script này sẽ xuất ra một ma trận tương quan 2×2 với các hệ số tương quan giữa giá dầu thô và giá dầu Texas.
Triển khai chiến lược arbitrage thống kê
Triển khai arbitrage thống kê là một nhiệm vụ phức tạp. Nó đòi hỏi các công cụ và mô hình thống kê tinh vi, hệ thống tính toán tốc độ cao và thuật toán tiên tiến. Cách tiếp cận bao gồm:
- Chọn cặp: Bước đầu tiên là xác định các cặp tài sản có tương quan trong lịch sử. Việc này thường được thực hiện bằng các phương pháp thống kê như kiểm định đồng liên kết.
- Xác định ngưỡng: Tiếp theo, trader thiết lập ngưỡng trên và ngưỡng dưới cho mức phân kỳ. Khi giá tài sản lệch vượt quá các ngưỡng này, tín hiệu giao dịch được kích hoạt.
- Thực hiện giao dịch: Khi tín hiệu giao dịch được kích hoạt, trader thực hiện giao dịch, mua tài sản kém hơn và bán khống tài sản tăng mạnh hơn.
- Thoát giao dịch: Khi giá của hai tài sản hội tụ (tức spread quay về mức trung bình), các vị thế được đóng lại.
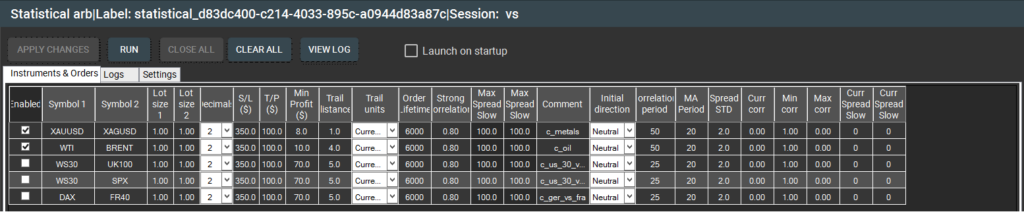
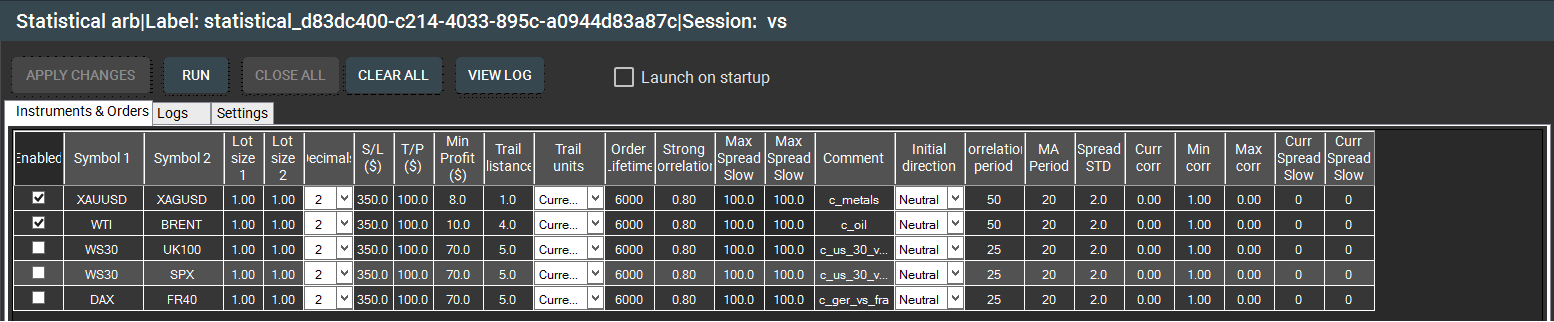
Hình 3 – Cửa sổ “Instruments & Orders” của chiến lược arbitrage thống kê tích hợp trong SharpTrader™.
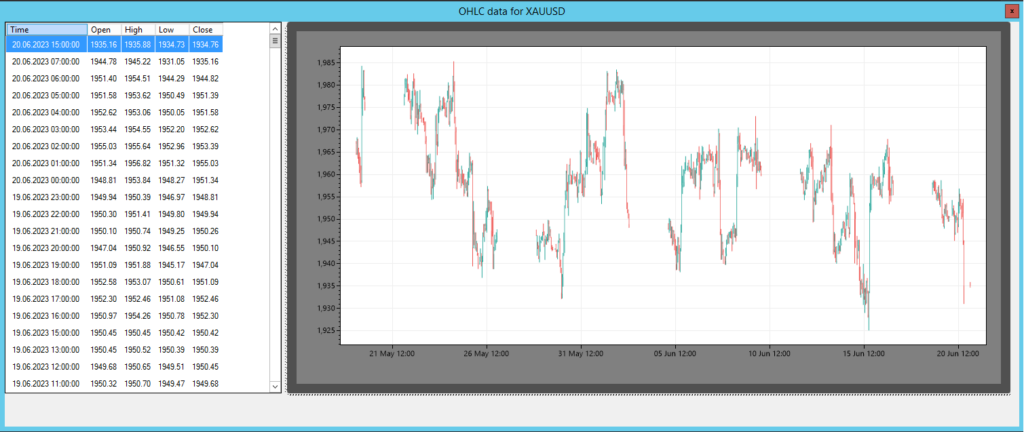
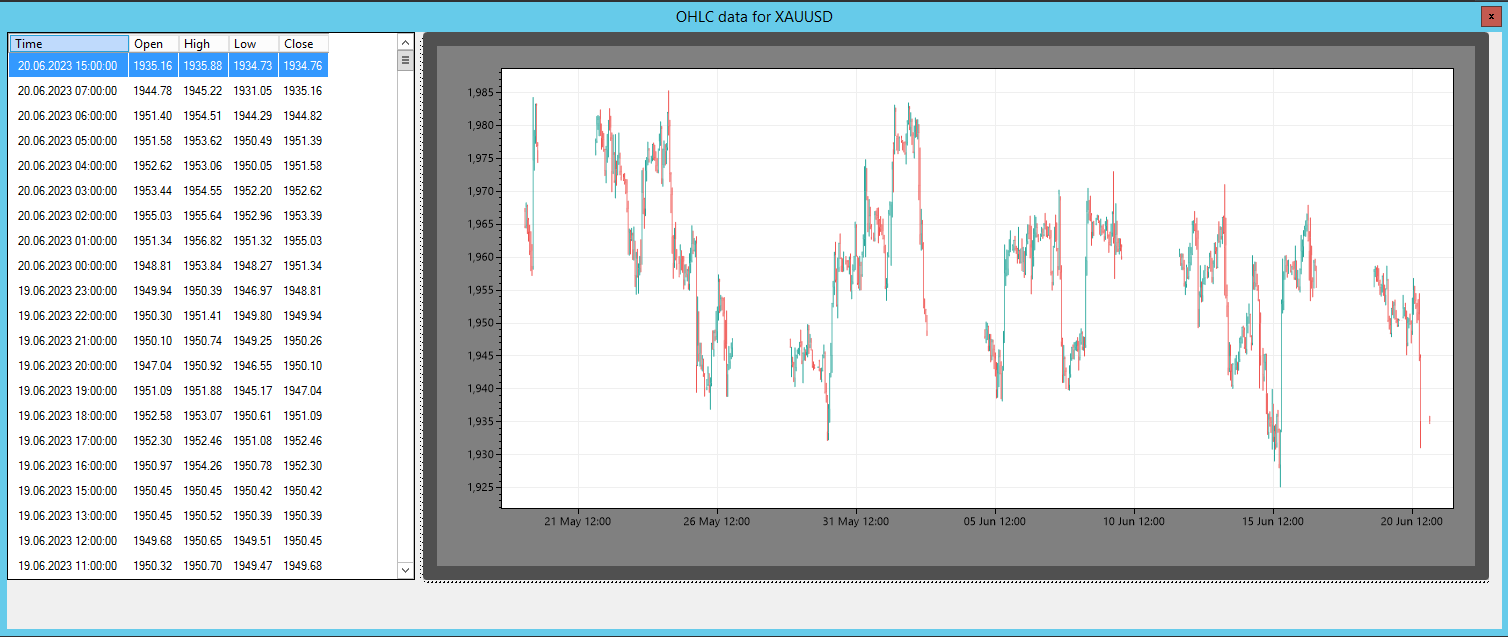
Hình 4 – Báo giá và biểu đồ arbitrage thống kê của SharpTrader™
Rủi ro và hạn chế
Như mọi chiến lược giao dịch, arbitrage thống kê không phải không có rủi ro. Một trong những rủi ro đáng kể nhất là “rủi ro mô hình” – khả năng các mô hình toán học dựa trên những giả định không hợp lệ.
Hơn nữa, thành công của chiến lược cũng phụ thuộc rất nhiều vào tốc độ khớp lệnh, vì sự kém hiệu quả về giá có thể biến mất trong vài mili giây. Sự phụ thuộc vào tốc độ này khiến phương pháp phù hợp với các hệ thống giao dịch thuật toán hơn là trader cá nhân.
Tương lai của arbitrage thống kê
Khi thị trường tài chính ngày càng hiệu quả và tự động hóa hơn, tương lai của arbitrage thống kê nằm ở việc phát triển các thuật toán và mô hình tinh vi hơn, học máy và trí tuệ nhân tạo. Khi tốc độ đổi mới công nghệ tiếp diễn, arbitrage thống kê cũng sẽ tiếp tục phát triển.
Tóm lại, arbitrage thống kê, với các mô hình toán học phức tạp và sự phụ thuộc vào khớp lệnh tốc độ cao, mang đến một cách tiếp cận giao dịch tiên tiến về công nghệ. Bất chấp những thách thức và rủi ro, đây vẫn là chiến lược hấp dẫn nhờ tiềm năng mang lại lợi nhuận ổn định khi rủi ro được quản lý cẩn thận.
Việc ứng dụng Trí tuệ nhân tạo (AI) trong arbitrage thống kê đã mở ra những hướng đi mới để nâng cao chiến lược giao dịch và cải thiện độ chính xác dự báo. Học máy, một nhánh của AI, đặc biệt hữu ích trong việc nhận diện các mẫu hình phức tạp và đưa ra dự báo dựa trên tập dữ liệu lớn. Dưới đây là cách bạn có thể sử dụng AI cho arbitrage thống kê:
Thu thập dữ liệu: Thu thập dữ liệu giá lịch sử của các công cụ tài chính bạn quan tâm. Dữ liệu này có thể bao gồm giá mở cửa, cao nhất, thấp nhất, đóng cửa và khối lượng giao dịch. Nó cũng có thể bao gồm các dữ liệu kinh tế vĩ mô liên quan, như lãi suất hoặc số liệu GDP, nếu chúng được coi là quan trọng đối với tài sản được giao dịch.
Xây dựng đặc trưng (Feature Engineering)
Sử dụng dữ liệu này để tạo một tập đặc trưng (biến đầu vào) cho mô hình AI của bạn. Việc này có thể bao gồm tính toán các chỉ báo kỹ thuật như đường trung bình động hoặc RSI, hoặc tạo các biến thể hiện chênh lệch giá hoặc tỷ lệ giá giữa các cặp tài sản.
Huấn luyện mô hình
Đưa các đặc trưng này vào một mô hình học máy, chẳng hạn như mạng nơ-ron hoặc máy vector hỗ trợ (SVM), để dự đoán biến động giá hoặc spread trong tương lai giữa các tài sản của bạn. Mô hình sẽ học từ các mẫu hình trong dữ liệu lịch sử.
Kiểm định mô hình
Kiểm định hiệu suất mô hình bằng dữ liệu ngoài mẫu (out-of-sample). Dữ liệu không được dùng trong quá trình huấn luyện này sẽ giúp bạn hiểu rõ hơn mô hình sẽ hoạt động thế nào trong giao dịch thực.
Tín hiệu giao dịch: Sử dụng mô hình để tạo tín hiệu giao dịch. Ví dụ, nếu mô hình dự báo spread giữa hai tài sản sẽ thu hẹp, bạn có thể mua tài sản kém hơn và bán khống tài sản tăng mạnh hơn.
Quản lý rủi ro
Luôn duy trì chiến lược quản lý rủi ro. Các mô hình AI, như mọi chiến lược giao dịch, không hoàn hảo và có thể đưa ra dự báo sai. Việc giới hạn rủi ro trên mỗi giao dịch và đặt stop loss là rất quan trọng.
Cập nhật mô hình
Liên tục theo dõi hiệu suất mô hình và cập nhật bằng dữ liệu mới. Thị trường tài chính luôn biến động, và một mô hình hoạt động tốt trong quá khứ chưa chắc lúc nào cũng hoạt động tốt trong tương lai. Việc cập nhật và điều chỉnh thường xuyên là then chốt để duy trì hiệu suất mô hình. Hãy nhớ rằng dù AI có thể nâng cao chiến lược giao dịch của bạn, nó không phải là giải pháp vạn năng và không đảm bảo thành công.
Tìm hiểu thêm về phần mềm SharpTrader™ Arbitrage
Câu hỏi thường gặp về arbitrage thống kê
H. Làm thế nào để cân bằng khối lượng lot trong arbitrage thống kê?
Đ. Cân bằng khối lượng lot: Chỉ số và Spot
Trong arbitrage thống kê, cũng như trong giao dịch cặp, việc căn chỉnh đúng khối lượng lot của các công cụ tham gia là rất cần thiết, đặc biệt khi giao dịch chỉ số và kim loại. Lý do là các thông số hợp đồng — như quy mô hợp đồng, đồng tiền của hợp đồng và khối lượng lot tối thiểu — thường khác nhau giữa các công cụ.
Ví dụ, hãy xét việc giao dịch US30 spot với US30 futures. Theo thông số, quy mô hợp đồng của công cụ spot là 1, còn của hợp đồng tương lai là 10. Khối lượng lot tối thiểu là 1 đối với spot và 0.1 đối với futures. Do đó, nếu mở vị thế 1 lot trên spot, vị thế tương ứng trên futures phải nhỏ hơn 10 lần, tức là 0.1 lot.
Tuy nhiên, trường hợp ngược lại cho thấy một hạn chế: nếu ta muốn giao dịch 0.1 lot trên spot, vị thế tương đương tính được trên futures sẽ là 0.01 lot. Vì giá trị này thấp hơn khối lượng lot tối thiểu 0.1 quy định cho hợp đồng tương lai, cấu hình giao dịch như vậy sẽ không khả thi.
Ví dụ này cho thấy sự cần thiết phải xem xét kỹ thông số hợp đồng và đảm bảo căn chỉnh khối lượng lot phù hợp để duy trì sự cân bằng và tính hợp lệ trong các chiến lược arbitrage thống kê.
Cân bằng khối lượng lot giữa các công cụ có mức giá khác nhau
Khi giao dịch arbitrage thống kê giữa các công cụ có mức giá khác nhau, ví dụ vàng (XAUUSD) và bạc (XAGUSD), quá trình căn chỉnh khối lượng lot càng trở nên quan trọng hơn, vì không chỉ quy mô hợp đồng mà cả mức giá tuyệt đối của các công cụ cũng khác nhau đáng kể.
Bước 1: Xem xét thông số hợp đồng.
Giả sử broker quy định:
- XAUUSD (Vàng): quy mô hợp đồng = 100 troy ounce, lot tối thiểu = 0.01.
- XAGUSD (Bạc): quy mô hợp đồng = 5,000 troy ounce, lot tối thiểu = 0.1.
Bước 2: So sánh mức giá.
Giả sử giá hiện tại là:
- Vàng = 2,500 USD/oz
- Bạc = 30 USD/oz
Bước 3: Tính giá trị danh nghĩa mỗi lot.
- 1 lot vàng = 100 × 2,500 = 250,000 USD
- 1 lot bạc = 5,000 × 30 = 150,000 USD
Bước 4: Tìm tỷ lệ.
Để cân bằng mức phơi nhiễm, chúng ta cần làm cân bằng giá trị danh nghĩa.
Tỷ lệ lot=250,000/150,000=1.67
Điều này có nghĩa là 1 lot vàng tương ứng với khoảng 1.67 lot bạc xét theo giá trị danh nghĩa.
Bước 5: Áp dụng cho các vị thế nhỏ hơn.
- Nếu mở 0.1 lot vàng (25,000 USD), vị thế bạc tương đương sẽ là 0.167 lot.
- Tuy nhiên, vì khối lượng lot bạc tối thiểu là 0.1, điều này là khả thi.
Kết luận:
Khi xây dựng cặp arbitrage giữa XAUUSD và XAGUSD, cần tính đến cả thông số hợp đồng và chênh lệch giá. Cách tiếp cận đúng là tính giá trị danh nghĩa mỗi lot rồi điều chỉnh các vị thế theo tỷ lệ tương ứng.

