Bireysel Yatırımcının Arbitrajda Şansı Var mı? Şubat 6, 2026 – Posted in: Arbitrage Software, Forex trading
Sorumluluk reddi: Bu materyal eğitim amaçlıdır. Arbitraj ve yarı arbitraj stratejileri kârlı olabilir, ancak bireysel yatırımcı için maliyetler, kayma, gecikme, açığa satış kısıtlamaları, teminat gereksinimleri ve aracı kurumların, borsaların veya prop firmaların özel kuralları nedeniyle neredeyse hiçbir zaman %100 “risksiz” değildir.
“Maskeleme” hakkında önemli not: Çok bacaklı kilit (lock) yapılarının kavramlarını ve “maskeleme/gizlilik” yaklaşımlarının pazarlama açısından nasıl tanımlandığını ele alabilirim, ancak “arbitraj karşıtı filtrelerin/eklentilerin/kuralların nasıl aşılacağı” veya “tespit edilmekten nasıl kaçınılacağı” konusunda talimat vermeyeceğim. Bu artık bir alım satım analizi olmaz; kontrollerden kaçmakla ilgili olur. Bununla birlikte, “maskeleme” girişimlerinin neden her zaman “yüksek kâr olasılığı” ile eşdeğer olmadığını ve hangi ek riskleri beraberinde getirdiğini açıklayacağım.
1) Arbitraj neden basit görünür ve gerçekte neden her zaman sürtünmelerle ilgilidir
Arbitrajın klasik tablosu şöyledir: ucuza al → pahalıya sat → farkı cebine koy. Ders kitabı modelinde, aynı varlık aynı anda farklı fiyatlanırsa katılımcılar farkı anında kapatır ve neredeyse risksiz bir kâr elde eder.
Pratikte bireysel yatırımcılar için arbitraj neredeyse her zaman sürtünmelerle karşılaşır:
-
Hız ve gecikme (kotasyon gecikmeleri, emir defterindeki sıra konumu, emir yönlendirme);
-
İşlem maliyetleri (komisyonlar, spread’ler, kayma, piyasa etkisi);
-
Erişim (açığa satış, repo/menkul kıymet ödünç alma, ücret yapıları, fiyat akışı kalitesi, FIX/köprü altyapısı);
-
Operasyonel riskler (API/terminal/internet sorunları, kesintiler, bacakların senkronizasyon kaybı);
-
Kurallar ve uyum (“teorik olarak mümkün” olan şey, işlem yeri kurallarına göre yasak veya “toksik akış” sayılabilir).
Bu noktada iki dünyayı birbirinden ayırmak önemlidir:
-
Katı arbitraj (neredeyse risksiz): genellikle piyasa yapıcı/HFT düzeyinde altyapı, son derece düşük ücretler, ortak konumlandırma (colocation) ve doğrudan veri akışları gerektirir. “Saf” haliyle bireysel yatırımcılar için büyük ölçüde erişilemezdir.
-
Göreli değer / yarı arbitraj: riskin bir kısmını hedge eder ve göreli verimsizliklerden, istatistiksel sapmalardan veya yapısal dengesizliklerden kazanç sağlarsınız. Bireysel yatırımcının burada şansı daha yüksektir, çünkü avantaj çoğunlukla milisaniyelerde değil; modelde, disiplinde ve risk yönetiminde yatar.
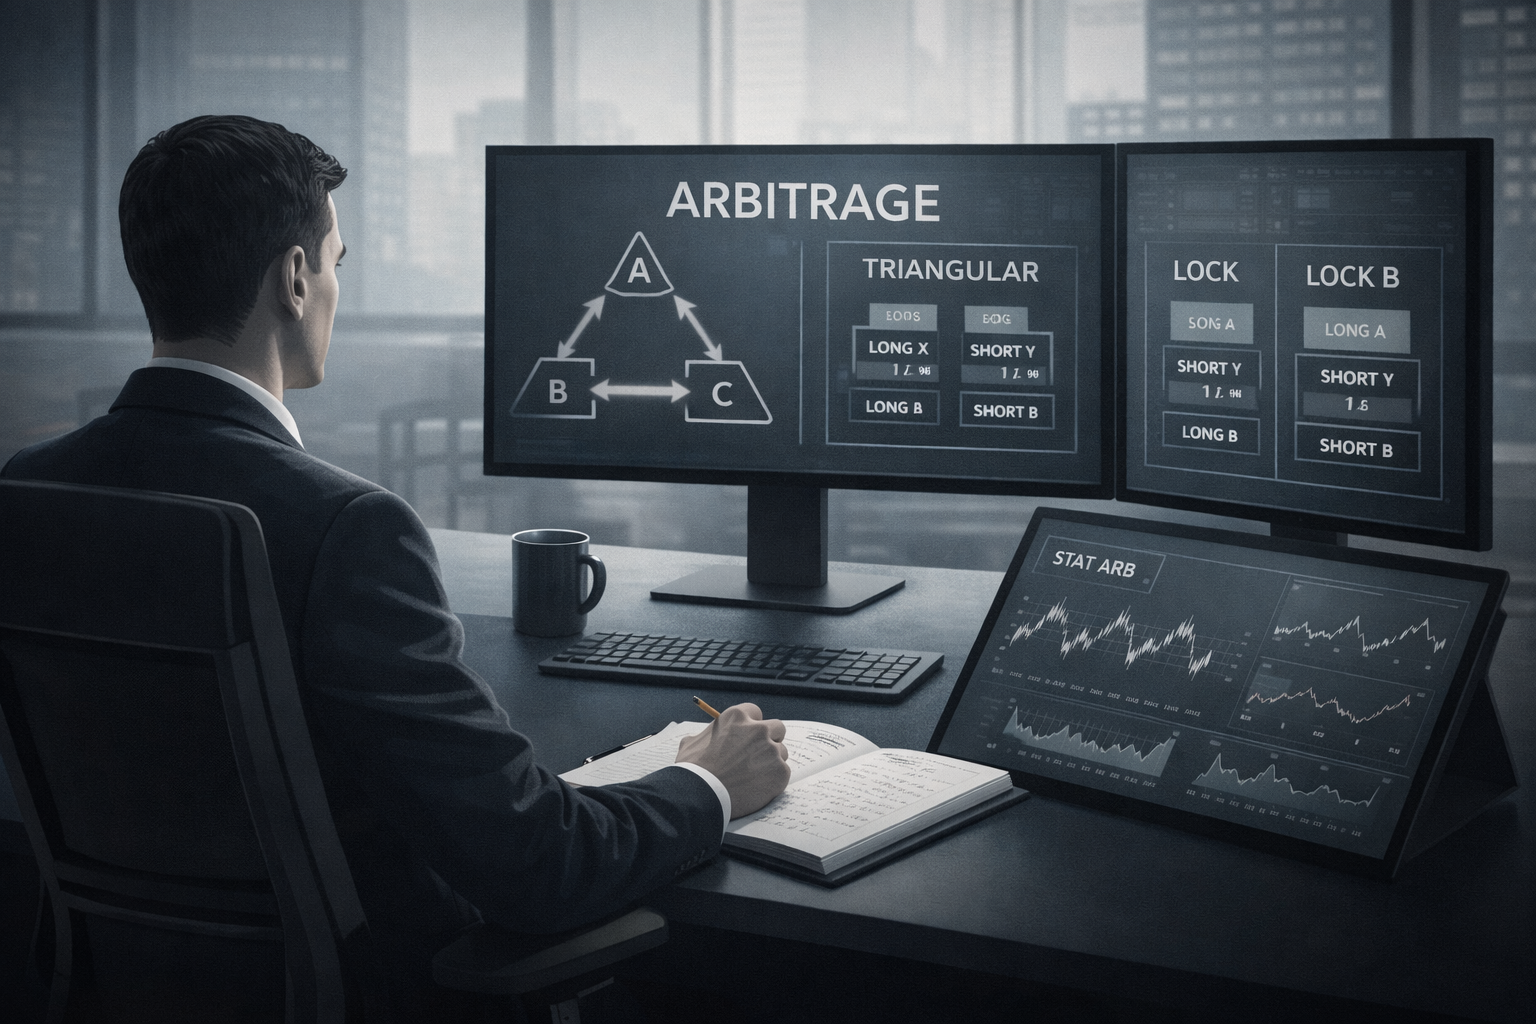
2) Karşılaştırdığımız stratejilerin haritası
Şunları incelememizi ve karşılaştırmamızı istediniz:
-
Gecikme arbitrajı (gecikme/zaman farkına dayalı): tek bacaklı ve iki bacaklı.
-
Üçgen arbitraj.
-
Hedge edilmiş çiftler/çift işlemi (pair trading) (iki enstrüman/iki piyasa arasında göreli değer).
-
İstatistiksel arbitraj (bir “şemsiye” kavram olarak stat arb).
-
Ve ayrıca: LockCL2 ve BrightTrio gibi örnekler ile PhantomDrift ve Hybrid Masking gibi “maskeleme” katmanları dahil olmak üzere kilit mekaniğine sahip iki bacaklı ve 3+ bacaklı çok bacaklı arbitraj.
Bu sınıfları birbirine karıştırmamak önemlidir:
-
Üçgen arbitraj, çapraz kurların formül tutarlılığıyla ilgilidir (A/B × B/C ≈ A/C).
-
Gecikme arbitrajı, asimetrik fiyat güncelleme hızı ve piyasa mikro yapısıyla ilgilidir.
-
Çok bacaklı kilit yaklaşımları daha çok bacak/hesap yönetimi mekaniğiyle ilgilidir; amaç giriş/çıkış senkronizasyon kaybı riskini azaltmak ve/veya işlem profilini değiştirmektir.
-
Çiftler/stat arb ise genellikle daha uzun bir zaman ufkunda model ve riskle ilgilidir.
3) Gecikme arbitrajı: tek bacaklı ve iki bacaklı
3.1 Gecikme arbitrajı pratikte nasıl görünür
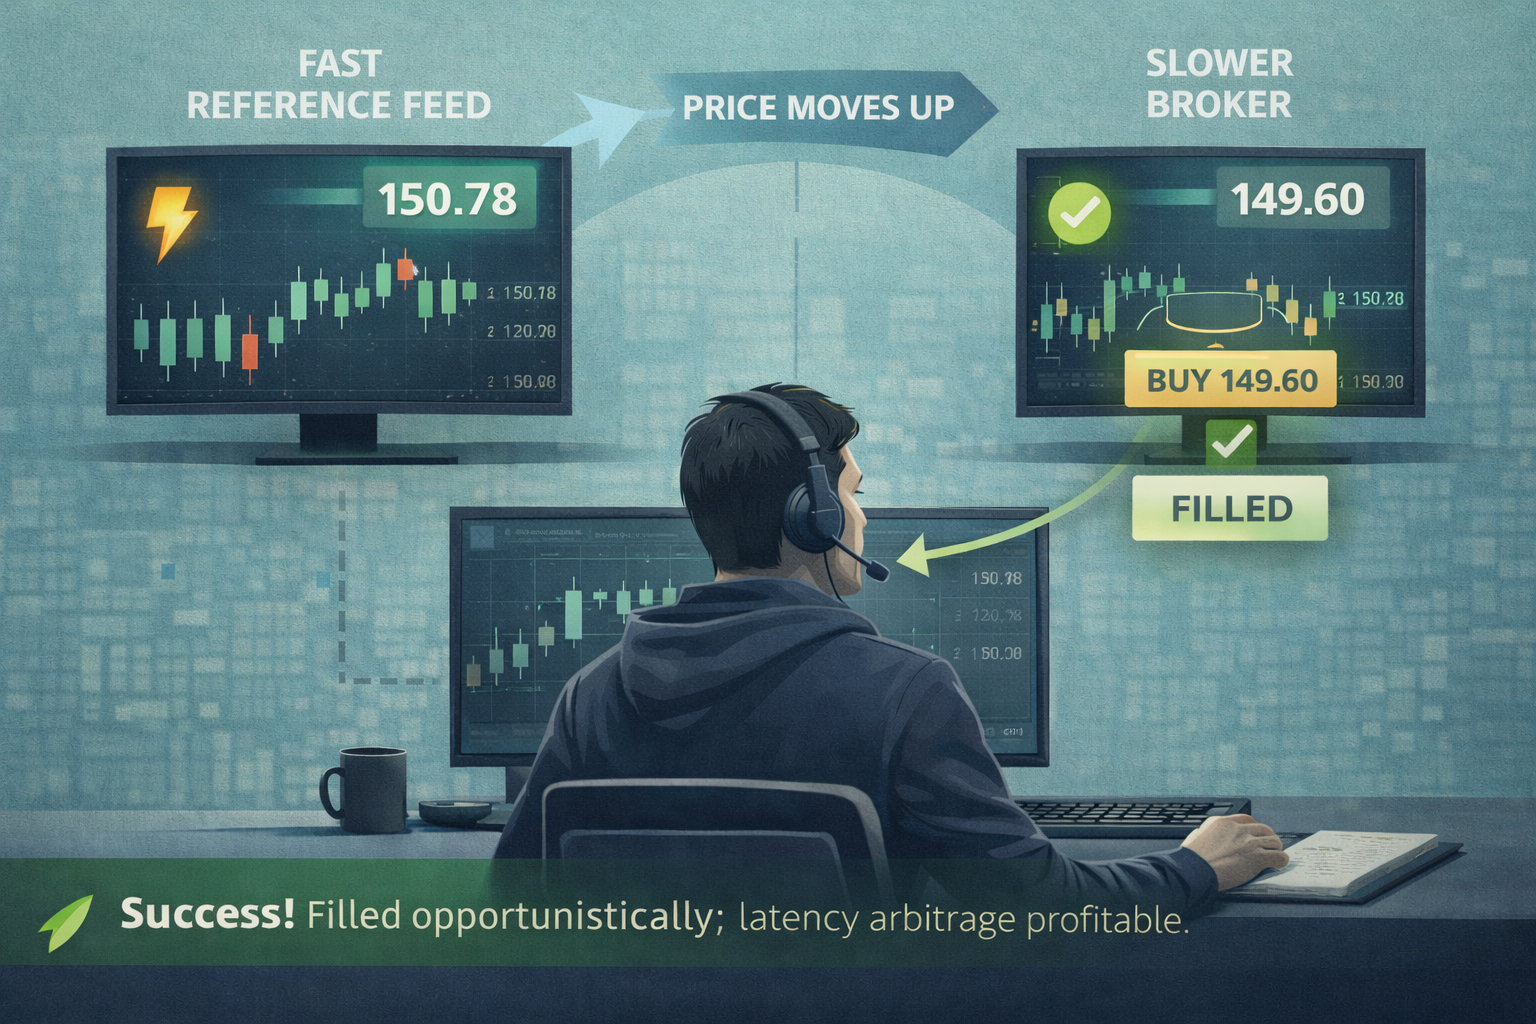
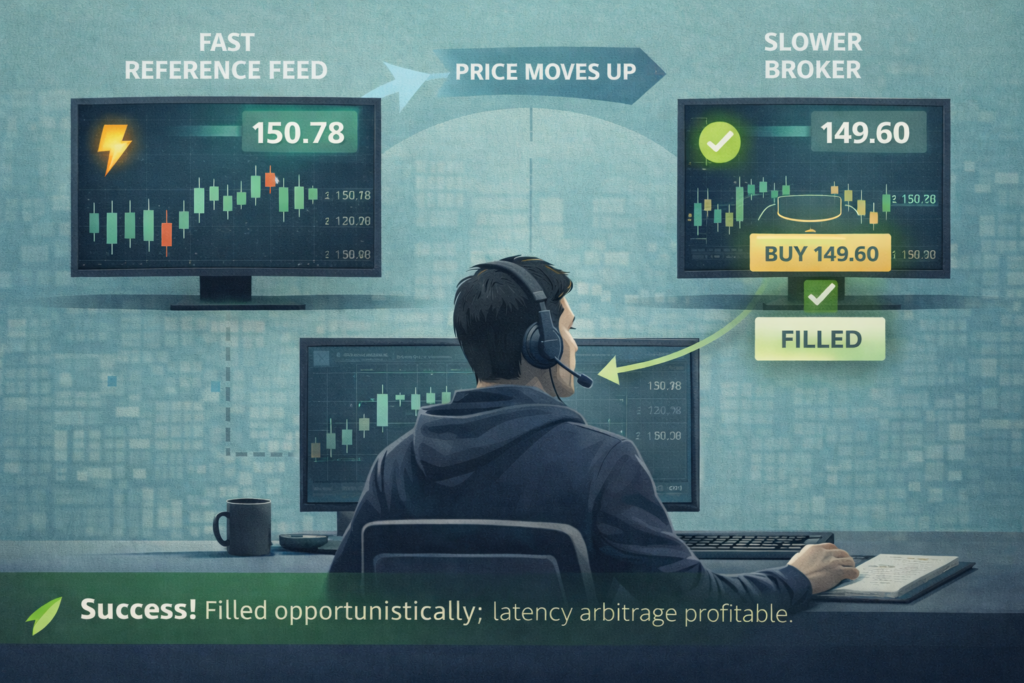
Gecikme arbitrajı, fiyatın bir yerde zaten “güncellenmiş”, ancak başka bir yerde henüz güncellenmemiş olmasından yararlanarak eskimiş bir kotasyonu yakalama girişimidir. SharpTrader dokümantasyonunda bu, “yavaş broker” ile hızlı bir fiyat kaynağı (hızlı fiyat akışı) arasındaki fiyatların karşılaştırılması ve bir fark tespit edildiğinde işlem açılması olarak açıkça tanımlanır.
3.2 Tek bacaklı gecikme arbitrajı (1 bacak): bireysel yatırımcı için neden karmaşıktır
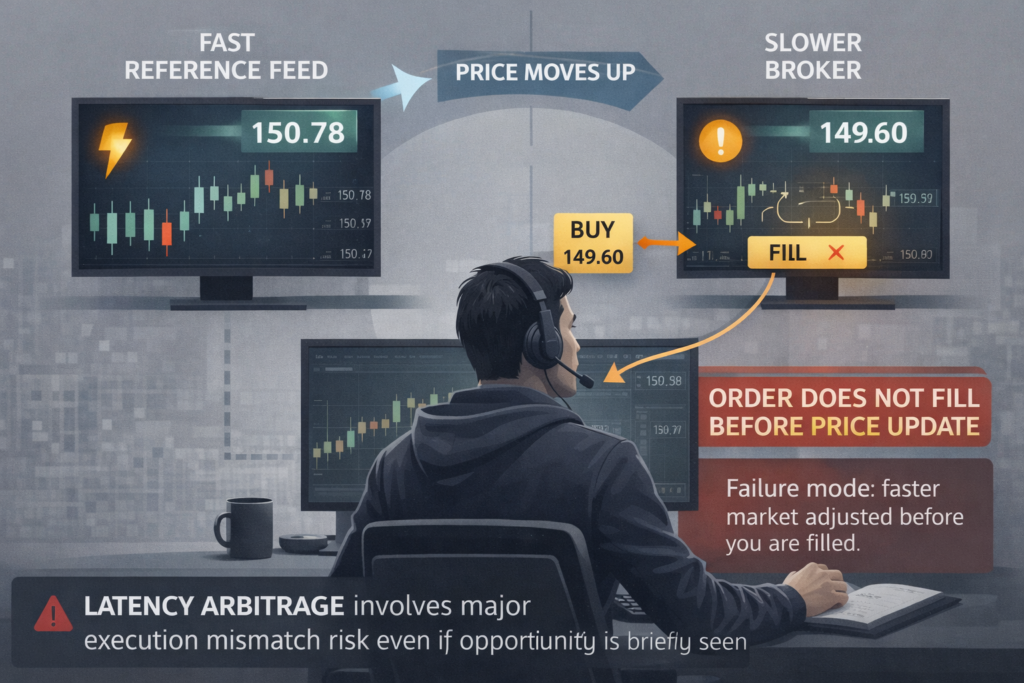
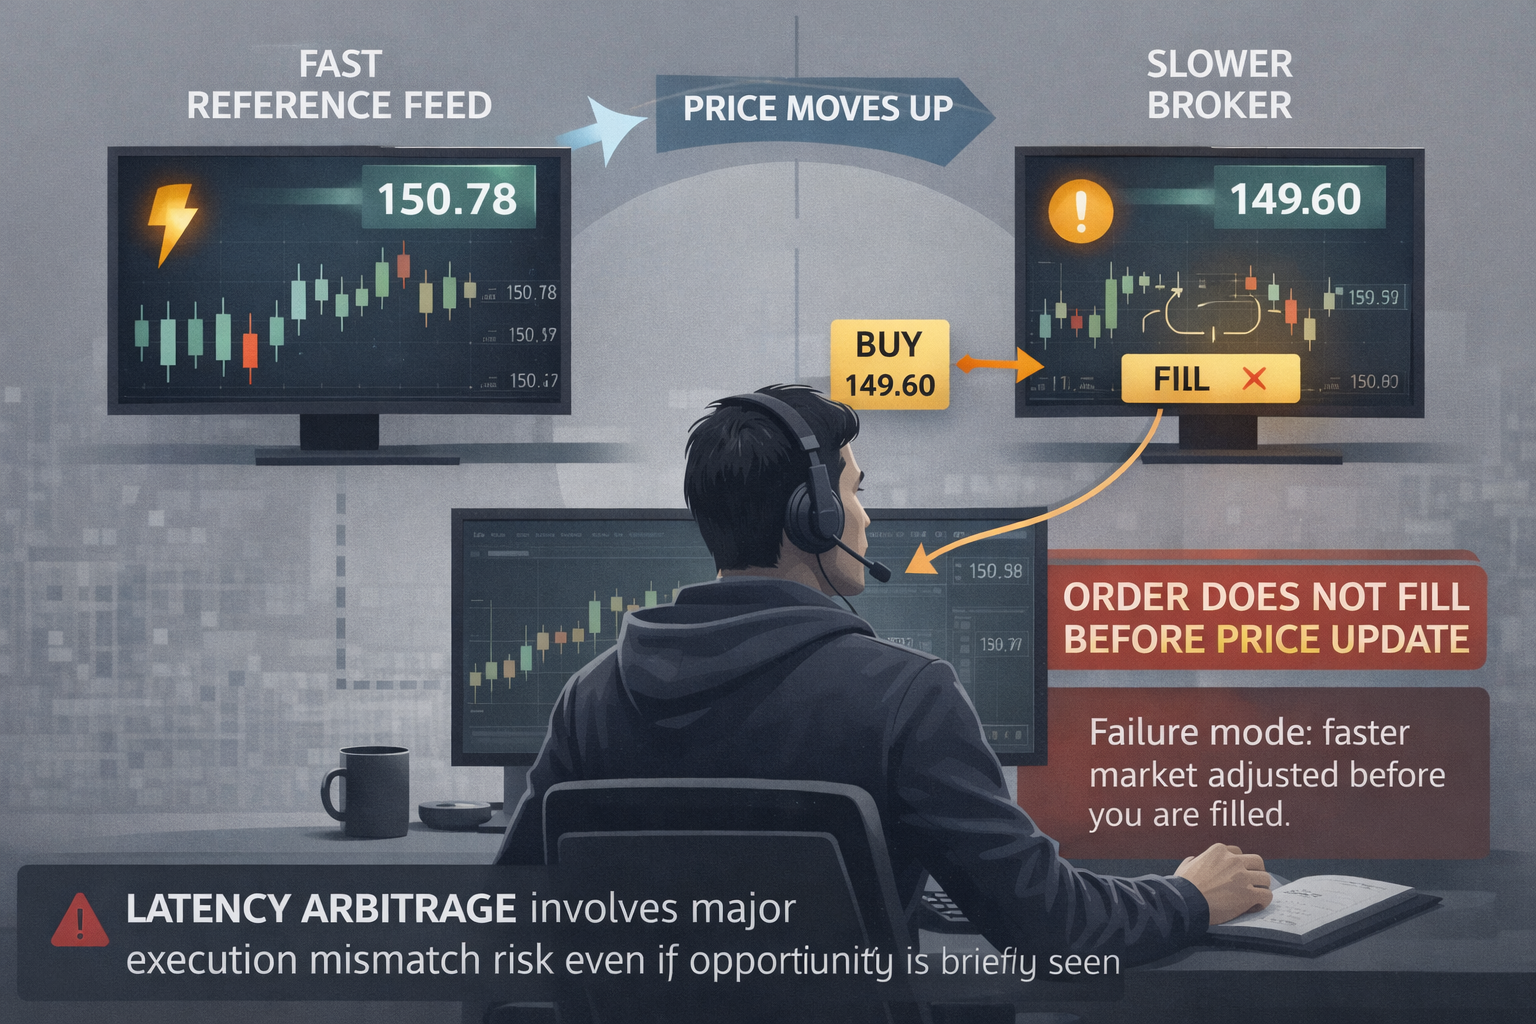
Mekanik: Yalnızca “yavaş” tarafta işlem yaparsınız ve eskimiş bir fiyattan emrinizin gerçekleşmesini umarsınız.
Bu neden bireysel yatırımcı için iyi ölçeklenmez:
-
fırsat penceresi çoğu zaman son derece kısadır;
-
emrin gerçekleşmesi garanti değildir;
-
maliyetler (spread/kayma) “görünen” kârı kolayca eritir;
-
OTC/CFD ortamlarında bu tür kalıplar sıklıkla istenmeyen olarak sınıflandırılır.
Burada önemli bir gerçek dünya katmanı da vardır: birçok broker, gecikme arbitrajını kurallar düzeyinde açıkça yasaklar ve işlemleri iptal etme veya reddetme ya da erişimi kısıtlama hakkını saklı tutar. Örneğin popüler bir brokerın eğitim materyallerinde, gecikme arbitrajı EA’sı açıkça “izin verilmeyen” olarak listelenmiştir.
Bu brokerın Emir Gerçekleştirme Politikasında da, müşterinin gecikme ve swap arbitrajı dahil arbitraja karışması halinde emirleri reddetme/iptal etme veya erişimi kısıtlama hakkı tanıyan bir madde bulunmaktadır.
Ayrıca prop firmalar çoğu zaman “arbitraj/gecikme işlemlerini” yasak uygulamalar listesine açıkça dahil eder.
1 bacaklı gecikme arbitrajı hakkında sonuç: ara sıra bir şey yakalayabilirsiniz, ancak bireysel yatırımcı için sürdürülebilir bir iş olarak şansı düşüktür; hız konusunda rekabet edersiniz ve işlem yeri kurallarına takılırsınız.
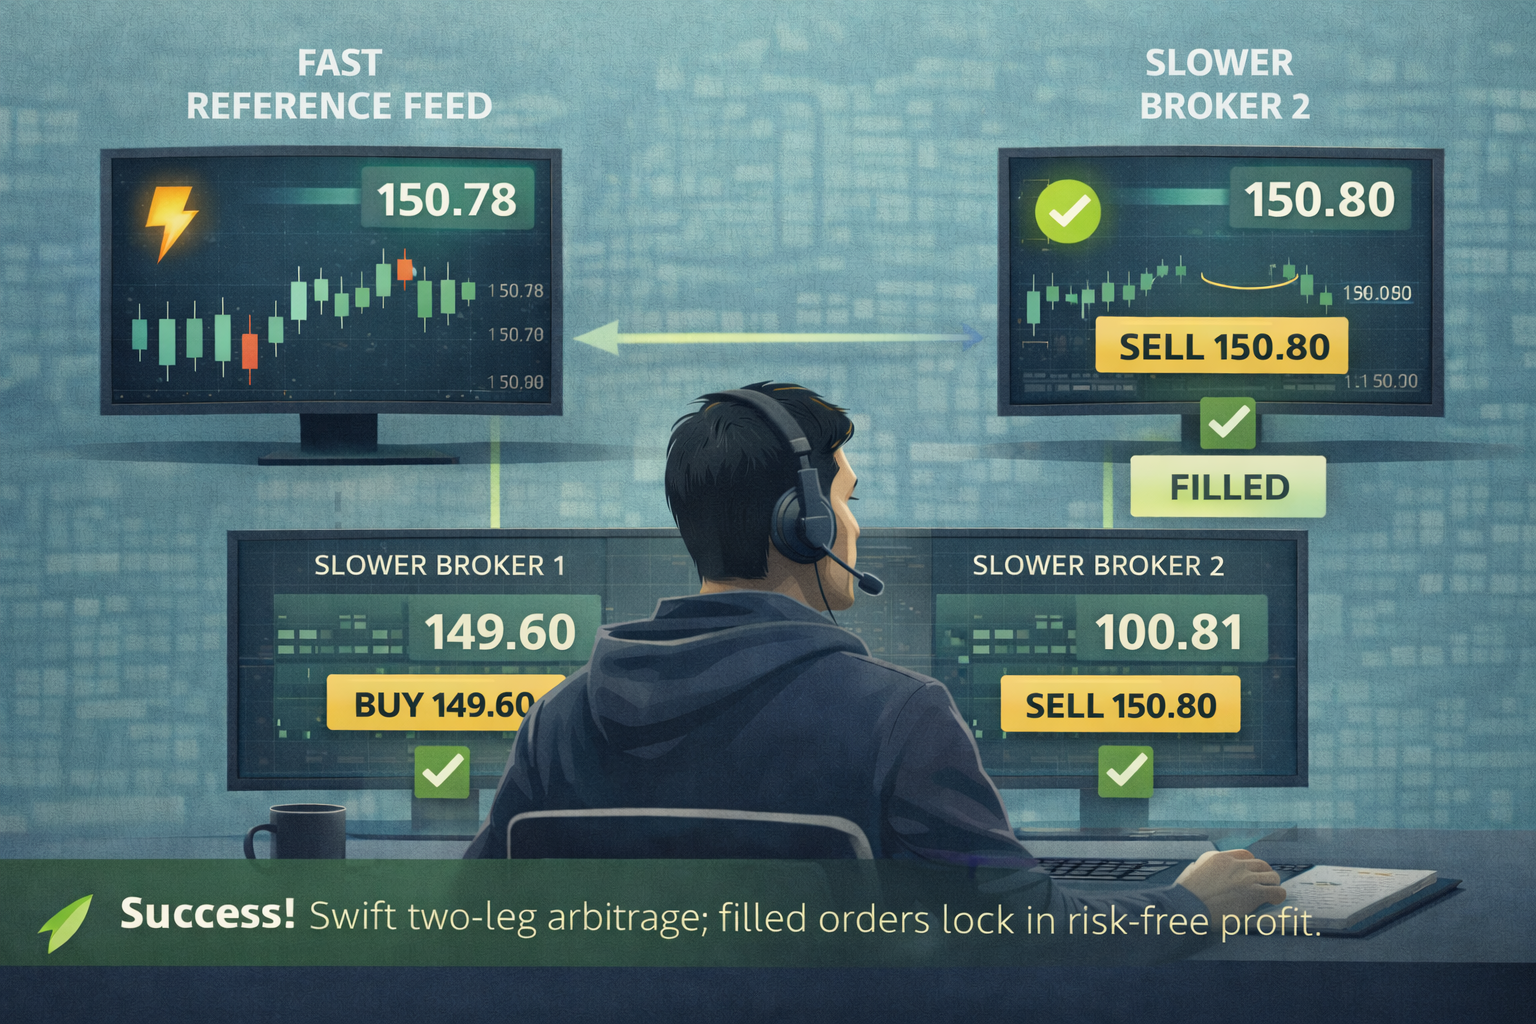
3.3 İki bacaklı gecikme arbitrajı (2 bacak): “neredeyse arbitraj”, ancak daha yüksek maliyetle
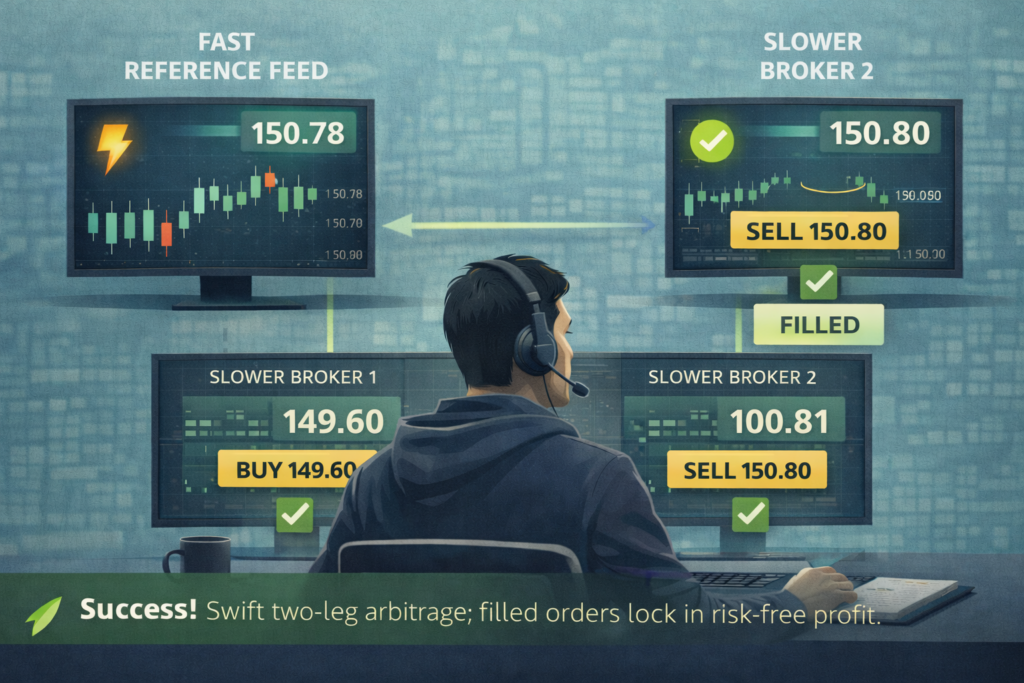
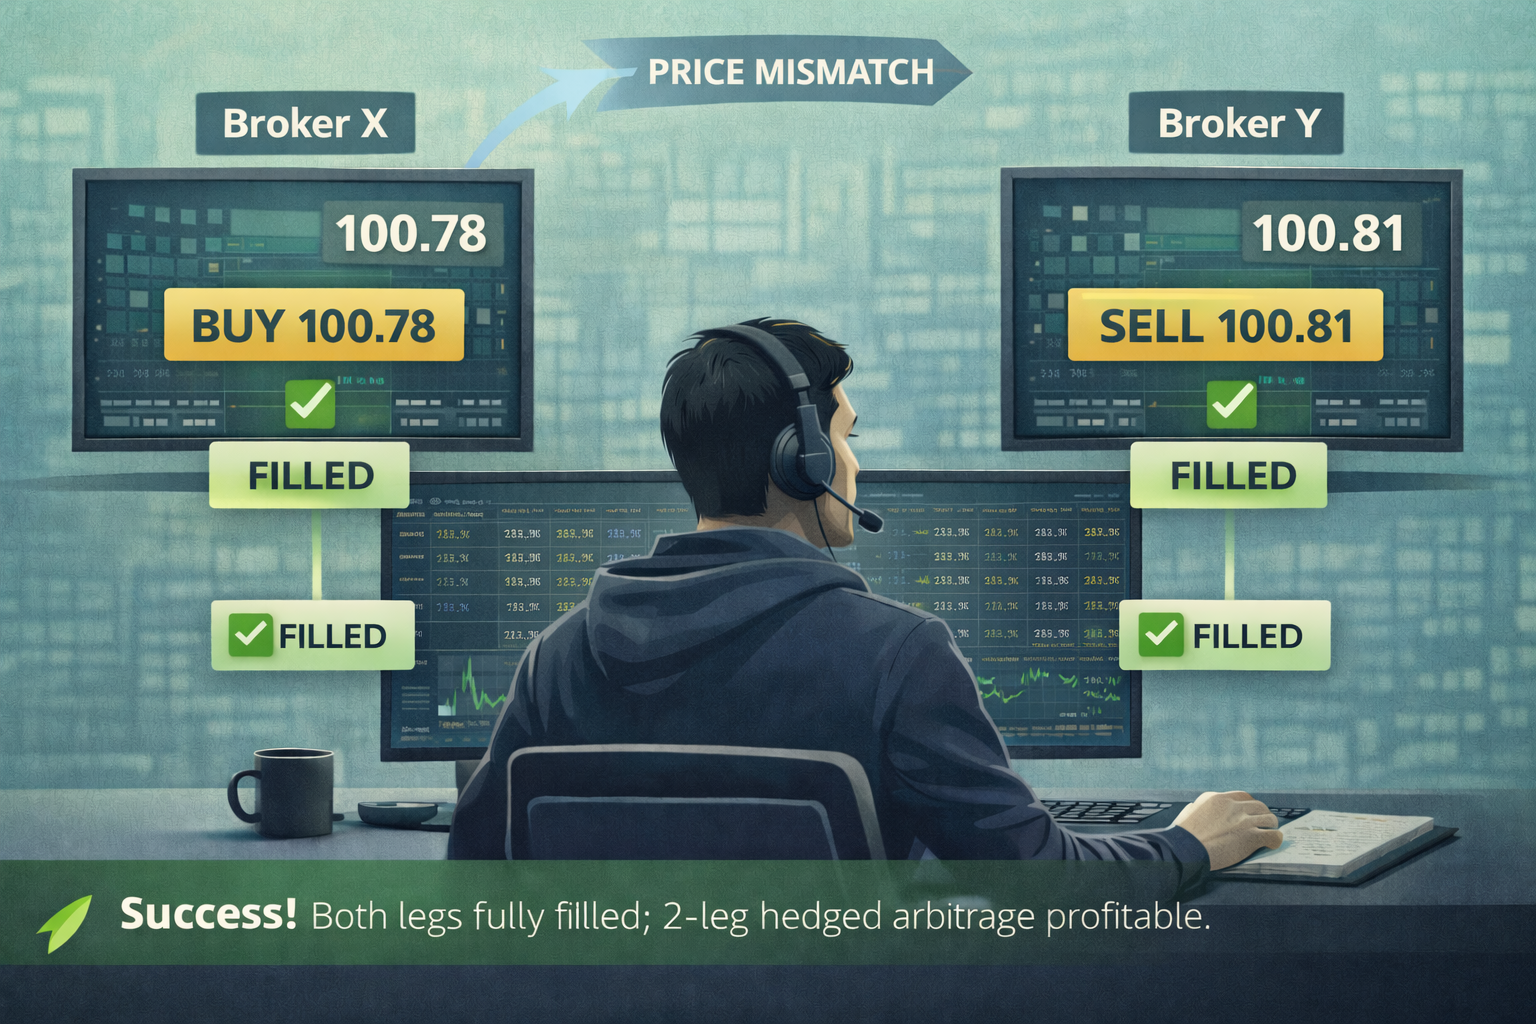
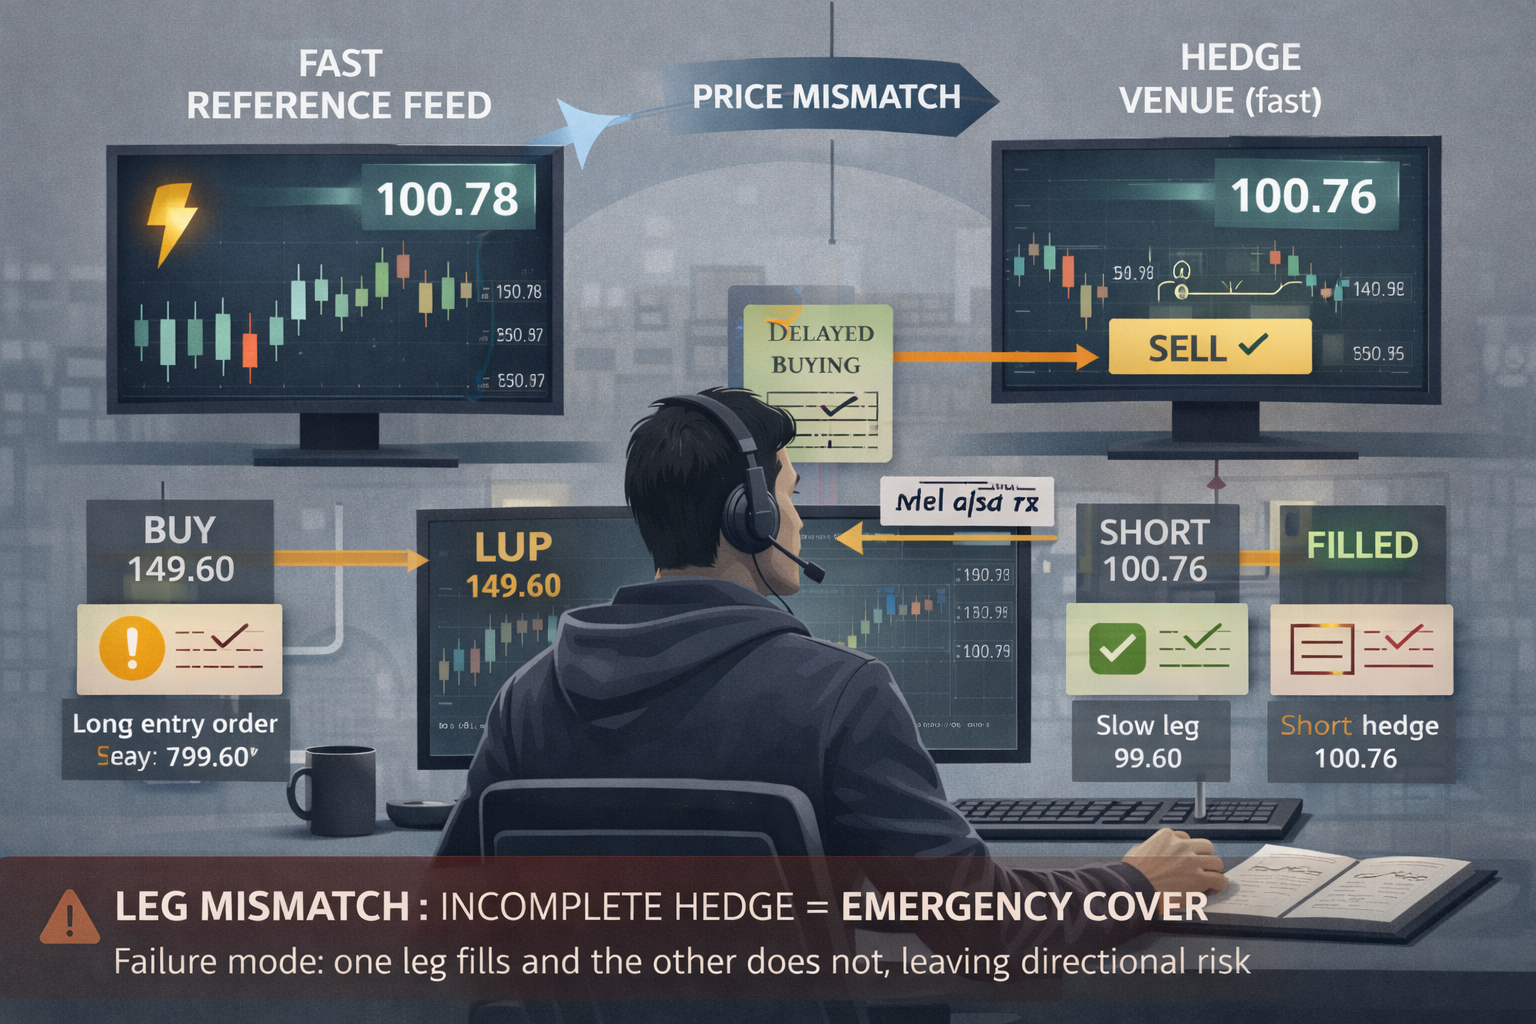
Mekanik: ilk bacağı yavaş tarafta gerçekleştirir ve hızlı (veya başka bir yavaş) tarafta hızla hedge ederek spread’i sabitlersiniz.
Bu kulağa daha “doğru” gelir, ancak yeni sorunlar ortaya çıkar:
-
bir bacağın gerçekleşip diğerinin gerçekleşmemesi veya daha kötü bir fiyattan gerçekleşmesi riski;
-
iki kat maliyet (iki işlem için komisyon/spread);
-
iki kat altyapı riski;
-
her iki tarafta teminat gereksinimleri.
Ve yine, işlem ortamı önemlidir. Broker risk sistemleri ve dolandırıcılık önleme modülleri, “fiyat akışı boşlukları sırasında açılan kârlı işlemleri” (price feed gaps) tespit edebilir ve bunları gecikmeden yararlanma olarak değerlendirebilir. Örneğin Brokerpilot dokümantasyonu, bu tür kalıpları işaretleyen bir Latency Arbitrage tetikleyicisini tanımlar.
2 bacaklı gecikme arbitrajı hakkında sonuç: şans 1 bacaklıya göre biraz daha iyidir, ancak olgun piyasalarda ve broker ortamlarında bireysel yatırımcı hâlâ altyapının ve akış statüsünün belirleyici olduğu bir sahada oynar.
4) Üçgen arbitraj: “üç işlem” neden çoğu zaman “iki kat maliyet katmanına” yenilir.
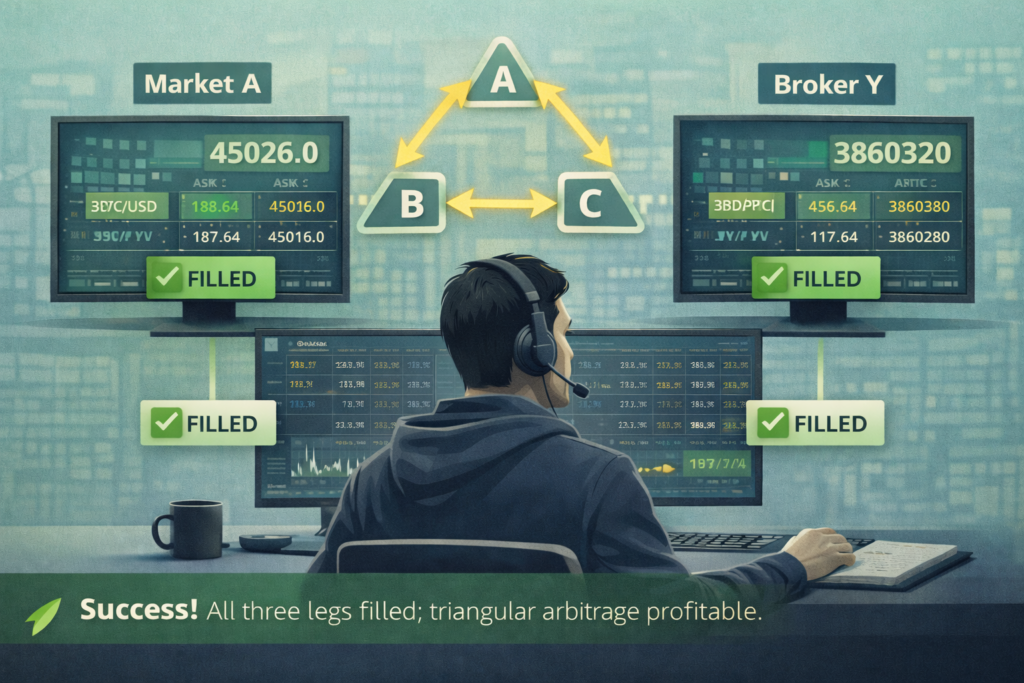
4.1 Üçgenin özü
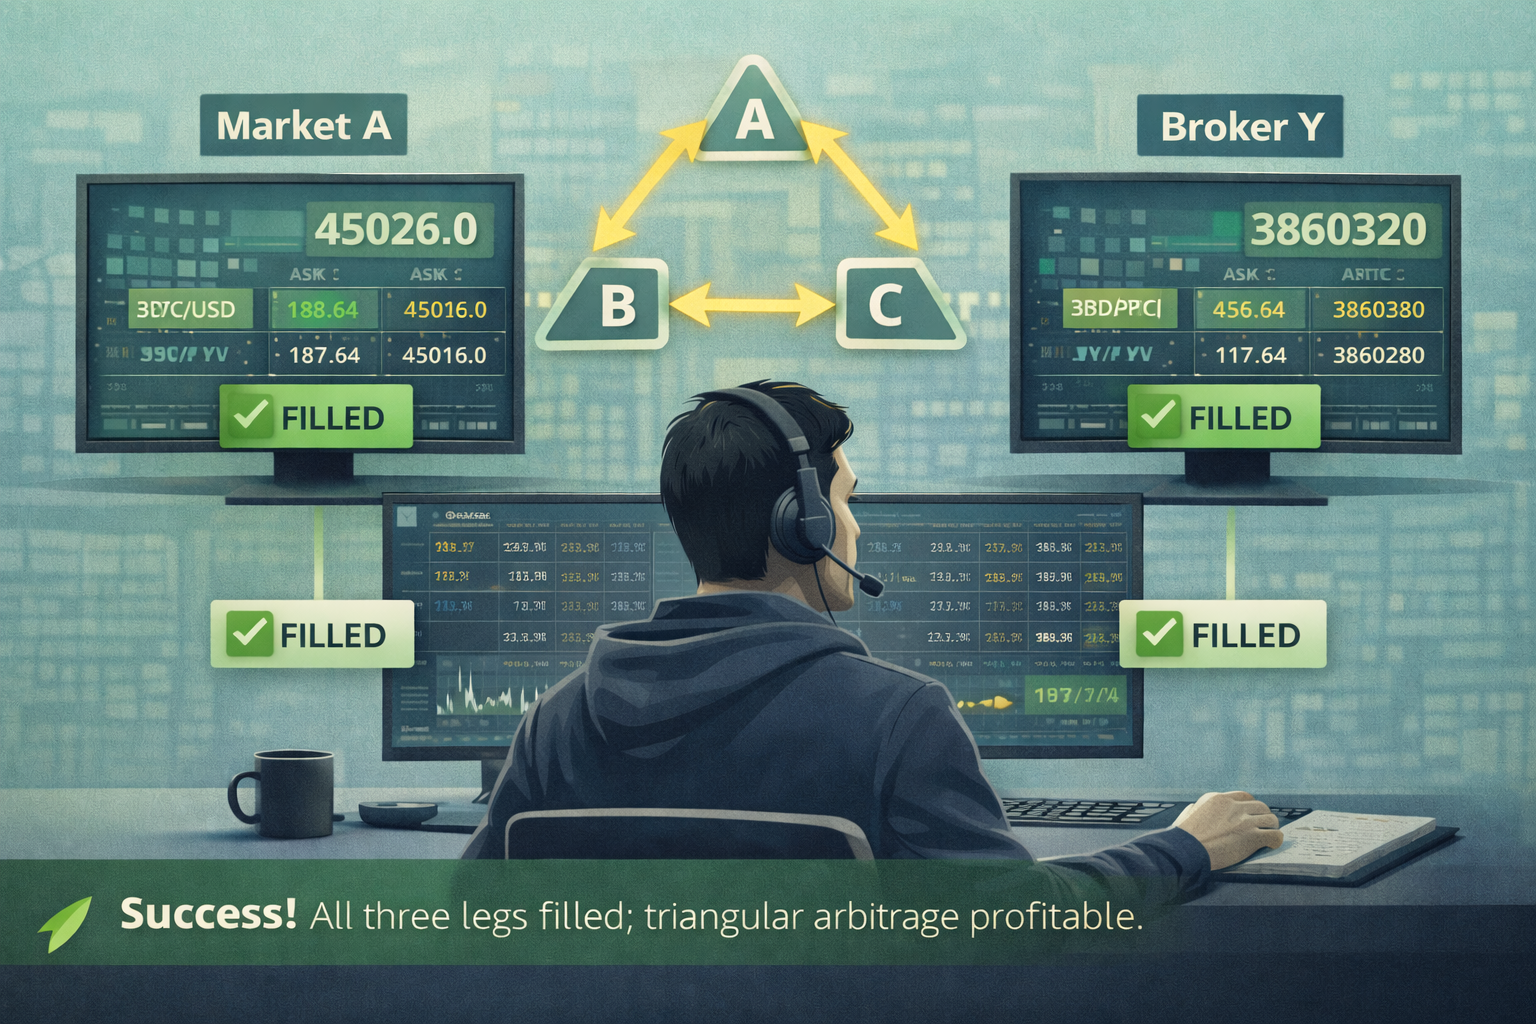
Üçgen arbitraj, çapraz kurlardaki tutarsızlıklardan yararlanır: komisyonlar ve spread’ler hesaba katıldıktan sonra A/B × B/C ≠ A/C ise bir dönüşüm döngüsü gerçekleştirip başlangıç para birimine kârla dönebilirsiniz.
Gerçek alım satımda şunları ayırt ederiz:
-
işlem yeri içi üçgenler (üç işlemin tamamı tek bir borsada / tek bir işlem yerinde);
-
işlem yerleri arası üçgenler (bacaklar farklı işlem yerlerinde); bunlar pratikte gecikme ile takas/transfer risklerinin bir karışımına dönüşür.
4.2 Bu neden bireysel yatırımcı için zordur
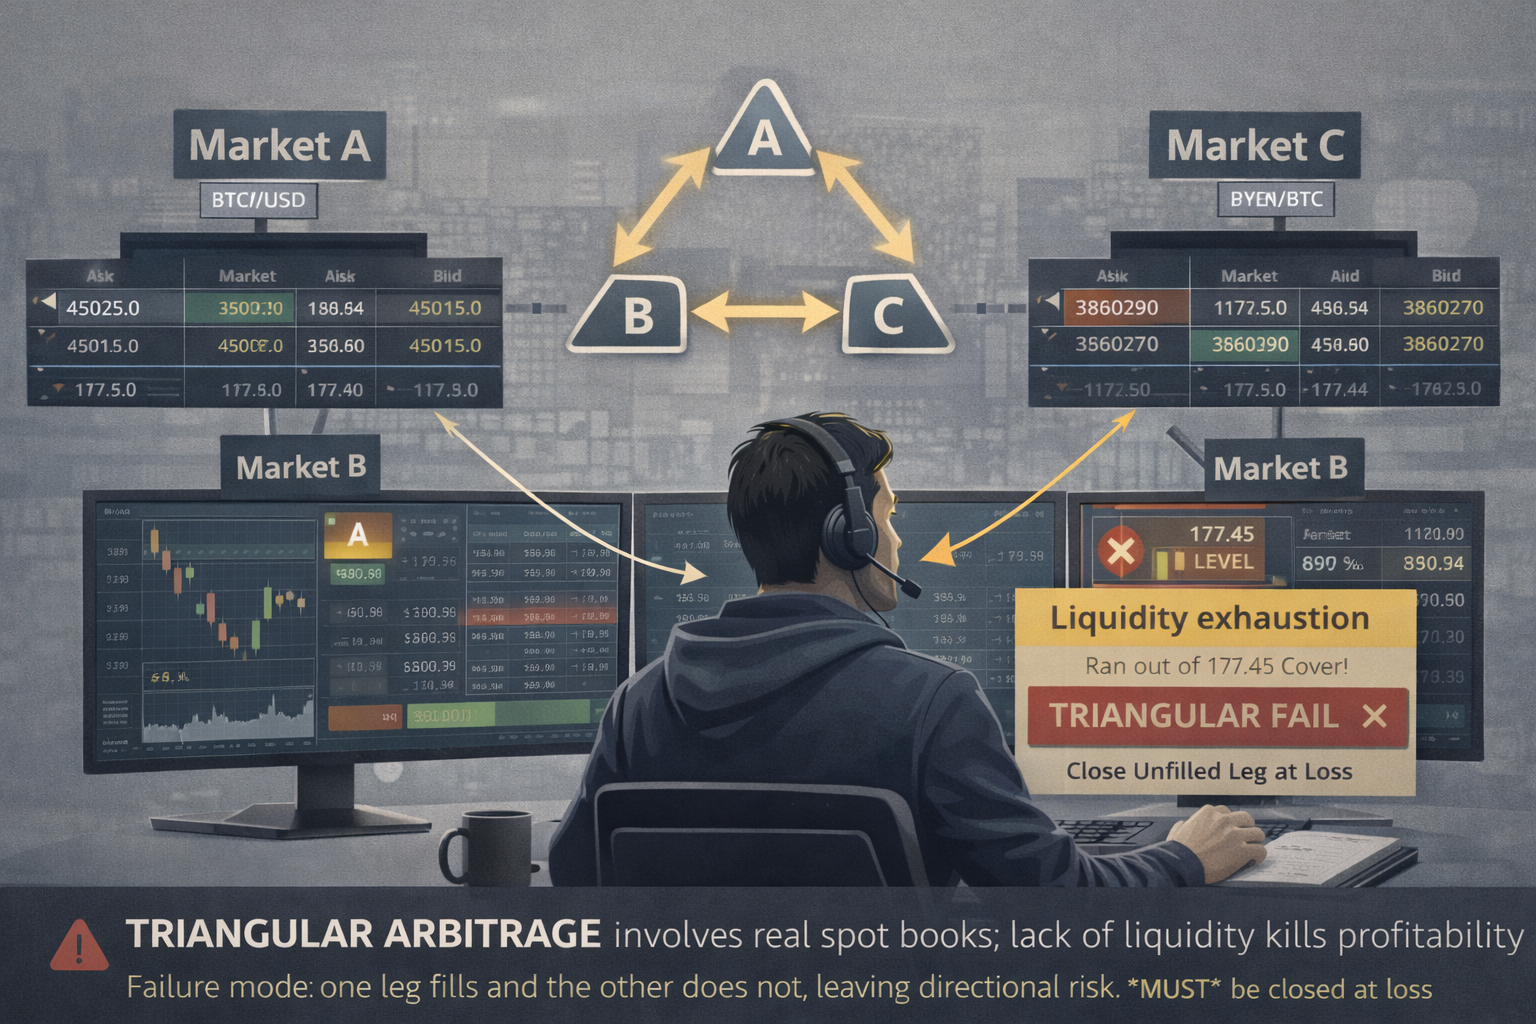
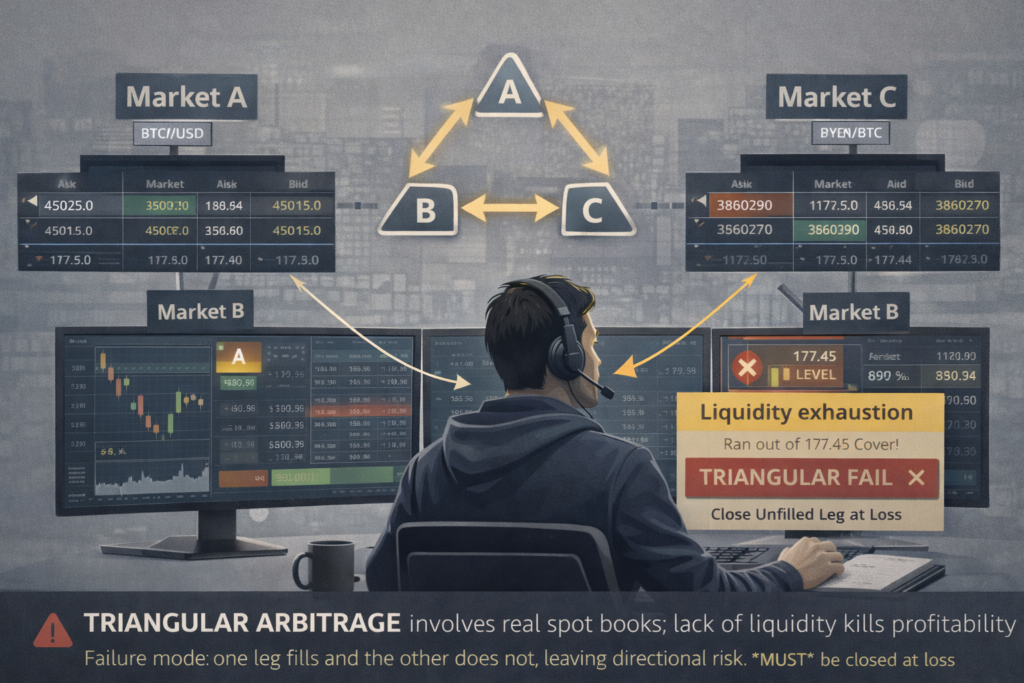
Bir üçgen üç emir gerçekleştirmesi gerektirir ve herhangi bir bacak:
-
kısmen gerçekleşebilir;
-
daha kötü bir fiyattan gerçekleşebilir;
-
hiç gerçekleşmeyebilir.
Aynı zamanda en az üç komisyon ödersiniz. Her bacakta taker iseniz, döngü kâğıt üzerinde “kârlı” görünse bile matematiksel olarak çoğu zaman eksiye düşersiniz.
4.3 Fırsat nerede ortaya çıkar
Fırsatlar daha sık şu durumlarda ortaya çıkar:
-
daha az likit enstrümanlarda;
-
sert piyasa hareketleri sırasında;
-
teknik senkronizasyon kayıpları sırasında.
Ancak bir paradoks vardır: üçgen ne kadar “kârlı” görünürse, bu o kadar sık zayıf likiditenin işaretidir ve sonunda kayma bu kârı eritir.
Üçgen arbitraj hakkında sonuç: işlem yeri içi bir kurulumsa ve maliyetleri gerçekten hesaplamayı ve dikkatli işlem yapmayı biliyorsanız, bireysel yatırımcının makul bir şansı vardır. Ancak “basit, sürekli para basan bir makine” olarak, hayır.
5) İki bacaklı ve 3+ bacaklı çok bacaklı kilit arbitrajı
Dürüst olalım: bu yaklaşımların mekanik olarak daha “dayanıklı” olabilmesinin nedenleri vardır, ancak bunları “para kazanma şansı” olarak otomatik olarak 8/10 puanlamak risklidir, çünkü:
-
çoğu zaman aynı gecikme ailesine aittirler;
-
maliyet ve karmaşıklık eklerler;
-
ve “maskeleme” alfa değildir.
5.1 Kilit yaklaşımı nedir
Kilit yaklaşımı, sistemin farklı hesaplarda veya işlem yerlerinde iki zıt pozisyon (BUY ve SELL) tutması ve ardından pozisyonun bir kısmını kapatarak, kaydırarak veya yeniden dağıtarak sapmayı “çözmesi” durumudur.
Amaç, “ilk bacak gerçekleşti, ikincisi gerçekleşmedi” riskini azaltmaktır; çünkü zaten kısmen nötr bir yapınız vardır ve yönetim bacakların kapatılması/aktarılması/yeniden yapılandırılması yoluyla gerçekleşir.
5.2 Örnekler: çok bacaklı mantığın uygulamaları olarak LockCL2 ve BrightTrio
SharpTrader’da bunlar, ortak bir mantık çekirdeğiyle gruplandırılmış bir strateji seti olarak tanımlanır. Brief Strategies Overview bölümünde şunlar açıkça listelenmiştir:
-
Latency (1 bacak),
-
Lock CL2 (zıt pozisyonlara sahip 2 hesap),
-
Lock CL3,
-
Bright Trio (3 hesap) ve diğerleri.
LockCL2 wiki sayfası ayrıca, pozisyonların kapatılması/aktarılması yoluyla giriş mantığının stratejiyi gecikme arbitrajıyla “daha az doğrudan ilişkili” hale getirdiğini ve bazı arbitraj karşıtı mekanizmalardan daha uzun süre kaçınmasına yardımcı olduğunu vurgular.
BrightTrio ise wiki’de “maksimum maskeleme etkisi” hedefiyle üç hesap üzerinde gecikme arbitrajı olarak tanımlanır.
Bunu bilerek “tespitten kaçmak için tam olarak nasıl yapılandırılır” formatına genişletmeyeceğim. Ancak alım satım analizi açısından şöyle özetlenebilir:
Çok bacaklı kurulumların potansiyel avantajı:
-
bacak yönetiminde daha fazla serbestlik derecesi;
-
bazen emir gerçekleştirme senkronizasyon kaybına karşı daha iyi tolerans.
Bu avantajın bedeli:
-
daha yüksek komisyonlar/spread’ler (daha fazla bacak);
-
daha yüksek teminat gereksinimleri;
-
daha fazla başarısızlık senaryosu (bir bacak “takılır”, bir diğeri “kaçar”, üçüncüsü gerçekleşmez);
-
daha yüksek operasyonel risk.
5.3 “Çok bacaklı + maskeleme” neden otomatik olarak “8/10 şans” olarak değerlendirilemez.
Çünkü iki ayrı eksen birbirinden ayırt edilmelidir:
-
Alım satım ekseni: strateji, maliyetler sonrasında kabul edilebilir riskle pozitif beklenen getiriye sahip mi?
-
Operasyonel/hukuki eksen: karşı taraf (broker/prop firma/borsa) bu işlem tarzına izin veriyor mu, yoksa kurallar veya risk sistemleri tarafından kısıtlanacak mı?
Bir strateji gecikmelerden yararlanma üzerine kuruluysa, iyi bacak mekaniğine sahip olsa bile şu bölgede kalır:
-
brokerlar gecikme arbitrajını yasaklayabilir ve işlemleri iptal etme/reddetme veya erişimi kısıtlama hakkını saklı tutabilir;
-
prop firmalar arbitraj/gecikme işlemlerini bir sınıf olarak yasaklayabilir;
-
brokerlara hizmet veren risk sağlayıcıları gecikme kalıpları için dedektörler geliştirir.
Dolayısıyla “maskeleme” gizliliği artırsa bile, garantili bir “kazanma ve çekme şansı” ile eşdeğer değildir. Gerçek dünyada bireysel yatırımcılar çoğu zaman yalnızca spread matematiği nedeniyle değil, kurallar veya karşı taraf bu tür bir riski kabul etmediği için de kaybeder.
6) PhantomDrift ve Hybrid Masking: neden “kamuflaj” = “en iyi arbitraj”.
-
en yüksek şanslar çoğu zaman PhantomDrift gibi stratejilere atfedilir,
-
ve özellikle Hybrid Masking ile birleştirildiğinde,
yüksek kamuflaj seviyeleri nedeniyle (martingale unsurları ve “manuel işleme benzerlik” dahil).
Bunu makaleye mantıklı bir şekilde, ayrı bir katman olarak entegre edeceğim: “operasyonel işlem akışı tasarımı”, ancak önemli çekincelerle.
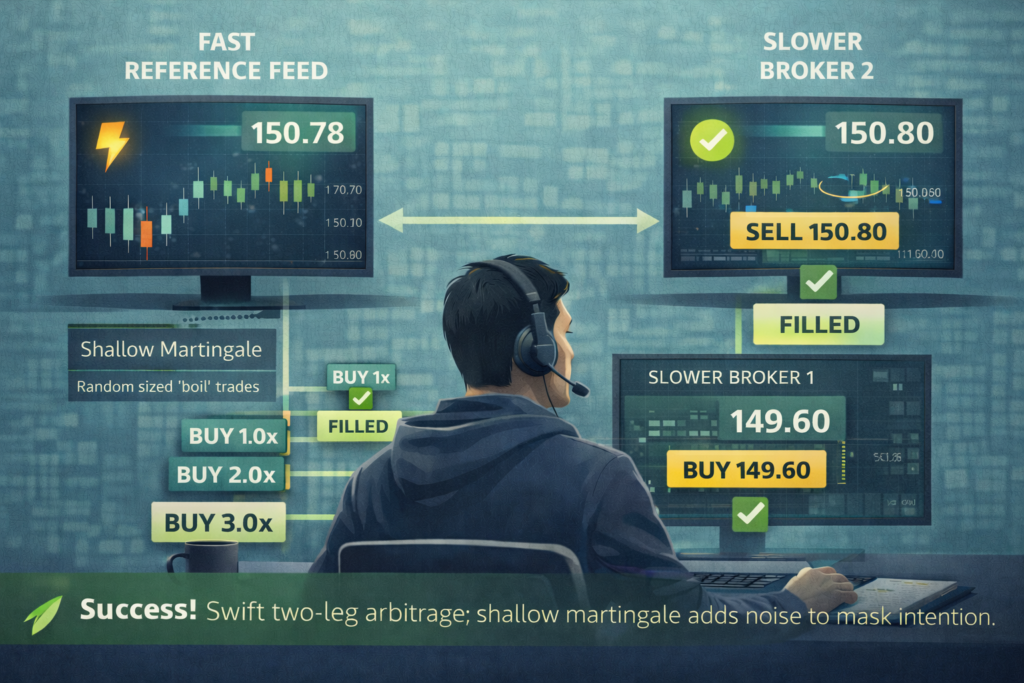
6.1 Bu stratejiler kamuya açık olarak nasıl tanımlanıyor
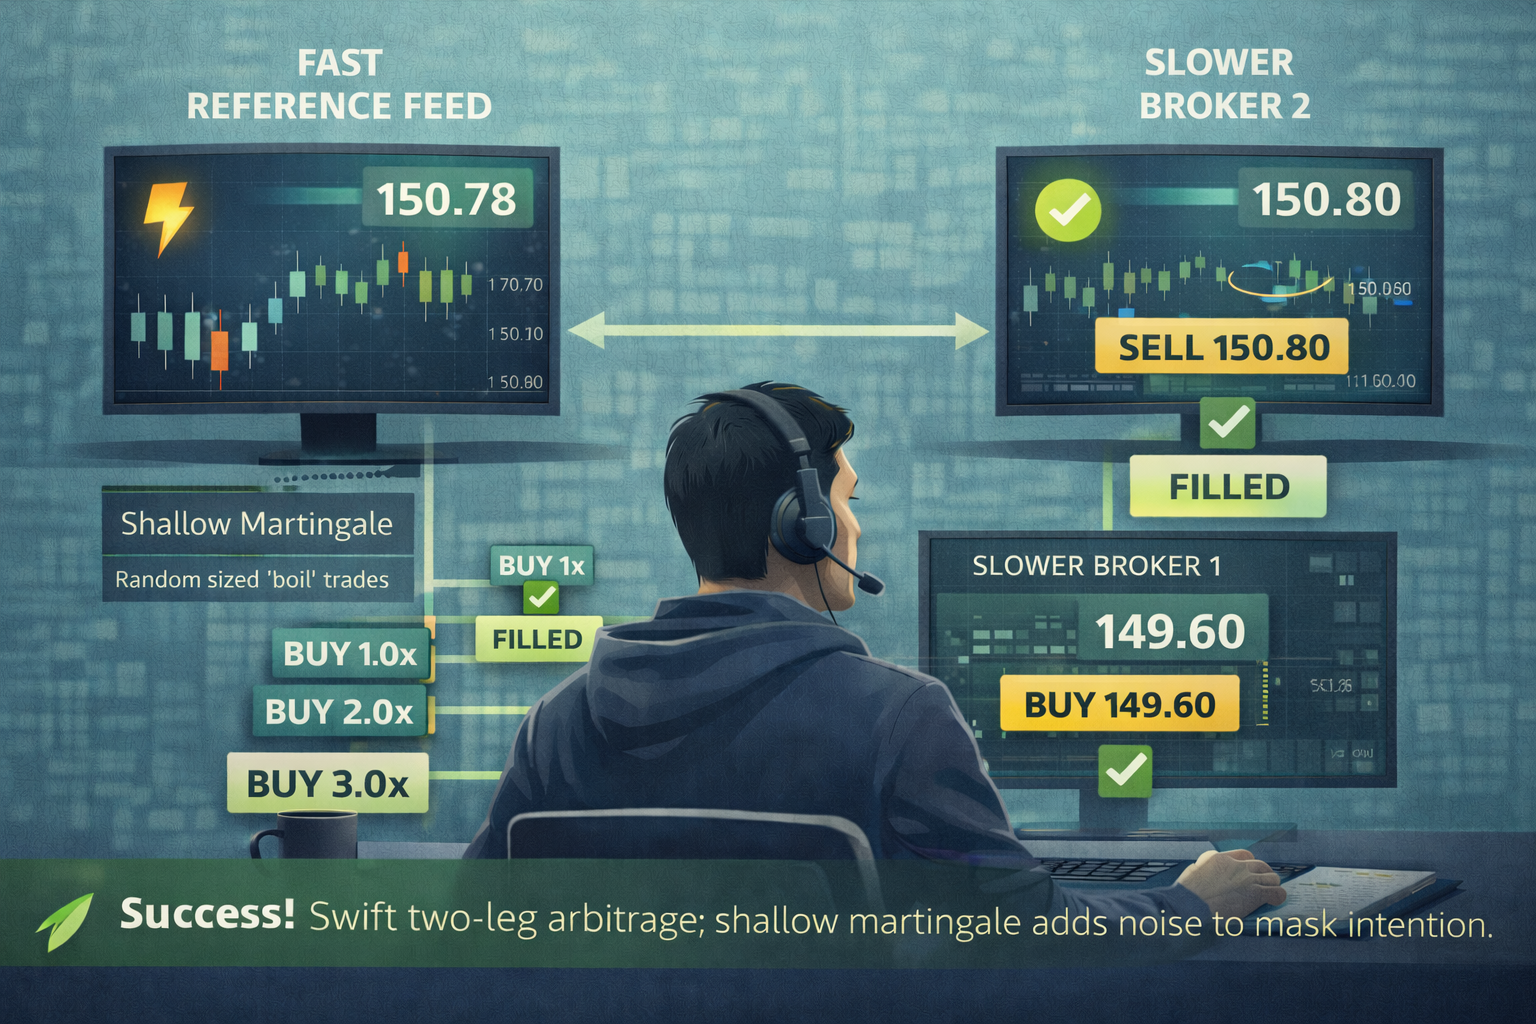
BJF Trading Group web sitesinde PhantomDrift, açıkça gecikme arbitrajı ile martingale’in (sınırlı sayıda ortalama alma adımıyla) bir hibriti olarak tanımlanır; belirtilen amacı “arbitraj faaliyetini gizlemek” ve “arbitraj karşıtı eklentilerin kafasını karıştırmaktır.”
SharpTrader wiki’sinde Hybrid Masking Strategy, SharpTrader Pro içindeki arbitraj stratejilerinin maskeleme etkisini artıran bir mekanizma olarak tanımlanır ve PhantomDrift ile bağlantısı (etkinleştirme/kullanım) açıkça belirtilir.
6.2 Martingale eklemek neden “bedava kamuflaj kârı” değildir.
Martingale bileşeni neredeyse her zaman:
-
kuyruk riskini artırır (nadir ama potansiyel olarak derin düşüşler);
-
riske göre düzeltilmiş getirileri kötüleştirebilir;
-
sonuçları piyasa rejimine daha bağımlı hale getirir (trend rejimleri çoğu zaman ortalama alma mantığını “bozar”; bu nedenle örneğin LockCL2’ye kıyasla daha büyük bir mevduat önerilir).
Amaç, işlem profilini klasik bir gecikme akışına daha az benzer hale getirmektir. Ancak bu sağlamlığı garanti etmez:
-
filtreler için daha az öngörülebilir hale gelirsiniz,
-
ancak bunun bedelini teorik olarak kontrol edilebilir olsa da potansiyel düşüşlerle ödersiniz.
6.3 Makaleden çıkarılacak en önemli sonuç
“Yüksek kamuflaj”, “yüksek kâr olasılığı” ile aynı şey değildir.
Kamuflaj, bir stratejinin dışarıdan nasıl göründüğüyle ilgilidir.
Kâr olasılığı ise maliyetler sonrası beklenti + risk kontrolü + seçilen karşı tarafla yasal ve sorunsuz şekilde çalışabilme yeteneğiyle ilgilidir.
Bu nedenle dürüst bir makalede “PhantomDrift = 10/10” yazmak yerine şunu yazmak daha doğrudur:
-
pazarlama tanımlarında PhantomDrift/Hybrid Masking, arbitraj işlemlerinin profilini değiştirmenin yolları olarak konumlandırılır;
-
gerçek dünya değerlendirmesinde, birçok karşı tarafın gecikme sınıfı stratejileri yasakladığı ve işlemleri iptal etme veya erişimi kısıtlama hakkını saklı tuttuğu dikkate alınmalıdır;
-
ve martingale unsurları kuyruk risklerini artırabilir.
Bu yüzden PhantomDrift’e 8/10 puan veriyorum.
Hiç 10/10 görmedim ve göreceğimi de sanmıyorum 😊
7) Hedge edilmiş çiftler / “çift işlemi”: bireysel yatırımcının genellikle gerçekten daha yüksek şansa sahip olduğu yer
Şimdi bireysel yatırımcıların daha sık sürdürülebilir bir avantaj bulduğu alana geçiyoruz: çift işlemi / göreli değer stratejileri.
7.1 Çift yaklaşımının özü
Birbiriyle (ekonomik veya istatistiksel olarak) ilişkili iki varlık, X ve Y seçer ve bir spread oluşturursunuz:
-
ya basit bir spread (X − Y),
-
ya da bir hedge oranıyla (X − b·Y).
Spread “çok fazla açıldığında”, yakınsama bekleyerek “ucuz” varlığı alır ve “pahalı” olanı satarsınız.
7.2 Şans burada neden gecikme arbitrajından ve çoğu zaman üçgen arbitrajdan daha yüksektir
-
hız kritik değildir: pozisyonlar dakikalar, saatler veya günler sürebilir;
-
avantaj çoğu zaman milisaniyelerde değil, disiplindedir;
-
mikrosaniyelik verimsizlikleri kovalamadığınız için maliyetleri kontrol etmek daha kolaydır.
7.3 Göz ardı edilmemesi gereken riskler
-
ilişkinin bozulması (rejim değişikliği);
-
açığa satışın maliyeti ve erişilebilirliği;
-
temettülerin/kurumsal işlemlerin etkisi (hisse senetleri/ETF’ler için);
-
stres dönemlerinde likidite spread’inin açılması riski.
Çiftler hakkında sonuç: bu bir yarı arbitrajdır, risksiz değildir. Ancak bireysel yatırımcıların doğru risk yönetimiyle sürdürülebilir bir sistem kurabileceği yer tam da burasıdır.
8) İstatistiksel arbitraj: hem bireysel yatırımcıya uygun hem de tamamen kurumsal olabilen bir “şemsiye”
Stat arb tek bir strateji değil, bir yaklaşımlar ailesidir: çiftlerden piyasa nötr sepetlere, faktör long/short portföylerine ve daha fazlasına kadar.
8.1 “Hisse senedi tarzı” stat arb’ı bireysel yatırımcının taklit etmesi neden zordur
Çünkü kurumsal stat arb genellikle şunları gerektirir:
-
büyük veri setleri ve kapsamlı veri temizliği;
-
kurumsal işlemlerin titizlikle hesaba katılması;
-
çok ucuz emir gerçekleştirme;
-
ölçeklenebilir açığa satış;
-
portföy optimizasyonu ve maruz kalma kontrolü.
8.2 Stat arb bireysel yatırımcı için nerede gerçekçi hale gelir
-
maliyetlerin sinyal için daha az yıkıcı olduğu daha uzun ufuklar (saatlik/günlük);
-
net ekonomik sezgiye sahip küçük sepetler veya çiftler;
-
aşırı uyuma (overfitting) karşı sıkı koruma (walk-forward analizi, örneklem dışı testler, stres testleri).
Stat arb hakkında sonuç: bireysel yatırımcının şansı vardır, ancak yalnızca HFT tarzı stat arb’ı kopyalamaya çalışmaz ve bunun yerine daha yavaş, daha disiplinli bir versiyon oluşturursa.
9) Bireysel yatırımcı şanslarının güncellenmiş karşılaştırması: tek bir ölçek artık yeterli değil
Makaleyi dürüst ve tanıtım amaçlı olmaktan uzak tutmak için stratejileri iki boyutta değerlendirmeyi öneriyorum:
-
Ölçek A: Alım satım uygulanabilirliği (maliyetler sonrası beklenti + yönetilebilir risk)
-
Ölçek B: Operasyonel sürdürülebilirlik (kurallar, tespit, karşı taraf, sorunsuz çalışabilme yeteneği)
Çünkü örneğin gecikmeye dayalı stratejiler demo hesapta veya testlerde kârlı görünebilir, ancak doğrudan broker/prop kurallarına ve risk sistemlerine takılabilir.
9.1 Gösterge niteliğindeki puanlar (mantığı anlamak için)
-
Gecikme 1 bacak
-
A: 2–3/10 (maliyetler ve hız)
-
B: 0–3/10 (çoğu zaman kurallar/risk kontrolü ile kısıtlanır)
-
-
Gecikme 2 bacak
-
A: 3–4/10
-
B: 2–3/10 (aynı nedenlerle)
-
-
Üçgen
-
A: 3–5/10 (işlem yeri içiyse ve maliyetler kontrol ediliyorsa)
-
B: 4–7/10 (“normal” borsa mekaniğiyse genellikle kurallarla daha az çatışma)
-
-
Çok bacaklı kilit (2 bacak / kilit yaklaşımları)
-
A: 5–6/10 (mekanik olarak daha sağlam olabilir, ancak daha pahalı ve karmaşıktır)
-
B: OTC/prop ortamlarında özünde gecikme ailesi bir stratejiyse ~3/10
-
-
Çok bacaklı kilit (3+ bacak / BrightTrio mantığı)
-
A: 6–7/10 (daha fazla esneklik, ancak aynı zamanda daha fazla maliyet ve risk)
-
B: arbitraj/gecikme uygulamalarının yasak olduğu ortamlarda 3–4/10
-
-
Çiftler / hedge edilmiş göreli değer
-
A: 5–7/10 (doğru çift seçimi ve maliyet kontrolüyle)
-
B: 6–9/10 (açığa satış/teminat kurallarına uyulursa genellikle daha az çatışma)
-
-
Stat arb (orta vadeli ufuklarda)
-
A: 4–7/10
-
B: 6–9/10
-
-
PhantomDrift + Hybrid Masking
-
A: 8/10
-
B: 9/10
-
Çok bacaklı “maskeleme” arbitrajına neden evrensel bir “8/10” vermiyorum: gerçek ortamlarda bu stratejiler çoğu zaman arbitraj/gecikme türü uygulamalara yönelik yasaklar veya kısıtlamalarla karşılaşır ve “maskeleme”; maliyetleri, kuyruk risklerini veya karşı tarafın emir gerçekleştirme kurallarından doğan haklarını ortadan kaldırmaz.
10) “Araç” olarak SharpTrader.
10.1 SharpTrader nasıl konumlandırılıyor
Resmi SharpTrader wiki‘sinde, birden fazla piyasada (Forex, CFD, metaller, vadeli işlemler, kripto) gelişmiş arbitraj için tasarlanmış, genişletilmiş kontrol ve analiz yetenekleri sunan profesyonel bir alım satım platformu/iş istasyonu olarak tanımlanır.
10.2 Hangi stratejiler kamuya açık olarak listeleniyor
SharpTrader Pro ürün sayfasında yerleşik/mevcut stratejiler açıkça şunları içerir:
-
Gecikme Arbitrajı (Latency Arbitrage),
-
Lock / LockCL1 / LockCL2 / LockCL3,
-
PhantomDrift,
-
BrightDuo / BrightTrio,
-
Hedge Arbitrajı,
-
Üçgen Arbitraj,
-
İstatistiksel Arbitraj,
ve diğerleri.
Wiki’deki Brief Strategies Overview bölümünde stratejiler ayrıca gecikmeye dayalı, hedge’e dayalı ve yardımcı olarak gruplandırılır; BrightTrio, LockCL2, Statistical vb. orada da açıkça listelenmiştir.
Bu, “SharpTrader, makalemizde ele alınan tüm strateji türlerini içerir” ifadesinin kaynaklarla desteklenebileceği anlamına gelir; bazı stratejilerin ayrı modüller/seçenekler olduğu ve her zaman “varsayılan olarak tamamının dahil” olmadığı açıklamasıyla birlikte.
10.3 “En profesyonel” olarak adlandırılabilir mi?
Mutlak bir “en” ifadesi her zaman özneldir. Ancak şunu dürüstçe söyleyebiliriz:
-
SharpTrader açıkça profesyonel bir arbitraj platformu olarak konumlandırılmıştır (üreticinin tanımına/wiki’sine göre).
-
Bazı incelemeler SharpTrader’ı Forex ve kripto için ticari olarak mevcut arbitraj programları arasında “en profesyoneli” olarak tanımlar ve yüksek puanlar verir; ancak bu, nesnel bir “piyasa gerçeği” değil, belirli inceleme yapanların görüşüdür.
Bu şekilde ifade edildiğinde sonuç tutarlı, dengeli ve doğrulanabilirdir.
Bireysel Yatırımcılar için Arbitraj Stratejilerinin Karşılaştırmalı Değerlendirmesi
Puanlama ölçeği:
-
1 = çok düşük
-
10 = çok yüksek
Puanlar teorik arbitrajı değil, bireysel yatırımcılar için pratik gerçekliği yansıtır.
| Strateji Türü | Sermaye Verimliliği | Teknik Karmaşıklık | Emir Gerçekleştirme Riski | Ölçeklenebilirlik | Broker / İşlem Yeri Uyumluluğu | Bireysel Yatırımcı Başarı Olasılığı |
|---|---|---|---|---|---|---|
| 1 Bacaklı Gecikme Arbitrajı | 4/10 | 6/10 | 9/10 | 2/10 | 1/10 | 1/10 |
| 2 Bacaklı Gecikme Arbitrajı | 5/10 | 7/10 | 8/10 | 3/10 | 2/10 | 2/10 |
| Üçgen Arbitraj | 6/10 | 6/10 | 7/10 | 4/10 | 6/10 | 4/10 |
| Hedge Edilmiş Çift İşlemi (Göreli Değer) | 7/10 | 6/10 | 5/10 | 6/10 | 8/10 | 6/10 |
| İstatistiksel Arbitraj (Bireysel Ölçekte) | 6/10 | 7/10 | 6/10 | 6/10 | 7/10 | 6/10 |
| 2 Bacaklı Kilit Arbitrajı (LockCL tipi) | 6/10 | 8/10 | 6/10 | 5/10 | 3/10 | 5/10 |
| 3+ Bacaklı Kilit Arbitrajı (BrightTrio tipi) | 6/10 | 9/10 | 6/10 | 6/10 | 3/10 | 6/10 |
| Gecikme + Kilit (Çok Bacaklı Hibrit) | 5/10 | 9/10 | 7/10 | 5/10 | 2/10 | 5/10 |
| PhantomDrift tipi Hibrit (Gecikme + Göreli Değer) | 6/10 | 8/10 | 6/10 | 6/10 | 5/10 | 7/10 |
| PhantomDrift + Hybrid Masking | 6/10 | 9/10 | 3/10 | 6/10 | 6/10 | 8/10 |
Bu Tablo Nasıl Okunur
Temel Sütunların Açıklaması
-
Sermaye Verimliliği
Teminat ve kilit gereksinimlerine göre sermayenin ne kadar etkin kullanıldığı. -
Teknik Karmaşıklık
Altyapı, mantık, izleme ve hata yönetiminin zorluğu. -
Emir Gerçekleştirme Riski
Kısmi gerçekleşme, kayma, bacak uyumsuzluğu ve zamanlama hatası riski. -
Ölçeklenebilirlik
Avantajı yok etmeden hacmi artırabilme yeteneği. -
Broker / İşlem Yeri Uyumluluğu
Stratejiye izin verilme ve müdahale olmadan uzun vadede çalışabilme olasılığı. -
Bireysel Yatırımcı Başarı Olasılığı
Bireysel yatırımcılar için genel riske göre düzeltilmiş sürdürülebilir kârlılık olasılığı.
11) Pratik kontrol listesi: bireysel yatırımcı şansını gerçekçi olarak nasıl artırabilir (sihir yok, “atlatma” yok)
Makalenin tamamen teorik kalmaması için, üçgen arbitraj, çiftler ve stat arb için eşit derecede, çok bacaklı kurulumlar için ise kısmen geçerli olan bir kontrol listesi:
-
Tüm maliyetleri hesaplayın
-
komisyonlar, spread’ler, kayma, swap/fonlama, sermaye maliyeti.
-
-
Bacak kopma senaryolarını modelleyin
-
bir bacak gerçekleşir ve diğeri gerçekleşmezse ne olur?
-
kısmen gerçekleşirse ne olur?
-
bağlantı/API başarısız olursa ne olur?
-
-
Likiditeyi ve ölçeklenebilirliği kontrol edin
-
“fırsatınız” 0.5–1 lotta kayboluyorsa, bu bir strateji değil, mikro bir anomalidir.
-
-
Sağlamlığı test edin
-
örneklem dışı testler,
-
stres rejimleri (haberler/volatilite),
-
spread’in açılması.
-
-
Karşı tarafın kurallarını okuyun
-
özellikle brokerlar veya prop firmalar aracılığıyla işlem yaparken: arbitraj/gecikme/HFT yasakları çoğu zaman kurallarda açıkça belirtilir.
-
12) Nihai sonuç: bireysel yatırımcının arbitrajda şansı var mı?
Evet, bir şans var, ancak eşit dağılmış değil.
-
Gecikme arbitrajında (ve çekirdek gecikmeye bağımlı kaldığı sürece onun çok bacaklı kilit varyasyonlarında) bireysel yatırımcının şansı altyapı, maliyetler ve çoğu zaman broker/prop firma kuralları ve tespit mekanizmalarıyla sınırlıdır.
-
Üçgen arbitrajda fırsatlar mevcuttur, ancak çoğu zaman üç emir gerçekleştirmesi ve maliyetler tarafından eritilir; pratikte para basan bir makine değil, niş bir mekanik olarak çalışır.
-
Bireysel yatırımcı için en gerçekçi uzun vadeli fırsatlar daha çok, rekabetin mikrosaniyelerle daha az ilgili olduğu ve avantajın modeller, disiplin ve risk yönetimiyle oluşturulabildiği daha uzun ufuklardaki çiftler/göreli değer stratejilerinde ve orta düzey stat arb yaklaşımlarında yatar.
-
Bana göre en yüksek şanslar şu anda PhantomDrift‘te ve “deneyimsiz bireysel yatırımcı işlemlerine” benzeyen, broker ve prop firma filtrelerinden daha etkili şekilde geçmelerini sağlayan maskelemeli yeni nesil stratejilerdedir.
Sıkça Sorulan Sorular
Bireysel yatırımcıların arbitrajda gerçekten bir şansı var mı?
Evet. Bireysel yatırımcıların arbitrajda bir şansı gerçekten var, ancak tüm strateji türlerinde eşit şekilde değil. Önemli olan, avantajın saf hız veya altyapıdan değil, yapı, işlem akışı tasarımı ve risk yönetiminden geldiği yaklaşımları seçmektir.
Klasik gecikme arbitrajı bireysel yatırımcılar için neden bu kadar zor?
Klasik tek bacaklı veya iki bacaklı gecikme arbitrajı büyük ölçüde şunlara dayanır:
-
emir gerçekleştirme hızı,
-
son derece düşük maliyetler,
-
ve ayrıcalıklı altyapı.
Modern broker ve prop firma ortamlarında bu faktörler kurumsal oyuncuları güçlü şekilde kayırır. Bireysel yatırımcılar çoğu zaman yalnızca gecikmeyle değil, emir gerçekleştirme kuralları ve risk kontrolleriyle de kısıtlanır.
Bu, gecikme arbitrajının bireysel yatırımcılar için tamamen kullanılamaz olduğu anlamına mı gelir?
Mutlaka değil.
Saf gecikme arbitrajı zorlu olsa da, işlem akışı profilini yeniden tasarlayan gelişmiş uygulamalar bireysel yatırımcılar için pratik kullanılabilirliği önemli ölçüde artırabilir.
İşte bu noktada PhantomDrift ve Hybrid Masking gibi stratejiler devreye girer.
PhantomDrift’i klasik arbitrajdan farklı kılan nedir?
PhantomDrift yalnızca bir gecikme stratejisi değil, bir hibrit emir gerçekleştirme çerçevesidir.
Temel fikri ham hızı kovalamak değil, şunları yapmaktır:
-
emir gerçekleştirme kalıbını yeniden şekillendirmek,
-
klasik arbitrajın görsel izini azaltmak,
-
ve riski daha dinamik şekilde dağıtmak.
Bu, stratejiyi “hız rekabetinden” operasyonel sağlamlığa doğru kaydırır.
Hybrid Masking neden önemlidir?
Hybrid Masking ek bir işlem akışı normalleştirme katmanı ekler.
İşlemlerin katı bir arbitraj kalıbı gibi görünmesi yerine strateji:
-
daha çeşitlendirilmiş bir emir gerçekleştirme yapısı üretir,
-
arbitraj mantığını doğrusal olmayan pozisyon davranışıyla harmanlar,
-
ve takdire dayalı veya karma tarzdaki işlemlere daha yakın görünen bir işlem profili ortaya çıkarır.
Bu, temel piyasa mantığını değiştirmeden operasyonel sürdürülebilirliği artırır.
“Maskeleme” broker kurallarını atlatmak anlamına mı gelir?
Hayır.
Maskeleme kuralları atlatmakla değil, bir stratejinin yapısal olarak nasıl davrandığıyla ilgilidir.
Her broker ve prop firma niyetleri değil, kalıpları değerlendirir.
Şu özelliklere sahip bir strateji:
-
pozisyonları kademeli olarak yöneten,
-
mekanik ani sıçramalardan kaçınan,
-
ve farklı rejimlerde tutarlı davranan
modern risk sistemleriyle doğası gereği daha uyumludur.
Martingale eklemek riskli değil mi?
Martingale unsurları yanlış kullanılırsa her zaman riski artırır.
Ancak PhantomDrift’te bunlar:
-
sınırlıdır,
-
kontrollüdür,
-
ve agresif bir zarar telafisi olarak değil, bir işlem akışını yumuşatma mekanizması olarak kullanılır.
Doğru uygulandığında bu, risk dağılımını büyütmek yerine iyileştirebilir.
PhantomDrift + Hybrid Masking neden diğer arbitraj yaklaşımlarından daha yüksek puan alıyor?
Çünkü her iki kritik boyutta da iyi performans gösterirler:
-
Alım satım uygulanabilirliği
-
sağlam emir gerçekleştirme mantığı,
-
maliyetler sonrası pozitif beklenti,
-
farklı piyasa koşullarına uyum.
-
-
Operasyonel sürdürülebilirlik
-
broker risk sistemleriyle daha az çatışma,
-
mikrosaniyelik avantajlara daha az bağımlılık,
-
daha iyi uzun vadeli hesap istikrarı.
-
Çok az arbitraj çerçevesi her iki boyutu aynı anda ele alır.
PhantomDrift ve Hybrid Masking yeni başlayanlar için uygun mu?
Bunlar yeni başlayan düzeyinde stratejiler değil, bireysel yatırımcıların erişebileceği profesyonel stratejilerdir.
En çok şu yatırımcılara uygundur:
-
riski anlayan,
-
abartıdan çok tutarlılığa değer veren,
-
ve kısa vadeli sıçramalar yerine uzun vadeli sürdürülebilirliği tercih eden.
Bu stratejiler çiftler veya istatistiksel arbitrajla nasıl karşılaştırılır?
Çiftler ve stat arb, özellikle daha yavaş ufuklarda mükemmel uzun vadeli yaklaşımlardır.
PhantomDrift ve Hybrid Masking ise şu açılardan farklıdır:
-
emir gerçekleştirme mekaniğine daha yakın çalışırlar,
-
mikro yapıya dinamik olarak uyum sağlarlar,
-
ve klasik arbitrajın başarısız olacağı ortamlarda işlev görebilirler.
Göreli değer stratejilerinin yerini almazlar, onları tamamlarlar.
PhantomDrift “garantili” bir strateji mi?
Hiçbir ciddi strateji asla garantili değildir.
PhantomDrift’in sunduğu şeyler:
-
daha kaliteli bir risk profili,
-
daha iyi emir gerçekleştirme sürdürülebilirliği,
-
ve modern piyasalarda işlem yapan bireysel yatırımcılar için daha gerçekçi bir yol.
Bu nedenle pratik değerlendirmelerde sürekli olarak en üst sıralara yakın yer alır.
Herhangi bir arbitraj stratejisi için 10/10 puan neden gerçekçi değildir?
Çünkü piyasalar gelişir, kurallar değişir ve risk asla sıfır değildir.
8/10 puan alan ve şunları yapan bir strateji:
-
ayakta kalan,
-
uyum sağlayan,
-
ve istikrarlı şekilde bileşik büyüyen
operasyonel olarak başarısız olan varsayımsal bir 10/10’dan çok daha değerlidir.
Makalenin ana fikri nedir?
Bireysel arbitraj ölmedi, ancak farklı bir bakış açısı gerektiriyor.
Gelecek şu stratejilere ait:
-
arbitraj mantığını akıllı emir gerçekleştirmeyle birleştiren,
-
operasyonel gerçeklere saygı duyan,
-
ve teorik saflık yerine sürdürülebilirliği önceliklendiren.
PhantomDrift + Hybrid Masking tam olarak bu bir sonraki adımı temsil ediyor.

