BJF TRADING GROUP · STRATEJİ REHBERİ
Forex Pairs Trading ve İstatistiksel Arbitraj: 2026’da Nasıl Çalışır
Pairs trading (parite çifti ticareti), istatistiksel arbitrajın en eski biçimidir: tarihsel olarak birbirine bağlı iki enstrüman arasındaki spread ortalamasından saptığında bu spread üzerinden işlem yapar ve yöne değil, ortalamaya dönüşe oynarsınız. Forex’te hisse senedi pairs trading’inde bulunmayan iki zor sorun vardır: korelasyonlar merkez bankası olaylarında aniden bozulur ve işlem başına avantajın eşzamanlı iki bacakta korunup korunmayacağını aracı kurumun emir gerçekleştirme kalitesi belirler. Bu sayfa matematiği, aday çift seçimini, çoğu bireysel yatırımcının hiç ölçmediği emir gerçekleştirme katmanını ve stratejinin hâlâ işe yaradığı koşulları ele alıyor.
SharpTrader, tek bir hesapta Brent ile BRN.Z4 ve US30 ile US30.Z4 üzerinde, M15’te 50 bar periyotlu Z-endeksini kullanarak PairsTrading stratejisini çalıştırır. Kısa bir açıklamanın ardından video, programın iki kısmi gün boyunca yaptığı işlemleri gösteriyor.
- 0:08 — EURCAD ve USDCAD gibi yüksek korelasyonlu çiftlerde PairsTrading
- 0:27 — Enstrümanlar: Brent ile BRN.Z4 ve US30 ile US30.Z4
- 0:45 — Aracı kurumda vadeli işlemler veya endeksler yoksa iki hesap kullanmak
- 0:54 — Korelasyon ayarları: Z-endeksi, M15 zaman dilimi, periyot 50
- 1:11 — İki kısmi gün boyunca SharpTrader işlemleri ve istatistikleri
Bir cTrader FIX API hesabında SharpTrader’daki Statistical Arbitrage stratejisinin adım adım kurulumu: sembol eşleme, işlem saatleri, altın/gümüş lot hesaplaması, kilit (lock) yönetimi, zarar durdur ve kâr al ile korelasyon göstergesinin okunması.
- 0:12 — Statistical Arbitrage stratejisinin ve varsayılan sembol listesinin eklenmesi
- 2:18 — Bir cTrader FIX API oturumunun seçilmesi ve sembollerin eşlenmesi
- 3:52 — Endeks seansları için işlem başlangıç ve bitiş saatlerinin ayarlanması
- 5:19 — İkinci lotun birinciden hesaplanması (altın ve gümüş)
- 6:23 — Üçlü swap’tan kaçınmak için kilit yönetimi ve zorunlu kapanış
- 11:39 — Giriş ve çıkışlar için korelasyon göstergesinin okunması
Forex pairs trading aslında nedir
Pairs trading, piyasa nötr bir istatistiksel arbitraj stratejisidir: ortak bir ekonomik etken nedeniyle fiyatları birlikte hareket eden iki enstrüman belirler, aralarında bir spread oluşturur ve bu spread tarihsel ortalamasından anormal biçimde uzaklaştığında, ortalamaya döneceği beklentisiyle işlem yaparsınız — geride kalanda uzun, öndekinde kısa pozisyon. Pozisyonun bir yön beklentisi yoktur; kâr, enstrümanlardan birinin yükselmesinden veya düşmesinden değil, aradaki farkın kapanmasından gelir.
Hisse senetlerinde “çift”, aynı sektördeki iki hissedir. Forex’te çift, iki döviz paritesidir — toplam dört para birimi — yani iki spread’in spread’i üzerinden işlem yaparsınız. Dolar güçlendiğinde hem EURUSD hem GBPUSD düşer; aralarındaki ilişki, paritelerin tek başına herhangi birinden çok daha istikrarlıdır. Pairs trading bu ilişkiyi izole eder ve doları göz ardı eder.
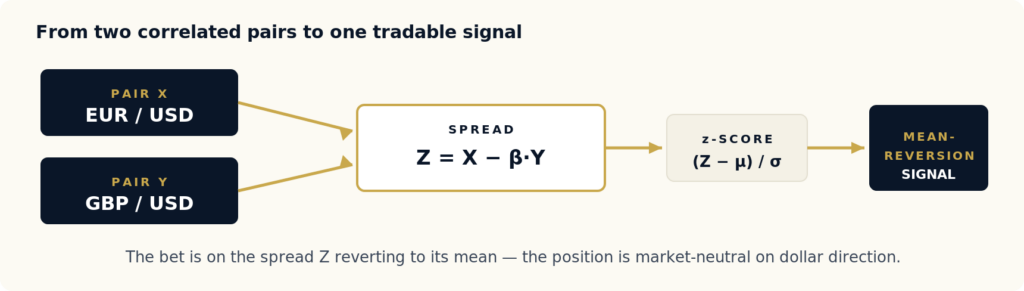
Şekil 1 — Yapısal olarak bağlantılı iki döviz paritesi tek bir spread’de birleştirilir; bu spread’in z-skoru mekanik bir giriş/çıkış kuralını yönetir.
Stratejiyi uygulanabilir kılan şey yapısal bağlantıdır. İki paritenin birlikte hareket etmesi için ekonomik bir neden — ortak baz para birimi, ortak emtia maruziyeti, ortak risk algısı rejimi — yoksa tarihsel korelasyon bir tesadüftür ve ilk stres testinde bozulur. Pairs trading, daha geniş forex arbitraj stratejileri ailesinin bir parçasıdır; gecikme veya üçgen arbitrajın aksine fiyatlama ya da hız verimsizliğini değil, istatistiksel bir verimsizliği kullanır. Bu yüzden daha yavaş emir gerçekleştirmeyi tolere eder, ancak çok daha sıkı risk kontrolü gerektirir.
Spread, eşbütünleşme ve z-skoru
Başlangıç noktası eşbütünleşme (cointegration) testidir. İki fiyat serisi X ve Y, Z = X − β·Y spread’i durağan olacak şekilde sabit bir β varsa eşbütünleşiktir — yani spread’in zaman içinde istikrarlı bir ortalaması ve varyansı vardır ve sapmalar geri döner. Korelasyon tek başına yeterli değildir: iki seri yüksek korelasyonlu olup yine de kalıcı olarak birbirinden uzaklaşabilir. Eşbütünleşme, ortalamaya dönüş bahsini gerçekten haklı çıkaran daha güçlü özelliktir.
Standart prosedür Engle-Granger iki adımlı yöntemidir: β’yı tahmin etmek için X’i Y üzerine regresyona sokun, ardından kalıntı serisi Z’yi Genişletilmiş Dickey-Fuller (ADF) testiyle birim kök açısından test edin. ADF birim kök sıfır hipotezini reddederse (genellikle p < 0.05’te), ortalamaya dönen bir spread vardır. Spread’den z-skorunu — spread’in şu anda ortalamasından kaç standart sapma uzakta olduğunu — hesaplar ve onun üzerinden işlem yaparsınız.
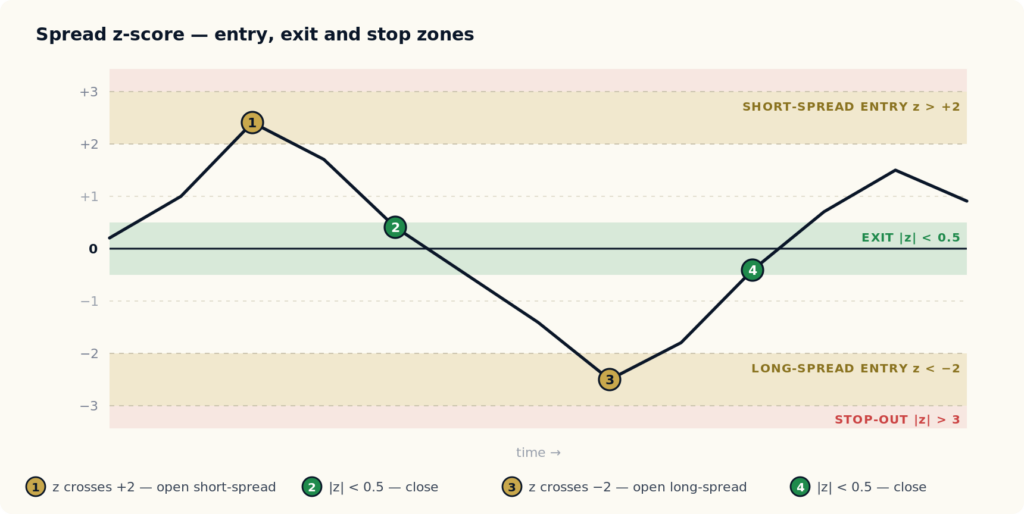
Şekil 2 — Mekanik işlem kuralı. Spread ±2 standart sapmanın ötesine uzadığında girilir, ortalamaya doğru döndükçe kapatılır ve ±3’ün ötesinde stop-out yapılır (ilişki bozulmuştur).
Kural bilinçli olarak mekaniktir:
| z-skoru koşulu | Eylem | Gerekçe |
|---|---|---|
| z < −2 | Uzun spread’e girin (X al, Y’yi β oranında sat) | Spread anormal derecede sıkışmış; yukarı dönüşe oynayın |
| z > +2 | Kısa spread’e girin (X sat, Y al) | Spread anormal derecede gerilmiş; aşağı dönüşe oynayın |
| |z| < 0.5 | Pozisyondan çıkın | Spread geri döndü; avantaj elde edildi |
| |z| > 3 | Derhal stop-out yapın | İlişki muhtemelen bozuldu — bu gürültü değil, rejim değişikliğidir |
±2 giriş ve ±0.5 çıkış eşikleri türetilmiş değil, geleneksel değerlerdir. Canlı ortamda her çift için walk-forward veriler üzerinde optimize edilirler — ancak bu kalıp evrensel başlangıç noktasıdır. Zor olan kural değil; spread’in gerçekten eşbütünleşik olduğundan ve emir gerçekleştirme katmanının avantajı yemediğinden emin olmaktır.
Canlı işlemde dayanan aday çiftlerin seçilmesi
Naif yaklaşım — likit forex sembollerinin tüm kombinasyonlarını tarayıp en eşbütünleşik olanları tutmak — pairs stratejilerinin geriye dönük testte işe yarayıp canlı işlemde başarısız olmasının en yaygın tek nedenidir. 35 majör ve çapraz parite ile 595 aday çift vardır; p < 0.05’te bunların yaklaşık 30’u tamamen şans eseri “eşbütünleşik” çıkar. Eşbütünleşme için veri madenciliği yapmak bu tesadüfleri bulur.
Sağlam yaklaşım ekonomik yapıdan başlar ve veriyi yalnızca filtrelemek için kullanır. Birlikte hareket için gerçek bir neden olan aday kümeler oluşturun, ardından test edin:
| Küme | Örnek çiftler | Ekonomik bağlantı |
|---|---|---|
| Ortak bazlı AB bölgesi | EURUSD ve GBPUSD | Her ikisi de USD cinsinden Avrupa bölgesi para birimleri; dolar gücü rejimlerine birlikte tepki verirler |
| Emtia ihracatçıları | AUDUSD ve NZDUSD | Her ikisi de Pasifik emtia para birimi, her ikisi de Çin talebine maruz |
| Petro para birimleri | USDCAD ve USDNOK | Kotasyon tarafında her ikisi de petrol ihracatçısı ekonomiler; spread Kanada–Norveç farkını izler |
| Carry / getiri kümesi | AUDJPY ve NZDJPY | Her ikisi de yüksek faizli para birimleri ile Japonya arasındaki getiri farklarını yansıtır |
| Güvenli liman grubu | USDJPY ve USDCHF | Her ikisi de küresel riskten kaçış akışına farklı hızlarda tepki verir |
| Ortak baz, ayrı kotasyon | EURJPY ve EURUSD | Aynı baz (EUR); spread, yenin dolara göre göreli gücünün bir göstergesidir |
Çoklu pencere teyidi
Her kümede eşbütünleşme testini kayan pencerelerde — 3 aylık, 6 aylık ve 12 aylık — çalıştırın. Yalnızca testin üç pencerenin hepsinde geçerli olduğu çiftleri tutun. 12 ayda eşbütünleşik olup 3 ayda olmayan bir çift, zaten değişmekte olan bir rejimdedir. Çoklu pencere teyidi, gerçek eşbütünleşmeyi rejime özgü tesadüften en iyi ayıran tek filtredir.
Bacak riski: emir gerçekleştirme katmanının avantajı yok ettiği yer
İşte çoğu pairs trading eğitiminin atladığı kısım. Bir pairs sinyali eşzamanlı iki pozisyon açar. İki bacak aynı anda gerçekleşmezse, ilk dolum ile ikincisi arasındaki boşlukta korumasız yönlü maruziyet olan bacak riskine (leg risk) maruz kalırsınız. İşlem başına 0.5 ila 1.0 pip ortalamaya dönüş avantajı hedefleyen bir stratejide, hızlı hareket eden bir spread üzerinde yalnızca 200 ms bacak gecikmesi bile ikinci bacak dolmadan avantajı silebilir.
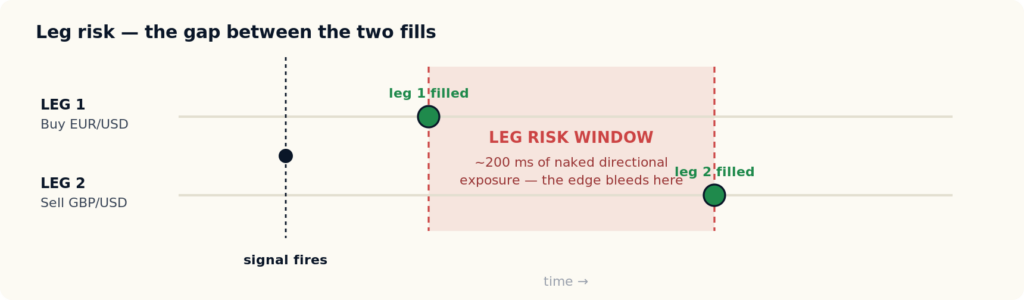
Şekil 3 — İki bacak birlikte dolmazsa, pozisyon boşluk süresince yönlü maruziyet altındadır. Pip altı bir avantajda bu boşluk, kârlı bir strateji ile başabaş bir strateji arasındaki farktır.
Pairs trading’in canlı ortamda ayakta kalıp kalmayacağını üç emir gerçekleştirme değişkeni belirler — ve hiçbiri standart aracı kurum incelemelerinde yer almaz:
- İki bacak arasındaki eşleştirme gecikmesi. Her iki bacak da aynı eşleştirme motorundan geçerse gecikme simetrik ve yönetilebilirdir. Aracı kurumlar arası çiftler — bir bacak A platformunda, diğeri B platformunda — bireysel altyapının kapatamayacağı, azaltılmamış bir gecikme farkı taşır.
- Kayma asimetrisi. Yatırımcı lehine olduğundan daha sık aleyhine dolum yapan bir aracı kurum, her iki bacakta hem girişi hem çıkışı vergilendirir — gidiş-dönüş başına dört vergilendirilmiş dolum. Pip altı bir avantajda bu asimetri tek başına stratejiyi negatife çevirebilir.
- Sinyal anlarında spread genişlemesi. Pairs sinyalleri tam da korelasyon stresi sırasında tetiklenir ve aracı kurumlar spread’leri tam da bu anlarda genişletir. Sinyal anında %30’luk bir spread genişlemesi, doğrudan işlem başına %30 daha küçük kâr/zarara dönüşür.
Bu değişkenler bir işlem ekstresinden ölçülebilir, ancak çoğu bireysel yatırımcı sermaye yatırmadan önce bunları hiç ölçmez. Tam da bunun için bir metodoloji ve araç setini açık kaynak olarak yayınladık — kendi ekstrenizden eşleştirme gecikmesini, kayma asimetrisini ve spread genişlemesini puanlayan forex aracı kurum emir gerçekleştirme denetim araç setine (BEQI) bakın. Gecikme arbitrajını bozan aynı emir gerçekleştirme süresi boşluğu, pairs trading’de iki katına çıkmış biçimde geçerlidir: bkz. gecikmeye duyarlı geriye dönük testler neden canlı ortamda ayakta kalmaz.
Pairs trading ne zaman işe yarar — ve ne zaman yaramaz
2026 için dürüst cevap şu: pairs trading hâlâ işe yarıyor, ancak yalnızca dar koşullar içinde. Strateji ölmedi; ölen, veri madenciliğiyle oluşturulmuş versiyonudur.
|
İşe yaradığı durumlar Avantajı koruyan koşullar
|
Başarısız olduğu durumlar Onu sessizce yok eden koşullar
|
Bireysel forex platformları üzerinden istatistiksel arbitraj stratejileri uygulama deneyimimize göre en yaygın başarısızlık nedeni strateji tasarımı değil, aracı kurum seçimidir. Doğru tasarlanmış bir pairs stratejisi, emir gerçekleştirmesi zayıf bir aracı kurumda yine para kaybeder; aynı strateji hızlı ve simetrik bir platformda yine işe yarar. Geriye dönük teste güvenmeden önce platformu ölçün — forex arbitraj aracı kurumları rehberimiz nelere dikkat edilmesi gerektiğini anlatır.
Pairs trading ve diğer arbitraj aileleri
Pairs trading, altı forex arbitraj stratejisi ailesinden biridir. Her biri farklı bir verimsizliği kullanır ve farklı bir altyapı gerektirir — pairs trading’in nerede durduğunu anlamak, neyi gerektirip neyi gerektirmediğini netleştirir.
| Strateji | Kullanılan verimsizlik | Gecikme duyarlılığı | Tipik elde tutma süresi |
|---|---|---|---|
| Pairs trading | İstatistiksel — spread’in ortalamadan sapması | Düşük ile orta | Saatlerden günlere |
| Gecikme arbitrajı | Hız — daha hızlı fiyat akışı ile daha yavaş aracı kurum kotasyonu | Aşırı | Milisaniyelerden saniyelere |
| Haber ticareti | Bilgi — bir veri açıklamasının ardından tepki penceresi | Aşırı | Milisaniyelerden dakikalara |
| Üçgen arbitraj | Fiyatlama — tutarsız üç pariteli çapraz kurlar | Yüksek | Saniyenin altında |
| Kilit (lock) arbitrajı | Platformlar arası — aracı kurumlar arasında karşılıklı pozisyonlar | Orta | Dakikalardan günlere |
Sonuç: pairs trading, arbitraj ailesinin gecikmeye en toleranslı üyesidir; bu da onu ortak konumlandırılmış (co-located) altyapısı olmayan yatırımcılar için erişilebilir kılar. Ancak bu tolerans görelidir — bacak riski yine önemlidir ve strateji, gecikme ile haber ticaretinde baskın olan hız riskinin yerine istatistiksel riski (korelasyon kırılması) koyar. En hızlı olmanız gerekmez; çift seçimi ve rejim riski konusunda en disiplinli olmanız gerekir.
Risk yönetimi: korelasyonlar bozulduğunda
Pairs trading korelasyonlar istikrarlı olduğu için işe yarar. Korelasyonlar bozulduğunda işe yaramaz hale gelir — ve kademeli değil, aniden bozulurlar. Her pairs yatırımcısının geriye dönük testine dahil etmesi gereken üç dönem:
- İsviçre Ulusal Bankası, Ocak 2015. CHF tavanı kaldırıldı; EURCHF dakikalar içinde yaklaşık %30 hareket etti. CHF ile ilgili tüm çift korelasyonları aynı anda bozuldu.
- COVID riskten kaçışı, Mart 2020. Riskten kaçış akışı göreli temelleri bastırınca emtia para birimleri birbirinden ayrıştı. Normalde istikrarlı olan AUDUSD/NZDUSD spread’i iki seans içinde dört standart sapma hareket etti.
- Japonya Merkez Bankası politika rejimi değişiklikleri, 2022–2023. Tüm JPY çapraz korelasyonları 18 ayda iki kez sıfırlandı. 2021’de işe yarayan çiftler, aynı parametrelerle 2023’te para kaybetti.
Risk yönetimi yanıtı parametrik değil, yapısaldır: |z| > 3 iki seanstan uzun sürdüğü anda kesin stop; büyük merkez bankası olaylarına yakınlıkla ters orantılı pozisyon büyüklüğü; planlanmış yüksek etkili bir veri açıklamasından önceki 24 saat içinde yeni giriş yok; ve eşbütünleşikliğini kaybeden çiftlerin yeniden optimize edilmek yerine emekliye ayrıldığı üç aylık walk-forward yeniden testleri.
Pratik bir pozisyon büyüklüğü sezgisi, büyüklüğü spread’in kendi oynaklığına ve stop mesafesine bağlar:
# Pairs trading pozisyon büyüklüğü
position_size = (E × R) / (|β| × 3 × σ)

  E = hesap özsermayesi
  R = özsermayenin oranı olarak işlem başına risk (genellikle %0.5–%1)
  β = eşbütünleşme katsayısı (regresyon eğimi)
  σ = Z spread'inin tarihsel standart sapması
  3 = stop-out z-eşiği
β ölçeklendirmesi, iki bacağı kontrat açısından değil değer açısından nötr tutar. Çok çiftli portföylerde, tüm açık çiftlerdeki toplam nominal tutarı sınırlayın ve eşzamanlı pozisyonları birkaç farklı eşbütünleşme ilişkisiyle sınırlı tutun — bunun ötesinde çeşitlendirme yapmıyor, çiftleri birbirine bağlayan ortak faktörde yoğunlaşıyorsunuz demektir.
Pairs trading ve istatistiksel arbitraj için platformlar
Bir pairs stratejisini nerede çalıştırdığınız, hangi çiftleri seçtiğiniz kadar önemlidir. Bir istatistiksel arbitraj platformu dört şeyi iyi yapmalıdır: her iki bacak için senkronize kotasyonlar sunmak, iki emri aralarında minimum gecikmeyle göndermek, stratejiyi gerçekçi bacak riskiyle test etmek ve spread ile z-skorunu canlı izlemenizi sağlamak.
| Platform | Pairs / istatistiksel arbitraj için güçlü yönleri | Sınırlamalar |
|---|---|---|
| cTrader | C# cBot’lar, çoklu sembol veri erişimi, Open API | Daha az aracı kurum destekler; araştırma araçları (eşbütünleşme testleri) ayrıca geliştirilmelidir |
| Python yığını + aracı kurum API’si | Araştırma üzerinde tam kontrol: eşbütünleşme testleri, kayan hedge oranları, çift portföyü | Emir gerçekleştirme, yeniden bağlanma ve izlemeyi kendiniz geliştirir ve sürdürürsünüz |
| FIX API terminali | Bacaklar arasında en düşük ve en istikrarlı gecikme; doğrudan likidite erişimi | Daha yüksek minimum hesap tutarları — bkz. FIX API erişimi ve fiyatlandırma |
| SharpTrader | Yön modlarına sahip hazır pairs motoru; SharpTrader Optimizer’da bacak başına kayma ile tick verisi üzerinde test edilir | Ticari yazılım; hisse senetleri yerine forex, metaller, endeksler ve kripto etrafında geliştirilmiştir |
Aracı kurum, platform kadar önemlidir: her iki bacakta ham spread’ler, ortalamaya dönüşü beklerken katlanabileceğiniz swap’lar, hesapta hedge’e izin verilmesi ve last-look reddi olmadan emir gerçekleştirme. Kontrolleri istatistiksel arbitraj aracı kurumunda nelere dikkat edilmeli bölümünde listeliyoruz.
Pairs stratejilerini gerçekçi emir gerçekleştirme koşullarında test etmek
Pairs geriye dönük testlerinin canlı avantajı olduğundan yüksek göstermesinin nedeni, standart strateji test araçlarının sıfır gecikmeli dolum ve sabit spread varsaymasıdır — bacak riskinin ve sinyal anı genişlemesinin çiğnediği iki varsayım. Bir pairs stratejisi her ikisini de içeren koşullarda test edilmelidir.
SharpTrader Optimizer tam da bunun için geliştirildi. Bar yaklaşımları yerine gerçek tarihsel tick akışları üzerinde geriye dönük test yapar, milisaniye cinsinden gerçekçi bir emir gerçekleştirme süresi belirlemenize ve bunun sonuçları nasıl değiştirdiğini görmenize olanak tanır ve tick başına değişken tarihsel spread uygular — kayma her bacağın hem açılışında hem kapanışında bağımsız olarak modellenir. İki bacaklı bir strateji için bu, geriye dönük testin Şekil 2 ve 3’te anlatılan bacak riski penceresini ve sinyal anı genişlemesini yok saymak yerine yansıttığı anlamına gelir. 24 saatlik bir performans ısı haritası da belirli bir çiftin spread’inin hangi işlem saatlerinde en temiz şekilde ortalamaya döndüğünü gösterir.
Kısaca
- Pairs trading istatistiksel bir verimsizliği — spread’in ortalamaya dönüşünü — kullanır ve yön açısından piyasa nötrdür.
- Çiftleri ekonomik yapıdan seçin, eşbütünleşmeyi 3/6/12 aylık pencerelerde teyit edin, asla veri madenciliği yapmayın.
- Avantaj pip altındadır, bu yüzden ayakta kalmayı emir gerçekleştirme kalitesi belirler: bacak riski, kayma asimetrisi ve spread genişlemesinin hepsi ölçülmelidir.
- Korelasyonlar aniden bozulur — büyüklüğü uç olaylara göre belirleyin, |z| > 3’te kesin stop koyun, merkez bankası takvim pencerelerinden kaçının.
- Geriye dönük testi gerçekçi emir gerçekleştirme süresi ve değişken spread ile yapın, aksi halde canlı avantaj geriye dönük testin iddia ettiğinden %30–50 daha küçük olacaktır.
Sıkça Sorulan Sorular
Forex’te pairs trading, yapısal olarak bağlantılı iki döviz paritesi — toplam dört para birimi — arasındaki spread üzerinden işlem yapan piyasa nötr bir stratejidir. Spread tarihsel ortalamasından anormal biçimde saptığında, spread’in geri döneceği beklentisiyle geride kalanda uzun, öndekinde kısa pozisyon alırsınız. Pozisyonun tek bir para birimi için yön beklentisi yoktur; yalnızca aradaki farkın kapanmasından kâr eder.
Pairs trading, istatistiksel arbitrajın orijinal ve en basit biçimidir. İstatistiksel arbitraj daha geniş bir kategoridir — çoklu varlık sepetleri ve faktör modelleri dahil, enstrümanlar arasındaki istatistiksel bir ilişkiyi kullanan her strateji. Pairs trading iki enstrümanlı durumdur: bir spread, bir eşbütünleşme ilişkisi, bir z-skoru.
En iyi adaylar gerçek bir ekonomik etkeni paylaşır: EURUSD ve GBPUSD (ortak dolar maruziyeti), AUDUSD ve NZDUSD (Pasifik emtia ihracatçıları), USDCAD ve USDNOK (petro para birimleri), AUDJPY ve NZDJPY (carry/getiri kümesi). Yalnızca bir geriye dönük test eşbütünleşik olduklarını söylediği için seçilen çiftlerden kaçının — 595 olası kombinasyonla, yaklaşık 30’u yalnızca şans eseri eşbütünleşik çıkacaktır.
Evet, ancak yalnızca dar koşullar içinde: ekonomik olarak gerekçelendirilmiş çiftler, hızlı ve simetrik bir emir gerçekleştirme platformu, rejim değişikliği riskini dikkate alan pozisyon büyüklüğü ve üç aylık walk-forward doğrulama. Pairs trading’in veri madenciliğiyle oluşturulmuş versiyonu işe yaramaz — aslında hiçbir zaman yaramadı, yalnızca geriye dönük testte öyle görünüyordu. Disiplinli versiyon uygulanabilir olmaya devam ediyor.
Bacak riski, bir çift işleminin ilk bacağının dolduğu an ile ikinci bacağın dolduğu an arasındaki korumasız yönlü maruziyettir. Bir pairs sinyali eşzamanlı olması gereken iki pozisyon açar; aralarındaki herhangi bir gecikme boşluğu hesabı yönlü maruziyet altında bırakır. Pip altı avantaj hedefleyen bir stratejide, hızlı hareket eden bir spread üzerinde yalnızca 200 ms bacak gecikmesi bile ikinci bacak onaylanmadan avantajı silebilir.
Dört neden: veri madenciliğiyle yapılan çift seçiminden kaynaklanan sahte eşbütünleşme; gidiş-dönüş başına dört dolumda biriken kayma; sabit spread’li geriye dönük testlerin göz ardı ettiği sinyal anlarındaki spread genişlemesi; ve test penceresinden çıkarılan korelasyon kırılma olayları (2015, 2020, 2022–2023). Bunlar birlikte canlı avantajı geriye dönük testten %30–50 daha küçük — ya da negatif — yapabilir.
Gecikme arbitrajı bir hız verimsizliğini — daha hızlı bir fiyat akışına karşı daha yavaş bir aracı kurum kotasyonunu — kullanır, gecikmeye son derece duyarlıdır ve pozisyonları milisaniyeler boyunca tutar. Pairs trading istatistiksel bir verimsizliği — spread’in ortalamaya dönüşünü — kullanır, pozisyonları saatlerden günlere kadar tutar ve gecikmeye çok daha toleranslıdır. Pairs trading, gecikme arbitrajında baskın olan hız riskinin yerine istatistiksel riski (korelasyon kırılması) koyar.
Gerçek tick verisi üzerinde çalışan, sıfırdan farklı bir emir gerçekleştirme süresi belirlemenize olanak tanıyan ve her bacağın açılış ve kapanışında bağımsız olarak modellenen kayma ile değişken tarihsel spread uygulayan bir test aracı kullanın. Standart test araçları sıfır gecikmeli dolum ve sabit spread varsayar — bacak riskinin ve sinyal anı genişlemesinin çiğnediği iki varsayım. SharpTrader Optimizer özellikle bu değişkenleri modellemek için geliştirildi.
BJF trading araştırmalarına abone olun
Yeni makaleler, araştırma raporları ve ürün sürümleri — yayımladığımız anda size ulaşır.
Sermayenizi riske atmadan önce pairs stratejinizi test edin
Sıfır gecikmeli, sabit spread’li bir geriye dönük testte kârlı görünen bir pairs stratejisi canlıda başabaş olabilir. SharpTrader Optimizer, ayarlanabilir emir gerçekleştirme süresi ve değişken spread ile gerçek tick verisi üzerinde geriye dönük test yapar — kayma her iki bacakta, açılışta ve kapanışta modellenir — böylece sonuç bacak riskini gizlemek yerine yansıtır.
SharpTrader Optimizer’ı keşfedin
Aracı kurumunuzun emir gerçekleştirmesini denetleyin