CEX-DEXアービトラージ解説:価格インパクト・ガス代・MEV 2026年11月02日 – Posted in: Arbitrage Software, cryptoarbitrage software
CEX-DEXアービトラージ解説:AMMの価格インパクト、ガス代、MEV、そして本当の損益分岐点
大手の中央集権型取引所でビットコインやイーサリアムの価格が動いても、分散型取引所のプール内の価格は自動的には動きません。誰かが取引して価格を合わせるまで、最後のスワップが残した水準にとどまります。その「誰か」がCEX-DEXアービトラージャーです。本ガイドでは、この取引の仕組み、1%の価格差がなぜ1%よりはるかに小さな価値しか持たないのか、ガス代・プール手数料・ブロックビルダーがどれだけ持っていくのか、そして機会が本物になる前に実際に必要な価格差をどう計算するかを解説します。
CEX-DEXアービトラージとは
簡単に言うと:CEX-DEXアービトラージとは、2つの価格の差が両方の取引の総コストを上回るときに、分散型取引所(自動マーケットメイカーなどのスマートコントラクトのプール)でトークンを買い、同時に中央集権型取引所で売る、またはその逆を行う取引です。プールの価格は誰かがスワップしたときにしか変わらないため、相場が動くたびに中央集権型市場から遅れ、アービトラージャーがそれを引き戻します。
2つの取引の場はまったく異なる仕組みで動いています。中央集権型取引所(CEX)はオーダーブックを運営しており、マーケットメイカーが買い注文と売り注文を出し、注文が届くたびに価格が連続的に、しばしば1秒間に数千回動きます。自動マーケットメイカー(AMM)上に構築された分散型取引所(DEX)にはオーダーブックがありません。スマートコントラクト内に2種類のトークンのリザーブを保持し、その比率から価格を提示します。プールは外の世界を見ていません。中央集権型市場でETHが1%上昇しても、トレーダーがリザーブを動かすのに十分な量を買うまで、プールは古い価格でETHを提供し続けます。
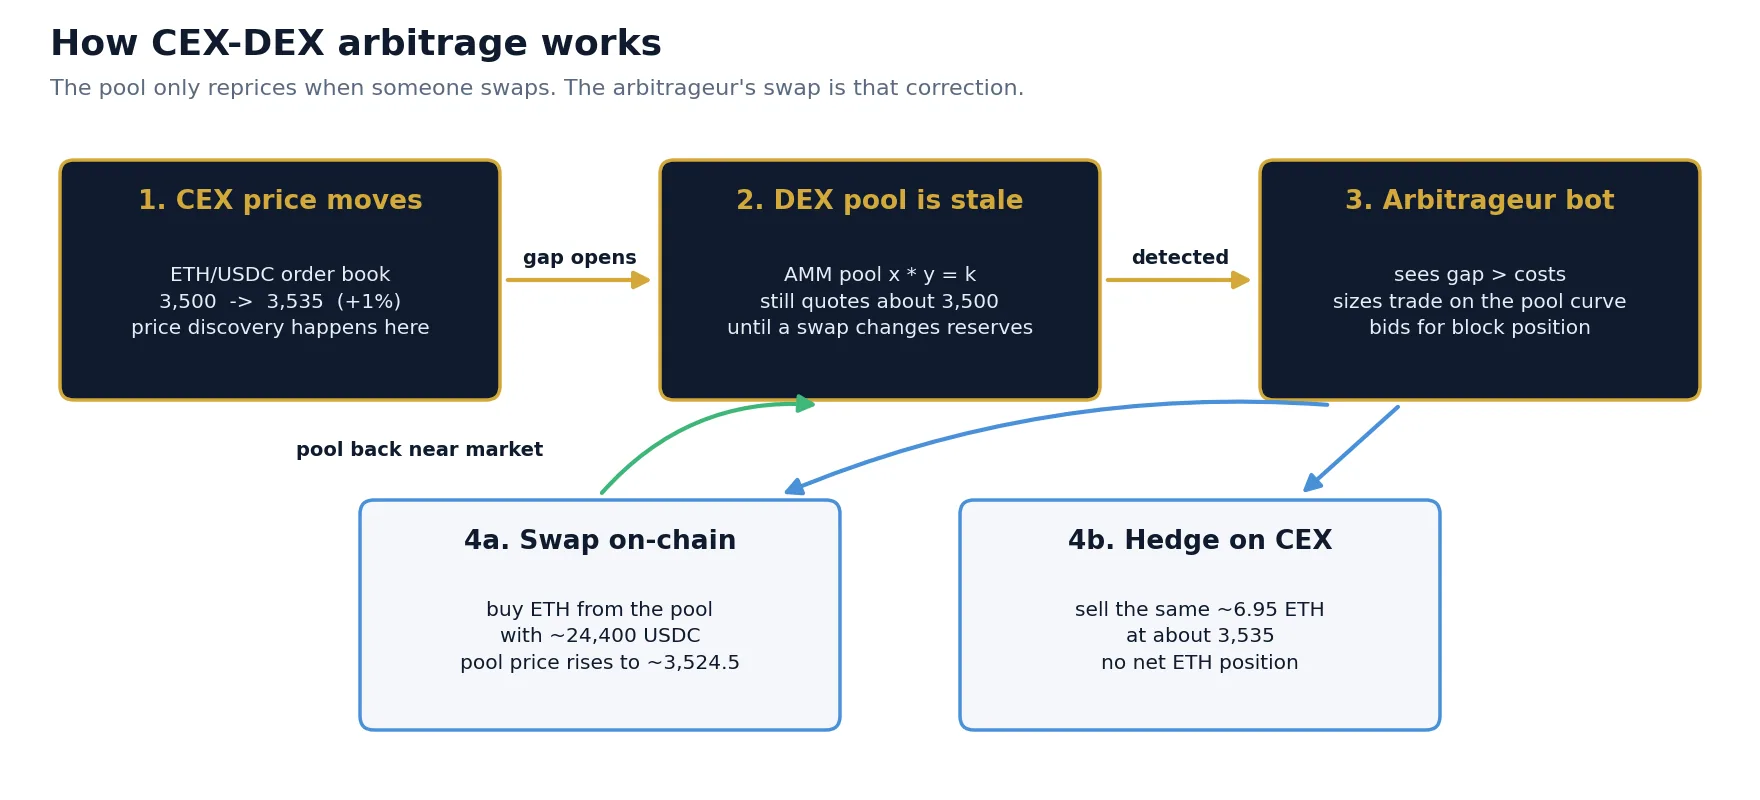
そのトレーダーは通常ボットで、ほぼ同時に次の3つを行います。
- 検出:プールの価格が中央集権型の価格からコスト以上に乖離していることを検出します。
- オンチェーンでスワップ:利益が出る方向にプールに対してスワップし、プールが中央集権型の価格に近づくようにサイズを調整します。
- CEXでヘッジ:反対方向の取引を行い、トークンのネットポジションを持たないようにします。
この経済性は秘密ではありません。学術研究では、こうして獲得される価値をloss-versus-rebalancing(LVR)と呼びます。アービトラージャーが得る1ドルは、市場価格でリバランスした場合と比べて、プールの流動性提供者が失う1ドルだからです。あまり知られていないのは、プール手数料、価格インパクト、ガス代、そしてブロックの順序を決める者への支払いの後に、見えている価格差がどれほどわずかしか残らないかという点です。本ガイドの残りではそれを定量化します。オンチェーンアービトラージ、フラッシュローン、MEVサプライチェーンの全体像についてはDeFiアービトラージガイドをご覧ください。本記事では取引所間をまたぐ取引とその数字に焦点を当てます。
DEXの価格が中央集権型取引所に遅れる理由
主要な暗号資産の価格発見は、主に流動性の厚い中央集権型の現物市場と無期限先物市場で行われます。プールはそれに追随します。プールが遅れる構造的な理由は3つあります。
プールは受動的である
AMMプールには、ニュースが出たときに古い気配値を取り消すマーケットメイカーがいません。価格はリザーブの関数であり、リザーブを変えるのはスワップだけです。スワップとスワップの間、市場がどれだけ動いても、プールは古い価格を提示し続けます。
ブロックは離散的である
中央集権型取引所は連続的に更新されますが、ブロックチェーンは段階的に更新されます。イーサリアムのメインネットでは12秒ごとにブロックが生成されるため、プールの価格はブロックごとに1回しか修正できず、そのブロックの先頭に配置された者がその修正を獲得します。高速チェーンやロールアップでは数百ミリ秒から数秒でブロックが生成されるため、修正と修正の間に生じる価格差は小さくなりますが、ゼロにはなりません。
プールの修正にはコストがかかる
スワップのたびに、プール手数料(例えば金額の0.05%や0.3%)とガス代を支払います。そのため小さな乖離は決して修正されません。放置したほうが安いからです。これにより、中央集権型の価格の周囲にバンドが生まれ、その内側ではプールの価格がただ漂います。価格差がこのバンドを超えたときにだけ、アービトラージ取引が発生します。
AMMの数式:価格インパクトと最適取引サイズ
CEX-DEX取引のサイズは、オーダーブックでの取引と同じ方法では決められません。プールでは自分自身の取引が価格を動かし、しかも既知の曲線に沿って動かします。この曲線が、得られる利益の大きさと取引の最適なサイズの両方を決めます。
コンスタント・プロダクトの公式
古典的なAMM(Uniswap v2型で、多くのフォークでも採用)は、2つのリザーブの積を一定に保ちます。
x = 2,000 ETH、y = 7,000,000 USDCのプールを考えます。プールの価格は7,000,000 / 2,000 = 1 ETHあたり3,500 USDCで、k = 14,000,000,000です。(手数料控除後に)Δy USDCを投入すると、受け取る量は次のとおりです。
USDCを追加するほど、次のETHは高くなります。10,000 USDCで買う場合は80,000 USDCで買う場合よりも価格の動きがはるかに小さく、支払う平均価格は常に開始時のプール価格より不利になります。この差が価格インパクトであり、誰かが課す手数料ではありません。曲線そのものです。
最適サイズ:プールが市場に追いついたところで止める
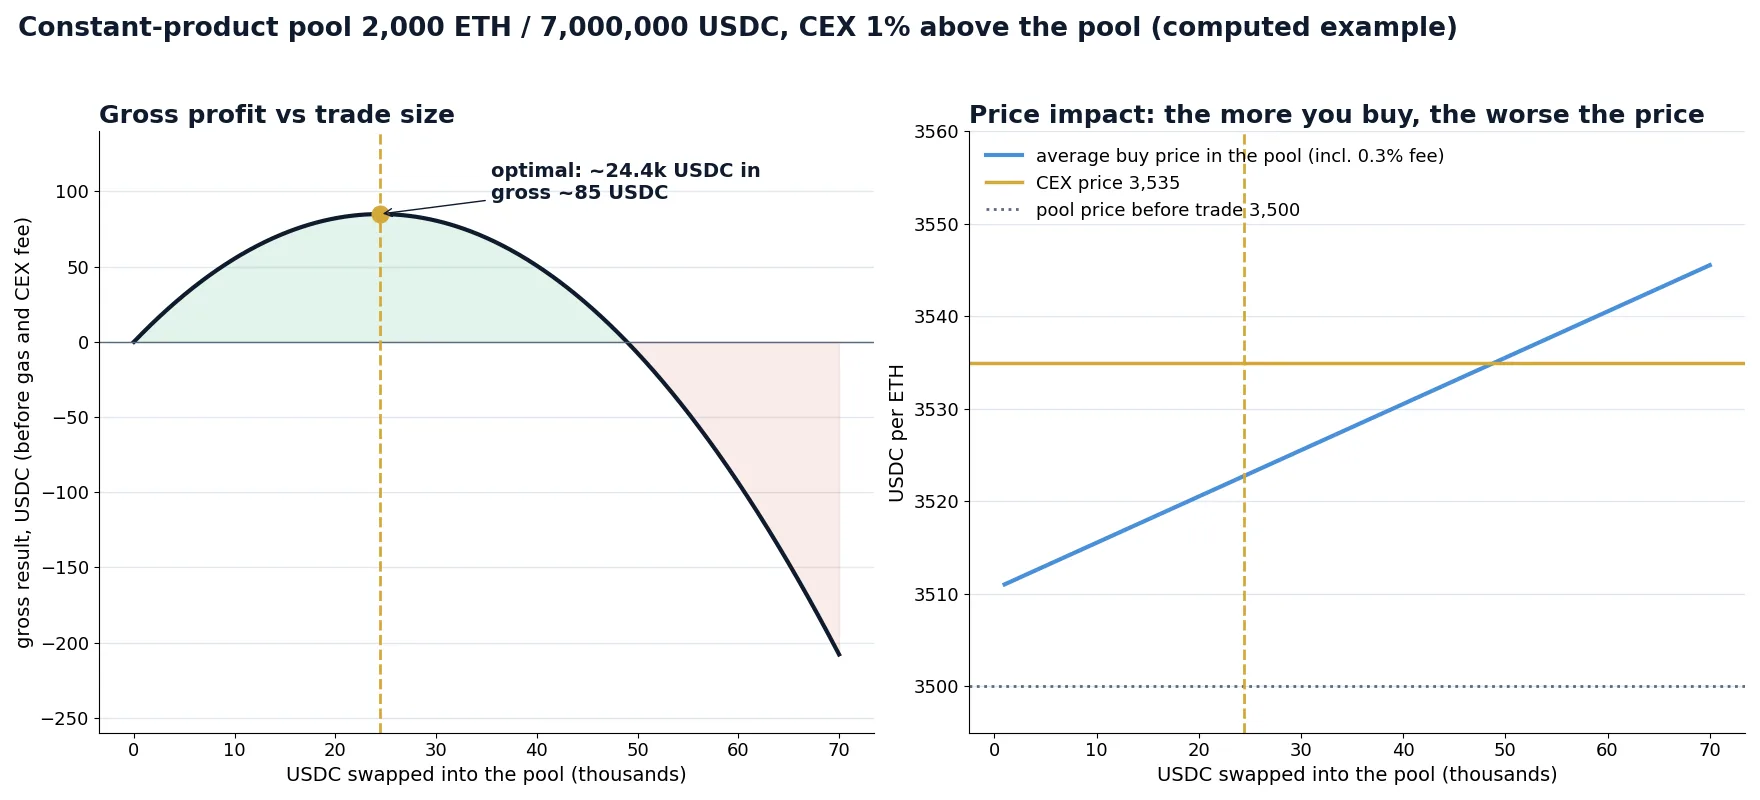
中央集権型取引所でETHが3,535で、プールより1%高いとします。プールからETHを買ってCEXで売る取引が利益になるのは、プールの限界価格(手数料込み)が3,535を下回っている間だけです。買うにつれてプールの価格は上昇します。最適な取引とは、手数料控除後のプールの限界価格をちょうど中央集権型の価格まで押し上げる取引です。少なすぎれば利益を取り残し、多すぎれば最後の数単位が売却可能な価格より高くつきます。
手数料fのコンスタント・プロダクト型プールでは、最適な投入量は次の閉じた式で表されます。
f = 0.3%の場合、最適な投入量は約24,400 USDCです。これで平均価格約3,523で約6.95 ETHを買い、プールの価格は約3,524.5で終わります。この時点で0.3%の手数料を加えると、次のETHのコストは約3,535、つまり市場価格になります。他のサイズでどうなるかを表に示します。
| 投入USDC | 受け取るETH | 平均購入価格 | CEXでの価値(3,535) | グロス結果 |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400(最適) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
コンスタント・プロダクト型プール、2,000 ETH / 7,000,000 USDC、プール手数料0.3%、中央集権型の価格3,535。グロス結果はガス代、中央集権型取引所の手数料、ブロック内の位置に対する支払いを含みません。数値は概数です。
集中流動性が変えるのは厚みであって、ロジックではない
集中流動性プール(Uniswap v3およびv4型、他のチェーンの同等のもの)では、流動性提供者が資金を価格レンジに配置できます。現在価格付近では、このようなプールは同じ総額のコンスタント・プロダクト型プールの何倍も厚くなりうるため、同じ取引でも価格の動きが小さく、最適サイズは大きくなります。価格がレンジの端を越えると、厚みが急激に減ることがあります。方法は同じです。実際のプールの状態に対してティックごとにスワップをシミュレーションし、限界価格が中央集権型の価格と一致するサイズを見つけます。あるプールタイプ用の公式を別のタイプに使ってはいけません。
計算例:ETH/USDCプールでの1%の価格差
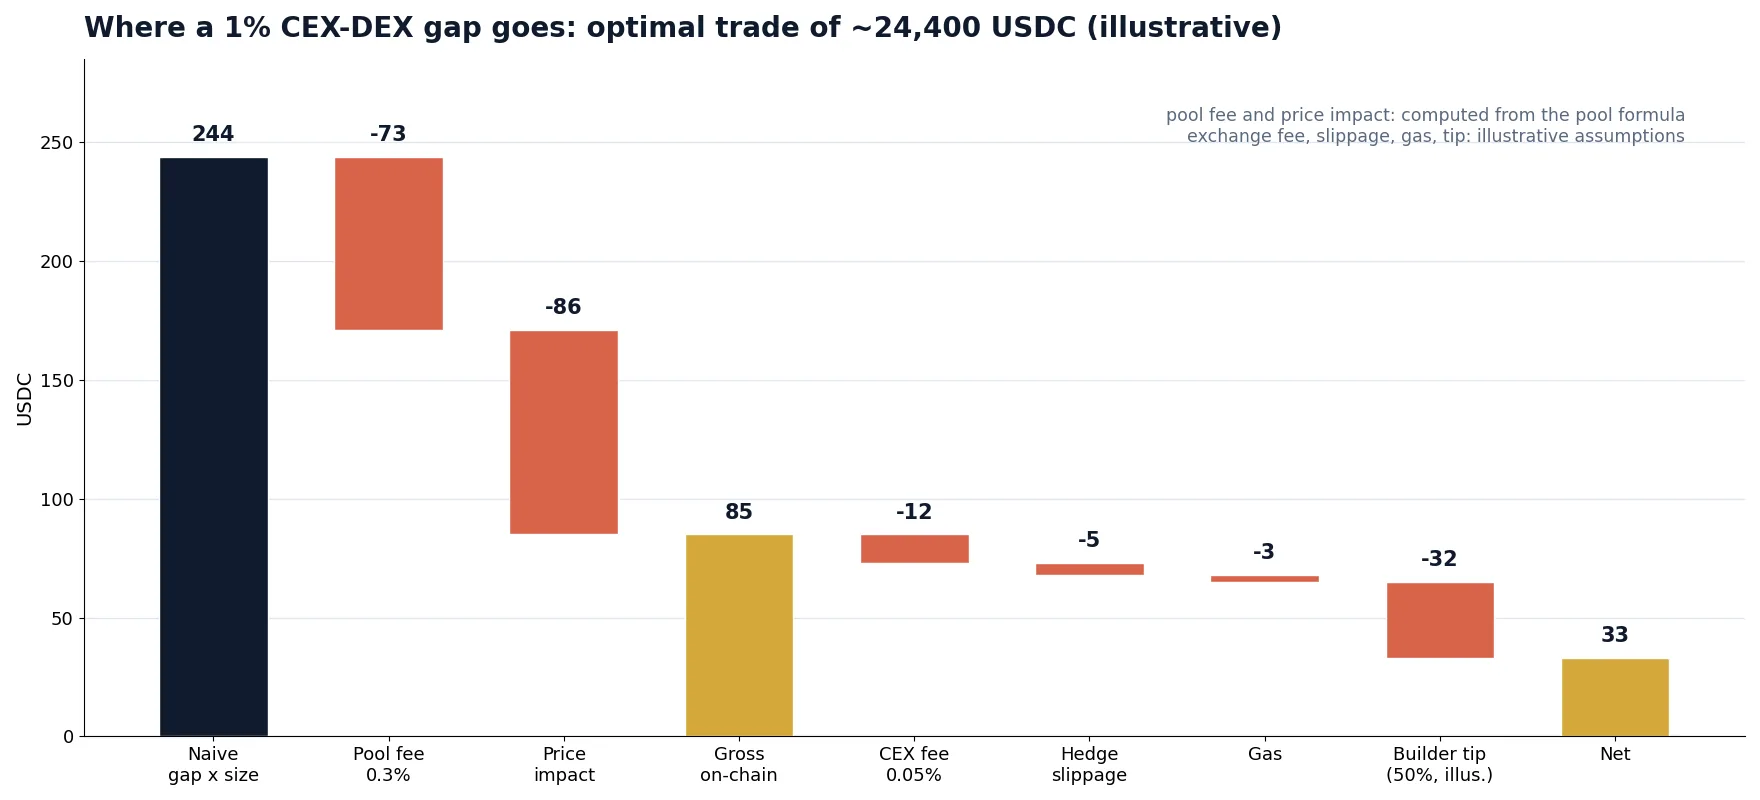
では、表の最適取引をすべてのコストに通してみましょう。見かけの価格差は約24,400 USDCの1%なので、単純計算では244 USDCです。その行き先は次のとおりです。
| ステップ | 金額(USDC) | 内容 |
|---|---|---|
| 単純計算「価格差 × サイズ」 | +244 | 取引全体が開始時のプール価格で約定したと仮定した投入額の1% |
| プール手数料0.3% | −73 | 投入額に対して流動性提供者に支払われる |
| 価格インパクト | −86 | 自分の取引がプールを曲線に沿って動かす |
| オンチェーンのグロスエッジ | +85 | AMMの数式で実際に得られる分 |
| CEXテイカー手数料0.05% | −12 | 中央集権型取引所での6.95 ETHのヘッジ売却 |
| ヘッジのスリッページ0.02% | −5 | ヘッジの約定中にCEXの価格が動く |
| ガス代 | −3 | メインネットの閑散時の1回のスワップ。何倍にもなることがある |
| ブロック内の位置への支払い前 | +65 | アービトラージャーがあなた1人だけだった場合 |
| プライオリティ手数料/ビルダーチップ(例示50%) | −32 | ブロックの先頭に入るための支払い。競争的 |
| ネット | 約+33 | 在庫コストとインフラコストを除き、使用資金の約0.13% |
この1つの例から3つの教訓が得られます。
- 見えている価格差は利益ではありません。0.3%のプールでは、外部コストが発生する前に、1%の価格差のおよそ3分の2がプール手数料と価格インパクトで消えます。
- サイズを決めるのはあなたの資金ではなくプールです。100万USDCを持っていても役に立ちません。最適サイズを超える分はすべて損失になります。
- 最大の変動コストは競争です。ブロック内の位置に支払う割合は、静かなペアではわずかですが、競争の激しいペアではエッジのほぼすべてに達することもあります。多くのボットが同じ価格差を見つけると、入札競争によってそれをブロック生成者に渡してしまいます。
コンスタント・プロダクトの公式と明示した仮定から作成した例示です。実際のプール、手数料、競争は異なります。
ノートレードバンド:必要な価格差の大きさ
有用な目安があります。CEX-DEXの価格差が取引可能になるのは、プール手数料と中央集権型取引所の手数料の合計を超えたときだけであり、ガス代とブロック内の位置のコストを賄えるだけその合計を上回ったときに初めて手間に見合うものになります。このしきい値を下回ると、最適な取引サイズはゼロです。これがノートレードバンドです。
下のグラフはプールの厚みを一定に保ち、0.3%のプールと0.05%のプールを、それぞれメインネット並みのガス代(3 USDC)とロールアップ並みのガス代(0.05 USDC)で比較しています。ここでは0.05%のプールが0.3%のプールと同じ厚みを持つため、実際より有利に見えます。現実には、主要ペアでは低手数料のプールが厚い流動性を持つことが多く、競争も最も激しくなります。
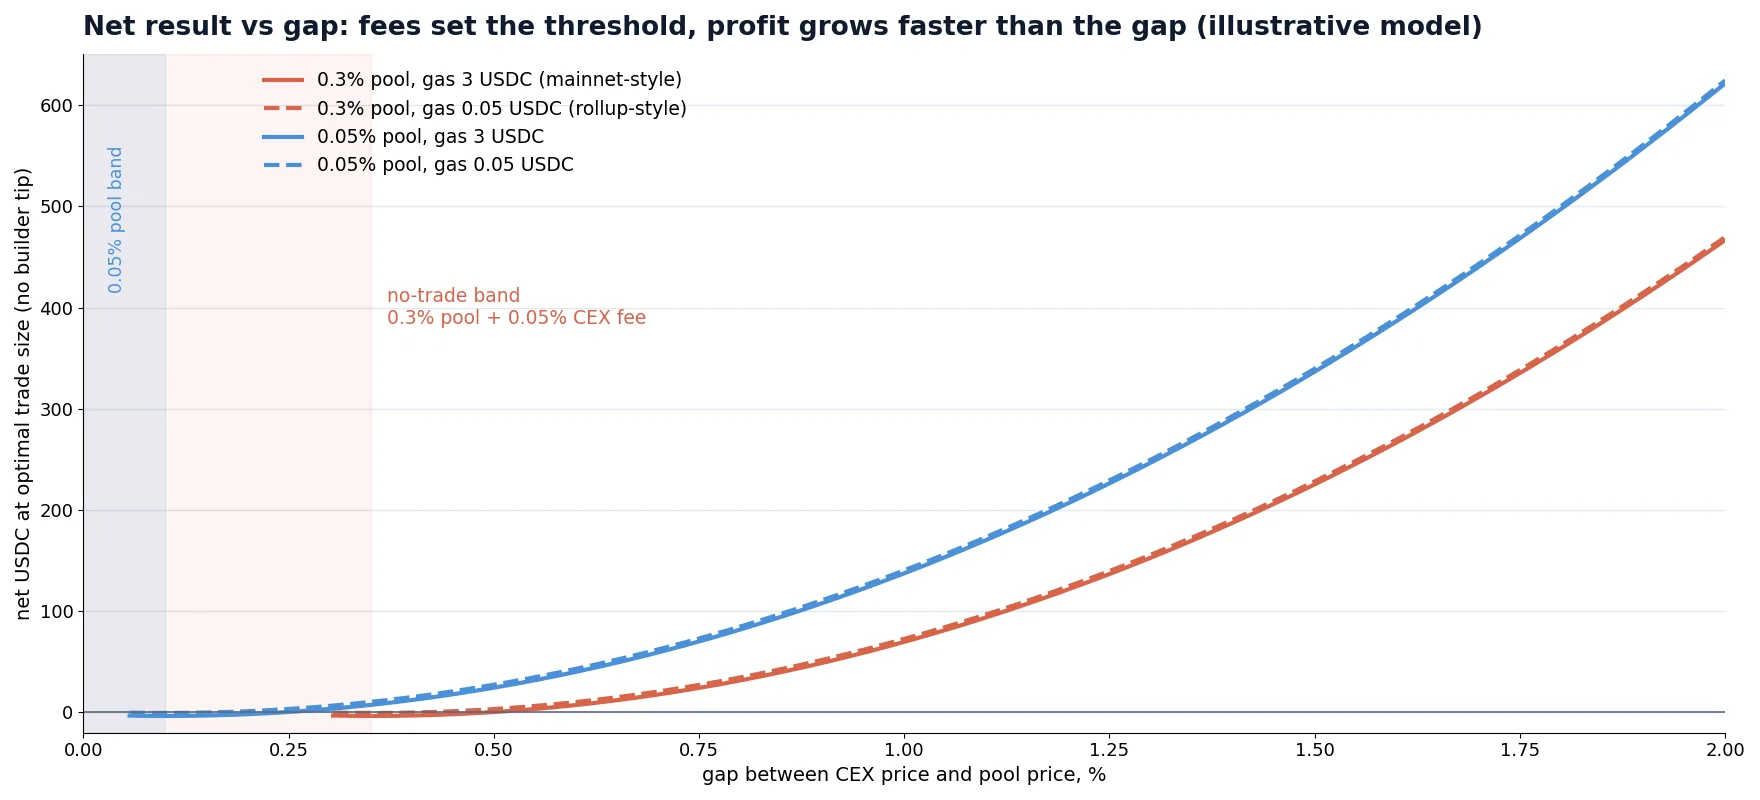
| 価格差 | 0.3%プール、ガス代3 | 0.3%プール、ガス代0.05 | 0.05%プール、ガス代3 | 0.05%プール、ガス代0.05 |
|---|---|---|---|---|
| 0.2% | 取引なし | 取引なし | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
例のプール(2,000 ETH / 7,000,000 USDC)、取引所手数料0.05%における、ビルダーチップ前の最適サイズでのネットUSDC。例示的なモデルです。
2つの点が目立ちます。第一に、利益は価格差よりもはるかに速く増加します。価格差を1%から2%に倍増させると、最適サイズと単位あたりのマージンの両方が増えるため、結果は6倍以上になります。だからこそアービトラージボットは、急激な値動きの際に生じるまれな大きな乖離を最も重視します。第二に、ガス代が決定的になるのはしきい値付近だけです。安価なチェーンではより小さな価格差を修正できますが、メインネットでは小さな価格差はトランザクションに見合いません。
2つのレッグ、アトミック性なし:執行リスク
2つのプール間の純粋なオンチェーンアービトラージはアトミックにできます。両方のスワップが1つのトランザクションに含まれ、結果が利益にならなければトランザクションはリバートします。CEX-DEXアービトラージはアトミックにできません。一方のレッグはブロックチェーンのトランザクションで、もう一方は企業のマッチングエンジン上の注文です。その間では常に何かがうまくいかない可能性があります。
どちらのレッグを先にするか
| 順序 | 利点 | リスク |
|---|---|---|
| オンチェーンのスワップを先に、取り込み後にヘッジ | 実際に約定した分だけをヘッジでき、リバートしたスワップにはヘッジ不要 | 送信からブロック確定まで(1ブロック以上)市場リスクにさらされる |
| CEXでのヘッジを先に、その後スワップを送信 | 中央集権型の価格を即座に確定できる | スワップが取り込まれない、リバートする、または他のボットに先を越された場合、CEXに不要なポジションが残る |
| 両方同時 | 全体のエクスポージャーが最も短い | 両方の失敗パターンが起こりうるため、自動解消ロジックが必要 |
高速チェーンのプロのサーチャーは、通常両方のレッグをほぼ同時に送信し、残ったポジションを自動解消で管理します。順序がどうであれ、失敗時の明確なルールが必要です。取り込みをどれだけ待つか、孤立したレッグをどの損失水準で決済するか、同じ機会を二重に送信しないためにどうするかです。
スワップそのものを保護する
パブリックなメンプールに送信されたスワップは、他のボットに見られてコピーされたり、フロントランされたりする可能性があります。標準的な保護策は2つあります。不利な価格で約定する代わりにスワップをリバートさせる最小出力パラメータと、プライベート送信(パブリックなメンプールではなく、トランザクションやバンドルをブロックビルダーに直接、または保護されたリレー経由で送信すること)です。失敗したトランザクションもブロックに含まれるチェーンでは、リバートしたトランザクションでもガス代がかかる場合があります。これも送信前にシミュレーションすべき理由の1つです。
MEV、ブロックビルダー、競争に勝つのは誰か
CEX-DEXアービトラージはMEV(最大抽出可能価値)の一形態、つまりトランザクションがブロック内のどこに位置するかに依存する利益です。価格差を見つけたすべてのボットが、プールの価格が古くなった直後の最初のスワップになりたいと考えます。順序を決めるのはブロック生成者なので、ボットは生成者に支払うことで競争します。
- イーサリアムのメインネットでは、ブロックはトランザクションの順序をオークションにかける専門のビルダーによって組み立てられます。サーチャーはビルダーへの支払いを含むバンドルを送信し、実質的に最も高い入札が最初の枠を得る傾向があります。メインネットのCEX-DEXアービトラージに関する計測研究(例えば2025年の論文「Measuring CEX-DEX Extracted Value and Searcher Profitability」)は、この活動が少数のサーチャーに支配されており、その一部はブロックビルダーと密接に結びついていること、そしてグロスの価値の大部分がビルダーとバリデーターに渡っていることを報告しています。
- ロールアップでは、単一のシーケンサーがトランザクションの順序を決めます。チェーンによって、順序は先着順、プライオリティ手数料ベース、または短時間の先行権をオークションで販売する方式です。シーケンサーまでのレイテンシーと手数料ポリシーが勝者を決めます。
- 1秒未満のブロック時間を持つ高スループットのチェーンでは、競争の鍵はネットワークのレイテンシー、ブロック生成者との接続品質、そしてそのチェーンのエコシステムで優先権のために使われるサイドペイメントです。
実際的な帰結として、自作ボットを使う個人トレーダーが主要ペアで最も目立つCEX-DEXの機会を獲得できることはまれです。勝者のエッジは、最速の中央集権型取引所の市場データ、ビルダーやシーケンサーへの低レイテンシー接続、両側の大量の在庫、高い取引量ティアによる非常に低い取引所手数料、そして場合によっては特権的なオーダーフローの組み合わせです。小規模なプレイヤーに残るのは、ロングテールのトークン、注目度の低いプールやチェーン、極端なボラティリティの瞬間であることが多く、いずれもより大きなリスクを伴います。
チェーンの選択:イーサリアム、ロールアップ、高速チェーン
同じ戦略でも、プールがどこにあるかによって挙動は大きく異なります。表は執筆時点での一般的な目安です。ブロック時間、手数料市場、順序決定ルールはアップグレードによって変わるため、各チェーンの最新のドキュメントを確認してください。
| 取引の場の種類 | ブロック間隔 | 順序の決まり方 | 典型的な帰結 |
|---|---|---|---|
| イーサリアムのメインネット | 12秒 | ビルダーオークション(支払い付きバンドル) | 最大のプール、最も高いガス代、激しい競争。価格差は12秒間蓄積され、最高入札者が獲得する |
| イーサリアムのロールアップ | 約0.25〜2秒、ロールアップにより異なる | 単一のシーケンサー:先着順、プライオリティ手数料、またはタイムブーストオークション | ガス代は非常に低く、ブロックあたりの価格差は小さい。シーケンサーまでのレイテンシーが決定的 |
| 高スループットのL1チェーン | 1秒未満 | リーダーベース、チェーン固有の優先支払いあり | 小さな機会が多数、高速なリバートとスパム、インフラへの依存度が高い |
ブロックが短いと、プールがより頻繁に修正されるため個々の価格のずれは小さくなりますが、機会の数は増えます。ガス代が低いとノートレードバンドは狭くなります。いずれも、プール手数料と中央集権型取引所の手数料がすべての取引の下限を決めるという事実は変えません。
在庫、リバランス、ブリッジ
2つのレッグは異なる場所で決済されるため、取引前に両側に資金が必要です。オンチェーンのウォレットにステーブルコインとトークンを、中央集権型取引所に同じ資産を置いておきます。同じ方向のアービトラージ取引を行うたびに、片側が減っていきます。「DEXで買い、CEXで売る」取引を続けると、ウォレットにはほぼETHが、取引所のアカウントにはほぼUSDCが残ります。
リバランスとは、ウォレットと取引所の間で資金を移動することです。入金、出金、場合によってはチェーン間のブリッジです。送金にはそれぞれ手数料と承認時間がかかり、資金の移動中は価格リスクがあります。これらのコストは取引所間アービトラージの出金手数料、ネットワーク、送金時間で詳しく定量化しており、同じ計算がここにも当てはまります。実践的なルールとして、予想されるリバランスコストを1回のリバランスで賄える取引回数で按分し、最小価格差に加えてください。取引ごとには利益が出ているように見える戦略も、リバランスを計算に入れると損失になることがあります。
ブリッジには別種のリスクがあります。スマートコントラクトの不具合、出金の停止、遅延です。ブリッジした残高は戦略が許す限り少なくしてください。
ステップ・バイ・ステップ:機会の評価方法
何かを自動化する前に、すべての候補となる価格差を同じチェックにかけてください。これはCEX-DEXボットが数ミリ秒以内に実行しなければならない手順です。まず手作業で行うことで、どの入力が重要かがわかります。
リスクと限界
- 競争リスク:主要ペアでは、価格差は通常、より高速な、または接続の良いサーチャーによって同じブロック内で獲得されます。負けた競争でもガス代がかかる場合があります。
- レッグリスク:一方のレッグが約定し、もう一方が約定しない場合、変動の激しい局面、つまりまさに価格差が現れる局面でオープンポジションが残ります。
- スマートコントラクトリスク:プール、ルーター、ブリッジにはバグが含まれていたり、悪用されたりする可能性があります。監査済みで広く使われているコントラクトのみを利用し、承認(approve)を制限してください。
- トークンリスク:ロングテールのトークンには、送金税、ブラックリスト、停止されたコントラクト、同じ名前の偽プールが存在することがあります。無名のトークンの大きな価格差は、機会ではなく罠であることが多いです。
- 取引所リスク:ネットワークごとに入出金が停止されたり、APIキーにレート制限がかかったり、アカウントが審査されたりすることがあります。取引所ごとのエクスポージャーは、凍結されても許容できる範囲に抑えてください。
- 運用リスク:秘密鍵の管理、ノードの信頼性、監視は戦略の一部です。鍵が1つ漏洩するだけで戦略は終わります。
- 規制と税務:DeFi活動や多数の小口取引の申告に関するルールは国によって異なります。規模を拡大する前にご自身の状況を確認してください。
CEX-DEXかCEX-CEXか:あなたに合うのはどちら
CEX-DEXアービトラージは、暗号資産市場の価格が揃う仕組みの正当かつ重要な一部です。同時に、この分野で最も混雑した活動の1つでもあり、主要ペアではビルダーとの関係と豊富な在庫を持つチームが支配しています。どこから始めるかを選ぶなら、中央集権型取引所間のアービトラージと率直に比較してください。
| 項目 | CEX-DEX | CEX-CEX |
|---|---|---|
| 価格差が生じる場所 | ブロック間でプールがオーダーブック市場に遅れる | 取引所とそのフィードが値動きに反応する速度が異なる |
| 主なコスト | プール手数料、価格インパクト、ガス代、ブロック内の位置への支払い | 取引手数料、スプレッド、スリッページ、取引所間の送金 |
| アトミックか | いいえ:ブロックチェーンのレッグと取引所のレッグ | いいえ:取引所での2つの注文。ただし両方とも高速なマッチングエンジン上 |
| インフラ | ノード、プライベートリレー、ウォレットのセキュリティ、取引所API | 取引所API、高速フィード、取引所の近くにあるサーバー |
| 競争相手 | ビルダーとつながりのあるMEVサーチャー | アービトラージ・マーケットメイク企業、個人のボット |
BJF Trading Groupの暗号資産ツールは中央集権型の側で動作します。無料の暗号資産アービトラージスキャナーは中央集権型取引所間の価格差をリアルタイムで表示し、VIP Crypto Arbitrageは50以上の中央集権型の現物・先物取引所で、各取引所のネイティブAPIを通じてワンレッグ・アービトラージとヘッジ・アービトラージを実行します。これらはDEXプールに対しては取引しません。取引所間戦略の全体像については暗号資産アービトラージの概要をご覧ください。ブロック競争に勝つ必要のないデルタニュートラルな代替手段については、ファンディングレート・アービトラージと現物・先物ベーシス取引のガイドで数字を詳しく解説しています。
まず取引所間の実際の価格差を見てみましょう
どのようなアービトラージでもインフラを構築する前に、価格差がどのくらいの頻度で現れ、手数料控除後にどのくらいの大きさで、どのくらい続くかを観察してください。無料のスキャナーは中央集権型取引所についてそれをリアルタイムで表示します。
無料アービトラージスキャナー+短いメール講座
無料スキャナーのリンクと、Boris からの短く実践的なメールをお届けします。コスト差し引き後の価格差が本当に意味すること、実際の資金を投じる前に戦略をテストする方法、あなたの市場に合うツールについて。誇張はありません。 メールは英語で配信されます。
よくある質問
CEX-DEXアービトラージとは何ですか?
価格差が総コストを上回るときに、分散型取引所のプールでトークンを買い、中央集権型取引所で売る、またはその逆を行う取引です。プールは誰かがスワップしたときにしか価格が変わらないため、中央集権型市場に遅れ、アービトラージャーがそれを元に戻します。
CEX-DEXアービトラージは今でも利益が出ますか?
少数の専門的なサーチャーにとっては出ます。しかし主要ペアでは、グロスの価値の大部分がプール手数料、価格インパクト、ガス代、ブロックビルダーへの支払いで消えます。個人トレーダーが残りのエッジを見つけるのは主に注目度の低いプールやチェーンで、そこではトークンやコントラクトのリスクが高くなります。
DEXプールでアービトラージするには、価格差はどのくらい必要ですか?
少なくともプール手数料と中央集権型取引所の手数料の合計が必要で、さらにガス代、ヘッジのスリッページ、ブロック内の位置のコストを賄う分が必要です。0.3%のプールと0.05%の取引所手数料の場合、約0.4%未満の価格差は通常まったく取引できません。
なぜ1%の価格差が1%の利益にならないのですか?
自分のスワップがプールの価格を曲線に沿って動かし、プール手数料が投入額に課されるからです。例のプールでは、約24,400 USDCの最適取引で1%の価格差から得られるのは、外部コスト前のグロスで約85 USDC、約0.35%です。
CEX-DEXアービトラージにフラッシュローンは使えますか?
取引全体には使えません。フラッシュローンは同じトランザクション内で返済しなければならず、中央集権型取引所のレッグはブロックチェーンの外で行われます。フラッシュローンはプール間の純粋なオンチェーンアービトラージに適しています。CEX-DEXアービトラージには両側に自己資金の在庫が必要です。
CEX-DEXアービトラージでは、どちらのレッグを先に行いますか?
どちらでも可能です。先にスワップすれば約定した分だけをヘッジできますが、ブロック確定まで市場リスクを負います。先にヘッジすれば価格を確定できますが、スワップが失敗するとポジションが残ります。ほとんどの自動システムは両方を素早く送信し、孤立したレッグをルールに従って解消します。
BJFのソフトウェアは分散型取引所で取引しますか?
いいえ。BJFの暗号資産アービトラージツールは、各取引所のAPIを通じて中央集権型取引所で動作します。無料のスキャナーとVIP Crypto Arbitrageは中央集権型取引所間の価格差を対象としています。
本記事は教育目的であり、投資助言ではありません。数値例は明示したモデルプールと仮定に基づいています。例示と記載したグラフや数値は、特定の取引所、プール、トレーダーの実測値ではありません。手数料、ブロック時間、順序決定ルールは時間とともに変わります。
