FXの流動性プロバイダーとアグリゲーター:価格がブローカーに届くまで 2026年11月10日 – Posted in: Arbitrage Software, Forex trading
FXの流動性プロバイダーとアグリゲーター:価格がブローカーに届くまでの仕組みと、それが戦略に与える影響
あなたが目にするFXのレートはすべて、ブローカーのサーバーに届くまでに、銀行、ノンバンクのマーケットメーカー、取引施設、プライムブローカー、アグリゲーションエンジンといった一連の経路を通っています。このテーマの解説の多くは、流動性を探しているブローカー向けに書かれています。本記事はトレーダー向けです。チェーンの各段階が何をしているのか、アグリゲーターが取引対象となるビッドとアスクをどのように組み立てるのか、スプレッドとマークアップはどこから来るのか、なぜ同じ瞬間に2社のブローカーで価格が異なるのか、そしてご自身の口座の背後にある流動性をどう確認するのかを解説します。
- FXの流動性プロバイダーとは
- 流動性チェーン:インターバンク市場からあなたの画面まで
- プライムブローカーとプライム・オブ・プライム
- アグリゲーターが取引対象のレートを組み立てる仕組み
- マークアップ、手数料、そしてスプレッドの内訳
- 流動性プロバイダーが多いほどスプレッドは狭くなる?数字で検証
- なぜ同じ瞬間に2社のブローカーで価格が異なるのか
- 価格が伝わる速さ:ストリーム、コンフレーション、遅延
- ラストルック、リジェクト、そして実際の約定
- ステップ・バイ・ステップ:口座の背後にある流動性を確認する方法
- アルゴリズムトレーダーとアービトラージトレーダーにとっての意味
- よくある誤解、リスク、限界
- よくある質問
FXの流動性プロバイダーとは
簡潔な答え:FXの流動性プロバイダー(LP)とは、通貨を売買する用意のある価格を継続的に提示し、受け取った取引の反対側に立つ企業です。主なLPは大手ディーリングバンクとノンバンクの電子マーケットメーカーです。リテールブローカーは通常、LPに1社ずつ接続するのではなく、プライムブローカーまたはプライム・オブ・プライムのプロバイダーを通じてアクセスし、アグリゲーターが複数のLPの価格ストリームを、あなたが目にする単一のビッドとアスクにまとめます。どのLPが組み込まれているか、アグリゲーターがどう動作するか、どれだけのマークアップが上乗せされるかによって、ブローカー間のスプレッド、速度、約定の違いの大部分が説明できます。
FX市場には中央取引所がありません。唯一の"本当の"EUR/USD価格というものは存在せず、多数のディーラーや取引施設が、ほとんどの時間帯で互いに非常に近い価格を提示しているだけです。リテール口座で買いをクリックしたとき、得られる価格はこのネットワークのどこかから来ており、その経路が、あらゆる戦略にとって重要な次の3点を決定します。
- コスト:原資産となる流動性の生スプレッドに、各仲介者が上乗せする分を加えたもの。
- 速度:価格があなたに届くまでに経由するホップ数と処理段階の数、そして途中で更新が間引かれるかどうか。
- 約定の質:提示価格で実際にどれだけの数量が取引可能か、そして注文が到着した後でもプロバイダーがそれをリジェクトできるかどうか。
流動性プロバイダーはブローカーとは別物です。ブローカーはあなたの取引相手または代理人であり、LPはブローカーの背後にいる卸売りの価格ソースです。そもそもブローカーがあなたの注文をLPに流すかどうかは別の問題(Aブック/Bブックの選択)であり、ブローカーの執行の透明性に関するガイドで解説しています。本記事では価格の側面、つまりレートがどこから来て、どのように組み立てられるのかに焦点を当てます。
流動性チェーン:インターバンク市場からあなたの画面まで
FXの流動性は、複数の層の集まりとして考えると理解しやすくなります。各層はその下の層にサービスを提供し、上の層からは信用、テクノロジー、最低取引量を必要とします。
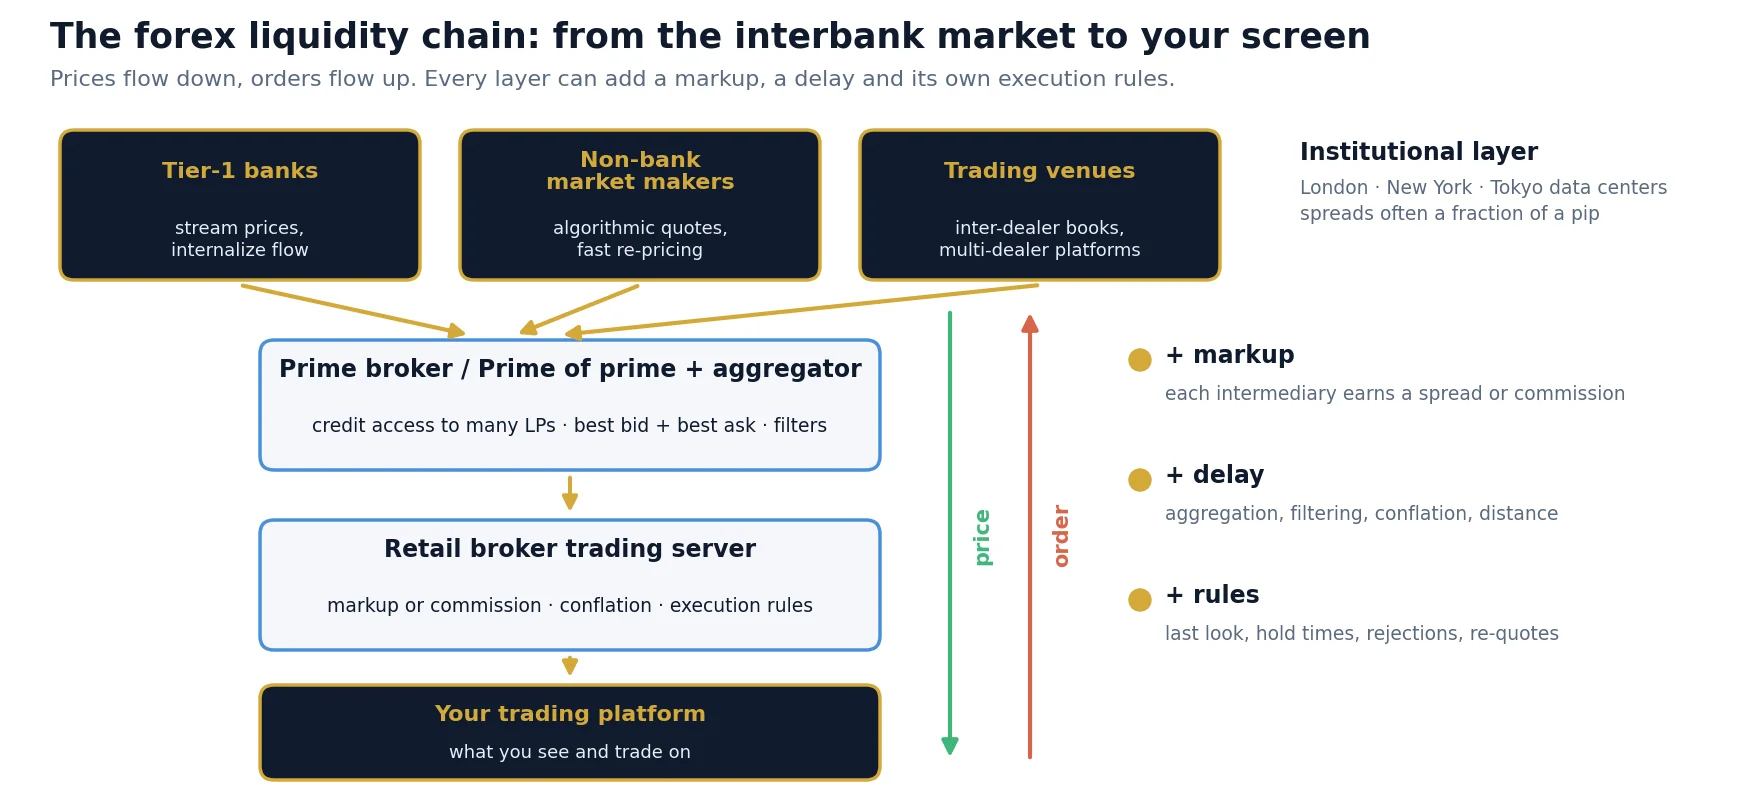
| 層 | 参加者 | 役割 | サービス対象 |
|---|---|---|---|
| Tier-1ディーリングバンク | 世界最大級のFX銀行 | 大口でマーケットメイクを行い、顧客に価格を配信し、フローを社内で付け合わせ、互いに取引する | 機関投資家、ファンド、プライムブローカーの顧客 |
| ノンバンクのマーケットメーカー | アルゴリズムで価格を提示する電子取引企業 | 多数の取引施設やアグリゲーターに狭い価格を配信し、多くの場合きわめて高速に価格を更新する | 取引施設、プライムブローカー、プライム・オブ・プライムのプロバイダー、ブローカー |
| 取引施設(ECN、マルチディーラー・プラットフォーム) | 主要なインターディーラー取引施設とマルチディーラー電子プラットフォーム | 多数のLPが集まる中央板(オーダーブック)またはRFQ(見積依頼)システム | 銀行、マーケットメーカー、機関投資家 |
| プライムブローカー | プライムブローカレッジを提供する大手銀行 | 自らの信用を貸し出し、顧客が1つの契約で多数のLPと取引できるようにする | ヘッジファンド、大手ブローカー、プライム・オブ・プライムのプロバイダー |
| プライム・オブ・プライム(PoP) | プライムブローカレッジ関係を持つノンバンク企業 | 集約された機関投資家向け流動性へのアクセスを、より小さな単位で再販する | リテールブローカー、小規模ファンド、プロのトレーダー |
| リテールブローカー | あなたのブローカー | 1つ以上の集約ストリームを受け取り、マークアップと執行ルールを適用し、注文の処理方法を決定する | あなた |
注目すべき点が2つあります。第一に、チェーンの上位の価格はすでに非常に競争力があります。主要通貨ペアでは、通常の時間帯の機関投資家向けレートは1pip未満の幅であることが多いです。第二に、チェーンの下位にいるほど、価格が経由する段階が増えます。各段階は、マークアップ、遅延、あるいは注文を拒否できる条件に関する追加ルールが入り込む機会になります。
銀行とノンバンクのマーケットメーカー
何十年もの間、流動性といえば銀行のことでした。現在では、電子FX流動性の大きな割合が、多数の取引施設で同時にアルゴリズムによって価格を提示するノンバンクのマーケットメーカーから供給されています。トレーダーにとって、その違いは名前ではなく挙動に現れます。非常に狭い価格を配信する一方で素早く価格を更新し、相場が動いた後に届いた注文をリジェクトするプロバイダーもあれば、やや広めの価格を提示する代わりに確実に約定させるプロバイダーもあります。優れたアグリゲーション構成は、その両方を組み合わせています。
主要取引施設と基準価格
中央取引所は存在しませんが、主要なインターディーラー取引施設は、最も取引量の多い通貨ペアの実質的な基準として機能しており、そのマッチングエンジンは主にロンドン、ニューヨーク、東京のいくつかのデータセンターに置かれています。LPや高速なマーケットメーカーは、これらの取引施設のすぐ隣にプライシングエンジンを設置しています。この地理的な配置こそがレイテンシーアービトラージの物理的な基盤です。そこで始まった価格変動は、遠く離れた、あるいは遅いリテールフィードには遅れて届きます。
プライムブローカーとプライム・オブ・プライム
多数のLPと直接取引するには、それぞれと信用関係を結ぶか、すべてのLPに対して取引を保証してくれる1社のプライムブローカーが必要です。プライムブローカーは大手銀行であり、十分な資本と取引量を持つ顧客しか受け入れません。ほとんどのリテールブローカーはその基準を満たさないため、プライム・オブ・プライムのプロバイダーを通じて接続します。これは自らプライムブローカレッジ口座を持ち、その背後にある流動性へのアクセスをより小さな単位で再販する企業です。
トレーダーにとってPoPの層はほとんど目に見えませんが、次のような影響があります。
- 追加のマークアップ:PoPはスプレッドへのマークアップ、または取引100万単位あたりの手数料のいずれかで収益を得ており、ブローカーはそれを顧客に転嫁します。
- 追加のアグリゲーション段階:PoPはブローカーに届く前に自社のLPから独自の集約ブックを構築し、ブローカーがさらに複数のPoPを再度集約することもあります。
- 独自の執行ルール:どのLPにどの注文を見せるかはPoPが決定し、LPはPoP経由のフローを、銀行の直接顧客からのフローとは異なる扱いにすることがあります。
- 所在地:PoPのサーバーは通常、主要なFXデータセンターにあるため、次に重要なリンクはブローカー自身のサーバーの所在地になります。
"ECN"や"STP"を名乗るブローカーは、通常、顧客の注文を社内で抱えずに、こうした集約された流動性プールに流していることを意味します。これらのラベルはマーケティング用語であり、曖昧に使われているため、その背後にある流動性の質についてはほとんど何も語りません。本ガイドの後半で紹介するチェックの方が、ラベルよりも多くのことを教えてくれます。
アグリゲーターが取引対象のレートを組み立てる仕組み
アグリゲーター(多くの場合、取引サーバーと流動性をつなぐブローカーの"ブリッジ"の一部)は、複数のLPから価格ストリームを受け取り、それらを正規化して1つのオーダーブックにまとめます。最良ビッドはいずれかのLPの最も高いビッド、最良アスクはいずれかのLPの最も低いアスクです。そのため、集約されたレートは通常、どの単独プロバイダーのレートよりも狭くなります。
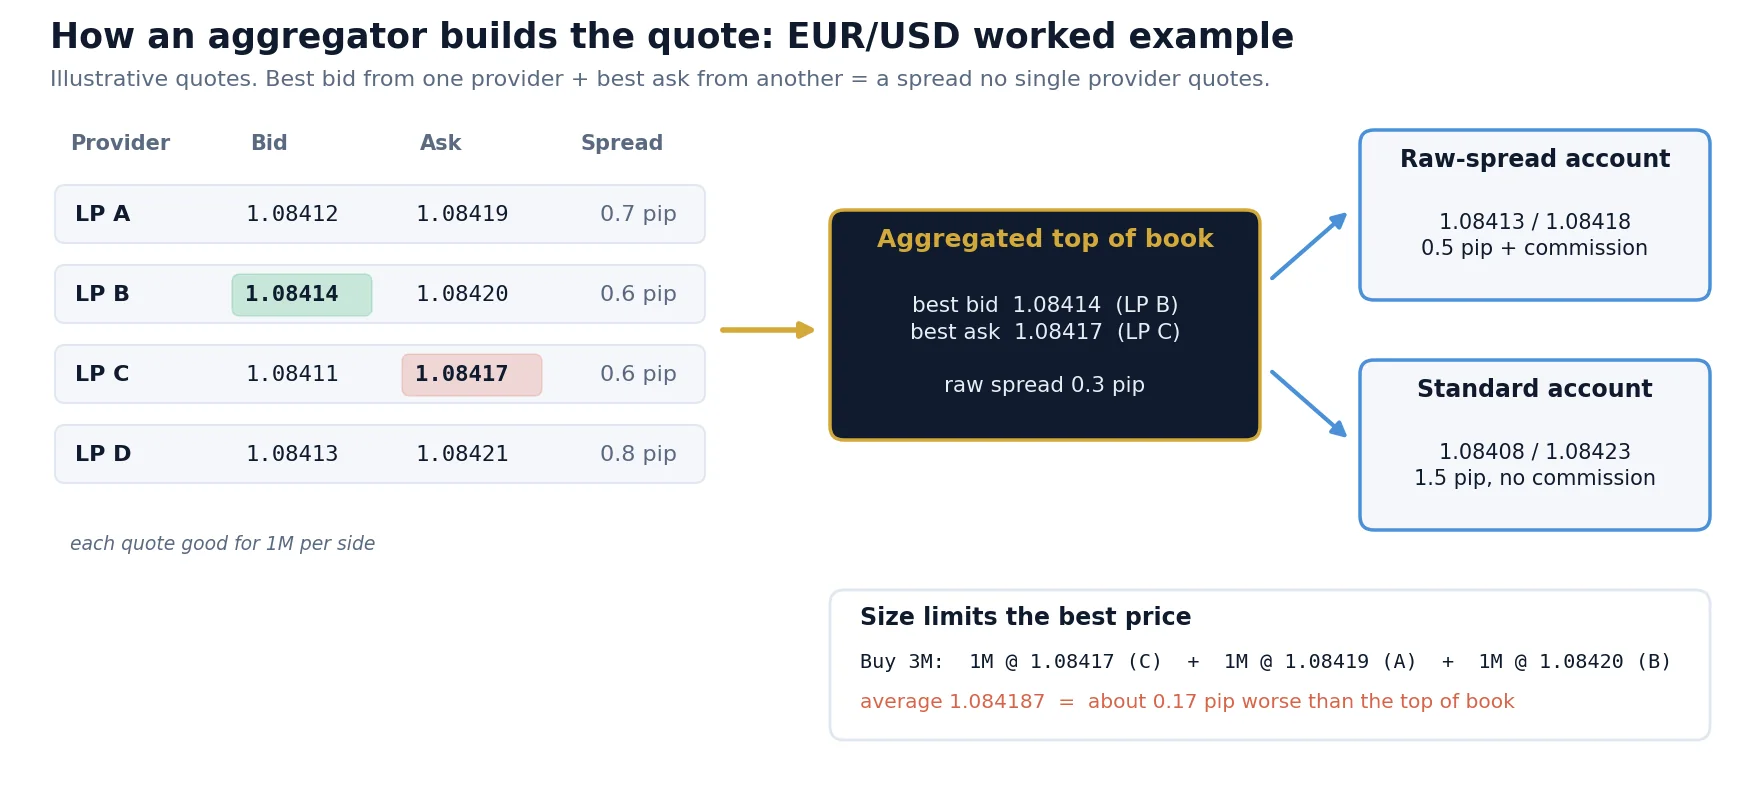
画像の例では、それぞれ100万ユーロまで有効な、説明用の4つのEUR/USDレートを使用しています。
| プロバイダー | ビッド | アスク | 自社スプレッド(pips) | 片側あたりの数量 |
|---|---|---|---|---|
| LP A | 1.08412 | 1.08419 | 0.7 | 1M |
| LP B | 1.08414 | 1.08420 | 0.6 | 1M |
| LP C | 1.08411 | 1.08417 | 0.6 | 1M |
| LP D | 1.08413 | 1.08421 | 0.8 | 1M |
| 集約後の最良気配 | 1.08414 (B) | 1.08417 (C) | 0.3 | 各1M |
このシンプルな図から、実務上のポイントが3つ導かれます。
1. 最良価格の数量には限りがある
0.3pipの集約スプレッドは、最良気配に表示された数量に対してのみ存在します。このブックで300万の買い注文を出すと、1Mを1.08417(LP C)、1Mを1.08419(LP A)、1Mを1.08420(LP B)で約定し、平均価格は約1.084187となり、最良気配より約0.17pips不利になります。主要通貨ペアのリテール規模の注文ではほとんど問題になりませんが、マイナー通貨ペア、ロールオーバー時、流動性の薄い時間帯では大きな影響が出ることがあります。これが、スリッページが注文サイズや市場環境に応じて大きくなる理由の1つです。
2. 注文は分割され、各部分が異なる扱いを受けることがある
注文が最良気配の数量より大きい場合、スイープ型のアグリゲーターはそれを複数のLP向けの子注文に分割します。各LPは自分の担当分を約定、部分約定、またはリジェクトする可能性があります。"フルアマウント"注文(数量をあらかじめ織り込んだ価格で、全数量か無か)を要求するLPもあれば、スイープを受け入れるLPもあります。リジェクトされた子注文をブリッジがどう処理するか、つまり次の価格で再試行するか、残りを別の場所で約定させるか、部分約定として返すかによって、取引履歴に表示される内容が決まります。
3. 集約ブックはクロスすることがある
プロバイダーはそれぞれ独立して、わずかに異なるタイミングで価格を更新するため、あるLPの最良ビッドが別のLPの最良アスクを上回ることがときどきあります。単純なアグリゲーターであれば、マイナスのスプレッドを表示してしまいます。実際のアグリゲーターは、こうした"クロス"や"ロック"の状態をフィルタリングし、古いレートを破棄し、価格が他より遅れているLPを除外することがあります。これらのフィルターはブローカーを守りますが、処理を増やし、更新を一時的に保留することもあります。
マークアップ、手数料、そしてスプレッドの内訳
画面上のスプレッドは、集約された生スプレッドに、途中で上乗せされたすべてのマークアップを加えたものです。その合計は、より広いスプレッド、手数料、またはその両方として課金されます。同じ説明用のブックを使うと次のようになります。
スタンダード1ロットあたりのpip価値を$10とした、EUR/USDの説明用の数値です。実際のマークアップと手数料は、ブローカー、口座タイプ、通貨ペア、時間帯によって異なります。
この例では、ロースプレッド口座の方が1ロットあたり安くなります($12対$15)。これはアクティブなトレーダーにとって一般的なパターンですが、絶対的なルールではありません。ロースプレッド口座の手数料が高い場合、取引量が少ないときや生スプレッドが広い通貨ペアでは、スタンダード口座よりコストが高くなることがあります。正しい比較は常に、ご自身の取引で測定した1ロットあたりの往復総コストで行うべきです。
1ロットあたりのコスト = (支払った平均スプレッド(pips) x pip価値) + 往復手数料 + 平均スリッページ(pips) x pip価値
スプレッドも一定ではありません。集約スプレッドは、日次ロールオーバー前後、ニュース発表時、流動性の薄い時間帯に急拡大します。これは、そうした時間帯にLPがレートを広げたり取り下げたりするためです。その仕組みとフィルタリング方法についてはFXスプレッドが拡大する理由で解説しています。
流動性プロバイダーが多いほどスプレッドは狭くなる?数字で検証
ブローカーは接続しているLPの数を宣伝したがります。プロバイダーが増えれば、そのうちの1社が最良ビッドを、別の1社が最良アスクを持つ確率がストリームごとに高まるため、確かに集約スプレッドは狭くなります。しかし、その効果は急速に小さくなり、ストリームが1つ増えるごとに、フィルタリングすべきクロス状態や古いレートの状態も増えていきます。
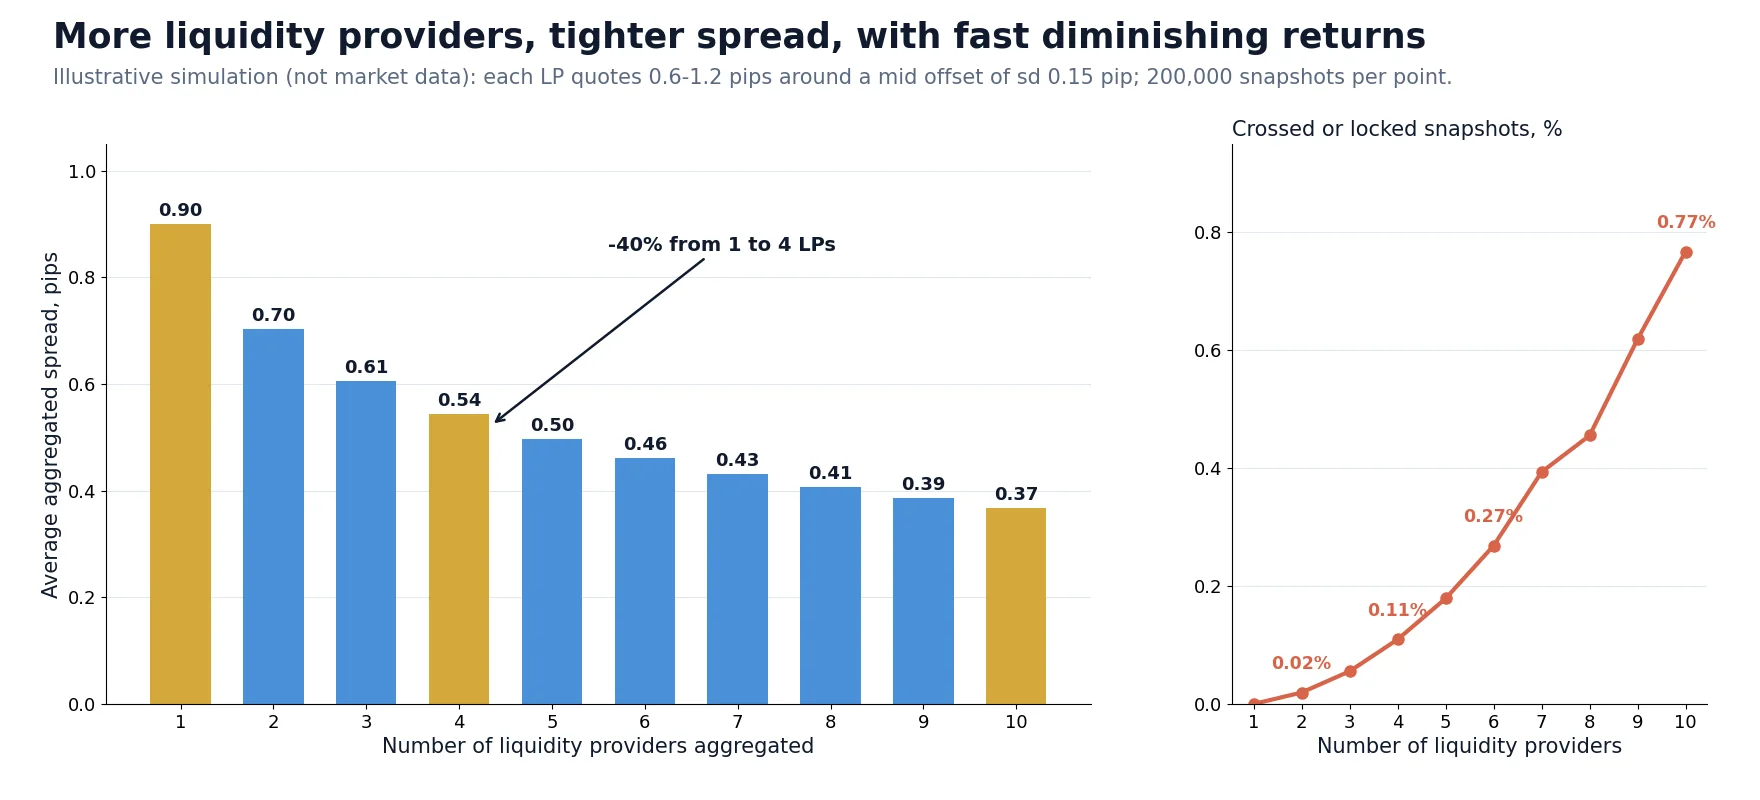
上記のシミュレーションでは、各プロバイダーに0.6〜1.2pipsのスプレッドと、仲値に小さな独立したずれ(標準偏差0.15pips)を与え、アグリゲーターと同じ方法で組み合わせています。200,000回のスナップショットでの結果は次のとおりです。
| LPの数 | 平均集約スプレッド(pips) | LP 1社との比較での改善 | クロスまたはロック状態のスナップショット |
|---|---|---|---|
| 1 | 0.90 | – | 0% |
| 2 | 0.70 | 22% | 0.02% |
| 4 | 0.54 | 40% | 0.11% |
| 6 | 0.46 | 49% | 0.27% |
| 10 | 0.37 | 59% | 0.77% |
このモデルでは、プロバイダーを1社から4社に増やすとスプレッドが40%縮小しますが、6社から10社に増やしても、さらに10パーセントポイントしか縮小しません。実際の市場ではプロバイダーの価格は強く相関しているため、効果は通常この理想化されたケースより小さくなります。実務上の教訓は、LPの数は、その質、レートの鮮度、アグリゲーターによる扱われ方に比べてはるかに重要度が低いということです。よく選ばれた、確実に約定する2社のプロバイダーが、狭い価格を提示しながら頻繁にリジェクトする10社に勝ることもあります。
なぜ同じ瞬間に2社のブローカーで価格が異なるのか
2社のブローカーを並べて比較したトレーダーは、レートが完全に一致することはまれで、ときには一方のブローカーが常に他方より遅れていることに気づきます。流動性チェーンを念頭に置けば、その理由は明らかです。
| 原因 | 何が起きるか | 典型的な影響 |
|---|---|---|
| LP構成の違い | 各ブローカーが、異なるPoPを通じて異なるプロバイダーを集約している | ビッドとアスクの小さく変動する差 |
| マークアップの違い | スプレッドのマークアップはブローカーや口座タイプによって異なり、ときに非対称である | 一定のずれ、または片側だけ広いスプレッド |
| アグリゲーションとフィルタリング | 古いレートやクロスしたブックのフィルター、LPの除外ルール | 短い遅延や更新の欠落 |
| コンフレーションとスロットリング | ブローカーがすべての更新ではなく、数ミリ秒ごとに最新価格だけを送信する | ティック数の減少、速い相場での"ジャンプ" |
| サーバーの所在地 | ブローカーの取引サーバーが、その流動性やあなたから遠く離れている | より速いフィードに対する恒常的な遅延 |
| 価格のスムージングや遅延フィード | 一部の取引環境では、意図的に価格を平滑化したり遅らせたりしている | 相場の動きの中で、1つのフィードが目に見えて市場に遅れる |
これらの違いのほとんどは小さく、害のないものです。最後の2つは、レイテンシーアービトラージ戦略が検出し利用するものです。つまり、より速い基準フィードに体系的に遅れるブローカーのフィードです。ご自身のデータでこれを確認したい場合は、FXティックデータと、高速データフィードとブローカー価格の比較に関するガイドで、両方のフィードを記録して遅延を測定する方法を紹介しています。
価格が伝わる速さ:ストリーム、コンフレーション、遅延
主要取引施設や大手マーケットメーカーで始まった価格変動は、いくつもの処理段階とネットワーク段階を経てリテールプラットフォームに届きます。下の図は、各段階の典型的なおおよその規模を示しています。正確な数値は環境によって異なりますが、重要なのは全体の形です。
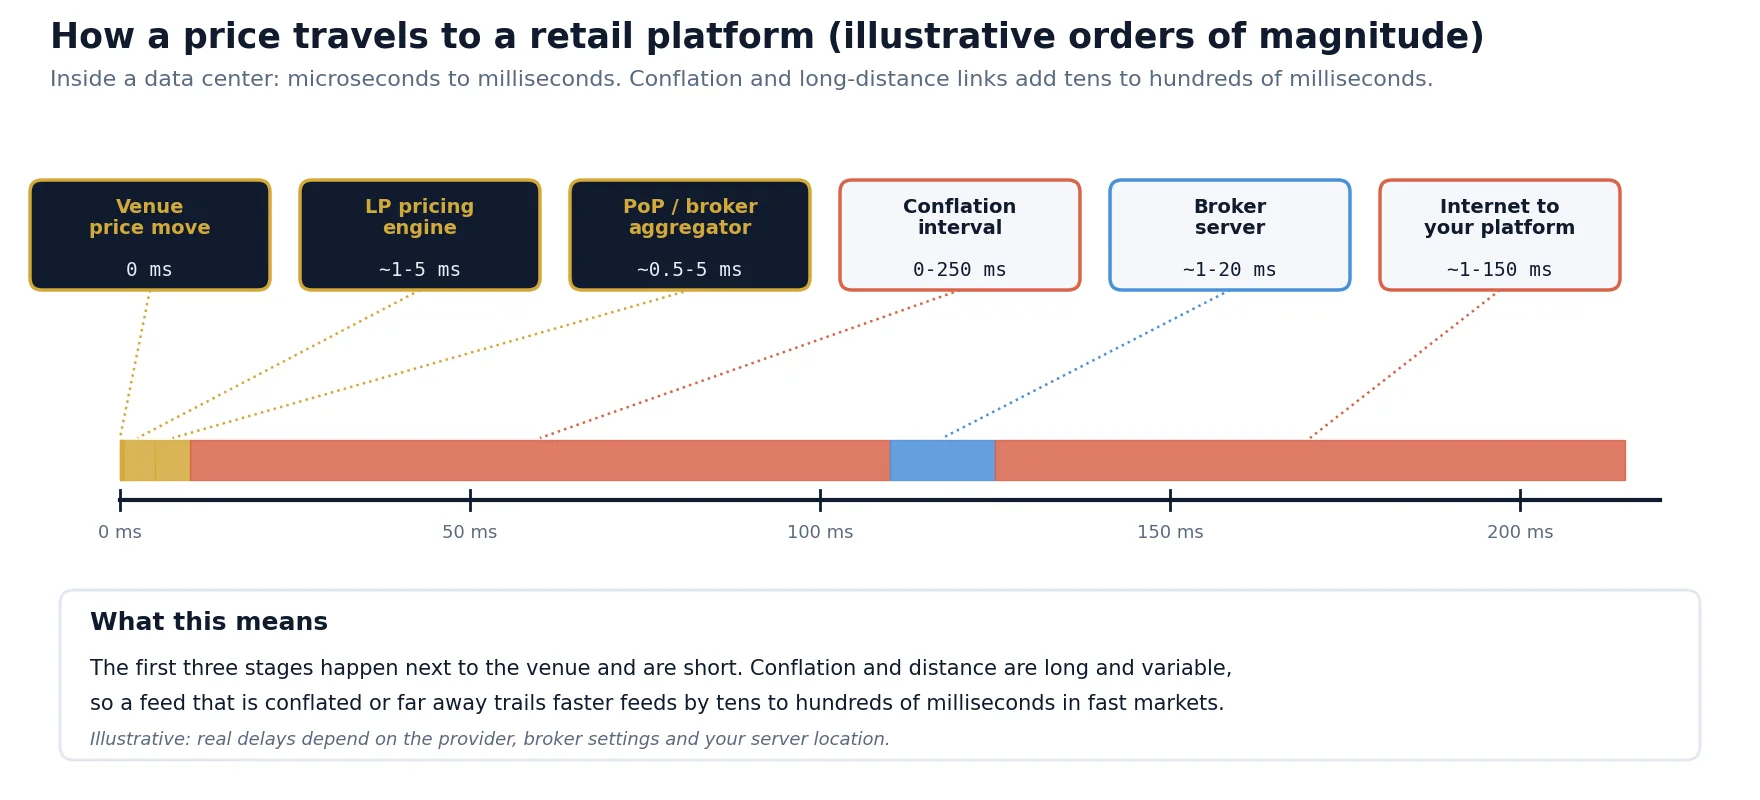
| 段階 | 追加されるおおよその遅延 | 理由 |
|---|---|---|
| 取引施設からLPのプライシングエンジンへ(同一データセンター内) | マイクロ秒単位から約1 ms | クロスコネクト。LPは主要取引施設とコロケーションしている |
| LPの価格更新とストリーム配信 | 約1〜5 ms | 社内のリスク・プライシングロジック、ストリームのレート制限 |
| PoPまたはブローカーのアグリゲーター | 約0.5〜5 ms | ストリームの正規化、フィルタリング、統合 |
| リテールサーバー手前でのコンフレーション | 0〜250 ms以上 | 各間隔の最新価格だけが転送される |
| ブローカーの取引サーバーでの処理 | 約1〜20 ms | マークアップや銘柄設定の適用、顧客への配信 |
| インターネット経由でトレーダーへ | 約1〜150 ms | あなたのプラットフォームとブローカーのサーバーとの物理的な距離 |
初期の段階は少数のデータセンター内で行われるため高速です。大きく変動する数値は、コンフレーションと距離から生じます。だからこそプロの取引環境では、取引ソフトウェアをブローカーに近いサーバーに置くのです(このテーマはアービトラージ用VPSの選び方で解説しています)。また、ブローカーやPoPへのFIX APIのような機関投資家向けの直接接続が、リテールプラットフォームの接続よりも高速で予測しやすいのもそのためです。
コンフレーションがデータに与える影響
コンフレーションとは、1つの間隔内で価格が10回変化しても、最後の値だけが送信されることを意味します。価格そのものには何の問題もありませんが、更新と更新の間の経路は失われます。1時間足のトレンド戦略にとっては無関係です。しかし、値動きの最初のティックに反応する戦略にとっては、シグナルが間に合うかどうかを左右します。フィードを比較する際は、遅延だけでなく1秒あたりの更新回数も測定してください。速い相場でティック数が半分しかないフィードは、通常コンフレーションされています。
ラストルック、リジェクト、そして実際の約定
配信されるレートは、必ずしも確定的な約束ではありません。多くのFX流動性プロバイダーはラストルックを使用しています。これは、注文が到着した後の短い時間枠で、価格がまだ有効かどうかを確認し、注文をリジェクトできる仕組みです。業界の行動規範では、プロバイダーにラストルックの使用方法を開示することが求められており、その時間枠は通常ミリ秒単位で測られますが、高速な戦略への影響は明らかです。相場が動いた直後で利益になるはずだった注文ほど、リジェクトされたり、不利な価格で約定したりする可能性が高くなります。
ブローカーはその上に独自の執行ルールを適用することがあります。最低遅延、リクオート、非対称なスリッページ、価格チェックなどです。ご自身の取引ログからこれらを検出する方法はブローカーの執行品質で、AブックとBブックのモデルが状況をどう変えるかはブローカーの執行の透明性で解説しています。流動性の観点からは、実際に得られるものを3つの数値で要約できます。
- 約定率:リジェクトやリクオートなしで約定した注文の割合。
- スリッページ分布:約定価格が要求価格からどれだけ離れているか、そしてプラスのスリッページがマイナスと同じ頻度で発生しているか。
- 執行時間:注文送信から約定確認までの時間(保留時間を含む)。
ステップ・バイ・ステップ:口座の背後にある流動性を確認する方法
ブローカーとLPの契約内容を見ることはできませんが、その結果は測定できます。以下は、アルゴリズム戦略のためにブローカーや口座タイプを評価する際に私たちが使っている手順です。
ステップ2〜5は、まったく取引をしなくても実行できます。無料FXアービトラージスキャナーのように複数のフィードを並べて表示するスキャナーを使えば、コードを書く前に、どのフィードが先行し、どのフィードが遅れているかを素早く確認できます。
アルゴリズムトレーダーとアービトラージトレーダーにとっての意味
戦略によって、依存する流動性チェーンの特性は異なります。ブローカーや口座を選ぶ前に、ご自身の戦略に実際に必要な特性を見極めてください。
| 戦略 | 最も重要な流動性の特性 | 確認すべき点 |
|---|---|---|
| スイングトレードとポジショントレード | 総コストとスワップレート | 取引時間帯の平均スプレッド、手数料、オーバーナイトスワップ |
| デイトレードとスキャルピング | スプレッドの安定性と約定率 | 95パーセンタイルのスプレッド、リジェクト、スリッページの対称性 |
| ニューストレード | LPがレートを取り下げたときの挙動 | 指標発表直後の数秒間のスプレッドと約定の質 |
| ヘッジ(2社ブローカー)アービトラージ | 両方のレッグでの約定の信頼性と同程度のコスト | 両ブローカーでの約定率、執行時間、1ロットあたりのコスト |
| レイテンシーアービトラージ | 遅いブローカーのフィード遅延とその執行ルール | 高速フィードに対して測定した遅延、ラストルック、保有時間 |
| 統計的アービトラージとペアトレード | 両方の銘柄のコストと保有期間中のスプレッド | 往復コストの合計、ロールオーバー時の挙動 |
複数ブローカーを使う戦略にとっては、流動性チェーンこそが戦略そのものです。異なるPoPから供給され、コンフレーションも執行ルールも異なる2社のブローカーは、アービトラージソフトウェアが探す価格差を生み出すと同時に、その差を実際に獲得できるかどうかを左右する執行リスクも生み出します。ブローカー選びの詳細は、FXアービトラージ向けブローカーの選び方ガイドで解説しています。
よくある誤解、リスク、限界
- "LPが多いほど執行が良くなる。"ある程度までは正しいです。優れたプロバイダーが数社を超えると、スプレッドの改善はわずかになり、フィルタリングの問題が増えていきます。
- "ECNやSTPなら利益相反はない。"これらはマーケティング上のラベルです。執行ルール、マークアップ、ハイブリッドモデルは依然として適用されます。ラベルを読むのではなく、約定を測定してください。
- "集約価格こそが市場価格である。"それは、アグリゲーターが最後に更新した時点で、ブローカーが利用しているプロバイダーの中から得られた、最良気配の数量に対する最良価格です。
- 流動性は最も必要なときに消える。ニュース、ロールオーバー、急変動の際にはLPがレートを広げたり取り下げたりし、集約ブックは非常に速く薄くなります。
- 測定結果はローカルなもの。遅延や約定のテストは、あなたのサーバー、あなたの口座、その期間を反映したものです。ブローカーのインフラや口座タイプに変更があった後は、テストを繰り返してください。
- 取引条件とコンプライアンス。ブローカーは取引スタイルに関する独自のルールを定めています。口座契約を読み、ご自身の口座で許可されている戦略を使用してください。
フィードの差を測定可能な戦略に変える
SharpTraderは複数のブローカーと高速データフィードに同時に接続し、それらの価格をリアルタイムで比較し、スプレッド、スリッページ、執行時間に関する設定可能なフィルターを備えたアービトラージ戦略を実行します。
無料アービトラージスキャナー+短いメール講座
無料スキャナーのリンクと、Boris からの短く実践的なメールをお届けします。コスト差し引き後の価格差が本当に意味すること、実際の資金を投じる前に戦略をテストする方法、あなたの市場に合うツールについて。誇張はありません。 メールは英語で配信されます。
よくある質問
FXにおける流動性プロバイダーとは何ですか?
FXの流動性プロバイダーとは、売買価格を継続的に提示し、取引の反対側に立つ銀行またはノンバンクのマーケットメーカーです。リテールブローカーは通常、プライムブローカーまたはプライム・オブ・プライムのプロバイダーを通じて複数の流動性プロバイダーにアクセスし、アグリゲーターでそれらの価格を統合します。
流動性アグリゲーターとは何ですか?
流動性アグリゲーターは、複数の流動性プロバイダーの価格ストリームを1つのオーダーブックにまとめます。最良ビッドはいずれかのプロバイダーの最も高いビッド、最良アスクはいずれかのプロバイダーの最も低いアスクであるため、集約スプレッドは通常、どの単独プロバイダーのレートよりも狭くなります。また、注文をプロバイダーへ振り分け、分割する役割も担います。
FXにおけるプライム・オブ・プライムとは何ですか?
プライム・オブ・プライムのプロバイダーとは、大手銀行とプライムブローカレッジ関係を持ち、機関投資家向け流動性へのアクセスをより小さな単位で再販する企業です。ほとんどのリテールブローカーは、銀行系プライムブローカーの資本要件や取引量要件を満たさないため、プライム・オブ・プライムのプロバイダーを通じて流動性に接続しています。
なぜFXブローカーによって表示価格が異なるのですか?
各ブローカーが、異なる流動性プロバイダーの組み合わせ、異なるアグリゲーションとフィルタリングのルール、異なるマークアップ、異なるコンフレーション設定を使用し、異なる場所にサーバーを置いているためです。ほとんどの違いは小さいものですが、より速いフィードに常に遅れるフィードは、距離、コンフレーション、スムージングのいずれかを示しています。
流動性プロバイダーが多いほどスプレッドは狭くなりますか?
はい、ただし効果は急速に逓減します。私たちの説明用モデルでは、プロバイダーを1社から4社に増やすと平均スプレッドは40%縮小しましたが、6社から10社では約10パーセントポイントの追加縮小にとどまりました。プロバイダーの数よりも、レートの鮮度、約定の信頼性、執行ルールの方が重要です。
FXにおけるラストルックとは何ですか?
ラストルックとは、注文が流動性プロバイダーに届いた後の短い時間枠で、プロバイダーが価格を確認して注文をリジェクトできる仕組みです。プロバイダーを古いレートから守るものですが、高速な戦略にとっては、まさに相場が動いたときにリジェクトや不利な約定が増えることを意味します。
ブローカーの流動性の質はどうすれば確認できますか?
同じマシン上でブローカーのティックストリームと高速な基準フィードを記録し、スプレッド、更新頻度、遅延を比較したうえで、少額の注文をテストして約定率、スリッページ、執行時間を記録します。スプレッド、手数料、スリッページを1ロットあたりの1つのコストにまとめて、口座を比較してください。
本記事は教育目的であり、投資助言を構成するものではありません。本記事のレート、マークアップ、コスト、遅延、シミュレーションは説明用の例および典型的なおおよその規模であり、特定のブローカー、流動性プロバイダー、取引施設の測定値ではありません。執行モデルや流動性の調達体制はブローカーごとに異なり、時間とともに変化します。
