Il retail ha una possibilità nell’arbitraggio? Febbraio 6, 2026 – Posted in: Arbitrage Software, Forex trading
Disclaimer: questo materiale ha scopo educativo. Le strategie di arbitraggio e quasi-arbitraggio possono essere redditizie, ma per un trader retail non sono quasi mai “senza rischio” al 100% a causa di costi, slippage, latenza, restrizioni sulle vendite allo scoperto, requisiti di margine e regole specifiche di broker, exchange o prop firm.
Nota importante sul “masking”: posso discutere i concetti delle strutture lock multi-leg e il modo in cui gli approcci di “masking/stealth” vengono descritti da un punto di vista di marketing, ma non fornirò istruzioni su “come aggirare filtri/plugin/regole anti-arbitraggio” o “come evitare di essere individuati”. Non si tratterebbe più di analisi di trading, ma di eludere i controlli. Allo stesso tempo, spiegherò perché i tentativi di “masking” non equivalgono sempre a una “alta probabilità di profitto” e quali rischi aggiuntivi comportano.
1) Perché l’arbitraggio sembra semplice e perché in realtà è sempre una questione di attriti
Il quadro classico dell’arbitraggio è questo: compra a meno → vendi a più → incassa la differenza. In un modello da manuale, se lo stesso asset ha prezzi diversi nello stesso momento, i partecipanti chiudono immediatamente la discrepanza e ottengono un profitto quasi privo di rischio.
In pratica, per i trader retail l’arbitraggio si scontra quasi sempre con degli attriti:
-
Velocità e latenza (ritardi delle quotazioni, posizione nella coda del book di negoziazione, instradamento degli ordini);
-
Costi di esecuzione (commissioni, spread, slippage, impatto sul mercato);
-
Accesso (vendita allo scoperto, repo/prestito titoli, strutture commissionali, qualità del feed, infrastruttura FIX/bridge);
-
Rischi operativi (problemi di API/terminale/internet, interruzioni, desincronizzazione delle gambe);
-
Regole e compliance (ciò che è “teoricamente possibile” può essere considerato vietato o “flusso tossico” secondo le regole della piattaforma).
A questo punto è importante separare i due mondi:
-
Arbitraggio puro (quasi senza rischio): richiede di solito un’infrastruttura di livello market maker/HFT, commissioni bassissime, colocation e feed di dati diretti. Nella sua forma “pura” è in gran parte inaccessibile al retail.
-
Relative value / quasi-arbitraggio: copri una parte del rischio e guadagni da inefficienze relative, divergenze statistiche o squilibri strutturali. Qui il retail ha più possibilità, perché il vantaggio sta più spesso nel modello, nella disciplina e nella gestione del rischio, non nei millisecondi.
2) La mappa delle strategie a confronto
Hai chiesto di analizzare e confrontare:
-
Arbitraggio di latenza (basato su latenza/ritardo): a una gamba e a due gambe.
-
Arbitraggio triangolare.
-
Coppie coperte/pair trading (relative value tra due strumenti/due mercati).
-
Arbitraggio statistico (stat arb come concetto “ombrello”).
-
E separatamente: arbitraggio multi-leg a due gambe e a 3+ gambe con meccanica lock, con esempi come LockCL2 e BrightTrio, oltre a sovrastrutture di “masking” come PhantomDrift e Hybrid Masking.
È importante non confondere queste classi:
-
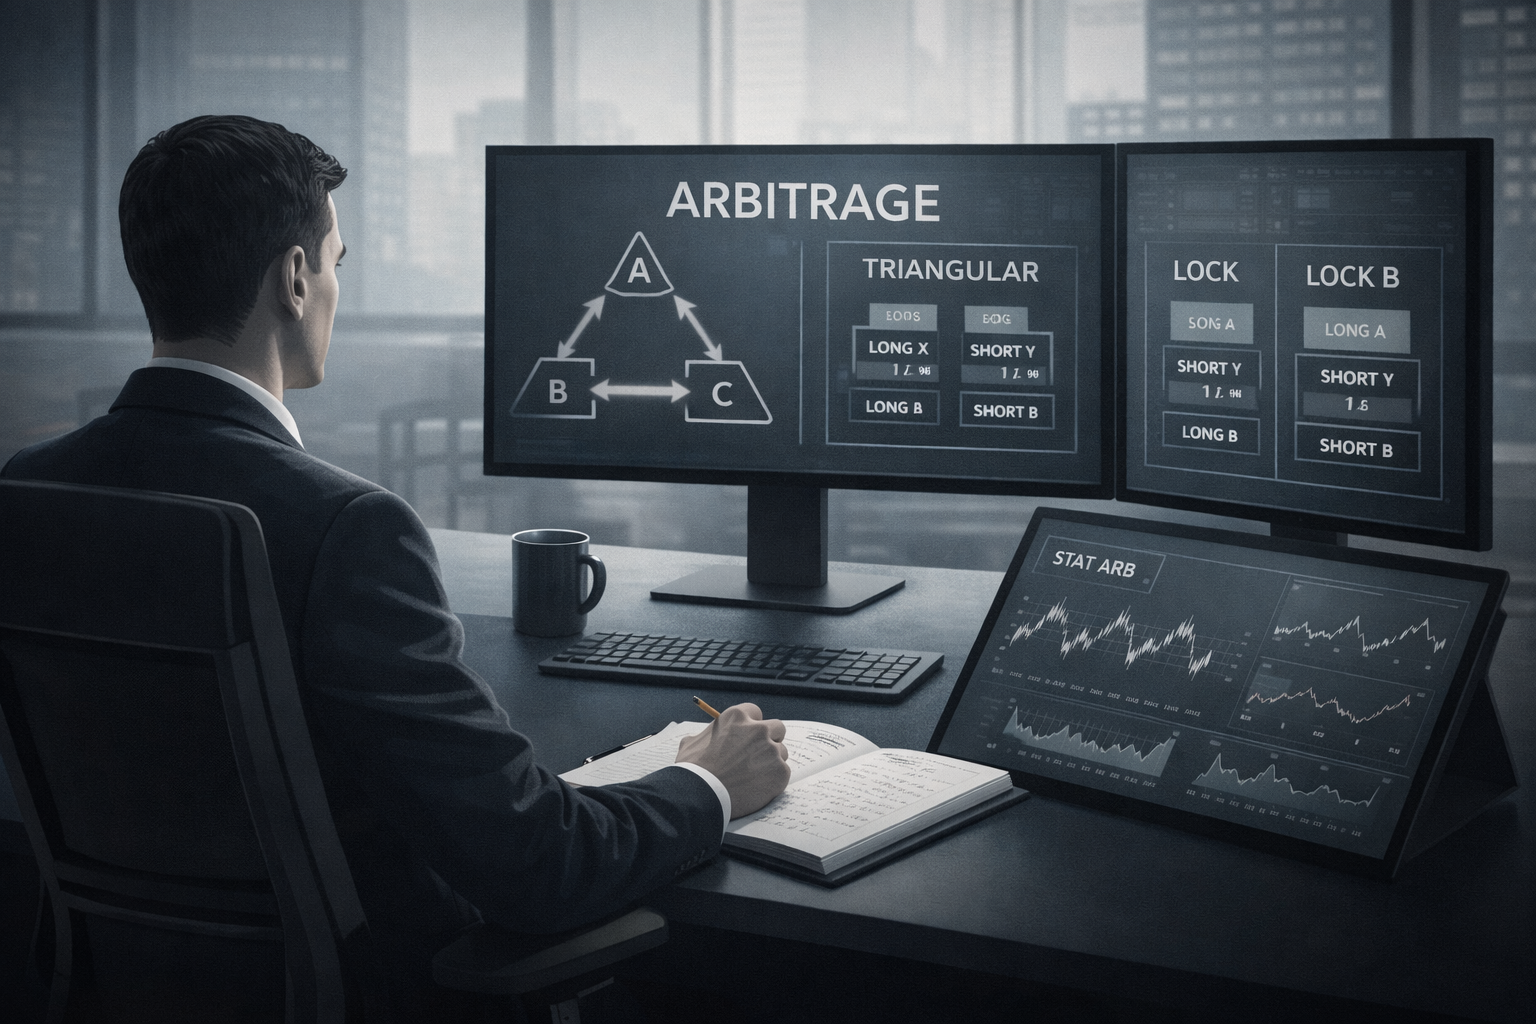
Triangolare riguarda la coerenza matematica dei cross (A/B × B/C ≈ A/C).
-
Latenza riguarda la velocità asimmetrica di aggiornamento dei prezzi e la microstruttura.
-
Gli approcci lock multi-leg riguardano più la meccanica di gestione di gambe/conti, dove l’obiettivo è ridurre il rischio di desincronizzazione in entrata/uscita e/o modificare il profilo delle operazioni.
-
Pairs/stat arb riguardano il modello e il rischio, di solito su un orizzonte temporale più lungo.
3) Arbitraggio di latenza: a una gamba e a due gambe
3.1 Come si presenta in pratica l’arbitraggio di latenza
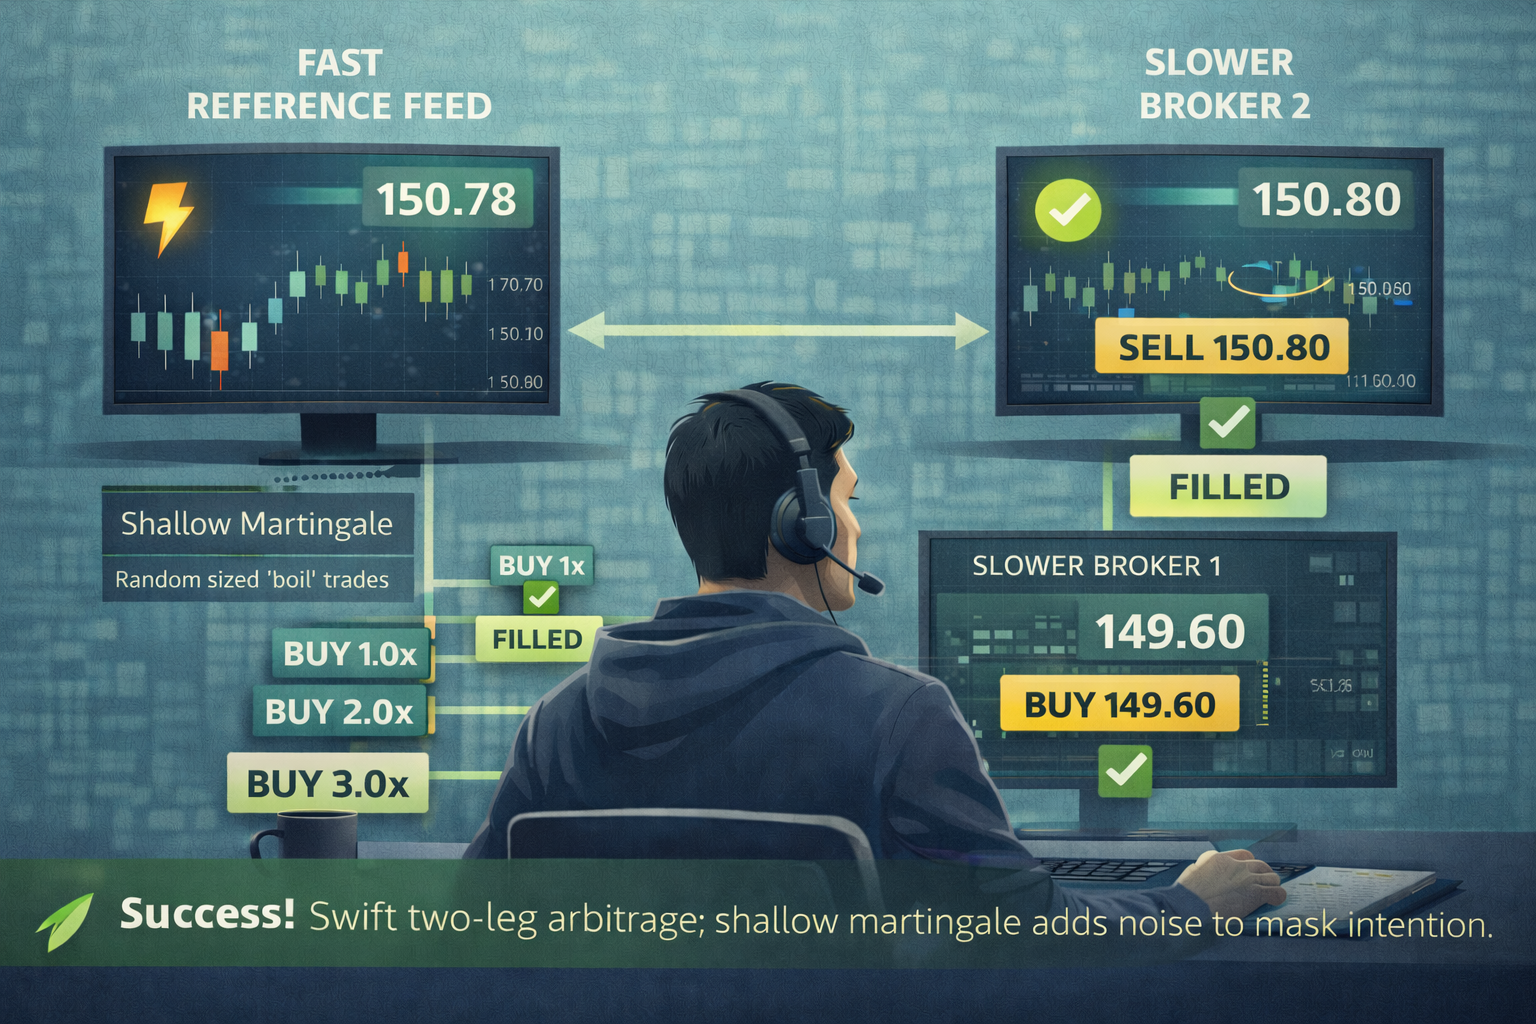
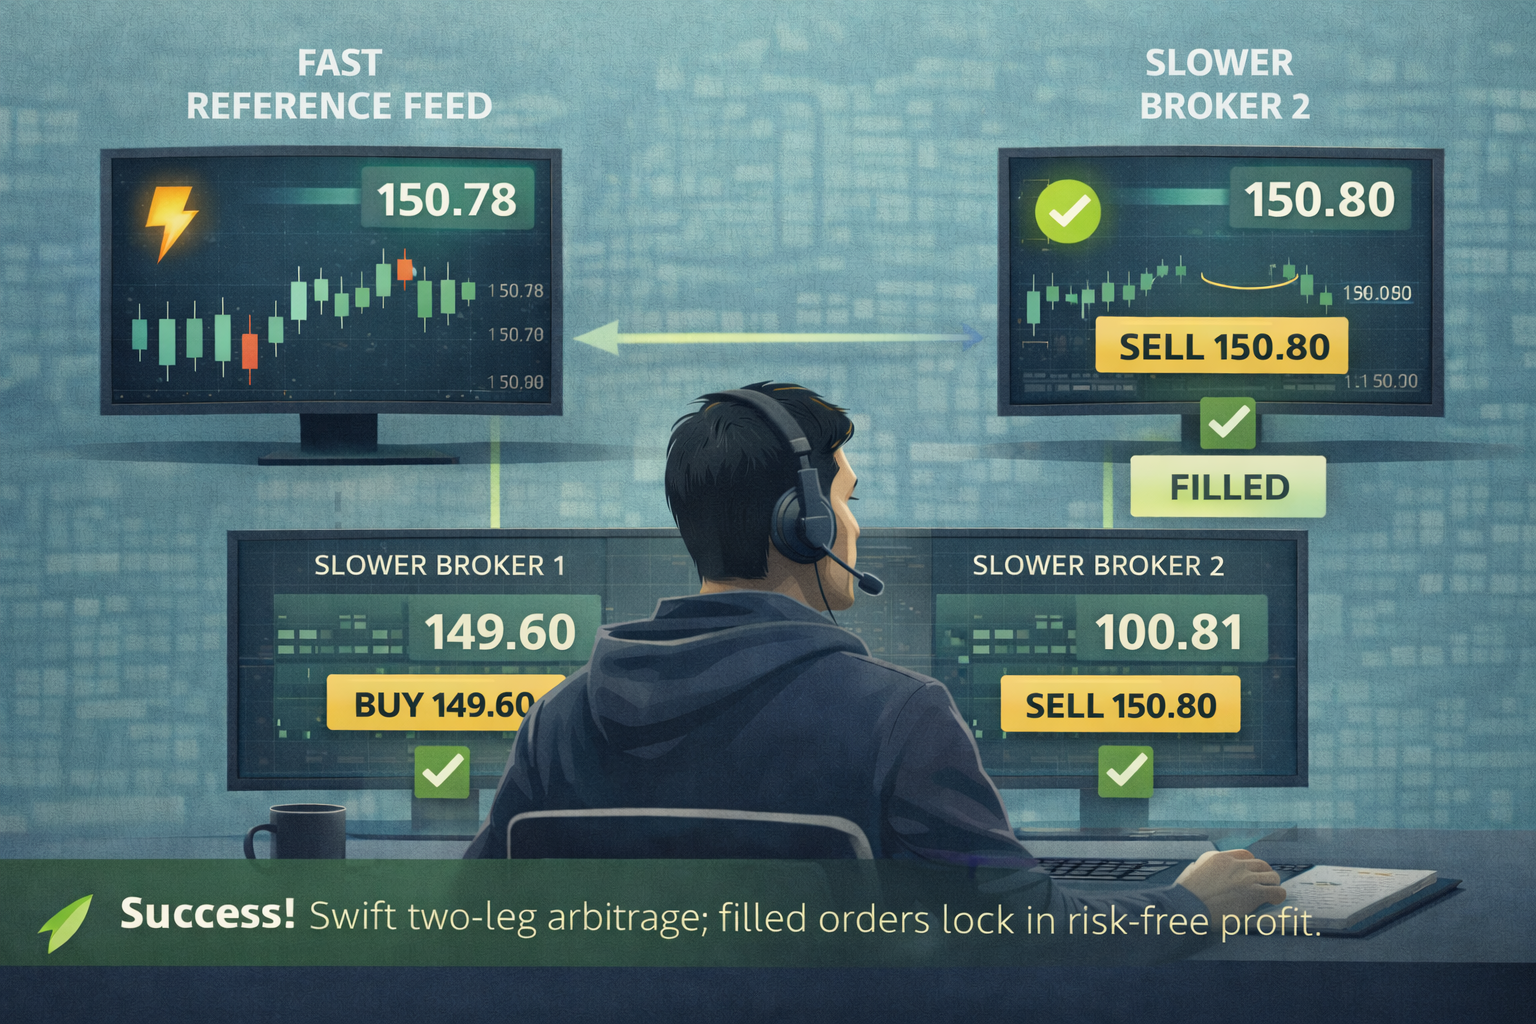
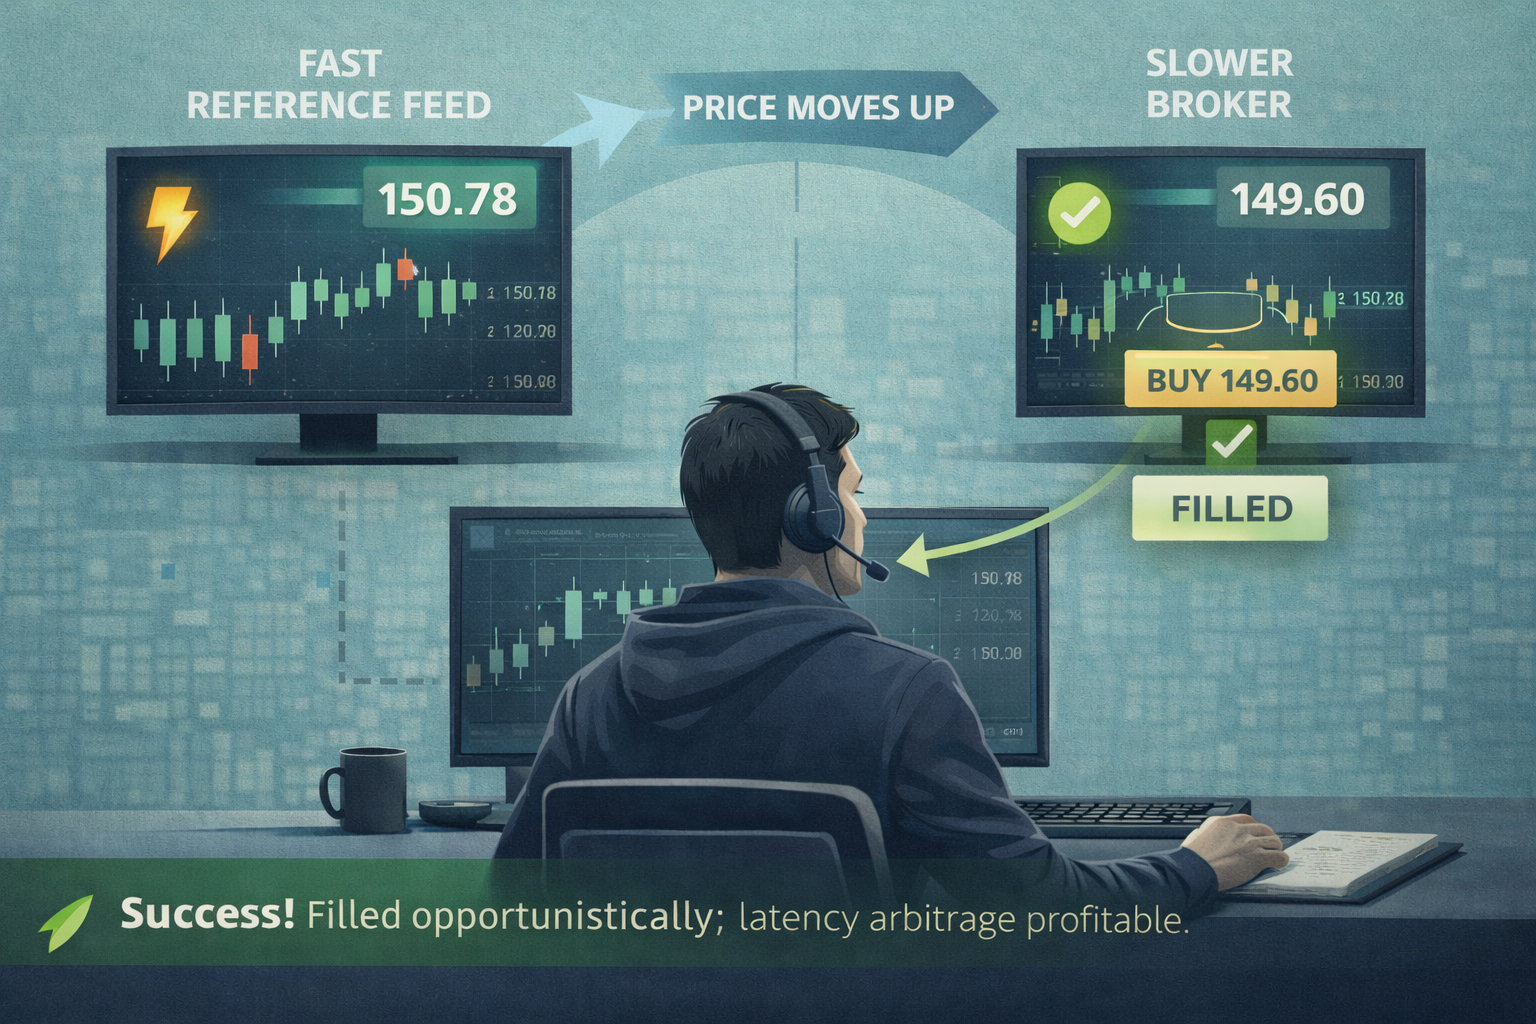
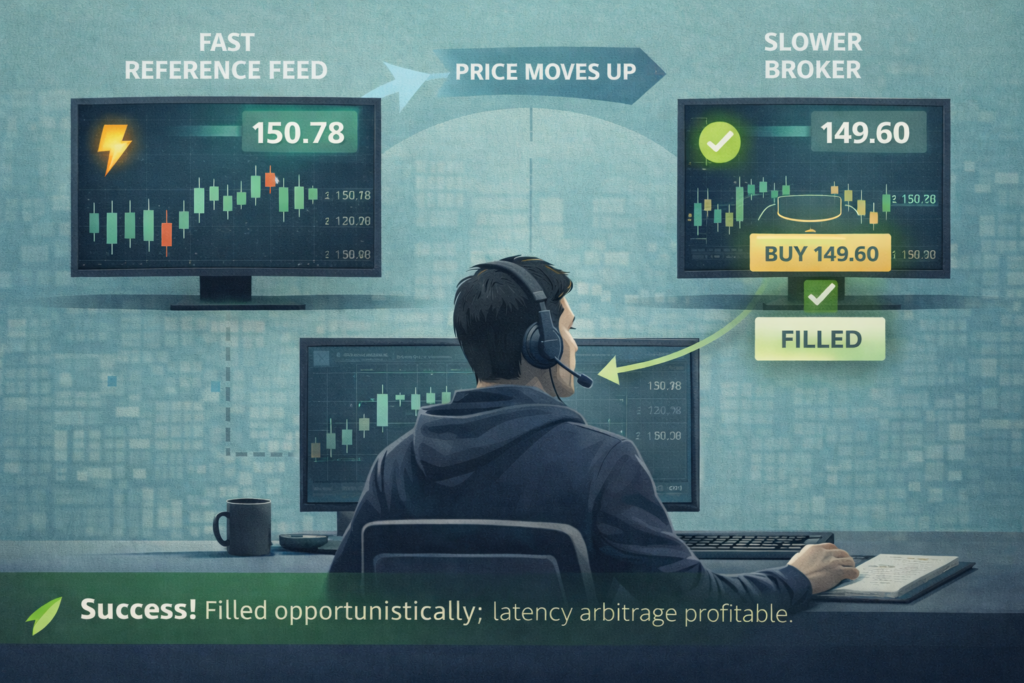
L’arbitraggio di latenza è un tentativo di trarre profitto dal fatto che il prezzo si è già “aggiornato” da qualche parte, ma non ancora altrove, permettendoti di colpire una quotazione obsoleta. Nella documentazione di SharpTrader questo è descritto esplicitamente come il confronto dei prezzi tra un “broker lento” e una fonte di prezzi veloce (fast feed), con l’apertura di un’operazione quando viene rilevata una discrepanza.
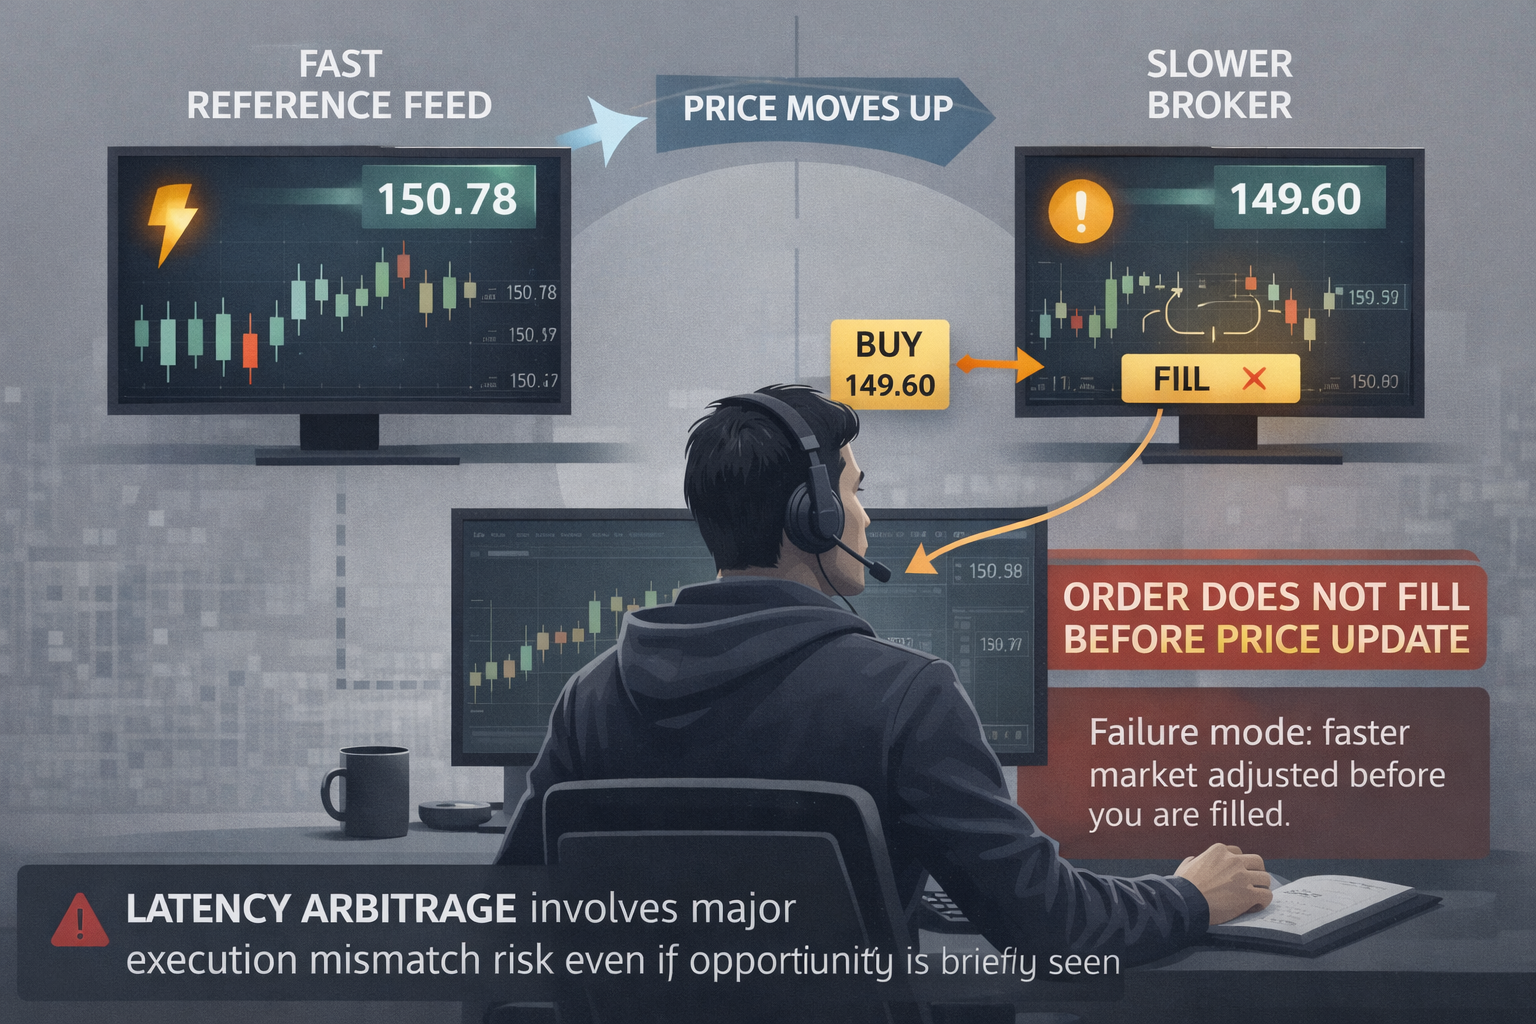
3.2 Latenza a una gamba (1 leg): perché è complicata per il retail
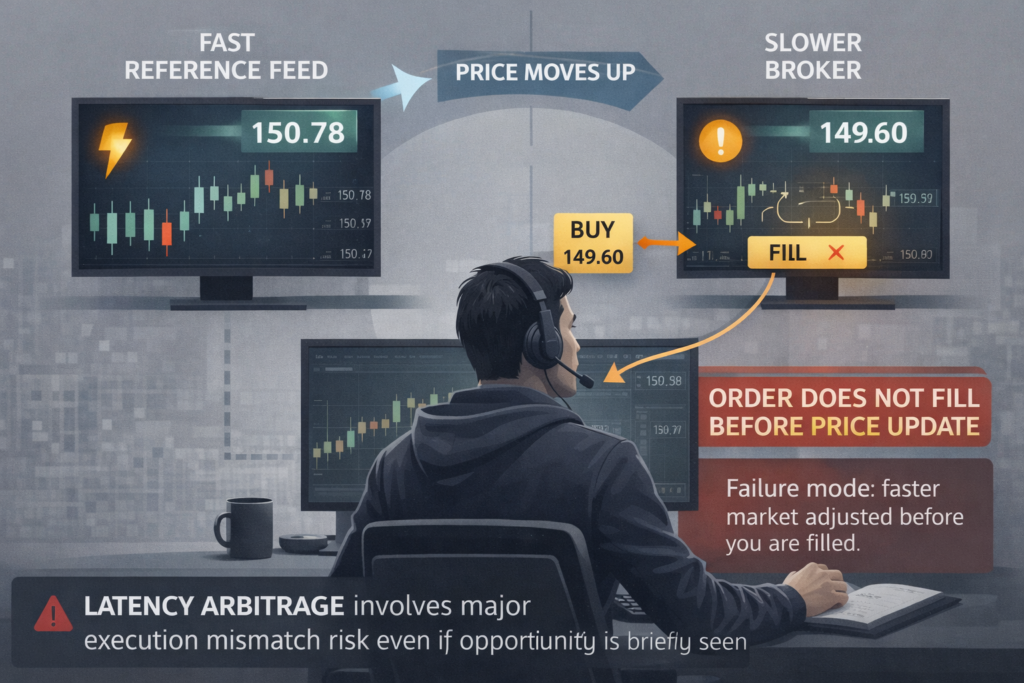
Meccanica: operi solo sul lato “lento”, sperando di essere eseguito a un prezzo superato.
Perché per il retail si scala male:
-
la finestra di opportunità è spesso microscopica;
-
l’esecuzione non è garantita;
-
i costi (spread/slippage) divorano facilmente il profitto “visibile”;
-
negli ambienti OTC/CFD questi schemi sono spesso classificati come indesiderati.
C’è anche un importante livello pratico: molti broker vietano esplicitamente l’arbitraggio di latenza nelle proprie regole e si riservano il diritto di annullare o rifiutare le esecuzioni, o di limitare l’accesso. Ad esempio, nei materiali formativi di un noto broker, un EA di arbitraggio di latenza è esplicitamente indicato come “non consentito”.
Nella loro Order Execution Policy c’è anche una clausola che concede il diritto di rifiutare/annullare ordini o limitare l’accesso se un cliente è coinvolto in attività di arbitraggio, compreso l’arbitraggio di latenza e di swap.
Inoltre, le prop firm includono spesso esplicitamente “arbitraggio/latency trading” nell’elenco delle pratiche vietate.
Conclusione sulla latenza a 1 gamba: potresti cogliere qualcosa di tanto in tanto, ma come attività sostenibile per il retail le probabilità sono basse: competi sulla velocità e ti scontri con le regole della piattaforma.
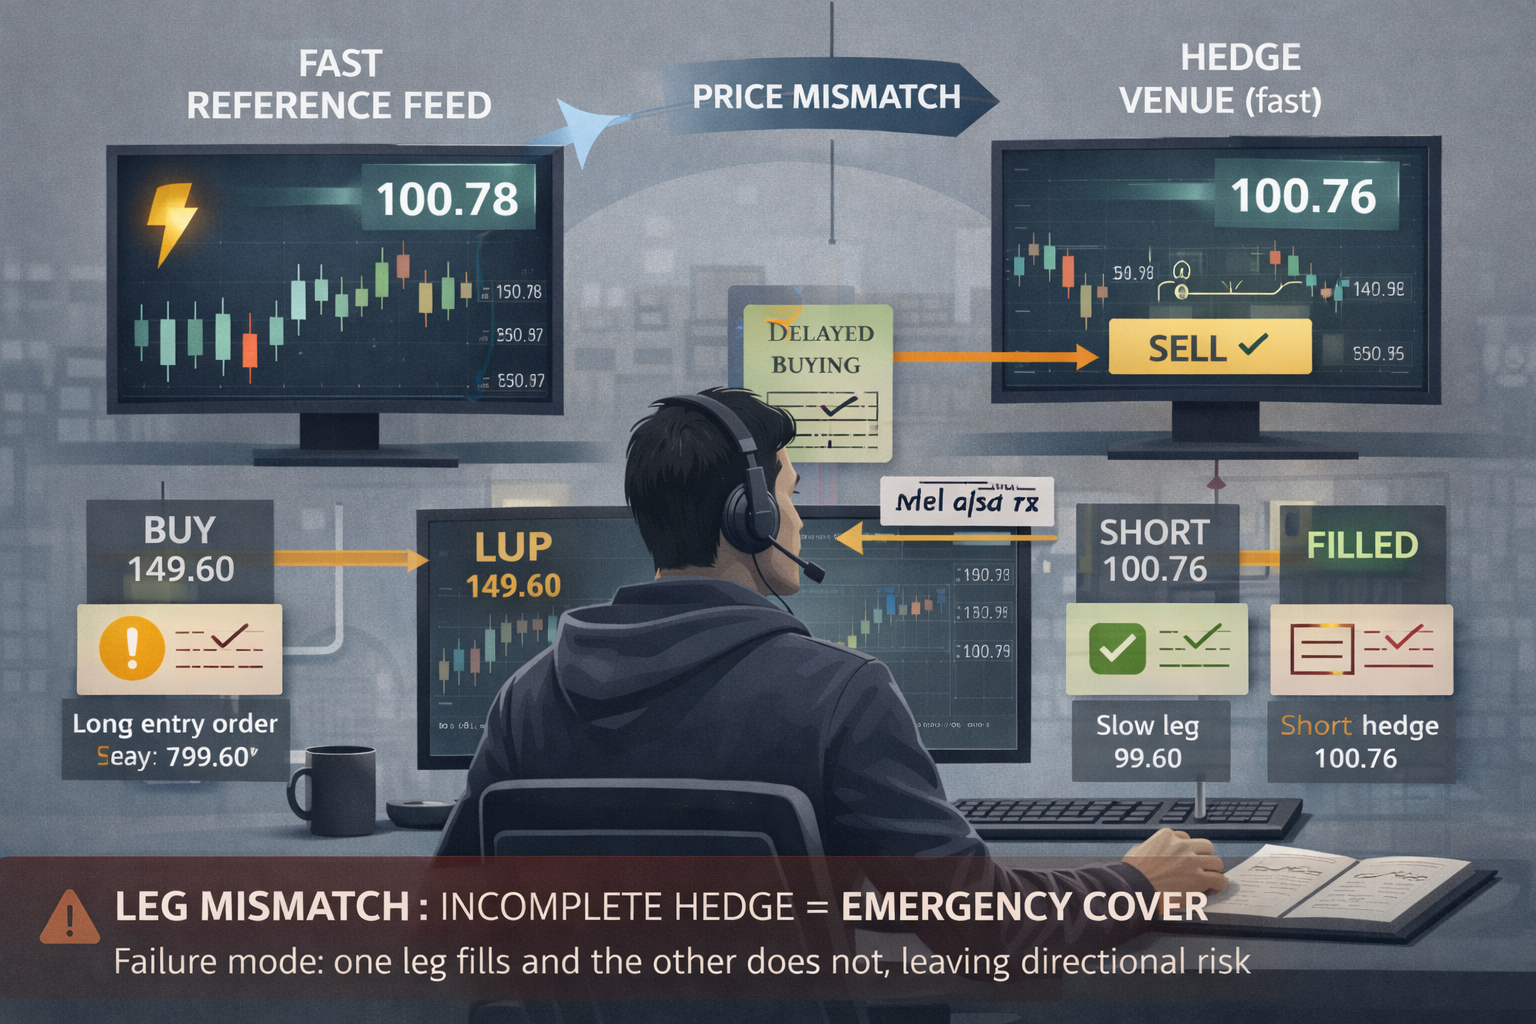
3.3 Latenza a due gambe (2 leg): “quasi arbitraggio”, ma a un costo più alto
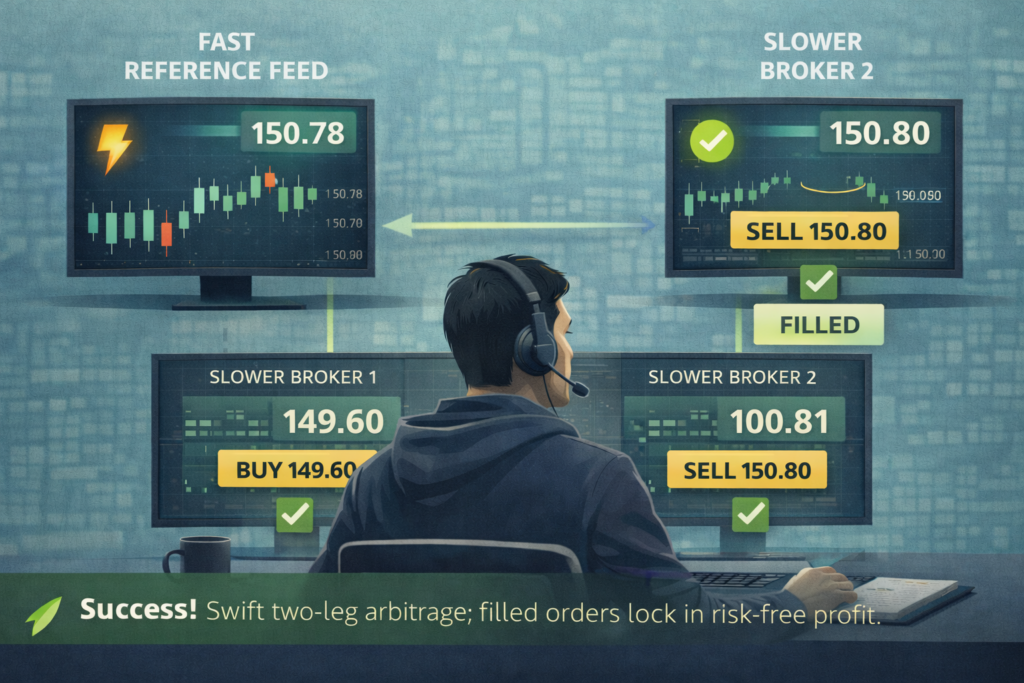
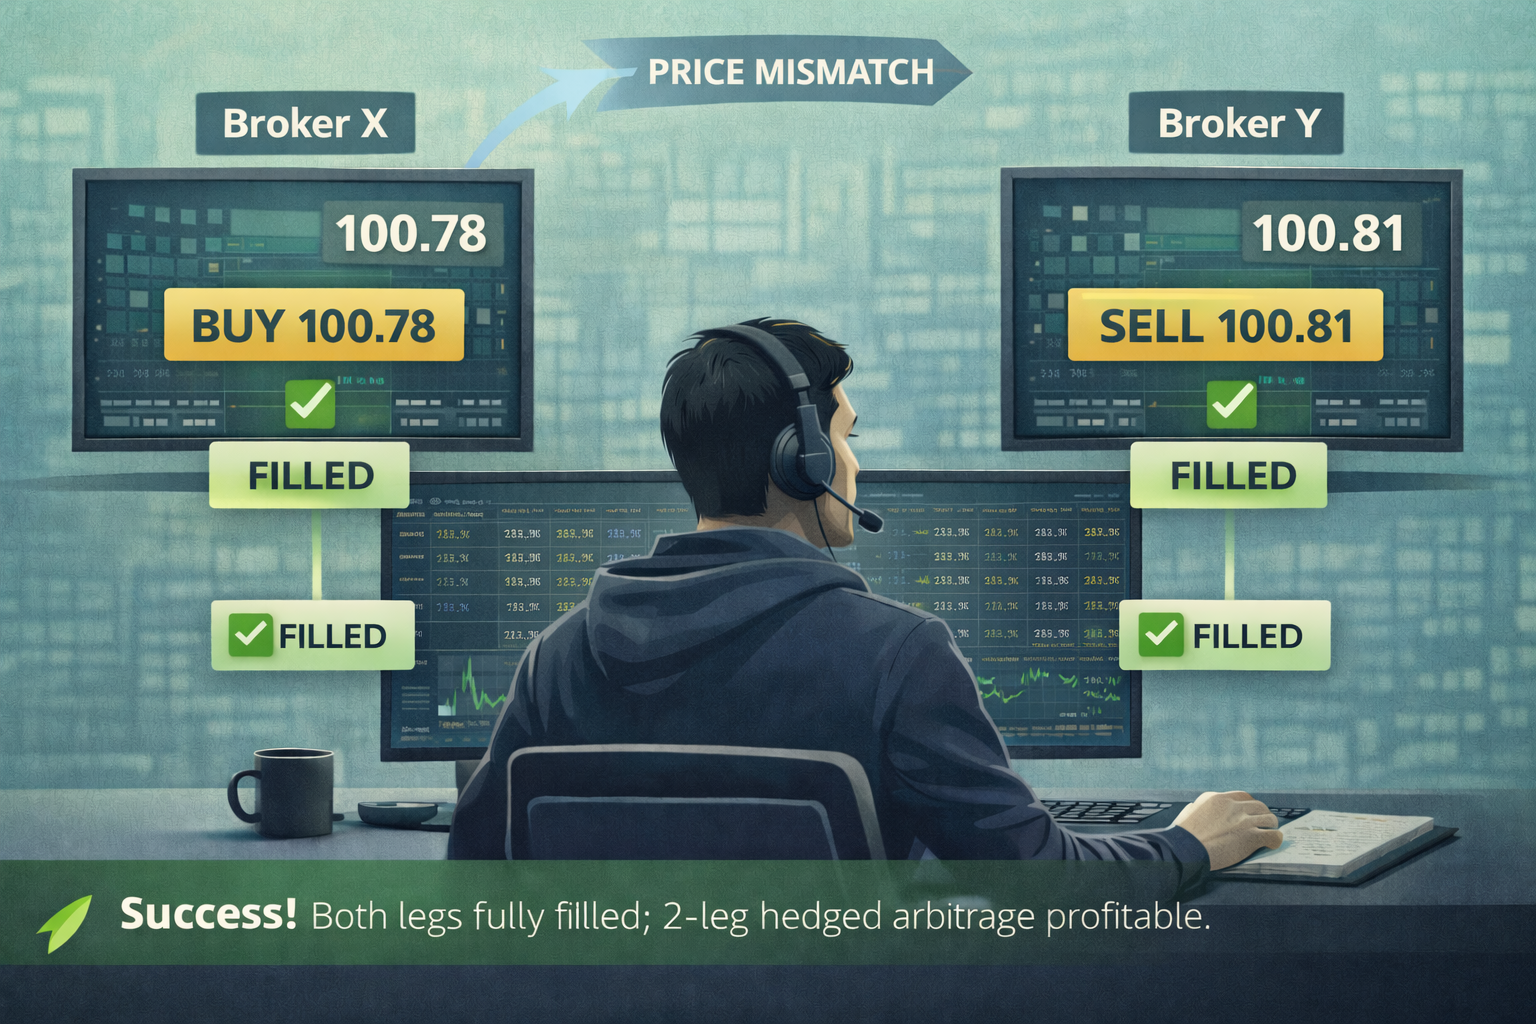
Meccanica: esegui la prima gamba sul lato lento e copri rapidamente sul lato veloce (o su un altro lato lento), bloccando lo spread.
Sembra più “corretto”, ma emergono nuovi problemi:
-
il rischio che una gamba venga eseguita e l’altra no, o venga eseguita a un prezzo peggiore;
-
costi raddoppiati (commissioni/spread su due operazioni);
-
rischi infrastrutturali raddoppiati;
-
requisiti di margine su entrambi i lati.
E ancora una volta conta l’ambiente di esecuzione. I sistemi di rischio e i moduli antifrode dei broker possono rilevare le “operazioni redditizie aperte durante i gap del feed” (price feed gaps) e trattarle come sfruttamento della latenza. Ad esempio, la documentazione di Brokerpilot descrive un trigger Latency Arbitrage che segnala questi schemi.
Conclusione sulla latenza a 2 gambe: le probabilità sono leggermente migliori rispetto a 1 gamba, ma nei mercati maturi e negli ambienti dei broker il retail gioca ancora su un campo dove dominano infrastruttura e status del flusso.
4) Arbitraggio triangolare: perché “tre operazioni” spesso perdono contro “due livelli di costi”.
4.1 L’essenza del triangolo
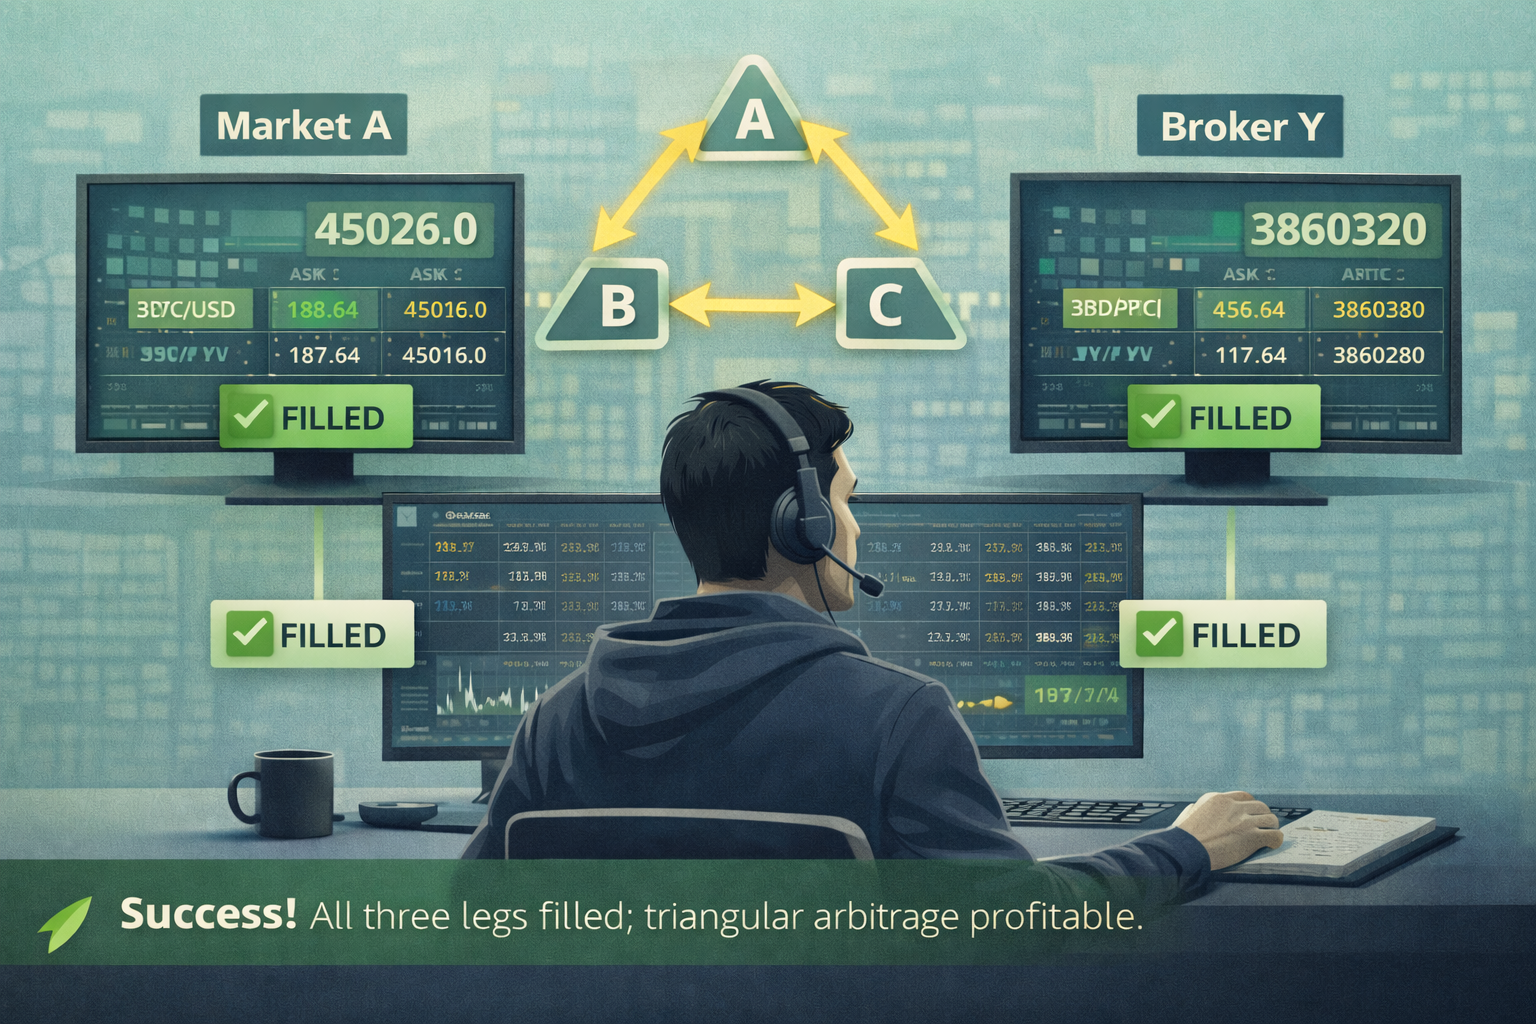
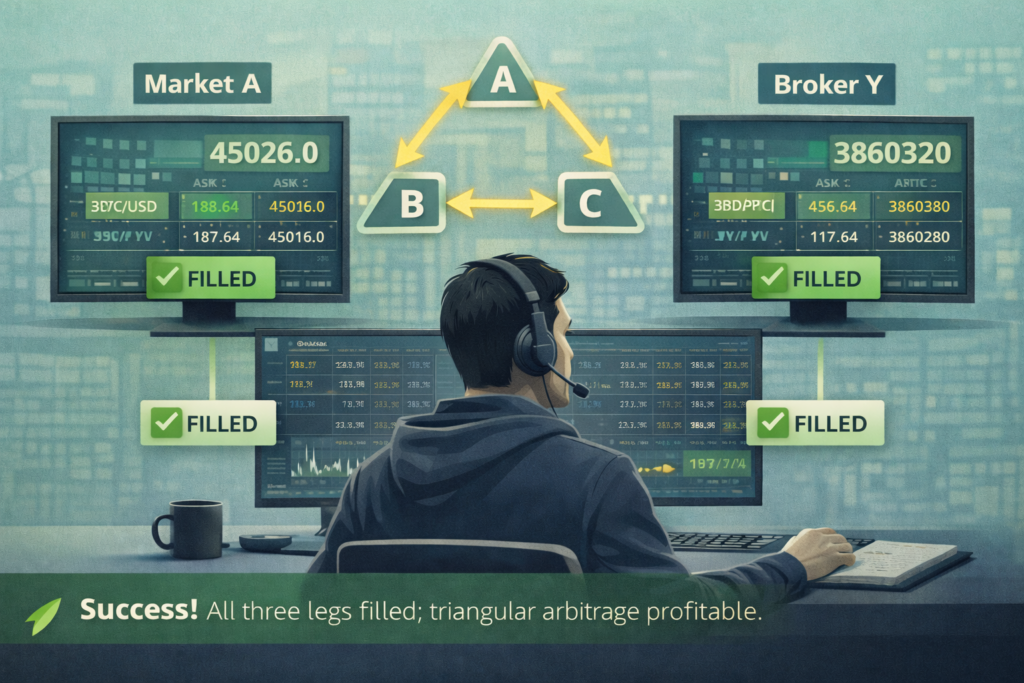
L’arbitraggio triangolare sfrutta le incoerenze nei cross: se A/B × B/C ≠ A/C (dopo aver considerato commissioni e spread), puoi eseguire un ciclo di cambi e tornare alla valuta di partenza con un profitto.
Nel trading reale distinguiamo:
-
triangoli intra-venue (tutte e tre le operazioni su un unico exchange / all’interno di una sola piattaforma);
-
triangoli inter-venue (gambe su piattaforme diverse), che in pratica diventano un mix di latenza più rischi di regolamento/trasferimento.
4.2 Perché è difficile per il retail
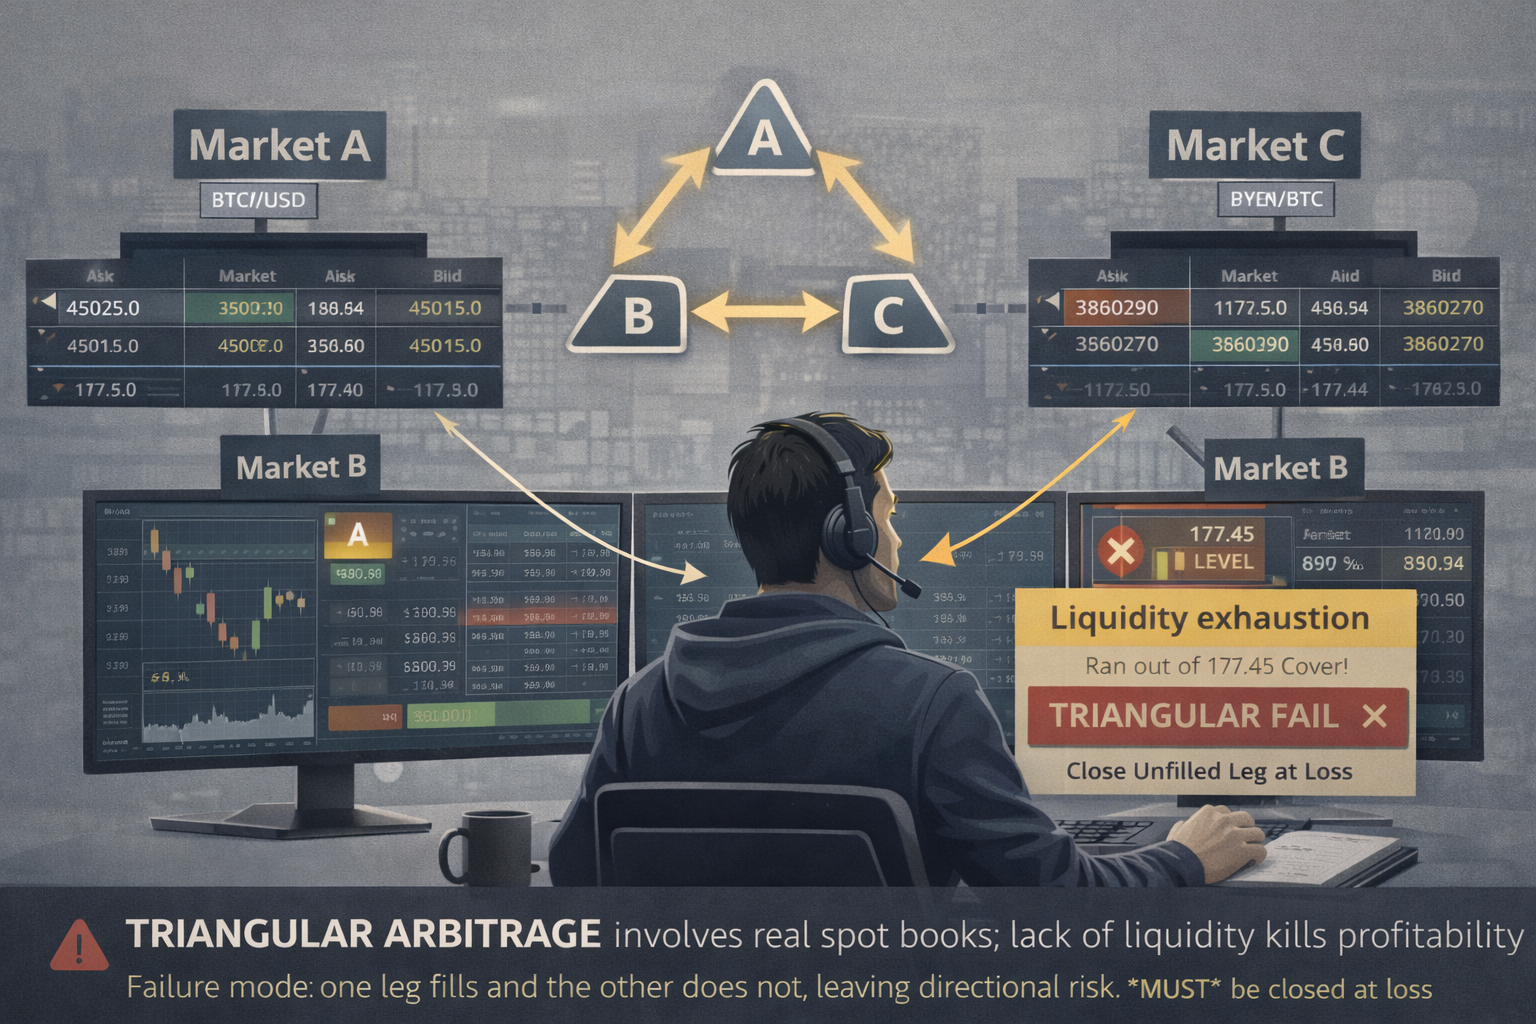
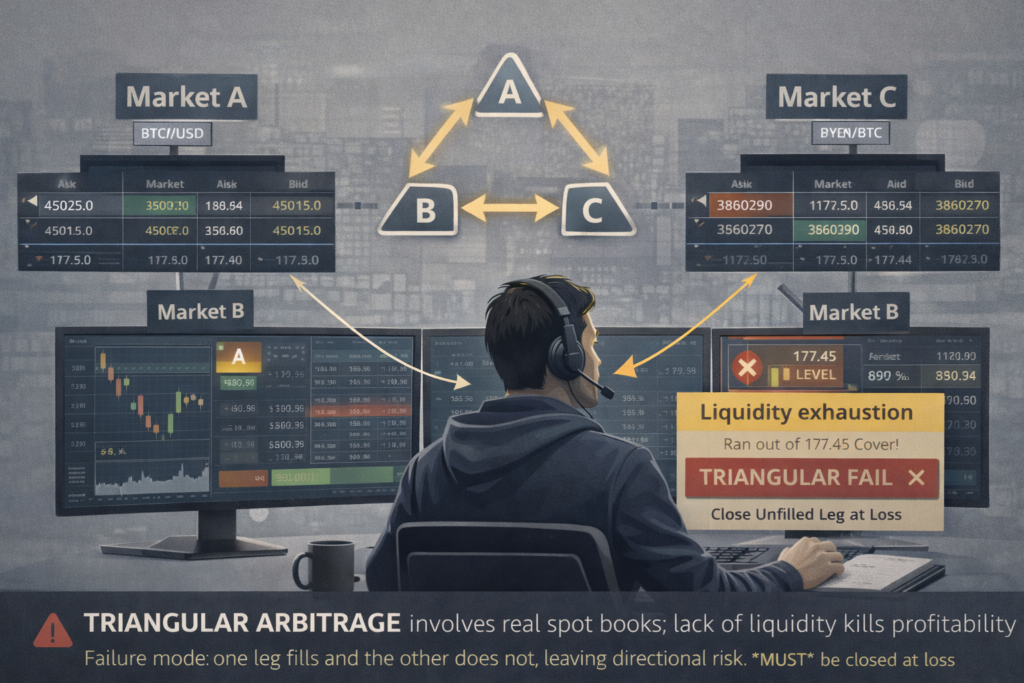
Un triangolo richiede tre esecuzioni e ogni gamba può:
-
essere eseguita parzialmente;
-
essere eseguita a un prezzo peggiore;
-
non essere eseguita affatto.
Allo stesso tempo, paghi almeno tre commissioni. Se sei taker su ogni gamba, matematicamente finisci spesso in negativo anche quando il ciclo sembra “redditizio” sulla carta.
4.3 Dove nasce l’opportunità
Le opportunità tendono a presentarsi più spesso:
-
negli strumenti meno liquidi;
-
durante movimenti bruschi del mercato;
-
durante desincronizzazioni tecniche.
Ma c’è un paradosso: più il triangolo sembra “grasso”, più spesso è segnale di scarsa liquidità, e lo slippage finisce per divorarlo.
Conclusione sull’arbitraggio triangolare: il retail ha una possibilità moderata se si tratta di un setup intra-venue e se sai davvero calcolare i costi ed eseguire con attenzione. Ma come “semplice macchina da soldi perpetua”, no.
5) Arbitraggio lock multi-leg a due gambe e a 3+ gambe
Siamo onesti: esistono ragioni per cui questi approcci possono essere meccanicamente più “resistenti”, ma assegnare automaticamente loro un 8/10 come “probabilità di guadagnare” è rischioso, perché:
-
spesso appartengono alla stessa famiglia della latenza;
-
aggiungono costi e complessità;
-
e il “masking” non è alpha.
5.1 Cos’è l’approccio lock
Un approccio lock si ha quando il sistema mantiene due posizioni opposte (BUY e SELL) su conti o piattaforme diversi e poi “risolve” la divergenza chiudendo, spostando o riallocando una parte della posizione.
L’idea è ridurre il rischio che “la prima gamba sia eseguita e la seconda no”, perché hai già una struttura parzialmente neutrale e la gestione avviene tramite chiusura/trasferimento/ristrutturazione delle gambe.
5.2 Esempi: LockCL2 e BrightTrio come implementazioni della logica multi-leg
In SharpTrader queste sono descritte come un insieme di strategie raggruppate attorno a un nucleo logico comune. Nel Brief Strategies Overview sono elencate esplicitamente:
-
Latency (1 gamba),
-
Lock CL2 (2 conti con posizioni opposte),
-
Lock CL3,
-
Bright Trio (3 conti) e altre.
Il wiki di LockCL2 sottolinea inoltre che la logica di ingresso tramite chiusura/trasferimento di posizioni rende la strategia “meno direttamente associata” all’arbitraggio di latenza e la aiuta a sfuggire più a lungo a determinati meccanismi anti-arbitraggio.
BrightTrio, invece, è descritta nel wiki come arbitraggio di latenza su tre conti con l’obiettivo di un “effetto di masking massimo”.
Volutamente non lo svilupperò in un formato “come configurarlo esattamente per aggirare il rilevamento”. Ma dal punto di vista dell’analisi di trading si può riassumere così:
Potenziali vantaggi dei setup multi-leg:
-
più gradi di libertà nella gestione delle gambe;
-
a volte una migliore tolleranza alla desincronizzazione dell’esecuzione.
Il prezzo di questi vantaggi:
-
commissioni/spread più alti (più gambe);
-
requisiti di margine più elevati;
-
più scenari di errore (una gamba “bloccata”, un’altra che “scappa”, una terza non eseguita);
-
rischio operativo più elevato.
5.3 Perché “multi-leg + masking” non può essere considerato automaticamente una “probabilità di 8/10”.
Perché bisogna distinguere due assi separati:
-
L’asse di trading: la strategia ha un rendimento atteso positivo al netto dei costi con un rischio accettabile?
-
L’asse operativo/legale: la controparte (broker/prop firm/exchange) consente questo stile di trading, oppure verrà limitato da regole o sistemi di rischio?
Se una strategia è costruita per sfruttare i ritardi, anche con una buona meccanica delle gambe resta in una zona in cui:
-
i broker possono vietare l’arbitraggio di latenza e riservarsi il diritto di annullare/rifiutare operazioni o limitare l’accesso;
-
le prop firm possono vietare l’arbitraggio/latency trading come categoria;
-
i fornitori di sistemi di rischio per broker sviluppano rilevatori di schemi di latenza.
Quindi, anche se il “masking” aumenta la discrezione, non equivale a una “possibilità garantita di guadagnare e prelevare”. Nel mondo reale i trader retail spesso perdono non solo per la matematica degli spread, ma anche perché le regole o la controparte semplicemente non accettano quel tipo di rischio.
6) PhantomDrift e Hybrid Masking: perché “mimetizzazione” =”il miglior arbitraggio.
-
le probabilità più alte vengono spesso attribuite a strategie come PhantomDrift,
-
e ancora di più se combinate con Hybrid Masking,
per il loro elevato livello di mimetizzazione (inclusi elementi di martingala e “somiglianza con il trading manuale”).
Lo integrerò nell’articolo in modo logico, come livello separato: “progettazione operativa del flusso di operazioni”, ma con importanti avvertenze.
6.1 Come vengono descritte pubblicamente queste strategie
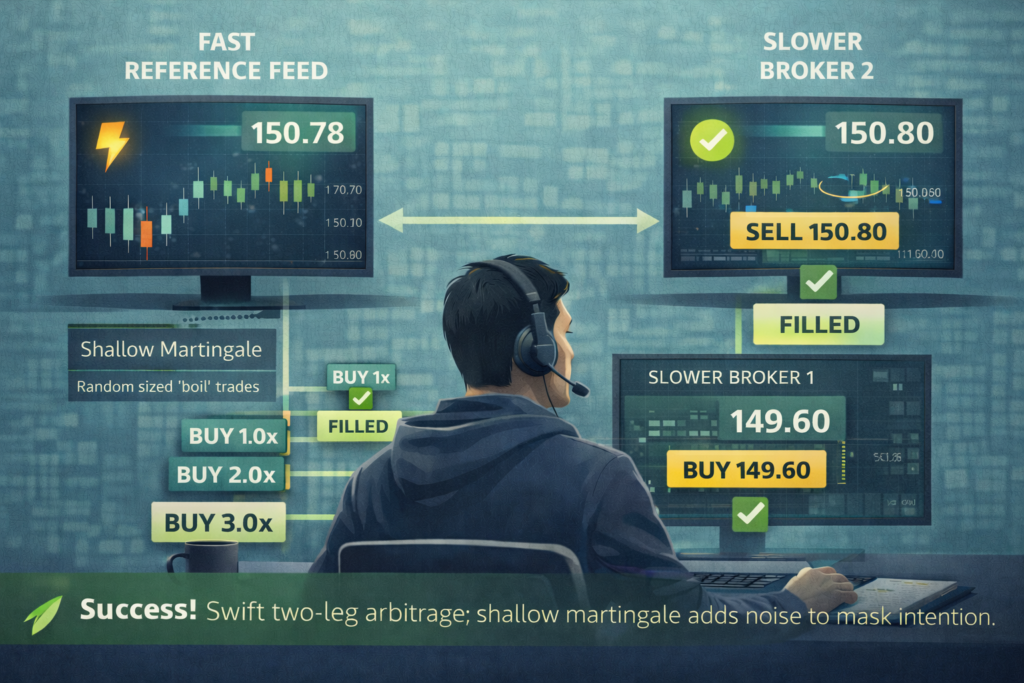
Sul sito di BJF Trading Group, PhantomDrift è descritta esplicitamente come un ibrido tra arbitraggio di latenza e martingala (con un numero limitato di passi di mediazione), con l’obiettivo dichiarato di “camuffare l’attività di arbitraggio” e “confondere i plugin anti-arbitraggio”.
Nel wiki di SharpTrader, la Hybrid Masking Strategy è descritta come un meccanismo per rafforzare l’effetto di masking delle strategie di arbitraggio all’interno di SharpTrader Pro, e il suo legame con PhantomDrift (attivazione/utilizzo) è indicato esplicitamente.
6.2 Perché aggiungere una martingala non è “profitto da mimetizzazione gratuito”.
La componente martingala quasi sempre:
-
aumenta il rischio di coda (drawdown rari ma potenzialmente profondi);
-
può peggiorare i rendimenti corretti per il rischio;
-
rende i risultati più dipendenti dal regime di mercato (i regimi di trend spesso “rompono” la logica di mediazione, motivo per cui si consiglia un deposito maggiore rispetto, ad esempio, a LockCL2).
L’obiettivo è rendere il profilo delle operazioni meno simile a un classico flusso di latenza. Ma questo non garantisce la robustezza:
-
diventi meno prevedibile per i filtri,
-
ma lo paghi con drawdown potenziali, anche se teoricamente controllabili.
6.3 Il punto più importante dell’articolo
“Alta mimetizzazione” non è la stessa cosa di “alta probabilità di profitto”.
La mimetizzazione riguarda l’aspetto esterno di una strategia.
La probabilità di profitto riguarda l’aspettativa al netto dei costi + il controllo del rischio + la possibilità di operare legalmente e con serenità con la controparte scelta.
Quindi, in un articolo onesto, è più corretto scrivere non “PhantomDrift = 10/10”, ma piuttosto:
-
nelle descrizioni di marketing, PhantomDrift/Hybrid Masking sono presentate come modi per modificare il profilo delle operazioni di arbitraggio;
-
nella valutazione reale bisogna considerare che molte controparti vietano le strategie di tipo latenza e si riservano il diritto di annullare operazioni o limitare l’accesso;
-
e gli elementi di martingala possono aumentare i rischi di coda.
Per questo darei a PhantomDrift un 8/10.
Non ho mai visto un 10/10 e non credo che lo vedrò mai 😊
7) Coppie coperte / “pair trading”: dove il retail ha di solito una possibilità davvero maggiore
Passiamo ora all’ambito in cui i trader retail trovano più spesso un vantaggio sostenibile: pair trading / strategie relative value.
7.1 L’essenza dell’approccio a coppie
Selezioni due asset correlati, X e Y (economicamente o statisticamente), e costruisci uno spread:
-
semplice (X − Y),
-
oppure con un hedge ratio (X − b·Y).
Quando lo spread “si allontana troppo”, compri l’asset “economico” e vendi quello “caro”, aspettandoti una convergenza.
7.2 Perché qui le probabilità sono più alte che nella latenza, e spesso più alte che nell’arbitraggio triangolare
-
la velocità non è critica: le posizioni possono durare minuti, ore o giorni;
-
il vantaggio sta spesso nella disciplina, non nei millisecondi;
-
i costi sono più facili da controllare perché non stai inseguendo inefficienze da microsecondi.
7.3 Rischi da non sottovalutare
-
rottura della relazione (cambio di regime);
-
costo e disponibilità della vendita allo scoperto;
-
impatto di dividendi/operazioni societarie (per azioni/ETF);
-
rischio di allargamento degli spread di liquidità nei regimi di stress.
Conclusione sulle coppie: si tratta di quasi-arbitraggio, non privo di rischio. Ma è proprio qui che i trader retail possono costruire un sistema sostenibile con una corretta gestione del rischio.
8) Arbitraggio statistico: un “ombrello” che può essere sia adatto al retail sia pienamente istituzionale
Lo stat arb non è una singola strategia ma una famiglia di approcci: dalle coppie ai panieri market-neutral, ai portafogli long/short fattoriali e altro ancora.
8.1 Perché lo stat arb “in stile azionario” è difficile da replicare per il retail
Perché lo stat arb istituzionale richiede di solito:
-
grandi dataset e un’ampia pulizia dei dati;
-
una contabilizzazione rigorosa delle operazioni societarie;
-
un’esecuzione molto economica;
-
vendite allo scoperto scalabili;
-
ottimizzazione del portafoglio e controllo dell’esposizione.
8.2 Dove lo stat arb diventa realistico per il retail
-
orizzonti più lunghi (orari/giornalieri), dove i costi sono meno distruttivi per il segnale;
-
piccoli panieri o coppie con una chiara logica economica;
-
protezione rigorosa contro l’overfitting (analisi walk-forward, test out-of-sample, stress test).
Conclusione sullo stat arb: il retail ha una possibilità, ma solo se non cerca di copiare lo stat arb in stile HFT e costruisce invece una versione più lenta e disciplinata.
9) Un confronto aggiornato delle possibilità del retail: una sola scala non basta più
Per mantenere l’articolo onesto e non promozionale, propongo di valutare le strategie su due dimensioni:
-
Scala A: Fattibilità di trading (aspettativa al netto dei costi + rischio gestibile)
-
Scala B: Sopravvivenza operativa (regole, rilevamento, controparte, possibilità di operare con serenità)
Perché, ad esempio, le strategie basate sulla latenza possono sembrare redditizie su demo o nei test, ma scontrarsi direttamente con le regole di broker/prop firm e con i sistemi di rischio.
9.1 Valutazioni indicative (per comprendere la logica)
-
Latenza 1 gamba
-
A: 2–3/10 (costi e velocità)
-
B: 0–3/10 (spesso limitata da regole/controllo del rischio)
-
-
Latenza 2 gambe
-
A: 3–4/10
-
B: 2–3/10 (per gli stessi motivi)
-
-
Triangolare
-
A: 3–5/10 (se intra-venue e con costi sotto controllo)
-
B: 4–7/10 (di solito meno conflitti con le regole se si tratta di “normale” meccanica di exchange)
-
-
Lock multi-leg (2 gambe / approcci lock)
-
A: 5–6/10 (può essere meccanicamente più robusto, ma più costoso e complesso)
-
B: ~3/10 se è essenzialmente una strategia della famiglia della latenza in ambienti OTC/prop
-
-
Lock multi-leg (3+ gambe / logica BrightTrio)
-
A: 6–7/10 (più flessibilità, ma anche più costi e rischi)
-
B: 3–4/10 in ambienti in cui le pratiche di arbitraggio/latenza sono vietate
-
-
Coppie / relative value coperto
-
A: 5–7/10 (con una corretta selezione delle coppie e controllo dei costi)
-
B: 6–9/10 (di solito meno conflitti se si rispettano le regole su vendite allo scoperto/margine)
-
-
Stat arb (su orizzonti moderati)
-
A: 4–7/10
-
B: 6–9/10
-
-
PhantomDrift + Hybrid Masking
-
A: 8/10
-
B: 9/10
-
Perché non assegno un “8/10” universale all’arbitraggio multi-leg con “masking”: negli ambienti reali queste strategie si scontrano spesso con divieti o restrizioni sulle pratiche di tipo arbitraggio/latenza, e il “masking” non elimina i costi, i rischi di coda né i diritti della controparte previsti dalle regole di esecuzione.
10) SharpTrader come “strumento”.
10.1 Come è posizionato SharpTrader
Nel wiki ufficiale di SharpTrader è descritto come una piattaforma/workstation di trading professionale progettata per l’arbitraggio avanzato su più mercati (Forex, CFD, metalli, futures, cripto), con capacità estese di controllo e analisi.
10.2 Quali strategie sono elencate pubblicamente
Nella pagina prodotto di SharpTrader Pro, le strategie integrate/disponibili includono esplicitamente:
-
Latency Arbitrage,
-
Lock / LockCL1 / LockCL2 / LockCL3,
-
PhantomDrift,
-
BrightDuo / BrightTrio,
-
Hedge Arbitrage,
-
Triangular Arbitrage,
-
Statistical Arbitrage,
e altre.
Nel Brief Strategies Overview del wiki, le strategie sono inoltre raggruppate in basate sulla latenza, basate sulla copertura e ausiliarie, e anche lì sono chiaramente elencate BrightTrio, LockCL2, Statistical, ecc.
Ciò significa che l’affermazione “SharpTrader contiene tutti i tipi di strategia trattati nel nostro articolo” può essere supportata da fonti, con la precisazione che alcune strategie sono moduli/opzioni separati e non sempre “tutte incluse di default”.
10.3 Si può definire “il più professionale”?
Un “il più” assoluto è sempre soggettivo. Ma possiamo affermare onestamente quanto segue:
-
SharpTrader è chiaramente posizionato come piattaforma di arbitraggio professionale (secondo la descrizione/il wiki del produttore).
-
Alcune recensioni descrivono SharpTrader come “il più professionale” tra i programmi di arbitraggio disponibili in commercio per Forex e cripto e gli assegnano valutazioni elevate, ma si tratta dell’opinione di specifici recensori, non di un “fatto di mercato” oggettivo.
Formulata in questo modo, la conclusione è coerente, equilibrata e verificabile.
Valutazione comparativa delle strategie di arbitraggio per trader retail
Scala di punteggio:
-
1 = molto basso
-
10 = molto alto
I punteggi riflettono la realtà pratica per i trader retail, non l’arbitraggio teorico.
| Tipo di strategia | Efficienza del capitale | Complessità tecnica | Rischio di esecuzione | Scalabilità | Compatibilità con broker / piattaforma | Probabilità di successo per il retail |
|---|---|---|---|---|---|---|
| Arbitraggio di latenza a 1 gamba | 4/10 | 6/10 | 9/10 | 2/10 | 1/10 | 1/10 |
| Arbitraggio di latenza a 2 gambe | 5/10 | 7/10 | 8/10 | 3/10 | 2/10 | 2/10 |
| Arbitraggio triangolare | 6/10 | 6/10 | 7/10 | 4/10 | 6/10 | 4/10 |
| Pair trading coperto (Relative Value) | 7/10 | 6/10 | 5/10 | 6/10 | 8/10 | 6/10 |
| Arbitraggio statistico (scala retail) | 6/10 | 7/10 | 6/10 | 6/10 | 7/10 | 6/10 |
| Arbitraggio lock a 2 gambe (tipo LockCL) | 6/10 | 8/10 | 6/10 | 5/10 | 3/10 | 5/10 |
| Arbitraggio lock a 3+ gambe (tipo BrightTrio) | 6/10 | 9/10 | 6/10 | 6/10 | 3/10 | 6/10 |
| Latenza + Lock (ibrido multi-leg) | 5/10 | 9/10 | 7/10 | 5/10 | 2/10 | 5/10 |
| Ibrido tipo PhantomDrift (Latenza + RV) | 6/10 | 8/10 | 6/10 | 6/10 | 5/10 | 7/10 |
| PhantomDrift + Hybrid Masking | 6/10 | 9/10 | 3/10 | 6/10 | 6/10 | 8/10 |
Come leggere questa tabella
Spiegazione delle colonne principali
-
Efficienza del capitale
Quanto efficacemente viene utilizzato il capitale rispetto ai requisiti di margine e di lock. -
Complessità tecnica
Difficoltà di infrastruttura, logica, monitoraggio e gestione degli errori. -
Rischio di esecuzione
Rischio di esecuzioni parziali, slippage, disallineamento delle gambe ed errori di tempistica. -
Scalabilità
Capacità di aumentare i volumi senza distruggere il vantaggio. -
Compatibilità con broker / piattaforma
Probabilità che la strategia sia consentita e possa operare a lungo termine senza interventi. -
Probabilità di successo per il retail
Probabilità complessiva, corretta per il rischio, di una redditività sostenibile per i trader retail.
11) Checklist pratica: come il retail può realisticamente migliorare le probabilità (niente magia, niente “aggiramenti”)
Perché l’articolo non resti puramente teorico, ecco una checklist che vale allo stesso modo per arbitraggio triangolare, coppie e stat arb, e in parte per i setup multi-leg:
-
Calcola tutti i costi
-
commissioni, spread, slippage, swap/funding, costo del capitale.
-
-
Modella gli scenari di rottura delle gambe
-
e se una gamba viene eseguita e l’altra no?
-
e se viene eseguita parzialmente?
-
e se la connessione/API si interrompe?
-
-
Verifica liquidità e scalabilità
-
se la tua “opportunità” scompare a 0.5–1 lotto, non è una strategia, è una micro-anomalia.
-
-
Testa la robustezza
-
test out-of-sample,
-
regimi di stress (notizie/volatilità),
-
allargamento degli spread.
-
-
Leggi le regole della controparte
-
soprattutto quando operi tramite broker o prop firm: i divieti su arbitraggio/latenza/HFT sono spesso indicati esplicitamente nelle regole.
-
12) Conclusione finale: il retail ha una possibilità nell’arbitraggio?
Sì, c’è una possibilità, ma è distribuita in modo disomogeneo.
-
Nell’arbitraggio di latenza (e nelle sue varianti lock multi-leg, se il nucleo resta dipendente dalla latenza), le probabilità del retail sono limitate da infrastruttura, costi e spesso dalle regole e dai sistemi di rilevamento di broker/prop firm.
-
Nell’arbitraggio triangolare le opportunità esistono, ma spesso vengono divorate da tre esecuzioni e dai costi; in pratica funziona come meccanica di nicchia piuttosto che come macchina per stampare denaro.
-
Le opportunità di lungo termine più realistiche per il retail si trovano più spesso nelle strategie coppie/relative value e nello stat arb moderato su orizzonti più lunghi, dove la competizione riguarda meno i microsecondi e il vantaggio può essere costruito con modelli, disciplina e gestione del rischio.
-
Le probabilità più alte, a mio avviso, si trovano attualmente in PhantomDrift e nelle strategie di nuova generazione con masking che somigliano al “trading retail inesperto”, consentendo loro di superare più efficacemente i filtri di broker e prop firm.
Domande frequenti (FAQ)
Il trading retail ha davvero una possibilità nell’arbitraggio?
Sì. I trader retail hanno una possibilità nell’arbitraggio, ma non in modo uniforme tra tutti i tipi di strategia. La chiave è scegliere approcci in cui il vantaggio deriva da struttura, progettazione del flusso di operazioni e gestione del rischio, piuttosto che dalla pura velocità o dall’infrastruttura.
Perché l’arbitraggio di latenza classico è così difficile per i trader retail?
L’arbitraggio di latenza classico a una o due gambe dipende fortemente da:
-
velocità di esecuzione,
-
costi bassissimi,
-
e infrastruttura privilegiata.
Negli ambienti moderni di broker e prop firm, questi fattori favoriscono nettamente gli operatori istituzionali. I trader retail sono spesso limitati non solo dalla latenza, ma anche dalle regole di esecuzione e dai controlli di rischio.
Significa che l’arbitraggio di latenza è del tutto inutilizzabile per il retail?
Non necessariamente.
Sebbene l’arbitraggio di latenza puro sia impegnativo, le implementazioni avanzate che riprogettano il profilo del flusso di operazioni possono migliorare in modo significativo l’utilizzabilità pratica per i trader retail.
È qui che entrano in gioco strategie come PhantomDrift e Hybrid Masking.
Cosa rende PhantomDrift diversa dall’arbitraggio classico?
PhantomDrift non è solo una strategia di latenza: è un framework di esecuzione ibrido.
La sua idea chiave non è inseguire la velocità pura, ma:
-
rimodellare lo schema di esecuzione,
-
ridurre l’impronta visibile dell’arbitraggio classico,
-
e distribuire il rischio in modo più dinamico.
Questo sposta la strategia dalla “competizione sulla velocità” verso la robustezza operativa.
Perché Hybrid Masking è importante?
Hybrid Masking aggiunge un ulteriore livello di normalizzazione del flusso di operazioni.
Invece di operazioni che sembrano uno schema di arbitraggio rigido, la strategia:
-
produce una struttura di esecuzione più diversificata,
-
fonde la logica di arbitraggio con un comportamento non lineare delle posizioni,
-
e dà come risultato un profilo di operazioni più vicino al trading discrezionale o di stile misto.
Questo migliora la sopravvivenza operativa senza cambiare la logica di mercato sottostante.
“Masking” significa aggirare le regole del broker?
No.
Il masking non riguarda l’aggiramento delle regole, ma il modo in cui una strategia si comporta strutturalmente.
Ogni broker e prop firm valuta gli schemi, non le intenzioni.
Una strategia che:
-
gestisce le posizioni gradualmente,
-
evita picchi meccanici,
-
e si comporta in modo coerente nei diversi regimi
è intrinsecamente più compatibile con i moderni sistemi di rischio.
Aggiungere una martingala non è rischioso?
Gli elementi di martingala aumentano sempre il rischio se usati in modo scorretto.
Tuttavia, in PhantomDrift sono:
-
limitati,
-
controllati,
-
e usati come meccanismo di livellamento del flusso di operazioni, non come recupero aggressivo.
Se applicati correttamente, possono migliorare la distribuzione del rischio anziché amplificarlo.
Perché PhantomDrift + Hybrid Masking ottengono un punteggio più alto rispetto ad altri approcci di arbitraggio?
Perché ottengono buoni risultati su entrambe le dimensioni critiche:
-
Fattibilità di trading
-
logica di esecuzione robusta,
-
aspettativa positiva al netto dei costi,
-
adattabilità a diverse condizioni di mercato.
-
-
Sopravvivenza operativa
-
minore conflitto con i sistemi di rischio dei broker,
-
minore dipendenza dai vantaggi di microsecondi,
-
migliore stabilità del conto a lungo termine.
-
Pochissimi framework di arbitraggio affrontano entrambe le dimensioni contemporaneamente.
PhantomDrift e Hybrid Masking sono adatte ai principianti?
Non sono strategie per principianti, ma strategie professionali accessibili al retail.
Sono più adatte ai trader che:
-
comprendono il rischio,
-
apprezzano la costanza più dell’hype,
-
e preferiscono la sopravvivenza a lungo termine ai picchi di breve periodo.
Come si confrontano queste strategie con le coppie o l’arbitraggio statistico?
Coppie e stat arb sono ottimi approcci di lungo termine, soprattutto su orizzonti più lenti.
PhantomDrift e Hybrid Masking si differenziano in quanto:
-
operano più vicino alla meccanica di esecuzione,
-
si adattano dinamicamente alla microstruttura,
-
e possono funzionare in ambienti in cui l’arbitraggio classico fallirebbe.
Integrano le strategie relative value, anziché sostituirle.
PhantomDrift è una strategia “garantita”?
Nessuna strategia seria è mai garantita.
Ciò che PhantomDrift offre è:
-
un profilo di rischio di qualità superiore,
-
una migliore sopravvivenza dell’esecuzione,
-
e un percorso più realistico per i trader retail che operano nei mercati moderni.
Per questo si colloca costantemente ai primi posti nelle valutazioni pratiche.
Perché un punteggio di 10/10 è irrealistico per qualsiasi strategia di arbitraggio?
Perché i mercati evolvono, le regole cambiano e il rischio non è mai zero.
Una strategia valutata 8/10 che:
-
sopravvive,
-
si adatta,
-
e cresce in modo costante
vale molto di più di un ipotetico 10/10 che fallisce sul piano operativo.
Qual è il messaggio principale dell’articolo?
L’arbitraggio retail non è morto, ma richiede una mentalità diversa.
Il futuro appartiene alle strategie che:
-
combinano la logica di arbitraggio con un’esecuzione intelligente,
-
rispettano le realtà operative,
-
e danno priorità alla sopravvivenza rispetto alla purezza teorica.
PhantomDrift + Hybrid Masking rappresentano esattamente questo passo successivo.

