Orari del mercato forex e liquidità ora per ora: quando gli algoritmi di trading dovrebbero (e non dovrebbero) operare Novembre 22, 2026 – Posted in: Arbitrage Software, Forex trading
Orari del mercato forex e liquidità ora per ora: quando gli algoritmi di trading dovrebbero (e non dovrebbero) operare
Il mercato forex è aperto 24 ore su 24, cinque giorni alla settimana, ma non è ugualmente liquido per tutta la giornata. Il movimento dei prezzi, gli spread e la profondità del book cambiano bruscamente da un’ora all’altra, man mano che Sydney, Tokyo, Londra e New York si danno il cambio. Questa guida ti mostra gli orari delle sessioni in UTC, dati orari reali per sei coppie di valute, gli eventi programmati che generano picchi, il modo in cui l’ora legale e l’orario del server del broker spostano tutto di un’ora e come trasformare tutto questo in un filtro di sessione per un algoritmo di trading.
- Orari del mercato forex: la risposta breve
- Le quattro sessioni di trading in UTC
- Cosa significa liquidità per un algoritmo
- Dati reali: attività per ora su sei coppie
- Giorno della settimana e orari delle notizie
- Fixing, pubblicazione di dati e rollover
- Costo per movimento: perché lo stesso spread costa di più di notte
- Quali orari si adattano a quale strategia
- Ora legale, orario del server e festività
- Costruire un filtro di sessione passo dopo passo
- Misurare il profilo sul tuo broker
- Rischi e limiti
- Domande frequenti
Orari del mercato forex: la risposta breve
Il forex si negozia dalla domenica intorno alle 22:00 UTC al venerdì alle 22:00 UTC (le 17:00 di New York). Liquidità e movimento dei prezzi sono massimi quando Londra è aperta, e in particolare durante la sovrapposizione Londra-New York (circa 13:00-17:00 UTC in inverno, 12:00-16:00 UTC durante l’estate boreale). Sono minimi nel tardo pomeriggio di New York, intorno al rollover giornaliero delle 17:00 di New York, e all’apertura della domenica. Per un algoritmo, il “momento migliore per fare trading” dipende dalla strategia: i sistemi di arbitraggio e di breakout cercano le ore liquide, mentre alcuni sistemi di mean reversion preferiscono le ore tranquille con spread stretti. Quasi tutte le strategie dovrebbero evitare la finestra del rollover e i primi minuti della settimana.
Secondo la Triennial Survey della Banca dei Regolamenti Internazionali (BIS), ad aprile 2025 il volume globale degli scambi valutari ha raggiunto circa 9.6 trilioni di dollari USA al giorno. Questo volume non è distribuito in modo uniforme sull’arco della giornata: si concentra in pochi centri finanziari, con Londra al primo posto, seguita da New York e poi da Singapore, Hong Kong e Tokyo. Quando questi centri sono aperti ci sono più dealer che quotano, più ordini nei book e più notizie. Quando sono chiusi, la stessa coppia di valute è un mercato diverso.
Lo abbiamo misurato direttamente. Usando circa 12 settimane di barre orarie reali (dal 31 agosto al 20 novembre 2026) per sei coppie, il range orario tipico di EUR/USD nell’ora più attiva era più di tre volte superiore a quello dell’ora più tranquilla:
Dati: barre orarie FX di Yahoo Finance (indicative, non quotazioni negoziabili del broker), nostro calcolo. I numeri descrivono il campione passato, non sono una previsione.
Le quattro sessioni di trading in UTC
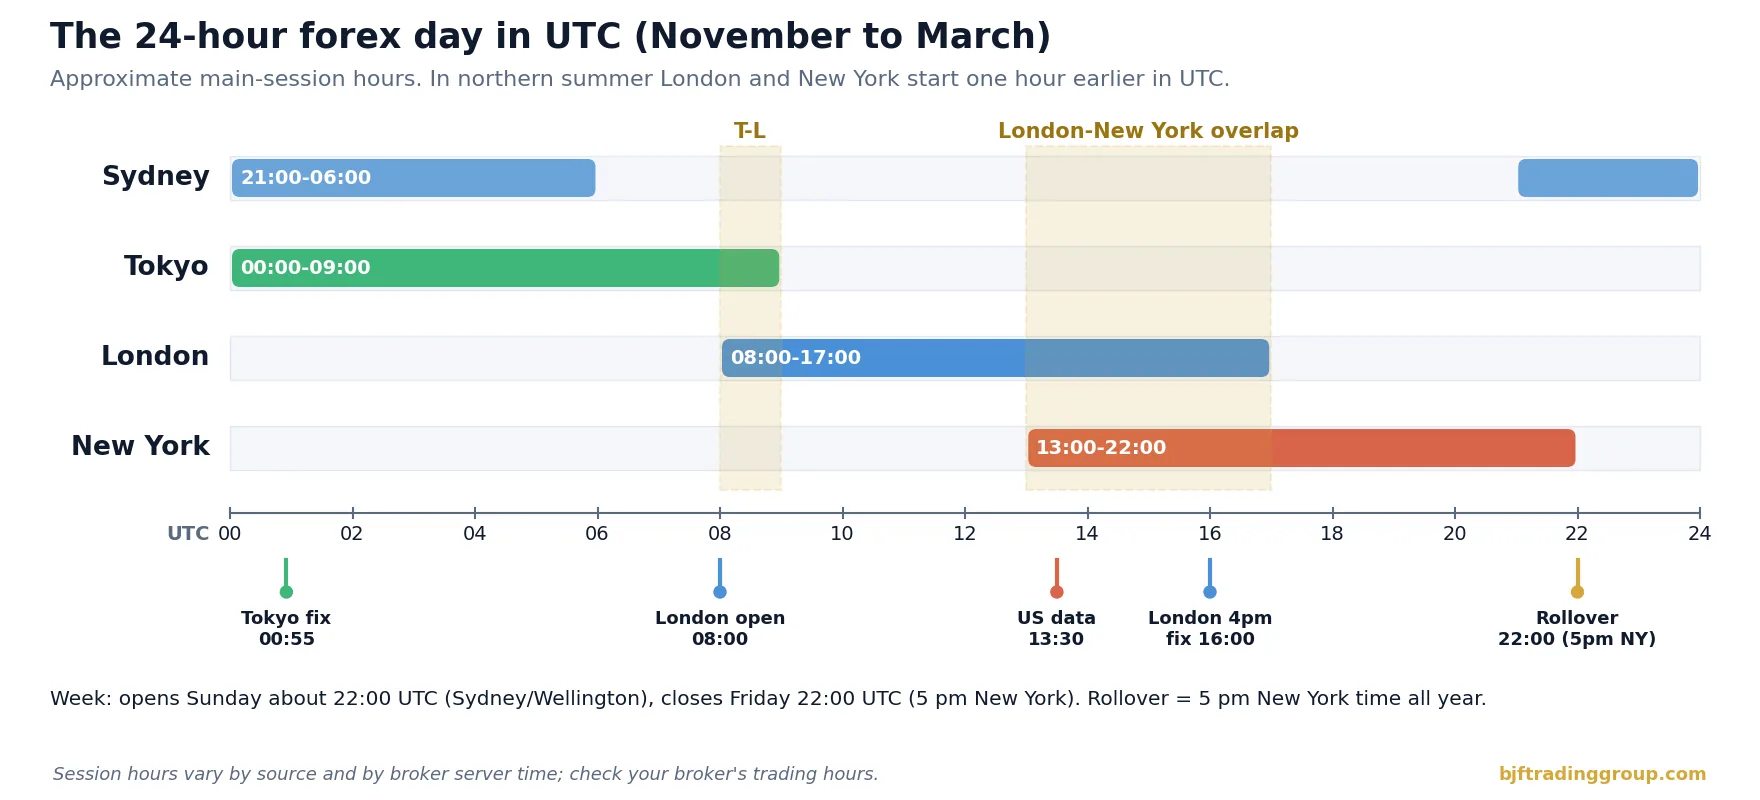
Nel forex spot non esiste una campanella di apertura ufficiale. Il mercato è una rete di banche, market maker non bancari, piattaforme elettroniche e broker, e le “sessioni” sono una convenzione basata sugli orari lavorativi dei principali centri finanziari. Fonti diverse indicano orari leggermente diversi. La tabella qui sotto usa valori approssimativi comuni in UTC, l’unico fuso orario che non si sposta.
| Sessione | Inverno (nov-mar), UTC | Estate (mar-ott/nov), UTC | Coppie più attive | Caratteristiche |
|---|---|---|---|---|
| Sydney | 21:00-06:00 | 22:00-07:00 | Cross AUD, NZD | Sottile; la settimana si apre qui |
| Tokyo (Asia) | 00:00-09:00 | 00:00-09:00 | USD/JPY, AUD/USD, cross JPY | Moderata; fixing di Tokyo alle 9:55 ora di Tokyo |
| Londra (Europa) | 08:00-17:00 | 07:00-16:00 | EUR, GBP, CHF e tutte le major | Centro più grande; l’apertura porta un balzo di attività |
| New York | 13:00-22:00 | 12:00-21:00 | Coppie USD, USD/CAD | Dati USA alle 8:30 ora di New York; tranquilla dopo la chiusura di Londra |
Contano due sovrapposizioni. La breve sovrapposizione Tokyo-Londra è un’ora di transizione. La sovrapposizione Londra-New York, lunga circa quattro ore, è il periodo in cui i maggiori dealer su entrambe le sponde dell’Atlantico sono attivi contemporaneamente, in cui vengono pubblicati i dati economici USA e in cui avviene il fixing delle 16:00 di Londra. Il Giappone non adotta l’ora legale, l’Australia cambia ora nella direzione opposta rispetto all’emisfero nord, e Regno Unito e Stati Uniti cambiano l’orologio in date diverse: per questo i confini delle sessioni in UTC si spostano diverse volte all’anno.
Cosa significa liquidità per un algoritmo
Il termine “liquidità” viene spesso usato in modo approssimativo. Per un sistema di trading ha quattro componenti misurabili, che non sempre si muovono insieme:
| Dimensione | Cosa misura | Come osservarla | Perché è importante |
|---|---|---|---|
| Spread | Costo del passaggio dal bid all’ask | Il flusso di tick del tuo broker, per ora | Costo diretto di ogni operazione di andata e ritorno |
| Profondità | Volume disponibile al miglior prezzo o vicino a esso | Book degli ordini o esecuzioni parziali su ordini più grandi | Slippage sulle size, esecuzioni parziali |
| Attività (range, numero di tick) | Quanto e quanto spesso si muove il prezzo | Range massimo-minimo orario, tick al minuto | Opportunità per le strategie che necessitano di movimento |
| Resilienza | Quanto velocemente il book si riempie dopo un’operazione | Tempo di recupero dello spread dopo i picchi | Qualità di esecuzione della seconda gamba e delle uscite |
Le ore più attive di solito offrono contemporaneamente spread stretti, book profondi e molto movimento. Le ore tranquille di solito hanno spread più ampi, book più sottili e meno movimento. Ma ci sono eccezioni che colgono impreparati gli algoritmi: i secondi successivi a un importante dato macro presentano un movimento enorme e una profondità molto scarsa, e la finestra del rollover può mostrare sul grafico un ampio “range” che in realtà è solo l’allargamento dello spread, non un movimento del prezzo. La meccanica dettagliata delle esplosioni dello spread è trattata nella nostra guida su perché gli spread forex si allargano al rollover e durante le notizie; questo articolo si concentra sull’orologio stesso.
Dati reali: attività per ora su sei coppie
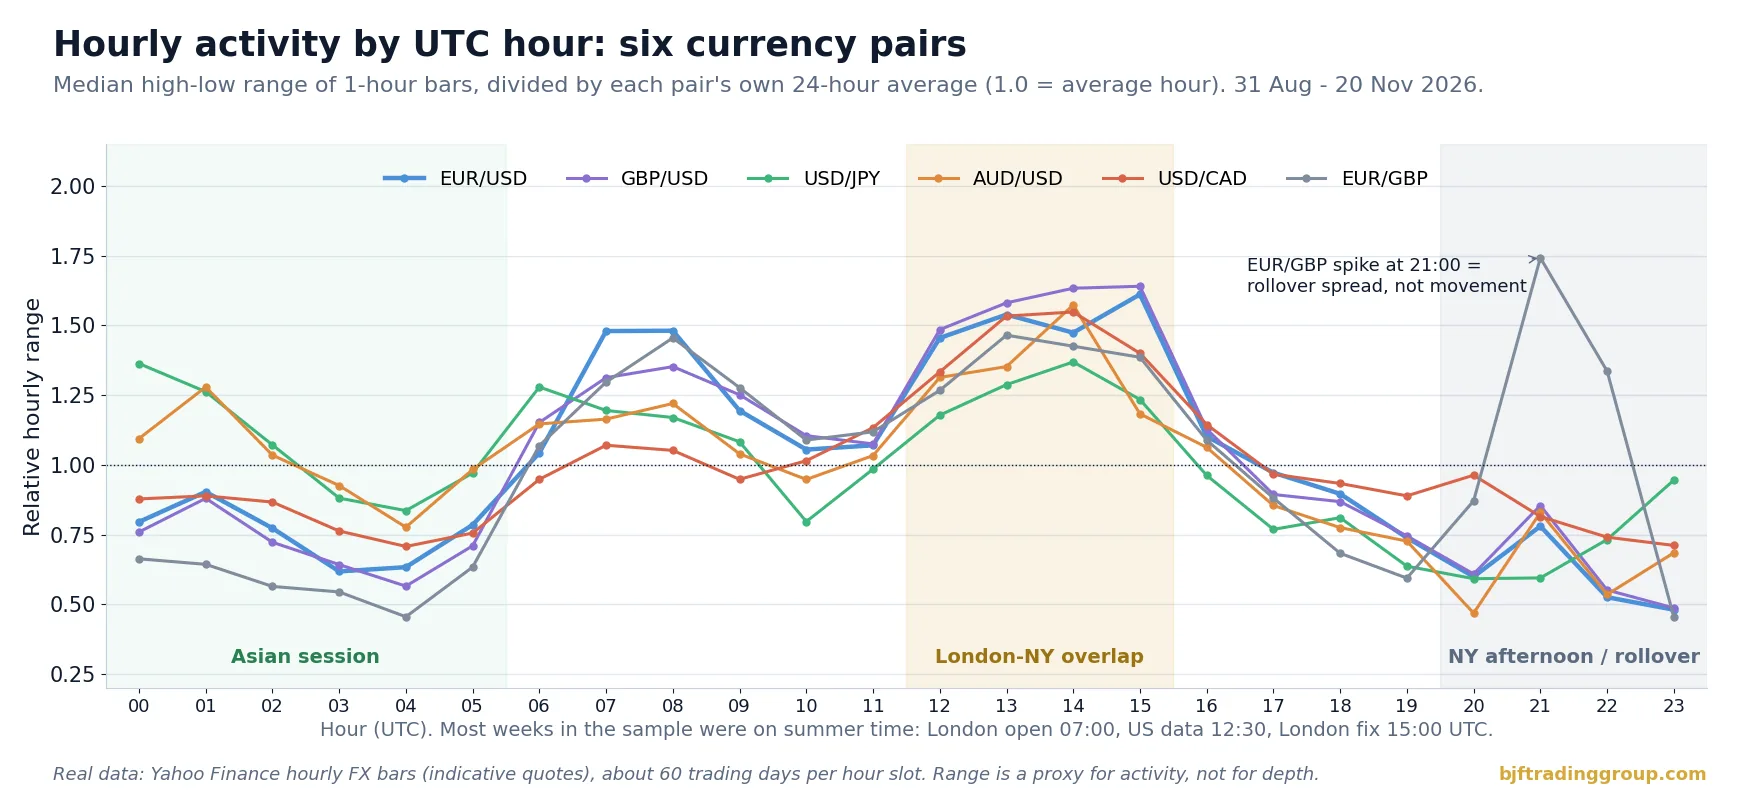
Per vedere il ciclo giornaliero senza affidarci ai diagrammi dei manuali, abbiamo preso le barre orarie pubbliche di EUR/USD, GBP/USD, USD/JPY, AUD/USD, USD/CAD ed EUR/GBP dal 31 agosto al 20 novembre 2026 (circa 60 osservazioni per ogni ora del giorno) e abbiamo calcolato il range mediano massimo-minimo di ogni ora in pip. Per confrontare coppie con volatilità diverse, il grafico divide ogni ora per la media sulle 24 ore della coppia stessa, quindi 1.0 indica un’ora nella media.
Cosa mostrano i dati:
- L’apertura di Londra è un salto di livello. Il range mediano di EUR/USD sale da circa 6.6 pip alle 05:00 UTC a 12.5 pip alle 07:00 UTC, la prima ora di contrattazioni a Londra in ora legale.
- La sovrapposizione è il picco. Tutte e sei le coppie raggiungono 1.4-1.6 volte la loro ora media tra le 12:00 e le 15:00 UTC. EUR/USD tocca il picco di 13.6 pip alle 15:00 UTC, l’ora del fixing delle 16:00 di Londra in ora legale.
- Lo yen ha la sua mattina. Il range mediano di USD/JPY alle 00:00 UTC (24.3 pip) è quasi pari al suo picco delle 14:00 UTC (24.4 pip). Per le coppie in yen la sessione di Tokyo non è “la sessione tranquilla”.
- AUD/USD si sveglia in Asia. È sopra la sua media giornaliera tra le 00:00 e le 02:00 UTC, mentre euro e sterlina sono ben al di sotto delle loro.
- Il tardo pomeriggio di New York è la parte più tranquilla della giornata. EUR/USD scende a 4-5 pip all’ora dalle 20:00 UTC, e GBP/USD a circa 5 pip.
- Il picco di EUR/GBP alle 21:00 UTC non è un movimento. È l’ora più alta della giornata per questa coppia (8.8 pip), ma coincide con il rollover in ora legale. Le quotazioni indicative si allargano e il range massimo-minimo cattura lo spread, non un movimento negoziabile. È un buon esempio del perché il range da solo non debba essere letto come liquidità.
| Coppia | Ora più attiva (UTC) | Range mediano | Ora più tranquilla (UTC) | Range mediano | Rapporto |
|---|---|---|---|---|---|
| EUR/USD | 15:00 | 13.6 pip | 23:00 | 4.1 pip | 3.4x |
| GBP/USD | 15:00 | 16.6 pip | 23:00 | 4.9 pip | 3.4x |
| USD/JPY | 14:00 | 24.4 pip | 20:00 | 10.6 pip | 2.3x |
| AUD/USD | 14:00 | 10.1 pip | 20:00 | 3.0 pip | 3.4x |
| USD/CAD | 14:00 | 20.9 pip | 04:00 | 9.6 pip | 2.2x |
| EUR/GBP | 13:00 (escluso l’artefatto del rollover delle 21:00) | 7.4 pip | 04:00 | 2.3 pip | 3.2x |
Fonte: barre orarie di Yahoo Finance, 31 ago – 20 nov 2026, nostro calcolo. Quotazioni indicative; i range e gli spread del tuo broker saranno diversi.
Giorno della settimana e orari delle notizie
Il ciclo orario non è uguale tutti i giorni. La heatmap qui sotto suddivide il range orario mediano di EUR/USD per giorno della settimana e ora. Spiccano due schemi.
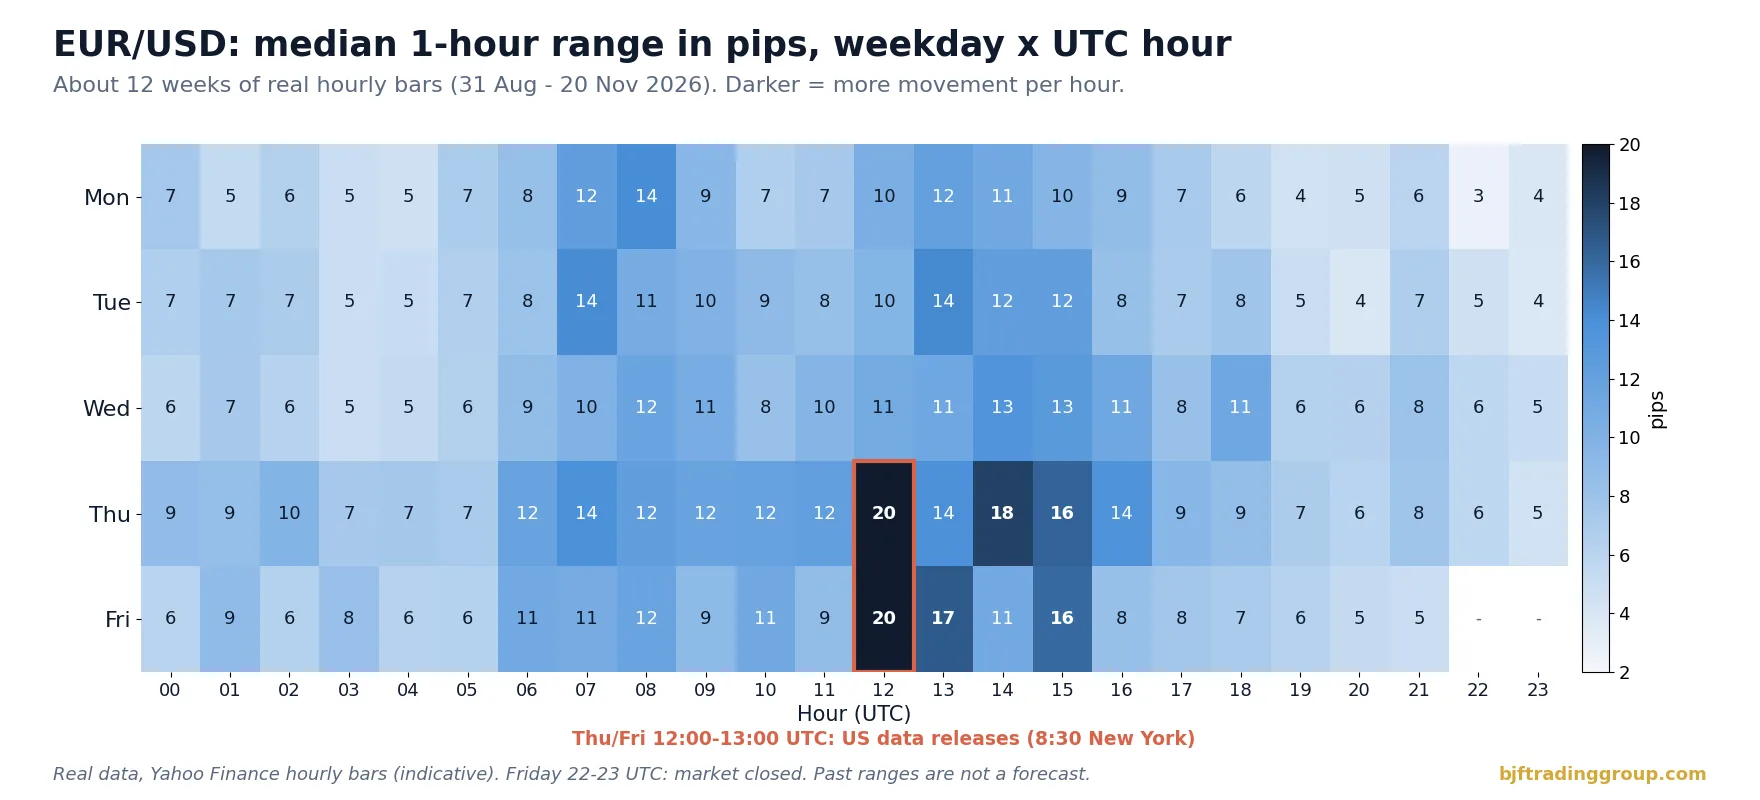
Primo, giovedì e venerdì alle 12:00 UTC il range mediano è di circa 20 pip, all’incirca il doppio della stessa ora all’inizio della settimana. Nel periodo del campione, le pubblicazioni di dati delle 8:30 di New York (le richieste settimanali di sussidi di disoccupazione il giovedì e diversi report mensili, incluso il rapporto sull’occupazione, il venerdì) cadevano in quell’ora. Secondo, la tarda serata del lunedì è la fascia più tranquilla della settimana, con una mediana inferiore a 3 pip alle 22:00 UTC. Anche il mercoledì merita attenzione per un motivo diverso: nella maggior parte del mercato il rollover dal mercoledì al giovedì comporta uno swap triplo per il weekend, il che conta per le posizioni mantenute overnight (vedi la nostra guida all’arbitraggio su swap e rollover).
Fixing, pubblicazione di dati e rollover: i picchi programmati
Molte delle ore che nei dati appaiono particolari sono legate a eventi programmati. Avvengono a orari locali fissi, il che li rende facili da inserire in un calendario e in un filtro della strategia.
| Evento | Ora locale | UTC (inverno / estate) | Effetto per un algoritmo |
|---|---|---|---|
| Apertura settimanale | Domenica, 17:00 New York | 22:00 / 21:00 domenica | Spread ampi, gap del weekend, poche quotazioni nei primi minuti |
| Fixing di Tokyo | 9:55 Tokyo | 00:55 / 00:55 | Flussi su USD/JPY e cross dello yen |
| Apertura di Londra | 8:00 Londra | 08:00 / 07:00 | Aumento a gradino dell’attività, gli spread si restringono |
| Dati economici USA | 8:30 New York | 13:30 / 12:30 | Secondi di movimento estremo, picchi dello spread, slippage |
| Fixing delle 16:00 di Londra (WM/R) | 16:00 Londra | 16:00 / 15:00 | Grandi flussi intorno alla finestra del fixing, soprattutto a fine mese |
| Rollover giornaliero | 17:00 New York | 22:00 / 21:00 | Gli spread si allargano per alcuni minuti, si applicano gli swap, la liquidità è minima |
| Chiusura settimanale | Venerdì, 17:00 New York | 22:00 / 21:00 venerdì | Le posizioni mantenute nel weekend comportano rischio di gap |
Le decisioni e i discorsi delle banche centrali aggiungono a questo elenco picchi che sembrano non programmati, anche se le loro date sono pubblicate in anticipo. Una regola pratica è trattare ogni pubblicazione ad alto impatto come una breve finestra di blackout per le nuove entrate, e impostare limiti più stretti sugli ordini che chiudono le posizioni esistenti durante quella finestra. Il nostro articolo sullo slippage nel forex mostra come misurare quanto costano realmente queste finestre sul tuo conto.
Costo per movimento: perché lo stesso spread costa di più di notte
Il modo più utile di pensare agli orari non è “attivo contro tranquillo”, ma “costo rispetto al movimento”. Una strategia che ha bisogno che il prezzo si muova di una certa distanza paga spread e commissione una volta per ogni operazione di andata e ritorno. Se l’ora offre poco movimento, lo stesso costo si mangia una quota maggiore di ogni trade.
Prendi EUR/USD con i range orari mediani misurati sopra e ipotizza costi complessivi illustrativi (spread più commissione) che un tipico conto raw spread potrebbe mostrare in ciascun periodo:
| Ora (UTC) | Range mediano (misurato) | Costo complessivo illustrativo | Costo come quota del range orario |
|---|---|---|---|
| 13:00 (sovrapposizione) | 13.0 pip | 0.3 pip | 2.3% |
| 07:00 (apertura di Londra) | 12.5 pip | 0.3 pip | 2.4% |
| 03:00 (Asia) | 5.2 pip | 0.5 pip | 9.6% |
| 23:00 (dopo il rollover) | 4.1 pip | 0.8 pip | 19.7% |
| 21:00-22:00 (minuti del rollover) | non significativo | 2-5 pip o più | Spesso superiore al movimento atteso |
I range sono misurati; i costi sono ipotesi illustrative. Misura lo spread per ora del tuo broker prima di usare numeri come questi.
La formula è semplice e vale la pena inserirla in ogni revisione della strategia:
quota di costo = (spread + commissione + slippage atteso) / movimento tipico per trade in quell’ora
Se il movimento tipico catturato da una strategia è di 3 pip e i costi sono 0.3 pip, i costi assorbono il 10% del vantaggio lordo. In un’ora in cui lo stesso movimento si riduce a 1.5 pip e i costi salgono a 0.8 pip, i costi ne assorbono più della metà. Nella strategia non è cambiato nulla; è cambiato solo l’orologio. Per un approfondimento sulle strutture di costo dei conti, scopri come liquidity provider e aggregatori determinano lo spread che ricevi.
Quali orari si adattano a quale strategia
Non esiste un unico momento migliore per fare trading sul forex. Esiste un momento migliore per una data strategia, coppia e broker. La tabella qui sotto è un punto di partenza per un calendario operativo, non una regola.
| Tipo di strategia | Ha bisogno di | Di solito preferisce | Di solito evita |
|---|---|---|---|
| Arbitraggio di latenza e arbitraggio sul feed dei prezzi | Movimento rapido su un feed di riferimento, spread stretti, esecuzioni affidabili | Sessione di Londra e sovrapposizione Londra-New York | Rollover, apertura della domenica, primi secondi delle pubblicazioni importanti |
| Arbitraggio a due gambe tra broker | Profondità su entrambi i lati, quotazioni sincronizzate | Orari lavorativi sovrapposti di entrambe le fonti di liquidità | Ore in cui un lato è sottile (rollover, festività) |
| Mean reversion / trading in range | Prezzo che oscilla in una banda, trend debole | Ore asiatiche tranquille sulle coppie EUR e GBP, se gli spread restano stretti | Aperture di sessione, notizie, spread del rollover |
| Breakout / momentum | Movimenti direzionali, volume | Apertura di Londra, apertura di New York, sovrapposizione | Tardo pomeriggio di New York |
| Trading sulle notizie | Finestre di evento definite | Solo le proprie finestre di pubblicazione | Tutto il resto |
| Arbitraggio statistico / pair trading | Relazioni stabili, costi negoziabili su entrambe le gambe | Ore liquide per entrambi gli strumenti | Ore in cui lo spread di una gamba si allarga |
Per l’arbitraggio di latenza in particolare, le ore attive portano sia più opportunità sia più concorrenza, mentre le ore tranquille portano meno segnali e costi per segnale molto più alti. La scelta degli orari di trading è quindi un problema di ottimizzazione, non una regola fissa: esegui la stessa strategia con finestre temporali diverse in un backtest o in un optimizer e confronta i risultati netti per ora anziché soltanto il profitto totale.
Ora legale, orario del server e festività: le trappole della pianificazione
La maggior parte dei bug di pianificazione nei sistemi di trading non riguarda la logica della strategia. Nasce dagli orologi.
L’ora legale sposta le sessioni in UTC
Regno Unito e UE cambiano l’ora l’ultima domenica di marzo e di ottobre. Gli Stati Uniti la cambiano la seconda domenica di marzo e la prima domenica di novembre. Per due o tre settimane ogni primavera e per una settimana ogni autunno, Londra e New York sono a quattro ore di distanza anziché cinque. Nell’autunno 2026, ad esempio, il Regno Unito è tornato al GMT il 25 ottobre e gli Stati Uniti all’ora solare il 1° novembre; in quella settimana l’apertura di Londra era alle 08:00 UTC, mentre i dati USA venivano ancora pubblicati alle 12:30 UTC e il rollover avveniva alle 21:00 UTC. Nella primavera 2027 lo sfasamento va dal 14 marzo (USA) al 28 marzo (Regno Unito). Un calendario scritto in ore UTC fisse è sbagliato per una parte di ogni anno.
L’approccio sicuro è definire ogni finestra nel fuso orario a cui appartiene: rollover e dati USA in ora di New York, apertura di Londra e fixing di Londra in ora di Londra, fixing di Tokyo in ora di Tokyo. Poi converti in UTC in fase di esecuzione usando una libreria dei fusi orari, non un offset scritto nel codice.
L’orario del server del broker è un altro orologio ancora
Molti broker fanno girare i propri server su un fuso orario scelto in modo che le candele giornaliere chiudano alle 17:00 di New York, di solito UTC+2 in inverno e UTC+3 in estate. Altri usano UTC o la propria ora locale. Un filtro che blocca “23:00-23:30” può quindi indicare tre momenti diversi a seconda dell’orologio usato dalla piattaforma. Verifica sempre a quale orario fanno riferimento la tua piattaforma, i tuoi log e la pagina degli orari di trading del tuo broker, e registra i timestamp in UTC.
Festività e giornate sottili
Quando uno dei grandi centri è chiuso, il mercato resta aperto ma si comporta più a lungo come nelle sue ore tranquille. Esempi tipici sono il Thanksgiving negli Stati Uniti e il venerdì successivo, il periodo tra Natale e Capodanno, le bank holiday nel Regno Unito e la Golden Week in Giappone per le coppie in yen. I broker spesso pubblicano orari di trading ridotti per questi giorni. Trattali come un rollover prolungato: size più piccole, limiti più ampi sugli ordini di chiusura oppure nessun nuovo trade.
Costruire un filtro di sessione passo dopo passo
Un filtro di sessione si colloca davanti alla logica di entrata. Non crea trade; decide se la strategia è autorizzata ad aprire nuove posizioni in quel momento, e con quali size e limiti. Ecco una sequenza pratica:
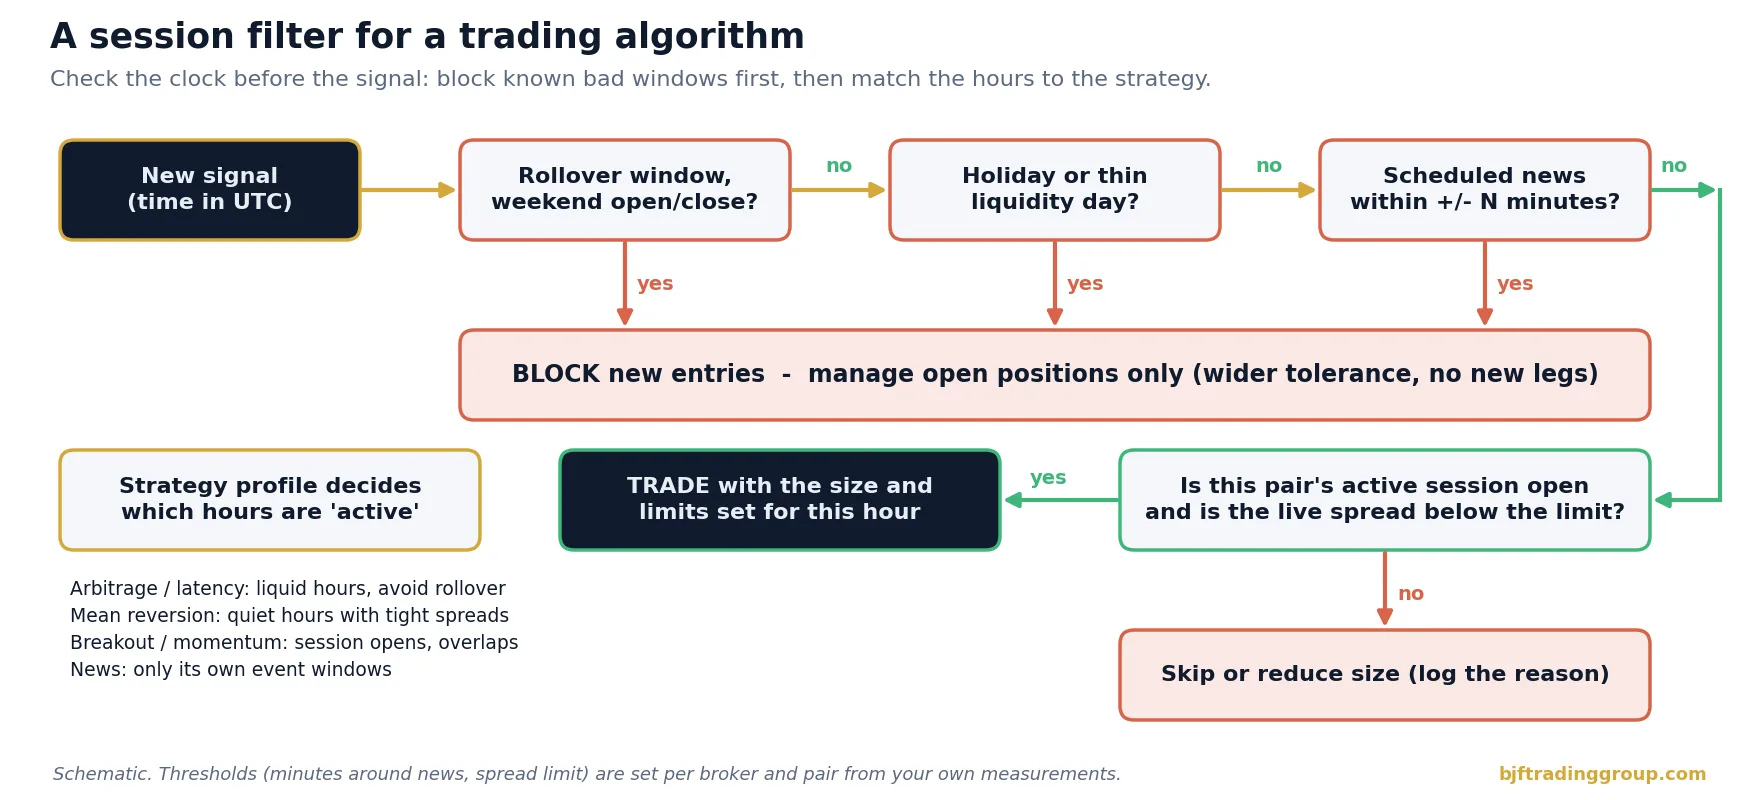
Nota l’ordine: le regole di blocco vengono per prime perché sono poco costose da valutare e proteggono dalle perdite maggiori. Il controllo dello spread in tempo reale viene per ultimo perché reagisce a condizioni che nessun calendario può prevedere, come un liquidity provider che ritira le quotazioni o una notizia inattesa.
Misurare il profilo sul tuo broker
I dati pubblici come i grafici qui sopra mostrano la forma generale della giornata. La tua strategia però opera sul feed del tuo broker, e quel feed può apparire diverso: alcuni broker allargano gli spread prima del rollover, alcuni hanno liquidità sottile nelle ore asiatiche su certi cross, e la qualità di esecuzione può cambiare in base ai liquidity provider attivi in ciascuna ora. Una semplice routine di misurazione:
- Registra i tick per ogni coppia che negozi per almeno quattro-sei settimane, includendo se possibile un cambio dell’ora legale.
- Calcola per ogni ora UTC: spread mediano e al 90° percentile, numero di tick al minuto, range mediano a 1 minuto e la quota di tempo in cui lo spread supera il tuo limite.
- Confronta con un feed di riferimento per vedere in quali ore il tuo broker è in ritardo o quota in modo diverso; la nostra guida ai dati tick forex per il backtesting descrive i controlli di qualità per questo tipo di dati.
- Aggiungi i dati di esecuzione: slippage, tasso di rifiuto e tempo di esecuzione per ora, dal tuo registro dei trade.
- Ripeti dopo ogni cambio di broker, tipo di conto, posizione del server o VPS, perché la latenza e l’instradamento della liquidità modificano il profilo.
Il risultato è una piccola tabella di 24 righe per coppia. Di solito basta per impostare il filtro di sessione, i limiti di spread per ora e il ridimensionamento della size, ed è molto più affidabile dei grafici generici sul “momento migliore per fare trading”.
Rischi e limiti
- Il range non è profondità. Le nostre misurazioni usano range orari massimo-minimo ricavati da quotazioni indicative. Mostrano l’attività, non quanto volume puoi negoziare a un determinato prezzo.
- Campione breve. Circa 12 settimane, per lo più in ora legale boreale, in un unico regime di mercato. Gli schemi sono stabili negli anni nella loro forma generale, ma le singole ore cambiano con il ciclo delle notizie.
- Le medie nascondono gli estremi. Anche un’ora tranquilla può contenere una notizia a sorpresa, un movimento improvviso o un vuoto di liquidità. Le mediane descrivono le condizioni tipiche, non lo scenario peggiore.
- Differenze tra broker. Spread, orario del server, gestione del rollover e orari di trading variano a seconda del broker e del tipo di conto. Misura sempre sul conto con cui operi.
- Anche i filtri riducono le opportunità. Bloccare alcune ore riduce rischi e costi, ma elimina anche alcuni trade profittevoli. Decidi in base ai risultati netti per ora, non all’intuito.
- Nessuna garanzia. Nulla in questo articolo costituisce una previsione o una consulenza finanziaria. Il trading sui cambi con leva comporta un alto rischio di perdita.
Opera nelle ore che rendono, salta quelle che non rendono
BJF Trading Group sviluppa software di arbitraggio e di trading ad alta frequenza per i mercati forex e crypto. SharpTrader esegue strategie di arbitraggio tra broker ed exchange; testa la tua strategia su finestre temporali diverse, confronta i risultati netti per ora e lascia che il calendario segua i dati.
Piattaforma di arbitraggio SharpTraderGuida all’arbitraggio di latenza
Scanner di arbitraggio gratuito + breve corso via email
Ricevi il link allo scanner gratuito e alcune email brevi e pratiche di Boris: cosa significa davvero un divario di prezzo dopo i costi, come testare una strategia prima di rischiare denaro reale e quali strumenti sono adatti al tuo mercato. Niente promesse esagerate. Le email sono in inglese.
Domande frequenti
Quali sono gli orari del mercato forex in UTC?
Il forex spot si negozia da circa le 22:00 UTC della domenica alle 22:00 UTC del venerdì in inverno, e un’ora prima durante l’estate boreale, perché la settimana apre e chiude alle 17:00 di New York. Gli orari approssimativi delle sessioni in inverno sono Sydney 21:00-06:00, Tokyo 00:00-09:00, Londra 08:00-17:00 e New York 13:00-22:00 UTC.
Qual è il momento più liquido per fare trading sul forex?
La sovrapposizione Londra-New York, circa 13:00-17:00 UTC in inverno e 12:00-16:00 UTC in estate. Nei nostri dati le coppie major si sono mosse da 1.4 a 1.6 volte di più rispetto a un’ora media in questo periodo, e gli spread sono di solito al loro minimo.
Quando un algoritmo di trading non dovrebbe operare?
La maggior parte degli algoritmi dovrebbe evitare di aprire nuove posizioni intorno al rollover giornaliero delle 17:00 di New York, nei primi minuti dopo l’apertura della domenica, poco prima della chiusura del venerdì, nei primi secondi delle pubblicazioni di dati ad alto impatto e nei giorni festivi in cui un grande centro è chiuso.
Perché gli spread si allargano alle 17:00 di New York?
È il rollover giornaliero, quando cambia la data valuta e molti liquidity provider ritirano o allargano brevemente le loro quotazioni mentre le posizioni vengono rinnovate e si applicano gli swap. Per qualche minuto la liquidità è al minimo, quindi gli spread dei broker si allargano bruscamente.
La sessione asiatica è adatta al trading algoritmico?
Dipende dalla coppia e dalla strategia. Le coppie in yen e in dollaro australiano sono attive nelle ore asiatiche, mentre le coppie EUR e GBP sono tranquille. Le ore tranquille possono adattarsi ad alcuni sistemi di mean reversion se gli spread restano stretti, ma di solito aumentano il costo per movimento per le strategie che hanno bisogno di movimento del prezzo.
In che modo l’ora legale influisce sugli orari di trading del forex?
Regno Unito e Stati Uniti cambiano l’ora in date diverse, il Giappone non la cambia affatto e l’Australia la cambia nella direzione opposta. Gli orari delle sessioni in UTC si spostano quindi di un’ora diverse volte all’anno. Definisci le finestre di trading nell’ora locale del centro a cui appartengono, ad esempio l’ora di New York per il rollover, e convertile automaticamente in UTC.
Il giorno della settimana conta nel forex?
Sì. Nel nostro campione EUR/USD l’ora della pubblicazione dei dati USA del giovedì e del venerdì si è mossa circa il doppio rispetto alla stessa ora da lunedì a mercoledì, e la sera del lunedì è stata la fascia più tranquilla della settimana. Il rollover del mercoledì comporta di solito uno swap triplo per il weekend.
