BJF TRADING GROUP · GUIDA ALLA STRATEGIA
Pairs Trading sul Forex & Arbitraggio Statistico: come funziona nel 2026
Il pairs trading è la forma più antica di arbitraggio statistico: si opera sullo spread tra due strumenti storicamente collegati quando devia dalla sua media, scommettendo sul ritorno alla media anziché sulla direzione. Nel Forex presenta due problemi seri che il pairs trading sulle azioni non ha: le correlazioni si rompono all’improvviso in occasione degli eventi delle banche centrali, e la qualità di esecuzione del broker decide se il vantaggio per operazione sopravvive a due gambe simultanee. Questa pagina tratta la matematica, la selezione delle coppie candidate, il livello di esecuzione che la maggior parte dei trader retail non misura mai e i contesti in cui la strategia funziona ancora.
SharpTrader esegue la strategia PairsTrading su Brent vs BRN.Z4 e US30 vs US30.Z4 su un unico conto, usando uno Z-index su M15 con un periodo di 50 barre. Dopo una breve spiegazione, il video mostra il programma in trading per due giornate parziali.
- 0:08 — PairsTrading su coppie altamente correlate come EURCAD e USDCAD
- 0:27 — Strumenti: Brent con BRN.Z4 e US30 con US30.Z4
- 0:45 — Usare due conti se il broker non offre futures o indici
- 0:54 — Impostazioni di correlazione: Z-index, timeframe M15, periodo 50
- 1:11 — Trading e statistiche di SharpTrader su due giornate parziali
Configurazione passo passo della strategia Statistical Arbitrage in SharpTrader su un conto cTrader FIX API: mappatura dei simboli, orari di trading, calcolo dei lotti oro/argento, gestione del lock, stop loss e take profit e lettura dell’indicatore di correlazione.
- 0:12 — Aggiunta della strategia Statistical Arbitrage e lista simboli predefinita
- 2:18 — Scelta di una sessione cTrader FIX API e mappatura dei simboli
- 3:52 — Impostazione degli orari di inizio e fine trading per le sessioni sugli indici
- 5:19 — Calcolo del secondo lotto dal primo (oro vs argento)
- 6:23 — Gestione del lock e chiusura forzata per evitare il triplo swap
- 11:39 — Lettura dell’indicatore di correlazione per ingressi e uscite
Che cos’è davvero il pairs trading sul Forex
Il pairs trading è una strategia di arbitraggio statistico market-neutral: individui due strumenti i cui prezzi si muovono insieme a causa di un fattore economico comune, costruisci uno spread tra di essi e operi su quello spread quando diverge in modo anomalo dalla sua media storica — long sullo strumento ritardatario, short su quello in vantaggio — scommettendo che lo spread ritorni alla media. La posizione non ha una visione direzionale; guadagna dalla chiusura del divario, non dal rialzo o dal ribasso di uno dei due strumenti.
Nelle azioni, una “coppia” è formata da due titoli dello stesso settore. Nel Forex, una coppia è formata da due coppie di valute — quattro valute in totale — quindi stai operando sullo spread di due spread. Quando il dollaro si rafforza, sia EURUSD sia GBPUSD scendono; la relazione tra loro è molto più stabile di ciascuna coppia presa da sola. Il pairs trading isola quella relazione e ignora il dollaro.
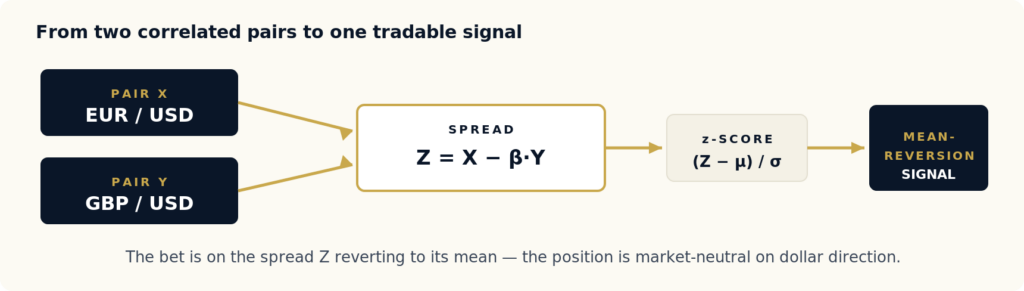
Figura 1 — Due coppie di valute strutturalmente collegate vengono combinate in un unico spread; il suo z-score guida una regola meccanica di ingresso/uscita.
È il legame strutturale a rendere la strategia praticabile. Senza una ragione economica per cui due coppie si muovano insieme — valuta base comune, esposizione comune alle materie prime, regime comune di sentiment di rischio — una correlazione storica è una coincidenza, e si romperà alla prima prova di stress. Il pairs trading rientra nella più ampia famiglia delle strategie di arbitraggio Forex; a differenza dell’arbitraggio di latenza o triangolare, sfrutta un’inefficienza statistica anziché di prezzo o di velocità, ed è per questo che tollera un’esecuzione più lenta ma richiede un controllo del rischio molto più rigoroso.
Lo spread, la cointegrazione e lo z-score
Il punto di partenza è il test di cointegrazione. Due serie di prezzi X e Y sono cointegrate se esiste una costante β tale che lo spread Z = X − β·Y sia stazionario: ha media e varianza stabili nel tempo e le deviazioni ritornano verso la media. La sola correlazione non basta: due serie possono essere altamente correlate e tuttavia allontanarsi in modo permanente. La cointegrazione è la proprietà più forte che giustifica davvero una scommessa sul ritorno alla media.
La procedura standard è il metodo in due passi di Engle-Granger: si regredisce X su Y per stimare β, poi si testa la serie dei residui Z per una radice unitaria con il test Augmented Dickey-Fuller (ADF). Se l’ADF rifiuta l’ipotesi nulla di radice unitaria (tipicamente con p < 0.05), esiste uno spread con ritorno alla media. Dallo spread si calcola il suo z-score — di quante deviazioni standard lo spread si trova attualmente dalla sua media — e si opera su quel valore.
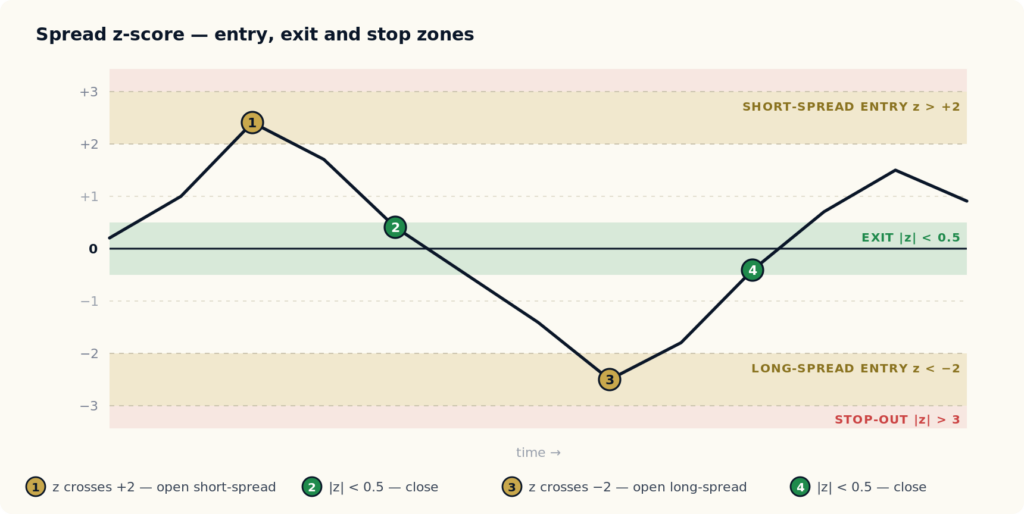
Figura 2 — La regola di trading meccanica. Si entra sullo spread quando si allarga oltre ±2 deviazioni standard, si chiude mentre ritorna verso la media e si esce in stop oltre ±3 (la relazione si è rotta).
La regola è volutamente meccanica:
| Condizione dello z-score | Azione | Motivazione |
|---|---|---|
| z < −2 | Entra long sullo spread (compra X, vendi Y in proporzione β) | Lo spread è anormalmente compresso; scommetti su un ritorno verso l’alto |
| z > +2 | Entra short sullo spread (vendi X, compra Y) | Lo spread è anormalmente allargato; scommetti su un ritorno verso il basso |
| |z| < 0.5 | Chiudi la posizione | Lo spread è tornato alla media; il vantaggio è stato catturato |
| |z| > 3 | Esci immediatamente in stop | La relazione si è probabilmente rotta — è un cambio di regime, non rumore |
Le soglie di ingresso a ±2 e di uscita a ±0,5 sono convenzionali, non derivate. In produzione vengono ottimizzate per ogni coppia su dati walk-forward — ma lo schema è il punto di partenza universale. La parte difficile non è la regola; è assicurarsi che lo spread sia davvero cointegrato e che il livello di esecuzione non si mangi il vantaggio.
Selezionare coppie candidate che reggono in reale
L’approccio ingenuo — scansionare tutte le combinazioni di simboli Forex liquidi e tenere quelle più cointegrate — è la ragione più comune per cui le strategie di pairs trading funzionano in backtest e falliscono in reale. Con 35 major e cross ci sono 595 coppie candidate; con p < 0.05, circa 30 di esse risulteranno “cointegrate” per puro caso. Il data mining alla ricerca della cointegrazione trova proprio quelle coincidenze.
L’approccio robusto parte dalla struttura economica e usa i dati solo come filtro. Costruisci cluster di candidati in cui esiste una ragione reale per il co-movimento, poi testa:
| Cluster | Coppie di esempio | Legame economico |
|---|---|---|
| Area europea con base condivisa | EURUSD vs GBPUSD | Entrambe valute dell’area europea quotate contro USD; reagiscono congiuntamente ai regimi di forza del dollaro |
| Esportatori di materie prime | AUDUSD vs NZDUSD | Entrambe valute delle materie prime del Pacifico, entrambe esposte alla domanda cinese |
| Petrovalute | USDCAD vs USDNOK | Entrambe economie esportatrici di petrolio sul lato della quotazione; lo spread segue il differenziale Canada–Norvegia |
| Cluster carry / rendimento | AUDJPY vs NZDJPY | Entrambe riflettono i differenziali di rendimento tra valute ad alto tasso e il Giappone |
| Gruppo dei beni rifugio | USDJPY vs USDCHF | Entrambe reagiscono ai flussi globali di risk-off, a velocità diverse |
| Base condivisa, quotazione diversa | EURJPY vs EURUSD | Stessa base (EUR); lo spread è un indicatore della forza relativa dello yen rispetto al dollaro |
Conferma su più finestre
All’interno di ciascun cluster, esegui il test di cointegrazione su finestre mobili — 3 mesi, 6 mesi e 12 mesi. Tieni solo le coppie per cui il test è superato in tutte e tre le finestre. Una coppia cointegrata su 12 mesi ma non su 3 si trova in un regime che sta già cambiando. La conferma su più finestre è il singolo filtro che meglio separa la cointegrazione reale dalla coincidenza legata a un regime specifico.
Rischio di gamba: dove il livello di esecuzione distrugge il vantaggio
Ecco la parte che la maggior parte dei tutorial sul pairs trading salta. Un segnale di pairs trading apre due posizioni simultanee. Se le due gambe non vengono eseguite nello stesso istante, sei esposto al rischio di gamba (leg risk): un’esposizione direzionale scoperta nell’intervallo tra il primo e il secondo eseguito. Su una strategia che punta a 0,5–1,0 pip di vantaggio di ritorno alla media per operazione, anche 200 ms di latenza tra le gambe su uno spread in rapido movimento possono cancellare il vantaggio prima che la seconda gamba venga eseguita.
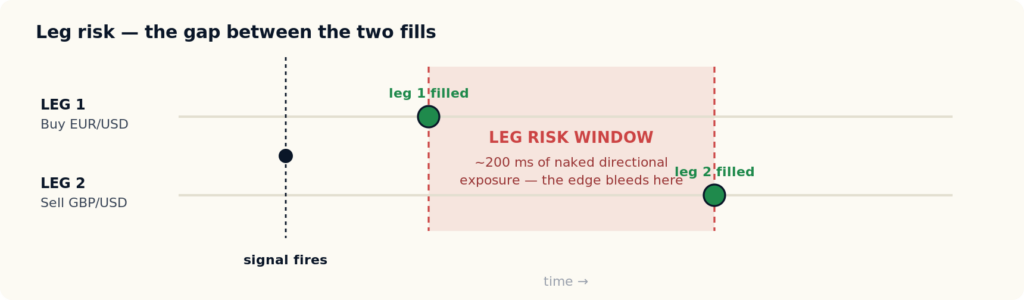
Figura 3 — Se le due gambe non vengono eseguite insieme, la posizione è esposta direzionalmente per tutta la durata dell’intervallo. Su un vantaggio inferiore al pip, quell’intervallo fa la differenza tra una strategia profittevole e una in pareggio.
Tre variabili di esecuzione decidono se il pairs trading sopravvive in produzione — e nessuna di esse compare nelle recensioni standard dei broker:
- Latenza di matching tra le due gambe. Se entrambe le gambe passano per lo stesso motore di matching, la latenza è simmetrica e gestibile. Le coppie cross-broker — una gamba sulla sede A, una sulla sede B — comportano un differenziale di latenza non mitigato che l’infrastruttura retail non può colmare.
- Asimmetria dello slippage. Un broker che esegue contro il trader più spesso che a suo favore tassa sia l’ingresso sia l’uscita su entrambe le gambe — quattro esecuzioni tassate per ogni round trip. Su un vantaggio inferiore al pip, questa asimmetria da sola può rendere la strategia negativa.
- Allargamento dello spread nei momenti di segnale. I segnali di pairs trading scattano proprio durante gli stress di correlazione, e i broker allargano gli spread esattamente in quei momenti. Un allargamento dello spread del 30% al momento del segnale si traduce direttamente in un P&L per operazione inferiore del 30%.
Queste variabili sono misurabili da un estratto conto di trading, ma la maggior parte dei trader retail non le misura mai prima di impiegare capitale. Abbiamo reso open source una metodologia e un toolkit proprio per questo — vedi il toolkit di audit dell’esecuzione dei broker Forex (BEQI), che valuta latenza di matching, asimmetria dello slippage e allargamento dello spread dal tuo stesso estratto conto. Lo stesso divario nei tempi di esecuzione che fa fallire l’arbitraggio di latenza si applica, in forma raddoppiata, al pairs trading: vedi perché i backtest sensibili alla latenza non sopravvivono in produzione.
Quando il pairs trading funziona — e quando no
La risposta onesta per il 2026 è che il pairs trading funziona ancora, ma solo entro condizioni ristrette. La strategia non è morta; lo è la sua versione basata sul data mining.
|
Funziona quando Condizioni che mantengono intatto il vantaggio
|
Fallisce quando Condizioni che lo distruggono silenziosamente
|
Nella nostra esperienza nell’impiego di strategie di arbitraggio statistico tramite sedi Forex retail, la causa di fallimento più comune è la scelta del broker, non la progettazione della strategia. Una strategia di pairs trading progettata correttamente su un broker con esecuzione scadente perde comunque denaro; la stessa strategia su una sede veloce e simmetrica funziona ancora. Misura la sede prima di fidarti del backtest — la nostra guida ai broker per l’arbitraggio Forex spiega cosa cercare.
Pairs trading vs le altre famiglie di arbitraggio
Il pairs trading è una delle sei famiglie di strategie di arbitraggio Forex. Ognuna sfrutta un’inefficienza diversa e richiede un’infrastruttura diversa — capire dove si colloca il pairs trading chiarisce cosa richiede e cosa no.
| Strategia | Inefficienza sfruttata | Sensibilità alla latenza | Periodo di detenzione tipico |
|---|---|---|---|
| Pairs trading | Statistica — deviazione dello spread dalla media | Da bassa a moderata | Da ore a giorni |
| Arbitraggio di latenza | Velocità — un feed più veloce vs una quotazione del broker più lenta | Estrema | Da millisecondi a secondi |
| News trading | Informativa — finestra di reazione dopo una pubblicazione | Estrema | Da millisecondi a minuti |
| Arbitraggio triangolare | Di prezzo — tassi incrociati incoerenti tra tre coppie | Alta | Inferiore al secondo |
| Lock arbitrage | Cross-venue — posizioni compensative tra broker | Moderata | Da minuti a giorni |
In sintesi: il pairs trading è il più tollerante alla latenza nella famiglia dell’arbitraggio, il che lo rende accessibile ai trader senza infrastruttura in co-location. Ma questa tolleranza è relativa — il rischio di gamba conta comunque, e la strategia sostituisce il rischio di velocità che domina l’arbitraggio di latenza e il news trading con un rischio statistico (rottura della correlazione). Non devi essere il più veloce; devi essere il più disciplinato nella selezione delle coppie e nella gestione del rischio di regime.
Gestione del rischio: quando le correlazioni si rompono
Il pairs trading funziona perché le correlazioni sono stabili. Smette di funzionare quando le correlazioni si rompono — e si rompono all’improvviso, non gradualmente. Tre episodi che ogni trader di coppie dovrebbe modellare nel proprio backtest:
- Banca Nazionale Svizzera, gennaio 2015. Il tetto sul CHF è stato abbandonato; EURCHF si è mosso di circa il 30% in pochi minuti. Tutte le correlazioni delle coppie legate al CHF si sono rotte contemporaneamente.
- Risk-off da COVID, marzo 2020. Le valute delle materie prime si sono disaccoppiate tra loro mentre i flussi di risk-off prevalevano sui fondamentali relativi. Lo spread AUDUSD/NZDUSD, normalmente stabile, si è mosso di quattro deviazioni standard in due sessioni.
- Cambi di regime della politica della Banca del Giappone, 2022–2023. Tutte le correlazioni dei cross sullo JPY si sono azzerate due volte in 18 mesi. Coppie che funzionavano nel 2021 hanno perso denaro nel 2023 con parametri identici.
La risposta della gestione del rischio è strutturale, non parametrica: uno stop rigido nel momento in cui |z| > 3 per più di due sessioni; una dimensione della posizione che si riduce in proporzione alla vicinanza dei principali eventi delle banche centrali; nessun nuovo ingresso entro 24 ore da una pubblicazione programmata ad alto impatto; e un nuovo test walk-forward trimestrale, con le coppie non più cointegrate ritirate anziché riottimizzate.
Un’euristica pratica di dimensionamento lega la dimensione alla volatilità dello spread stesso e alla distanza dello stop:
# Dimensione della posizione nel pairs trading
position_size = (E × R) / (|β| × 3 × σ)

  E = equity del conto
  R = rischio per operazione come frazione dell'equity (tipicamente 0.5%–1%)
  β = coefficiente di cointegrazione (pendenza della regressione)
  σ = deviazione standard storica dello spread Z
  3 = soglia z di stop
Il fattore β mantiene le due gambe neutrali in valore anziché in numero di contratti. Per portafogli multi-coppia, limita il nozionale totale su tutte le coppie aperte e limita le posizioni simultanee a una manciata di relazioni di cointegrazione distinte — oltre quel punto non stai diversificando, ti stai concentrando su qualunque fattore comune leghi le coppie.
Piattaforme per il pairs trading e l’arbitraggio statistico
Dove esegui una strategia di pairs trading conta quasi quanto le coppie che scegli. Una piattaforma di stat-arb deve fare bene quattro cose: fornire quotazioni sincronizzate per entrambe le gambe, inviare entrambi gli ordini con un ritardo minimo tra loro, testare la strategia con un rischio di gamba realistico e permetterti di monitorare spread e z-score in tempo reale.
| Piattaforma | Punti di forza per pairs / stat-arb | Limiti |
|---|---|---|
| cTrader | cBot in C#, accesso ai dati multi-simbolo, Open API | Meno broker lo supportano; gli strumenti di ricerca (test di cointegrazione) vanno sviluppati a parte |
| Stack Python + API del broker | Pieno controllo sulla ricerca: test di cointegrazione, hedge ratio mobili, portafoglio di coppie | Devi sviluppare e mantenere tu stesso esecuzione, riconnessioni e monitoraggio |
| Terminale FIX API | Ritardo tra le gambe più basso e più stabile; accesso diretto alla liquidità | Depositi minimi più alti — vedi accesso e prezzi FIX API |
| SharpTrader | Motore di pairs trading pronto all’uso con modalità di direzione; testato in SharpTrader Optimizer su dati tick con slippage per singola gamba | Software commerciale; costruito per Forex, metalli, indici e cripto anziché per le azioni |
Il broker conta quanto la piattaforma: spread raw su entrambe le gambe, swap sostenibili mentre attendi il ritorno alla media, hedging consentito sul conto ed esecuzione senza rifiuti last-look. Elenchiamo i controlli in cosa cercare in un broker per lo stat-arb.
Testare le strategie di pairs trading con un’esecuzione realistica
Il motivo per cui i backtest di pairs trading sovrastimano il vantaggio reale è che gli strategy tester standard presuppongono esecuzioni a latenza zero e uno spread fisso — le due ipotesi violate dal rischio di gamba e dall’allargamento nei momenti di segnale. Una strategia di pairs trading va testata in condizioni che includano entrambi.
SharpTrader Optimizer è stato creato per questo. Esegue backtest su flussi tick storici reali anziché su approssimazioni a barre, ti permette di impostare un tempo di esecuzione degli ordini realistico in millisecondi e vedere come cambia i risultati, e applica uno spread storico variabile per ogni tick — con lo slippage modellato in modo indipendente sia in apertura sia in chiusura di ogni gamba. Per una strategia a due gambe, ciò significa che il backtest riflette la finestra di rischio di gamba e l’allargamento nei momenti di segnale descritti nelle Figure 2 e 3, invece di fingere che non esistano. Una heatmap delle performance sulle 24 ore mostra inoltre in quali ore di trading lo spread di una determinata coppia ritorna alla media in modo più pulito.
In breve
- Il pairs trading sfrutta un’inefficienza statistica — il ritorno alla media dello spread — ed è market-neutral rispetto alla direzione.
- Seleziona le coppie in base alla struttura economica, conferma la cointegrazione su finestre di 3/6/12 mesi, non fare mai data mining.
- Il vantaggio è inferiore al pip, quindi è la qualità di esecuzione a decidere la sopravvivenza: rischio di gamba, asimmetria dello slippage e allargamento dello spread vanno tutti misurati.
- Le correlazioni si rompono all’improvviso — dimensiona per gli eventi estremi, stop rigido a |z| > 3, evita le finestre del calendario delle banche centrali.
- Esegui il backtest con tempi di esecuzione realistici e spread variabile, altrimenti il vantaggio reale sarà del 30–50% inferiore a quanto indicato dal backtest.
Domande frequenti
Il pairs trading sul Forex è una strategia market-neutral che opera sullo spread tra due coppie di valute strutturalmente collegate — quattro valute in totale. Quando lo spread diverge in modo anomalo dalla sua media storica, vai long sulla coppia ritardataria e short su quella in vantaggio, scommettendo sul ritorno dello spread. La posizione non ha una visione direzionale su nessuna singola valuta; guadagna solo dalla chiusura del divario.
Il pairs trading è la forma originale e più semplice di arbitraggio statistico. L’arbitraggio statistico è la categoria più ampia — qualsiasi strategia che sfrutti una relazione statistica tra strumenti, inclusi panieri multi-asset e modelli fattoriali. Il pairs trading è il caso a due strumenti: uno spread, una relazione di cointegrazione, uno z-score.
I candidati migliori condividono un fattore economico reale: EURUSD e GBPUSD (esposizione comune al dollaro), AUDUSD e NZDUSD (esportatori di materie prime del Pacifico), USDCAD e USDNOK (petrovalute), AUDJPY e NZDJPY (cluster carry/rendimento). Evita coppie selezionate solo perché un backtest dice che sono cointegrate — con 595 combinazioni possibili, circa 30 risulteranno cointegrate per puro caso.
Sì, ma solo entro condizioni ristrette: coppie giustificate economicamente, una sede di esecuzione veloce e simmetrica, un dimensionamento delle posizioni che tenga conto del rischio di cambio di regime e una validazione walk-forward trimestrale. La versione del pairs trading basata sul data mining non funziona — in realtà non ha mai funzionato, sembrava solo funzionare in backtest. La versione disciplinata resta praticabile.
Il rischio di gamba è l’esposizione direzionale scoperta tra il momento in cui viene eseguita la prima gamba di un’operazione su coppia e il momento in cui viene eseguita la seconda. Un segnale di pairs trading apre due posizioni che dovrebbero essere simultanee; qualsiasi divario di latenza tra di esse lascia il conto esposto direzionalmente. Su una strategia che punta a un vantaggio inferiore al pip, anche 200 ms di latenza tra le gambe su uno spread in rapido movimento possono cancellare il vantaggio prima che la seconda gamba venga confermata.
Quattro motivi: cointegrazione spuria dovuta a una selezione delle coppie basata sul data mining; slippage che si accumula su quattro esecuzioni per round trip; allargamento dello spread nei momenti di segnale, ignorato dai backtest a spread fisso; ed eventi di rottura della correlazione (2015, 2020, 2022–2023) esclusi dalla finestra di test. Insieme, questi fattori possono rendere il vantaggio reale del 30–50% inferiore al backtest — o negativo.
L’arbitraggio di latenza sfrutta un’inefficienza di velocità — un feed di prezzi più veloce contro una quotazione del broker più lenta — ed è estremamente sensibile alla latenza, con posizioni mantenute per millisecondi. Il pairs trading sfrutta un’inefficienza statistica — il ritorno alla media dello spread — mantiene le posizioni da ore a giorni ed è molto più tollerante alla latenza. Il pairs trading sostituisce il rischio di velocità che domina l’arbitraggio di latenza con un rischio statistico (rottura della correlazione).
Usa un tester che lavori su dati tick reali, ti permetta di impostare un tempo di esecuzione degli ordini diverso da zero e applichi uno spread storico variabile con slippage modellato in modo indipendente in apertura e chiusura di ogni gamba. I tester standard presuppongono esecuzioni a latenza zero e spread fisso — le due ipotesi violate dal rischio di gamba e dall’allargamento nei momenti di segnale. SharpTrader Optimizer è stato creato appositamente per modellare queste variabili.
Iscriviti alle ricerche di trading di BJF
Nuovi articoli, paper di ricerca e rilasci di prodotti — inviati non appena li pubblichiamo.
Testa la tua strategia di pairs trading prima di rischiare capitale
Una strategia di pairs trading che sembra profittevole in un backtest a latenza zero e spread fisso può essere in pareggio in reale. SharpTrader Optimizer esegue backtest su dati tick reali con tempo di esecuzione configurabile e spread variabile — slippage modellato su entrambe le gambe, in apertura e in chiusura — così il risultato riflette il rischio di gamba invece di nasconderlo.
Scopri SharpTrader Optimizer
Verifica l’esecuzione del tuo broker