क्या आर्बिट्राज में रिटेल ट्रेडरों के पास मौका है? फ़रवरी 6, 2026 – Posted in: Arbitrage Software, Forex trading
अस्वीकरण: यह सामग्री शैक्षिक है। आर्बिट्राज और क्वासी-आर्बिट्राज रणनीतियाँ लाभदायक हो सकती हैं, लेकिन एक रिटेल ट्रेडर के लिए लागत, स्लिपेज, लेटेंसी, शॉर्ट-सेलिंग प्रतिबंधों, मार्जिन आवश्यकताओं और ब्रोकरों, एक्सचेंजों या प्रॉप फ़र्मों के विशिष्ट नियमों के कारण वे लगभग कभी भी 100% “जोखिम-मुक्त” नहीं होतीं।
“मास्किंग” पर महत्वपूर्ण टिप्पणी: मैं मल्टी-लेग लॉक संरचनाओं की अवधारणाओं पर और इस पर चर्चा कर सकता हूँ कि मार्केटिंग के दृष्टिकोण से “मास्किंग/स्टेल्थ” तरीकों का वर्णन कैसे किया जाता है, लेकिन मैं “एंटी-आर्बिट्राज फ़िल्टर/प्लगइन/नियमों को कैसे बायपास करें” या “पकड़े जाने से कैसे बचें” पर निर्देश नहीं दूँगा। वह ट्रेडिंग विश्लेषण नहीं रहेगा—वह नियंत्रणों से बचने के बारे में होगा। साथ ही, मैं समझाऊँगा कि “मास्किंग” के प्रयास हमेशा “लाभ की उच्च संभावना” के बराबर क्यों नहीं होते और वे कौन-से अतिरिक्त जोखिम लाते हैं।
1) आर्बिट्राज सरल क्यों दिखता है — और वास्तव में यह हमेशा घर्षण (फ्रिक्शन) के बारे में क्यों होता है
आर्बिट्राज की क्लासिक तस्वीर कुछ ऐसी दिखती है: सस्ते में खरीदें → महँगे में बेचें → अंतर ले लें। पाठ्यपुस्तक के मॉडल में, यदि एक ही एसेट की कीमत एक ही समय पर अलग-अलग है, तो प्रतिभागी तुरंत इस विसंगति को बंद कर देते हैं और लगभग जोखिम-मुक्त लाभ कमाते हैं।
व्यवहार में, रिटेल ट्रेडरों के लिए आर्बिट्राज लगभग हमेशा घर्षणों से टकराता है:
-
गति और लेटेंसी (कोट में देरी, ऑर्डर-बुक कतार में स्थिति, ऑर्डर रूटिंग);
-
एक्ज़िक्यूशन लागत (कमीशन, स्प्रेड, स्लिपेज, मार्केट इम्पैक्ट);
-
पहुँच (शॉर्ट सेलिंग, रेपो/प्रतिभूति उधार, फ़ीस संरचनाएँ, फ़ीड की गुणवत्ता, FIX/ब्रिज इन्फ्रास्ट्रक्चर);
-
परिचालन जोखिम (API/टर्मिनल/इंटरनेट समस्याएँ, आउटेज, लेग्स का डीसिंक्रोनाइज़ेशन);
-
नियम और अनुपालन (जो “सैद्धांतिक रूप से संभव” है, उसे वेन्यू के नियमों के तहत प्रतिबंधित या “टॉक्सिक फ़्लो” माना जा सकता है)।
इस बिंदु पर, दो दुनियाओं को अलग करना महत्वपूर्ण है:
-
हार्ड आर्बिट्राज (लगभग जोखिम-मुक्त): आमतौर पर इसके लिए मार्केट-मेकर/HFT-स्तर का इन्फ्रास्ट्रक्चर, बेहद कम फ़ीस, कोलोकेशन और डायरेक्ट डेटा फ़ीड की आवश्यकता होती है। अपने “शुद्ध” रूप में यह रिटेल के लिए काफ़ी हद तक दुर्गम है।
-
रिलेटिव वैल्यू / क्वासी-आर्बिट्राज: आप जोखिम के एक हिस्से को हेज करते हैं और सापेक्ष अक्षमताओं, सांख्यिकीय विचलनों या संरचनात्मक असंतुलनों से कमाते हैं। यहाँ रिटेल के पास अधिक मौका है, क्योंकि बढ़त अक्सर मॉडल, अनुशासन और जोखिम प्रबंधन में होती है—मिलीसेकंड में नहीं।
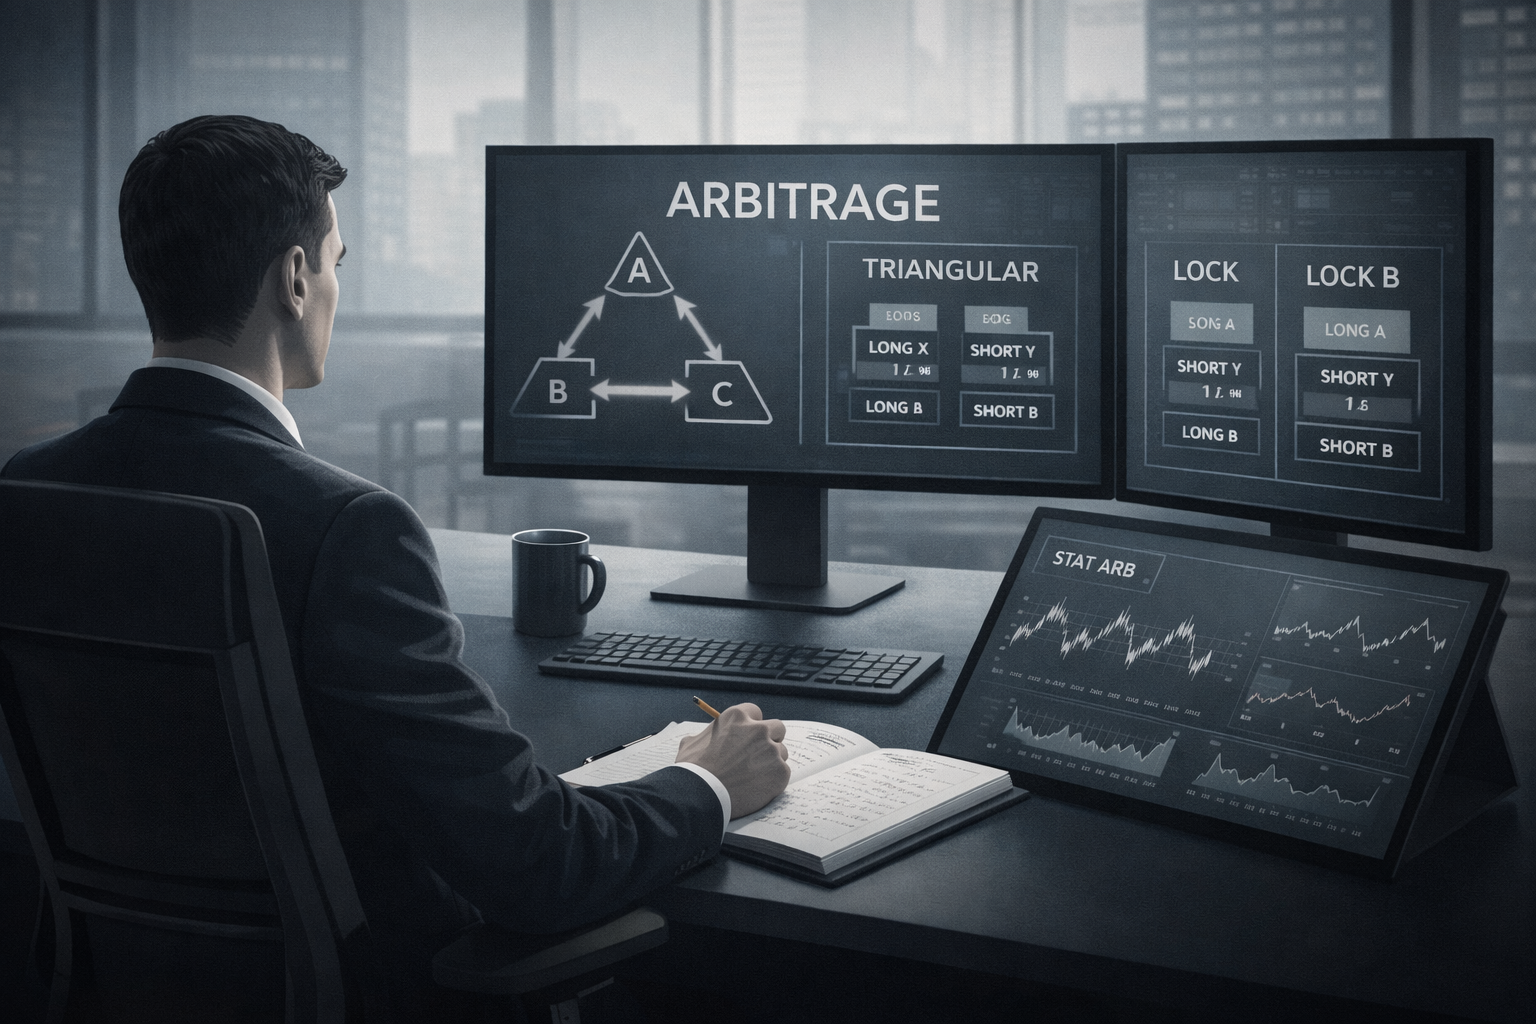
2) उन रणनीतियों का नक्शा जिनकी हम तुलना कर रहे हैं
आपने इनका विश्लेषण और तुलना करने के लिए कहा था:
-
लेटेंसी आर्बिट्राज (लेटेंसी/देरी-आधारित): सिंगल-लेग और टू-लेग।
-
ट्रायंगुलर आर्बिट्राज।
-
हेज्ड पेयर्स/पेयर ट्रेडिंग (दो इंस्ट्रूमेंट/दो बाज़ारों के बीच रिलेटिव वैल्यू)।
-
स्टैटिस्टिकल आर्बिट्राज (एक “छत्र” अवधारणा के रूप में स्टैट आर्ब)।
-
और अलग से: लॉक मैकेनिक्स के साथ टू-लेग और 3+ लेग मल्टी-लेग आर्बिट्राज, जिसमें LockCL2 और BrightTrio जैसे उदाहरण शामिल हैं, साथ ही PhantomDrift और Hybrid Masking जैसे “मास्किंग” ओवरले भी।
इन वर्गों को आपस में न मिलाना महत्वपूर्ण है:
-
ट्रायंगुलर क्रॉस रेट्स की सूत्र-संगति (A/B × B/C ≈ A/C) के बारे में है।
-
लेटेंसी असममित मूल्य अपडेट गति और माइक्रोस्ट्रक्चर के बारे में है।
-
मल्टी-लेग लॉक तरीके मुख्य रूप से लेग/अकाउंट प्रबंधन मैकेनिक्स के बारे में हैं, जहाँ लक्ष्य एंट्री/एग्ज़िट डीसिंक्रोनाइज़ेशन जोखिम को कम करना और/या ट्रेड प्रोफ़ाइल को बदलना है।
-
पेयर्स/स्टैट आर्ब मॉडल और जोखिम के बारे में हैं, आमतौर पर लंबे समय क्षितिज पर।
3) लेटेंसी आर्बिट्राज: सिंगल-लेग और टू-लेग
3.1 व्यवहार में लेटेंसी आर्बिट्राज कैसा दिखता है
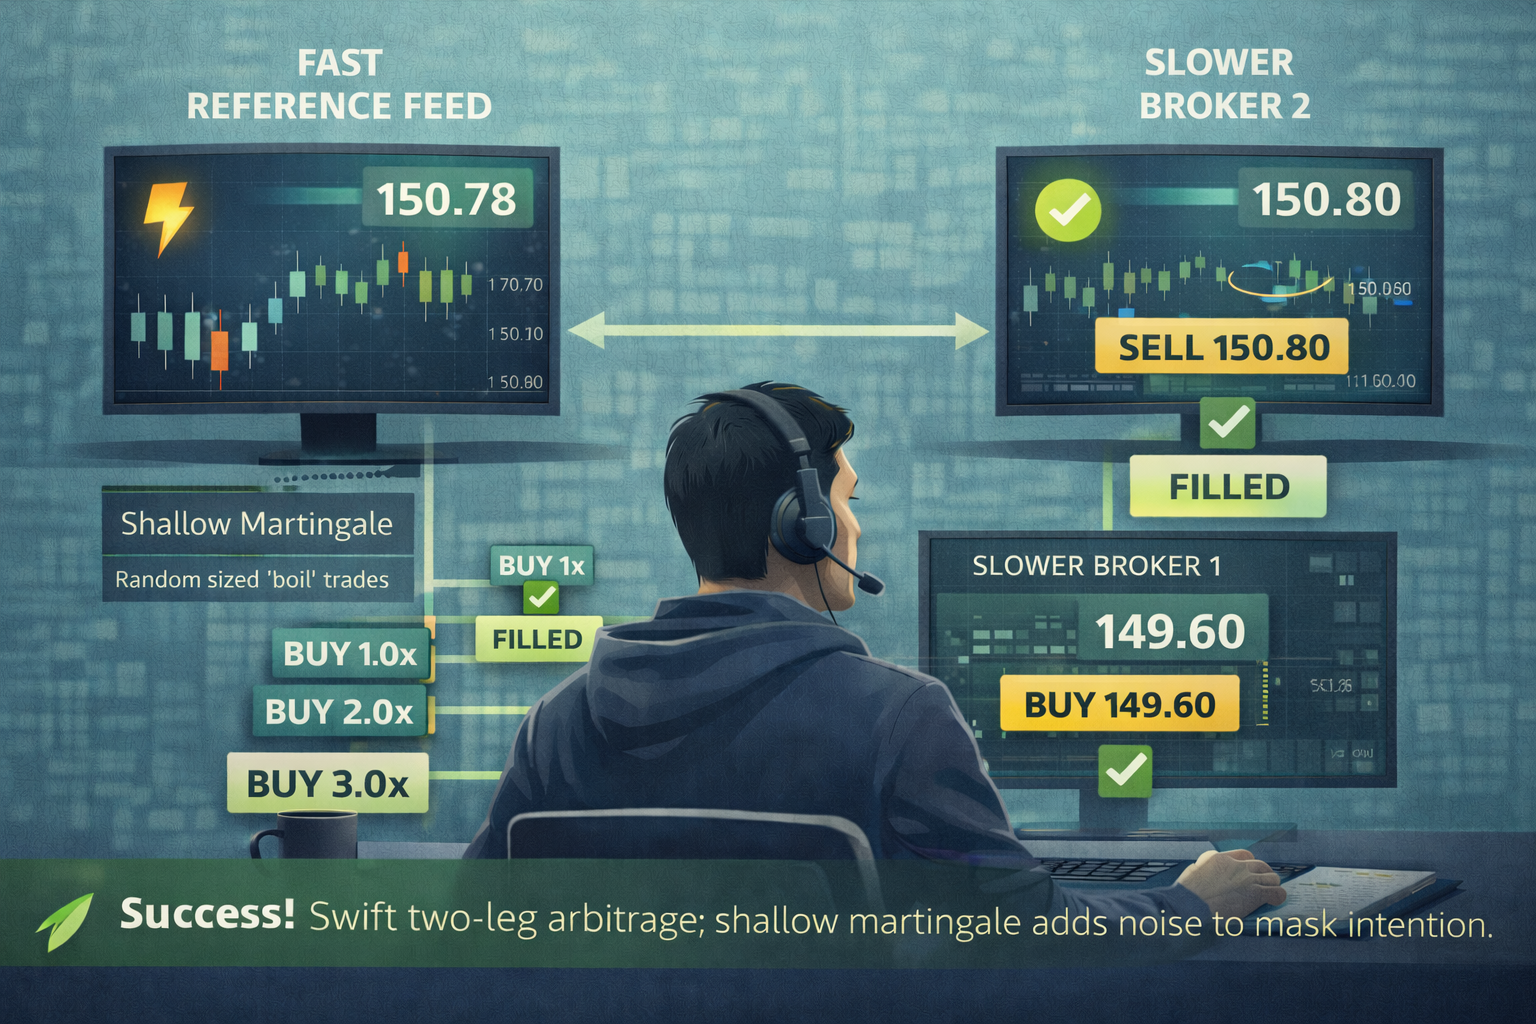
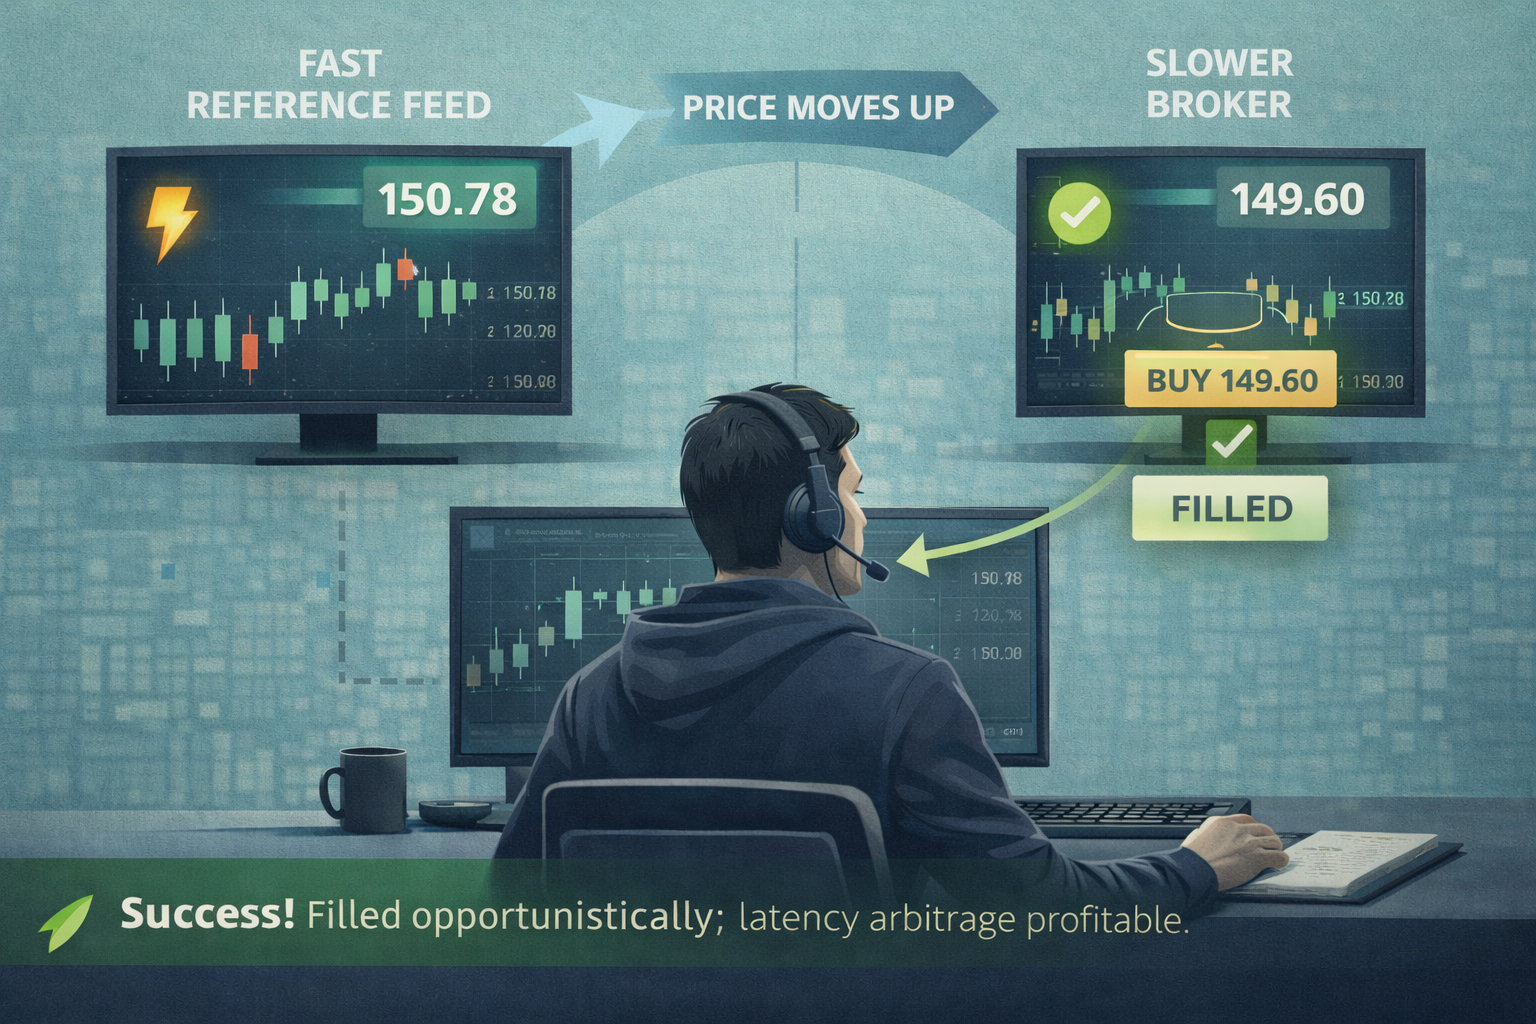
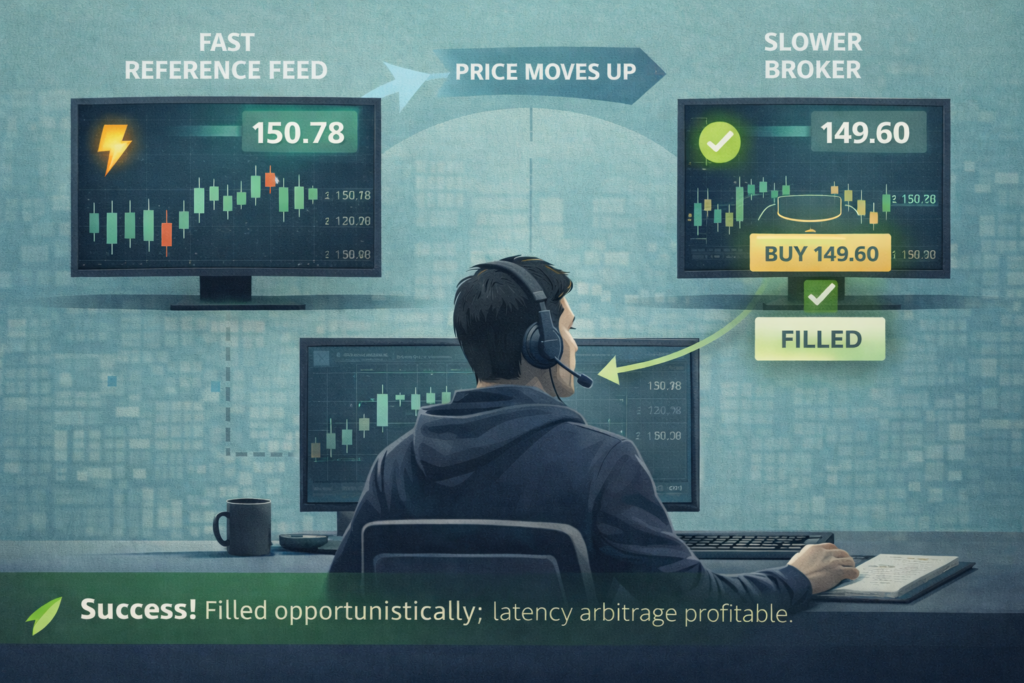
लेटेंसी आर्बिट्राज इस तथ्य से लाभ कमाने का प्रयास है कि कीमत कहीं पहले ही “अपडेट” हो चुकी है, लेकिन कहीं और अभी तक अपडेट नहीं हुई है, जिससे आप एक पुराने (स्टेल) कोट पर ट्रेड कर सकते हैं। SharpTrader दस्तावेज़ीकरण में इसे स्पष्ट रूप से एक “स्लो ब्रोकर” और एक तेज़ मूल्य स्रोत (फ़ास्ट फ़ीड) के बीच कीमतों की तुलना करने और विसंगति मिलने पर ट्रेड खोलने के रूप में वर्णित किया गया है।
3.2 सिंगल-लेग लेटेंसी (1 लेग): यह रिटेल के लिए जटिल क्यों है
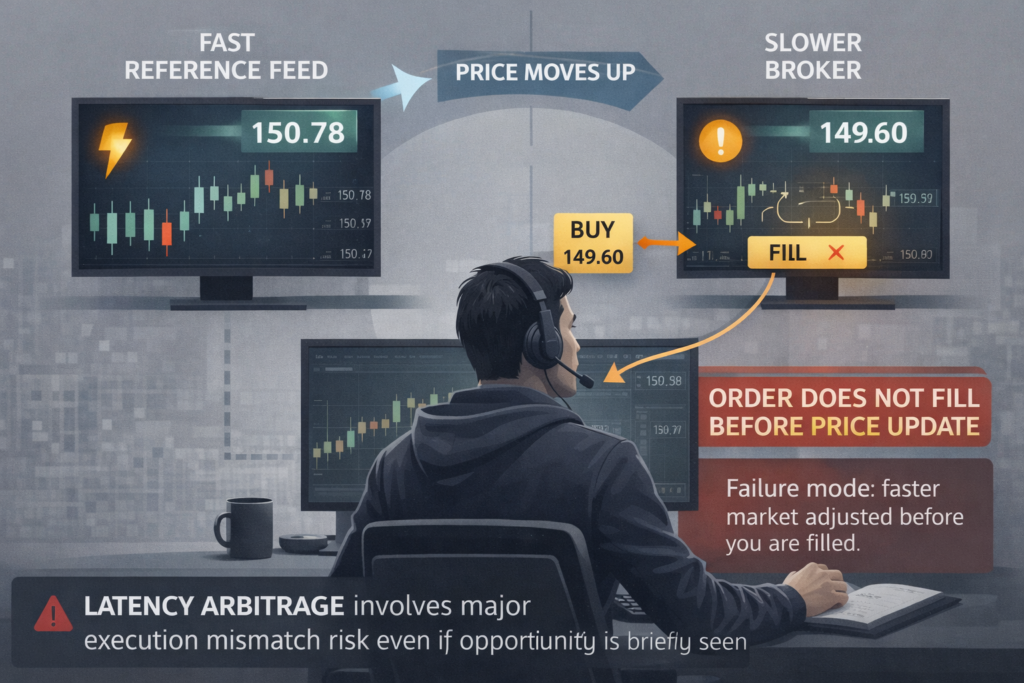
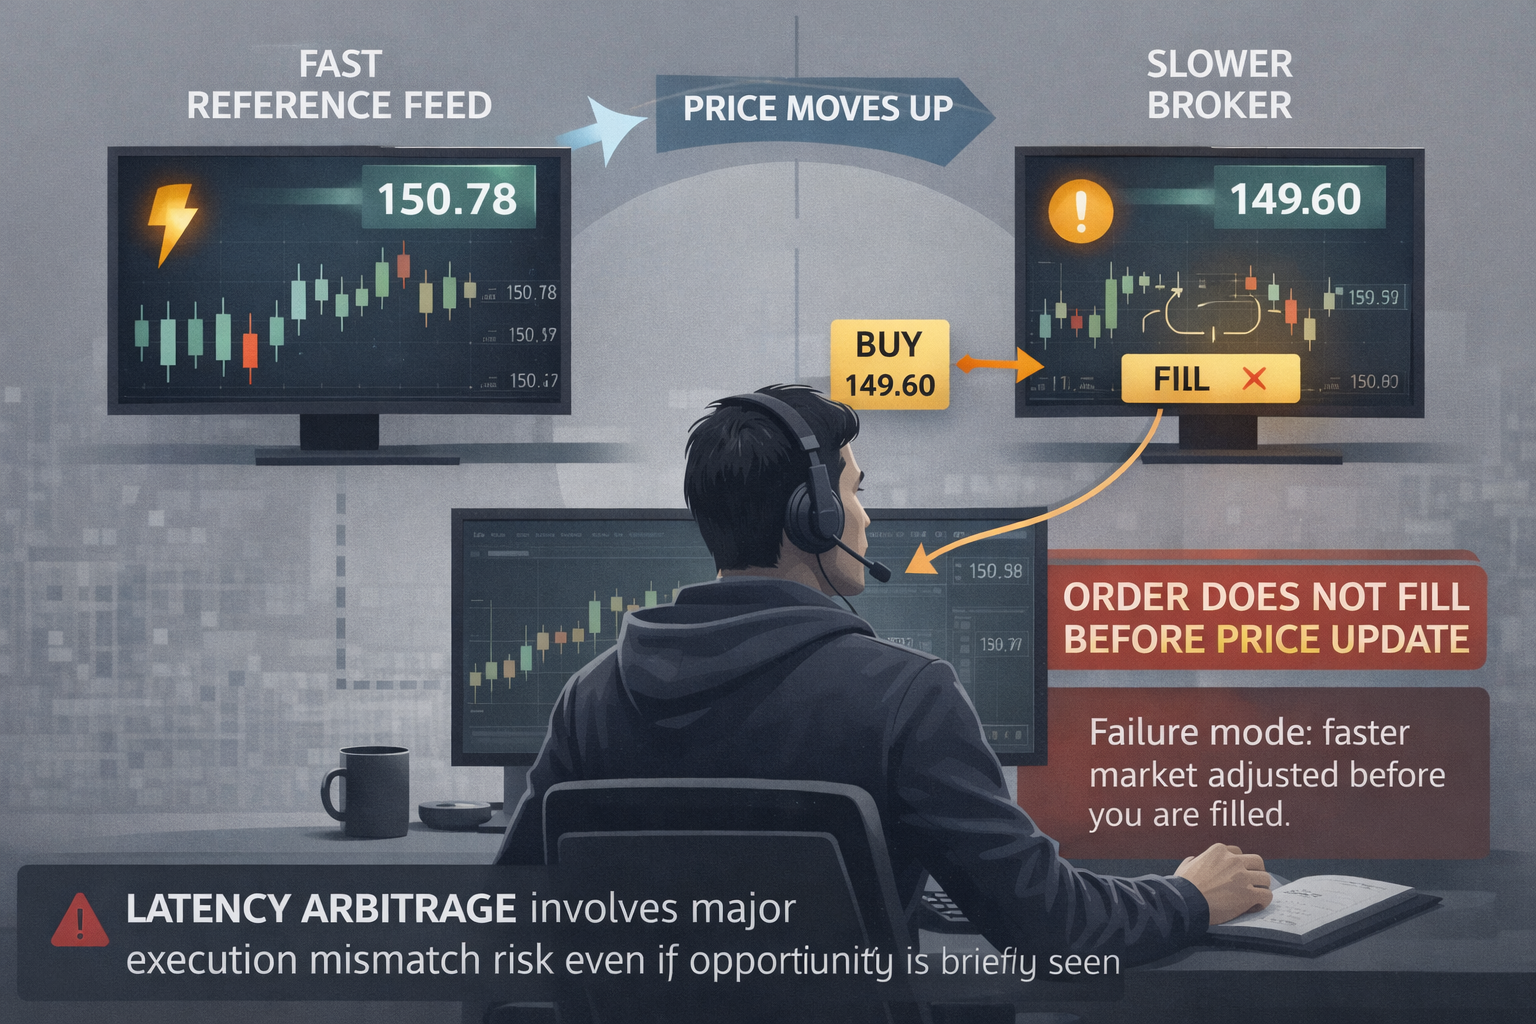
मैकेनिक्स: आप केवल “स्लो” पक्ष पर ट्रेड करते हैं, इस उम्मीद में कि ऑर्डर पुरानी कीमत पर भर जाएगा।
रिटेल के लिए यह ठीक से स्केल क्यों नहीं होता:
-
अवसर की खिड़की अक्सर बेहद छोटी होती है;
-
एक्ज़िक्यूशन की गारंटी नहीं होती;
-
लागत (स्प्रेड/स्लिपेज) आसानी से “दिखने वाले” लाभ को खा जाती है;
-
OTC/CFD वातावरण में ऐसे पैटर्न को अक्सर अवांछनीय के रूप में वर्गीकृत किया जाता है।
यहाँ एक महत्वपूर्ण वास्तविक परत भी है: कई ब्रोकर नियमों के स्तर पर लेटेंसी आर्बिट्राज को स्पष्ट रूप से प्रतिबंधित करते हैं और एक्ज़िक्यूशन रद्द या अस्वीकार करने, या पहुँच सीमित करने का अधिकार सुरक्षित रखते हैं। उदाहरण के लिए, एक लोकप्रिय ब्रोकर की शैक्षिक सामग्री में लेटेंसी आर्बिट्राज EA को स्पष्ट रूप से “अनुमत नहीं” के रूप में सूचीबद्ध किया गया है।
उनकी ऑर्डर एक्ज़िक्यूशन पॉलिसी में एक खंड यह भी है जो यदि कोई क्लाइंट लेटेंसी और स्वैप आर्बिट्राज सहित आर्बिट्राज में शामिल है, तो ऑर्डर अस्वीकार/रद्द करने या पहुँच सीमित करने का अधिकार देता है।
इसके अतिरिक्त, प्रॉप फ़र्म अक्सर अपनी प्रतिबंधित प्रथाओं की सूची में “आर्बिट्राज/लेटेंसी ट्रेडिंग” को स्पष्ट रूप से शामिल करती हैं।
1-लेग लेटेंसी पर निष्कर्ष: आप कभी-कभार कुछ पकड़ सकते हैं, लेकिन रिटेल के लिए एक स्थायी व्यवसाय के रूप में संभावनाएँ कम हैं—आप गति पर प्रतिस्पर्धा कर रहे हैं और वेन्यू के नियमों से टकरा रहे हैं।
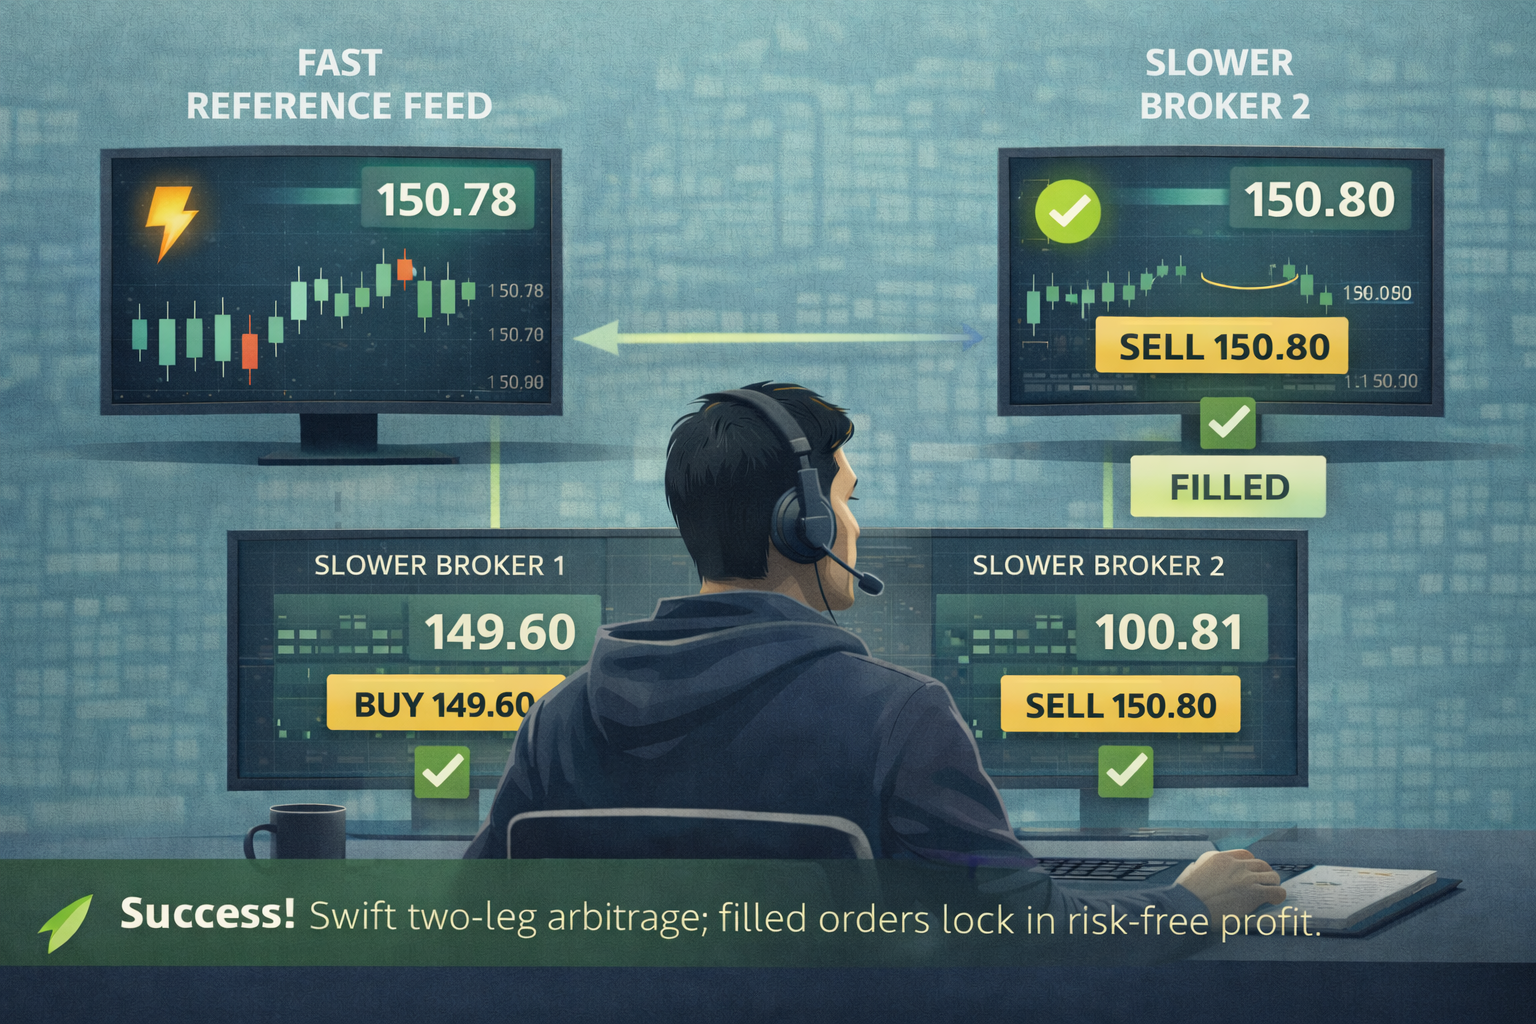
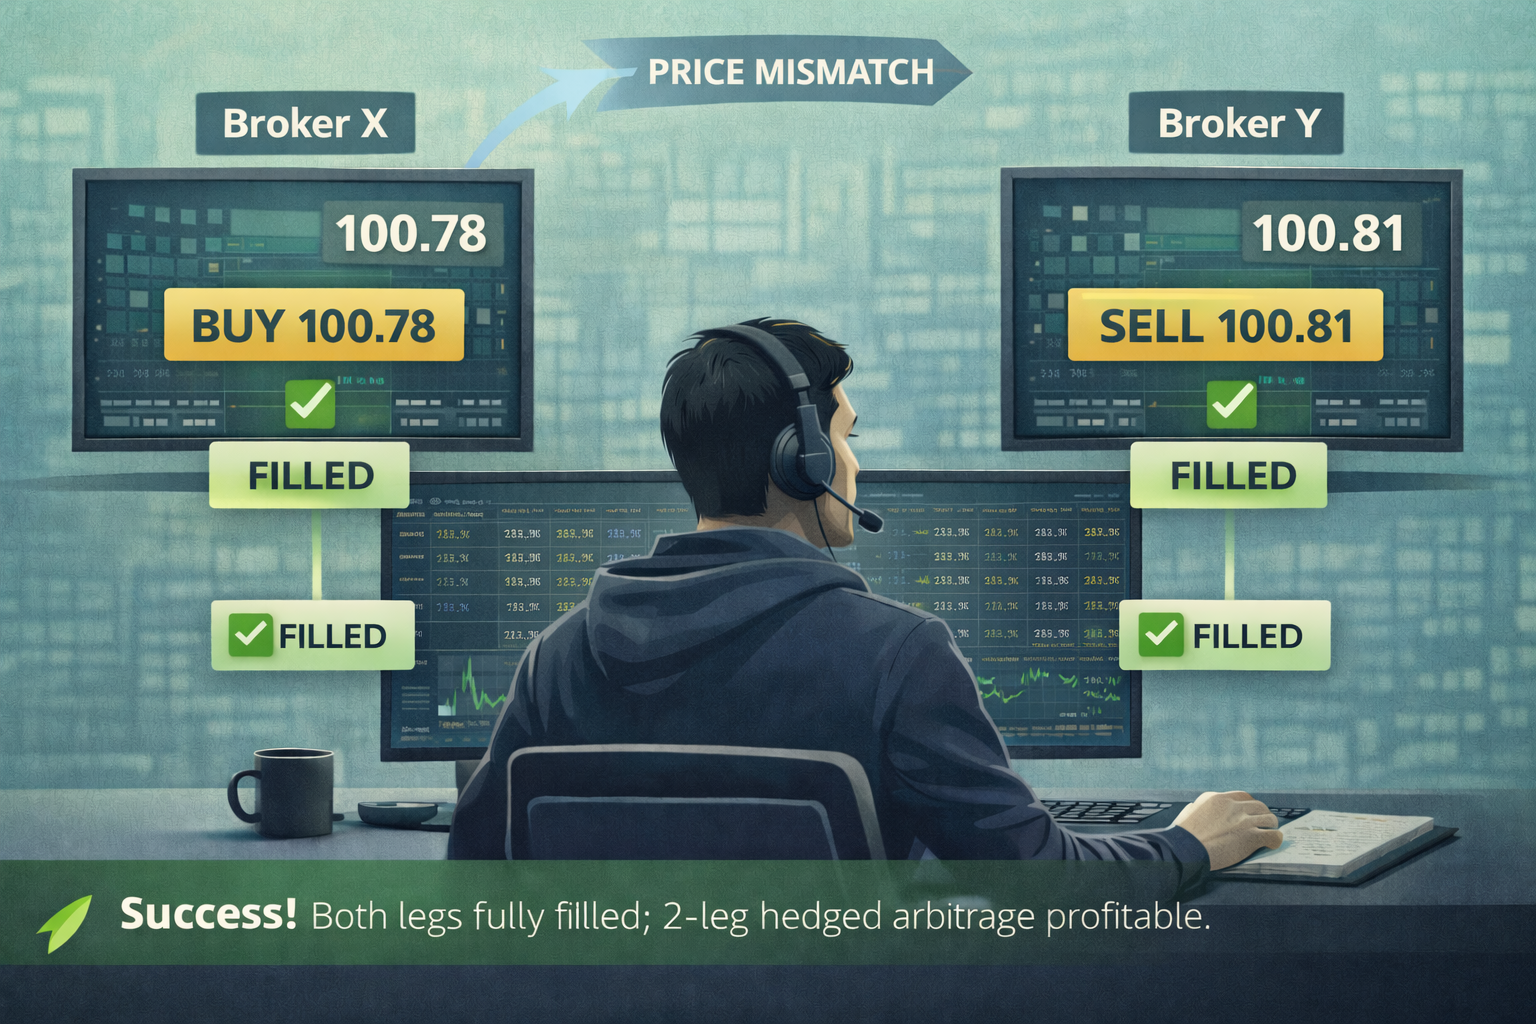
3.3 टू-लेग लेटेंसी (2 लेग): “लगभग आर्बिट्राज,” लेकिन अधिक लागत पर
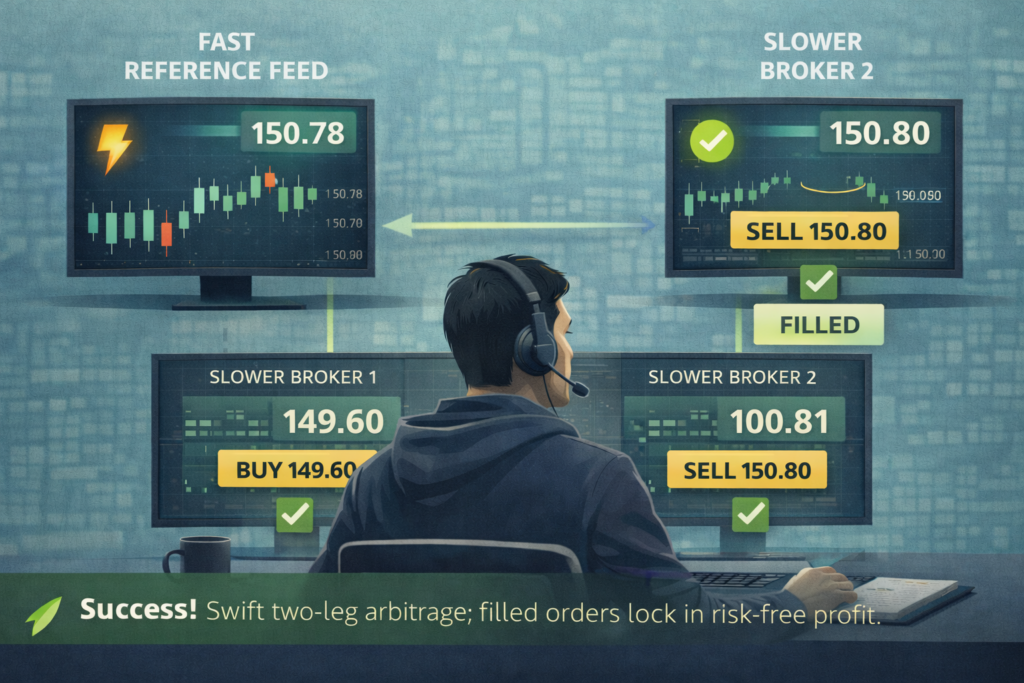
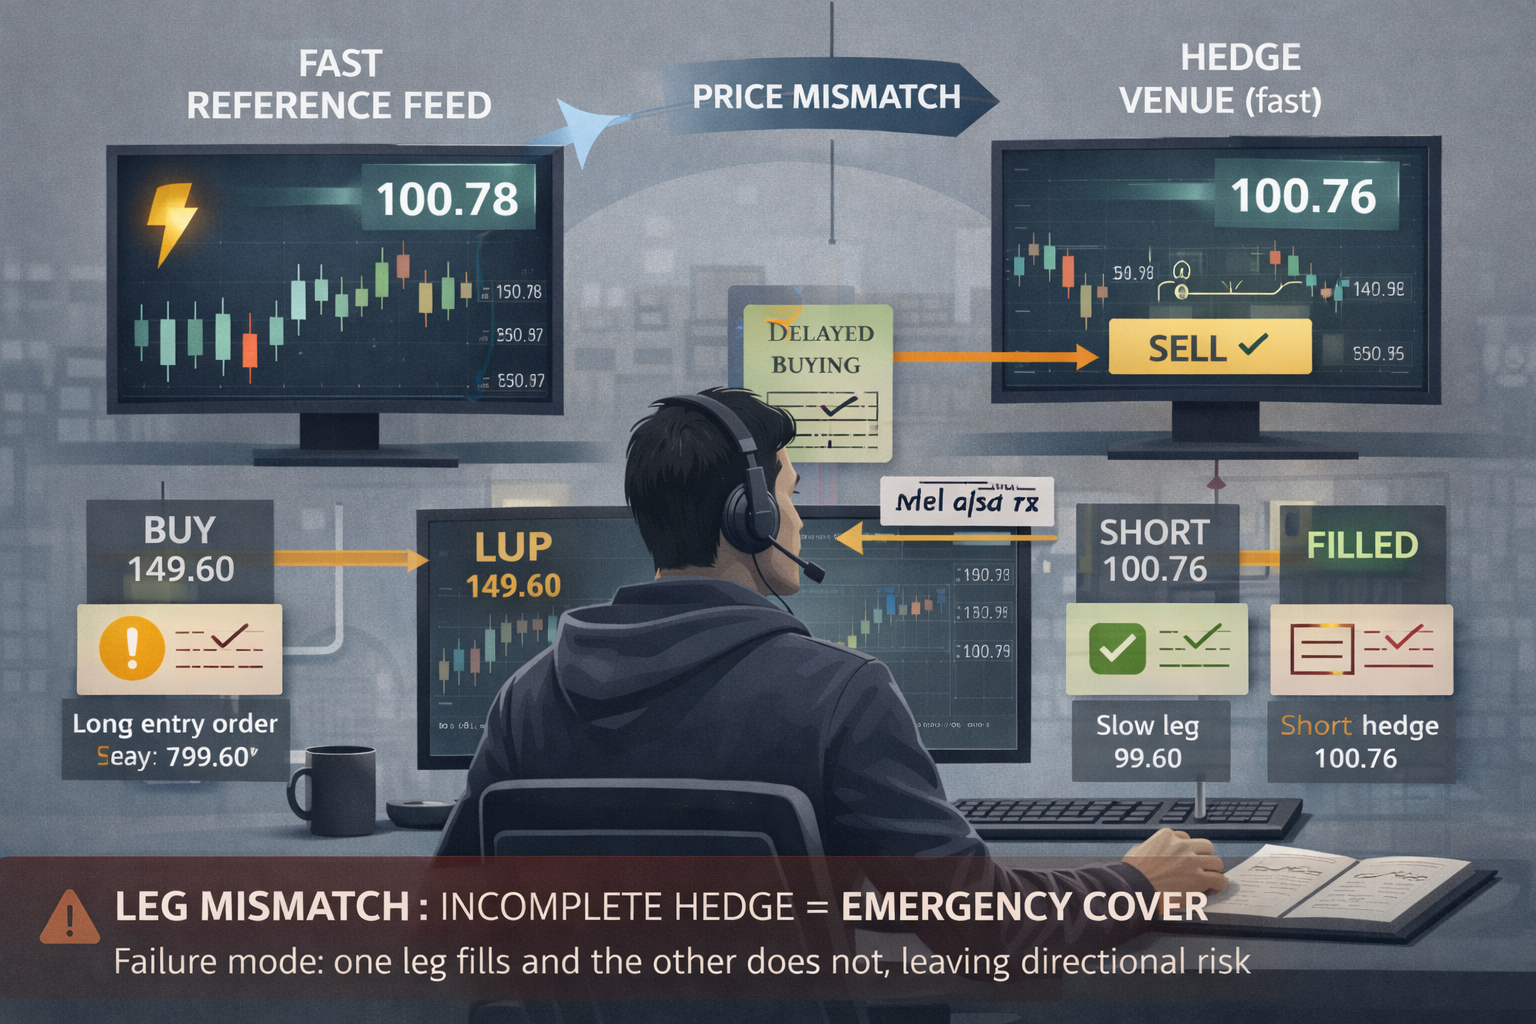
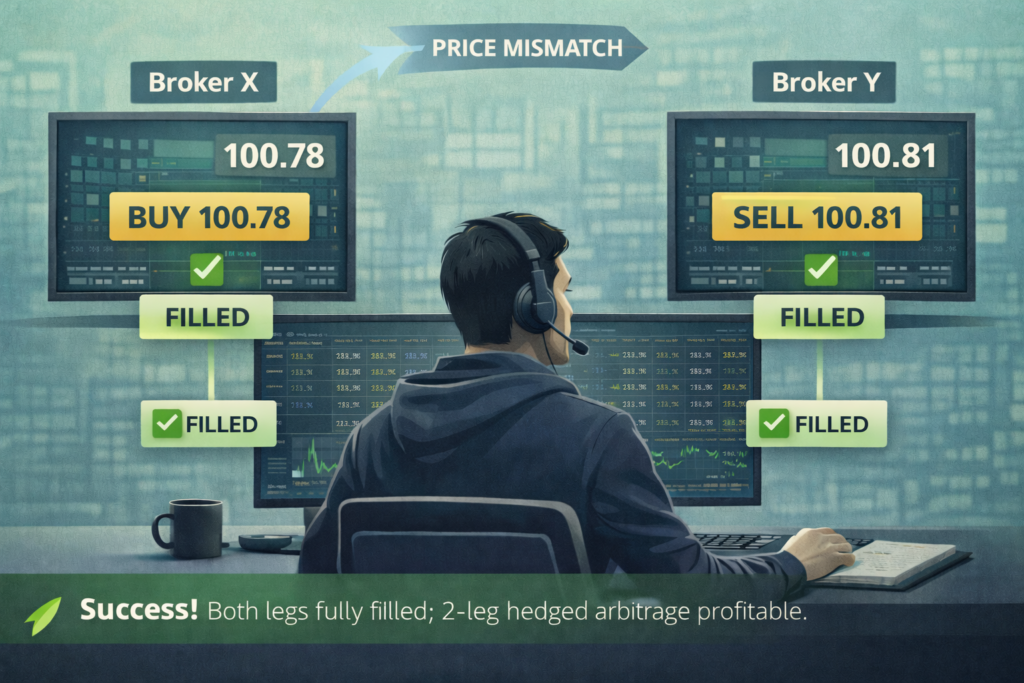
मैकेनिक्स: आप पहला लेग स्लो पक्ष पर एक्ज़िक्यूट करते हैं और तेज़ी से फ़ास्ट (या किसी अन्य स्लो) पक्ष पर हेज करते हैं, जिससे स्प्रेड लॉक हो जाता है।
यह अधिक “सही” लगता है, लेकिन नई समस्याएँ सामने आती हैं:
-
यह जोखिम कि एक लेग भर जाए जबकि दूसरा न भरे, या खराब कीमत पर भरे;
-
दोगुनी लागत (दो ट्रेडों पर कमीशन/स्प्रेड);
-
दोगुने इन्फ्रास्ट्रक्चर जोखिम;
-
दोनों पक्षों पर मार्जिन आवश्यकताएँ।
और फिर से, एक्ज़िक्यूशन वातावरण मायने रखता है। ब्रोकर जोखिम प्रणालियाँ और एंटी-फ़्रॉड मॉड्यूल “फ़ीड गैप के दौरान खोले गए लाभदायक ट्रेड” (प्राइस फ़ीड गैप) का पता लगा सकते हैं और उन्हें लेटेंसी शोषण मान सकते हैं। उदाहरण के लिए, Brokerpilot दस्तावेज़ीकरण एक Latency Arbitrage ट्रिगर का वर्णन करता है जो ऐसे पैटर्न को चिह्नित करता है।
2-लेग लेटेंसी पर निष्कर्ष: संभावनाएँ 1-लेग की तुलना में थोड़ी बेहतर हैं, लेकिन परिपक्व बाज़ारों और ब्रोकर वातावरण में, रिटेल अभी भी ऐसे मैदान पर खेल रहा है जहाँ इन्फ्रास्ट्रक्चर और फ़्लो की स्थिति हावी होती है।
4) ट्रायंगुलर आर्बिट्राज: “तीन ट्रेड” अक्सर “लागत की दो परतों” से क्यों हार जाते हैं।
4.1 त्रिकोण का सार
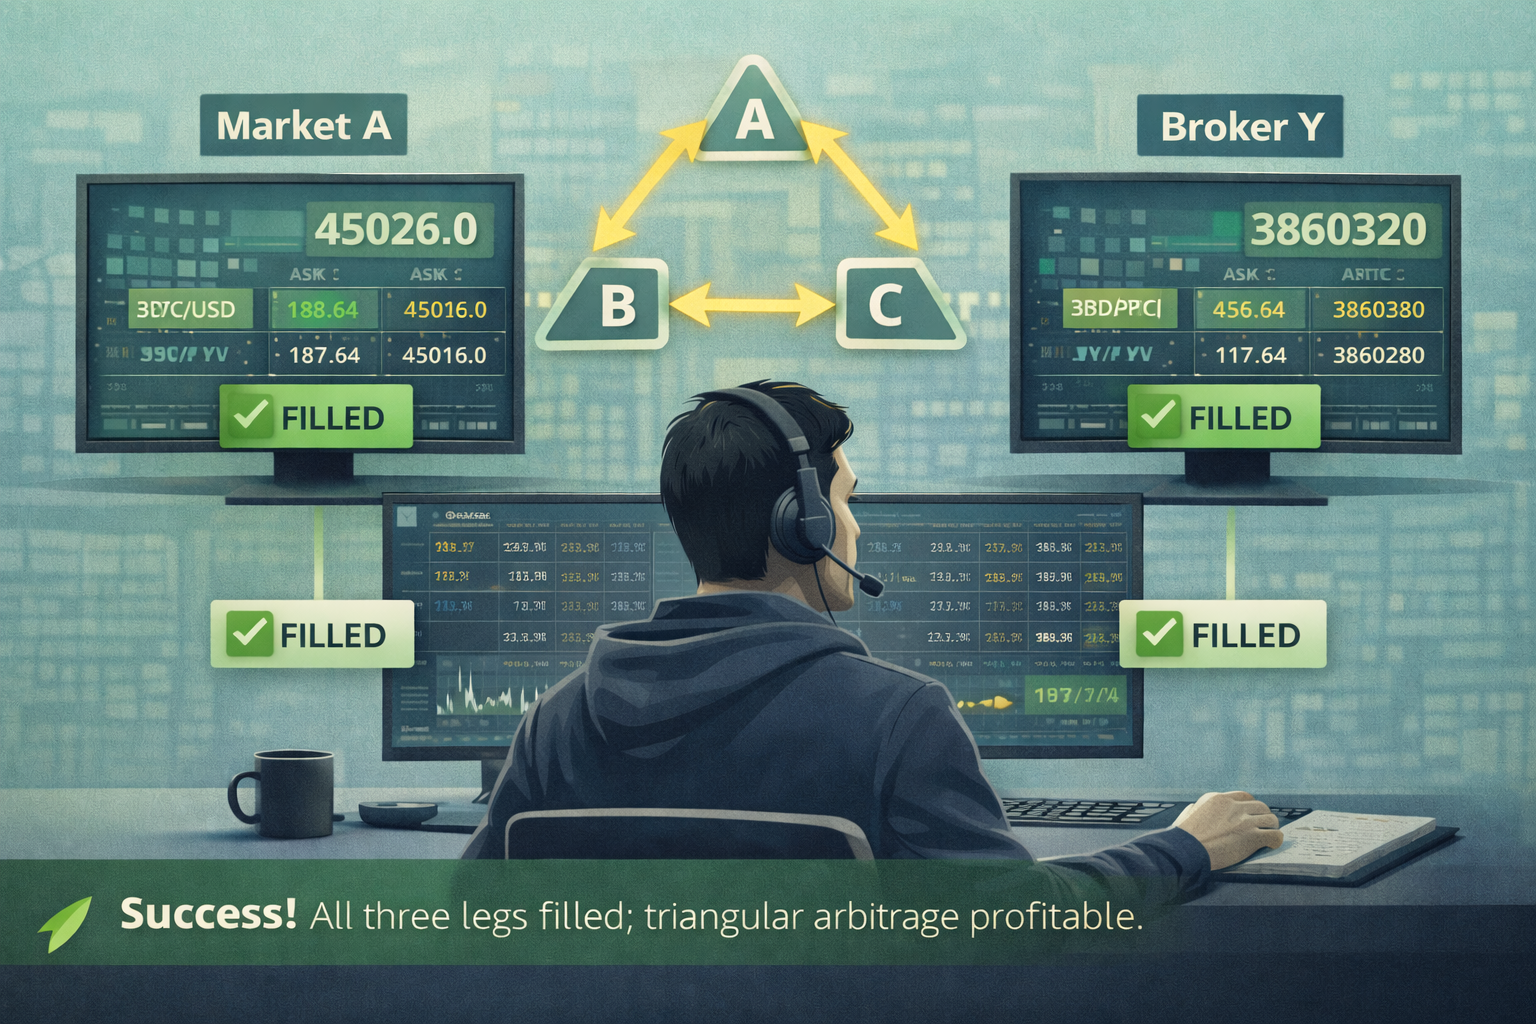
ट्रायंगुलर आर्बिट्राज क्रॉस रेट्स में असंगतियों का लाभ उठाता है: यदि A/B × B/C ≠ A/C (कमीशन और स्प्रेड को ध्यान में रखने के बाद), तो आप विनिमयों का एक चक्र एक्ज़िक्यूट कर सकते हैं और लाभ के साथ मूल मुद्रा में लौट सकते हैं।
वास्तविक ट्रेडिंग में, हम इनमें अंतर करते हैं:
-
इंट्रा-वेन्यू त्रिकोण (तीनों ट्रेड एक एक्सचेंज पर / एक ही वेन्यू के भीतर);
-
इंटर-वेन्यू त्रिकोण (लेग्स अलग-अलग वेन्यू पर), जो व्यवहार में लेटेंसी और सेटलमेंट/ट्रांसफ़र जोखिमों का मिश्रण बन जाते हैं।
4.2 यह रिटेल के लिए कठिन क्यों है
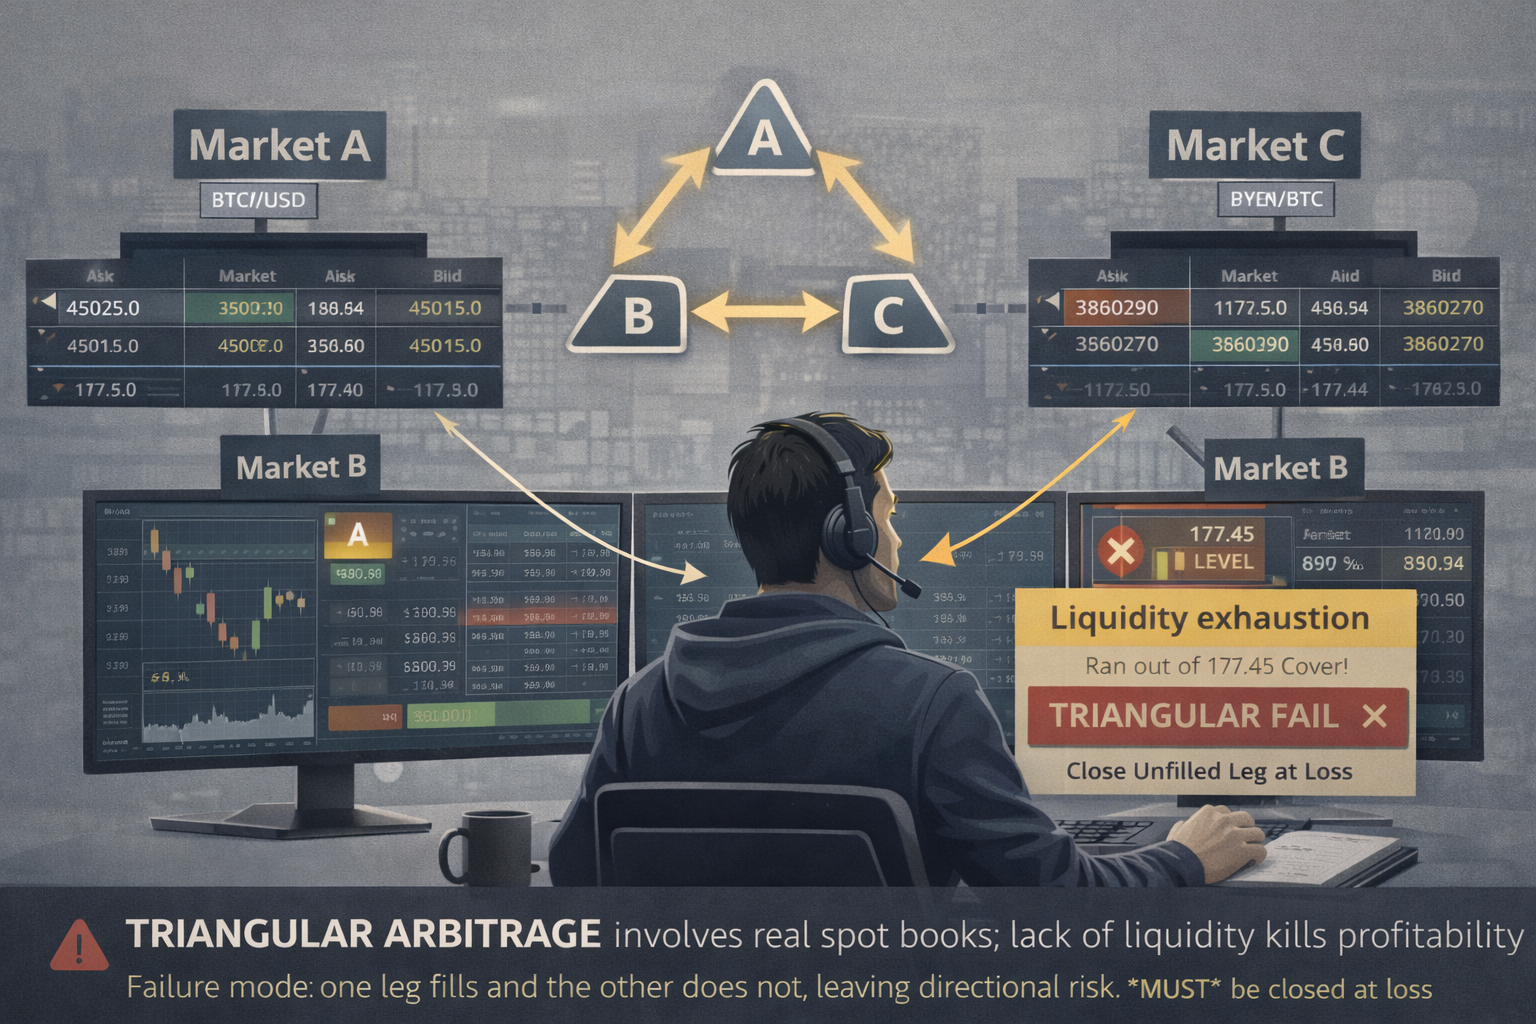
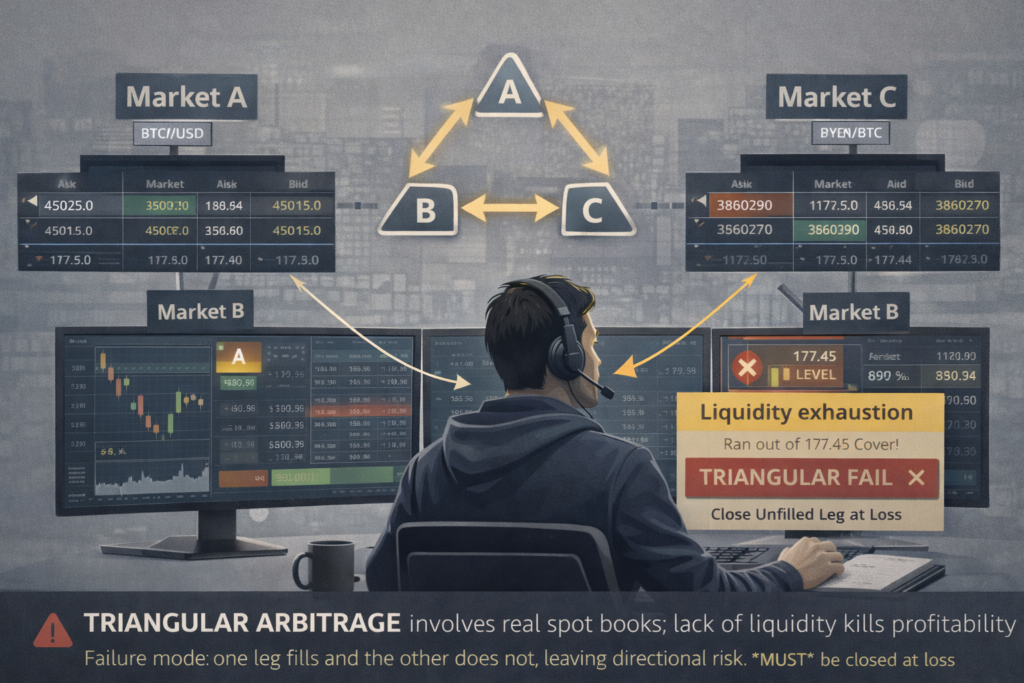
एक त्रिकोण के लिए तीन एक्ज़िक्यूशन चाहिए, और कोई भी लेग:
-
आंशिक रूप से भर सकता है;
-
खराब कीमत पर भर सकता है;
-
बिल्कुल नहीं भर सकता।
साथ ही, आपके पास कम से कम तीन कमीशन होते हैं। यदि आप हर लेग पर टेकर हैं, तो गणितीय रूप से आप अक्सर नुकसान में रहते हैं, भले ही लूप कागज़ पर “लाभदायक” दिखे।
4.3 अवसर कहाँ दिखाई देता है
अवसर अधिकतर इन स्थितियों में उत्पन्न होते हैं:
-
कम तरल इंस्ट्रूमेंट्स में;
-
तेज़ बाज़ार गतिविधियों के दौरान;
-
तकनीकी डीसिंक्रोनाइज़ेशन के दौरान।
लेकिन एक विरोधाभास है: त्रिकोण जितना “मोटा” दिखता है, उतनी ही अधिक बार यह खराब तरलता का संकेत होता है, और अंततः स्लिपेज उसे खा जाता है।
ट्रायंगुलर आर्बिट्राज पर निष्कर्ष: यदि यह इंट्रा-वेन्यू सेटअप है और यदि आप वास्तव में लागत की गणना करना और सावधानी से एक्ज़िक्यूट करना जानते हैं, तो रिटेल के पास मध्यम मौका है। लेकिन एक “सरल सतत पैसा बनाने वाली मशीन” के रूप में—नहीं।
5) टू-लेग और 3+ लेग मल्टी-लेग लॉक आर्बिट्राज
आइए ईमानदार रहें: ऐसे कारण हैं जिनकी वजह से ये तरीके यांत्रिक रूप से अधिक “टिकाऊ” हो सकते हैं, लेकिन उन्हें “पैसा कमाने के मौके” के रूप में स्वचालित रूप से 8/10 रेट करना जोखिम भरा है, क्योंकि:
-
वे अक्सर उसी लेटेंसी परिवार से संबंधित होते हैं;
-
वे लागत और जटिलता बढ़ाते हैं;
-
और “मास्किंग” अल्फ़ा नहीं है।
5.1 लॉक तरीका क्या है
लॉक तरीका वह है जब सिस्टम अलग-अलग अकाउंट या वेन्यू पर दो विपरीत पोज़िशन (BUY और SELL) रखता है, और फिर पोज़िशन के एक हिस्से को बंद करके, शिफ़्ट करके या पुनः आवंटित करके विचलन को “हल” करता है।
विचार यह है कि “पहला लेग भरा, दूसरा नहीं” के जोखिम को कम किया जाए, क्योंकि आपके पास पहले से ही आंशिक रूप से न्यूट्रल संरचना होती है, और प्रबंधन लेग्स को बंद करने/ट्रांसफ़र करने/पुनर्गठित करने के माध्यम से होता है।
5.2 उदाहरण: मल्टी-लेग लॉजिक के कार्यान्वयन के रूप में LockCL2 और BrightTrio
SharpTrader में, इन्हें एक साझा लॉजिक कोर द्वारा समूहीकृत रणनीतियों के एक सेट के रूप में वर्णित किया गया है। Brief Strategies Overview में, निम्नलिखित स्पष्ट रूप से सूचीबद्ध हैं:
-
Latency (1 लेग),
-
Lock CL2 (विपरीत पोज़िशन वाले 2 अकाउंट),
-
Lock CL3,
-
Bright Trio (3 अकाउंट), और अन्य।
LockCL2 विकी इस बात पर भी ज़ोर देती है कि पोज़िशन बंद करने/ट्रांसफ़र करने के माध्यम से एंट्री लॉजिक रणनीति को लेटेंसी आर्बिट्राज से “कम सीधे जुड़ा” बनाता है और इसे कुछ एंटी-आर्बिट्राज तंत्रों से अधिक समय तक बचने में मदद करता है।
दूसरी ओर, BrightTrio को विकी पर तीन अकाउंट में लेटेंसी आर्बिट्राज के रूप में वर्णित किया गया है, जिसका लक्ष्य “अधिकतम मास्किंग प्रभाव” है।
मैं जानबूझकर इसे “पकड़े जाने से बचने के लिए इसे ठीक कैसे कॉन्फ़िगर करें” प्रारूप में विस्तारित नहीं करूँगा। लेकिन ट्रेडिंग विश्लेषण के दृष्टिकोण से, इसका सारांश इस प्रकार दिया जा सकता है:
मल्टी-लेग सेटअप का संभावित लाभ:
-
लेग प्रबंधन में अधिक स्वतंत्रता;
-
कभी-कभी एक्ज़िक्यूशन डीसिंक्रोनाइज़ेशन के प्रति बेहतर सहनशीलता।
उस लाभ की कीमत:
-
अधिक कमीशन/स्प्रेड (अधिक लेग्स);
-
अधिक मार्जिन आवश्यकताएँ;
-
अधिक विफलता परिदृश्य (एक लेग “अटक” जाता है, दूसरा “भाग” जाता है, तीसरा भरता ही नहीं);
-
अधिक परिचालन जोखिम।
5.3 “मल्टी-लेग + मास्किंग” को स्वचालित रूप से “8/10 मौका” क्यों नहीं माना जा सकता।
क्योंकि दो अलग-अलग अक्षों में अंतर करना ज़रूरी है:
-
ट्रेडिंग अक्ष: क्या स्वीकार्य जोखिम के साथ लागत के बाद रणनीति का अपेक्षित रिटर्न सकारात्मक है?
-
परिचालन/कानूनी अक्ष: क्या काउंटरपार्टी (ब्रोकर/प्रॉप फ़र्म/एक्सचेंज) इस ट्रेडिंग शैली की अनुमति देती है, या इसे नियमों या जोखिम प्रणालियों द्वारा प्रतिबंधित किया जाएगा?
यदि कोई रणनीति देरी का लाभ उठाने के इर्द-गिर्द बनी है, तो अच्छे लेग मैकेनिक्स के बावजूद वह ऐसे क्षेत्र में रहती है जहाँ:
-
ब्रोकर लेटेंसी आर्बिट्राज को प्रतिबंधित कर सकते हैं और ट्रेड रद्द/अस्वीकार करने या पहुँच सीमित करने का अधिकार सुरक्षित रख सकते हैं;
-
प्रॉप फ़र्म आर्बिट्राज/लेटेंसी ट्रेडिंग को एक वर्ग के रूप में प्रतिबंधित कर सकती हैं;
-
ब्रोकरों के लिए जोखिम प्रदाता लेटेंसी पैटर्न के लिए डिटेक्टर बनाते हैं।
इसलिए भले ही “मास्किंग” स्टेल्थ बढ़ाए, यह “कमाने और निकालने के गारंटीड मौके” के बराबर नहीं है। वास्तविक दुनिया में, रिटेल ट्रेडर अक्सर न केवल स्प्रेड के गणित पर हारते हैं, बल्कि इसलिए भी कि नियम या काउंटरपार्टी उस प्रकार के जोखिम को स्वीकार ही नहीं करते।
6) PhantomDrift और Hybrid Masking: क्यों “छलावरण” =“सबसे अच्छा आर्बिट्राज।
-
सबसे अधिक संभावनाएँ अक्सर PhantomDrift जैसी रणनीतियों को दी जाती हैं,
-
और उससे भी अधिक जब इन्हें Hybrid Masking के साथ जोड़ा जाता है,
उनके उच्च स्तर के छलावरण के कारण (जिसमें मार्टिंगेल तत्व और “मैनुअल ट्रेडिंग से समानता” शामिल हैं)।
मैं इसे लेख में तार्किक रूप से एक अलग परत के रूप में शामिल करूँगा: “परिचालन ट्रेड-फ़्लो डिज़ाइन”, लेकिन महत्वपूर्ण चेतावनियों के साथ।
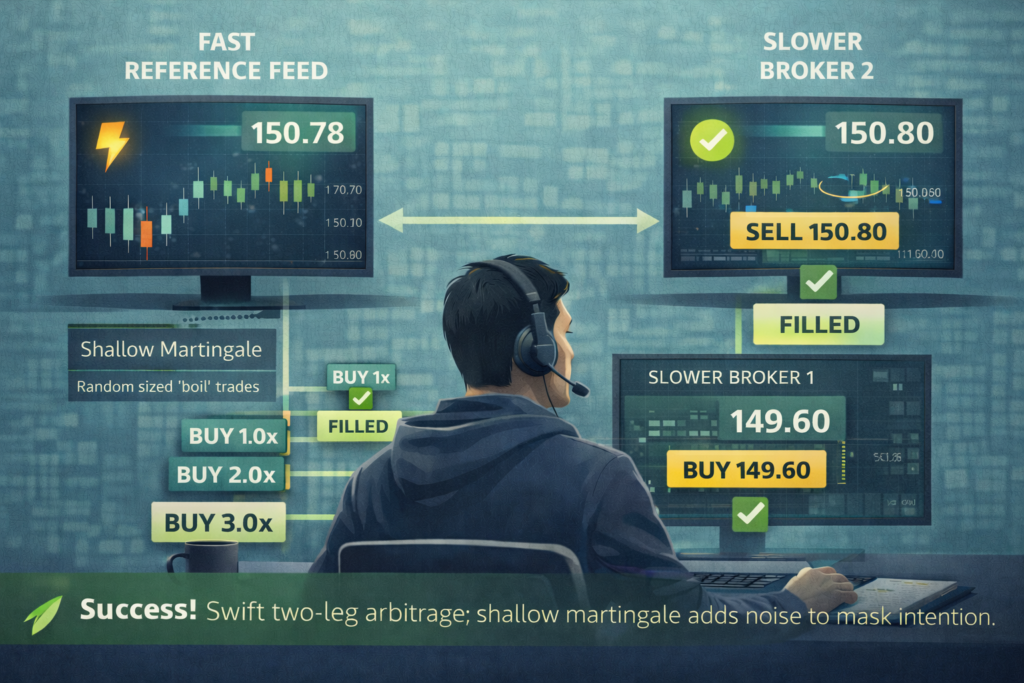
6.1 इन रणनीतियों का सार्वजनिक रूप से वर्णन कैसे किया जाता है
BJF Trading Group वेबसाइट पर, PhantomDrift को स्पष्ट रूप से लेटेंसी आर्बिट्राज और मार्टिंगेल (सीमित संख्या में एवरेजिंग चरणों के साथ) के हाइब्रिड के रूप में वर्णित किया गया है, जिसका घोषित लक्ष्य “आर्बिट्राज गतिविधि को छिपाना” और “एंटी-आर्बिट्राज प्लगइन्स को भ्रमित करना” है।
SharpTrader विकी पर, Hybrid Masking Strategy को SharpTrader Pro के भीतर आर्बिट्राज रणनीतियों के मास्किंग प्रभाव को बढ़ाने वाले तंत्र के रूप में वर्णित किया गया है, और PhantomDrift से इसके संबंध (सक्रियण/उपयोग) का स्पष्ट उल्लेख है।
6.2 मार्टिंगेल जोड़ना “मुफ़्त छलावरण लाभ” क्यों नहीं है।
मार्टिंगेल घटक लगभग हमेशा:
-
टेल रिस्क बढ़ाता है (दुर्लभ लेकिन संभावित रूप से गहरे ड्रॉडाउन);
-
जोखिम-समायोजित रिटर्न को खराब कर सकता है;
-
परिणामों को बाज़ार की स्थिति (रेजीम) पर अधिक निर्भर बनाता है (ट्रेंड रेजीम अक्सर एवरेजिंग लॉजिक को “तोड़” देते हैं, यही कारण है कि, उदाहरण के लिए, LockCL2 की तुलना में बड़ी डिपॉज़िट की सिफ़ारिश की जाती है)।
लक्ष्य ट्रेड प्रोफ़ाइल को क्लासिक लेटेंसी फ़्लो से कम समान बनाना है। लेकिन यह मज़बूती की गारंटी नहीं देता:
-
आप फ़िल्टरों के लिए कम पूर्वानुमेय बन जाते हैं,
-
लेकिन आप इसकी कीमत संभावित, हालाँकि सैद्धांतिक रूप से नियंत्रणीय, ड्रॉडाउन से चुकाते हैं।
6.3 लेख से सबसे महत्वपूर्ण निष्कर्ष
“उच्च छलावरण” “लाभ की उच्च संभावना” के समान नहीं है।
छलावरण इस बारे में है कि रणनीति बाहर से कैसी दिखती है।
लाभ की संभावना लागत के बाद की अपेक्षा + जोखिम नियंत्रण + चुनी गई काउंटरपार्टी के साथ कानूनी रूप से और शांति से काम करने की क्षमता के बारे में है।
इसलिए एक ईमानदार लेख में “PhantomDrift = 10/10,” लिखने के बजाय यह लिखना अधिक सही है:
-
मार्केटिंग विवरणों में, PhantomDrift/Hybrid Masking को आर्बिट्राज ट्रेडों की प्रोफ़ाइल बदलने के तरीकों के रूप में प्रस्तुत किया जाता है;
-
वास्तविक मूल्यांकन में, यह ध्यान में रखना चाहिए कि कई काउंटरपार्टी लेटेंसी-वर्ग की रणनीतियों को प्रतिबंधित करती हैं और ट्रेड रद्द करने या पहुँच सीमित करने का अधिकार सुरक्षित रखती हैं;
-
और मार्टिंगेल तत्व टेल रिस्क बढ़ा सकते हैं।
इसीलिए मैं PhantomDrift को 8/10 रेट करूँगा।
मैंने कभी 10/10 नहीं देखा—और मुझे नहीं लगता कि कभी देखूँगा 😊
7) हेज्ड पेयर्स / “पेयर ट्रेडिंग”: जहाँ रिटेल के पास आमतौर पर वास्तव में अधिक मौका होता है
अब हम उस क्षेत्र की ओर बढ़ते हैं जहाँ रिटेल ट्रेडर अधिकतर स्थायी बढ़त पाते हैं: पेयर ट्रेडिंग / रिलेटिव वैल्यू रणनीतियाँ।
7.1 पेयर तरीके का सार
आप दो संबंधित एसेट X और Y (आर्थिक या सांख्यिकीय रूप से) चुनते हैं, और एक स्प्रेड बनाते हैं:
-
या तो सरल (X − Y),
-
या हेज अनुपात के साथ (X − b·Y)।
जब स्प्रेड “बहुत दूर चला जाता है,” तो आप अभिसरण (कन्वर्जेंस) की उम्मीद में “सस्ता” एसेट खरीदते हैं और “महँगा” एसेट बेचते हैं।
7.2 यहाँ संभावनाएँ लेटेंसी से अधिक—और अक्सर ट्रायंगुलर आर्बिट्राज से भी अधिक—क्यों हैं
-
गति महत्वपूर्ण नहीं है: पोज़िशन मिनटों, घंटों या दिनों तक चल सकती हैं;
-
बढ़त अक्सर अनुशासन में होती है, मिलीसेकंड में नहीं;
-
लागत को नियंत्रित करना आसान है क्योंकि आप माइक्रोसेकंड अक्षमताओं का पीछा नहीं कर रहे।
7.3 जोखिम जिन्हें नज़रअंदाज़ नहीं करना चाहिए
-
संबंध का टूटना (रेजीम शिफ़्ट);
-
शॉर्ट सेलिंग की लागत और उपलब्धता;
-
डिविडेंड/कॉर्पोरेट एक्शन का प्रभाव (स्टॉक/ETF के लिए);
-
तनावपूर्ण स्थितियों के दौरान तरलता स्प्रेड के चौड़े होने का जोखिम।
पेयर्स पर निष्कर्ष: यह क्वासी-आर्बिट्राज है, जोखिम-मुक्त नहीं। लेकिन ठीक यहीं पर रिटेल ट्रेडर उचित जोखिम प्रबंधन के साथ एक स्थायी सिस्टम बना सकते हैं।
8) स्टैटिस्टिकल आर्बिट्राज: एक “छत्र” जो रिटेल-अनुकूल भी हो सकता है और पूरी तरह संस्थागत भी
स्टैट आर्ब एक अकेली रणनीति नहीं है, बल्कि तरीकों का एक परिवार है: पेयर्स से लेकर मार्केट-न्यूट्रल बास्केट, फ़ैक्टर लॉन्ग/शॉर्ट पोर्टफ़ोलियो, और भी बहुत कुछ।
8.1 “इक्विटी-शैली” स्टैट आर्ब को रिटेल के लिए दोहराना कठिन क्यों है
क्योंकि संस्थागत स्टैट आर्ब के लिए आमतौर पर ज़रूरी होता है:
-
बड़े डेटासेट और व्यापक डेटा क्लीनिंग;
-
कॉर्पोरेट एक्शन का सख्त हिसाब;
-
बहुत सस्ता एक्ज़िक्यूशन;
-
स्केलेबल शॉर्ट सेलिंग;
-
पोर्टफ़ोलियो ऑप्टिमाइज़ेशन और एक्सपोज़र नियंत्रण।
8.2 स्टैट आर्ब रिटेल के लिए कहाँ यथार्थवादी बनता है
-
लंबे क्षितिज (घंटे/दैनिक), जहाँ लागत सिग्नल के लिए कम विनाशकारी होती है;
-
स्पष्ट आर्थिक अंतर्ज्ञान वाले छोटे बास्केट या पेयर्स;
-
ओवरफ़िटिंग के विरुद्ध सख्त सुरक्षा (वॉक-फ़ॉरवर्ड विश्लेषण, आउट-ऑफ़-सैंपल परीक्षण, स्ट्रेस टेस्टिंग)।
स्टैट आर्ब पर निष्कर्ष: रिटेल के पास मौका है, लेकिन केवल तभी जब वह HFT-शैली के स्टैट आर्ब की नकल करने की कोशिश न करे और इसके बजाय एक धीमा, अधिक अनुशासित संस्करण बनाए।
9) रिटेल संभावनाओं की अद्यतन तुलना: एक पैमाना अब पर्याप्त नहीं है
लेख को ईमानदार और गैर-प्रचारात्मक रखने के लिए, मैं रणनीतियों का मूल्यांकन दो आयामों पर करने का प्रस्ताव करता हूँ:
-
पैमाना A: ट्रेडिंग व्यवहार्यता (लागत के बाद की अपेक्षा + प्रबंधनीय जोखिम)
-
पैमाना B: परिचालन टिकाऊपन (नियम, डिटेक्शन, काउंटरपार्टी, शांति से काम करने की क्षमता)
क्योंकि, उदाहरण के लिए, लेटेंसी-आधारित रणनीतियाँ डेमो या परीक्षणों में लाभदायक दिख सकती हैं, लेकिन सीधे ब्रोकर/प्रॉप नियमों और जोखिम प्रणालियों से टकरा जाती हैं।
9.1 सांकेतिक रेटिंग (तर्क समझने के लिए)
-
Latency 1 लेग
-
A: 2–3/10 (लागत और गति)
-
B: 0–3/10 (अक्सर नियमों/जोखिम नियंत्रण द्वारा प्रतिबंधित)
-
-
Latency 2 लेग
-
A: 3–4/10
-
B: 2–3/10 (उन्हीं कारणों से)
-
-
ट्रायंगुलर
-
A: 3–5/10 (यदि इंट्रा-वेन्यू है और लागत नियंत्रित है)
-
B: 4–7/10 (आमतौर पर नियमों से कम टकराव, यदि यह “सामान्य” एक्सचेंज मैकेनिक्स है)
-
-
मल्टी-लेग लॉक (2 लेग / लॉक तरीके)
-
A: 5–6/10 (यांत्रिक रूप से अधिक मज़बूत हो सकता है, लेकिन अधिक महँगा और जटिल)
-
B: ~3/10 यदि यह मूलतः OTC/प्रॉप वातावरण में लेटेंसी परिवार की रणनीति है
-
-
मल्टी-लेग लॉक (3+ लेग / BrightTrio लॉजिक)
-
A: 6–7/10 (अधिक लचीलापन, लेकिन अधिक लागत और जोखिम भी)
-
B: 3–4/10 उन वातावरणों में जहाँ आर्बिट्राज/लेटेंसी प्रथाएँ प्रतिबंधित हैं
-
-
पेयर्स / हेज्ड रिलेटिव वैल्यू
-
A: 5–7/10 (उचित पेयर चयन और लागत नियंत्रण के साथ)
-
B: 6–9/10 (आमतौर पर कम टकराव, यदि शॉर्टिंग/मार्जिन नियमों का पालन किया जाए)
-
-
स्टैट आर्ब (मध्यम क्षितिज पर)
-
A: 4–7/10
-
B: 6–9/10
-
-
PhantomDrift + Hybrid Masking
-
A: 8/10
-
B: 9/10
-
मैं मल्टी-लेग “मास्किंग” आर्बिट्राज को सार्वभौमिक “8/10” क्यों नहीं देता: वास्तविक वातावरण में, इन रणनीतियों को अक्सर आर्बिट्राज/लेटेंसी-प्रकार की प्रथाओं पर प्रतिबंध या सीमाओं का सामना करना पड़ता है, और “मास्किंग” लागत, टेल रिस्क या एक्ज़िक्यूशन नियमों के तहत काउंटरपार्टी के अधिकारों को समाप्त नहीं करती।
10) SharpTrader “टूल” के रूप में।
10.1 SharpTrader को कैसे प्रस्तुत किया जाता है
आधिकारिक SharpTrader विकी में, इसे कई बाज़ारों (फ़ॉरेक्स, CFD, धातु, फ़्यूचर्स, क्रिप्टो) में उन्नत आर्बिट्राज के लिए डिज़ाइन किए गए एक पेशेवर ट्रेडिंग प्लेटफ़ॉर्म/वर्कस्टेशन के रूप में वर्णित किया गया है, जो विस्तारित नियंत्रण और विश्लेषणात्मक क्षमताएँ प्रदान करता है।
10.2 कौन-सी रणनीतियाँ सार्वजनिक रूप से सूचीबद्ध हैं
SharpTrader Pro प्रोडक्ट पेज पर, बिल्ट-इन/उपलब्ध रणनीतियों में स्पष्ट रूप से शामिल हैं:
-
Latency Arbitrage,
-
Lock / LockCL1 / LockCL2 / LockCL3,
-
PhantomDrift,
-
BrightDuo / BrightTrio,
-
Hedge Arbitrage,
-
Triangular Arbitrage,
-
Statistical Arbitrage,
और अन्य।
विकी पर Brief Strategies Overview में, रणनीतियों को अतिरिक्त रूप से लेटेंसी-आधारित, हेज-आधारित और सहायक के रूप में समूहीकृत किया गया है, और BrightTrio, LockCL2, Statistical आदि वहाँ भी स्पष्ट रूप से सूचीबद्ध हैं।
इसका अर्थ है कि “SharpTrader में हमारे लेख में चर्चा किए गए सभी प्रकार की रणनीतियाँ शामिल हैं” वाले कथन को स्रोतों द्वारा समर्थित किया जा सकता है—इस स्पष्टीकरण के साथ कि कुछ रणनीतियाँ अलग मॉड्यूल/विकल्प हैं और हमेशा “डिफ़ॉल्ट रूप से सभी शामिल” नहीं होतीं।
10.3 क्या इसे “सबसे पेशेवर” कहा जा सकता है?
एक निरपेक्ष “सबसे” हमेशा व्यक्तिपरक होता है। लेकिन हम ईमानदारी से निम्नलिखित कह सकते हैं:
-
SharpTrader को स्पष्ट रूप से एक पेशेवर आर्बिट्राज प्लेटफ़ॉर्म के रूप में प्रस्तुत किया गया है (निर्माता के विवरण/विकी के अनुसार)।
-
कुछ समीक्षाएँ SharpTrader को फ़ॉरेक्स और क्रिप्टो के लिए व्यावसायिक रूप से उपलब्ध आर्बिट्राज प्रोग्रामों में “सबसे पेशेवर” बताती हैं और इसे उच्च रेटिंग देती हैं—लेकिन यह विशिष्ट समीक्षकों की राय है, कोई वस्तुनिष्ठ “बाज़ार तथ्य” नहीं।
इस तरह प्रस्तुत करने पर निष्कर्ष सुसंगत, संतुलित और सत्यापन योग्य है।
रिटेल ट्रेडरों के लिए आर्बिट्राज रणनीतियों का तुलनात्मक मूल्यांकन
स्कोरिंग पैमाना:
-
1 = बहुत कम
-
10 = बहुत अधिक
स्कोर रिटेल ट्रेडरों के लिए व्यावहारिक वास्तविकता को दर्शाते हैं, सैद्धांतिक आर्बिट्राज को नहीं।
| रणनीति का प्रकार | पूँजी दक्षता | तकनीकी जटिलता | एक्ज़िक्यूशन जोखिम | स्केलेबिलिटी | ब्रोकर / वेन्यू अनुकूलता | रिटेल सफलता की संभावना |
|---|---|---|---|---|---|---|
| 1-लेग लेटेंसी आर्बिट्राज | 4/10 | 6/10 | 9/10 | 2/10 | 1/10 | 1/10 |
| 2-लेग लेटेंसी आर्बिट्राज | 5/10 | 7/10 | 8/10 | 3/10 | 2/10 | 2/10 |
| ट्रायंगुलर आर्बिट्राज | 6/10 | 6/10 | 7/10 | 4/10 | 6/10 | 4/10 |
| हेज्ड पेयर ट्रेडिंग (रिलेटिव वैल्यू) | 7/10 | 6/10 | 5/10 | 6/10 | 8/10 | 6/10 |
| स्टैटिस्टिकल आर्बिट्राज (रिटेल-स्केल) | 6/10 | 7/10 | 6/10 | 6/10 | 7/10 | 6/10 |
| 2-लेग लॉक आर्बिट्राज (LockCL-प्रकार) | 6/10 | 8/10 | 6/10 | 5/10 | 3/10 | 5/10 |
| 3+-लेग लॉक आर्बिट्राज (BrightTrio-प्रकार) | 6/10 | 9/10 | 6/10 | 6/10 | 3/10 | 6/10 |
| लेटेंसी + लॉक (मल्टी-लेग हाइब्रिड) | 5/10 | 9/10 | 7/10 | 5/10 | 2/10 | 5/10 |
| PhantomDrift-प्रकार हाइब्रिड (लेटेंसी + RV) | 6/10 | 8/10 | 6/10 | 6/10 | 5/10 | 7/10 |
| PhantomDrift + Hybrid Masking | 6/10 | 9/10 | 3/10 | 6/10 | 6/10 | 8/10 |
इस तालिका को कैसे पढ़ें
मुख्य कॉलम की व्याख्या
-
पूँजी दक्षता
मार्जिन और लॉक आवश्यकताओं के सापेक्ष पूँजी का कितना प्रभावी ढंग से उपयोग होता है। -
तकनीकी जटिलता
इन्फ्रास्ट्रक्चर, लॉजिक, मॉनिटरिंग और विफलता-प्रबंधन की कठिनाई। -
एक्ज़िक्यूशन जोखिम
आंशिक फ़िल, स्लिपेज, लेग बेमेल और टाइमिंग विफलता का जोखिम। -
स्केलेबिलिटी
बढ़त को नष्ट किए बिना वॉल्यूम बढ़ाने की क्षमता। -
ब्रोकर / वेन्यू अनुकूलता
इसकी संभावना कि रणनीति की अनुमति है और वह बिना हस्तक्षेप के लंबे समय तक काम कर सकती है। -
रिटेल सफलता की संभावना
रिटेल ट्रेडरों के लिए स्थायी लाभप्रदता की जोखिम-समायोजित संभावना का समग्र आकलन।
11) व्यावहारिक चेकलिस्ट: रिटेल यथार्थवादी रूप से संभावनाओं को कैसे बेहतर बना सकता है (कोई जादू नहीं, कोई “बायपास” नहीं)
ताकि लेख पूरी तरह सैद्धांतिक न रहे, यहाँ एक चेकलिस्ट है जो ट्रायंगुलर, पेयर्स और स्टैट आर्ब पर समान रूप से—और आंशिक रूप से मल्टी-लेग सेटअप पर—लागू होती है:
-
सभी लागतों की गणना करें
-
कमीशन, स्प्रेड, स्लिपेज, स्वैप/फ़ंडिंग, पूँजी की लागत।
-
-
लेग टूटने के परिदृश्यों का मॉडल बनाएँ
-
क्या होगा यदि एक लेग भर जाए और दूसरा न भरे?
-
क्या होगा यदि यह आंशिक रूप से भरे?
-
क्या होगा यदि कनेक्टिविटी/API विफल हो जाए?
-
-
तरलता और स्केलेबिलिटी जाँचें
-
यदि आपका “अवसर” 0.5–1 लॉट पर गायब हो जाता है, तो यह रणनीति नहीं है—यह एक सूक्ष्म विसंगति है।
-
-
मज़बूती का परीक्षण करें
-
आउट-ऑफ़-सैंपल परीक्षण,
-
तनावपूर्ण स्थितियाँ (न्यूज़/अस्थिरता),
-
स्प्रेड का चौड़ा होना।
-
-
काउंटरपार्टी के नियम पढ़ें
-
विशेष रूप से ब्रोकरों या प्रॉप फ़र्मों के माध्यम से ट्रेडिंग करते समय: आर्बिट्राज/लेटेंसी/HFT पर प्रतिबंध अक्सर नियमों में स्पष्ट रूप से बताए जाते हैं।
-
12) अंतिम निष्कर्ष: क्या आर्बिट्राज में रिटेल के पास मौका है?
हाँ—मौका है, लेकिन यह असमान रूप से वितरित है।
-
लेटेंसी आर्बिट्राज में (और इसके मल्टी-लेग लॉक रूपों में, यदि कोर लेटेंसी-निर्भर बना रहता है), रिटेल की संभावनाएँ इन्फ्रास्ट्रक्चर, लागत और अक्सर ब्रोकर/प्रॉप फ़र्म के नियमों और डिटेक्शन द्वारा सीमित होती हैं।
-
ट्रायंगुलर आर्बिट्राज में अवसर मौजूद हैं, लेकिन वे अक्सर तीन एक्ज़िक्यूशन और लागत द्वारा खा लिए जाते हैं; व्यवहार में, यह पैसा छापने की मशीन के बजाय एक विशिष्ट (निश) मैकेनिक के रूप में काम करता है।
-
रिटेल के लिए सबसे यथार्थवादी दीर्घकालिक अवसर अधिकतर लंबे क्षितिज पर पेयर्स/रिलेटिव वैल्यू रणनीतियों और मध्यम स्टैट आर्ब में होते हैं, जहाँ प्रतिस्पर्धा माइक्रोसेकंड के बारे में कम होती है और बढ़त मॉडल, अनुशासन और जोखिम प्रबंधन के माध्यम से बनाई जा सकती है।
-
मेरे विचार में, वर्तमान में सबसे अधिक संभावनाएँ PhantomDrift में और मास्किंग वाली अगली पीढ़ी की उन रणनीतियों में हैं जो “अनुभवहीन रिटेल ट्रेडिंग” जैसी दिखती हैं, जिससे वे ब्रोकर और प्रॉप-फ़र्म फ़िल्टरों को अधिक प्रभावी ढंग से पार कर पाती हैं।
अक्सर पूछे जाने वाले प्रश्न (FAQ)
क्या रिटेल ट्रेडिंग के पास वास्तव में आर्बिट्राज में मौका है?
हाँ। रिटेल ट्रेडरों के पास आर्बिट्राज में मौका है—लेकिन सभी प्रकार की रणनीतियों में समान रूप से नहीं। मुख्य बात ऐसे तरीकों को चुनना है जहाँ बढ़त शुद्ध गति या इन्फ्रास्ट्रक्चर के बजाय संरचना, ट्रेड-फ़्लो डिज़ाइन और जोखिम प्रबंधन से आती है।
क्लासिक लेटेंसी आर्बिट्राज रिटेल ट्रेडरों के लिए इतना कठिन क्यों है?
क्लासिक वन-लेग या टू-लेग लेटेंसी आर्बिट्राज काफ़ी हद तक इन पर निर्भर करता है:
-
एक्ज़िक्यूशन गति,
-
बेहद कम लागत,
-
और विशेषाधिकार प्राप्त इन्फ्रास्ट्रक्चर।
आधुनिक ब्रोकर और प्रॉप-फ़र्म वातावरण में, ये कारक संस्थागत खिलाड़ियों के पक्ष में भारी झुकाव रखते हैं। रिटेल ट्रेडर अक्सर न केवल लेटेंसी से, बल्कि एक्ज़िक्यूशन नियमों और जोखिम नियंत्रणों से भी सीमित होते हैं।
क्या इसका मतलब है कि लेटेंसी आर्बिट्राज रिटेल के लिए पूरी तरह अनुपयोगी है?
ज़रूरी नहीं।
जबकि शुद्ध लेटेंसी आर्बिट्राज चुनौतीपूर्ण है, ट्रेड-फ़्लो प्रोफ़ाइल को फिर से डिज़ाइन करने वाले उन्नत कार्यान्वयन रिटेल ट्रेडरों के लिए व्यावहारिक उपयोगिता को काफ़ी बेहतर बना सकते हैं।
यहीं पर PhantomDrift और Hybrid Masking जैसी रणनीतियाँ काम आती हैं।
PhantomDrift क्लासिक आर्बिट्राज से अलग क्या बनाता है?
PhantomDrift केवल एक लेटेंसी रणनीति नहीं है—यह एक हाइब्रिड एक्ज़िक्यूशन फ़्रेमवर्क है।
इसका मुख्य विचार कच्ची गति का पीछा करना नहीं, बल्कि यह है:
-
एक्ज़िक्यूशन पैटर्न को नया रूप देना,
-
क्लासिक आर्बिट्राज के दृश्य फ़ुटप्रिंट को कम करना,
-
और जोखिम को अधिक गतिशील रूप से वितरित करना।
यह रणनीति को “गति प्रतिस्पर्धा” से परिचालन मज़बूती की ओर ले जाता है।
Hybrid Masking महत्वपूर्ण क्यों है?
Hybrid Masking ट्रेड-फ़्लो नॉर्मलाइज़ेशन की एक अतिरिक्त परत जोड़ता है।
ट्रेडों के एक कठोर आर्बिट्राज पैटर्न जैसा दिखने के बजाय, रणनीति:
-
एक अधिक विविध एक्ज़िक्यूशन संरचना बनाती है,
-
आर्बिट्राज लॉजिक को गैर-रैखिक पोज़िशन व्यवहार के साथ मिलाती है,
-
और परिणामस्वरूप ऐसी ट्रेड प्रोफ़ाइल बनती है जो डिस्क्रिशनरी या मिश्रित-शैली की ट्रेडिंग के अधिक करीब दिखती है।
यह अंतर्निहित बाज़ार लॉजिक को बदले बिना परिचालन टिकाऊपन में सुधार करता है।
क्या “मास्किंग” का मतलब ब्रोकर नियमों को बायपास करना है?
नहीं।
मास्किंग नियमों को बायपास करने के बारे में नहीं है—यह इस बारे में है कि एक रणनीति संरचनात्मक रूप से कैसे व्यवहार करती है।
हर ब्रोकर और प्रॉप फ़र्म पैटर्न का मूल्यांकन करती है, इरादों का नहीं।
एक रणनीति जो:
-
पोज़िशन को धीरे-धीरे प्रबंधित करती है,
-
यांत्रिक उछालों से बचती है,
-
और विभिन्न बाज़ार स्थितियों में एकसमान व्यवहार करती है
वह स्वाभाविक रूप से आधुनिक जोखिम प्रणालियों के साथ अधिक अनुकूल होती है।
क्या मार्टिंगेल जोड़ना जोखिम भरा नहीं है?
मार्टिंगेल तत्व हमेशा जोखिम बढ़ाते हैं यदि उनका दुरुपयोग किया जाए।
हालाँकि, PhantomDrift में वे:
-
सीमित हैं,
-
नियंत्रित हैं,
-
और एक ट्रेड-फ़्लो स्मूदिंग तंत्र के रूप में उपयोग किए जाते हैं, आक्रामक रिकवरी के रूप में नहीं।
सही तरीके से लागू किए जाने पर, यह जोखिम वितरण को बढ़ाने के बजाय बेहतर बना सकता है।
PhantomDrift + Hybrid Masking अन्य आर्बिट्राज तरीकों से अधिक स्कोर क्यों करते हैं?
क्योंकि वे दोनों महत्वपूर्ण आयामों पर अच्छा प्रदर्शन करते हैं:
-
ट्रेडिंग व्यवहार्यता
-
मज़बूत एक्ज़िक्यूशन लॉजिक,
-
लागत के बाद सकारात्मक अपेक्षा,
-
विभिन्न बाज़ार स्थितियों के अनुसार अनुकूलन क्षमता।
-
-
परिचालन टिकाऊपन
-
ब्रोकर जोखिम प्रणालियों के साथ कम टकराव,
-
माइक्रोसेकंड लाभों पर कम निर्भरता,
-
बेहतर दीर्घकालिक अकाउंट स्थिरता।
-
बहुत कम आर्बिट्राज फ़्रेमवर्क दोनों आयामों को एक साथ संबोधित करते हैं।
क्या PhantomDrift और Hybrid Masking शुरुआती ट्रेडरों के लिए उपयुक्त हैं?
ये नहीं शुरुआती-स्तर की रणनीतियाँ, बल्कि रिटेल के लिए सुलभ पेशेवर रणनीतियाँ हैं।
ये उन ट्रेडरों के लिए सबसे उपयुक्त हैं जो:
-
जोखिम को समझते हैं,
-
हाइप के बजाय निरंतरता को महत्व देते हैं,
-
और अल्पकालिक उछालों के बजाय दीर्घकालिक टिकाऊपन को प्राथमिकता देते हैं।
ये रणनीतियाँ पेयर्स या स्टैटिस्टिकल आर्बिट्राज की तुलना में कैसी हैं?
पेयर्स और स्टैट आर्ब उत्कृष्ट दीर्घकालिक तरीके हैं, विशेष रूप से धीमे क्षितिज पर।
PhantomDrift और Hybrid Masking इस मायने में अलग हैं कि वे:
-
एक्ज़िक्यूशन मैकेनिक्स के अधिक करीब काम करते हैं,
-
माइक्रोस्ट्रक्चर के अनुसार गतिशील रूप से अनुकूलित होते हैं,
-
और उन वातावरणों में काम कर सकते हैं जहाँ क्लासिक आर्बिट्राज विफल हो जाता।
वे रिलेटिव-वैल्यू रणनीतियों की जगह नहीं लेते, बल्कि उनके पूरक हैं।
क्या PhantomDrift एक “गारंटीड” रणनीति है?
कोई भी गंभीर रणनीति कभी गारंटीड नहीं होती।
PhantomDrift जो प्रदान करता है, वह है:
-
एक उच्च-गुणवत्ता वाली जोखिम प्रोफ़ाइल,
-
बेहतर एक्ज़िक्यूशन टिकाऊपन,
-
और आधुनिक बाज़ारों में काम करने वाले रिटेल ट्रेडरों के लिए एक अधिक यथार्थवादी रास्ता।
यही कारण है कि व्यावहारिक मूल्यांकनों में यह लगातार शीर्ष के करीब रहता है।
किसी भी आर्बिट्राज रणनीति के लिए 10/10 रेटिंग अवास्तविक क्यों है?
क्योंकि बाज़ार विकसित होते हैं, नियम बदलते हैं, और जोखिम कभी शून्य नहीं होता।
8/10 रेटिंग वाली रणनीति जो:
-
टिकी रहती है,
-
अनुकूलित होती है,
-
और स्थिर रूप से चक्रवृद्धि करती है
वह एक काल्पनिक 10/10 की तुलना में कहीं अधिक मूल्यवान है जो परिचालन रूप से विफल हो जाती है।
लेख का मुख्य निष्कर्ष क्या है?
रिटेल आर्बिट्राज ख़त्म नहीं हुआ है, लेकिन इसके लिए एक अलग मानसिकता की आवश्यकता है।
भविष्य उन रणनीतियों का है जो:
-
आर्बिट्राज लॉजिक को बुद्धिमान एक्ज़िक्यूशन के साथ जोड़ती हैं,
-
परिचालन वास्तविकताओं का सम्मान करती हैं,
-
और सैद्धांतिक शुद्धता के बजाय टिकाऊपन को प्राथमिकता देती हैं।
PhantomDrift + Hybrid Masking ठीक इसी अगले कदम का प्रतिनिधित्व करते हैं।

