BJF TRADING GROUP · रणनीति गाइड
फ़ॉरेक्स पेयर्स ट्रेडिंग और स्टैटिस्टिकल आर्बिट्राज: 2026 में यह कैसे काम करता है
पेयर्स ट्रेडिंग स्टैटिस्टिकल आर्बिट्राज का सबसे पुराना रूप है — दो ऐतिहासिक रूप से जुड़े इंस्ट्रूमेंट्स के बीच के स्प्रेड को तब ट्रेड करें जब वह अपने औसत से भटक जाए, और दिशा के बजाय औसत की ओर वापसी (रिवर्जन) पर दाँव लगाएँ। फ़ॉरेक्स में इसकी दो कठिन समस्याएँ हैं जो इक्विटी पेयर्स ट्रेडिंग में नहीं होतीं: सेंट्रल-बैंक इवेंट्स पर कोरिलेशन अचानक टूट जाते हैं, और ब्रोकर की एक्ज़िक्यूशन गुणवत्ता तय करती है कि प्रति-ट्रेड बढ़त (एज) दो एक साथ खुलने वाले लेग्स के बाद बचती है या नहीं। यह पेज गणित, उम्मीदवार पेयर्स के चयन, उस एक्ज़िक्यूशन लेयर को जिसे अधिकांश रिटेल ट्रेडर कभी नहीं मापते, और उन स्थितियों को कवर करता है जहाँ यह रणनीति अब भी काम करती है।
SharpTrader एक ही अकाउंट पर Brent बनाम BRN.Z4 और US30 बनाम US30.Z4 पर PairsTrading रणनीति चलाता है, जिसमें M15 पर 50-बार अवधि वाला Z-index उपयोग होता है। एक छोटी व्याख्या के बाद, वीडियो दो आंशिक दिनों में प्रोग्राम की ट्रेडिंग दिखाता है।
- 0:08 — EURCAD और USDCAD जैसे अत्यधिक कोरिलेटेड पेयर्स पर PairsTrading
- 0:27 — इंस्ट्रूमेंट्स: Brent के साथ BRN.Z4 और US30 के साथ US30.Z4
- 0:45 — यदि ब्रोकर के पास फ़्यूचर्स या इंडेक्स न हों तो दो अकाउंट्स का उपयोग
- 0:54 — कोरिलेशन सेटिंग्स: Z-index, M15 टाइमफ़्रेम, अवधि 50
- 1:11 — दो आंशिक दिनों में SharpTrader की ट्रेडिंग और आँकड़े
cTrader FIX API अकाउंट पर SharpTrader में Statistical Arbitrage रणनीति का चरण-दर-चरण सेटअप: सिंबल मैपिंग, ट्रेडिंग समय, गोल्ड/सिल्वर लॉट गणना, लॉक प्रबंधन, स्टॉप लॉस और टेक प्रॉफ़िट, और कोरिलेशन इंडिकेटर को पढ़ना।
- 0:12 — Statistical Arbitrage रणनीति और डिफ़ॉल्ट सिंबल सूची जोड़ना
- 2:18 — cTrader FIX API सेशन चुनना और सिंबल मैप करना
- 3:52 — इंडेक्स सेशन के लिए ट्रेडिंग शुरू और बंद होने का समय सेट करना
- 5:19 — पहले लॉट से दूसरे लॉट की गणना (गोल्ड बनाम सिल्वर)
- 6:23 — ट्रिपल स्वैप से बचने के लिए लॉक प्रबंधन और फ़ोर्स्ड क्लोज़
- 11:39 — एंट्री और एग्ज़िट के लिए कोरिलेशन इंडिकेटर पढ़ना
फ़ॉरेक्स पेयर्स ट्रेडिंग वास्तव में क्या है
पेयर्स ट्रेडिंग एक मार्केट-न्यूट्रल स्टैटिस्टिकल-आर्बिट्राज रणनीति है: आप ऐसे दो इंस्ट्रूमेंट्स पहचानते हैं जिनकी कीमतें किसी साझा आर्थिक कारक के कारण एक साथ चलती हैं, उनके बीच एक स्प्रेड बनाते हैं, और उस स्प्रेड को तब ट्रेड करते हैं जब वह अपने ऐतिहासिक औसत से असामान्य रूप से भटक जाए — पिछड़ने वाले को लॉन्ग, आगे चलने वाले को शॉर्ट — इस दाँव पर कि स्प्रेड वापस लौटेगा। पोज़िशन का कोई दिशात्मक दृष्टिकोण नहीं होता; यह अंतर के बंद होने से लाभ कमाती है, किसी भी इंस्ट्रूमेंट के बढ़ने या गिरने से नहीं।
इक्विटी में, एक “पेयर” एक ही सेक्टर के दो स्टॉक होते हैं। फ़ॉरेक्स में, एक पेयर दो करेंसी पेयर्स होते हैं — कुल चार मुद्राएँ — इसलिए आप दो स्प्रेड्स के स्प्रेड को ट्रेड कर रहे होते हैं। जब डॉलर मज़बूत होता है, तो EURUSD और GBPUSD दोनों गिरते हैं; उनके बीच का संबंध किसी भी अकेले पेयर की तुलना में कहीं अधिक स्थिर होता है। पेयर्स ट्रेडिंग उस संबंध को अलग करती है और डॉलर को नज़रअंदाज़ करती है।
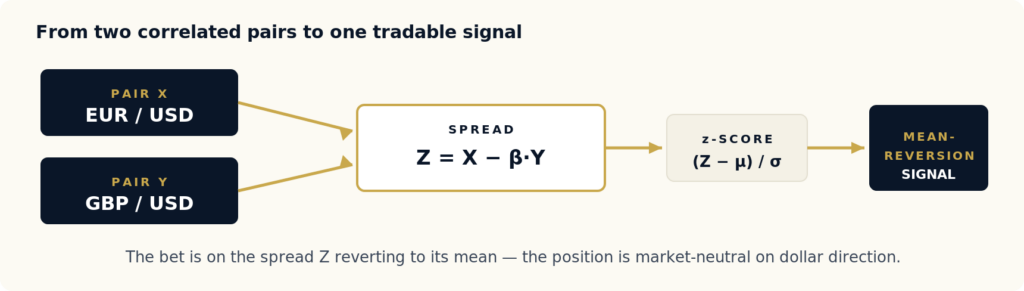
चित्र 1 — दो संरचनात्मक रूप से जुड़े करेंसी पेयर्स को एक ही स्प्रेड में जोड़ा जाता है; उसका z-score एक यांत्रिक एंट्री/एग्ज़िट नियम को चलाता है।
संरचनात्मक जुड़ाव ही इस रणनीति को व्यवहार्य बनाता है। दो पेयर्स के एक साथ चलने का कोई आर्थिक कारण न हो — साझा बेस करेंसी, साझा कमोडिटी एक्सपोज़र, साझा रिस्क-सेंटिमेंट व्यवस्था — तो ऐतिहासिक कोरिलेशन एक संयोग है, और पहली बार दबाव पड़ते ही टूट जाएगा। पेयर्स ट्रेडिंग फ़ॉरेक्स आर्बिट्राज रणनीतियों के व्यापक परिवार का हिस्सा है; लेटेंसी या ट्राएंगुलर आर्बिट्राज के विपरीत, यह मूल्य निर्धारण या गति की अक्षमता के बजाय एक सांख्यिकीय अक्षमता का लाभ उठाती है, इसीलिए यह धीमे एक्ज़िक्यूशन को सहन कर लेती है लेकिन कहीं अधिक कठोर जोखिम नियंत्रण की माँग करती है।
स्प्रेड, कोइंटीग्रेशन और z-score
शुरुआती बिंदु कोइंटीग्रेशन टेस्ट है। दो प्राइस सीरीज़ X और Y कोइंटीग्रेटेड होती हैं यदि कोई ऐसा स्थिरांक β मौजूद हो कि स्प्रेड Z = X − β·Y स्टेशनरी हो — समय के साथ इसका औसत और वेरिएंस स्थिर रहे, और विचलन वापस लौटें। केवल कोरिलेशन पर्याप्त नहीं है: दो सीरीज़ अत्यधिक कोरिलेटेड होकर भी स्थायी रूप से अलग हो सकती हैं। कोइंटीग्रेशन वह अधिक मज़बूत गुण है जो वास्तव में मीन-रिवर्जन दाँव को उचित ठहराता है।
मानक प्रक्रिया Engle-Granger दो-चरणीय विधि है: β का अनुमान लगाने के लिए X को Y पर रिग्रेस करें, फिर Augmented Dickey-Fuller (ADF) टेस्ट से रेज़िडुअल सीरीज़ Z में यूनिट रूट की जाँच करें। यदि ADF यूनिट-रूट नल परिकल्पना को अस्वीकार करता है (आमतौर पर p < 0.05 पर), तो एक मीन-रिवर्टिंग स्प्रेड मौजूद है। स्प्रेड से आप उसका z-score निकालते हैं — स्प्रेड इस समय अपने औसत से कितने स्टैंडर्ड डेविएशन दूर है — और उसी को ट्रेड करते हैं।
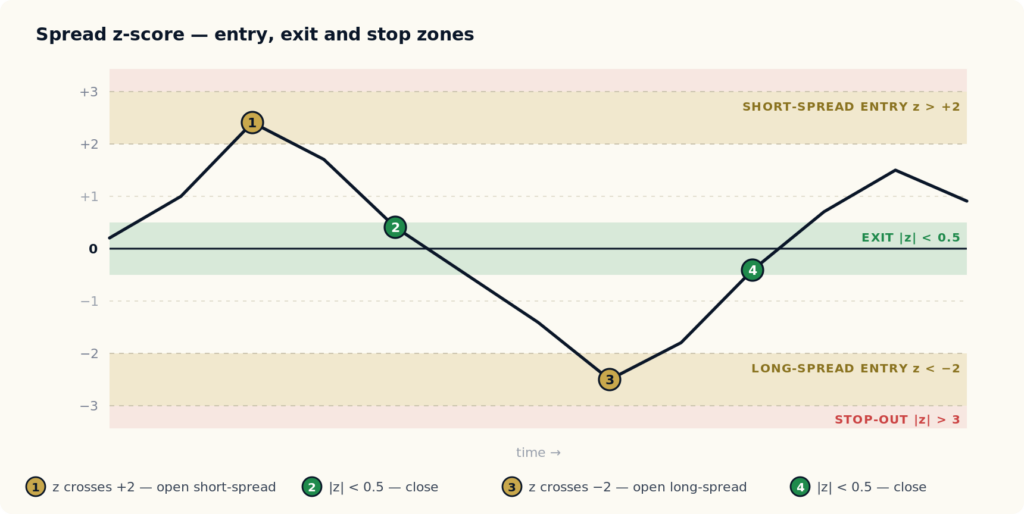
चित्र 2 — यांत्रिक ट्रेडिंग नियम। स्प्रेड के ±2 स्टैंडर्ड डेविएशन से आगे खिंचने पर एंट्री की जाती है, औसत की ओर लौटने पर बंद किया जाता है, और ±3 से आगे स्टॉप-आउट किया जाता है (संबंध टूट चुका है)।
नियम जानबूझकर यांत्रिक है:
| z-score शर्त | कार्रवाई | तर्क |
|---|---|---|
| z < −2 | लॉन्ग-स्प्रेड में प्रवेश करें (X खरीदें, β अनुपात में Y शॉर्ट करें) | स्प्रेड असामान्य रूप से सिकुड़ा हुआ है; ऊपर की ओर वापसी पर दाँव |
| z > +2 | शॉर्ट-स्प्रेड में प्रवेश करें (X बेचें, Y खरीदें) | स्प्रेड असामान्य रूप से खिंचा हुआ है; नीचे की ओर वापसी पर दाँव |
| |z| < 0.5 | पोज़िशन से बाहर निकलें | स्प्रेड वापस लौट आया है; बढ़त हासिल हो गई है |
| |z| > 3 | तुरंत स्टॉप आउट करें | संभवतः संबंध टूट गया है — यह व्यवस्था परिवर्तन (रेजीम चेंज) है, नॉइज़ नहीं |
±2 एंट्री और ±0.5 एग्ज़िट थ्रेशोल्ड पारंपरिक हैं, गणितीय रूप से व्युत्पन्न नहीं। प्रोडक्शन में इन्हें प्रत्येक पेयर के लिए walk-forward डेटा पर ऑप्टिमाइज़ किया जाता है — लेकिन यह पैटर्न सार्वभौमिक शुरुआती बिंदु है। कठिन हिस्सा नियम नहीं है; कठिन यह सुनिश्चित करना है कि स्प्रेड वास्तव में कोइंटीग्रेटेड हो और एक्ज़िक्यूशन लेयर बढ़त को न खा जाए।
ऐसे उम्मीदवार पेयर्स चुनना जो लाइव में टिके रहें
भोला तरीका — लिक्विड फ़ॉरेक्स सिंबल्स के सभी संयोजनों को स्कैन करना और सबसे अधिक कोइंटीग्रेटेड को रखना — पेयर्स रणनीतियों के बैकटेस्ट में काम करने और लाइव में विफल होने का सबसे आम कारण है। 35 मेजर्स और क्रॉसेज़ के साथ 595 उम्मीदवार पेयर्स बनते हैं; p < 0.05 पर, उनमें से लगभग 30 केवल संयोग से “कोइंटीग्रेटेड” दिखेंगे। कोइंटीग्रेशन के लिए डेटा-माइनिंग इन्हीं संयोगों को ढूँढती है।
मज़बूत तरीका आर्थिक संरचना से शुरू होता है और डेटा का उपयोग केवल छँटाई के लिए करता है। ऐसे उम्मीदवार समूह बनाएँ जहाँ साथ चलने का वास्तविक कारण हो, फिर परीक्षण करें:
| समूह | उदाहरण पेयर्स | आर्थिक जुड़ाव |
|---|---|---|
| साझा-बेस यूरोपीय क्षेत्र | EURUSD बनाम GBPUSD | दोनों USD-मूल्यांकित यूरोपीय-क्षेत्र की मुद्राएँ; डॉलर-मज़बूती की व्यवस्थाओं पर एक साथ प्रतिक्रिया देती हैं |
| कमोडिटी निर्यातक | AUDUSD बनाम NZDUSD | दोनों प्रशांत क्षेत्र की कमोडिटी मुद्राएँ, दोनों चीन की माँग से प्रभावित |
| पेट्रोकरेंसी | USDCAD बनाम USDNOK | कोट पक्ष पर दोनों तेल-निर्यातक अर्थव्यवस्थाएँ; स्प्रेड कनाडा–नॉर्वे अंतर को ट्रैक करता है |
| कैरी / यील्ड समूह | AUDJPY बनाम NZDJPY | दोनों उच्च-ब्याज दर वाली मुद्राओं और जापान के बीच यील्ड अंतर को दर्शाते हैं |
| सेफ़-हेवन समूह | USDJPY बनाम USDCHF | दोनों वैश्विक रिस्क-ऑफ़ प्रवाह पर अलग-अलग गति से प्रतिक्रिया देते हैं |
| साझा बेस, अलग कोट | EURJPY बनाम EURUSD | एक ही बेस (EUR); स्प्रेड येन बनाम डॉलर की सापेक्ष मज़बूती का प्रॉक्सी है |
बहु-विंडो पुष्टि
प्रत्येक समूह के भीतर, रोलिंग विंडो — 3-महीने, 6-महीने और 12-महीने — पर कोइंटीग्रेशन टेस्ट चलाएँ। केवल वही पेयर्स रखें जिनमें टेस्ट तीनों विंडो में सफल हो। जो पेयर 12 महीनों में कोइंटीग्रेट होता है लेकिन 3 महीनों में नहीं, वह ऐसी व्यवस्था में है जो पहले से बदल रही है। बहु-विंडो पुष्टि वह एकमात्र फ़िल्टर है जो वास्तविक कोइंटीग्रेशन को व्यवस्था-विशिष्ट संयोग से सबसे अच्छी तरह अलग करता है।
लाइव कोरिलेशन मैट्रिक्स: क्रिप्टो, परपेचुअल और क्रॉस-एसेट पेयर्स, हर 15 मिनट में अपडेट
नीचे की तालिका ऊपर बताए गए क्लस्टर तर्क को लाइव एक्सचेंज डेटा पर लागू करती है। तीन बाज़ार: Crypto spot (Binance के 20 USDT पेयर्स), Crypto perpetual (वही 20 USDT-M फ़्यूचर्स पर, जहाँ दोनों लेग शॉर्ट किए जा सकते हैं और हर लेग की फ़ंडिंग दिखाई जाती है) और Cross-asset — सोना, चाँदी, ब्रेंट, WTI, प्राकृतिक गैस, S&P 500 और Nasdaq-100 ETF, और वे शेयर जो क्रिप्टो प्रॉक्सी की तरह ट्रेड होते हैं (MSTR, COIN, MARA, NVDA, AMD, TSLA), सभी BTC और ETH के साथ Binance परपेचुअल के रूप में। हर पेयर और चार विंडो के लिए — 15-मिनट कैंडल पर 24 घंटे से लेकर दैनिक कैंडल पर 90 दिन तक — यह लॉग रिटर्न का पियर्सन कोरिलेशन, OLS हेज रेशियो, स्प्रेड का वर्तमान z-score और मीन-रिवर्ज़न हाफ़-लाइफ़ निकालती है। इसे वैसे ही पढ़ें जैसे ऊपर का खंड बताता है: जो कोरिलेशन चारों विंडो में ऊँचा बना रहे, वह कोइंटीग्रेशन टेस्ट के लायक उम्मीदवार है; जो पेयर 24 घंटे पर कोरिलेट करे लेकिन 90 दिन पर नहीं, वह ऐसे रिज़ीम में है जो पहले से बदल रहा है।
Binance spot, USDT pairs
Pearson correlation of log returns. Click a cell for the hedge ratio, spread z-score and charts of that pair. Click a row label to sort by that asset.
| 7 days | BTC | ETH | BNB | SOL | XRP | ADA | DOGE | TRX | AVAX | LINK | DOT | LTC | BCH | XLM | SUI | NEAR | UNI | ATOM | HBAR | SHIB |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 0.90 | 0.85 | 0.87 | 0.77 | 0.84 | 0.87 | 0.02 | 0.73 | 0.75 | 0.69 | 0.85 | 0.65 | 0.74 | 0.83 | 0.66 | 0.72 | 0.64 | 0.78 | 0.78 | |
| 0.90 | 1 | 0.80 | 0.83 | 0.76 | 0.85 | 0.86 | 0.15 | 0.75 | 0.79 | 0.63 | 0.80 | 0.59 | 0.66 | 0.84 | 0.68 | 0.75 | 0.65 | 0.77 | 0.76 | |
| 0.85 | 0.80 | 1 | 0.82 | 0.71 | 0.78 | 0.85 | 0.03 | 0.67 | 0.73 | 0.65 | 0.79 | 0.66 | 0.64 | 0.79 | 0.65 | 0.70 | 0.56 | 0.73 | 0.76 | |
| 0.87 | 0.83 | 0.82 | 1 | 0.81 | 0.88 | 0.92 | -0.03 | 0.73 | 0.80 | 0.68 | 0.83 | 0.67 | 0.77 | 0.86 | 0.70 | 0.71 | 0.69 | 0.83 | 0.84 | |
| 0.77 | 0.76 | 0.71 | 0.81 | 1 | 0.83 | 0.87 | -0.05 | 0.75 | 0.75 | 0.72 | 0.80 | 0.69 | 0.78 | 0.83 | 0.72 | 0.67 | 0.67 | 0.80 | 0.77 | |
| 0.84 | 0.85 | 0.78 | 0.88 | 0.83 | 1 | 0.94 | 0.06 | 0.82 | 0.82 | 0.77 | 0.88 | 0.72 | 0.77 | 0.93 | 0.74 | 0.77 | 0.76 | 0.89 | 0.86 | |
| 0.87 | 0.86 | 0.85 | 0.92 | 0.87 | 0.94 | 1 | 0.05 | 0.81 | 0.82 | 0.75 | 0.90 | 0.72 | 0.79 | 0.92 | 0.74 | 0.76 | 0.75 | 0.87 | 0.87 | |
| 0.02 | 0.15 | 0.03 | -0.03 | -0.05 | 0.06 | 0.05 | 1 | 0.11 | -0.01 | -0.03 | 0.05 | 0.04 | -0.06 | 0.07 | -0.02 | 0.05 | 0.08 | -0.04 | 0.02 | |
| 0.73 | 0.75 | 0.67 | 0.73 | 0.75 | 0.82 | 0.81 | 0.11 | 1 | 0.76 | 0.66 | 0.75 | 0.57 | 0.64 | 0.80 | 0.68 | 0.65 | 0.63 | 0.73 | 0.70 | |
| 0.75 | 0.79 | 0.73 | 0.80 | 0.75 | 0.82 | 0.82 | -0.01 | 0.76 | 1 | 0.61 | 0.78 | 0.61 | 0.65 | 0.82 | 0.68 | 0.72 | 0.66 | 0.81 | 0.74 | |
| 0.69 | 0.63 | 0.65 | 0.68 | 0.72 | 0.77 | 0.75 | -0.03 | 0.66 | 0.61 | 1 | 0.75 | 0.66 | 0.71 | 0.73 | 0.61 | 0.64 | 0.59 | 0.74 | 0.73 | |
| 0.85 | 0.80 | 0.79 | 0.83 | 0.80 | 0.88 | 0.90 | 0.05 | 0.75 | 0.78 | 0.75 | 1 | 0.72 | 0.77 | 0.86 | 0.66 | 0.76 | 0.69 | 0.80 | 0.82 | |
| 0.65 | 0.59 | 0.66 | 0.67 | 0.69 | 0.72 | 0.72 | 0.04 | 0.57 | 0.61 | 0.66 | 0.72 | 1 | 0.64 | 0.74 | 0.58 | 0.58 | 0.61 | 0.69 | 0.66 | |
| 0.74 | 0.66 | 0.64 | 0.77 | 0.78 | 0.77 | 0.79 | -0.06 | 0.64 | 0.65 | 0.71 | 0.77 | 0.64 | 1 | 0.73 | 0.60 | 0.64 | 0.64 | 0.77 | 0.72 | |
| 0.83 | 0.84 | 0.79 | 0.86 | 0.83 | 0.93 | 0.92 | 0.07 | 0.80 | 0.82 | 0.73 | 0.86 | 0.74 | 0.73 | 1 | 0.76 | 0.79 | 0.75 | 0.85 | 0.84 | |
| 0.66 | 0.68 | 0.65 | 0.70 | 0.72 | 0.74 | 0.74 | -0.02 | 0.68 | 0.68 | 0.61 | 0.66 | 0.58 | 0.60 | 0.76 | 1 | 0.68 | 0.61 | 0.72 | 0.66 | |
| 0.72 | 0.75 | 0.70 | 0.71 | 0.67 | 0.77 | 0.76 | 0.05 | 0.65 | 0.72 | 0.64 | 0.76 | 0.58 | 0.64 | 0.79 | 0.68 | 1 | 0.59 | 0.70 | 0.74 | |
| 0.64 | 0.65 | 0.56 | 0.69 | 0.67 | 0.76 | 0.75 | 0.08 | 0.63 | 0.66 | 0.59 | 0.69 | 0.61 | 0.64 | 0.75 | 0.61 | 0.59 | 1 | 0.71 | 0.71 | |
| 0.78 | 0.77 | 0.73 | 0.83 | 0.80 | 0.89 | 0.87 | -0.04 | 0.73 | 0.81 | 0.74 | 0.80 | 0.69 | 0.77 | 0.85 | 0.72 | 0.70 | 0.71 | 1 | 0.80 | |
| 0.78 | 0.76 | 0.76 | 0.84 | 0.77 | 0.86 | 0.87 | 0.02 | 0.70 | 0.74 | 0.73 | 0.82 | 0.66 | 0.72 | 0.84 | 0.66 | 0.74 | 0.71 | 0.80 | 1 |
Most correlated pairs — 7 days
Hedge ratio β from OLS on log prices; z-score of the current spread vs its mean in this window| # | Pair | Correlation | β (hedge ratio) | Spread z-score | Half-life | Status |
|---|---|---|---|---|---|---|
| 1 | ADA / DOGE | 0.94 | 1.17 | +2.02 | 5.5 bars | Stretched |
| 2 | ADA / SUI | 0.93 | 0.78 | -0.87 | 8.9 bars | Near mean |
| 3 | DOGE / SUI | 0.92 | 0.64 | -2.29 | 10.9 bars | Stretched |
| 4 | SOL / DOGE | 0.92 | 1.14 | +0.25 | 14.8 bars | Near mean |
| 5 | DOGE / LTC | 0.90 | 0.74 | -0.87 | 4.9 bars | Near mean |
| 6 | BTC / ETH | 0.90 | 0.52 | -1.80 | 14.7 bars | Deviating |
| 7 | ADA / HBAR | 0.89 | 0.91 | -1.00 | 4.9 bars | Deviating |
| 8 | ADA / LTC | 0.88 | 0.87 | +0.68 | 5.3 bars | Near mean |
| 9 | SOL / ADA | 0.88 | 0.94 | -0.87 | 9.6 bars | Near mean |
| 10 | DOGE / HBAR | 0.87 | 0.72 | -2.26 | 9.3 bars | Stretched |
| 11 | BTC / SOL | 0.87 | 0.42 | -0.19 | 30.5 bars | Near mean |
| 12 | BTC / DOGE | 0.87 | 0.74 | +1.08 | 23.9 bars | Deviating |
Spot–futures basis — quarterly delivery contracts
Binance mark price of the quarterly contract vs spot; annualised = basis × 365 / days to expiry. How cash-and-carry works →| Contract | Venue | Expiry | Days | Spot | Futures | Basis | Annualised |
|---|---|---|---|---|---|---|---|
| BTCUSDT_261225 | USDT-M | 2026-12-25 | 49 | 76,034.89 | 76,623.09 | +0.77% | +5.73% |
| ETHUSDT_261225 | USDT-M | 2026-12-25 | 49 | 2,233.29 | 2,247.29 | +0.63% | +4.65% |
| BTCUSD_261225 | COIN-M | 2026-12-25 | 49 | 76,034.89 | 76,536.83 | +0.66% | +4.89% |
| ETHUSD_261225 | COIN-M | 2026-12-25 | 49 | 2,233.29 | 2,245.69 | +0.56% | +4.11% |
| SOLUSD_261225 | COIN-M | 2026-12-25 | 49 | 89.860 | 90.125 | +0.29% | +2.18% |
| XRPUSD_261225 | COIN-M | 2026-12-25 | 49 | 1.215 | 1.223 | +0.66% | +4.88% |
| BNBUSD_261225 | COIN-M | 2026-12-25 | 49 | 693.390 | 700.914 | +1.09% | +8.04% |
| BTCUSDT_270326 | USDT-M | 2027-03-26 | 140 | 76,034.89 | 77,653.06 | +2.13% | +5.54% |
| ETHUSDT_270326 | USDT-M | 2027-03-26 | 140 | 2,233.29 | 2,271.94 | +1.73% | +4.50% |
| BTCUSD_270326 | COIN-M | 2027-03-26 | 140 | 76,034.89 | 77,575.03 | +2.03% | +5.27% |
| ETHUSD_270326 | COIN-M | 2027-03-26 | 140 | 2,233.29 | 2,269.78 | +1.63% | +4.25% |
| SOLUSD_270326 | COIN-M | 2027-03-26 | 140 | 89.860 | 90.439 | +0.64% | +1.68% |
| XRPUSD_270326 | COIN-M | 2027-03-26 | 140 | 1.215 | 1.231 | +1.29% | +3.36% |
| BNBUSD_270326 | COIN-M | 2027-03-26 | 140 | 693.390 | 710.571 | +2.48% | +6.45% |
Positive = contango (futures above spot, the cash-and-carry case); negative = backwardation. Funding, fees and the exchange's own index are not included.
Correlation measures co-movement of returns, not cointegration — a high number here is a candidate, not a tradable pair. Hedge ratio and z-score are in-sample for the selected window and are indicative only. Gold, silver, oil, gas, ETF and stock prices are Binance tokenised perpetuals, which track but are not the CME, ICE or exchange prices. Not financial advice.
ब्रेंट बनाम WTI, सोना बनाम चाँदी और SPY बनाम QQQ वही क्लस्टर हैं जो ऊपर की फ़ॉरेक्स तालिका बताती है — अब लाइव मापे जा सकते हैं; नीचे की तिमाही कॉन्ट्रैक्ट बेसिस तालिका उसी डेटा का कैश-एंड-कैरी पक्ष है। कमोडिटी, ETF और शेयरों की कीमतें Binance के टोकनाइज़्ड परपेचुअल हैं: वे अंतर्निहित संपत्ति को ट्रैक करती हैं, लेकिन CME, ICE या स्टॉक एक्सचेंज के भाव नहीं हैं, और सप्ताहांत पर तरलता कम होती है। कोरिलेशन, हेज रेशियो और z-score का यही तर्क SharpTrader की PairsTrading रणनीति आपके ब्रोकर फ़ीड से मिलने वाले किसी भी इंस्ट्रूमेंट पर चलाती है।
लेग जोखिम: जहाँ एक्ज़िक्यूशन लेयर बढ़त को खत्म कर देती है
यह वह हिस्सा है जिसे अधिकांश पेयर्स-ट्रेडिंग ट्यूटोरियल छोड़ देते हैं। एक पेयर्स सिग्नल दो एक साथ पोज़िशन खोलता है। यदि दोनों लेग्स ठीक एक ही क्षण में एक्ज़िक्यूट नहीं होते, तो आप लेग जोखिम के संपर्क में आते हैं — पहले फ़िल और दूसरे फ़िल के बीच के अंतराल में बिना सुरक्षा का दिशात्मक एक्सपोज़र। ऐसी रणनीति पर जो प्रति ट्रेड 0.5 से 1.0 पिप की मीन-रिवर्जन बढ़त का लक्ष्य रखती है, तेज़ी से बदलते स्प्रेड पर 200 ms की लेग लेटेंसी भी दूसरे लेग के फ़िल होने से पहले बढ़त को मिटा सकती है।
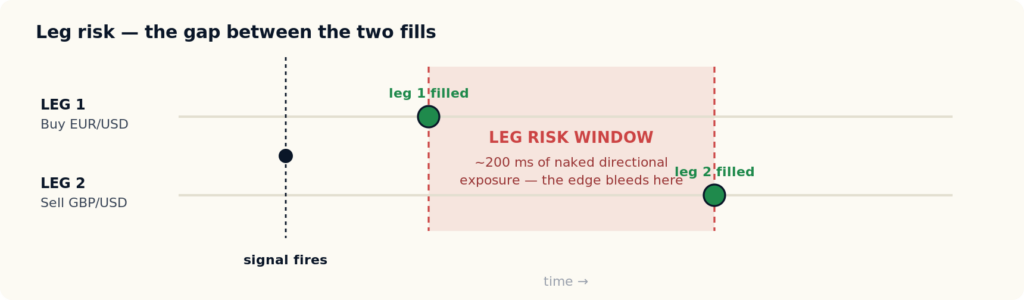
चित्र 3 — यदि दोनों लेग्स एक साथ फ़िल नहीं होते, तो अंतराल की अवधि तक पोज़िशन दिशात्मक रूप से एक्सपोज़्ड रहती है। सब-पिप बढ़त पर, यही अंतराल एक लाभदायक और ब्रेक-ईवन रणनीति के बीच का अंतर है।
तीन एक्ज़िक्यूशन वेरिएबल तय करते हैं कि पेयर्स ट्रेडिंग प्रोडक्शन में टिकेगी या नहीं — और इनमें से कोई भी मानक ब्रोकर समीक्षाओं में नहीं दिखता:
- दोनों लेग्स के बीच मैचिंग लेटेंसी। यदि दोनों लेग्स एक ही मैचिंग इंजन से होकर जाते हैं, तो लेटेंसी सममित और प्रबंधनीय होती है। क्रॉस-ब्रोकर पेयर्स — एक लेग वेन्यू A पर, एक वेन्यू B पर — में एक अनियंत्रित लेटेंसी अंतर होता है जिसे रिटेल इन्फ़्रास्ट्रक्चर पाट नहीं सकता।
- स्लिपेज असममिति। जो ब्रोकर ट्रेडर के पक्ष की तुलना में उसके विरुद्ध अधिक बार फ़िल करता है, वह दोनों लेग्स पर एंट्री और एग्ज़िट दोनों पर कर लगाता है — प्रति राउंड ट्रिप चार कर-युक्त फ़िल्स। सब-पिप बढ़त पर केवल यही असममिति रणनीति को नकारात्मक बना सकती है।
- सिग्नल के क्षणों में स्प्रेड का चौड़ा होना। पेयर्स सिग्नल ठीक कोरिलेशन तनाव के दौरान आते हैं, और ब्रोकर ठीक इन्हीं क्षणों में स्प्रेड चौड़े कर देते हैं। सिग्नल पर 30% स्प्रेड चौड़ा होना सीधे प्रति-ट्रेड P&L में 30% कमी में बदल जाता है।
ये वेरिएबल ट्रेडिंग स्टेटमेंट से मापे जा सकते हैं, लेकिन अधिकांश रिटेल ट्रेडर पूँजी लगाने से पहले इन्हें कभी नहीं मापते। हमने ठीक इसी के लिए एक पद्धति और टूलकिट ओपन-सोर्स की है — फ़ॉरेक्स ब्रोकर एक्ज़िक्यूशन ऑडिट टूलकिट (BEQI) देखें, जो आपके अपने स्टेटमेंट से मैचिंग लेटेंसी, स्लिपेज असममिति और स्प्रेड के चौड़े होने का स्कोर देता है। वही एक्ज़िक्यूशन-टाइम अंतराल जो लेटेंसी आर्बिट्राज को तोड़ता है, पेयर्स ट्रेडिंग पर दोगुने रूप में लागू होता है: देखें लेटेंसी-संवेदनशील बैकटेस्ट प्रोडक्शन में क्यों नहीं टिकते।
पेयर्स ट्रेडिंग कब काम करती है — और कब नहीं
2026 के लिए ईमानदार उत्तर यह है कि पेयर्स ट्रेडिंग अब भी काम करती है, लेकिन केवल सीमित परिस्थितियों में। रणनीति मृत नहीं है; उसका डेटा-माइन किया गया संस्करण मृत है।
|
यह तब काम करती है जब शर्तें जो बढ़त को बनाए रखती हैं
|
यह तब विफल होती है जब शर्तें जो इसे चुपचाप नष्ट कर देती हैं
|
रिटेल फ़ॉरेक्स वेन्यू के माध्यम से स्टैटिस्टिकल आर्बिट्राज रणनीतियाँ लागू करने के हमारे अनुभव में, सबसे आम विफलता का कारण ब्रोकर का चयन है, रणनीति का डिज़ाइन नहीं। खराब एक्ज़िक्यूशन वाले ब्रोकर पर सही ढंग से डिज़ाइन की गई पेयर्स रणनीति भी पैसा गँवाती है; वही रणनीति तेज़, सममित वेन्यू पर काम करती है। बैकटेस्ट पर भरोसा करने से पहले वेन्यू को मापें — हमारी फ़ॉरेक्स आर्बिट्राज ब्रोकर गाइड बताती है कि किन बातों पर ध्यान दें।
पेयर्स ट्रेडिंग बनाम अन्य आर्बिट्राज परिवार
पेयर्स ट्रेडिंग फ़ॉरेक्स आर्बिट्राज रणनीतियों के छह परिवारों में से एक है। प्रत्येक एक अलग अक्षमता का लाभ उठाता है और अलग इन्फ़्रास्ट्रक्चर की माँग करता है — पेयर्स ट्रेडिंग की स्थिति को समझने से स्पष्ट होता है कि इसे किस चीज़ की ज़रूरत है और किसकी नहीं।
| रणनीति | किस अक्षमता का लाभ उठाया जाता है | लेटेंसी संवेदनशीलता | सामान्य होल्डिंग अवधि |
|---|---|---|---|
| पेयर्स ट्रेडिंग | सांख्यिकीय — औसत से स्प्रेड का विचलन | कम से मध्यम | घंटों से दिनों तक |
| लेटेंसी आर्बिट्राज | गति — तेज़ फ़ीड बनाम धीमा ब्रोकर कोट | अत्यधिक | मिलीसेकंड से सेकंड तक |
| न्यूज़ ट्रेडिंग | सूचना — रिलीज़ के बाद प्रतिक्रिया की विंडो | अत्यधिक | मिलीसेकंड से मिनटों तक |
| ट्राएंगुलर आर्बिट्राज | मूल्य निर्धारण — तीन-पेयर क्रॉस रेट्स में असंगति | उच्च | एक सेकंड से कम |
| लॉक आर्बिट्राज | क्रॉस-वेन्यू — ब्रोकर्स के बीच विपरीत पोज़िशन | मध्यम | मिनटों से दिनों तक |
निष्कर्ष: पेयर्स ट्रेडिंग आर्बिट्राज परिवार में सबसे अधिक लेटेंसी-सहिष्णु है, जिससे यह को-लोकेटेड इन्फ़्रास्ट्रक्चर के बिना ट्रेडर्स के लिए भी सुलभ है। लेकिन यह सहिष्णुता सापेक्ष है — लेग जोखिम फिर भी मायने रखता है, और यह रणनीति लेटेंसी और न्यूज़ ट्रेडिंग पर हावी गति जोखिम के स्थान पर सांख्यिकीय जोखिम (कोरिलेशन टूटना) रखती है। आपको सबसे तेज़ होने की ज़रूरत नहीं है; आपको पेयर चयन और व्यवस्था जोखिम के बारे में सबसे अनुशासित होने की ज़रूरत है।
जोखिम प्रबंधन: जब कोरिलेशन टूटते हैं
पेयर्स ट्रेडिंग इसलिए काम करती है क्योंकि कोरिलेशन स्थिर होते हैं। जब कोरिलेशन टूटते हैं तो यह काम करना बंद कर देती है — और वे धीरे-धीरे नहीं, अचानक टूटते हैं। तीन घटनाएँ जिन्हें हर पेयर्स ट्रेडर को अपने बैकटेस्ट में मॉडल करना चाहिए:
- Swiss National Bank, जनवरी 2015। CHF की सीमा हटा दी गई; EURCHF कुछ ही मिनटों में लगभग 30% हिल गया। CHF से जुड़े हर पेयर का कोरिलेशन एक साथ टूट गया।
- COVID रिस्क-ऑफ़, मार्च 2020। रिस्क-ऑफ़ प्रवाह के सापेक्ष फ़ंडामेंटल्स पर हावी होने से कमोडिटी मुद्राएँ एक-दूसरे से अलग हो गईं। AUDUSD/NZDUSD स्प्रेड, जो सामान्यतः स्थिर रहता है, दो सेशनों के भीतर चार स्टैंडर्ड डेविएशन हिल गया।
- Bank of Japan की नीति व्यवस्था में बदलाव, 2022–2023। हर JPY-क्रॉस कोरिलेशन 18 महीनों में दो बार रीसेट हुआ। जो पेयर्स 2021 में काम करते थे, उन्होंने 2023 में समान पैरामीटर पर पैसा गँवाया।
जोखिम-प्रबंधन की प्रतिक्रिया संरचनात्मक है, पैरामीट्रिक नहीं: जैसे ही |z| > 3 दो से अधिक सेशनों तक रहे, हार्ड स्टॉप; पोज़िशन साइज़ जो प्रमुख सेंट्रल-बैंक इवेंट्स की निकटता के व्युत्क्रम अनुपात में घटे; किसी निर्धारित हाई-इम्पैक्ट रिलीज़ के 24 घंटे के भीतर कोई नई एंट्री नहीं; और तिमाही walk-forward पुनः परीक्षण, जिसमें कोइंटीग्रेट न होने वाले पेयर्स को पुनः ऑप्टिमाइज़ करने के बजाय हटा दिया जाए।
एक व्यावहारिक पोज़िशन-साइज़िंग नियम साइज़ को स्प्रेड की अपनी अस्थिरता और स्टॉप की दूरी से जोड़ता है:
# पेयर्स-ट्रेडिंग पोज़िशन साइज़
position_size = (E × R) / (|β| × 3 × σ)

  E = अकाउंट इक्विटी
  R = इक्विटी के अंश के रूप में प्रति ट्रेड जोखिम (आमतौर पर 0.5%–1%)
  β = कोइंटीग्रेशन गुणांक (रिग्रेशन ढलान)
  σ = स्प्रेड Z का ऐतिहासिक स्टैंडर्ड डेविएशन
  3 = स्टॉप-आउट z-थ्रेशोल्ड
β स्केलिंग दोनों लेग्स को कॉन्ट्रैक्ट-न्यूट्रल के बजाय वैल्यू-न्यूट्रल रखती है। मल्टी-पेयर पोर्टफ़ोलियो के लिए, सभी खुले पेयर्स में कुल नोशनल की सीमा तय करें और एक साथ पोज़िशन को कुछ ही अलग-अलग कोइंटीग्रेटिंग संबंधों तक सीमित रखें — उससे आगे आप विविधीकरण नहीं कर रहे, बल्कि उस साझा कारक पर केंद्रित हो रहे हैं जो पेयर्स को जोड़ता है।
पेयर्स ट्रेडिंग और स्टैटिस्टिकल आर्बिट्राज के लिए प्लेटफ़ॉर्म
आप पेयर्स रणनीति कहाँ चलाते हैं, यह लगभग उतना ही मायने रखता है जितना यह कि आप कौन से पेयर्स चुनते हैं। एक stat-arb प्लेटफ़ॉर्म को चार काम अच्छी तरह करने होते हैं: दोनों लेग्स के लिए सिंक्रोनाइज़्ड कोट देना, दोनों ऑर्डर उनके बीच न्यूनतम देरी के साथ भेजना, यथार्थवादी लेग जोखिम के साथ रणनीति का परीक्षण करना, और आपको स्प्रेड और z-score की लाइव निगरानी करने देना।
| प्लेटफ़ॉर्म | पेयर्स / stat-arb के लिए खूबियाँ | सीमाएँ |
|---|---|---|
| cTrader | C# cBots, मल्टी-सिंबल डेटा एक्सेस, Open API | कम ब्रोकर इसे सपोर्ट करते हैं; रिसर्च टूलिंग (कोइंटीग्रेशन टेस्ट) अलग से बनानी पड़ती है |
| Python स्टैक + ब्रोकर API | रिसर्च पर पूर्ण नियंत्रण: कोइंटीग्रेशन टेस्ट, रोलिंग हेज अनुपात, पेयर्स का पोर्टफ़ोलियो | एक्ज़िक्यूशन, रीकनेक्ट और मॉनिटरिंग आपको स्वयं बनानी और बनाए रखनी होती है |
| FIX API टर्मिनल | लेग्स के बीच सबसे कम और सबसे स्थिर देरी; लिक्विडिटी तक सीधी पहुँच | अधिक न्यूनतम अकाउंट राशि — देखें FIX API एक्सेस और मूल्य |
| SharpTrader | डायरेक्शन मोड्स के साथ तैयार पेयर्स इंजन; प्रति-लेग स्लिपेज के साथ टिक डेटा पर SharpTrader Optimizer में परीक्षित | व्यावसायिक सॉफ़्टवेयर; इक्विटी के बजाय फ़ॉरेक्स, मेटल्स, इंडेक्स और क्रिप्टो के लिए बनाया गया |
ब्रोकर उतना ही मायने रखता है जितना प्लेटफ़ॉर्म: दोनों लेग्स पर रॉ स्प्रेड, रिवर्जन की प्रतीक्षा के दौरान सहनीय स्वैप, अकाउंट पर हेजिंग की अनुमति और last-look अस्वीकृतियों के बिना एक्ज़िक्यूशन। हमने ये जाँचें stat-arb ब्रोकर में क्या देखें में सूचीबद्ध की हैं।
यथार्थवादी एक्ज़िक्यूशन के तहत पेयर्स रणनीतियों का परीक्षण
पेयर्स बैकटेस्ट लाइव बढ़त को अधिक आँकते हैं क्योंकि मानक रणनीति टेस्टर शून्य-लेटेंसी फ़िल्स और निश्चित स्प्रेड मानते हैं — यही दो धारणाएँ लेग जोखिम और सिग्नल-क्षण पर स्प्रेड का चौड़ा होना तोड़ते हैं। पेयर्स रणनीति का परीक्षण ऐसी परिस्थितियों में होना चाहिए जिनमें दोनों शामिल हों।
SharpTrader Optimizer इसी के लिए बनाया गया था। यह बार अनुमानों के बजाय वास्तविक ऐतिहासिक टिक स्ट्रीम पर बैकटेस्ट करता है, आपको मिलीसेकंड में यथार्थवादी ऑर्डर-एक्ज़िक्यूशन समय सेट करने और परिणामों पर उसका असर देखने देता है, और प्रति टिक परिवर्तनशील ऐतिहासिक स्प्रेड लागू करता है — प्रत्येक लेग के ओपन और क्लोज़ दोनों पर स्लिपेज को स्वतंत्र रूप से मॉडल करते हुए। दो-लेग वाली रणनीति के लिए इसका अर्थ है कि बैकटेस्ट उस लेग-जोखिम विंडो और सिग्नल-क्षण पर स्प्रेड के चौड़े होने को दर्शाता है जिसका वर्णन चित्र 2 और 3 करते हैं, बजाय यह दिखावा करने के कि वे मौजूद नहीं हैं। एक 24-घंटे का प्रदर्शन हीटमैप यह भी दिखाता है कि किसी पेयर का स्प्रेड किन ट्रेडिंग घंटों में सबसे साफ़ तरीके से वापस लौटता है।
संक्षेप में
- पेयर्स ट्रेडिंग एक सांख्यिकीय अक्षमता — स्प्रेड का मीन रिवर्जन — का लाभ उठाती है और दिशा के संदर्भ में मार्केट-न्यूट्रल है।
- पेयर्स को आर्थिक संरचना से चुनें, 3/6/12-महीने की विंडो में कोइंटीग्रेशन की पुष्टि करें, कभी डेटा-माइनिंग न करें।
- बढ़त सब-पिप है, इसलिए एक्ज़िक्यूशन गुणवत्ता अस्तित्व तय करती है: लेग जोखिम, स्लिपेज असममिति और स्प्रेड का चौड़ा होना — सभी को मापा जाना चाहिए।
- कोरिलेशन अचानक टूटते हैं — टेल इवेंट्स के लिए साइज़ तय करें, |z| > 3 पर सख्ती से स्टॉप करें, सेंट्रल-बैंक कैलेंडर विंडो से बचें।
- यथार्थवादी एक्ज़िक्यूशन समय और परिवर्तनशील स्प्रेड के तहत बैकटेस्ट करें, अन्यथा लाइव बढ़त बैकटेस्ट के दावे से 30–50% कम होगी।
अक्सर पूछे जाने वाले प्रश्न
फ़ॉरेक्स में पेयर्स ट्रेडिंग एक मार्केट-न्यूट्रल रणनीति है जो दो संरचनात्मक रूप से जुड़े करेंसी पेयर्स — कुल चार मुद्राएँ — के बीच के स्प्रेड को ट्रेड करती है। जब स्प्रेड अपने ऐतिहासिक औसत से असामान्य रूप से भटकता है, तो आप पिछड़ने वाले को लॉन्ग और आगे चलने वाले को शॉर्ट करते हैं, इस दाँव पर कि स्प्रेड वापस लौटेगा। पोज़िशन का किसी भी एक मुद्रा पर कोई दिशात्मक दृष्टिकोण नहीं होता; यह केवल अंतर के बंद होने से लाभ कमाती है।
पेयर्स ट्रेडिंग स्टैटिस्टिकल आर्बिट्राज का मूल और सबसे सरल रूप है। स्टैटिस्टिकल आर्बिट्राज व्यापक श्रेणी है — कोई भी रणनीति जो इंस्ट्रूमेंट्स के बीच सांख्यिकीय संबंध का लाभ उठाती है, जिसमें मल्टी-एसेट बास्केट और फ़ैक्टर मॉडल शामिल हैं। पेयर्स ट्रेडिंग दो-इंस्ट्रूमेंट वाला मामला है: एक स्प्रेड, एक कोइंटीग्रेशन संबंध, एक z-score।
सबसे अच्छे उम्मीदवार एक वास्तविक आर्थिक कारक साझा करते हैं: EURUSD और GBPUSD (साझा डॉलर एक्सपोज़र), AUDUSD और NZDUSD (प्रशांत क्षेत्र के कमोडिटी निर्यातक), USDCAD और USDNOK (पेट्रोकरेंसी), AUDJPY और NZDJPY (कैरी/यील्ड समूह)। ऐसे पेयर्स से बचें जो केवल इसलिए चुने गए हों क्योंकि बैकटेस्ट कहता है कि वे कोइंटीग्रेट होते हैं — 595 संभावित संयोजनों में से लगभग 30 केवल संयोग से कोइंटीग्रेटेड दिखेंगे।
हाँ, लेकिन केवल सीमित परिस्थितियों में: आर्थिक रूप से उचित पेयर्स, तेज़ और सममित एक्ज़िक्यूशन वेन्यू, व्यवस्था-परिवर्तन जोखिम का सम्मान करने वाली पोज़िशन साइज़िंग, और तिमाही walk-forward सत्यापन। पेयर्स ट्रेडिंग का डेटा-माइन किया गया संस्करण काम नहीं करता — यह वास्तव में कभी काम नहीं करता था, बस बैकटेस्ट में ऐसा दिखता था। अनुशासित संस्करण व्यवहार्य बना हुआ है।
लेग जोखिम वह बिना सुरक्षा का दिशात्मक एक्सपोज़र है जो पेयर ट्रेड के पहले लेग के फ़िल होने और दूसरे लेग के फ़िल होने के बीच होता है। एक पेयर्स सिग्नल दो पोज़िशन खोलता है जो एक साथ होनी चाहिए; उनके बीच कोई भी लेटेंसी अंतराल अकाउंट को दिशात्मक रूप से एक्सपोज़्ड छोड़ देता है। सब-पिप बढ़त का लक्ष्य रखने वाली रणनीति पर, तेज़ी से बदलते स्प्रेड पर 200 ms की लेग लेटेंसी भी दूसरे लेग की पुष्टि से पहले बढ़त को मिटा सकती है।
चार कारण: डेटा-माइन किए गए पेयर चयन से झूठा कोइंटीग्रेशन; प्रति राउंड ट्रिप चार फ़िल्स में बढ़ता स्लिपेज; सिग्नल के क्षणों में स्प्रेड का चौड़ा होना जिसे निश्चित-स्प्रेड बैकटेस्ट नज़रअंदाज़ करते हैं; और कोरिलेशन-टूटने की घटनाएँ (2015, 2020, 2022–2023) जो टेस्ट विंडो से बाहर रखी जाती हैं। मिलकर ये लाइव बढ़त को बैकटेस्ट से 30–50% कम — या नकारात्मक — बना सकते हैं।
लेटेंसी आर्बिट्राज गति की अक्षमता — धीमे ब्रोकर कोट के विरुद्ध तेज़ प्राइस फ़ीड — का लाभ उठाता है और अत्यधिक लेटेंसी-संवेदनशील है, पोज़िशन मिलीसेकंड तक रखी जाती हैं। पेयर्स ट्रेडिंग सांख्यिकीय अक्षमता — स्प्रेड का मीन रिवर्जन — का लाभ उठाती है, घंटों से दिनों तक पोज़िशन रखती है, और कहीं अधिक लेटेंसी-सहिष्णु है। पेयर्स ट्रेडिंग लेटेंसी आर्बिट्राज पर हावी गति जोखिम के स्थान पर सांख्यिकीय जोखिम (कोरिलेशन टूटना) रखती है।
ऐसे टेस्टर का उपयोग करें जो वास्तविक टिक डेटा पर चलता हो, आपको शून्य से अधिक ऑर्डर-एक्ज़िक्यूशन समय सेट करने देता हो, और प्रत्येक लेग के ओपन और क्लोज़ पर स्वतंत्र रूप से मॉडल किए गए स्लिपेज के साथ परिवर्तनशील ऐतिहासिक स्प्रेड लागू करता हो। मानक टेस्टर शून्य-लेटेंसी फ़िल्स और निश्चित स्प्रेड मानते हैं — यही दो धारणाएँ लेग जोखिम और सिग्नल-क्षण पर स्प्रेड का चौड़ा होना तोड़ते हैं। SharpTrader Optimizer विशेष रूप से इन वेरिएबल्स को मॉडल करने के लिए बनाया गया था।
BJF ट्रेडिंग रिसर्च की सदस्यता लें
नए लेख, रिसर्च पेपर और उत्पाद रिलीज़ — जैसे ही हम प्रकाशित करते हैं, आप तक पहुँचाए जाते हैं।
पूँजी जोखिम में डालने से पहले अपनी पेयर्स रणनीति का परीक्षण करें
जो पेयर्स रणनीति शून्य-लेटेंसी, निश्चित-स्प्रेड बैकटेस्ट पर लाभदायक दिखती है, वह लाइव में ब्रेक-ईवन हो सकती है। SharpTrader Optimizer कॉन्फ़िगर करने योग्य एक्ज़िक्यूशन समय और परिवर्तनशील स्प्रेड के साथ वास्तविक टिक डेटा पर बैकटेस्ट करता है — दोनों लेग्स पर, ओपन और क्लोज़ दोनों में स्लिपेज मॉडल किया जाता है — ताकि परिणाम लेग जोखिम को छिपाने के बजाय उसे दर्शाए।
SharpTrader Optimizer देखें
अपने ब्रोकर के एक्ज़िक्यूशन का ऑडिट करें