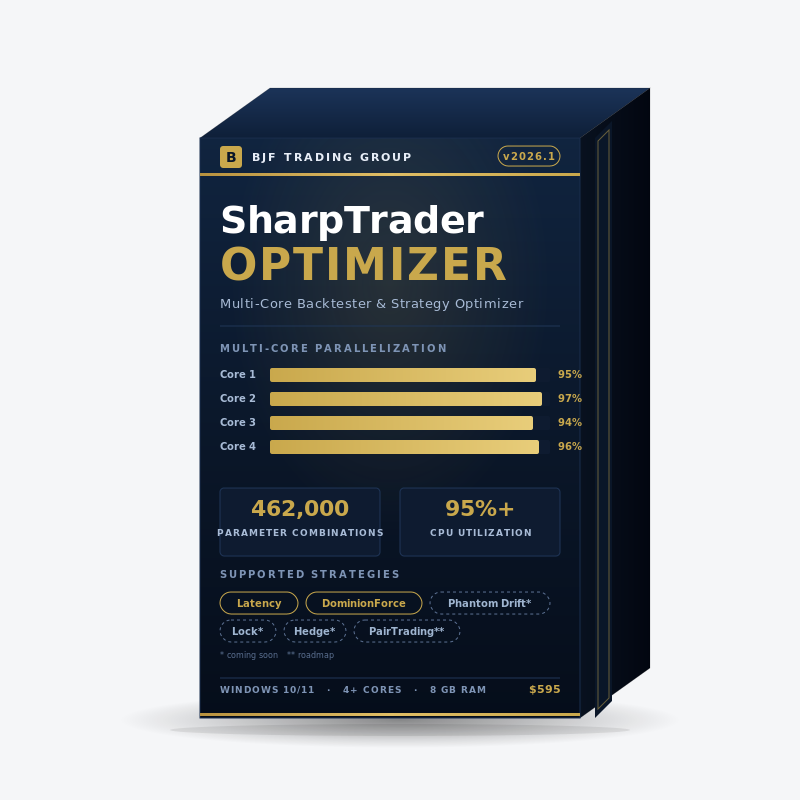
BJF TRADING GROUP · SHARPTRADER इकोसिस्टम
SharpTrader Optimizer — लेटेंसी, हेज, लॉक आर्बिट्राज और अन्य के लिए मल्टी-कोर बैकटेस्टर & रणनीति ऑप्टिमाइज़र…
SharpTrader की आर्बिट्राज और गैर-आर्बिट्राज रणनीतियों के लिए प्रोफ़ेशनल-ग्रेड बैकटेस्टिंग और पैरामीटर ऑप्टिमाइज़ेशन इंजन। यह कॉन्फ़िगर करने योग्य ऑर्डर एक्ज़िक्यूशन समय के साथ वास्तविक ऐतिहासिक टिक्स को रीप्ले करता है, बड़े पैरामीटर ग्रिड को सभी CPU कोर में वितरित करता है, और टिक स्ट्रीम से ही हर ऑर्डर पर यथार्थवादी स्लिपेज स्वचालित रूप से निर्धारित करता है। SharpTrader Pro बनाने वाली टीम द्वारा विकसित — वही एक्ज़िक्यूशन इंजन, वही ब्रोकर डायलेक्ट्स।
एकमुश्त लाइसेंस
SharpTrader Optimizer क्या करता है?
SharpTrader Optimizer, SharpTrader प्लेटफ़ॉर्म पर बनी आर्बिट्राज और गैर-आर्बिट्राज रणनीतियों के लिए एक समर्पित बैकटेस्टिंग और पैरामीटर-ऑप्टिमाइज़ेशन इंजन है। यह ऐतिहासिक टिक डेटा को आपकी रणनीति लॉजिक के माध्यम से रीप्ले करता है, यथार्थवादी एक्ज़िक्यूशन लागतों (कॉन्फ़िगर करने योग्य एक्ज़िक्यूशन समय, प्रति टिक परिवर्तनशील स्प्रेड, टिक-आधारित स्लिपेज) का मॉडल बनाता है, और हज़ारों पैरामीटर कॉम्बिनेशन पर ग्रिड ऑप्टिमाइज़ेशन चलाता है — सभी उपलब्ध CPU कोर का समानांतर उपयोग करते हुए।
यह टूल विशेष रूप से उन ट्रेडर्स के लिए बनाया गया है जो लेटेंसी, लॉक, हेज, पेयर-ट्रेडिंग, न्यूज़-आधारित और ट्रेंड रणनीतियाँ चलाते हैं और लाइव पूँजी जोखिम में डालने से पहले मज़बूत पैरामीटर सेट खोजना चाहते हैं। मानक रिटेल बैकटेस्टर्स के विपरीत, SharpTrader Optimizer वास्तविक ऐतिहासिक टिक्स पर चलता है, आपको मिलीसेकंड में प्रति-ऑर्डर एक्ज़िक्यूशन समय सेट करने देता है, और टिक स्ट्रीम से स्लिपेज स्वचालित रूप से निर्धारित करता है — ये तीन वेरिएबल ही वास्तव में तय करते हैं कि कोई रणनीति प्रोडक्शन में लाभदायक होगी या नहीं।
एकल कॉन्फ़िगरेशन का बैकटेस्ट
ऐतिहासिक टिक डेटा पर एक पैरामीटर सेट चलाएँ और PnL कर्व, ड्रॉडाउन, विन रेट और दिन के घंटों के अनुसार विश्लेषण देखें।
पैरामीटर रेंज ऑप्टिमाइज़ करें
प्रत्येक रणनीति पैरामीटर के लिए min/max/step निर्धारित करें — इंजन हर कॉम्बिनेशन का ग्रिड बनाता है और परिणामों को PnL या ड्रॉडाउन के अनुसार रैंक करता है।
मल्टी-कोर वितरण
वर्कलोड सभी CPU कोर में समान रूप से बाँटा जाता है। 12 घंटे का सिंगल-थ्रेड रन 4-कोर CPU पर ~3 घंटे में पूरा होता है।
एक्ज़िक्यूशन-समय को ध्यान में रखता है
मिलीसेकंड में प्रति-ऑर्डर एक्ज़िक्यूशन समय सेट करें। इंजन उस लेटेंसी के बराबर टिक स्ट्रीम में आगे बढ़ता है और परिणामी bid/ask पर फ़िल करता है — जिससे यथार्थवादी सकारात्मक या नकारात्मक स्लिपेज स्वचालित रूप से उत्पन्न होता है।
समर्थित रणनीतियाँ
Optimizer पहले दिन से ही परीक्षण के लिए तैयार दो आर्बिट्राज रणनीति प्रकारों के साथ आता है। तीन और रणनीतियाँ Q2–Q3 2026 में लाइसेंस धारकों के लिए मुफ़्त उत्पाद अपडेट के हिस्से के रूप में आएँगी।
अभी उपलब्ध उपलब्ध
रिलीज़ v1.0 के अनुसार
- Latency Arbitrage — कॉन्फ़िगर करने योग्य diff-to-open और ट्रेलिंग एग्ज़िट के साथ क्लासिक फ़ास्ट-फ़ीड-बनाम-स्लो-फ़ीड रणनीति।
- DominionForce — अनुकूली स्प्रेड फ़िल्टरिंग के साथ SharpTrader का स्वामित्व वाला वन-लेग आर्बिट्राज संस्करण।
- Phantom Drift — हाइब्रिड मार्टिंगेल & लॉक आर्बिट्राज लॉजिक।
- लॉक रणनीतियाँ (पूरा परिवार) — क्लासिक लॉक, असममित लॉक, मल्टी-लेग लॉक।
- हेज आर्बिट्राज — रिस्क पैरिटी के साथ दो ब्रोकर्स पर एक साथ पोज़ीशन खोलना।
रोडमैप Q3–Q4 2026 नियोजित
लाइसेंस धारकों के लिए मुफ़्त अपडेट
- पेयर ट्रेडिंग — सहसंबद्ध सिंबल्स पर कोइंटीग्रेशन-आधारित मीन-रिवर्ज़न।
- ट्रायंगुलर आर्बिट्राज (FX) — तीन-तरफ़ा क्रॉस-रेट की अक्षमताएँ।
- मल्टी-सिंबल पोर्टफ़ोलियो ऑप्टिमाइज़ेशन — 2026 के अंत में आ रहा है।
बैकटेस्ट मोड बनाम ऑप्टिमाइज़ेशन मोड
Optimizer दो पूरक मोड में चलता है। अधिकांश वर्कफ़्लो दोनों का उपयोग करते हैं: पहले संभावित पैरामीटर रेंज खोजने के लिए ऑप्टिमाइज़ करें, फिर इक्विटी कर्व के आकार और ड्रॉडाउन प्रोफ़ाइल की पुष्टि के लिए शीर्ष उम्मीदवारों का विस्तार से बैकटेस्ट करें।
बैकटेस्ट मोड
किसी ऐतिहासिक तिथि सीमा पर एक पैरामीटर सेट चलाएँ। पूरा PnL चार्ट, दिन के घंटों के अनुसार प्रदर्शन, दिशा के अनुसार जीत/हार का विभाजन और प्रति-ट्रेड लेजर प्राप्त करें।
- इक्विटी कर्व को ट्रेड-दर-ट्रेड देखें
- प्रत्येक बंद ऑर्डर की जाँच करें: टिकट, समय, प्रकार, लॉट, कीमत, P/L
- सप्ताह के दिन और दिन के घंटे के अनुसार फ़िल्टर करें
- इसका उपयोग करें: एकल कॉन्फ़िगरेशन को सत्यापित करने, रणनीति लॉजिक को डीबग करने, क्लाइंट्स या पार्टनर्स के लिए रिपोर्ट बनाने के लिए
ऑप्टिमाइज़ेशन मोड
ग्रिड सर्च के रूप में हज़ारों से लेकर लाखों पैरामीटर कॉम्बिनेशन चलाएँ। PnL, MaxDD या कस्टम स्कोर के अनुसार क्रमबद्ध रैंक तालिका प्राप्त करें।
- प्रत्येक रणनीति पैरामीटर के लिए min/step/max निर्धारित करें; इंजन पूरा ग्रिड बनाता है
- मल्टी-कोर समानांतरीकरण (एक साथ प्रति कोर एक कॉम्बिनेशन)
- पूर्ण हुए कॉम्बिनेशन काउंटर और ETA के साथ रियल-टाइम प्रोग्रेस बार
- इसका उपयोग करें: मज़बूत पैरामीटर क्षेत्रों को खोजने, वॉक-फ़ॉरवर्ड विश्लेषण, विभिन्न एक्ज़िक्यूशन-समय परिदृश्यों में स्ट्रेस-टेस्टिंग के लिए
मल्टी-कोर समानांतरीकरण क्यों बड़ा बदलाव लाता है
अधिकांश मानक रिटेल बैकटेस्टर एक ही CPU थ्रेड पर चलते हैं। आधुनिक 4–16 कोर CPU पर, इससे उपलब्ध कंप्यूट क्षमता का 75–94% बर्बाद होता है। SharpTrader Optimizer को पहले दिन से ही ऑप्टिमाइज़ेशन वर्कलोड को हर उपलब्ध कोर में वितरित करने के लिए बनाया गया है, जहाँ प्रत्येक कोर एक स्वतंत्र पैरामीटर कॉम्बिनेशन प्रोसेस करता है।
व्यवहार में, इसका अर्थ है कि आप रणनीति के विचारों पर एक सप्ताह के बजाय एक रात में काम कर सकते हैं। उचित स्टेप साइज़ के साथ एक सामान्य मध्यम आकार का ऑप्टिमाइज़ेशन रन 1 सप्ताह के टिक डेटा पर 30,000–100,000 कॉम्बिनेशन बनाता है — जो 4-कोर वर्कस्टेशन पर रात भर में आराम से संभव है, या 16-कोर मशीन पर कुछ घंटों में।
गंभीर ऑप्टिमाइज़ेशन के लिए अनुशंसित हार्डवेयर
कई महीनों के टिक डेटासेट पर 100k+ कॉम्बिनेशन ग्रिड के लिए, हम 8–16 कोर CPU (Intel i7/i9 12th gen या नया, AMD Ryzen 7/9 5000-series या नया) की अनुशंसा करते हैं। यदि आप कई वर्षों का टिक इतिहास लोड करते हैं तो न्यूनतम 32 GB RAM। टिक-डेटा I/O के लिए SSD की पुरज़ोर अनुशंसा की जाती है।
कम क्षमता वाला हार्डवेयर भी काम करता है — बस अधिक समय लगता है। ऑप्टिमाइज़र कोर की संख्या स्वतः पहचानता है और रैखिक रूप से स्केल करता है।
ऑप्टिमाइज़ेशन पैरामीटर की व्याख्या
प्रत्येक रणनीति ऑप्टिमाइज़ करने योग्य पैरामीटर का अपना सेट प्रदान करती है — नीचे दी गई तालिका प्रतिनिधि उदाहरण के रूप में Latency Arbitrage रणनीति के लिए उपलब्ध पैरामीटर दिखाती है। अन्य रणनीतियाँ (DominionForce, Phantom Drift, Lock, Hedge, Pair Trading) अलग सेट प्रदान करती हैं। प्रत्येक पैरामीटर को स्वतंत्र रूप से चालू/बंद किया जा सकता है: इसे ग्रिड में शामिल करने के लिए Opt? चेकबॉक्स पर टिक करें, या इसे एक निश्चित मान पर रखने के लिए अनचेक छोड़ दें। रेंज समायोजित करते समय कुल कॉम्बिनेशन रियल-टाइम में दिखाए जाते हैं।
| पैरामीटर | यह क्या नियंत्रित करता है | सामान्य रेंज |
|---|---|---|
| StopLoss | फ़ोर्स्ड एग्ज़िट से पहले पिप्स में अधिकतम हानि। लॉक और हेज रणनीतियों पर जोखिम नियंत्रण के लिए महत्वपूर्ण। | 50–100, स्टेप 10 |
| TakeProfit | पिप्स में लक्षित लाभ। कम TP हिट रेट बढ़ाता है; अधिक TP बड़ी चालों को पकड़ता है। | 200–500, स्टेप 50 |
| MinProfit | ट्रेलिंग स्टॉप सक्रिय होने से पहले न्यूनतम लाभ सीमा। बहुत छोटी जीतों को फ़िल्टर करता है। | 10–100, स्टेप 10 |
| PipsForMinProfit | MinProfit को लॉक करने के लिए आवश्यक मूल्य चाल के पिप्स। ट्रेलिंग लॉजिक के लिए MinProfit के साथ जुड़ता है। | 0–100, स्टेप 10 |
| TrailingStep | ट्रेलिंग स्टॉप का स्टेप साइज़। छोटे स्टेप अधिक लाभ सुरक्षित रखते हैं; बड़े स्टेप नॉइज़ पर जल्दी एग्ज़िट से बचाते हैं। | 10–100, स्टेप 10 |
| DiffToOpen | नई पोज़ीशन खोलने से पहले आवश्यक न्यूनतम प्राइस-फ़ीड अंतर (पॉइंट्स में)। मुख्य लेटेंसी-आर्बिट्राज सिग्नल सीमा। | 10–100, स्टेप 10 |
| MaxSpreadSlow | सिग्नल के वैध होने के लिए स्लो फ़ीड पर अधिकतम अनुमत स्प्रेड। बढ़ते स्प्रेड वाली स्थितियों को फ़िल्टर करता है। | 1–20, स्टेप 5 |
| MaxSpreadFast | फ़ास्ट फ़ीड पर अधिकतम अनुमत स्प्रेड। MaxSpreadSlow के साथ मिलकर, एक्ज़िक्यूशन-गुणवत्ता की सीमा निर्धारित करता है। | 1–50, स्टेप 5 |
एक्ज़िक्यूशन-समय मॉडलिंग यथार्थवादी स्लिपेज कैसे उत्पन्न करती है
प्रकाशित आर्बिट्राज बैकटेस्ट परिणाम लाइव बाज़ारों में टिक नहीं पाने का सबसे बड़ा कारण शून्य-लेटेंसी की धारणाएँ हैं। मानक रिटेल बैकटेस्टर मानते हैं कि ऑर्डर भेजते ही प्रदर्शित कीमत पर फ़िल हो जाते हैं। वास्तविक ब्रोकर ऐसा नहीं करते। जिस क्षण आपकी रणनीति ऑर्डर भेजने का निर्णय लेती है और जिस क्षण वह ऑर्डर ब्रोकर के सर्वर पर मैच होता है, उसके बीच कीमत पहले ही बदल चुकी होती है — और प्रति ट्रेड 1–3 पॉइंट पकड़ने वाली रणनीति में, यह बदलाव अक्सर लाभ और हानि के बीच का अंतर होता है।
SharpTrader Optimizer आपसे स्लिपेज की संख्या का अनुमान लगाने के लिए नहीं कहता। इसके बजाय, आप एक ही भौतिक इनपुट कॉन्फ़िगर करते हैं — मिलीसेकंड में ऑर्डर एक्ज़िक्यूशन समय — और इंजन ऐतिहासिक टिक स्ट्रीम से ही स्लिपेज निकालता है।
इंजन एक्ज़िक्यूशन समय से स्लिपेज कैसे निर्धारित करता है
आप एक्ज़िक्यूशन समय = T ms सेट करते हैं (वह राउंड-ट्रिप जो आप लाइव देखते हैं)। इंजन केवल एक-तरफ़ा हिस्सा लेता है — T / 2 ms — और जिस क्षण रणनीति ने ऑर्डर भेजने का निर्णय लिया, वहाँ से टिक स्ट्रीम में उतना आगे बढ़ता है। ब्रोकर-प्रतिक्रिया वाला हिस्सा जानबूझकर छोड़ दिया जाता है: जब तक प्रतिक्रिया वापस आती है, फ़िल कीमत पहले ही इस बात से तय हो चुकी होती है कि रिक्वेस्ट के दौरान बाज़ार ने क्या किया। सिग्नल-समय + T/2 पर टिक का जो भी bid/ask होता है, वही वह कीमत है जिस पर ऑर्डर फ़िल होता है। उस कीमत और उस कीमत के बीच का अंतर जो रणनीति ने कार्य करने का निर्णय लेते समय “देखी” थी, वास्तविक स्लिपेज है — सकारात्मक, नकारात्मक या शून्य, जिसकी मात्रा इस बात से तय होती है कि उन मिलीसेकंड के दौरान बाज़ार वास्तव में कैसे चला।
How SharpTrader Optimizer resolves slippage from execution time
SharpTrader Optimizer एक्ज़िक्यूशन समय से स्लिपेज कैसे निर्धारित करता है — एक ही रणनीति को 0 ms, 50 ms और 150 ms पर एक ही टिक स्ट्रीम से गुज़ारा गया।
इनपुट: एक्ज़िक्यूशन समय (ms)
प्रति-ऑर्डर एक्ज़िक्यूशन समय वैश्विक रूप से या प्रति लेग सेट करें। सामान्य मान: 5–20 ms (को-लोकेटेड संस्थागत), 30–60 ms (फ़ास्ट ब्रिज VPS), 80–180 ms (सामान्य रिटेल VPS), 200+ ms (ख़राब कनेक्टिविटी)।
हाफ़-लेटेंसी टिक वॉक
इंजन सिग्नल के क्षण से वास्तविक समय के T/2 जितना आगे बढ़ता है, फिर अगले उपलब्ध टिक पर पहुँचता है। फ़िल के लिए बिक्री पर उस टिक का bid और ख़रीद पर ask उपयोग होता है।
आउटपुट: प्रति फ़िल वास्तविक स्लिपेज
स्लिपेज वही है जो टिक वॉक ने उत्पन्न किया — एक वास्तविक वितरण जो दर्शाता है कि उस दिन लाइव बाज़ार ने कैसा व्यवहार किया। यह सकारात्मक (कीमत आपके पक्ष में चली) या नकारात्मक (कीमत आपके विरुद्ध चली) हो सकता है, और इसकी मात्रा वास्तविक टिक अस्थिरता के अनुरूप होती है।
ओपन और क्लोज़ पर स्वतंत्र
आप ऑर्डर ओपन और क्लोज़ के लिए अलग-अलग एक्ज़िक्यूशन समय सेट कर सकते हैं — जो वास्तविक ब्रोकर व्यवहार को दर्शाता है, जहाँ एग्ज़िट अक्सर एंट्री की तुलना में धीमे रूटिंग पथ से गुज़रते हैं।
व्यावहारिक वर्कफ़्लो
एक ही पैरामीटर सेट को विभिन्न एक्ज़िक्यूशन-समय धारणाओं पर तीन बार चलाएँ: 0 ms (तत्काल, ऊपरी-सीमा जाँच — लाइव के लिए नहीं), 50 ms (फ़ास्ट VPS / को-लोकेटेड ब्रिज), 150 ms (सामान्य रिटेल VPS)। यदि 50 ms और 150 ms परिदृश्यों के बीच PnL ढह जाता है, तो रणनीति लेटेंसी-संवेदनशील है और ब्रोकर या VPS बदलने पर टिक नहीं पाएगी। यदि PnL स्थिर रहता है, तो आपके पास एक मज़बूत सेटअप है जो यथार्थवादी ब्रोकर स्थितियों में सामान्य रूप से काम करना चाहिए।
24-घंटे का प्रदर्शन विश्लेषण
हर बैकटेस्ट एक 24-घंटे का प्रदर्शन विश्लेषण देता है — दिन के घंटे के अनुसार PnL योगदान का हिस्टोग्राम। यह रिटेल ट्रेडिंग में सबसे कम उपयोग किए जाने वाले डायग्नोस्टिक टूल्स में से एक है: यह सटीक रूप से दिखाता है कि आपकी रणनीति कब पैसा कमाती है, कब गँवाती है, और कब उसे बंद कर देना चाहिए।
सामान्य निष्कर्ष:
- EURUSD पर लेटेंसी आर्बिट्राज अक्सर 60–80% लाभ 2–3 विशिष्ट घंटों (लंदन ओपन, NY ओपन या लंदन क्लोज़) में केंद्रित करता है।
- मेटल्स (XAUUSD) पर न्यूज़-ट्रेडिंग से जुड़ी रणनीतियाँ अक्सर 14:30 UTC (अमेरिकी डेटा रिलीज़) और 22:00–23:00 UTC (एशिया ओपन) के आसपास चरम पर होती हैं।
- लॉक और हेज रणनीतियाँ आमतौर पर घंटे से अप्रभावित रहती हैं, लेकिन वीकेंड रोलओवर और छुट्टियों की कम लिक्विडिटी के दौरान कमज़ोर प्रदर्शन करती हैं।
Optimizer रन पूरा होने के बाद आपको परिणामों को सप्ताह के दिन और दिन के घंटे के अनुसार फ़िल्टर करने देता है — ताकि आप ऑप्टिमाइज़ेशन दोबारा चलाए बिना “केवल मंगल–गुरु, 22:00–23:00 UTC पर ट्रेड करें” जैसे नियम पहचान सकें।
ये फ़िल्टर भी उपलब्ध हैं: ऑर्डर अवधि (बहुत लंबे समय तक रखी गई पोज़ीशन पकड़ें), कुल ऑर्डर संख्या (कम/अधिक ट्रेडिंग पहचानें), और वास्तविक स्लिपेज (उन रन को अलग करें जिन्हें सकारात्मक स्लिपेज से लाभ हुआ)।
सिस्टम आवश्यकताएँ
न्यूनतम
| OS | Windows 10/11 (64-bit) |
| CPU | 4-कोर, 2.5 GHz+ |
| RAM | 8 GB |
| स्टोरेज | 20 GB SSD ख़ाली |
| .NET | .NET 8.0 runtime |
| डिस्प्ले | 1920×1080 |
| नेटवर्क | आवश्यक (लाइसेंस सत्यापन + टिक-डेटा फ़ीड अपडेट) |
अनुशंसित (भारी ऑप्टिमाइज़ेशन)
| OS | Windows 11 Pro |
| CPU | 8–16 कोर, Intel i7/i9 12th+ या Ryzen 7/9 5000+ |
| RAM | 32 GB |
| स्टोरेज | NVMe SSD, 100 GB+ ख़ाली |
| .NET | .NET 8.0 runtime |
| डिस्प्ले | 2560×1440 या बड़ा |
| VPS | वैकल्पिक — देखें VPS गाइड |
macOS / Linux: वर्तमान में नेटिव बिल्ड के रूप में समर्थित नहीं है। जिन उपयोगकर्ताओं को आवश्यकता है, उनके लिए यह Parallels (Apple Silicon) और CrossOver / VMware (Linux) में Windows 11 के अंतर्गत विश्वसनीय रूप से चलता है।
SharpTrader Optimizer बनाम मानक बैकटेस्टर
मानक रिटेल बैकटेस्टर ट्रेंड-फ़ॉलोइंग और इंडिकेटर-आधारित रणनीतियों के लिए बनाए गए थे, आर्बिट्राज के लिए नहीं। उनकी धारणाएँ — तत्काल फ़िल, निश्चित स्प्रेड, सिंगल-फ़ीड प्राइसिंग — चुपचाप उस यथार्थवाद को नष्ट कर देती हैं जिसकी आर्बिट्राज बैकटेस्ट को आवश्यकता होती है। SharpTrader Optimizer विशेष रूप से इन तीन कमियों को दूर करने के लिए बनाया गया है:
वास्तविक टिक-स्तरीय डेटा, बार अनुमान नहीं
हर बैकटेस्ट वास्तविक ऐतिहासिक टिक्स (टाइमस्टैम्प + bid + ask) को रीप्ले करता है। मानक टेस्टर M1/M5 बार इंटरपोलेशन पर निर्भर करते हैं, जो चुपचाप ठीक उन्हीं मूल्य चालों को समतल कर देता है जिन पर आर्बिट्राज रणनीतियों की सफलता या विफलता निर्भर करती है।
ऑर्डर एक्ज़िक्यूशन समय कॉन्फ़िगर करने योग्य है
आप ऑर्डर एक्ज़िक्यूशन लेटेंसी (मिलीसेकंड में) सेट करते हैं और इंजन इसे प्रति ऑर्डर लागू करता है। मानक टेस्टर शून्य-लेटेंसी फ़िल मानते हैं — यही सबसे बड़ा कारण है कि लेटेंसी-आर्बिट्राज बैकटेस्ट सिमुलेशन में शानदार दिखते हैं और लाइव ट्रेडिंग में विफल हो जाते हैं।
परिवर्तनशील स्प्रेड स्वचालित है
स्प्रेड सीधे ऐतिहासिक टिक स्ट्रीम से टिक-दर-टिक पढ़ा जाता है। एंट्री और एग्ज़िट स्वतंत्र रूप से स्लिपेज को ध्यान में रखते हैं। मानक टेस्टर हर फ़िल पर एक ही निश्चित स्प्रेड लागू करते हैं — न्यूज़, रोलओवर या कम लिक्विडिटी वाले घंटों में वास्तविक स्प्रेड ऐसा व्यवहार नहीं करते।
आमने-सामने तुलना:
| फ़ीचर | मानक बैकटेस्टर | SharpTrader Optimizer |
|---|---|---|
| वास्तविक टिक डेटा (बनाम बार इंटरपोलेशन) | मिश्रित — ब्रोकर डेटा की गुणवत्ता पर निर्भर | हाँ — नेटिव टिक रीप्ले (BJF Feed: London / Tokyo / NY) |
| ऑर्डर एक्ज़िक्यूशन समय मॉडलिंग | नहीं — तत्काल फ़िल मानता है | हाँ — कॉन्फ़िगर करने योग्य एक्ज़िक्यूशन लेटेंसी (ms) |
| परिवर्तनशील स्प्रेड (प्रति-टिक) | केवल निश्चित स्प्रेड | स्वचालित — टिक स्ट्रीम से पढ़ा जाता है + MaxSpread सीमाएँ |
| यथार्थवादी स्लिपेज मॉडलिंग | नहीं (ऑर्डर प्रदर्शित कीमत पर फ़िल होते हैं) | हाँ — एक्ज़िक्यूशन-टाइम वॉक के माध्यम से टिक स्ट्रीम से स्वचालित रूप से निर्धारित (सकारात्मक या नकारात्मक, वास्तविक मात्रा) |
| मल्टी-कोर समानांतरीकरण | सिंगल थ्रेड | हाँ — सभी कोर में 95%+ उपयोग |
| डुअल-फ़ीड (फ़ास्ट + स्लो) सपोर्ट | नहीं | नेटिव — लेटेंसी आर्बिट्राज के लिए आवश्यक |
| ग्रिड ऑप्टिमाइज़ेशन | हाँ, लेकिन धीमा और सिंगल-थ्रेडेड | हाँ — 100k+ कॉम्बो / रन, मल्टी-कोर |
| 24-घंटे का प्रदर्शन विश्लेषण | मैन्युअल (एक्सपोर्ट करके बाहरी रूप से चार्ट बनाएँ) | बिल्ट-इन चार्ट & फ़िल्टर |
| सप्ताह के दिन का फ़िल्टर | नहीं | हाँ |
| वॉक-फ़ॉरवर्ड विश्लेषण | नहीं | हाँ — तिथि-सीमा विभाजन |
| ऑप्टिमाइज़ेशन मोड | जेनेटिक / ब्लैक-बॉक्स | ग्रिड + रैंकिंग (निर्धारक, ऑडिट योग्य) |
| परीक्षित रणनीतियाँ | सामान्य स्वचालित रणनीतियाँ | SharpTrader आर्बिट्राज रणनीतियाँ (Latency, DominionForce, +5 आने वाली) |
| लागत | रिटेल टर्मिनल के साथ बंडल / मुफ़्त | $595 एकमुश्त लाइसेंस |
अक्सर पूछे जाने वाले प्रश्न
Optimizer SharpTrader एक्ज़िक्यूशन इंजन के लिए बनी रणनीतियाँ चलाता है। आप रिसर्च और बैकटेस्टिंग के लिए Optimizer को स्टैंडअलोन चला सकते हैं, लेकिन अपने ऑप्टिमाइज़ किए गए पैरामीटर को लाइव तैनात करने के लिए आपको SharpTrader लाइसेंस (Lite $800 से या Pro $2,995 से) की आवश्यकता होगी। कई ट्रेडर रणनीतियों को सत्यापित करने के लिए पहले Optimizer खरीदते हैं, फिर अपग्रेड करते हैं।
यह तीन चीज़ों पर निर्भर करता है: कॉम्बिनेशन की संख्या, ऐतिहासिक डेटा की अवधि, और CPU कोर की संख्या। एक सामान्य रिटेल वर्कस्टेशन पर यथार्थवादी आधार के रूप में: 4-कोर CPU पर 1 सप्ताह के XAUUSD टिक डेटा पर ~30,000 कॉम्बिनेशन में लगभग 12 घंटे लगते हैं। वही 30k ग्रिड 16-कोर मशीन पर लगभग 3 घंटे में पूरा होता है। 1 सप्ताह के डेटा पर छोटे ग्रिड (5,000–10,000 कॉम्बिनेशन) 4 कोर पर 2–4 घंटे में पूरे होते हैं। कई महीनों की डेटा रेंज पर बड़े ग्रिड (100,000+ कॉम्बिनेशन) समर्पित 16+ कोर सर्वर पर चलाना सबसे अच्छा है।
हाँ। Optimizer मानक फ़ॉर्मेट में टिक डेटा स्वीकार करता है (timestamp/bid/ask वाली CSV, सामान्य टर्मिनल-एक्सपोर्ट tick/history फ़ॉर्मेट, और स्वामित्व वाला BJF Feed फ़ॉर्मेट)। सर्वोत्तम परिणामों के लिए, हम BJF Feed डेटा के उपयोग की अनुशंसा करते हैं — जो London, Tokyo और New York नोड्स से उपलब्ध है — यह वही स्रोत है जिसका उपयोग लाइव SharpTrader Pro डिप्लॉयमेंट करता है, ताकि आपका बैकटेस्ट लाइव एक्ज़िक्यूशन को यथासंभव निकटता से दर्शाए।
एकमुश्त लाइसेंस: $595। कोई आवर्ती फ़ीस नहीं। इसमें 12 महीनों के लिए मुफ़्त अपडेट शामिल हैं (Phantom Drift, Lock Strategies, Hedge और Pair Trading की नई रणनीतियों सहित)। 12 महीनों के बाद भी सॉफ़्टवेयर काम करता रहता है — केवल नई रणनीतियों के लिए वैकल्पिक $99 अपडेट लाइसेंस की आवश्यकता होती है।
केवल तभी जब आप सही तरीके से ऑप्टिमाइज़ करें। दो सुरक्षा उपाय जिनकी हम पुरज़ोर अनुशंसा करते हैं: (1) एक्ज़िक्यूशन समय को अपने वास्तविक सेटअप के लिए यथार्थवादी मान पर सेट करें — आमतौर पर मानक रिटेल VPS के लिए 80–150 ms, को-लोकेटेड ब्रिज के लिए 30–60 ms। कभी भी एक्ज़िक्यूशन समय = 0 ms पर ऑप्टिमाइज़ न करें। (2) वॉक-फ़ॉरवर्ड सत्यापन चलाएँ — जनवरी–मार्च पर ऑप्टिमाइज़ करें, अप्रैल–जून पर सत्यापित करें। यदि आपका शीर्ष कॉन्फ़िगरेशन अवधियों के बीच बदल जाता है, तो रणनीति ओवर-फ़िटेड है। Optimizer की तिथि-सीमा फ़िल्टरिंग वॉक-फ़ॉरवर्ड को बेहद आसान बनाती है।
रिसर्च वर्कलोड के लिए, AMD Ryzen 9 7950X (16 कोर) या Intel i9-13900K (E-cores सहित 24 कोर) सबसे उपयुक्त हैं — दोनों 1 सप्ताह के टिक डेटा पर सामान्य 12 घंटे के 4-कोर रन को लगभग 3 घंटे तक घटा देते हैं, और समय-योजना बिगाड़े बिना 100k+ कॉम्बिनेशन ग्रिड संभाल लेते हैं। कभी-कभार उपयोग के लिए, कोई भी आधुनिक 6–8 कोर डेस्कटॉप CPU ठीक काम करता है। क्लाउड विकल्प (AWS c7i.4xlarge, Hetzner CCX33) भी काम करते हैं और माँग के अनुसार स्केल होते हैं।
हाँ। Optimizer हेडलेस और रिमोट डेस्कटॉप के माध्यम से चलता है। VPS प्रदाताओं और कॉन्फ़िगरेशन सुझावों के लिए, हमारी फ़ॉरेक्स आर्बिट्राज VPS गाइड देखें। नोट: एक सामान्य $30/माह फ़ॉरेक्स VPS में केवल 2 कोर होते हैं — गंभीर ऑप्टिमाइज़ेशन के लिए आपको $40–120/माह पर एक समर्पित CPU सर्वर (Hetzner AX-line, OVH Game-line) की आवश्यकता होगी।
वर्तमान में Optimizer FX-केंद्रित रणनीति टेम्पलेट (Latency, DominionForce) के साथ आता है। क्रिप्टो-विशिष्ट रणनीतियाँ — जिनमें VIP Crypto Arbitrage हेज और वन-लेग संस्करण शामिल हैं — Q3 2026 अपडेट के लिए निर्धारित हैं। लाइसेंस धारकों को यह मुफ़्त अपडेट के रूप में मिलेगा।
यदि Optimizer आपके हार्डवेयर पर वर्णित तरीके से काम नहीं करता है, तो BJF Trading Group ख़रीद के 30 दिनों के भीतर 100% मनी-बैक गारंटी प्रदान करता है। पूरी शर्तें हमारे गारंटी पेज पर देखें। गारंटी सॉफ़्टवेयर की कार्यक्षमता को कवर करती है — आपके द्वारा बैकटेस्ट की गई किसी भी रणनीति की लाभप्रदता को नहीं।
StrategyQuant और QuantAnalyzer रणनीति जनरेटर हैं — वे इंडिकेटर्स के रैंडम कॉम्बिनेशन से स्वचालित रूप से EAs बनाते हैं। SharpTrader Optimizer रणनीति जनरेटर नहीं है। यह यथार्थवादी एक्ज़िक्यूशन मॉडलिंग के साथ मौजूदा आर्बिट्राज रणनीतियों (Latency, DominionForce आदि) का परीक्षण और ऑप्टिमाइज़ेशन करता है। दोनों टूल्स अलग-अलग उद्देश्यों की पूर्ति करते हैं: परिकल्पना बनाने के लिए SQ/QA का उपयोग करें, आर्बिट्राज-विशिष्ट पैरामीटर ट्यूनिंग और लाइव-एक्ज़िक्यूशन यथार्थवाद के लिए SharpTrader Optimizer का उपयोग करें।
अनुमान लगाना बंद करें। ऑप्टिमाइज़ करना शुरू करें।
एकमुश्त लाइसेंस, $595। 12 महीनों के लिए मुफ़्त रणनीति अपडेट। 30 दिनों के भीतर 100% मनी-बैक गारंटी। अपने ऑप्टिमाइज़ किए गए पैरामीटर को लाइव तैनात करने के लिए SharpTrader Lite या Pro के साथ जोड़ें।