Fournisseurs de liquidité et agrégateurs forex : comment un prix arrive jusqu’à votre courtier novembre 10, 2026 – Posted in: Arbitrage Software, Forex trading
Fournisseurs de liquidité et agrégateurs forex : comment un prix arrive jusqu’à votre courtier, et pourquoi c’est important pour votre stratégie
Chaque cotation forex que vous voyez a traversé une chaîne de banques, de teneurs de marché non bancaires, de plateformes de négociation, de prime brokers et de moteurs d’agrégation avant d’atteindre le serveur de votre courtier. La plupart des guides sur ce sujet sont écrits pour des courtiers à la recherche de liquidité. Celui-ci est écrit pour les traders : le rôle de chaque maillon de la chaîne, la manière dont un agrégateur construit le bid et l’ask sur lesquels vous tradez, l’origine du spread et des majorations, pourquoi deux courtiers affichent des prix différents au même instant, et comment vérifier la liquidité qui se trouve derrière votre propre compte.
- Qu’est-ce qu’un fournisseur de liquidité forex
- La chaîne de liquidité : du marché interbancaire à votre écran
- Prime brokers et prime of prime
- Comment un agrégateur construit la cotation sur laquelle vous tradez
- Majorations, commissions et origine de votre spread
- Plus de fournisseurs de liquidité, un spread plus serré ? Les chiffres
- Pourquoi deux courtiers affichent des prix différents au même instant
- À quelle vitesse un prix voyage : flux, conflation et retard
- Last look, rejets et l’exécution que vous obtenez réellement
- Étape par étape : vérifier la liquidité derrière votre compte
- Ce que cela signifie pour les traders algorithmiques et les arbitragistes
- Mythes, risques et limites
- Questions fréquentes
Qu’est-ce qu’un fournisseur de liquidité forex
Réponse courte : un fournisseur de liquidité forex (LP) est une société qui cote en continu des prix auxquels elle est prête à acheter et à vendre des devises, et qui prend la contrepartie des ordres qu’elle reçoit. Les grandes banques de négociation et les teneurs de marché électroniques non bancaires sont les principaux LP. Les courtiers de détail ne s’y connectent généralement pas un par un : ils y accèdent via un prime broker ou un fournisseur prime of prime, et un agrégateur combine plusieurs flux de prix de LP en un seul bid et un seul ask, ceux que vous voyez. Les LP présents dans ce mélange, le fonctionnement de l’agrégateur et le montant de la majoration ajoutée expliquent l’essentiel des différences de spread, de vitesse et d’exécution entre courtiers.
Le marché des changes n’a pas de bourse centrale. Il n’existe pas un seul prix "réel" de l’EUR/USD, seulement de nombreux dealers et plateformes qui cotent des prix très proches les uns des autres la plupart du temps. Lorsque vous cliquez sur « acheter » sur un compte de détail, le prix obtenu provient d’un point de ce réseau, et le chemin qu’il emprunte détermine trois éléments qui comptent pour toute stratégie :
- Coût : le spread brut de la liquidité sous-jacente, plus tout ce qu’ajoute chaque intermédiaire.
- Vitesse : le nombre de sauts et d’étapes de traitement que le prix traverse avant que vous ne le voyiez, et le fait que les mises à jour soient ou non raréfiées en chemin.
- Qualité d’exécution : le volume réellement disponible au prix coté, et la possibilité pour le fournisseur de rejeter encore votre ordre après son arrivée.
Les fournisseurs de liquidité ne sont pas la même chose que les courtiers. Un courtier est votre contrepartie ou votre agent ; un LP est une source de prix de gros située derrière le courtier. La question de savoir si votre courtier transmet ou non vos ordres à ses LP est distincte (le choix A-book/B-book) et est traitée dans notre guide sur la transparence d’exécution des courtiers. Cet article se concentre sur le côté prix : d’où vient la cotation et comment elle est construite.
La chaîne de liquidité : du marché interbancaire à votre écran
Il est utile de voir la liquidité forex comme un ensemble de couches. Chaque couche sert celle du dessous et a besoin du crédit, de la technologie et des volumes minimums de celle du dessus.
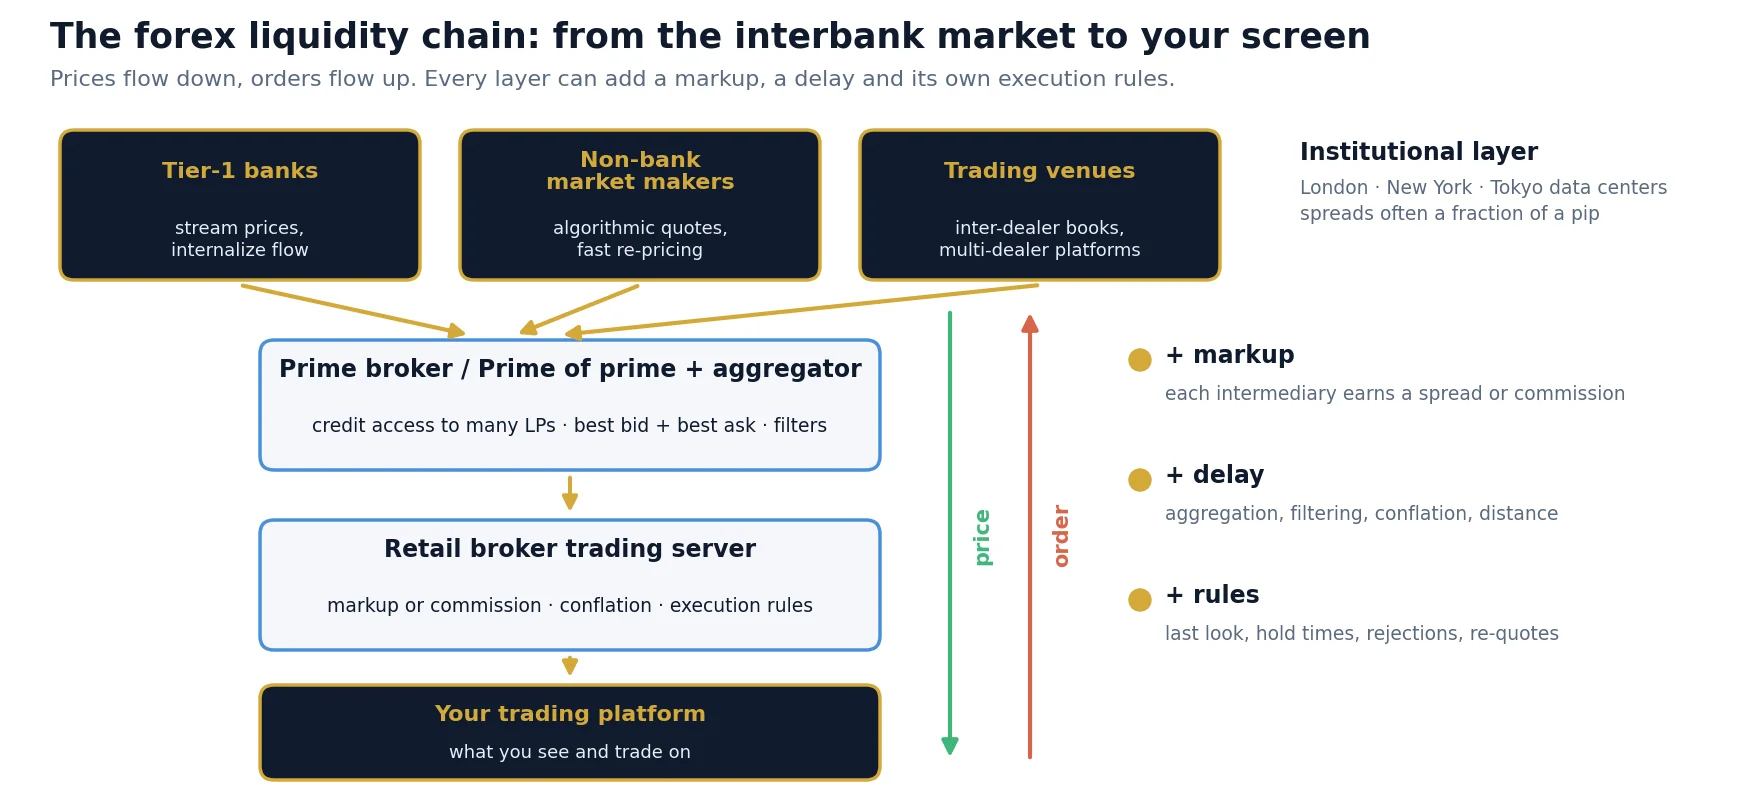
| Couche | Qui s’y trouve | Ce qu’elle fait | Qui elle sert |
|---|---|---|---|
| Banques de négociation Tier-1 | Les plus grandes banques FX mondiales | Font le marché sur de gros volumes, diffusent des prix à leurs clients, internalisent les flux, négocient entre elles | Institutions, fonds, clients de prime brokers |
| Teneurs de marché non bancaires | Sociétés de trading électronique qui cotent de manière algorithmique | Diffusent des prix serrés vers de nombreuses plateformes et agrégateurs, souvent avec une remise à jour des prix très rapide | Plateformes, prime brokers, fournisseurs prime of prime, courtiers |
| Plateformes de négociation (ECN, plateformes multi-dealers) | Principales plateformes interdealers et plateformes électroniques multi-dealers | Carnets d’ordres centraux ou systèmes de demande de cotation où se rencontrent de nombreux LP | Banques, teneurs de marché, clients institutionnels |
| Prime brokers | Grandes banques proposant des services de prime brokerage | Prêtent leur crédit pour qu’un client puisse négocier avec de nombreux LP dans le cadre d’un seul accord | Hedge funds, grands courtiers, fournisseurs prime of prime |
| Prime of prime (PoP) | Sociétés non bancaires disposant d’une relation de prime brokerage | Revendent l’accès à une liquidité institutionnelle agrégée par tailles plus petites | Courtiers de détail, petits fonds, traders professionnels |
| Courtier de détail | Votre courtier | Reçoit un ou plusieurs flux agrégés, applique des majorations et des règles d’exécution, décide du traitement des ordres | Vous |
Deux points méritent d’être soulignés. Premièrement, les prix au sommet sont déjà très compétitifs : sur les paires majeures, les cotations institutionnelles en heures normales ne font souvent qu’une fraction de pip de large. Deuxièmement, plus vous êtes bas dans la chaîne, plus le prix traverse d’étapes. Chaque étape est une occasion d’ajouter une majoration, un délai ou une règle supplémentaire sur les cas où un ordre peut être refusé.
Banques et teneurs de marché non bancaires
Pendant des décennies, la liquidité, c’étaient les banques. Aujourd’hui, une large part de la liquidité FX électronique provient de teneurs de marché non bancaires qui cotent de manière algorithmique sur de nombreuses plateformes à la fois. Pour les traders, la différence se voit dans le comportement plutôt que dans les noms : certains fournisseurs diffusent des prix très serrés mais les ajustent vite et rejettent les ordres arrivés après un mouvement du marché ; d’autres cotent un peu plus large mais exécutent de façon plus fiable. Une bonne configuration d’agrégation combine les deux.
Plateformes principales et prix de référence
Bien qu’il n’existe pas de bourse centrale, les principales plateformes interdealers servent de référence pratique pour les paires les plus négociées, et leurs moteurs d’appariement se trouvent dans quelques centres de données, principalement à Londres, New York et Tokyo. Les LP et les teneurs de marché rapides placent leurs moteurs de cotation à proximité de ces plateformes. Cette géographie est la base physique de l’arbitrage de latence : un mouvement de prix qui démarre là-bas atteint plus tard les flux de détail éloignés ou lents.
Prime brokers et prime of prime
Pour négocier directement avec de nombreux LP, il faut une relation de crédit avec chacun d’eux, ou un seul prime broker qui garantit vos opérations auprès de tous. Les prime brokers sont de grandes banques, et ils n’acceptent que des clients disposant d’un capital et de volumes importants. La plupart des courtiers de détail n’atteignent pas ces seuils ; ils se connectent donc via un fournisseur prime of prime : une société qui possède son propre compte de prime brokerage et revend, par tailles plus petites, l’accès à la liquidité qui se trouve derrière.
Pour le trader, la couche PoP est en grande partie invisible, mais elle a des conséquences :
- Une majoration de plus : le PoP se rémunère soit par une majoration du spread, soit par une commission par million négocié, que le courtier répercute.
- Une étape d’agrégation de plus : le PoP construit son propre carnet agrégé à partir de ses LP avant que le courtier ne le voie, et le courtier peut à nouveau agréger plusieurs PoP.
- Ses propres règles d’exécution : le PoP décide quels LP voient quels ordres, et les LP peuvent traiter le flux provenant d’un PoP différemment de celui provenant directement d’un client bancaire.
- Localisation : les serveurs du PoP se trouvent généralement dans les grands centres de données forex ; l’emplacement du serveur du courtier devient donc le maillon important suivant.
Les courtiers qui se présentent comme "ECN" ou "STP" veulent généralement dire que les ordres des clients sont transmis à un tel pool de liquidité agrégé plutôt que conservés en interne. Ces étiquettes sont des termes marketing utilisés de manière approximative ; elles en disent donc peu sur la qualité de la liquidité qui se trouve derrière. Les vérifications présentées plus loin dans ce guide vous en apprendront davantage que l’étiquette.
Comment un agrégateur construit la cotation sur laquelle vous tradez
Un agrégateur (souvent intégré au "bridge" du courtier entre son serveur de trading et sa liquidité) reçoit les flux de prix de plusieurs LP, les normalise et les combine en un seul carnet d’ordres. Le meilleur bid est le bid le plus élevé parmi tous les LP, le meilleur ask est l’ask le plus bas parmi tous les LP. C’est pourquoi une cotation agrégée est généralement plus serrée que celle de n’importe quel fournisseur pris isolément.
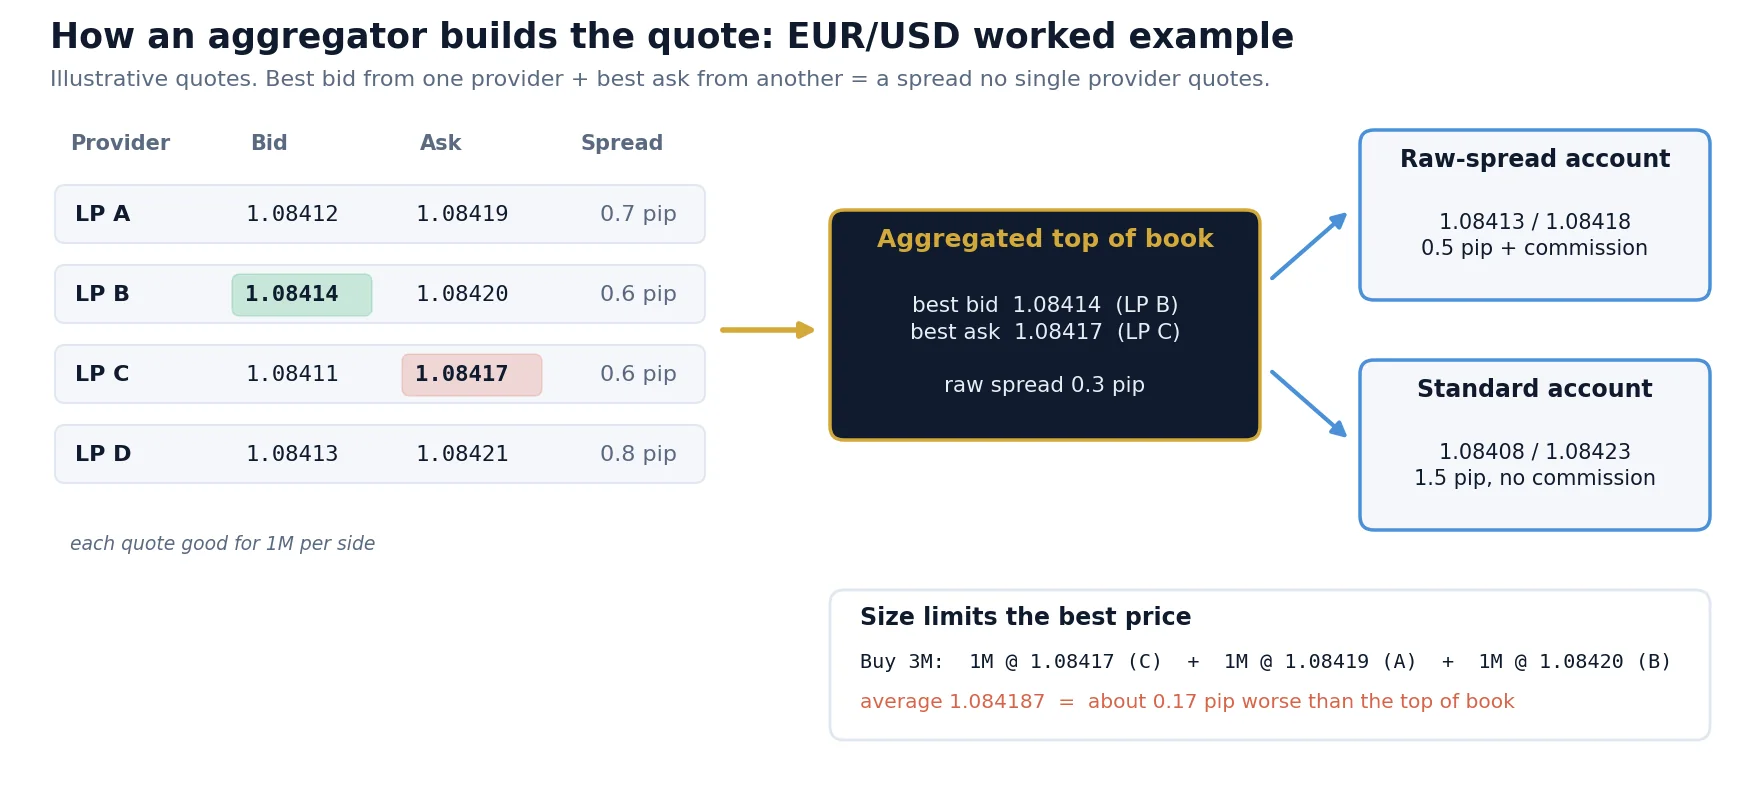
L’exemple de l’image utilise quatre cotations EUR/USD illustratives, chacune valable pour 1 million d’euros :
| Fournisseur | Bid | Ask | Spread propre, pips | Taille de chaque côté |
|---|---|---|---|---|
| LP A | 1.08412 | 1.08419 | 0.7 | 1M |
| LP B | 1.08414 | 1.08420 | 0.6 | 1M |
| LP C | 1.08411 | 1.08417 | 0.6 | 1M |
| LP D | 1.08413 | 1.08421 | 0.8 | 1M |
| Meilleur niveau agrégé du carnet | 1.08414 (B) | 1.08417 (C) | 0.3 | 1M chacun |
Cette image simple entraîne trois conséquences pratiques.
1. Le meilleur prix porte sur une taille limitée
Le spread agrégé de 0.3 pip n’existe que pour la taille affichée au meilleur niveau. Un ordre d’achat de 3 millions dans ce carnet prendrait 1M à 1.08417 (LP C), 1M à 1.08419 (LP A) et 1M à 1.08420 (LP B), pour un prix moyen d’environ 1.084187, soit environ 0.17 pip de moins bien que le meilleur niveau. Pour les tailles de détail, cela compte rarement sur les majeures ; sur les paires mineures, pendant le rollover ou aux heures creuses, cela peut beaucoup compter. C’est l’une des raisons pour lesquelles le slippage augmente avec la taille de l’ordre et selon les conditions de marché.
2. L’ordre est fractionné, et chaque partie peut être traitée différemment
Lorsqu’un ordre dépasse la taille du meilleur niveau, un agrégateur à balayage le divise en ordres enfants envoyés à plusieurs LP. Chaque LP peut exécuter, exécuter partiellement ou rejeter sa partie. Certains LP exigent des ordres "full amount" (la totalité ou rien, à un prix qui intègre déjà la taille), d’autres acceptent les balayages. La façon dont le bridge gère un ordre enfant rejeté, en réessayant au prix suivant, en exécutant le reste ailleurs ou en renvoyant une exécution partielle, détermine ce que vous voyez dans votre historique de transactions.
3. Les carnets agrégés peuvent se croiser
Comme les fournisseurs ajustent leurs prix indépendamment et à des moments légèrement différents, le meilleur bid d’un LP est parfois supérieur au meilleur ask d’un autre. Un agrégateur naïf afficherait un spread négatif. Les agrégateurs réels filtrent ces états "croisés" ou "bloqués", écartent les cotations périmées et peuvent exclure un LP dont les prix sont en retard sur les autres. Ces filtres protègent le courtier, mais ils ajoutent aussi du traitement et peuvent brièvement retenir une mise à jour.
Majorations, commissions et origine de votre spread
Le spread affiché sur votre écran est le spread agrégé brut plus toutes les majorations ajoutées en chemin. Le total peut être facturé sous forme de spread plus large, de commission, ou des deux. Avec le même carnet illustratif :
Chiffres illustratifs pour l’EUR/USD avec une valeur du pip de $10 par lot standard. Les majorations et commissions réelles varient selon le courtier, le type de compte, la paire et l’heure de la journée.
Dans cet exemple, le compte raw est moins cher par lot ($12 contre $15). C’est le cas habituel pour les traders actifs, mais ce n’est pas une règle : une commission élevée sur un compte raw peut coûter plus cher qu’un compte standard à faibles volumes ou sur des paires à spreads bruts larges. La bonne comparaison est toujours le coût aller-retour complet par lot, mesuré sur vos propres transactions :
coût par lot = (spread moyen payé en pips x valeur du pip) + commission aller-retour + slippage moyen en pips x valeur du pip
Les spreads ne sont pas constants non plus. Les spreads agrégés s’élargissent fortement autour du rollover quotidien, pendant les annonces et aux heures creuses, car les LP élargissent ou retirent leurs cotations à ces moments-là. Nous expliquons les mécanismes et la manière de les filtrer dans pourquoi les spreads forex s’élargissent.
Plus de fournisseurs de liquidité, un spread plus serré ? Les chiffres
Les courtiers aiment mettre en avant le nombre de LP auxquels ils sont connectés. Davantage de fournisseurs resserrent effectivement le spread agrégé, car la probabilité que l’un d’eux ait le meilleur bid et un autre le meilleur ask augmente avec chaque flux. Mais le gain diminue rapidement, et chaque flux supplémentaire ajoute des états croisés et périmés à filtrer.
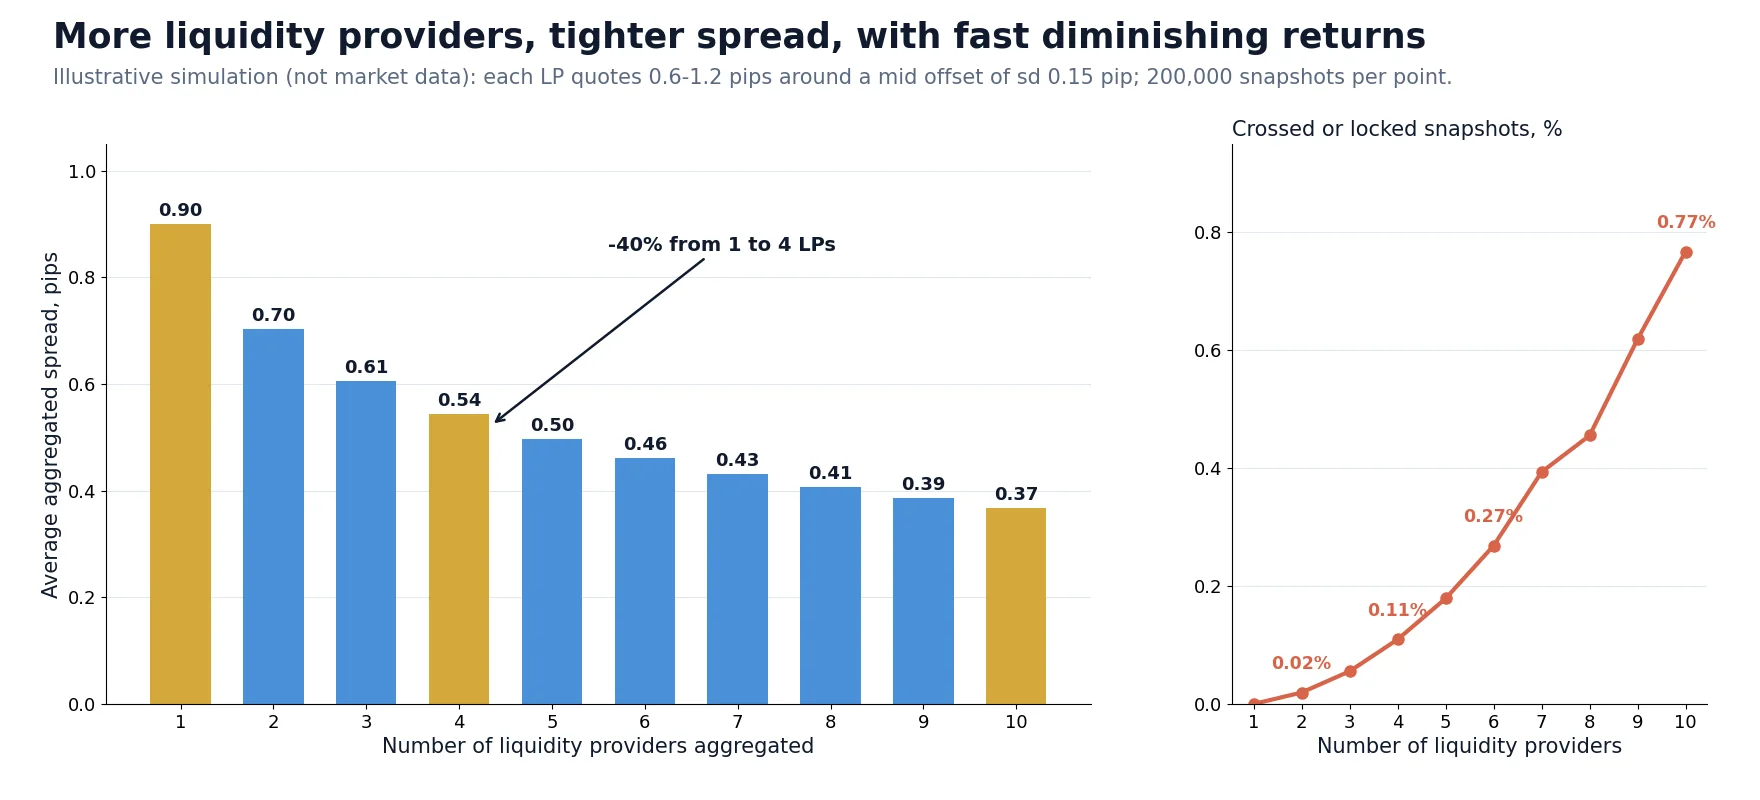
La simulation ci-dessus attribue à chaque fournisseur un spread compris entre 0.6 et 1.2 pip et un petit décalage indépendant de son prix médian (écart type de 0.15 pip), puis les combine comme le ferait un agrégateur. Résultats sur 200,000 instantanés :
| Nombre de LP | Spread agrégé moyen, pips | Amélioration par rapport à un seul LP | Instantanés croisés ou bloqués |
|---|---|---|---|
| 1 | 0.90 | – | 0% |
| 2 | 0.70 | 22% | 0.02% |
| 4 | 0.54 | 40% | 0.11% |
| 6 | 0.46 | 49% | 0.27% |
| 10 | 0.37 | 59% | 0.77% |
Passer d’un à quatre fournisseurs supprime 40% du spread dans ce modèle ; passer de six à dix n’en retire que 10 points de pourcentage de plus. Sur les marchés réels, les prix des fournisseurs sont fortement corrélés, si bien que l’effet est généralement plus faible que dans ce cas idéalisé. La leçon pratique : le nombre de LP compte bien moins que leur qualité, la fraîcheur de leurs cotations et la manière dont l’agrégateur les traite. Deux fournisseurs bien choisis, qui exécutent de façon fiable, peuvent faire mieux que dix qui cotent serré et rejettent souvent.
Pourquoi deux courtiers affichent des prix différents au même instant
Les traders qui comparent deux courtiers côte à côte remarquent que les cotations correspondent rarement exactement, et que parfois un courtier est systématiquement en retard sur l’autre. Avec la chaîne de liquidité en tête, les raisons sont claires :
| Cause | Ce qui se passe | Effet typique |
|---|---|---|
| Mélange de LP différent | Chaque courtier agrège des fournisseurs différents via des PoP différents | Petites différences variables de bid et d’ask |
| Majorations différentes | Les majorations de spread diffèrent selon le courtier et le type de compte, parfois de manière asymétrique | Décalage constant ou spread plus large d’un côté |
| Agrégation et filtrage | Filtres de cotations périmées et de carnet croisé, règles d’exclusion de LP | Brefs délais ou mises à jour sautées |
| Conflation et limitation de débit | Le courtier n’envoie que le dernier prix toutes les quelques millisecondes au lieu de chaque mise à jour | Moins de ticks, "sauts" sur les marchés rapides |
| Localisation du serveur | Le serveur de trading du courtier est éloigné de sa liquidité ou de vous | Retard constant par rapport à des flux plus rapides |
| Lissage des prix ou flux retardés | Certaines configurations de trading lissent ou retardent délibérément les prix | Un flux reste visiblement en retard sur le marché pendant les mouvements |
La plupart de ces différences sont faibles et sans conséquence. Les deux dernières sont celles que les stratégies d’arbitrage de latence détectent et exploitent : un flux de courtier systématiquement en retard sur une référence plus rapide. Si vous voulez l’observer sur vos propres données, nos guides sur les données tick forex et sur la comparaison d’un flux de données rapide avec les prix du courtier montrent comment enregistrer les deux flux et mesurer le retard.
À quelle vitesse un prix voyage : flux, conflation et retard
Un mouvement de prix qui démarre sur une plateforme principale ou chez un grand teneur de marché atteint une plateforme de détail après plusieurs étapes de traitement et de réseau. La figure ci-dessous montre un ordre de grandeur typique pour chaque étape. Les chiffres exacts dépendent de la configuration ; c’est la forme d’ensemble qui compte.
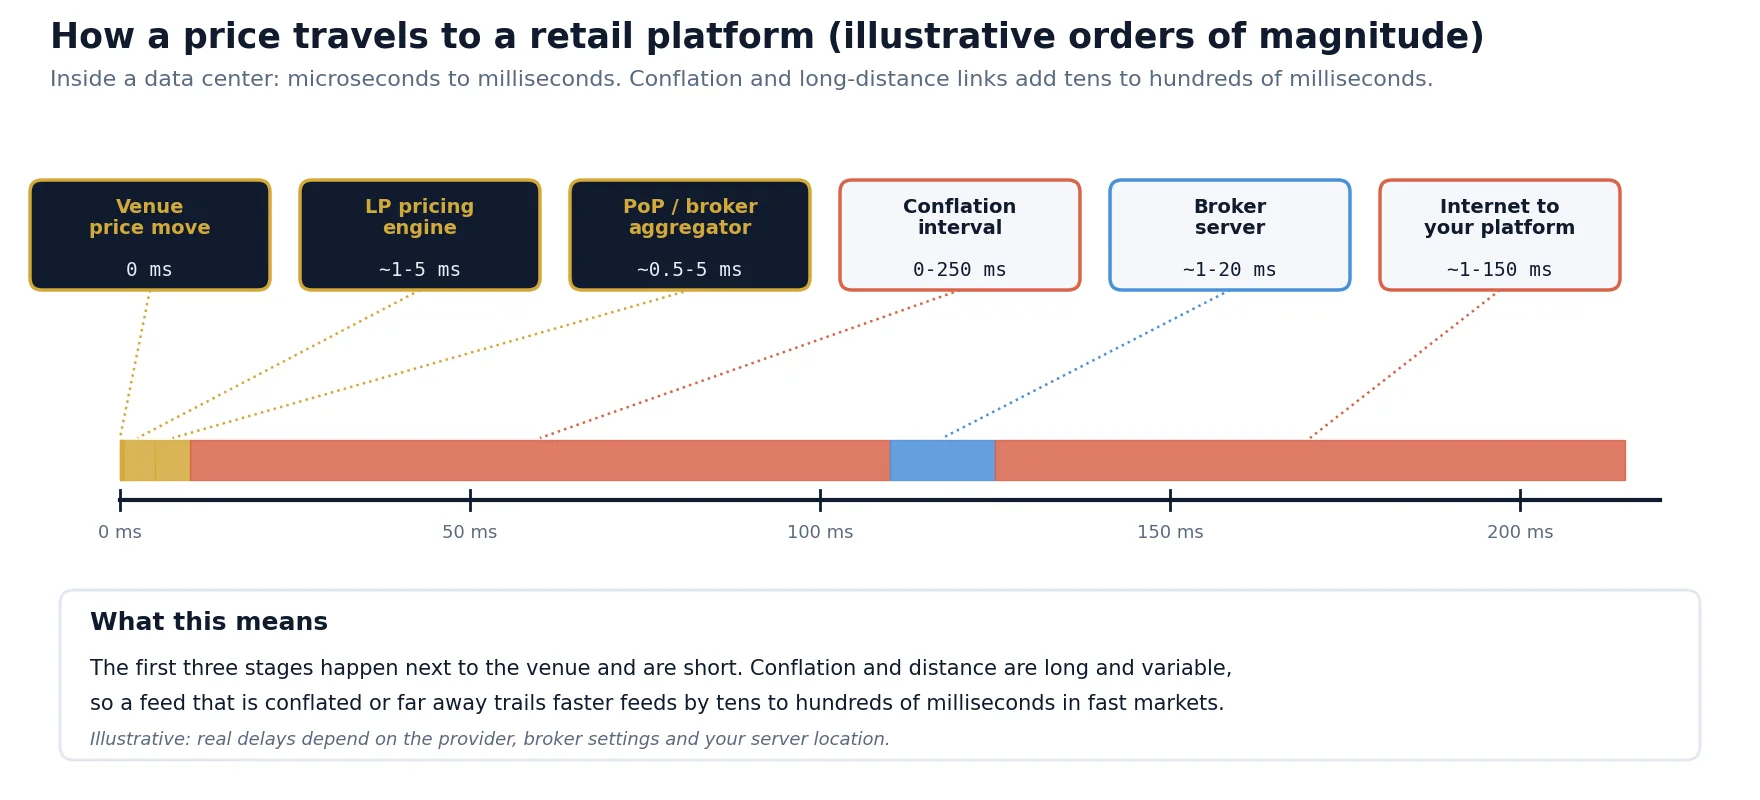
| Étape | Délai ajouté approximatif | Pourquoi |
|---|---|---|
| De la plateforme au moteur de cotation du LP (même centre de données) | De quelques microsecondes à environ 1 ms | Connexions croisées ; les LP sont colocalisés avec les grandes plateformes |
| Recotation du LP et publication du flux | Environ 1 à 5 ms | Logique interne de risque et de cotation, limites de débit des flux |
| Agrégateur du PoP ou du courtier | Environ 0.5 à 5 ms | Normalisation, filtrage et fusion des flux |
| Conflation avant le serveur de détail | 0 à 250 ms ou plus | Seul le dernier prix de chaque intervalle est transmis |
| Traitement par le serveur de trading du courtier | Environ 1 à 20 ms | Application des majorations, des paramètres de symboles, distribution aux clients |
| Internet jusqu’au trader | Environ 1 à 150 ms | Distance physique entre votre plateforme et le serveur du courtier |
Les premières étapes sont rapides parce qu’elles se déroulent à l’intérieur de quelques centres de données. Les valeurs élevées et variables proviennent de la conflation et de la distance. C’est pourquoi une configuration de trading professionnelle place le logiciel de trading sur un serveur proche du courtier, un sujet que nous traitons dans choisir un VPS pour l’arbitrage, et pourquoi les connexions institutionnelles directes, comme une FIX API vers un courtier ou un PoP, sont plus rapides et plus prévisibles qu’une connexion via une plateforme de détail.
Ce que la conflation fait à vos données
La conflation signifie que si un prix change dix fois au cours d’un intervalle, seule la dernière valeur est envoyée. Le prix lui-même n’a rien d’anormal, mais le chemin entre les mises à jour est perdu. Pour une stratégie de tendance sur barres horaires, cela n’a aucune importance. Pour une stratégie qui réagit au premier tick d’un mouvement, cela détermine si le signal arrive à temps. Lorsque vous comparez des flux, mesurez le nombre de mises à jour par seconde ainsi que le retard : un flux qui affiche deux fois moins de ticks sur les marchés rapides est généralement conflaté.
Last look, rejets et l’exécution que vous obtenez réellement
Une cotation diffusée n’est pas toujours un engagement ferme. De nombreux fournisseurs de liquidité FX utilisent le last look : une courte fenêtre après l’arrivée de votre ordre pendant laquelle ils vérifient si le prix est toujours valable et peuvent le rejeter. Les codes de conduite du secteur exigent que les fournisseurs indiquent comment ils utilisent le last look, et la fenêtre se mesure généralement en millisecondes, mais l’effet pour les stratégies rapides est clair : les ordres qui auraient été gagnants parce que le marché vient de bouger sont précisément ceux qui risquent le plus d’être rejetés ou exécutés à un prix moins favorable.
Votre courtier peut appliquer par-dessus ses propres règles d’exécution : délais minimums, requotes, slippage asymétrique ou contrôles de prix. Nous expliquons comment les détecter à partir de vos propres journaux de transactions dans qualité d’exécution des courtiers, et comment les modèles A-book et B-book changent la donne dans transparence d’exécution des courtiers. Du point de vue de la liquidité, trois chiffres résument ce que vous obtenez réellement :
- Taux d’exécution : la part des ordres exécutés sans rejet ni requote.
- Distribution du slippage : l’écart entre les prix d’exécution et le prix demandé, et le fait que le slippage positif se produise aussi souvent que le négatif.
- Temps d’exécution : de l’envoi de l’ordre à la confirmation de l’exécution, y compris tout temps de rétention.
Étape par étape : vérifier la liquidité derrière votre compte
Vous ne pouvez pas voir les contrats de votre courtier avec ses LP, mais vous pouvez en mesurer le résultat. Voici la procédure que nous utilisons pour évaluer un courtier ou un type de compte pour une stratégie algorithmique :
Les étapes 2 à 5 peuvent être réalisées sans trader du tout. Un scanner qui affiche plusieurs flux côte à côte, comme notre scanner d’arbitrage forex gratuit, permet de voir rapidement quels flux sont en avance et lesquels sont en retard avant d’écrire la moindre ligne de code.
Ce que cela signifie pour les traders algorithmiques et les arbitragistes
Les différentes stratégies dépendent de propriétés différentes de la chaîne de liquidité. Avant de choisir un courtier ou un compte, déterminez la propriété dont votre stratégie a réellement besoin :
| Stratégie | Propriété de liquidité la plus importante | Ce qu’il faut vérifier |
|---|---|---|
| Swing trading et trading de position | Coût total et taux de swap | Spread moyen à vos heures de trading, commission, swaps overnight |
| Intraday et scalping | Stabilité du spread et taux d’exécution | Spread au 95e percentile, rejets, symétrie du slippage |
| Trading sur annonces | Comportement lorsque les LP retirent leurs cotations | Spread et qualité d’exécution dans les premières secondes après les publications |
| Arbitrage de couverture (deux courtiers) | Fiabilité d’exécution sur les deux jambes et coûts comparables | Taux d’exécution, temps d’exécution et coût par lot chez les deux courtiers |
| Arbitrage de latence | Retard du flux du courtier lent et ses règles d’exécution | Retard mesuré par rapport à un flux rapide, last look et temps de rétention |
| Arbitrage statistique et pairs trading | Coût sur les deux instruments et spread pendant votre période de détention | Coût aller-retour combiné, comportement au rollover |
Pour les stratégies multi-courtiers, la chaîne de liquidité est la stratégie. Deux courtiers alimentés par des PoP différents, avec une conflation et des règles d’exécution différentes, produisent les écarts de prix que recherche le logiciel d’arbitrage, ainsi que les risques d’exécution qui déterminent si ces écarts peuvent être captés. Notre guide pour choisir des courtiers pour l’arbitrage forex traite en détail de la sélection des courtiers.
Mythes, risques et limites
- "Plus de LP signifie une meilleure exécution." Seulement jusqu’à un certain point. Au-delà de quelques bons fournisseurs, le gain de spread est faible et les problèmes de filtrage augmentent.
- "ECN ou STP signifie absence de conflit d’intérêts." Ce sont des étiquettes marketing. Les règles d’exécution, les majorations et les modèles hybrides s’appliquent toujours ; mesurez les exécutions au lieu de lire les étiquettes.
- "Le prix agrégé est le prix du marché." C’est le meilleur prix des fournisseurs qu’utilise votre courtier, au moment de la dernière mise à jour de l’agrégateur, pour la taille disponible au meilleur niveau du carnet.
- La liquidité disparaît quand vous en avez le plus besoin. Lors des annonces, du rollover et des mouvements éclair, les LP élargissent ou retirent leurs cotations, et les carnets agrégés s’amincissent très rapidement.
- Vos mesures sont locales. Les tests de retard et d’exécution reflètent votre serveur, votre compte et votre période. Répétez-les après tout changement de l’infrastructure du courtier ou du type de compte.
- Conditions et conformité. Les courtiers fixent leurs propres règles concernant les styles de trading. Lisez votre contrat de compte et utilisez des stratégies autorisées pour votre compte.
Transformez les écarts entre flux en une stratégie mesurable
SharpTrader se connecte simultanément à plusieurs courtiers et flux de données rapides, compare leurs prix en temps réel et exécute des stratégies d’arbitrage avec des filtres configurables de spread, de slippage et de temps d’exécution.
Scanner d’arbitrage gratuit + mini-cours par e-mail
Recevez le lien du scanner gratuit et quelques e-mails courts et pratiques de Boris : ce que signifie vraiment un écart de prix après les coûts, comment tester une stratégie avant de risquer de l’argent réel et quels outils conviennent à votre marché. Sans promesses exagérées. Les e-mails sont rédigés en anglais.
Questions fréquentes
Qu’est-ce qu’un fournisseur de liquidité sur le forex ?
Un fournisseur de liquidité forex est une banque ou un teneur de marché non bancaire qui cote en continu des prix d’achat et de vente et prend la contrepartie des transactions. Les courtiers de détail accèdent généralement à plusieurs fournisseurs de liquidité via un prime broker ou un fournisseur prime of prime, et combinent leurs prix à l’aide d’un agrégateur.
Qu’est-ce qu’un agrégateur de liquidité ?
Un agrégateur de liquidité combine les flux de prix de plusieurs fournisseurs de liquidité en un seul carnet d’ordres. Le meilleur bid est le bid le plus élevé parmi tous les fournisseurs et le meilleur ask est l’ask le plus bas parmi tous les fournisseurs ; le spread agrégé est donc généralement plus serré que la cotation de n’importe quel fournisseur pris isolément. Il achemine et fractionne également les ordres vers les fournisseurs.
Qu’est-ce que le prime of prime sur le forex ?
Un fournisseur prime of prime est une société qui entretient une relation de prime brokerage avec une grande banque et revend, par tailles plus petites, l’accès à la liquidité institutionnelle. La plupart des courtiers de détail se connectent à la liquidité via des fournisseurs prime of prime, car ils ne remplissent pas les exigences de capital et de volume d’un prime broker bancaire.
Pourquoi différents courtiers forex affichent-ils des prix différents ?
Parce que chaque courtier utilise un mélange différent de fournisseurs de liquidité, des règles d’agrégation et de filtrage différentes, des majorations différentes, des paramètres de conflation différents et des serveurs situés à des endroits différents. La plupart des écarts sont faibles, mais un flux systématiquement en retard sur des flux plus rapides indique une distance, une conflation ou un lissage.
Plus de fournisseurs de liquidité signifie-t-il des spreads plus serrés ?
Oui, mais avec des rendements rapidement décroissants. Dans notre modèle illustratif, le spread moyen a baissé de 40% en passant d’un à quatre fournisseurs, et seulement d’environ 10 points de pourcentage supplémentaires de six à dix. La fraîcheur des cotations, la fiabilité d’exécution et les règles d’exécution comptent davantage que le nombre de fournisseurs.
Qu’est-ce que le last look sur le forex ?
Le last look est une courte fenêtre, après l’arrivée d’un ordre chez un fournisseur de liquidité, pendant laquelle le fournisseur peut vérifier le prix et rejeter l’ordre. Il protège les fournisseurs contre les cotations périmées, mais il signifie que les stratégies rapides subissent davantage de rejets ou de moins bonnes exécutions précisément lorsque le marché bouge.
Comment vérifier la qualité de la liquidité de mon courtier ?
Enregistrez le flux de ticks du courtier et un flux de référence rapide sur la même machine, comparez les spreads, les fréquences de mise à jour et le retard, puis testez de petits ordres et notez le taux d’exécution, le slippage et le temps d’exécution. Combinez spread, commission et slippage en un seul coût par lot pour comparer les comptes.
Cet article a une vocation éducative et ne constitue pas un conseil financier. Les cotations, majorations, coûts, délais et la simulation présentés dans cet article sont des exemples illustratifs et des ordres de grandeur typiques, et non des mesures d’un courtier, d’un fournisseur de liquidité ou d’une plateforme en particulier. Les modèles d’exécution et les dispositifs de liquidité diffèrent d’un courtier à l’autre et évoluent dans le temps.
