Arbitraje de stablecoins: spreads USDT/USDC, depegs y diferencias de moneda de cotización entre exchanges 19/11/2026 – Publicado en: Arbitrage Software, cryptoarbitrage software
Arbitraje de stablecoins: spreads USDT/USDC, depegs y diferencias de moneda de cotización entre exchanges
USDT y USDC están pensadas para valer un dólar cada una, pero en los exchanges rara vez cotizan exactamente a 1.0000 una contra otra, y en una crisis la diferencia puede llegar a varios puntos porcentuales. Esta guía explica de dónde vienen las diferencias de precio entre stablecoins, cómo medirlas en puntos básicos, por qué un “spread” entre BTC/USDT y BTC/USDC a menudo no es arbitraje en absoluto, cómo se ve una instantánea real de siete exchanges y cómo las comisiones, las transferencias, los congelamientos y el riesgo de depeg deciden si una operación con stablecoins gana dinero.
- Arbitraje de stablecoins: la respuesta corta
- Por qué una stablecoin no vale exactamente un dólar
- Cinco tipos de arbitraje de stablecoins
- Las cuentas en puntos básicos: un ejemplo práctico con USDC/USDT
- Diferencias de moneda de cotización: la trampa del escáner
- Instantánea real: USDC/USDT en siete exchanges
- Depegs: qué pasó en 2022 y 2023
- Operar un depeg: una apuesta al reembolso, no arbitraje
- Costes y fricciones que se comen el spread
- Inventario: mantener ambas stablecoins en ambas plataformas
- Cómo deben tratar las stablecoins los bots y escáneres
- Paso a paso: cómo comprobar una oportunidad con stablecoins
- Riesgos y limitaciones
- Preguntas frecuentes
Arbitraje de stablecoins: la respuesta corta
Respuesta corta: el arbitraje de stablecoins consiste en obtener beneficio de las diferencias de precio entre stablecoins vinculadas al dólar, como USDT y USDC, o entre la misma stablecoin en distintos exchanges, redes o mercados fiat. En mercados tranquilos estas diferencias son diminutas, normalmente desde una fracción de punto básico hasta unos pocos puntos básicos (1 punto básico = 0.01%), así que la operación solo funciona con comisiones muy bajas, gran volumen e inventario ya colocado en ambas plataformas. Las diferencias más grandes aparecen durante los depegs, pero entonces la operación deja de ser arbitraje y se convierte en una apuesta a que la moneda será reembolsada a un dólar. El uso práctico más habitual del conocimiento sobre stablecoins es defensivo: asegurarse de que una diferencia de precio entre BTC/USDT y BTC/USDC no se confunda con una oportunidad de arbitraje.
Las stablecoins son la moneda de cotización de la mayor parte del trading de criptomonedas. Casi toda operación de arbitraje de cripto entre exchanges usa una stablecoin como pata de efectivo o compara precios cotizados en dos stablecoins distintas. Eso hace que las pequeñas diferencias entre ellas, que normalmente se ignoran, importen de dos maneras: se pueden operar directamente y distorsionan en silencio todos los demás spreads que mides.
Las dos primeras tarjetas son valores medidos en nuestra instantánea de los libros de órdenes públicos de los exchanges el 19 de noviembre de 2026 (ver más abajo). Cambian constantemente y no son una previsión.
Por qué una stablecoin no vale exactamente un dólar
Una stablecoin respaldada por dinero fiat mantiene su valor porque clientes grandes y verificados pueden crear (emitir) nuevos tokens enviando dólares al emisor y pueden reembolsar tokens a cambio de dólares. Si el precio de mercado cae a 0.995, ese cliente puede comprar tokens baratos y reembolsarlos a 1.00; si sube a 1.005, puede emitir a 1.00 y vender. Este arbitraje del mercado primario mantiene el precio cerca de la paridad, pero no es perfecto, y los motivos de esa imperfección son exactamente los motivos por los que existen diferencias en el mercado secundario:
- El acceso es limitado. La emisión y el reembolso solo están disponibles para clientes institucionales dados de alta, con importes mínimos y a veces comisiones. Los traders minoristas y la mayoría de las firmas de trading solo pueden operar el token en exchanges.
- Horario bancario y liquidación. Los dólares se mueven a través de bancos que cierran los fines de semana y festivos. Cuando el canal fiat está cerrado, la presión que devuelve el precio a 1.00 se debilita.
- Demanda distinta en cada exchange. En plataformas donde la mayoría de los pares cotizan en USDT, la demanda de USDT es estructuralmente mayor; donde predominan los pares en USDC, ocurre lo contrario. De ahí surgen primas persistentes de unos pocos puntos básicos.
- Inventario de los market makers. Entre el emisor y el exchange están los market makers, que mantienen inventario de ambas monedas. Cuando su inventario queda desequilibrado, desplazan sus cotizaciones, lo que mueve el par unos pocos puntos básicos durante horas o días.
- Riesgo percibido del emisor. El mercado pone precio a la calidad de las reservas, la transparencia y la situación regulatoria. Cuando cae la confianza en un emisor, su moneda cotiza con descuento frente a las demás, a veces de forma brusca.
- Disponibilidad regulatoria. Algunos exchanges restringieron las stablecoins no conformes para usuarios de ciertas regiones, por ejemplo en el Espacio Económico Europeo bajo las normas MiCA en 2024 y 2025. La oferta restringida y los flujos en un solo sentido pueden desalinear los precios regionales.
Cinco tipos de arbitraje de stablecoins
“Arbitraje de stablecoins” abarca varias operaciones distintas con riesgos muy diferentes. Confundirlas es la razón más común por la que una oportunidad que parecía sin riesgo resulta no serlo.
| Tipo | Qué operas | Diferencia típica | Riesgo principal |
|---|---|---|---|
| 1. Par estable entre exchanges | Comprar USDC/USDT en el exchange A y venderlo en el exchange B | De 0 a unos pocos bp en mercados tranquilos | Comisiones mayores que la diferencia; coste de inventario y de transferencia |
| 2. Diferencia de moneda de cotización | BTC/USDT en un libro frente a BTC/USDC en otro (o en el mismo exchange) | Casi siempre igual al propio tipo USDC/USDT | Spread fantasma: ningún beneficio tras convertir las cotizaciones |
| 3. Stablecoin frente a fiat | USDT/USD o USDC/USD frente a 1.00, o frente a pares en monedas fiat regionales | Varios bp; mayor en mercados fiat locales | Límites de retiro en fiat, retrasos bancarios, controles de capital |
| 4. Emisión y reembolso | Comprar por debajo de 1.00 en un exchange y reembolsar con el emisor (o al revés) | Unos pocos bp normalmente, grande en momentos de estrés | Acceso solo para instituciones dadas de alta; retrasos en el reembolso |
| 5. Operación de depeg | Comprar una stablecoin que cotiza muy por debajo de 1.00 y esperar a que se recupere | Del 1% al 15% o más | La paridad no se recupera: es una apuesta direccional |
Una sexta variante se da en exchanges descentralizados: los pools de stablecoins en AMMs se desajustan cuando grandes tenedores cambian una moneda por otra, y los bots de arbitraje los reequilibran. La mecánica y los costes de gas y MEV de esa versión se tratan en nuestra guía sobre arbitraje CEX-DEX e impacto de precio en AMMs. Este artículo se centra en los exchanges centralizados.
Las cuentas en puntos básicos: un ejemplo práctico con USDC/USDT
Las diferencias entre stablecoins son tan pequeñas que los porcentajes resultan incómodos; los traders usan puntos básicos. La diferencia bruta entre dos plataformas es el bid en la plataforma de venta menos el ask en la plataforma de compra, dividido entre el ask:
gap_bp = (bid_B – ask_A) / ask_A x 10,000
Supón que USDC/USDT se ofrece a 1.0009 en el exchange A y tiene un bid de 1.0016 en el exchange B. Eso es una diferencia de 7 puntos básicos, ya grande para un mercado tranquilo. Ahora opera 100,000 USDC a través de ella:
| Paso | Cálculo | Resultado (USDT) |
|---|---|---|
| Comprar 100,000 USDC en A a 1.0009 | 100,000 x 1.0009 | -100,090.00 |
| Vender 100,000 USDC en B a 1.0016 | 100,000 x 1.0016 | +100,160.00 |
| Beneficio bruto | 7 bp de 100,090 | +70.00 |
| Comisión taker en A, 1 bp | 100,090 x 0.0001 | -10.01 |
| Comisión taker en B, 1 bp | 100,160 x 0.0001 | -10.02 |
| Transferencia de reequilibrio, amortizada | dos retiros en redes baratas, alrededor de 2 USDT | -2.00 |
| Beneficio neto | +47.97 (alrededor de 4.8 bp) |
La misma operación con comisiones taker estándar de 10 bp por lado perdería alrededor de 130 USDT. Por tanto, las comisiones no son un detalle en el arbitraje de stablecoins; deciden si la estrategia existe siquiera. Muchos exchanges ofrecen promociones sin comisiones o con comisiones reducidas en pares estables, y las órdenes maker suelen ser más baratas que las taker. Nuestro artículo sobre comisiones maker y taker en el arbitraje de cripto explica cómo dejar una pata como orden maker y cuánto cuesta eso en riesgo de ejecución.
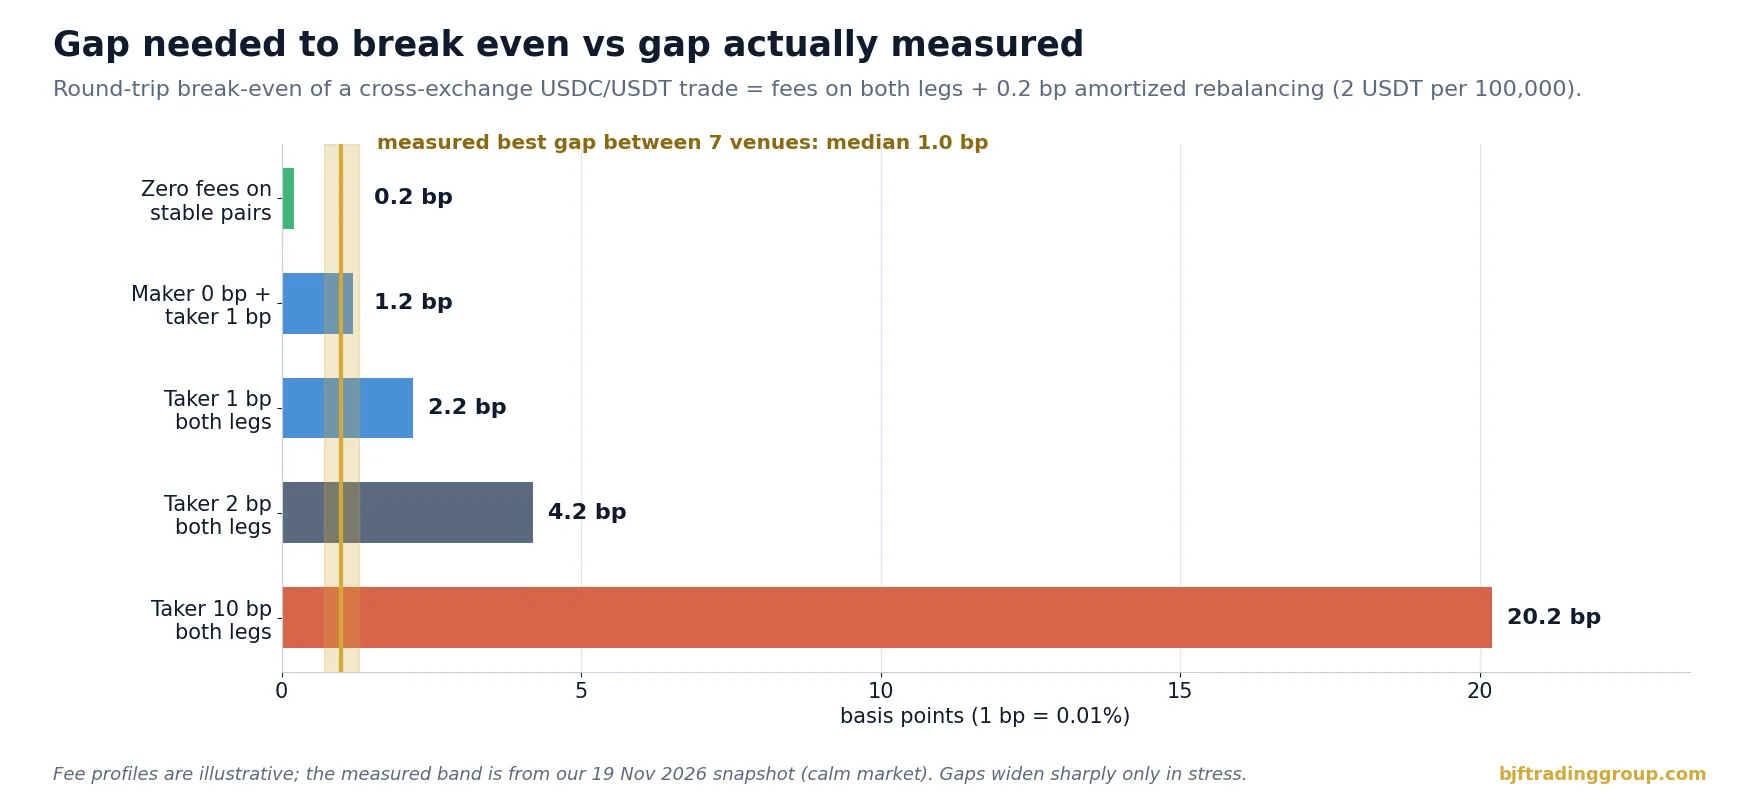
El gráfico hace visible la idea principal: en mercados tranquilos, las diferencias entre los grandes exchanges suelen ser menores que las comisiones de cualquier cuenta que no opere pares estables a coste cero o casi cero. El arbitraje directo de stablecoins es un negocio para cuentas con comisiones muy bajas, saldos grandes y ejecución rápida, no una estrategia que funcione en las condiciones estándar del inversor minorista.
Diferencias de moneda de cotización: la trampa del escáner
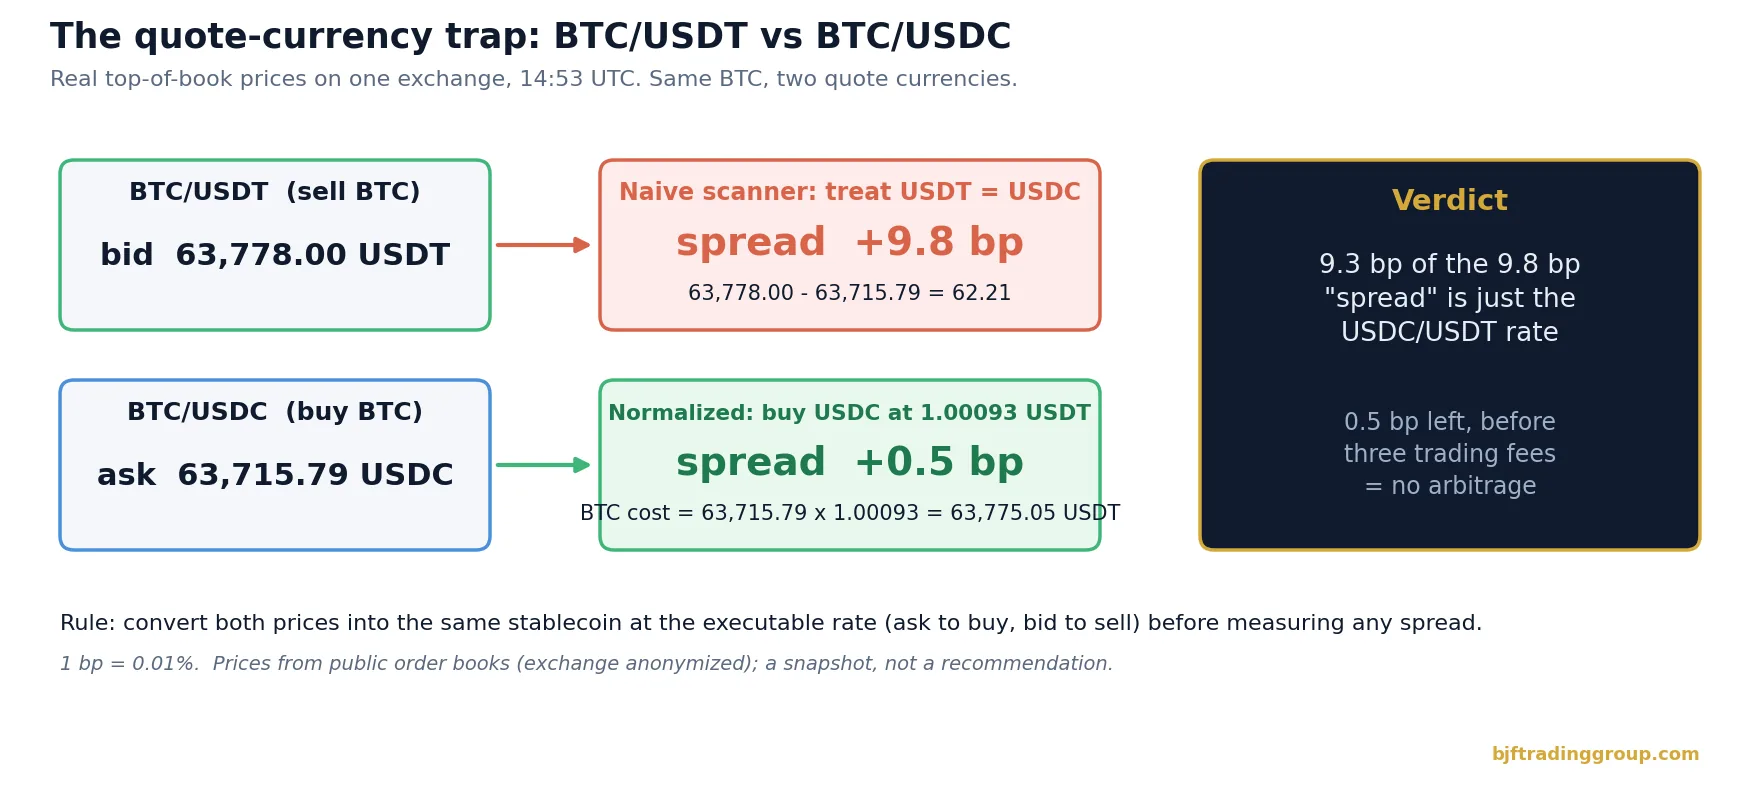
La “oportunidad” más frecuente con stablecoins ni siquiera es una operación con stablecoins. Un escáner que compara BTC/USDT en un libro con BTC/USDC en otro, y trata ambas cotizaciones como dólares, mostrará un spread permanente siempre que USDC y USDT no estén exactamente 1:1. En nuestra instantánea, la diferencia entre los dos libros de BTC fue de unos 7 a 11 puntos básicos, siempre, en todos los exchanges que listan ambos. Esta es la misma comparación hecha correctamente, con precios reales tomados a las 14:53:57 UTC en un solo exchange:
| Paso | Precio usado | Valor |
|---|---|---|
| Vender BTC en el libro BTC/USDT | bid | 63,778.00 USDT |
| Comprar BTC en el libro BTC/USDC | ask | 63,715.79 USDC |
| Spread ingenuo, tratando USDC como USDT | (bid – ask) / ask | 9.8 bp |
| Comprar los USDC necesarios en el libro USDC/USDT | ask | 1.00093 USDT por USDC |
| Coste real de 1 BTC en USDT | 63,715.79 x 1.00093 | 63,775.05 USDT |
| Spread normalizado | (63,778.00 – 63,775.05) / 63,775.05 | 0.5 bp |
| Tras tres comisiones taker de 1 bp cada una | 0.5 – 3.0 | -2.5 bp |
La comparación ingenua muestra un spread de 9.8 bp; la normalizada muestra 0.5 bp antes de tres comisiones de trading (comprar USDC, comprar BTC, vender BTC). La “oportunidad” era simplemente el tipo USDC/USDT. Es la misma coherencia que comprueba un ciclo de arbitraje triangular: BTC/USDT, BTC/USDC y USDC/USDT forman un triángulo, y los market makers lo mantienen cerrado con un margen de una fracción de punto básico en los exchanges líquidos.
La misma trampa existe entre un libro cotizado en USD (BTC/USD en un exchange fiat) y un libro cotizado en USDT. Con USDT cotizando por debajo de un dólar, como en nuestra instantánea, BTC/USDT parece sistemáticamente más caro que BTC/USD, y la diferencia, otra vez, no es dinero gratis.
Instantánea real: USDC/USDT en siete exchanges
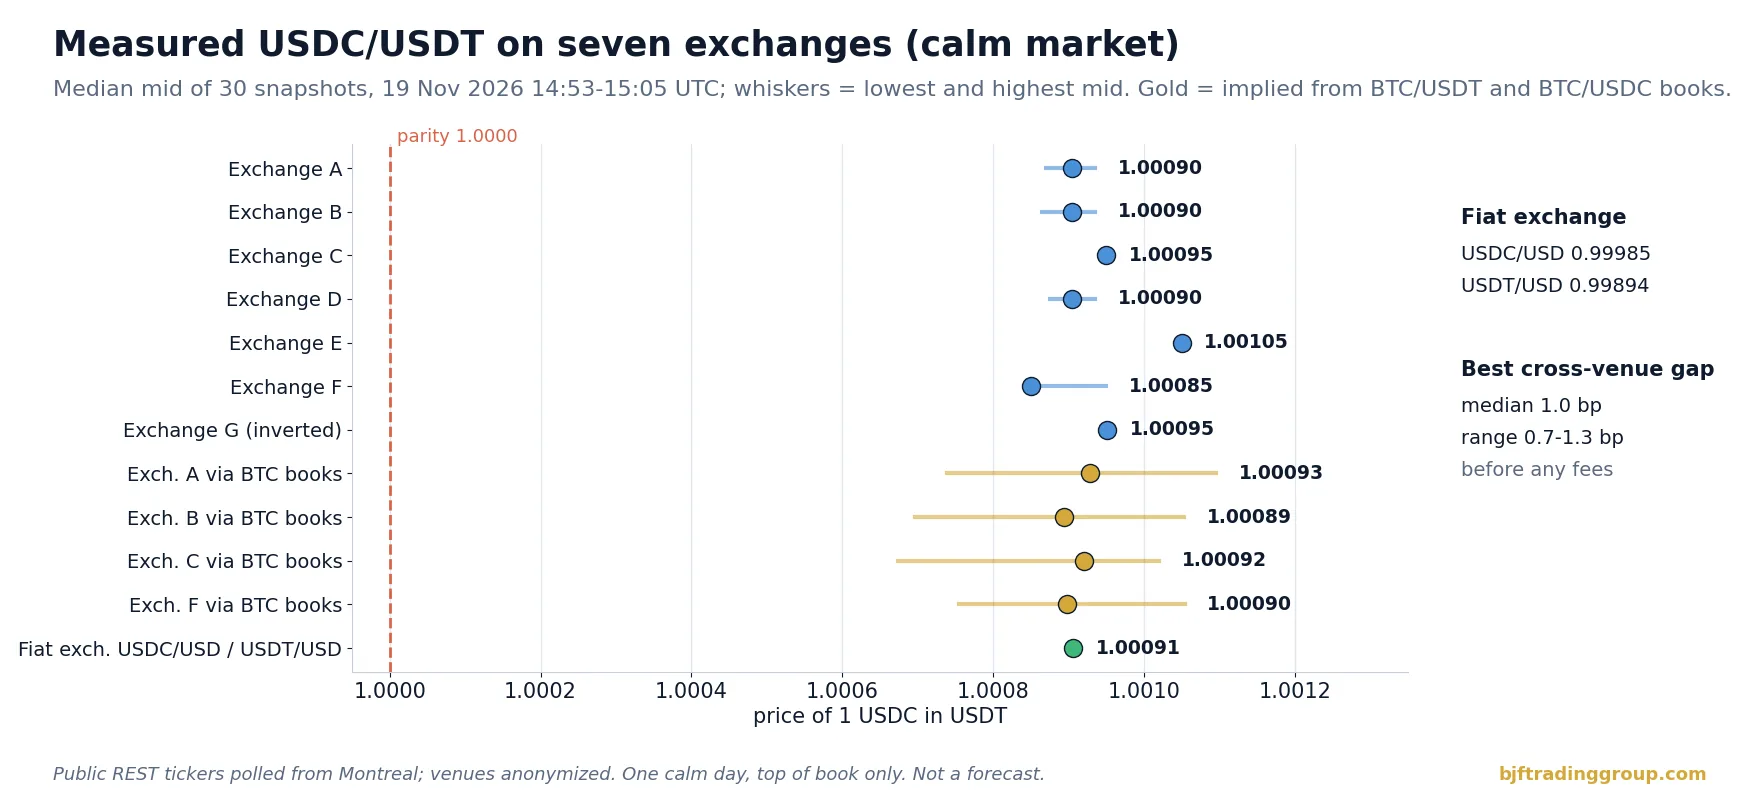
Para mostrar cómo son en la práctica las diferencias entre stablecoins, tomamos muestras de los precios públicos de primer nivel del libro de USDC/USDT en varios grandes exchanges desde nuestro servidor en Montreal: 30 instantáneas, una cada 23 segundos aproximadamente, el 19 de noviembre de 2026 entre las 14:53 y las 15:05 UTC, un día de mercado tranquilo. También registramos USDC/USD y USDT/USD en un exchange fiat y los libros de BTC cotizados en USDT y USDC. Los nombres de los exchanges se han sustituido por letras, porque lo que importa es la estructura, no una clasificación de plataformas.
| Plataforma | Bid mediano | Ask mediano | Precio medio mediano | Bid-ask, bp |
|---|---|---|---|---|
| Exchange A | 1.00090 | 1.00091 | 1.00090 | 0.1 |
| Exchange B | 1.00090 | 1.00091 | 1.00090 | 0.1 |
| Exchange C | 1.00090 | 1.00100 | 1.00095 | 1.0 |
| Exchange D | 1.00090 | 1.00091 | 1.00090 | 0.1 |
| Exchange E | 1.00100 | 1.00110 | 1.00105 | 1.0 |
| Exchange F | 1.00080 | 1.00090 | 1.00085 | 1.0 |
| Exchange G (libro USDT/USDC, invertido) | 1.00090 | 1.00100 | 1.00095 | 1.0 |
| Exchange fiat: USDC/USD | medio 0.99985 | – | – | |
| Exchange fiat: USDT/USD | medio 0.99894 | – | – | |
Qué dicen los números:
- USDC cotizó con prima frente a USDT en todas partes. Las medianas de los precios medios oscilaron entre 1.00085 y 1.00105 USDT por USDC, unos 8 a 10 bp por encima de la paridad. En el exchange fiat, USDC estaba a 0.99985 USD y USDT a 0.99894 USD, lo que implica 1.00091, el mismo nivel.
- Las plataformas coinciden con un margen de unos 2 bp. La diferencia entre el precio medio mediano más barato y el más caro fue de 2.0 bp. El tamaño del tick importa: los libros cotizados en pasos de 0.0001 muestran un spread bid-ask de 1 bp; los libros con pasos de 0.00001 muestran 0.1 bp.
- La mejor diferencia ejecutable entre plataformas fue pequeña pero persistente. Comprar al mejor ask de un exchange y vender al mejor bid de otro dio una mediana de 1.0 bp (rango de 0.7 a 1.3 bp), la mayoría de las veces comprando en el exchange A y vendiendo en el exchange E. Eso es menos que el coste de dos comisiones taker de 1 bp cada una, así que no era operable en esas condiciones.
- Los libros de BTC confirman el tipo. La relación entre los precios BTC/USDT y BTC/USDC implicó de 1.00089 a 1.00093 USDT por USDC, en línea con el par directo. Los bigotes más amplios se deben al movimiento del BTC entre nuestras solicitudes secuenciales, no a diferencias reales en el triángulo.
Método: endpoints públicos REST de ticker y de nivel 1, consultados de forma secuencial, por lo que los precios de distintas plataformas tienen unos cientos de milisegundos de desfase. Precio medio = (bid + ask) / 2. Una instantánea de un día tranquilo muestra la estructura del mercado, no beneficios típicos.
Depegs: qué pasó en 2022 y 2023
Las grandes diferencias entre stablecoins que llaman la atención proceden de los depegs: periodos en los que el mercado duda de que una moneda pueda reembolsarse a un dólar. Tres episodios muestran el abanico de resultados posibles.
| Episodio | Causa | Mínimo | Desenlace |
|---|---|---|---|
| TerraUSD (UST), mayo de 2022 | Diseño algorítmico sin reservas completas; pánico vendedor sobre la moneda | Por debajo de 0.10 | Nunca se recuperó. Los tenedores lo perdieron casi todo. |
| USDT, mayo de 2022 | Miedo al contagio tras UST, reembolsos masivos | Alrededor de 0.95 en algunas plataformas, brevemente | Se recuperó en pocos días a medida que se pagaban los reembolsos. |
| USDC, marzo de 2023 | Parte de las reservas depositada en un banco estadounidense quebrado | Alrededor de 0.87 a 0.88 en algunas plataformas | Volvió a alrededor de 1.00 en tres días, después de que se protegiera a los depositantes. |
| DAI, marzo de 2023 | Gran parte del colateral en USDC | Alrededor de 0.90 | Se recuperó junto con USDC. |
Hay dos rasgos que importan a los traders. Primero, durante un depeg también se amplía el spread entre exchanges: algunas plataformas suspenden los retiros o la negociación de la moneda afectada, los libros de órdenes se vacían y el precio en una plataforma puede alejarse varios puntos porcentuales del de otra durante minutos. Segundo, el desenlace es binario. Quienes compraron USDC a 0.88 en marzo de 2023 ganaron alrededor de un 13%; quienes compraron UST a 0.90 en mayo de 2022 perdieron la mayor parte de su dinero. Antes del evento, ambos casos parecían “una stablecoin por debajo de su paridad”.
Operar un depeg: una apuesta al reembolso, no arbitraje
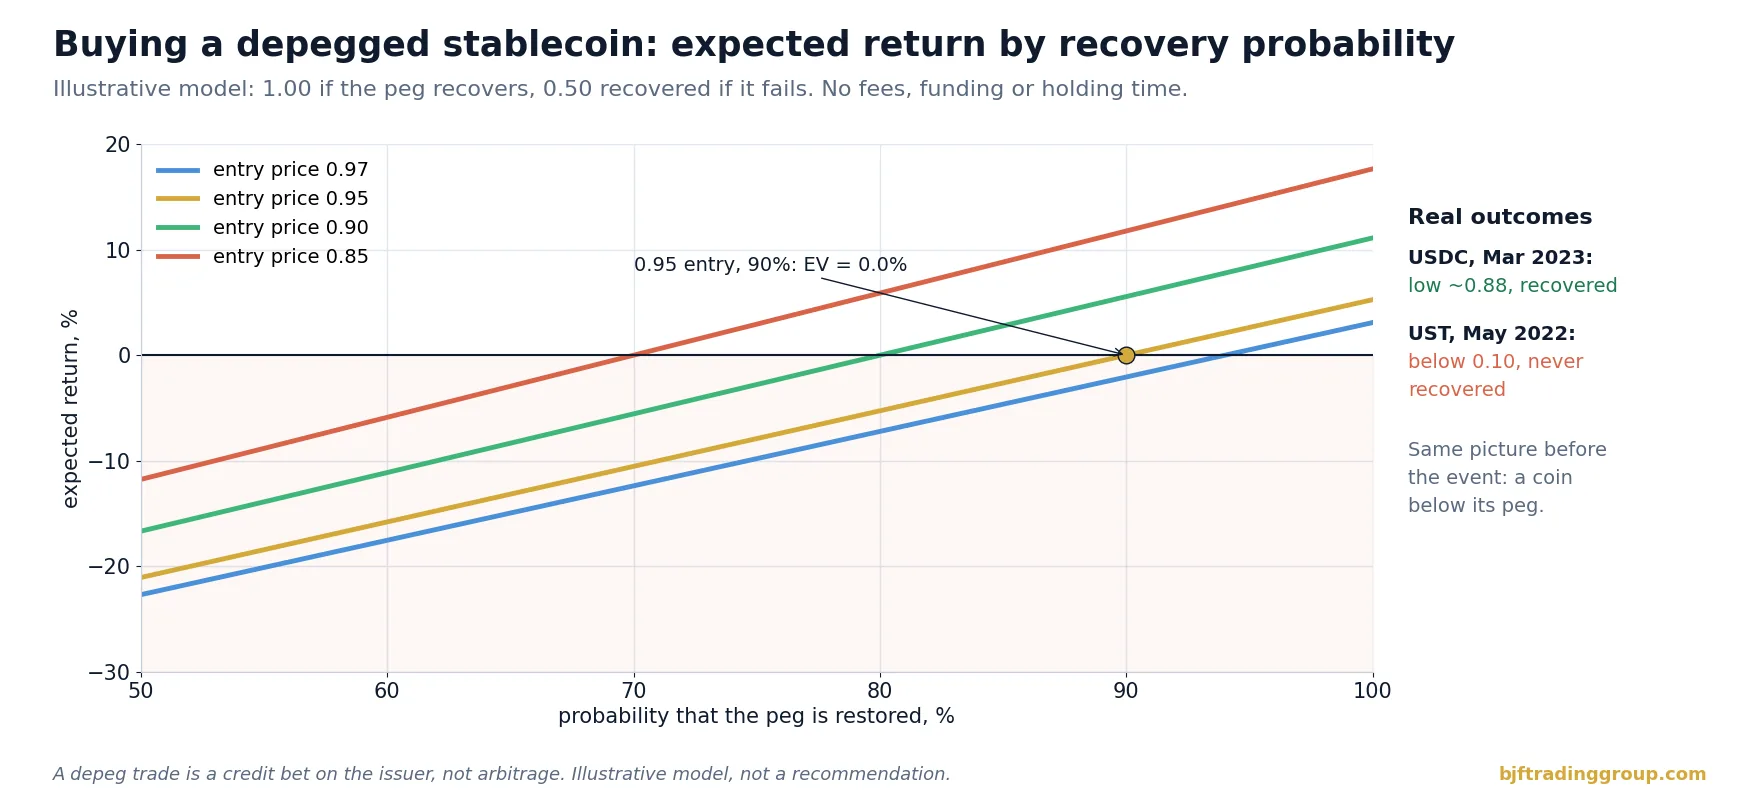
Comprar una stablecoin con descuento solo es rentable si al final es reembolsable a (o cerca de) un dólar y puedes mantenerla hasta entonces. Eso la convierte en una operación de crédito sobre el emisor y sus reservas. El valor esperado depende de dos números que solo puedes estimar: la probabilidad de que se restablezca la paridad y el valor que recuperas si no ocurre.
VE por 1 USD pagado = [ p x 1.00 + (1 – p) x R ] / precio – 1
A un precio de 0.95, con una probabilidad de recuperación del 90% y un valor recuperado R de 0.50 si la paridad falla, el valor esperado es (0.90 + 0.05) / 0.95 – 1 = 0.0%: el descuento solo paga el riesgo. Con una probabilidad del 97% es de +3.7%; con el 80% es de -5.3%. Pequeños cambios en una probabilidad que nadie puede medir con precisión llevan el resultado de atractivo a pérdida, y por eso operar depegs corresponde al capital de riesgo, no a una cartera de arbitraje.
Puntos prácticos si aun así operas depegs:
- Dimensiona la posición como si fuera posible una pérdida total; nunca la financies con margen.
- Conoce qué respalda la moneda: reservas en fiat y atestaciones, colateral cripto o un algoritmo. Las monedas algorítmicas sin reservas completas han fracasado por completo.
- Comprueba si tú mismo puedes reembolsar con el emisor. Si no, dependes de que el precio de mercado se recupere.
- Cuenta con que los retiros de la moneda afectada se suspendan en algunos exchanges, lo que puede dejar atrapado el inventario justo cuando quieres moverlo.
Costes y fricciones que se comen el spread
Con diferencias brutas medidas en puntos básicos de un solo dígito, cada partida de coste importa. Una operación completa con stablecoins puede incluir:
| Coste | Magnitud típica | Cómo reducirlo |
|---|---|---|
| Comisión de trading por pata | De 0 a 10 bp, a menudo menos en pares estables | Pares estables sin comisiones, niveles VIP, órdenes maker |
| Spread bid-ask | Alrededor de 0.1 a 1 bp en las principales plataformas | Opera pares líquidos; evita libros regionales poco profundos |
| Comisión de retiro | De céntimos a varios dólares según la red | Elige redes baratas que admitan ambas plataformas; agrupa las transferencias |
| Tiempo de transferencia | De segundos a decenas de minutos, más el procesamiento del exchange | Inventario colocado de antemano en lugar de una transferencia por operación |
| Pata de conversión | Una comisión y un spread adicionales cuando las monedas de cotización difieren | Compara libros con la misma cotización; incluye la pata en el umbral |
| Entrada y salida en fiat | Comisiones bancarias, límites, días de liquidación | Evita las patas en fiat en operaciones a corto plazo |
La elección de la red merece especial atención. USDT y USDC existen en muchas blockchains, pero no todos los exchanges admiten todas las redes para depósitos y retiros, y la comisión de la misma moneda puede variar en un factor de cien entre redes. Las versiones puenteadas (bridged) de un token no siempre se aceptan donde sí se acepta la nativa. Nuestra guía sobre comisiones de retiro, redes y tiempos de transferencia explica cómo elegir una ruta y cuánto cuesta realmente una transferencia.
Hay dos fricciones propias de las stablecoins. Los emisores de las principales monedas respaldadas por fiat pueden congelar tokens en direcciones concretas, normalmente a petición de las autoridades. Y los exchanges a veces deslistan o restringen una stablecoin por motivos regulatorios, lo que puede dejar saldos bloqueados u obligar a convertirlos a un tipo desfavorable.
Inventario: mantener ambas stablecoins en ambas plataformas
Una diferencia de unos pocos puntos básicos entre stablecoins desaparece en segundos, y una transferencia en blockchain tarda minutos. Por eso, el arbitraje de stablecoins rentable funciona como cualquier otra estrategia entre exchanges basada en inventario: mantienes ambas monedas en ambos exchanges, compras en uno y vendes en el otro en el mismo momento, y reequilibras por lotes cuando el inventario se desajusta.
El capital inmovilizado en este inventario tiene un coste de oportunidad: los mismos saldos podrían ganar la tasa de financiación en una posición de arbitraje de tasa de financiación o intereses en otro lugar. Tenlo en cuenta en el rendimiento anual, junto con el riesgo de contraparte de mantener fondos en exchanges.
Cómo deben tratar las stablecoins los bots y escáneres
Operes stablecoins directamente o no, cualquier software de arbitraje que compare precios entre exchanges debe tratar correctamente las monedas de cotización. Una lista de comprobación para configurar un bot o interpretar un escáner:
- Comparación con la misma cotización por defecto. Compara BTC/USDT con BTC/USDT y BTC/USDC con BTC/USDC. Las comparaciones entre cotizaciones distintas necesitan una pata de conversión explícita.
- Tipo de conversión en vivo. Nunca supongas que 1 USDT = 1 USDC = 1 USD. Usa el bid o ask ejecutable del par estable en el momento de la señal.
- Umbrales en puntos básicos después de todas las comisiones. Fija el umbral de entrada por encima de la suma de comisiones, spread y coste de transferencia amortizado de cada pata, incluida la conversión.
- Protección contra depegs. Pausa el trading, o al menos las operaciones entre cotizaciones distintas, cuando una stablecoin se aleje de su rango normal más de un número fijado de puntos básicos o cuando se suspendan sus retiros.
- Conocimiento de las redes. Mantén una tabla con las redes que admite cada exchange para cada stablecoin, con las comisiones de retiro actuales, antes de planificar cualquier reequilibrio.
Para ver qué monedas tienen ahora precios distintos entre exchanges, el escáner gratuito de arbitraje de cripto es un punto de partida rápido; cuando compruebes una diferencia entre exchanges que muestre, confirma que ambos precios usan la misma moneda de cotización antes de actuar. Para el trading en vivo, SharpTrader ejecuta estrategias de arbitraje entre exchanges de cripto con umbrales que defines por instrumento.
Paso a paso: cómo comprobar una oportunidad con stablecoins
Riesgos y limitaciones
- Riesgo del emisor y de las reservas. Una stablecoin es un derecho frente a un emisor. Las reservas, las atestaciones y la regulación difieren entre monedas, y un fallo puede hacer que el token valga mucho menos de un dólar.
- Riesgo de exchange. El inventario mantenido en exchanges está expuesto a insolvencias, hackeos, suspensiones de retiros y restricciones de cuenta.
- Congelamientos y deslistados. El emisor puede congelar tokens en direcciones concretas, y los exchanges pueden restringir una moneda en algunas regiones.
- Márgenes estrechos. Con diferencias de unos pocos puntos básicos, una comisión mal calculada, una pata lenta o una sola mala ejecución pueden borrar el beneficio de muchas operaciones.
- Limitaciones de la instantánea. Nuestra medición cubre un solo día tranquilo y solo precios de primer nivel del libro; no muestra la profundidad, los extremos intradía ni el comportamiento en crisis.
- Normas legales y fiscales. La disponibilidad de stablecoins, las transferencias en fiat y el tratamiento fiscal de las conversiones varían según el país. Opera solo en plataformas y productos que sean legales y estén disponibles para ti; este artículo no es asesoramiento financiero.
Primero mide, después automatiza
BJF Trading Group desarrolla software de arbitraje y de trading de alta frecuencia para los mercados de cripto y forex. Empieza observando diferencias reales de precio entre exchanges con el escáner gratuito, compruébalas con el modelo de costes de este artículo y automatiza solo lo que siga siendo rentable después de todas las comisiones.
Escáner gratuito de arbitraje de criptoPlataforma de arbitraje SharpTrader
Escáner de arbitraje gratis + curso breve por email
Recibe el enlace al escáner gratuito y algunos emails breves y prácticos de Boris: qué significa realmente una diferencia de precio después de costos, cómo probar una estrategia antes de arriesgar dinero real y qué herramientas se adaptan a tu mercado. Sin exageraciones. Los emails se envían en inglés.
Preguntas frecuentes
¿Es rentable el arbitraje de stablecoins?
Puede serlo para traders con comisiones muy bajas o nulas en pares estables, inventario en varios exchanges y ejecución rápida, porque en mercados tranquilos las diferencias suelen ser solo de una fracción de punto básico a unos pocos puntos básicos. En los niveles de comisión estándar, las comisiones suelen ser mayores que la diferencia. Las grandes diferencias aparecen sobre todo durante los depegs, cuando la operación conlleva un riesgo real de pérdida.
¿Por qué USDC/USDT no es exactamente 1.0000?
Porque las dos monedas tienen distintos emisores, reservas, situación regulatoria y demanda en cada exchange, y solo las instituciones dadas de alta pueden emitirlas y reembolsarlas directamente. Los market makers mantienen el tipo cerca de 1.00, pero las diferencias persistentes de varios puntos básicos son normales.
¿BTC/USDT frente a BTC/USDC es una oportunidad real de arbitraje?
Normalmente no. La diferencia de precio entre los dos libros refleja sobre todo el tipo de cambio USDC/USDT. Convierte un precio a la otra moneda al tipo ejecutable en vivo y resta la comisión de conversión; en nuestra instantánea, esto eliminó casi todo el spread aparente.
¿Qué es el depeg de una stablecoin?
Un depeg es un periodo en el que una stablecoin cotiza muy lejos de su valor objetivo, normalmente por debajo de un dólar, porque el mercado duda de que pueda reembolsarse íntegramente. Algunos ejemplos son la caída de USDC a alrededor de 0.88 en marzo de 2023, que se recuperó, y el colapso de TerraUSD en mayo de 2022, que no se recuperó.
¿Comprar una stablecoin con depeg es un arbitraje sin riesgo?
No. Es una apuesta a que la moneda será reembolsable a un dólar o cerca de él. Si se restablece la paridad, el beneficio puede ser grande; si no, la pérdida puede ser la mayor parte de la posición. El valor esperado depende de probabilidades que no se pueden medir con precisión.
¿Qué red debo usar para mover USDT o USDC entre exchanges?
La red más barata que ambos exchanges admitan para depósitos y retiros de ese token concreto, con tiempos de confirmación aceptables. Comprueba la lista de redes y la comisión actuales del exchange antes de cada transferencia, y asegúrate de que el destino acepta la versión nativa o puenteada que envías.
¿Puede un escáner encontrar arbitraje de stablecoins automáticamente?
Un escáner puede mostrar dónde difieren los precios del mismo par entre exchanges. Que una diferencia sea operable depende de las comisiones, la profundidad, las rutas de transferencia y de que ambos precios usen la misma moneda de cotización, así que toda señal necesita aún una comprobación de costes antes de operar.
