Comisiones maker y taker en el arbitraje de cripto: niveles de comisión, rebates y qué pata dejar en el libro 16/11/2026 – Publicado en: Arbitrage Software, cryptoarbitrage software
Comisiones maker y taker en el arbitraje de cripto: niveles de comisión, rebates y qué pata dejar en el libro
Las comisiones de trading son el mayor coste fijo del arbitraje de cripto. En una cuenta típica de nivel inicial se llevan dos tercios de una diferencia de precio del 0.30% antes incluso de contar el slippage y las transferencias. Esta guía explica cómo funcionan las comisiones maker y taker, cómo convertir la tabla de comisiones de cualquier exchange en un spread de break-even para operaciones de dos patas, triangulares y spot-perp, cuánto valen realmente los niveles VIP, los descuentos con token de comisión y los rebates, y cuándo compensa dejar una pata como orden maker en lugar de cruzar el spread en ambos exchanges.
- Comisiones maker y taker: la respuesta corta
- Cómo cobran comisiones los exchanges de cripto
- Cálculo de comisiones en una operación de arbitraje
- Spread de break-even por estrategia
- Niveles VIP, tokens de comisión y rebates: cuánto valen
- Qué pata dejar como orden maker
- Taker-taker vs maker-taker: un modelo de valor esperado
- Efectos ocultos de las comisiones que rompen los bots de arbitraje
- Paso a paso: cómo construir tu modelo de comisiones
- Riesgos y limitaciones
- Preguntas frecuentes
Comisiones maker y taker: la respuesta corta
Respuesta corta: una orden taker se ejecuta de inmediato contra órdenes que ya están en el libro (una orden de mercado o una orden limitada con un precio que cruza el spread) y paga la comisión taker. Una orden maker es una orden limitada que queda en el libro de órdenes y aporta liquidez hasta que alguien opera contra ella; paga la comisión maker, más baja, que en niveles de volumen altos puede ser cero o incluso un rebate. En el arbitraje, dos patas taker dan velocidad y certeza, pero son lo más caro; dejar una pata como orden maker puede reducir bastante la factura de comisiones, a cambio de incertidumbre en la ejecución y selección adversa. La elección correcta depende del tamaño de la diferencia, de la diferencia entre comisiones y de lo rápido que se mueven los precios entre las dos plataformas.
Casi todos los exchanges centralizados de cripto usan este modelo maker-taker. El exchange quiere libros de órdenes profundos, así que cobra menos a quienes aportan órdenes que quedan en el libro y más a quienes las retiran. Para un inversor a largo plazo, la diferencia entre 0.08% y 0.10% apenas importa. Para un trader de arbitraje que captura diferencias de unas décimas de punto porcentual y repite la operación cientos de veces al mes, decide si la estrategia es rentable o no.
Comisiones ilustrativas para niveles típicos, no la tabla de un exchange concreto. Usa siempre la página de comisiones actual de los exchanges en los que operas.
Cómo cobran comisiones los exchanges de cripto
Una tabla de comisiones parece sencilla: dos porcentajes por nivel. En la práctica, cinco ajustes distintos deciden lo que realmente pagas en una operación de arbitraje.
1. Comisión maker y comisión taker
La comisión es un porcentaje del nocional negociado. En los mercados spot de los grandes exchanges, las comisiones del nivel inicial suelen estar entre aproximadamente 0.08% y 0.10% para makers y 0.10% para takers. Algunos exchanges, sobre todo los pensados principalmente para compradores minoristas, cobran mucho más en su nivel más bajo, con comisiones taker de 0.25% a 0.60%. Los futuros perpetuos suelen ser más baratos por operación, a menudo alrededor de 0.02% maker y 0.05% taker en el nivel inicial, porque esos mercados viven de una alta rotación.
2. Niveles de volumen (niveles VIP)
Las comisiones bajan a medida que crece tu volumen de trading de 30 días, a veces también en función de tu saldo en el token propio del exchange. Los primeros niveles suelen reducir las comisiones solo un poco; las grandes reducciones empiezan en volúmenes que una cuenta pequeña no alcanza sin muchas operaciones. Cada exchange cuenta su propio volumen, así que repartir tu actividad entre muchas plataformas te mantiene en el nivel inicial en todas.
3. Descuentos con token de comisión
Varios exchanges reducen las comisiones, a menudo en torno a un 20% a 25%, cuando las pagas con el token propio del exchange. Ese descuento es real, pero mantener el token es una exposición de precio que no tiene nada que ver con tu arbitraje.
4. De qué activo se descuenta la comisión
Salvo que pagues con un token de comisión, el exchange suele descontar la comisión del activo que recibes: compras BTC con USDT y la comisión sale del BTC; vendes BTC por USDT y sale del USDT. En el arbitraje esto importa porque tu saldo de la moneda en el exchange de compra se reduce poco a poco, y el tamaño de tus coberturas debe tenerlo en cuenta.
5. Tipo de mercado y promociones
Spot, margen, perpetuos y futuros con vencimiento suelen tener tablas separadas. Los exchanges también lanzan promociones de comisión cero en pares seleccionados o en pares de stablecoins. Las promociones son útiles mientras duran, pero una configuración de arbitraje que solo funciona con comisión cero en un único par es frágil: la promoción puede terminar con poco aviso.
| Ajuste de comisión | Rango típico (ilustrativo) | Por qué importa para el arbitraje |
|---|---|---|
| Spot taker, nivel inicial, grandes exchanges | aprox. 0.08% a 0.10% | Fija la diferencia de break-even para operaciones rápidas de dos patas |
| Spot taker, nivel inicial, plataformas orientadas al minorista | aprox. 0.25% a 0.60% | Una sola pata así puede costar más que toda la diferencia |
| Spot maker, nivel inicial | aprox. 0.00% a 0.10% | Decide si dejar una pata en el libro compensa el riesgo de ejecución |
| Futuros perpetuos maker / taker, nivel inicial | aprox. 0.02% / 0.05% | Patas más baratas para operaciones spot-perp y de funding |
| Niveles VIP más altos / programas de market maker, maker | aprox. 0.00% hasta pequeños rebates | Solo alcanzable con un volumen muy grande y constante |
| Descuento con token de comisión | aprox. 20% a 25% de descuento | Menor coste, pero añade riesgo de precio del token |
Cálculo de comisiones en una operación de arbitraje
Empieza por la configuración más común: saldos prefinanciados en dos exchanges, compras donde la moneda está más barata, vendes donde está más cara en el mismo momento y rebalanceas después. Este es el modelo detrás de la mayor parte del arbitraje de cripto entre exchanges, porque evita esperar una transferencia en la blockchain durante la operación. (Los costes de transferencia y el rebalanceo se tratan en nuestra guía sobre comisiones de retiro y tiempos de transferencia.)
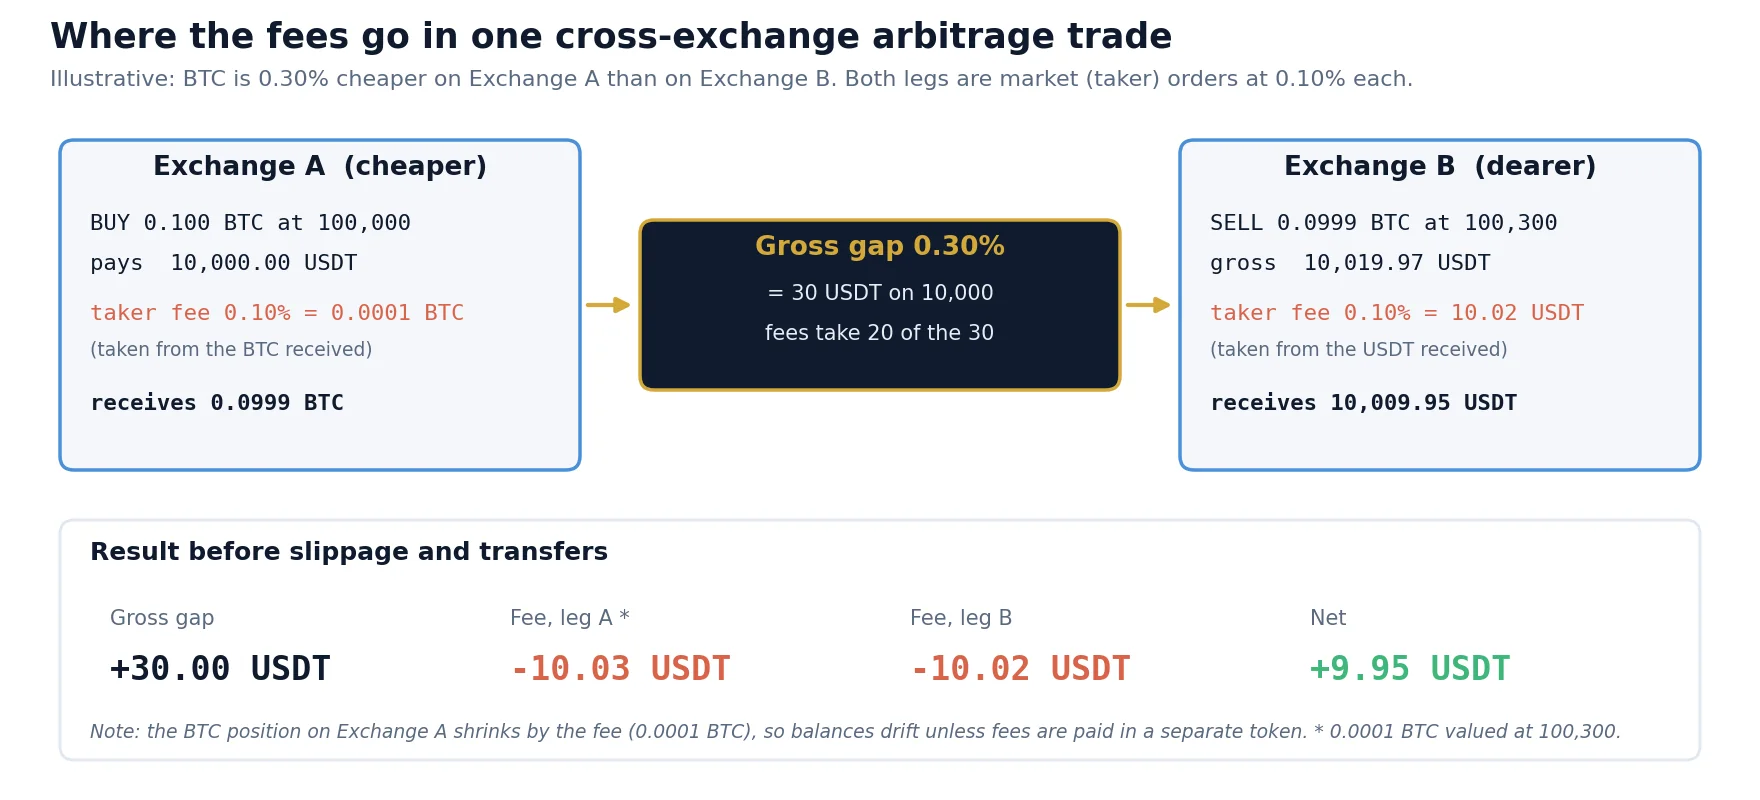
El ejemplo en números: el BTC cotiza a 100,000 USDT en el Exchange A y a 100,300 USDT en el Exchange B, una diferencia bruta del 0.30%. Compras 0.1 BTC en A por 10,000 USDT. La comisión taker del 0.10% se descuenta del BTC, así que recibes 0.0999 BTC. Vendes esos 0.0999 BTC en B por 10,019.97 USDT; la comisión del 0.10% allí es de 10.02 USDT, y quedan 10,009.95 USDT. Resultado neto: +9.95 USDT, o alrededor del 0.10% del nocional. Dos tercios de la diferencia se fueron en comisiones.
Como las comisiones son porcentajes del nocional, la fórmula es la misma para cualquier tamaño de operación. Esto tiene una consecuencia importante: no puedes resolver un problema de comisiones aumentando el tamaño. Si la diferencia es menor que la suma de las comisiones, una operación más grande solo pierde más. El tamaño solo ayuda con los costes fijos, como las comisiones de retiro, y perjudica con el slippage, porque las órdenes grandes penetran más en el libro.
Añadiendo slippage y rebalanceo
| Concepto (10,000 USDT por pata) | Taker + taker, nivel inicial | Taker + taker, 25% de descuento con token | Maker en A + taker en B |
|---|---|---|---|
| Diferencia bruta capturada | 0.30% = 30.00 | 0.30% = 30.00 | 0.33% = 33.00 * |
| Comisión, pata A | 0.10% = 10.00 | 0.075% = 7.50 | 0.02% = 2.00 |
| Comisión, pata B | 0.10% = 10.00 | 0.075% = 7.50 | 0.10% = 10.00 |
| Slippage (0.02% por pata taker) | 4.00 | 4.00 | 2.00 |
| Coste de rebalanceo, amortizado (0.02%) | 2.00 | 2.00 | 2.00 |
| Neto por operación | 4.00 (0.04%) | 9.00 (0.09%) | 17.00 (0.17%) |
* La orden en el libro se coloca 0.03% por dentro del mejor precio, así que la diferencia capturada es mayor cuando se ejecuta. La columna maker muestra el resultado cuando la orden se ejecuta sin un movimiento adverso; las siguientes secciones explican por qué esa no es toda la historia. Todas las cifras son ilustrativas.
La tabla muestra por qué optimizar comisiones es la primera palanca que debe accionar un trader de arbitraje. En la misma oportunidad del 0.30%, el resultado neto pasa de 4 a 17 USDT, un factor de cuatro, sin ningún cambio en la señal de la estrategia. También muestra lo ajustado que es el caso taker-taker en el nivel inicial: un poco más de slippage o una cobertura fallida y el beneficio desaparece.
Spread de break-even por estrategia
La forma más rápida de juzgar si una oportunidad merece la pena es conocer tu break-even de comisiones: la diferencia mínima que paga todas las comisiones de trading de la operación completa. Cuenta todas las patas que necesita la estrategia, incluidas las que cierran la posición más tarde.
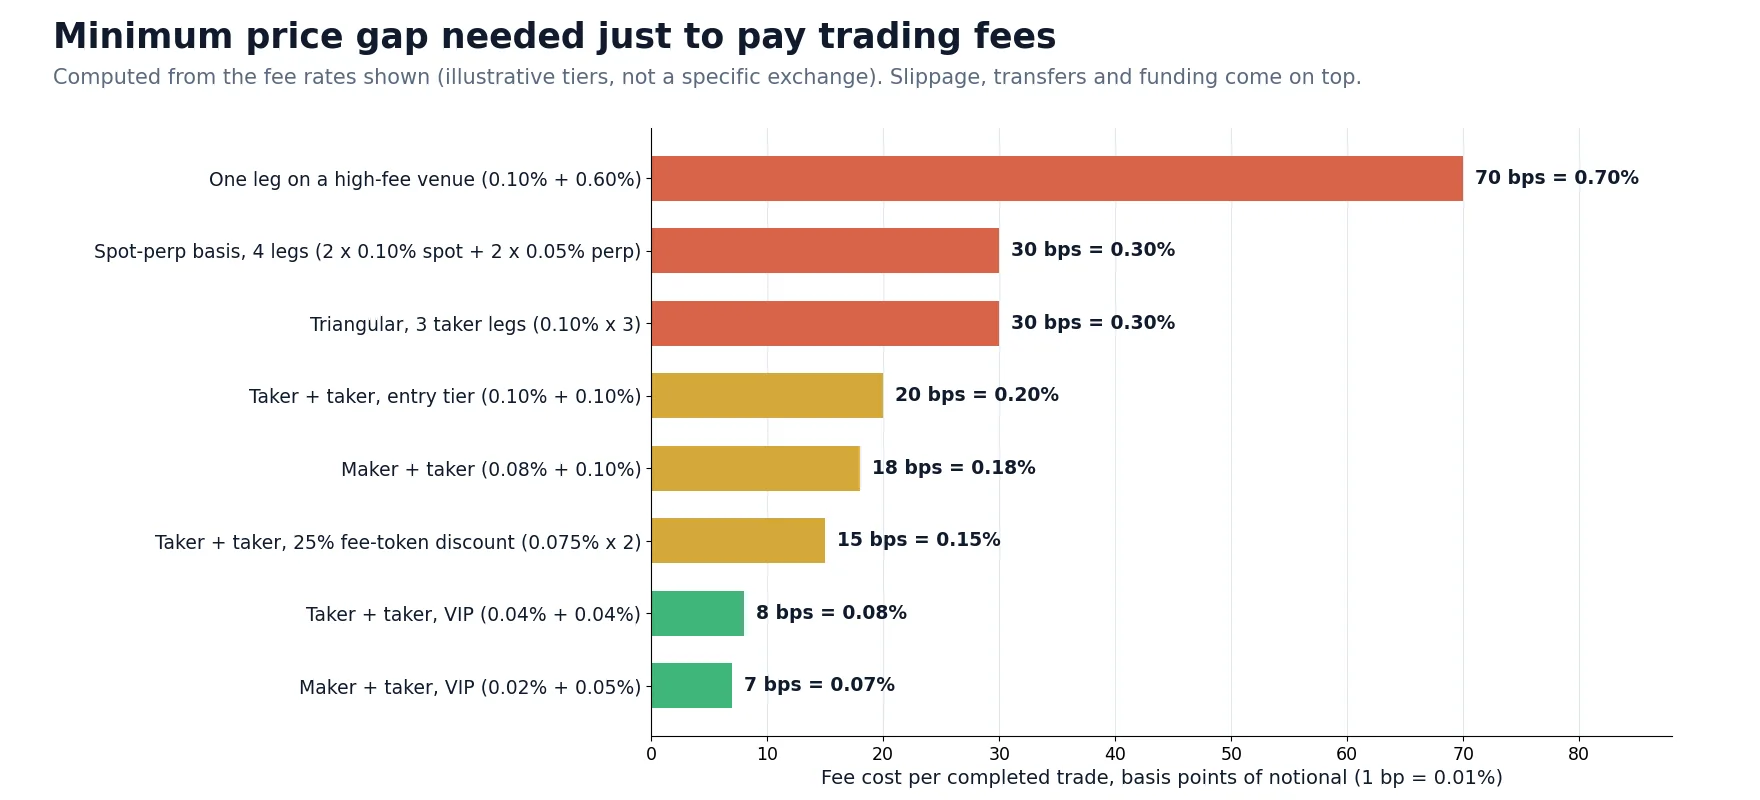
| Estrategia | Patas que pagan comisión | Break-even de comisiones al 0.10% por pata spot | Notas |
|---|---|---|---|
| Entre exchanges, con inventario prefinanciado | 2 (compra en A, venta en B) | 0.20% | El rebalanceo posterior añade costes de transferencia o una operación inversa |
| Entre exchanges, basada en transferencias | 2 + comisión de retiro | 0.20% + comisión fija / tamaño | Riesgo de precio durante la transferencia |
| Operación de convergencia (abrir ahora, cerrar cuando la diferencia se cierre) | 4 | 0.40% | La diferencia de apertura también debe pagar las patas de cierre |
| Triangular en un exchange | 3 | 0.30% | Consulta nuestra guía de arbitraje triangular |
| Operación de base o de funding spot-perp | 4 (2 spot + 2 perp) | aprox. 0.30% con patas perp del 0.05% | Repartido a lo largo del periodo de mantenimiento; consulta arbitraje de tasa de funding |
La fila de convergencia es la que más se olvida. Si abres un largo en la plataforma barata y un corto en la cara y esperas a que la diferencia se cierre, pagas cuatro comisiones, no dos. Una diferencia del 0.30% con comisiones taker de nivel inicial pierde dinero entonces aunque se cierre por completo.
Niveles VIP, tokens de comisión y rebates: cuánto valen
Niveles de volumen
Cada escalón que bajas en la escala de comisiones reduce tu diferencia de break-even, y un break-even más bajo significa más oportunidades operables, porque las diferencias pequeñas son mucho más frecuentes que las grandes. Ese es el valor real de un nivel más bajo: no solo una operación más barata, sino más operaciones. El problema es el requisito de volumen. Para estimar si un nivel es realista, multiplica el tamaño medio de tu operación por el número de operaciones que tu estrategia encuentra realmente al mes con el break-even actual, no con el break-even que esperas alcanzar.
Ejemplo: 600 operaciones al mes de 5,000 USDT por pata, una pata por operación en cada uno de dos exchanges, dan 3 millones de USDT de volumen por exchange. En muchas tablas eso sigue estando en los niveles bajos. Concentrar ambas patas de más pares en menos exchanges aumenta el volumen por plataforma más rápido que añadir plataformas nuevas.
Descuentos con token de comisión
Un descuento del 25% sobre una comisión del 0.10% ahorra 0.025% por pata, o 0.05% por operación de dos patas. En el ejemplo del 0.30% anterior, eso convirtió una operación de 4 USDT en una de 9 USDT. El coste es la exposición al token: si mantienes el equivalente a 1,000 USDT en token de comisión y cae un 10%, pierdes 100 USDT, lo que equivale al descuento sobre unos 400,000 USDT de volumen negociado a esa comisión. Mantén solo lo que cubra unos pocos días de comisiones y recárgalo con regularidad.
Rebates maker
Las comisiones maker negativas, en las que el exchange te paga por aportar liquidez, existen sobre todo en niveles altos y en programas de market maker con obligaciones de volumen o de cotización. Para la mayoría de los traders de arbitraje no son alcanzables. Lo que sí es alcanzable es una comisión maker baja o nula en mercados seleccionados, y eso es lo que hace interesante el enfoque maker-taker que sigue.
Qué pata dejar como orden maker
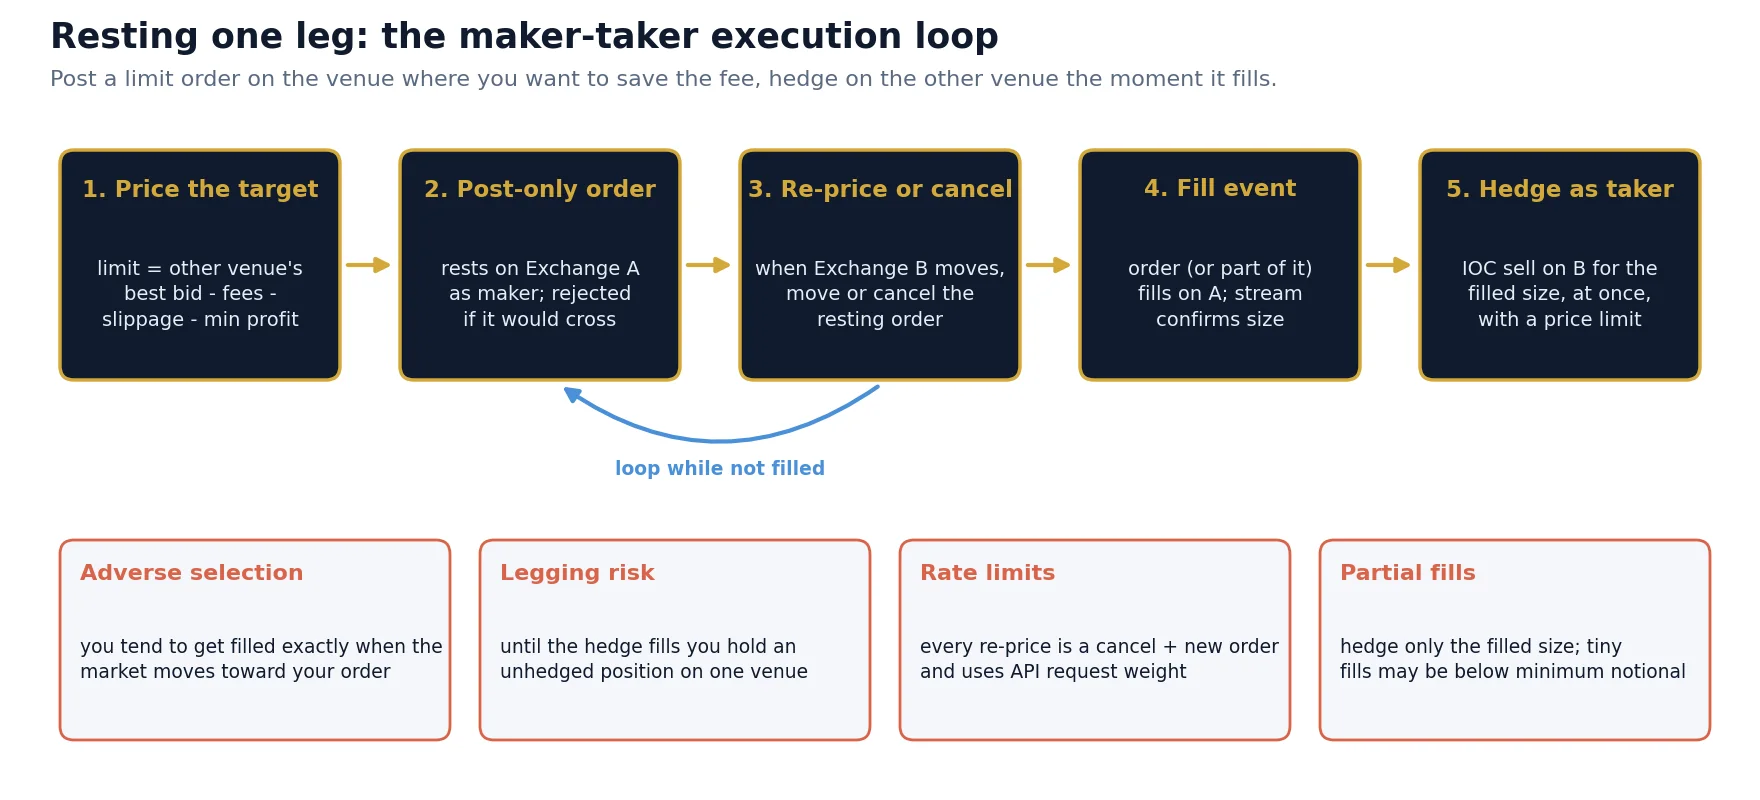
La idea es sencilla: en lugar de cruzar el spread en ambos exchanges, colocas una orden limitada en un exchange a un precio que ya incluye tu beneficio objetivo y te cubres en el otro exchange con una orden taker en el momento en que se ejecuta. Ahorras la diferencia entre la comisión taker y la maker en una pata y, a menudo, también capturas parte del spread de compra y venta de ese exchange.
Cómo fijar el precio de la orden en el libro
Para comprar en el Exchange A como maker y vender en el Exchange B como taker, el precio límite en A se deriva de la mejor oferta de compra actual en B:
Con una mejor oferta de compra en B de 100,050, una comisión maker del 0.02%, una comisión taker del 0.10%, un slippage esperado del 0.02% y un beneficio mínimo del 0.05%, la oferta en A es 100,050 x (1 – 0.0019) = aprox. 99,859.9. Si la mejor oferta de venta de A es 100,000, la orden queda por debajo y espera a un vendedor. Si en algún momento el precio calculado supera la mejor oferta de venta de A, la orden cruzaría el spread y pasaría a ser taker, por eso se envía como post-only (el exchange la rechaza en lugar de ejecutarla como taker); en ese momento la diferencia es lo bastante grande como para ejecutar ambas patas directamente. Cada vez que se mueve la oferta de compra de B, hay que reajustar el precio de la orden en A.
Cómo elegir qué pata queda en el libro
- Deja la orden en el exchange con mayor diferencia entre comisiones. Si una plataforma cobra 0.10% maker y 0.10% taker, dejar la orden allí no ahorra nada; una plataforma con 0.02% maker y 0.10% taker ahorra 0.08% por operación.
- Deja la orden en el libro más lento y cúbrete en el más rápido y profundo. La cobertura necesita liquidez fiable en el momento de la ejecución. La plataforma líder y más líquida suele ser el mejor lugar para la pata taker.
- Deja la orden donde tu API sea rápida y los límites de solicitudes sean generosos. Reajustar el precio implica cancelar y enviar una nueva orden (o modificarla) cada vez que se mueve el otro mercado; los límites lentos o estrictos dejan órdenes desactualizadas en el libro. Consulta nuestra guía de APIs de exchanges de cripto sobre límites de solicitudes y actualizaciones de órdenes por WebSocket.
- Evita dejar órdenes en el libro en mercados rápidos. Cuando los precios saltan, las órdenes del libro se ejecutan justo cuando están equivocadas. Pausa la pata maker durante los grandes movimientos y vuelve a taker-taker o no operes.
Selección adversa: el coste oculto de la pata maker
Una orden de compra en el libro tiene más probabilidades de ejecutarse cuando los vendedores se vuelven agresivos, lo que a menudo significa que el precio está cayendo. Si el precio en B cae al mismo tiempo, tu cobertura se vende por debajo del precio que usaste para fijar el límite. De media, las ejecuciones que obtienes con una orden en el libro son peores de lo que parecía la cotización cuando la colocaste. Ese movimiento adverso medio es un coste igual que una comisión y debe medirse a partir de tus propias ejecuciones (precio de ejecución en A frente a la oferta de compra de B en el momento de la ejecución y en el momento de la cobertura).
Taker-taker vs maker-taker: un modelo de valor esperado
Comparar los dos enfoques solo por la comisión es engañoso. El taker-taker captura la mayoría de las oportunidades que ve, pero paga comisiones completas; el maker-taker paga menos, pero solo se ejecuta parte del tiempo y sufre selección adversa. Un modelo sencillo de valor esperado por oportunidad detectada pone ambos en la misma escala:
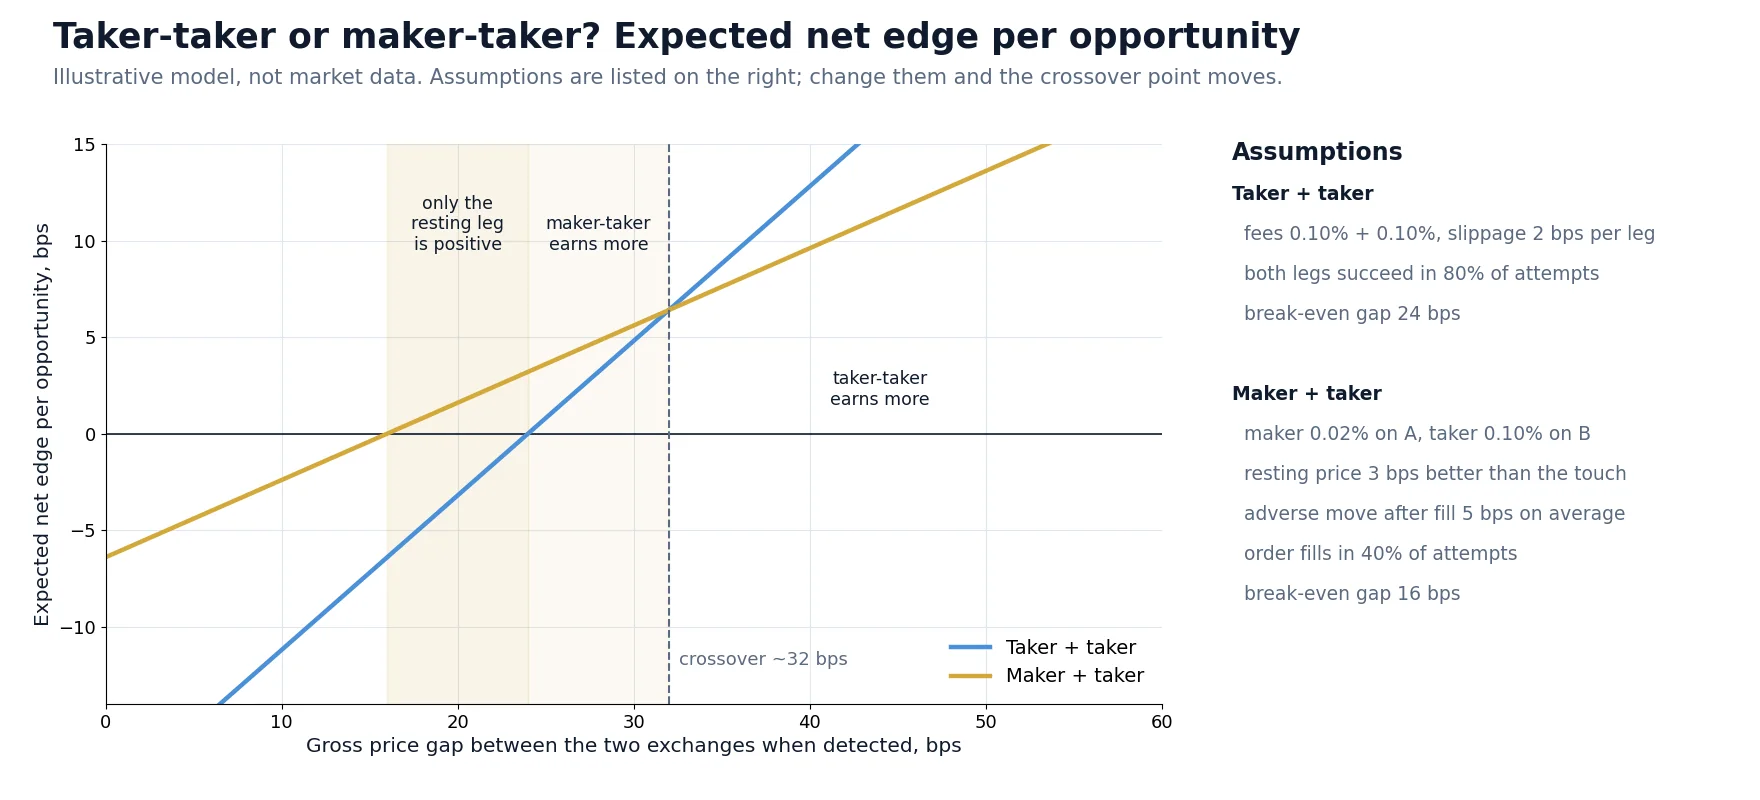
Con las hipótesis del gráfico (comisiones taker del 0.10% en ambas plataformas, comisión maker del 0.02%, 80% de captura en taker-taker, 40% de tasa de ejecución y un movimiento adverso medio del 0.05% para la orden en el libro), aparecen tres zonas:
| Diferencia bruta | Taker-taker | Maker-taker | Conclusión práctica |
|---|---|---|---|
| Por debajo de 0.16% | Pierde | Pierde | No operar |
| 0.16% a 0.24% | Pierde | Positivo | Solo una pata en el libro hace operables estas diferencias |
| 0.24% a 0.32% | Positivo | Mayor | Maker-taker preferible si se mantiene la tasa de ejecución |
| Por encima de 0.32% | Mayor | Positivo | Ejecuta ambas patas de inmediato; esperar cuesta más que la comisión |
El modelo es deliberadamente sencillo y las cifras son ilustrativas, pero la forma es general: dejar una pata en el libro compensa cuando las diferencias son pequeñas y frecuentes; cruzar ambas patas compensa cuando las diferencias son grandes y de corta duración. Por eso muchos sistemas prácticos usan ambos: una pata en el libro para las diferencias pequeñas y constantes, y ejecución taker inmediata cuando aparece una diferencia grande. Las diferencias grandes son también donde más importa la latencia; consulta nuestra guía de trading de cripto de baja latencia.
Efectos ocultos de las comisiones que rompen los bots de arbitraje
- Comisión descontada de la moneda recibida. La pata de compra entrega algo menos que la cantidad de la orden. Si el bot cubre la cantidad de la orden en lugar de la recibida, cada operación deja una pequeña posición sin cubrir que se va acumulando.
- Redondeo de cantidad y precio. Los exchanges redondean el tamaño de la orden a un paso de lote y el precio a un tamaño de tick. En órdenes pequeñas, el redondeo puede cambiar el tamaño de la cobertura más que la propia comisión.
- Nocional mínimo. Una ejecución parcial de una orden en el libro puede ser demasiado pequeña para cubrirla en la otra plataforma, lo que deja una posición residual hasta que llegan más ejecuciones.
- Token de comisión agotado. Cuando el saldo del token de comisión llega a cero, la mayoría de los exchanges pasan en silencio a cobrar en el activo recibido con la comisión completa; el break-even y el tamaño de las coberturas cambian de golpe.
- Cambios de nivel. Los niveles se recalculan a diario sobre una ventana móvil. Una semana tranquila puede bajarte de nivel y elevar tu break-even sin ningún cambio en tu configuración.
- Distintas monedas de cotización. Una diferencia entre un par en USDT en un exchange y un par en USDC en otro incluye el tipo USDT/USDC, y convertir el beneficio de vuelta cuesta otra comisión.
- Pares promocionales sin comisión. Un par sin comisión para takers hoy puede no serlo el mes que viene; una estrategia calibrada sobre él puede volverse negativa de la noche a la mañana.
Paso a paso: cómo construir tu modelo de comisiones
Una forma gratuita de ver con qué frecuencia aparecen diferencias por encima de tu break-even es seguirlas en tiempo real con el escáner gratuito de arbitraje de cripto y restar tu propio perfil de comisiones a los spreads brutos que muestra. El escáner muestra diferencias de precio, no tu beneficio neto; el modelo de comisiones anterior es lo que convierte lo uno en lo otro.
Riesgos y limitaciones
- Las tablas de comisiones cambian. Las comisiones de este artículo ilustran niveles típicos. Los exchanges cambian tablas, niveles y promociones; consulta siempre sus páginas de comisiones actuales y el nivel real de tu cuenta.
- El ahorro maker no es beneficio garantizado. Las comisiones más bajas pueden quedar anuladas por la selección adversa, las coberturas fallidas y las ejecuciones parciales. Mide antes de escalar.
- Riesgo de pata. Entre la ejecución de la orden en el libro y la ejecución de la cobertura asumes riesgo de mercado. Usa coberturas IOC con precio limitado y una regla clara de qué hacer si la cobertura falla.
- Perseguir volumen. Operar más solo para alcanzar un nivel más bajo puede perder más en operaciones no rentables de lo que ahorra el nivel.
- Riesgo de exchange y de contraparte. Los saldos mantenidos en los exchanges para arbitraje están expuestos al riesgo operativo y de solvencia de ese exchange, independientemente de las comisiones.
- Disponibilidad regional. No todos los exchanges, tipos de mercado o promociones están disponibles en todos los países. Opera solo donde sea legal para ti.
Convierte el cálculo de comisiones en una configuración de arbitraje que funcione
BJF Trading Group desarrolla software de arbitraje para los mercados de cripto y forex. Empieza siguiendo diferencias reales entre exchanges con el escáner gratuito, compáralas con tu propio break-even de comisiones y pasa a la ejecución automatizada cuando las cifras tengan sentido. Lee la guía principal de arbitraje de cripto para tener una visión completa de estrategias y riesgos.
Software VIP Crypto ArbitrageEscáner gratuito de arbitraje de cripto
Escáner de arbitraje gratis + curso breve por email
Recibe el enlace al escáner gratuito y algunos emails breves y prácticos de Boris: qué significa realmente una diferencia de precio después de costos, cómo probar una estrategia antes de arriesgar dinero real y qué herramientas se adaptan a tu mercado. Sin exageraciones. Los emails se envían en inglés.
Preguntas frecuentes
¿Cuál es la diferencia entre las comisiones maker y taker en cripto?
Una orden taker se ejecuta de inmediato contra órdenes existentes en el libro y paga la comisión taker. Una orden maker queda en el libro como orden limitada hasta que alguien opera contra ella y paga la comisión maker, más baja. Los exchanges cobran menos a los makers porque las órdenes del libro aportan la liquidez que consumen los takers.
¿Una orden limitada siempre paga la comisión maker?
No. Una orden limitada con un precio que cruza el spread se ejecuta al instante y paga la comisión taker. Solo la parte que queda en el libro y se ejecuta más tarde paga la comisión maker. Para asegurarte de que una orden nunca pague la comisión taker, envíala como post-only; el exchange la rechaza si se fuera a ejecutar de inmediato.
¿Qué diferencia de precio necesito para que el arbitraje de cripto sea rentable después de comisiones?
Como mínimo, la suma de las comisiones de todas las patas más el slippage y los costes de transferencia. Con comisiones taker del 0.10% en dos exchanges, la diferencia debe superar el 0.20% solo para pagar comisiones; una operación triangular con la misma comisión necesita 0.30%, y una operación que se abre y luego se cierra en ambas plataformas paga cuatro comisiones, 0.40%.
¿Debo usar órdenes de mercado u órdenes limitadas para el arbitraje?
Las órdenes taker en ambas patas ofrecen la mayor tasa de captura y son adecuadas para diferencias grandes y de corta duración. Dejar una pata como orden maker reduce las comisiones y es adecuado para diferencias pequeñas y frecuentes, pero añade incertidumbre de ejecución, selección adversa y riesgo de pata. Muchos sistemas usan ambos, según el tamaño de la diferencia.
¿Merece la pena perseguir los niveles VIP de comisiones para el arbitraje?
Un nivel más bajo reduce la diferencia de break-even y hace operables más oportunidades, lo cual es valioso. Pero el volumen debe venir de operaciones rentables con tus comisiones actuales; operar más solo para alcanzar un nivel puede costar más de lo que ahorra el nivel. Concentrar el volumen en menos exchanges permite alcanzar los niveles más rápido.
¿Tienen sentido los descuentos con token de comisión para los traders de arbitraje?
Suelen reducir los costes de trading en torno a un 20% a 25% en los exchanges que los ofrecen, pero mantener el token es una exposición de precio. Mantén solo lo suficiente para cubrir unos pocos días de comisiones y recárgalo, y recuerda que la comisión vuelve a la tarifa completa en el activo recibido cuando se agota el saldo del token.
¿Por qué se reduce mi saldo de la moneda después de las operaciones de arbitraje?
Porque el exchange descuenta la comisión de la compra de la moneda que recibes. Comprar 0.1 BTC con una comisión del 0.10% entrega 0.0999 BTC. Cubre la cantidad que realmente recibiste y ten en cuenta el activo de la comisión, o paga las comisiones con un token aparte; de lo contrario, se acumulan pequeñas posiciones sin cubrir.
