2026’da Arbitraj Ticaretinin Evrimi: Altyapı Silahlanma Yarışından Akıllı Akış Maskelemeye Mart 26, 2026 – Posted in: Arbitrage Software – Tags: AI order flow analysis, anti-arbitrage detection, anti-arbitrage detection bypass, arbitrage trading 2026, forex latency arbitrage, HFT obfuscation, Hybrid Masking strategy, intelligent order flow masking, latency arbitrage masking, order flow camouflage, PhantomDrift strategy, sharptrader, toxicity scoring
Özet
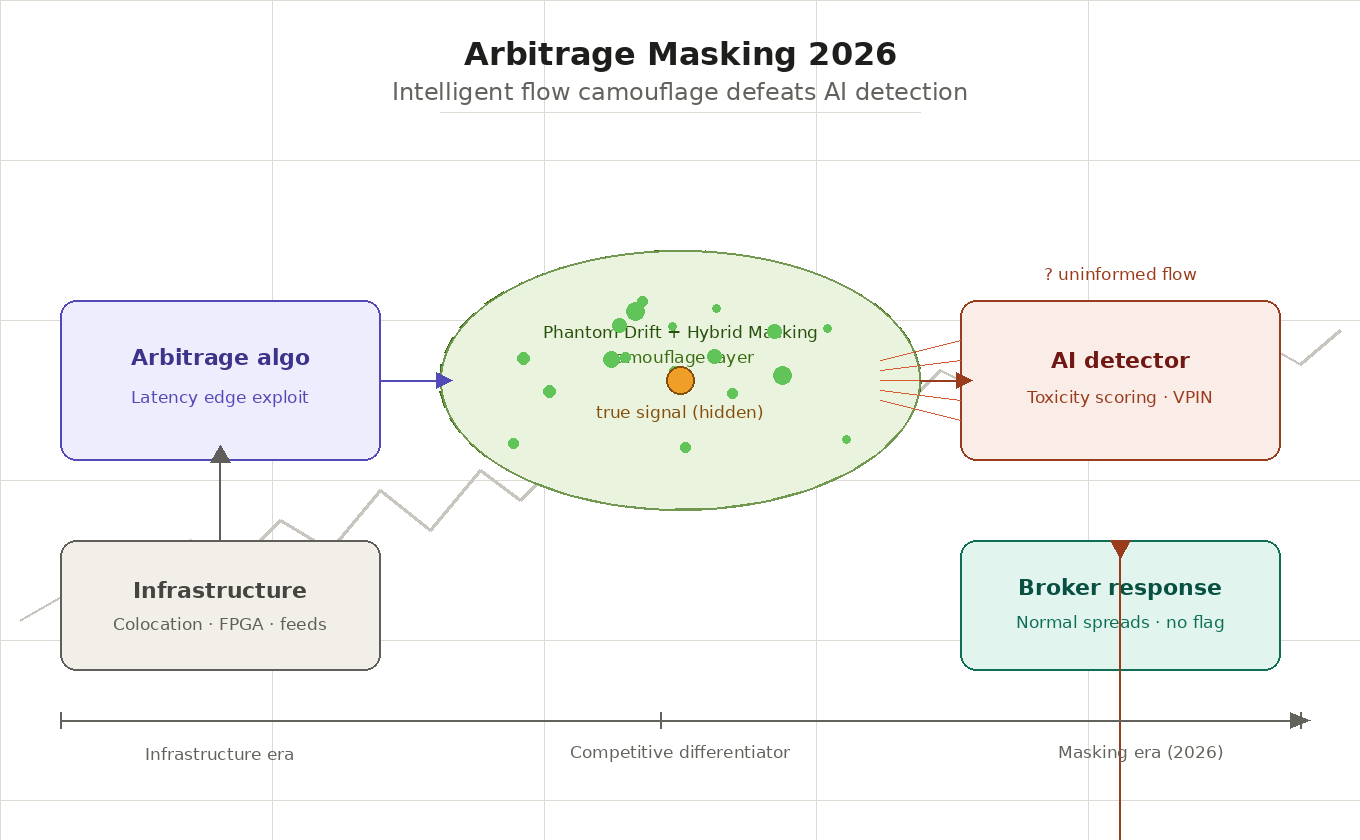
Bu makale, arbitraj ticaretinin 2026 yılına kadar geçirdiği yapısal dönüşümü, özellikle altyapıya dayalı rekabet avantajından akıllı emir akışı maskelemeye geçişe odaklanarak incelemektedir. Ortak yerleşim (colocation), düşük gecikmeli veri akışları ve donanım hızlandırma gerekli ön koşullar olmaya devam etse de, yapay zekâ destekli broker tarafı tespit sistemlerinin bilgiye dayalı akışı gerçek zamanlı olarak tanımlayıp cezalandırabildiği bir piyasada artık ayırt edici faktörler değildir. BJF Trading Group tarafından geliştirilen Phantom Drift maskeleme stratejisi ve Hibrit Maskeleme (MA + Fibonacci) çerçevesi dahil olmak üzere yayımlanmış ticari uygulamalardan yararlanan makale, modern arbitrajcıların rekabetçi likiditeye erişimlerini korumak için istatistiksel olarak makul, davranışsal olarak kamufle edilmiş emir akışını nasıl üretmeleri gerektiğini analiz etmektedir. Düzenleyici ve etik boyutlar da ele alınmaktadır.
1. Giriş
Onlarca yıl boyunca finansal piyasalardaki arbitraj ticareti tek bir temel ilkeye dayandı: fiyat verimsizliklerini ilk tespit eden ve kullanan kâr eder. Bu ilke, rekabet avantajının nanosaniyelerle ölçüldüğü ve altyapı yatırımlarının yüz milyonlarca dolara ulaştığı yüksek frekanslı ticaret (HFT) endüstrisini doğurdu. Eşleştirme motorlarına fiziksel yakınlık, piyasa veri akışının kalitesi ve bant genişliği kapasitesi gerekli giriş koşullarıydı — ve hâlâ öyledir.
Ancak 2026 itibarıyla arbitraj ticaretinin rekabet ortamı, yalnızca teknolojik silahlanma yarışının bir başka döngüsü olarak tanımlanamayacak niteliksel bir dönüşüm geçirmiştir. Brokerlar, piyasa yapıcılar ve likidite sağlayıcılar (LP’ler) tarafından gerçek zamanlı yapay zekâ analitik sistemlerinin devreye alınması, arbitraj faaliyetini benzeri görülmemiş bir doğrulukla otomatik olarak tanımlanabilir hâle getirmiştir. Matematiksel olarak kusursuz emir akışı — her algoritmik yatırımcının ulaşmaya çalıştığı ideal — bir toksisite işaretine dönüşmüştür. Paradoks çarpıcıdır: aşırı verimli işlem yapmak artık likiditeye erişimin kısıtlanmasıyla cezalandırılmaktadır.
Bu makale birbiriyle bağlantılı üç olguyu incelemektedir: birincisi, modern arbitrajda altyapı faktörlerinin rolünün dönüşümü; ikincisi, yapay zekâ tabanlı emir akışı tespitinin mekaniği ve piyasa katılımcıları için sonuçları; üçüncüsü ise 2026 rekabet ortamında temel farklılaştırıcı hâline gelen yeni bir teknik sınıfının — akıllı akış maskeleme — ortaya çıkışı. Makale ayrıca bu uygulamaların düzenleyici ve etik boyutlarını da ele almaktadır; zira meşru gizleme ile piyasa manipülasyonu arasındaki sınır aktif bir tartışma konusu olmaya devam etmektedir.
2. Klasik Rekabet Faktörleri: Ayırt Edici Gücünü Kaybetmiş Gerekli Koşullar
2.1 Ortak Yerleşim (Colocation) ve Eşleştirme Motoruna Fiziksel Yakınlık
Ortak yerleşim kavramı — işlem sunucularını borsa eşleştirme motorunun hemen yakınına yerleştirmek — 2000’lerin sonunda bir endüstri standardı hâline geldi. Mantık basittir: ışık hızı sonludur ve her metre kablo gecikme ekler. Dünyanın büyük borsaları — NYSE, CME, Eurex — ortak yerleşim hizmetlerini ticari ürünler olarak sunar ve böylece ilgili ücretleri ödemeye istekli tüm katılımcılar için minimum gecikmeye erişimi standartlaştırır.
2010’ların ortasına gelindiğinde bu alandaki rekabet fiziksel sınırlara ulaşmıştı: veri merkezi içi gecikmeler tek haneli mikrosaniyelerle ölçülüyordu ve daha fazla azaltma, temelden farklı teknolojik çözümlere geçişi gerektiriyordu — işlem merkezleri arasında fiber optik bağlantılar yerini mikrodalga ve hatta lazer iletişimine bıraktı. Chicago ile New York’u birbirine bağlayan altyapı açıklayıcı bir örnektir: mikrodalga kuleleri veri iletimini fiber üzerinden 6,65 milisaniyeye karşılık yaklaşık 4,09 milisaniyede gerçekleştirir — bu fark, CME ile NYSE arasındaki borsalar arası arbitraj için kritiktir.
Yine de 2026 itibarıyla ortak yerleşim basit bir nedenle sürdürülebilir bir rekabet avantajı kaynağı olmaktan çıkmıştı: tüm ciddi piyasa katılımcılarının erişimine açık hâle gelmişti. Giriş engeli düştü ve önde gelen HFT firmaları arasındaki altyapı benzerliği, herhangi bir oyuncunun fiziksel konumlandırma düzeyindeki kazanımının rakiplerin eşdeğer yatırımlarıyla otomatik olarak nötralize edildiği anlamına gelir.
2.2 Piyasa Veri Akışı Kalitesi ve Gecikme Arbitrajı
Piyasa veri akışı — fiyatların, hacimlerin ve emir defteri durumlarının akışı — ikinci klasik rekabet faktörüdür. Doğrudan borsa akışı ile konsolide toplu akış arasındaki fark birkaç mikrosaniyeden birkaç milisaniyeye kadar değişebilir: bu, bilgi avantajına dayalı eksiksiz bir işlem stratejisi kurmak için yeterlidir.
Klasik anlamda gecikme arbitrajı tam olarak bu asimetriden yararlanır: bir fiyat güncellemesini rakiplerinden daha hızlı alan yatırımcı, eskimiş bir kotasyon düzeltilmeden önce bu kotasyondan işlem yapabilir. Düzenleyiciler bu uygulamaya defalarca dikkat çekmiştir — özellikle SEC, raporlarında bunu bireysel yatırımcılar için potansiyel olarak adil olmayan bir uygulama olarak nitelendirmiştir — ancak bilgilendirme gerekliliklerinin karşılanması koşuluyla çoğu yargı bölgesinde yasal olmaya devam etmektedir.
2026 itibarıyla doğrudan akışların kalitesi de profesyonel katılımcılar arasında büyük ölçüde standartlaşmıştı. Önde gelen piyasa verisi sağlayıcılarının garantili gecikme parametrelerine (deterministik gecikme) sahip normalleştirilmiş akışlar sunmaya başlaması, farklılaştırılmış bilgi erişimiyle ilişkili avantajları daha da aşındırdı.
2.3 Donanım Hızlandırma: FPGA’lar ve Kernel Bypass
Altyapı yarışının yanı sıra emir işleme hızlandırmaya yönelik donanım çözümleri de olgunlaştı. Sahada Programlanabilir Kapı Dizileri (FPGA’lar), mantığın doğrudan donanım düzeyinde uygulanmasını, işletim sistemini atlayarak tek haneli nanosaniye aralığında gecikmelere ulaşılmasını sağlar. Kernel bypass teknolojileri — DPDK (Data Plane Development Kit) ve RDMA (Remote Direct Memory Access) — ağ kartı ile uygulama belleği arasında doğrudan veri aktarımını mümkün kılarak işletim sistemi çekirdeğinin ek yükünü ortadan kaldırır.
Bu teknolojilerin birleşimi, piyasa olaylarına herhangi bir yazılım çözümünden daha hızlı tepki verebilen bir katılımcı sınıfı yarattı. Ancak burada da rekabet, yeteneklerin yakınsamasına yol açtı: önde gelen HFT firmaları benzer teknoloji yığınları kullanır ve aralarındaki performans farkı giderek daha az donanım, giderek daha çok algoritma kalitesi ve — en önemlisi — tanımlanmaktan kaçınabilme yeteneği tarafından belirlenir.
Dolayısıyla 2026 itibarıyla altyapı faktörleri, arbitraj faaliyeti için gerekli ancak yetersiz bir temel oluşturmaktadır. İşlem yapıp yapamayacağınız sorusuna yanıt verirler, ancak işlem yapmanıza izin verilip verilmeyeceği sorusuna yanıt vermezler — ve modern uygulamanın merkezine yerleşen tam da bu ikinci sorudur.
3. Yapay Zekâ ile Tespit ve Akış Toksisitesi: Arbitrajcılar İçin Yeni Tehdit
3.1 Karşı Taraf Tarafında Gerçek Zamanlı Analitik Sistemlerin Ortaya Çıkışı
Makine öğreniminin yaygınlaşması ve yüksek performanslı hesaplamanın erişilebilir hâle gelmesi, 2020’lerin ortasına gelindiğinde en büyük brokerların, piyasa yapıcıların ve ECN’lerin (Elektronik İletişim Ağları) müşteri emir akışının gerçek zamanlı analizi için tescilli yapay zekâ sistemleri devreye almasına yol açtı. Bu tür sistemler piyasa katılımcıları tarafından risk yönetimi ve likidite optimizasyonu araçları olarak konumlandırılır — ancak “toksik” müşterilerin, yani bilgi asimetrisi nedeniyle işlemleri likidite sağlayıcı için sistematik olarak kârsız olanların dedektörleri olarak işlev görürler.
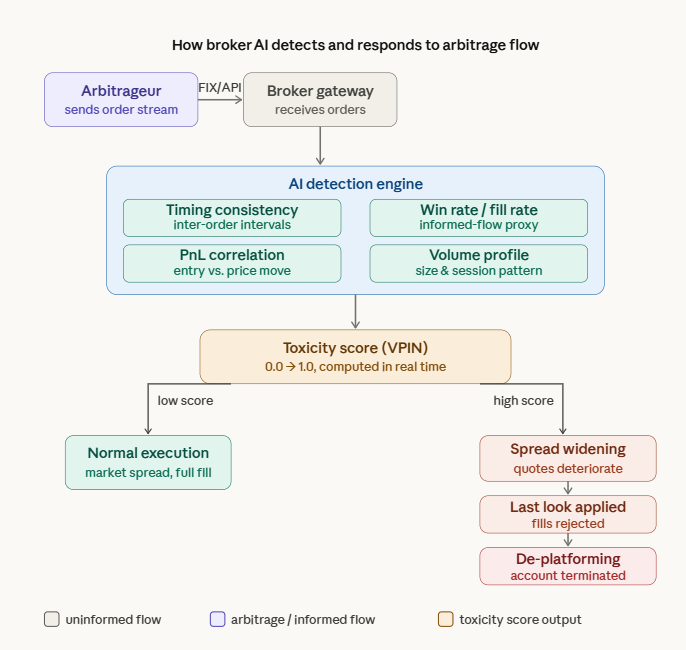
Bu sistemler, kayan bir zaman penceresi içinde çok sayıda değişkeni analiz eder: dolum oranı, zamanlama tutarlılığı, kazançlı ve kayıplı işlemlerin oranı, giriş noktaları ile sonraki fiyat hareketleri arasındaki korelasyon, hacim profilleri ve gün içi faaliyet dağılımları. Bu metriklerin birleşimi, bilgiye dayalı akışın — gelecekteki fiyat hareketleri hakkında bilgi taşıyan emir akışının — bireysel katılımcılar tarafından üretilen bilgisiz akıştan yüksek doğrulukla ayrılmasını sağlar.
3.2 Toksisite Puanlaması ve Ters Seçim Kavramı
Emir akışı “toksisitesi” kavramı, piyasa mikro yapısı üzerine akademik literatürden kaynaklanır. Glosten ve Harris’in (1988) temel çalışması, alış-satış spread’inin bilgisel ve operasyonel bileşenlere ayrıştırılması için teorik temeli oluşturdu. Bu kavram daha sonra Easley, Lopez de Prado ve O’Hara tarafından 2011’de önerilen ve bir karşı tarafın bilgi avantajına sahip olma olasılığını değerlendiren VPIN metriği (Volume-synchronized Probability of Informed Trading) aracılığıyla uygulamaya dönüştürüldü.
Pratik uygulamalarda toksisite puanı, belirli bir müşterinin piyasa yapıcının erişemediği bilgilere dayanarak işlem yapma olasılığını yansıtan, dinamik olarak güncellenen bir göstergedir. Yüksek bir değer, o müşteriyle yapılan her işlemin, ters seçim nedeniyle likidite sağlayıcı için ortalamada zararlı olduğu anlamına gelir — ters seçim, bir işlemin taraflarından birinin bilgi asimetrisi sonucunda diğerine sistematik olarak kaybetmesi olgusudur.
3.3 Yüksek Toksisite Puanının Sonuçları: Spread Genişlemesinden Platformdan Çıkarılmaya
Brokerların ve LP’lerin bir müşterinin yükselmiş toksisite puanına tepkisi, farklı şiddet düzeylerindeki çeşitli mekanizmalar aracılığıyla ortaya çıkar. Birinci düzey: dinamik spread genişletme — piyasa yapıcı, tanımlanan arbitrajcılar için kotasyonları otomatik olarak kötüleştirerek açık bir hizmet reddi olmaksızın stratejilerini kârsız hâle getirir. İkinci düzey: last look — LP’nin, işleme sırasında kotasyon aleyhte hareket etmişse emri alındıktan sonra bile reddetme hakkı. Üçüncü düzey: açık kısıtlamalar — hacim, emir sıklığı veya kullanılabilir enstrümanlar üzerinde limitler.
En ciddi sonuç platformdan çıkarılmadır (de-platforming) — aracılık sözleşmesinin feshedilmesi veya likidite sağlamanın reddedilmesi. Bir işlem akışının itibarının bir varlığa dönüştüğü ortamda, bu itibarın kaybı yeni karşı taraflar bulmayı önemli ölçüde zorlaştırır: brokerlar müşteri bilgilerini sektör veri tabanları ve gayriresmî kanallar aracılığıyla giderek daha fazla paylaşmaktadır.
4. Arbitraj Emir Akışının Maskelenmesi: Teknikler ve İlkeler
4.1 Temel Paradoks: Kusursuzluk Neden Toksiktir
Modern arbitrajın temel paradoksu şudur: tüm klasik parametrelerde optimize edilmiş emir akışı — maksimum kazanma oranı, kayıplı işlemlerde minimum zarar, fiyat hareketleriyle kesin zamansal uyum — en kolay tanımlanabilen akıştır. İstatistiksel olarak kusursuz bir emir akışı, bireysel veya bilgisiz kurumsal katılımcılar arasında doğal olarak oluşmaz. Dolayısıyla bunun yüksek güvenle tespit edilmesi arbitraj faaliyetine işaret eder.
Bu, maskelemenin amacının kârlılığın kendisini gizlemek değil, yönsüz emir akışına özgü istatistiksel özellikleri yeniden üretmek olduğu anlamına gelir. Başka bir deyişle arbitrajcı, bilgi avantajıyla ilgisi olmayan nedenlerle işlem yapan bir katılımcı gibi görünmeli — bu avantajı ise olduğu gibi korumalıdır.
4.2 Zamanlama Rastgeleleştirmesi: Maskelemenin Altyapı Katmanı
En yaygın kullanılan tekniklerden biri, emir gerçekleştirme sürecine kasıtlı olarak rastgele gecikmeler eklemektir. Emirler arasındaki zaman aralıkları yüksek düzenlilik gösterdiğinde — katı gerçek zamanlı çalışan algoritmik sistemlerin karakteristiği — bu tek başına bir dedektör için güçlü bir sinyal oluşturur. Bir insan yatırımcının veya kurumsal bir emir gerçekleştirme algoritmasının gecikme dağılımını taklit eden parametrelerle sözde rastgele gürültü eklenmesi, sınıflandırma doğruluğunu önemli ölçüde azaltır.
Pratik uygulamada SharpTrader platformu, çok sayıda arbitraj stratejisinde yerleşik zamanlama rastgeleleştirme mekanizmaları sunar. SharpTrader’ın maskeleme rastgeleleştirme işlevi, emir gönderimleri arasındaki rastgele gecikme aralıklarının parametrik olarak belirlenmesine, giriş aralıklarının piyasa koşullarına bağlı olarak değiştirilmesine ve böylece saf arbitraj algoritmalarına özgü deterministik zamansal kalıpların ortadan kaldırılmasına olanak tanır. Bu, platformu maskeleme araçlarının özel iç geliştirmeden ticari olarak erişilebilir çözümlere nasıl geçtiğinin dikkate değer bir örneği yapar.
Teknik olarak rastgeleleştirme, belirli dağılımlara sahip rastgele sayı üreteçleri — örneğin insan tepki sürelerine özgü log-normal dağılımlar — veya taklit edilen hedef grubun davranışına ilişkin geçmiş verilerden örnekleme yoluyla uygulanır. Kritik öneme sahip bir nüans: gürültü düzgün (uniform) dağılmamalıdır, çünkü düzgün dağılımın kendisi modern dedektörler tarafından kolayca tanımlanan istatistiksel bir anomalidir.
4.3 Davranışsal Taklit: PhantomDrift Stratejisi
Maskelemenin daha derin bir katmanı yalnızca zamanlama rastgeleleştirmesini değil, belirli piyasa katılımcısı sınıflarına özgü davranış kalıplarının taklit edilmesini de içerir. Mimari açıdan en yenilikçi yaklaşımlardan biri, BJF Trading Group tarafından geliştirilen ve arbitraj faaliyetini martingale tarzı işlem yönetimi mantığıyla iç içe geçirerek maskeleyen Phantom Drift stratejisidir.
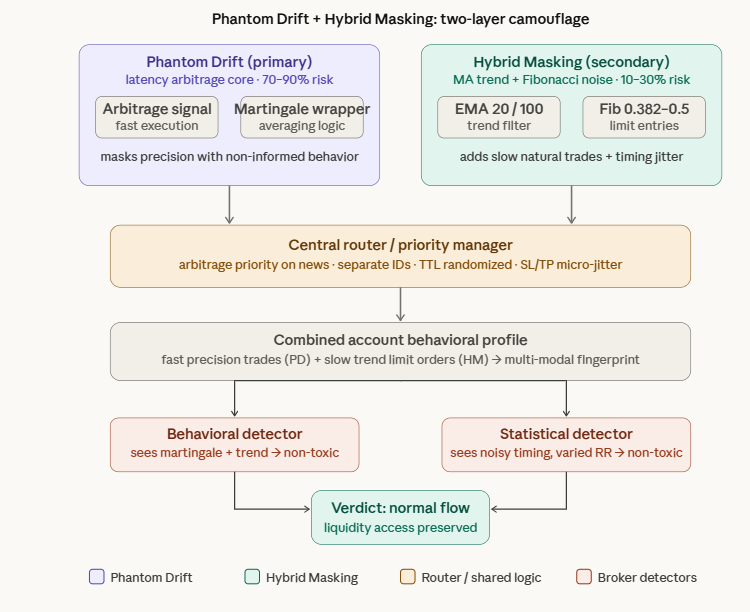
Phantom Drift — Temel Kavram: Bir arbitraj sinyali, martingale pozisyon yönetimini — aleyhte fiyat hareketine karşı sistematik pozisyon ikiye katlamayı — taklit eden davranışsal bir sarmal içinde gerçekleştirilir. Emir serilerini analiz eden harici bir gözlemci veya broker tespit sistemi açısından bu tür bir akış, agresif pozisyon yönetimi uygulayan bilgisiz bir katılımcıya özgü özellikler sergiler: olumsuz hareketlere karşı artan hacimler, zarar ortalaması ve öncü fiyat sinyalleriyle belirgin bir korelasyonun bulunmaması. Altta yatan sinyalin arbitraj niteliği, görünüşte mantıksız bir risk yönetimi kalıbıyla gizlenir.
Bu yaklaşımın etkinliği, martingale stratejilerinin brokerlar tarafından bilgisiz akış kaynağı olarak iyi bilinmesinden kaynaklanır: uzun vadeli kârsızlıkları bu tür müşterileri piyasa yapıcılar için arzu edilen karşı taraflar hâline getirir. Bu katılımcı sınıfının taklit edilmesi, bilgiye dayalı akış için sağlam bir örtü oluşturur.
4.4 Hibrit Maskeleme: Koruma Katmanlarının Birleştirilmesi
Davranışsal taklit tekniğinin mantıksal bir sonraki adımı, altyapı rastgeleleştirmesiyle birleştirilmesidir — BJF Trading Group’un yayımladığı Hibrit Maskeleme Stratejisi‘nde belgelenen bir yaklaşım. Bu strateji, birincil arbitraj modülünün (Phantom Drift) yanında çalışan “pozitif beklentili gürültü” olarak bir MA Trend + Fibonacci Geri Çekilme giriş sistemi kullanır.
Hibrit Maskeleme — Teknik Mimari: Strateji, piyasa trend yönünü çift EMA sistemiyle (hızlı olarak EMA 20, yavaş olarak EMA 100) belirler. Düzeltici bir MA kesişiminin ardından, son yönlü impuls üzerinde Fibonacci geri çekilme seviyeleri hesaplanır. Bekleyen limit emirler 0,382–0,5 geri çekilme bölgesine, stoplar ise 0,786 seviyesinin ötesine yerleştirilir. Bu, sistematik takdire dayalı işlemlerden ayırt edilemeyen işlem dizileri üretir — trend geri çekilmelerinde limit girişler, değişken tutma süreleri, gerçekçi SL/TP geometrisi. Bekleyen emirler için rastgeleleştirilmiş TTL’ler (time-to-live), 0,382 ile 0,5 arasında bölünmüş girişler ve SL/TP seviyelerine uygulanan mikro titreşim (±0,1–0,2×ATR), maskeleme katmanının kendisinin tespit edilebilir bir kalıp oluşturmasını önler.
Hibrit yaklaşımın temel değeri, iki bağımsız tespit kanalına aynı anda saldırabilmesinde yatar. İşlem karar mantığını analiz eden davranışsal bir dedektör trend takip eden bir kalıp görür. Zamansal akış özelliklerini analiz eden istatistiksel bir dedektör ise düzensiz, gürültülü bir emir ritmi görür. Böyle bir akışı doğru şekilde arbitraj olarak sınıflandırmak için tespit sisteminin her iki savunma katmanını aynı anda aşması gerekir — bu, herhangi birini tek başına aşmaktan çok daha karmaşık bir görevdir.
4.5 Emir Parçalama ve Çoklu Hesap Çeşitlendirmesi
Ek bir maskeleme boyutu, işlem faaliyetini birden fazla hesap ve broker arasında, hiçbir karşı tarafın tanımlama için gereken tam resmi elde edemeyeceği şekilde dağıtmayı içerir. Bir brokerın analitiği toplam emir akışının yalnızca bir kısmını gördüğünde, toksisite sinyallerinin istatistiksel anlamlılığı azalır — özellikle kısa zaman pencerelerinde.
Kurumsal emir gerçekleştirme algoritmaları — TWAP, VWAP, Implementation Shortfall — büyük emir parçalamasına özgü karakteristik kalıplar üretir. Bu kalıpların taklit edilmesi, arbitraj akışının piyasa yapıcılar tarafından daha az toksik algılanan kurumsal akışı taklit etmesine olanak tanır. Farklı korelasyon yapılarına sahip enstrümanlar arasında çeşitlendirme, saf arbitraja özgü kalıbı daha da dağıtır.
5. Yapay Zekâya Karşı Yapay Zekâ: Karşılıklı Uyumun Dinamikleri
5.1 Çekişmeli Dinamikler ve Tespit Yarışı
Broker tarafındaki yapay zekâ dedektörleri ile arbitrajcı tarafındaki maskeleme sistemleri arasındaki etkileşim, çekişmeli dinamiklerin (adversarial dynamics) kanonik bir örneğini temsil eder — siber güvenlikte iyi incelenmiş ve çekişmeli makine öğrenimi teorisinde tanımlanmış bir olgu. Dedektör toksik akış kalıpları üzerinde eğitilir; arbitrajcı tespitten kaçınmak için akışını uyarlar; dedektör yeni veriler üzerinde yeniden eğitilir — ve döngü böyle devam eder.
Bu yarış ile geleneksel teknolojik silahlanma yarışı arasındaki temel fark, uyum hızının fiziksel parametrelerle (ağ gecikmesi, işlemci hızı) değil, eğitim verisi birikim hızı ve modelin yeniden eğitilmesi için gereken hesaplama kaynaklarıyla sınırlı olmasıdır. Bu, niteliksel olarak farklı bir dinamik yaratır: avantaj doğası gereği geçicidir ve karşı taraf modellerini güncelledikçe kaçınılmaz olarak aşınır.
5.2 Makul Akış Üretiminde GAN Benzeri Mimariler
Bu alandaki teknolojik açıdan en gelişmiş yön, yönsüz işlemlerden ayırt edilemeyen emir akışı sentezlemek için Üretken Çekişmeli Ağlara (GAN’lar) benzer mimarileri içerir. Kavram şudur: bir üretici model, bir ayırt edici modelin (broker dedektörünü simüle eden) toksik olarak sınıflandıramayacağı emir akışları üretmeyi öğrenir; her iki bileşen de çekişmeli bir süreçte eşzamanlı olarak eğitilir.
Pratik uygulama çeşitli kısıtlamalarla karşı karşıyadır. Ayırt ediciyi eğitmek, broker dedektörlerinin çeşitli kalıplara nasıl tepki verdiğine ilişkin gerçek verilere erişim gerektirir — brokerların paylaşmaya pek istekli olmadığı bir bilgi. Ayrıca üretilen “makul” akışın kârlı kalması gerekir; bu da ayırt edilemezlik için optimizasyon ile getiri için optimizasyon arasında bir gerilim yaratır.
5.3 Bilgi Asimetrisi ve Sonuçları
Bu yarışta brokerlar için önemli bir yapısal avantaj, tüm müşteri tabanındaki toplu verilere erişimdir. Brokerın dedektörü yalnızca belirli bir arbitrajcının akışı üzerinde değil, binlerce müşteriye ait istatistikler üzerinde eğitilir ve bu da önemli ölçüde daha sağlam sınıflandırıcılar sağlar. Arbitrajcı ise yalnızca kendi akışını ve piyasa tepkilerini gözlemler — bu da maskeleme etkinliğini değerlendirme yeteneğini önemli ölçüde sınırlar.
Ancak arbitrajcı önemli bir avantajı elinde tutar: stratejisinin gerçek niteliğini bilir ve maskelemeyi bilinçli olarak tasarlayabilir; dedektör ise gürültülü toplu veriler üzerinde çalışır ve sınıflandırıcı duyarlılığını özgüllükle dengelemek zorundadır. Yüksek bir yanlış pozitif oranı — bilgisiz akışın hatalı olarak toksik sınıflandırılması — meşru müşterilerin kaybı açısından broker için maliyetlidir. Bu denge gerilimi, dedektörlerin ne kadar agresif kalibre edilebileceğini sınırlar ve iyi tasarlanmış maskeleme sistemleri için operasyonel alan bırakır.
6. Düzenleyici ve Etik Boyutlar
6.1 Maskeleme ile Manipülasyon Arasındaki Sınır
Emir akışı maskeleme tekniklerinin düzenleyici statüsü çoğu yargı bölgesinde hukuken belirsizliğini korumaktadır. Avrupa MiFID II düzenlemesi piyasa manipülasyonu hükümleri içerir, ancak bunlar işlem davranışının gizlenmesinden ziyade fiyat manipülasyonuna ilişkin olarak formüle edilmiştir. ABD SEC Rule 15c3-5 (“Market Access Rule”), piyasa erişimine yönelik risk kontrollerini düzenler ancak emir akışının istatistiksel özelliklerinin kasıtlı olarak değiştirilmesini doğrudan ele almaz.
Düzenleyicilerin çizdiği kavramsal çizgi iki tür davranış arasından geçer. Birinci tür — meşru emir gerçekleştirme optimizasyonu, yani piyasa etkisini azaltmaya ve emir gerçekleştirme kalitesini iyileştirmeye yönelik her türlü eylem — standart kurumsal uygulamadır. İkinci tür — diğer piyasa katılımcılarını yanıltan veya fiyatlama bütünlüğünü zedeleyen eylemler — yasak kapsamına girer. Broker tespit sistemlerinden maskeleme, fiyat manipülasyonuna değil karşı tarafla etkileşime yönelik olduğundan biçimsel olarak birinci türe aittir. Ancak düzenleyici düşünce yapay zekâ ile işlemin gerçeklerine uyum sağladıkça bu sınır kayabilir.
6.2 Algoritmik Ticaret Bağlamında Sıkılaşan Gereklilikler
Algoritmik ticaret üzerindeki düzenleyici baskı 2023–2026 döneminde genel olarak yoğunlaştı. Algoritmik stratejilerin kaydedilmesi, işlem karar kayıtlarının zorunlu olarak tutulması ve bunların düzenleyici incelemeye açık olması gereklilikleri operasyonel yük yaratmakta ve maskeleme uygulamalarının geriye dönük analizine potansiyel olarak kapı aralamaktadır. Bu bağlamda maskeleme mantığının belgelenmesi ikili bir nitelik kazanır: bir yandan bir uyum gerekliliğidir; diğer yandan soruşturmalarda delil niteliği taşıyabilir.
7. Sonuç
2026’da arbitraj ticareti, teknolojik mükemmelliğin yalnızca bir başlangıç noktası olduğu çok katmanlı bir rekabet ortamı oluşturmaktadır. Hız, akış kalitesi ve donanım hızlandırma, katılımın onlarsız mümkün olmadığı bir temel oluşturur — ancak rekabet sonuçlarını belirlemezler. Sonuçları belirleyen, katılımcının giderek daha gelişmiş emir akışı tanımlama sistemlerine görünmez kalırken verimli işlem yapabilme yeteneğidir.
Bu değişimin endüstri yapısı üzerinde derin etkileri vardır. Arbitrajdaki giriş engeli sermayeden (altyapı) entelektüel sermayeye (etkili maskeleme teknikleri geliştirme ve sürdürme yeteneği) kaymıştır. Maskeleme araçlarının ticarileşmesi — yerleşik rastgeleleştirme mekanizmalarına sahip SharpTrader gibi platformlar ve Phantom Drift ile Hibrit Maskeleme çerçevesi gibi üretim düzeyindeki stratejilerle açıkça ortaya konduğu üzere — akış gizlemenin az sayıda kişinin özel uzmanlığından bir endüstri standardına dönüştüğüne işaret etmektedir.
Dedektörler ile maskeleme sistemleri arasındaki çekişmeli dinamikler, her iki taraf da yapay zekâ yeteneklerini genişlettikçe büyük olasılıkla yoğunlaşacaktır. Uzun vadede bu iki senaryodan birine yol açabilir: ya maskeleme ve tespit maliyetlerinin arbitraj kârlarını nötralize ederek piyasaları daha verimli hâle getirdiği bir denge; ya da yalnızca teknolojik açıdan en gelişmiş ve uyum yeteneği en yüksek katılımcıların ayakta kaldığı kalıcı bir silahlanma yarışı. Hangi senaryonun gerçekleşeceği büyük ölçüde, 2026 itibarıyla teknolojik değişimin hızına ayak uyduramamış olan düzenleyici ortam tarafından belirlenecektir.
Modern arbitrajın toplumsal işlevi de açık bir soru olarak kalmaktadır: klasik arbitraj fiyat verimsizliklerini düzelten ve fiyatlama kalitesini artıran bir mekanizma işlevi gördüyse, faaliyetini maskelemeye zorlanan arbitraj bu işlevi kısmen kaybedebilir ve yerine bilgi asimetrisi koşullarında rant elde etmeyi koyabilir. Bu gelişen alanda daha fazla okuma için BJF Trading Group blogu, pratik arbitraj stratejisi geliştirme, maskeleme teknikleri ve platform güncellemelerini sürekli olarak ele almaktadır.
Sıkça Sorulan Sorular (SSS)
S1: Emir akışı toksisitesi nedir ve 2026’da neden önemlidir?
Emir akışı toksisitesi, bir müşterinin işlemlerinin bilgi asimetrisi nedeniyle likidite sağlayıcı için sistematik olarak zararlı olma derecesini ifade eder. 2026’da yapay zekâ destekli broker analitik sistemleri gerçek zamanlı toksisite puanları hesaplar ve tanımlanan arbitrajcılar için spread’leri otomatik olarak genişletir, last look uygular veya erişimi kısıtlar. Yüksek bir toksisite puanı, stratejinin uygulanabilirliğini doğrudan tehdit eder.
S2: Altyapı avantajı neden bir farklılaştırıcı olarak önemini yitirdi?
Ortak yerleşim (colocation), doğrudan veri akışları, FPGA hızlandırma ve mikrodalga bağlantıları tüm ciddi piyasa katılımcılarının ticari olarak erişebileceği hâle geldi. Sermaye engeli düştü ve bu da üst düzey HFT firmaları arasında altyapı homojenliği yarattı. Sonuç olarak rekabet avantajı yukarı yönde, algoritma kalitesine ve en önemlisi broker tarafı tespitinden kaçınabilme yeteneğine kaydı.
S3: Phantom Drift stratejisi nedir ve arbitrajı nasıl maskeler?
BJF Trading Group tarafından geliştirilen Phantom Drift, arbitraj sinyalinin gerçekleştirilmesini martingale tarzı davranışsal bir sarmalın içine yerleştirerek faaliyetini kamufle eden bir gecikme arbitrajı stratejisidir. Broker gözetim sistemlerine göre ortaya çıkan emir akışı, agresif pozisyon ortalaması uygulayan bilgisiz bir katılımcıya benzer — bilgisiz bireysel akışla ilişkilendirilen bir davranış profili — oysa altta yatan avantaj gecikmeye dayalı fiyat farklılıklarından elde edilir. Tam belgelere şu adresten ulaşabilirsiniz: bjftradinggroup.com.
S4: Hibrit Maskeleme Stratejisi Phantom Drift’ten nasıl farklıdır?
Phantom Drift davranışsal taklidi emir gerçekleştirme mantığı düzeyinde ele alırken, Hibrit Maskeleme Stratejisi ikincil, yardımcı bir katman olarak çalışır. Birincil arbitraj modülünün yanında bağımsız bir MA Trend + Fibonacci Geri Çekilme stratejisi çalıştırarak hesabın davranış profilini normalleştiren gerçekçi, trend takip eden limit emirler akışı üretir. Bu birleşim, hem otomatik sistemlerin hem de brokerdaki insan incelemecilerin arbitraj olarak sınıflandırmasını önemli ölçüde zorlaştıran çok modlu bir işlem parmak izi oluşturur.
S5: Emir akışı maskeleme yasal mı?
Çoğu yargı bölgesinde, şu anda uygulandığı biçimiyle akış maskeleme teknikleri meşru emir gerçekleştirme optimizasyonu kapsamına girer — piyasa etkisini azaltmaya yönelik standart kurumsal uygulama. Bu teknikler fiyat manipülasyonuna değil, karşı tarafla etkileşime yöneliktir. Ancak düzenleyici ortam gelişmektedir: algoritmik strateji belgeleri ve denetim izlerine yönelik artan gereklilikler, firmaların uyum niyetini göstermek için maskeleme mantığına ilişkin açık kayıtlar tutması gerektiği anlamına gelir.
S6: SharpTrader maskelemede nasıl bir rol oynar?
SharpTrader, BJF Trading Group’un amiral gemisi arbitraj ve strateji platformudur. Temel arbitraj emir gerçekleştirmenin ötesinde, birden fazla strateji türünde yerleşik parametrik zamanlama rastgeleleştirmesi, özel filtreler geliştirmek için bir AI Coder Assistant ve Phantom Drift ile Hibrit Maskeleme modülleriyle yerel entegrasyon sunar. FIX API ve cTrader bağlantısını destekler; tam belgeler bjftradinggroup.com adresinde mevcuttur.
S7: Yapay zekâ dedektörleri geliştikçe maskeleme teknikleri etkili olmaya devam edecek mi?
Çekişmeli dinamik kendi kendini sürdürür: dedektörler geliştikçe maskeleme uyum sağlamalıdır ve tersi de geçerlidir. İyi tasarlanmış maskelemenin yapısal avantajı çok kanallı yaklaşımında yatar — davranışsal ve istatistiksel tespit boyutlarına aynı anda saldırmak. Çeşitli, zayıf korelasyonlu davranış kalıplarını birleştiren hibrit mimariler (Hibrit Maskeleme çerçevesinde olduğu gibi), tek teknikli yaklaşımlardan daha dayanıklıdır; çünkü onları aşmak, birden fazla bağımsız tespit sistemini aynı anda yenmeyi gerektirir.
Kaynaklar ve İleri Okuma
Akademik Kaynaklar
- Glosten, L.R., & Harris, L.E. (1988). Estimating the components of the bid/ask spread. Journal of Financial Economics, 21(1), 123–142.
- Easley, D., Lopez de Prado, M.M., & O’Hara, M. (2011). The microstructure of the ‘Flash Crash’: Flow toxicity, liquidity crashes, and the probability of informed trading. Journal of Portfolio Management, 37(2), 118–128.
- Budish, E., Cramton, P., & Shim, J. (2015). The High-Frequency Trading Arms Race: Frequent Batch Auctions as a Market Design Response. Quarterly Journal of Economics, 130(4), 1547–1621.
- Goodfellow, I., Pouget-Abadie, J., Mirza, M., et al. (2014). Generative Adversarial Networks. Advances in Neural Information Processing Systems, 27.
- Hasbrouck, J. (2007). Empirical Market Microstructure. Oxford University Press.
- Aldridge, I. (2013). High-Frequency Trading: A Practical Guide to Algorithmic Strategies and Trading Systems (2nd ed.). Wiley.
- Lopez de Prado, M. (2018). Advances in Financial Machine Learning. Wiley.
- European Securities and Markets Authority (ESMA). (2021). MiFID II/MiFIR Review Report on Algorithmic Trading.
BJF Trading Group Belgeleri ve Blogu
- BJF Trading Group Inc. (2025). Hybrid Masking Strategy: MA Trend + Fibonacci Pullback Entry as ‘Noise’ for Arbitrage alongside Phantom Drift. bjftradinggroup.com
- BJF Trading Group Inc. (2025). How to Mask Latency Arbitrage in Forex Trading — Complete Guide Part 2 (Phantom Drift). bjftradinggroup.com
- BJF Trading Group Inc. SharpTrader Platform Belgeleri. bjftradinggroup.com
- BJF Trading Group Inc. Blog — Arbitraj Yazılımı, Forex Ticareti, Strateji Geliştirme. bjftradinggroup.com/blog
- BJF Trading Group Inc. (2026). Does Retail Have a Chance in Arbitrage? bjftradinggroup.com
- BJF Trading Group Inc. (2026). White Paper 2026: The Future of Economic News Trading. bjftradinggroup.com
© 2026 BJF Trading Group Inc. | Ontario, Canada | bjftradinggroup.com
Bu makale yalnızca bilgilendirme ve eğitim amaçlı sunulmuştur ve finansal tavsiye niteliği taşımaz.
