新パラメータのライブテスト:LockCL2とPhantom Driftをリアル口座で検証 2026年10月30日 – Posted in: Arbitrage Software, Forex trading
新パラメータのライブテスト:LockCL2とPhantom Driftをリアル口座で検証
LockCL2を新しいエントリー・エグジットパラメータあり・なしで並行稼働させ、新パラメータを有効にしたPhantom Driftも加えて、6つのリアル口座すべてを公開モニタリングしました。設定、最初の1週間の結果、チャート、そして1週間で証明できることとできないことを率直に解説します。
結論から言うと:最初のライブ週(2026年10月23日~30日)では、モニタリングした3つのグループすべてが利益で終わりました。新パラメータを有効にしたLockCL2ペア(LockCL2 Reverseという名前のグループ)は$17,673.40を獲得し、同じ期間・ほぼ同じ証拠金で新パラメータなしで稼働した同じストラテジーの$16,808.57を上回りました。取引数が43%多く、利益は約5%多く、プロフィットファクターは同水準(1.21対1.22)で、ドローダウンは率でわずかに低くなっています(10.76%対11.30%)。新パラメータを有効にしたPhantom Driftは$15,161.15を獲得し、プロフィットファクターは1.45でした。これは良いスタートですが、証明ではありません。期間は1週間で、大部分はゴールドによるものであり、各ロックペアの個別口座ではグループよりはるかに深いドローダウンが発生しています。モニタリングは引き続き公開されるため、結果の推移を追うことができます。
5分でわかるテストの概要:設定、2つのLockCL2ペアの比較、Phantom Driftのライブ運用。
変更点
SharpTraderには最近、銘柄ごとの2つのパラメータグループが追加されました。1つ目は取引をいつ開始し、いつ早期決済するかを決定し、2つ目はシグナルの強さと約定の良し悪しに基づいて、各取引をどのように決済するかを決定します。どちらのグループもデフォルトではオフ(値0)です。このテストでは2つのLockCL2ペアを並行稼働させました。1つは新パラメータを有効にしたペア(Reverse factor %にちなんでLockCL2 Reverseと名付けたグループ)、もう1つはベースラインとしてすべてを0にしたペアです。Phantom Driftは新パラメータを有効にして稼働させました。それ以外の設定は変更していません。
| パラメータ | 機能 | テスト値 |
|---|---|---|
| Min move | 高速フィードのインパルスでエントリーします。高速フィードがTrend interval内に少なくともこの値だけ動く必要があります。 | FXは25ポイント、XAUUSDは50ポイント |
| Trend interval (ms) | インパルスが発生すべき時間枠です。 | 100 ms |
| Cooldown (ms) | 同一銘柄における2つのインパルスシグナル間の最小時間です。 | 0 |
| Reverse factor % | 高速フィードと低速フィードの差がポジションに不利な方向へ反転した場合に、ポジションを早期決済します。 | XAUUSDのみ20%、その他は0 |
| Diff excess factor % | 強いシグナルで開始した取引に余裕を持たせます。Min profitとTrailing stepを引き上げます。 | 50% |
| Slippage factor % | 約定が悪かった場合に早めに利益を確定します。Min profitとTrailing stepを引き下げます。 | 50% |
| Critical slippage % | スリッページによって価格差が食いつぶされた取引に、スプレッドに基づくタイトなストップを設定します。 | 80% |
各パラメータの仕組みについては、計算式と具体例を交えて2つのガイドで解説しています:インパルスエントリーとリバースエグジット(Min move、Trend interval、Cooldown、Reverse factor %)およびアービトラージ取引のアダプティブエグジット(Diff excess factor %、Slippage factor %、Critical slippage %)。
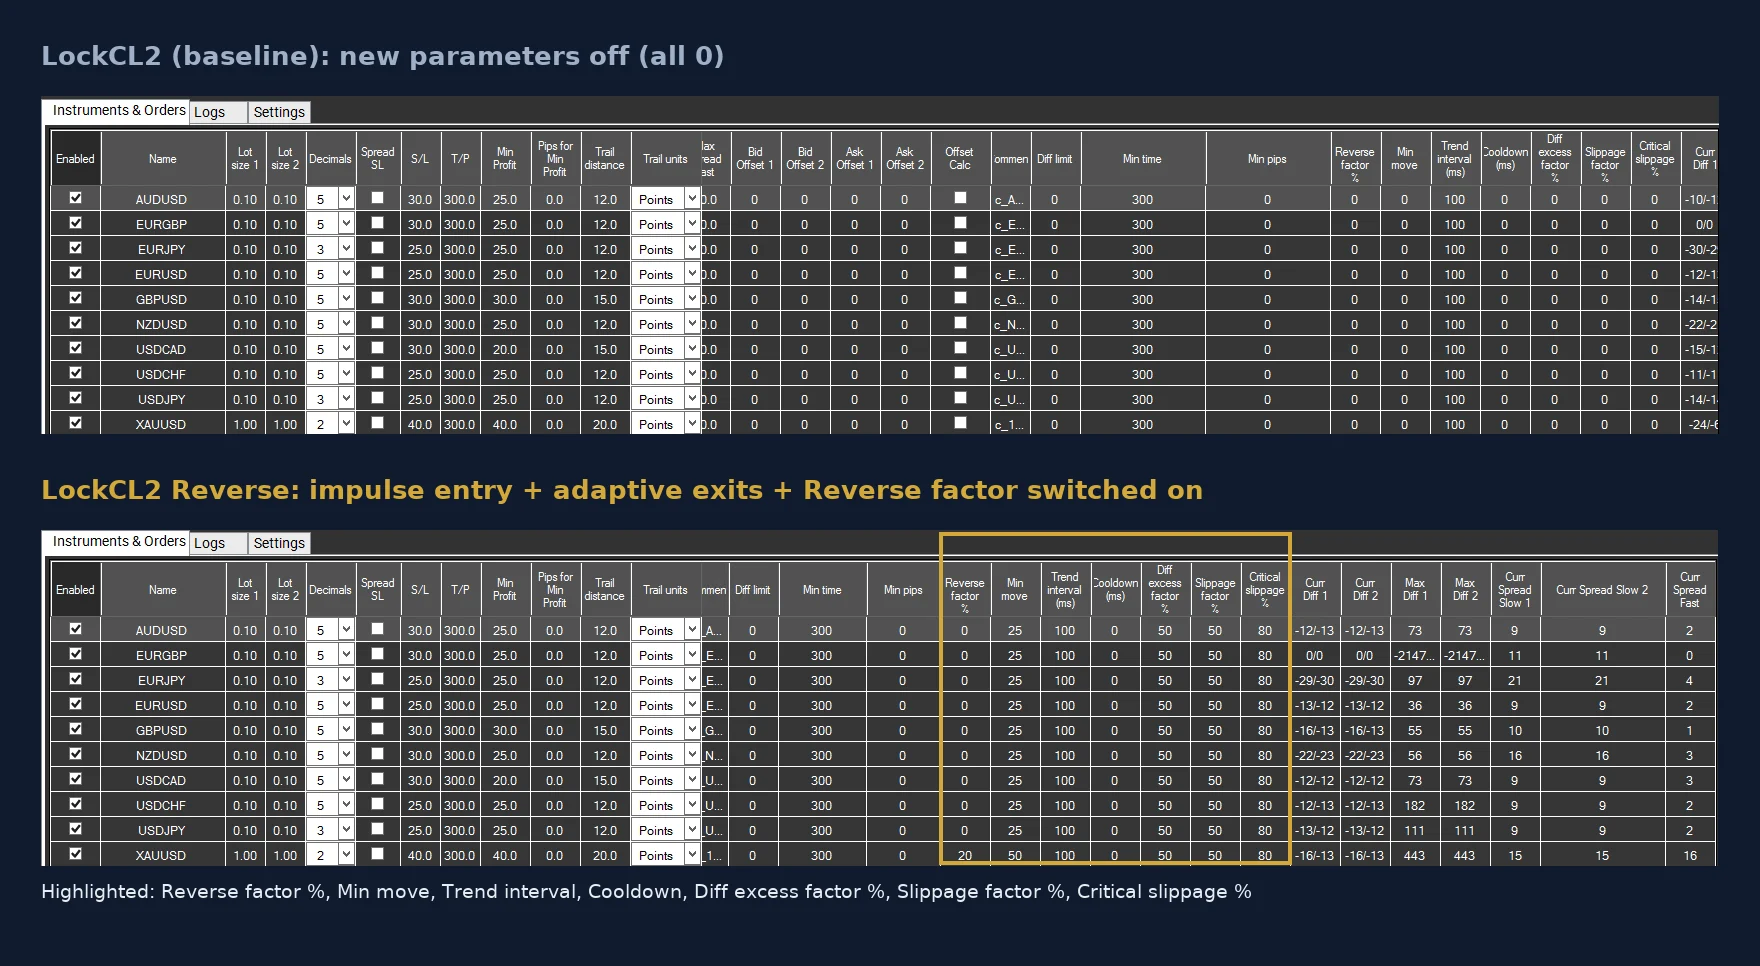
いくつか注目すべき点があります。ガイドの推奨どおり、Min moveは低速ブローカーの通常のスプレッドより大きく設定しています(FXは25ポイント、ゴールドは50ポイント)。これにより、インパルスは常にスプレッドを越えるコストより大きくなります。Reverse factor %は、最も大きく速い反転が起こる銘柄であるXAUUSDでのみ使用しています。Critical slippageは80%に設定しており、スリッページがシグナルの価格差の5分の4を超えた場合にのみタイトなストップが発動します。
テストの構成
- 3つのグループ、6つのリアル口座。各グループはロックペアです。ロックアービトラージの仕組みどおり、2つのブローカーにある2つのUSD建てリアル口座が反対方向のポジションを保有します。
- ストラテジー:新パラメータをオフにしたベースラインとしてのLockCL2、新パラメータを有効にした同じストラテジーであるLockCL2 Reverse(名前はReverse factor %に由来)、そして新パラメータを有効にしたPhantom Drift(ロックフェーズにLockCL2を使用)です。
- 開始日:2026年10月23日。以下の結果は2026年10月30日時点のスナップショットです。
- 公開モニタリング。すべての口座は、新しい口座統計サービスであるStrategy X-Rayに読み取り専用アクセスで接続されています。グループページは公開されているため、この記事の数値を確認し、リアルタイムで追跡できます。
- ポジションサイズ:通貨ペアは0.10ロット、XAUUSDは1.00ロットで、証拠金の規模に対してアグレッシブな設定です。そのため利益率が大きく、個別口座のドローダウンも大きくなっています。
結果の概要
| LockCL2 | LockCL2 Reverse | Phantom Drift | |
|---|---|---|---|
| 新パラメータ | オフ(ベースライン) | オン | オン |
| 期間 | 10月23日~28日 | 10月23日~28日 | 10月23日~30日 |
| 純利益 | $16,808.57 | $17,673.40 | $15,161.15 |
| 収益率 | +86.82% | +91.05% | +38.56% |
| 最大ドローダウン(グループ) | 11.30% ($2,481.00) | 10.76% ($3,178.00) | 12.20% ($6,351.41) |
| プロフィットファクター | 1.22 | 1.21 | 1.45 |
| 取引数 | 388 | 555 | 201 |
| 勝率 | 52.8% | 52.1% | 58.7% |
| 2口座の日次相関 | −0.66 | −0.78 | 0.29 |
| ライブモニタリング | 表示 | 表示 | 表示 |
プロフィットファクター約1.2、勝率50%強というのはロックアービトラージの典型的な数値です。両側で小さな決済が数多く行われ、優位性は勝つ頻度ではなく勝ちトレードの大きさから生まれます。Phantom Driftは取引頻度が低くポジションの保有期間が長いため、取引数が少なくプロフィットファクターが高くなっています。
LockCL2:新パラメータなしのベースライン
| 口座 | 純利益 | 収益率 | 最大ドローダウン | 取引数 |
|---|---|---|---|---|
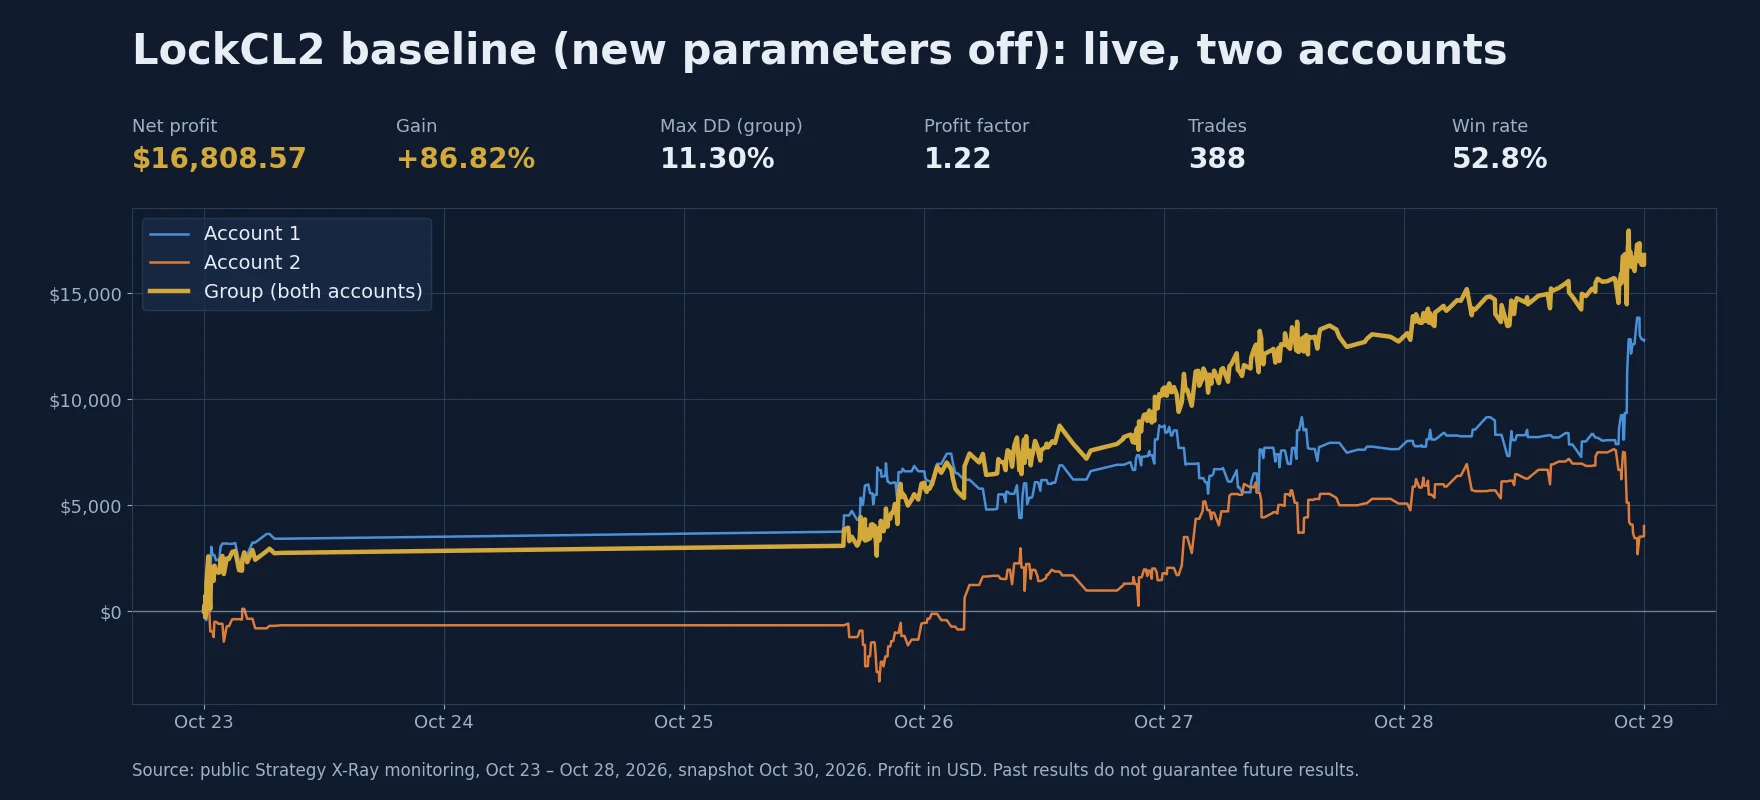
| 口座1 | $12,788.37 | +130.49% | 17.59% | 194 |
| 口座2 | $4,020.20 | +42.05% | 43.65% | 194 |
| グループ | $16,808.57 | +86.82% | 11.30% | 388 |
このペアは、比較のベースラインとして新パラメータをすべて0にしたLockCL2で稼働しています。2つの口座は互いに鏡像のように動いており、これはロックペアとして本来あるべき姿です。日次結果の相関は−0.66です。一方の口座が下がるともう一方が上がるため、グループの曲線はどちらの口座よりもはるかに滑らかです。チャート上の平坦な区間は週末です。利益の大部分はXAUUSDによるもので、通貨ペアは0.10ロットで取引され、より小さな額を上乗せしています。スナップショット時点で、グループにオープンポジションはありませんでした。
LockCL2 Reverse:新パラメータを有効にした同じストラテジー
| 口座 | 純利益 | 収益率 | 最大ドローダウン | 取引数 |
|---|---|---|---|---|
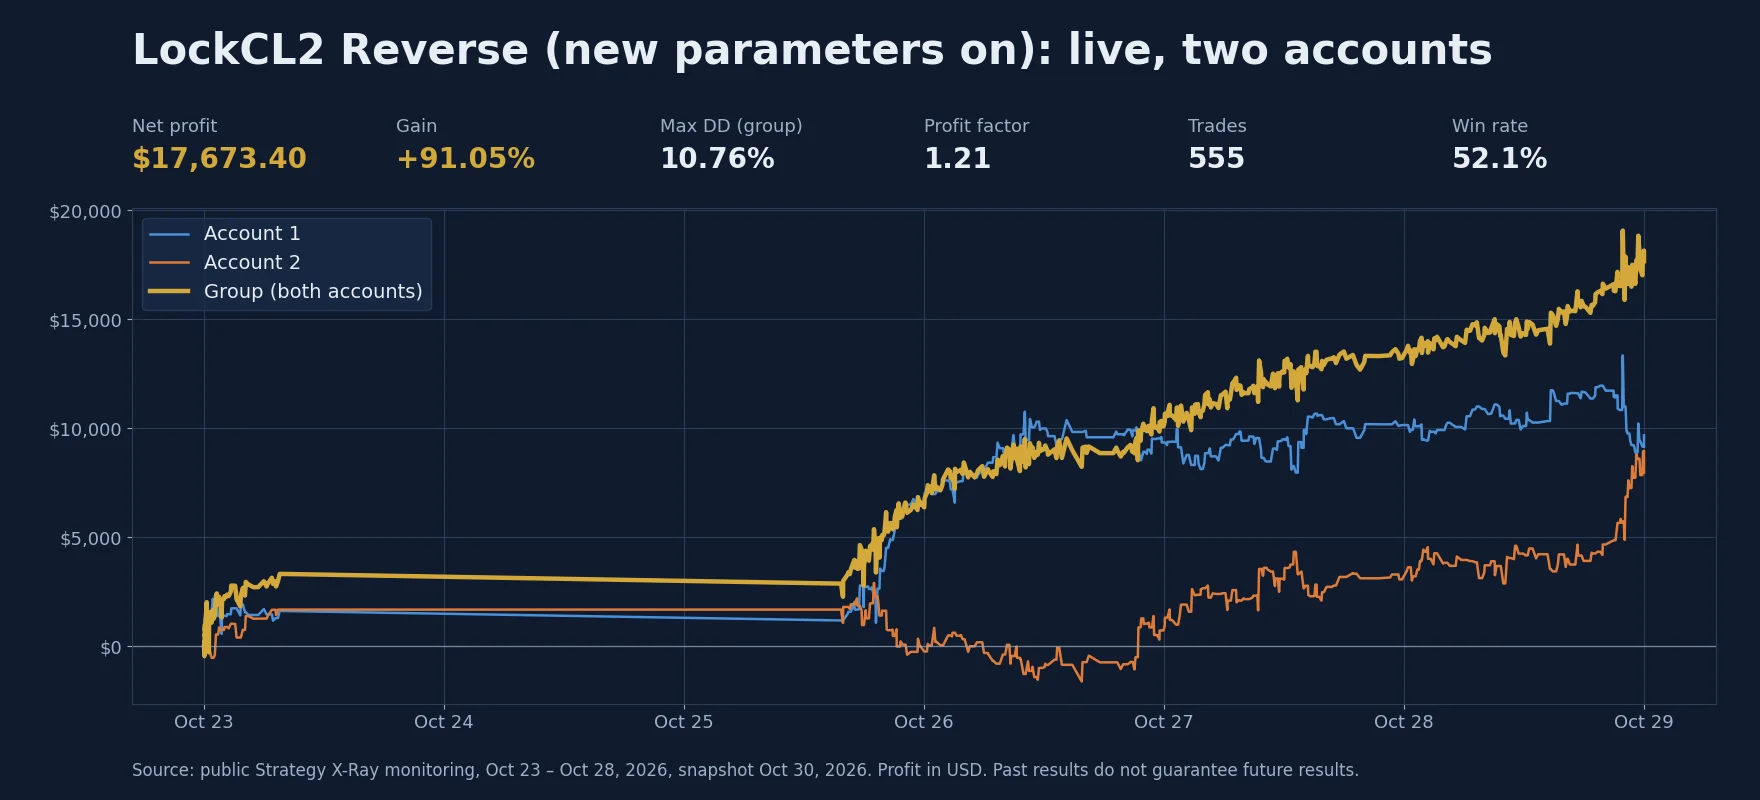
| 口座1 | $9,697.19 | +99.56% | 19.28% | 277 |
| 口座2 | $7,976.21 | +82.48% | 35.91% | 278 |
| グループ | $17,673.40 | +91.05% | 10.76% | 555 |
2つ目のLockCL2ペアは、同じ銘柄を同じロットサイズで取引し、Min move、Trend interval、3つのアダプティブエグジット、Reverse factor %(XAUUSDで20%)を有効にしています。グループ名はReverse factor %に由来します。取引頻度はより高く(555回対388回)、利益は2つの口座により均等に分配され、3グループ中で最も強いヘッジを示しました。日次相関は−0.78です。スナップショット時点では、XAUUSDのロックが1つオープンしていました。口座1の買いと口座2の売りで、ほぼ同じ価格です。各レッグ単独では大きな含み損益(約−$16,961と+$16,950)を示していますが、合計すると約−$12となり、これはまさにロックがアンロックシグナルを待っている間のあるべき姿です。
直接比較:新パラメータあり・なし
2つのLockCL2ペアはほぼ同じ証拠金(利益と収益率から判断して各約$19,400)で開始し、同じ銘柄を同じロットサイズで、同じ期間に取引しました。そのため、公平な並行比較となっています。
| 2026年10月23日~28日 | LockCL2(ベースライン) | LockCL2 Reverse(新パラメータ) | 差 |
|---|---|---|---|
| 純利益 | $16,808.57 | $17,673.40 | +$864.83 (+5.1%) |
| 収益率 | +86.82% | +91.05% | +4.23パーセントポイント |
| 取引数 | 388 | 555 | +167 (+43%) |
| 1取引あたりの平均利益 | $43.32 | $31.84 | −$11.48 |
| プロフィットファクター | 1.22 | 1.21 | ほぼ同じ |
| 勝率 | 52.8% | 52.1% | ほぼ同じ |
| 最大ドローダウン(グループ) | 11.30% ($2,481.00) | 10.76% ($3,178.00) | 率では−0.54ポイント、ドルでは+$697 |
| 2口座の日次相関 | −0.66 | −0.78 | より強いヘッジ |
新パラメータにより、ストラテジーの取引数は43%増え、利益は約5%増えました。追加の取引は、従来のDiff to openエントリーでは捉えないシグナルを加えるインパルスエントリー(Min move)によるものと考えられます。これらの取引は1回あたりの平均利益が小さいため、取引あたりの利益は$43から$32に低下しましたが、合計は増加しました。プロフィットファクターと勝率はほぼ変わらなかったため、新しいエグジットによって負けトレードが増えたわけではありません。ドローダウンは率ではわずかに低く、ドルではやや高くなりました。
1週間では、これらの差は小さく、偶然だけでも生じうる範囲内です。現時点で明確な結果はより限定的です。新パラメータは悪影響を与えず、取引の質を維持し、取引量を増やしました。持続的な優位性をもたらすかどうかは、数か月を経なければわかりません。
Phantom Drift
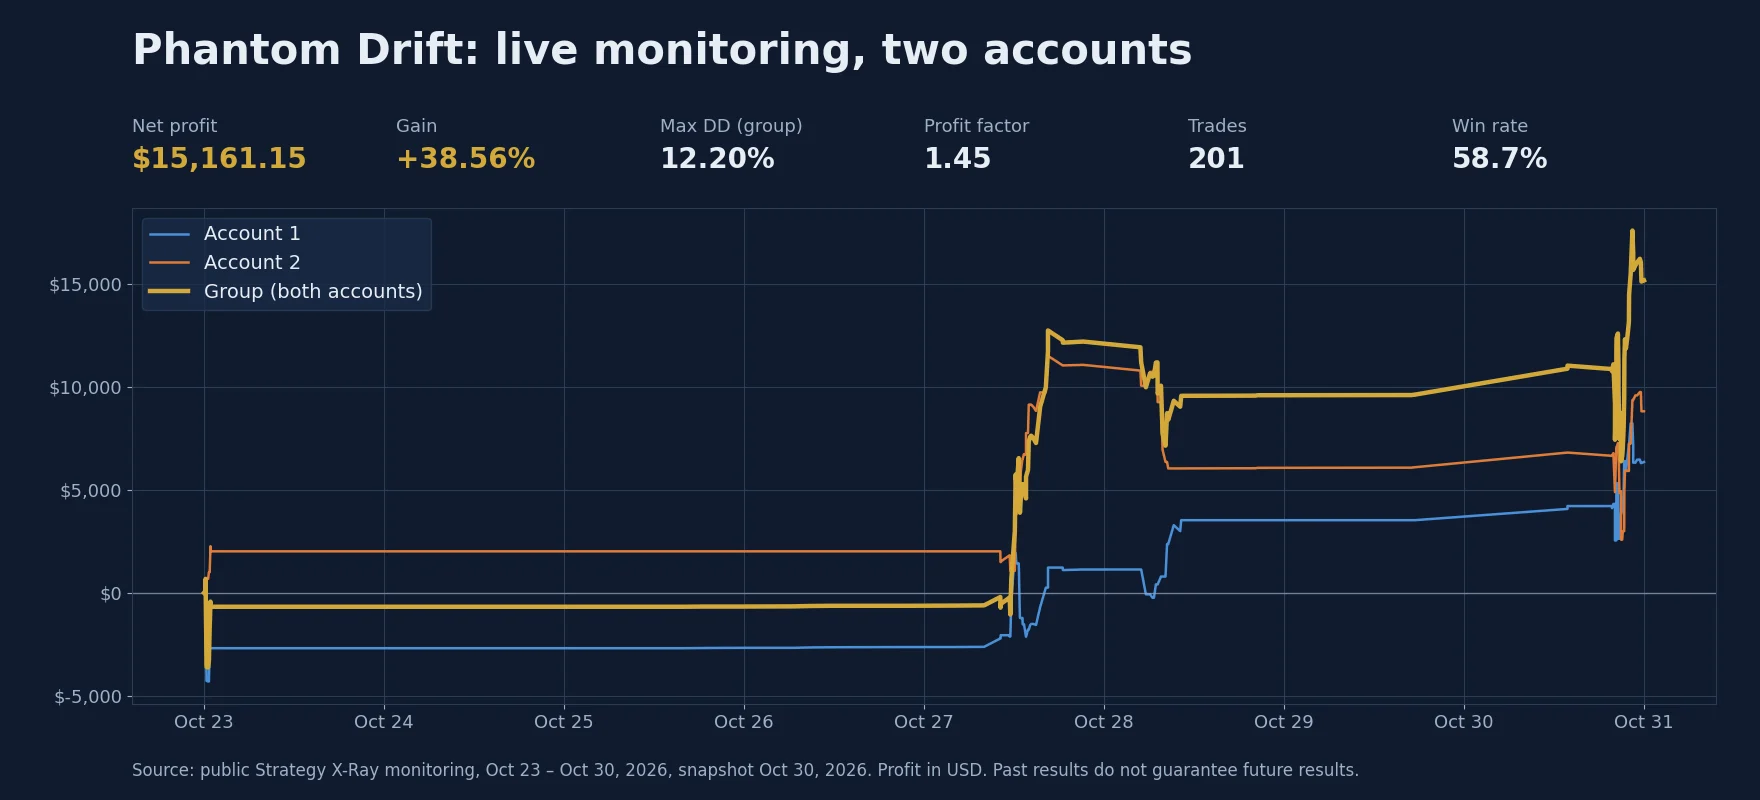
| 口座 | 純利益 | 収益率 | 最大ドローダウン | 取引数 |
|---|---|---|---|---|
| 口座1 | $6,354.63 | +32.49% | 22.00% | 104 |
| 口座2 | $8,806.52 | +44.57% | 28.53% | 97 |
| グループ | $15,161.15 | +38.56% | 12.20% | 201 |
Phantom Driftは純粋なロックとは異なる仕組みで動作します。RSIシグナルでエントリーし、価格が逆行するとポジションを追加し、ドローダウンが設定された深さに達するとLockCL2のロックフェーズに切り替わります。アービトラージによる決済はその後、高速フィードに基づいて行われます。新しいエグジットパラメータはアービトラージポジションにのみ作用し、ナンピン注文は独自の設定を維持します。これが数値の違いを説明しています。取引数が少なく(201回)、保有期間が長く、プロフィットファクターは3グループ中最高(1.45)で、口座間の日次相関はわずか0.29です。つまり、2つの口座は純粋なロックよりも独立して動いています。スナップショット時点では7つのポジション(XAUUSDとEURUSD)がオープンしており、結果の一部はまだ含み損益の状態でした。このストラテジーのより長い履歴については、Phantom Driftの1年間の運用レポートをご覧ください。
個別口座ではなくグループで評価する理由
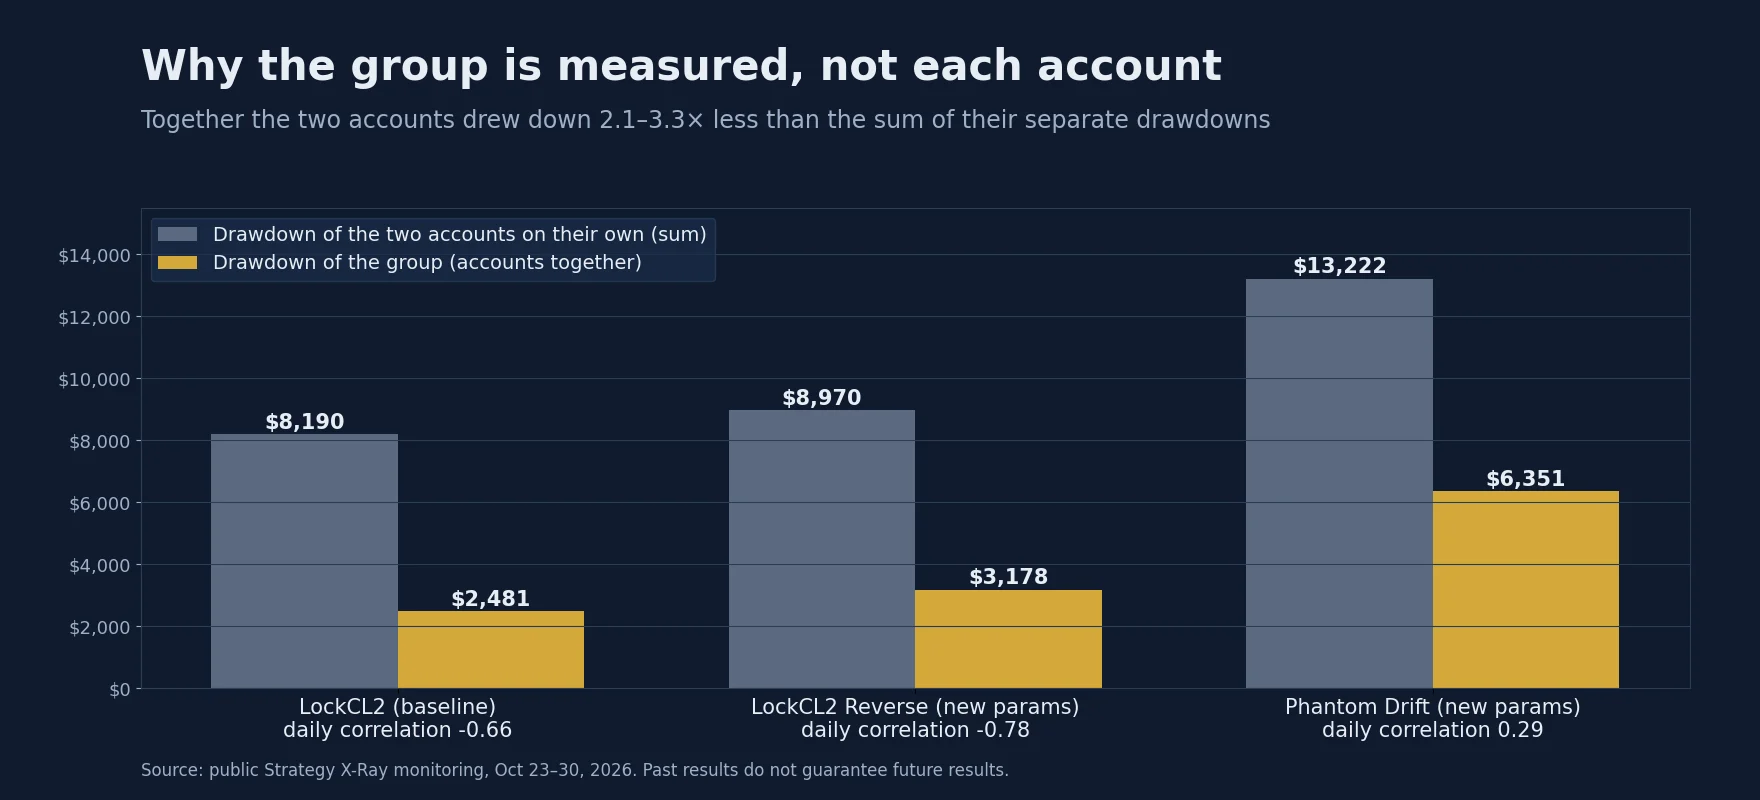
ロックストラテジーでは、一方の口座が大きなマイナスとなり、もう一方が利益を出していることがよくあります。単一の口座だけを見ると誤った印象を受けます。LockCL2の口座2は単独で43.65%のドローダウンを記録しましたが、グループとしては11.30%を超えて下落することはありませんでした。トレーダーにとって重要なのは、両口座を合算した有効証拠金です。
その裏側にある重要な点として、各口座は自身のドローダウンに耐えられるだけの十分な資金を入れておく必要があります。ペアの一方の口座がマージンコールに達するとロックが崩れ、グループはヘッジされなくなります。そのため私たちは、口座ごとのドローダウンをノイズではなく、資金配分の要件として捉えています。
1週間でわかること、わからないこと
これらの結果は実際のものであり公開されているため掲載していますが、前提条件を理解しておく必要があります。
- 期間が短いこと。週末を挟んだ5~6取引日です。1週間では運の良し悪しが大きく影響します。意味のある結論を出すには数か月が必要です。
- 並行比較テストであり、実験室での実験ではないこと。ベースラインと新パラメータのペアは別々の口座で稼働したため、両者の約定の違いも結果に影響します。また、確認できるのはすべての新パラメータを合わせた効果であり、個々のパラメータの寄与ではありません。Phantom Driftにはこのテストでのベースラインペアがありません。
- ゴールドが大部分を占めていること。XAUUSDは1.00ロットで取引され、利益の大半とリスクの大半を生み出しています。ゴールド相場が静かな場合や、一方向に大きく動く場合には状況が変わります。
- ポジションサイズがアグレッシブであること。証拠金に対してロットが大きいため、利益率が大きくなっています。個別口座の17~44%のドローダウンは、その裏返しです。
- ブローカーの対応。アービトラージの結果は、ブローカーの組み合わせ、執行速度、そしてブローカーがその取引をどれだけ許容するかに左右されます。他のブローカーでの結果は異なります。
この1週間で示されたこと:新しいエントリーとエグジットのロジックは2つのストラテジーで問題なくライブ稼働し、新パラメータを有効にしたLockCL2ペアは少なくともベースラインと同等の成績を上げ、3つのグループすべてが利益で週を終え、口座間のヘッジは設計どおりに機能し、結果は公開モニタリングページで独立して追跡できます。テストの継続に合わせて数値を更新します。
ご自身の口座で同じテストを行う方法
10分間の動画で、ご自身のLockCL2テンプレートを作成しストレステストする方法をステップごとに解説しています:SharpTraderで独自のセットファイルを作成する。これらのストラテジーの調整に関する詳しい背景は、Phantom Driftとロックストラテジーの最適化をご覧ください。
SharpTraderで新パラメータをお試しください
Min move、Reverse factor %、およびアダプティブエグジットは、LockCL2、その他のLockストラテジー、Phantom Driftで利用でき、ライブ取引、エミュレーターモード、バックテスト、最適化に対応しています。
無料アービトラージスキャナー+短いメール講座
無料スキャナーのリンクと、Boris からの短く実践的なメールをお届けします。コスト差し引き後の価格差が本当に意味すること、実際の資金を投じる前に戦略をテストする方法、あなたの市場に合うツールについて。誇張はありません。 メールは英語で配信されます。
よくある質問
これらの結果はリアル口座のものですか、デモ口座のものですか?
リアル口座です。6つの口座すべてが、結果表にリンクされている公開Strategy X-Rayモニタリングページで、USD建てリアル口座として表示されています。
ペアの一方の口座が大きな損失を出すことがあるのはなぜですか?
ロックアービトラージでは、2つの口座が反対方向のポジションを保有します。価格が動くと、一方のレッグは利益を、もう一方は損失を出します。利益は適切なタイミングでレッグを決済することで生まれます。重要なのはグループの結果ですが、各口座には自身のドローダウンに耐えられるだけの資金が必要です。
ここでのLockCL2とLockCL2 Reverseの違いは何ですか?
LockCL2はベースラインで、新パラメータはすべて0です。LockCL2 Reverseは、新パラメータ(Min move、Trend interval、Diff excess factor %、Slippage factor %、Critical slippage %、XAUUSDのReverse factor %)を有効にした同じストラテジーで、名前はReverse factor %に由来します。最初の1週間で取引数は43%多く、利益は約5%多く、プロフィットファクターは同水準でした。
同じ設定を自分のブローカーで使えますか?
出発点としては使えますが、そのままコピーしないでください。スプレッド、執行時間、価格の動きはブローカーペアごとに異なります。ご自身の高速フィードとブローカーから記録したティックでパラメータを最適化してください。
新パラメータは他のストラテジーでも機能しますか?
はい。Min moveとReverse factor %はOneLegで導入され、アダプティブエグジットはOneLeg、Lock、LockCL、LockCL2、LockCL3、Phantom Drift、Umbra Lockで利用できます。いずれもデフォルトではオフです。
これらの結果は更新されますか?
はい。モニタリングページは自動的に更新され、テストの継続に合わせてこの記事も更新します。
FX、CFD、貴金属の取引には高いリスクが伴います。掲載している結果は短期間のものであり、将来の結果を保証するものではありません。ロックストラテジーでは、各口座に自身のドローダウンに耐えられる資金が必要です。BJF Trading Groupはソフトウェアのみを提供しており、投資助言は行いません。
