FX市場の取引時間と時間別流動性:アルゴリズムが取引すべき時間 2026年11月22日 – Posted in: Arbitrage Software, Forex trading
FX市場の取引時間と時間帯別の流動性:トレーディングアルゴリズムが取引すべき時間・避けるべき時間
FX市場は週5日・24時間開いていますが、一日中同じように流動性があるわけではありません。シドニー、東京、ロンドン、ニューヨークが順番に主役を交代するにつれて、値動き、スプレッド、板の厚みは時間ごとに大きく変化します。本ガイドでは、UTCでのセッション時間、6つの通貨ペアの実際の時間別データ、急変動を生む定時イベント、夏時間とブローカーのサーバー時間がすべてを1時間ずらす仕組み、そしてそれらをトレーディングアルゴリズムのセッションフィルターに落とし込む方法を解説します。
FX市場の取引時間:簡潔な答え
FXは日曜日の約22:00 UTCから金曜日の22:00 UTC(ニューヨーク時間午後5時)まで取引されています。流動性と値動きが最も大きいのはロンドン市場が開いている時間帯で、特にロンドンとニューヨークの重複時間(冬はおよそ13:00-17:00 UTC、北半球の夏は12:00-16:00 UTC)です。最も小さいのはニューヨークの午後遅く、ニューヨーク時間午後5時の日次ロールオーバー前後、そして日曜日のオープン時です。アルゴリズムにとっての「最適な取引時間」は戦略によって異なります。裁定取引やブレイクアウト系のシステムは流動性の高い時間を好み、一部の平均回帰系システムはスプレッドが狭い静かな時間帯を好みます。ほぼすべての戦略は、ロールオーバーの時間帯と週明け最初の数分間を避けるべきです。
国際決済銀行(BIS)の3年ごとの調査によると、2025年4月の世界の外国為替取引高は1日あたり約9.6兆米ドルに達しました。この取引量は時間帯に均等に分散しているわけではなく、少数の取引拠点に集中しています。最大の拠点はロンドンで、ニューヨークが続き、その後にシンガポール、香港、東京が並びます。これらの拠点が開いているときは、気配値を提示するディーラーが増え、板の注文が増え、ニュースも増えます。閉まっているときは、同じ通貨ペアでもまったく別の市場になります。
私たちはこれを直接測定しました。6つのペアについて約12週間分(2026年8月31日から11月20日)の実際の1時間足を使うと、EUR/USDの典型的な1時間あたりの値幅は、最も活発な時間帯では最も静かな時間帯の3倍以上でした。
データ:Yahoo Financeの1時間足FXデータ(参考値であり、取引可能なブローカーの気配値ではありません)、当社による計算。数値は過去のサンプルを示すもので、予測ではありません。
UTCで見る4つの取引セッション
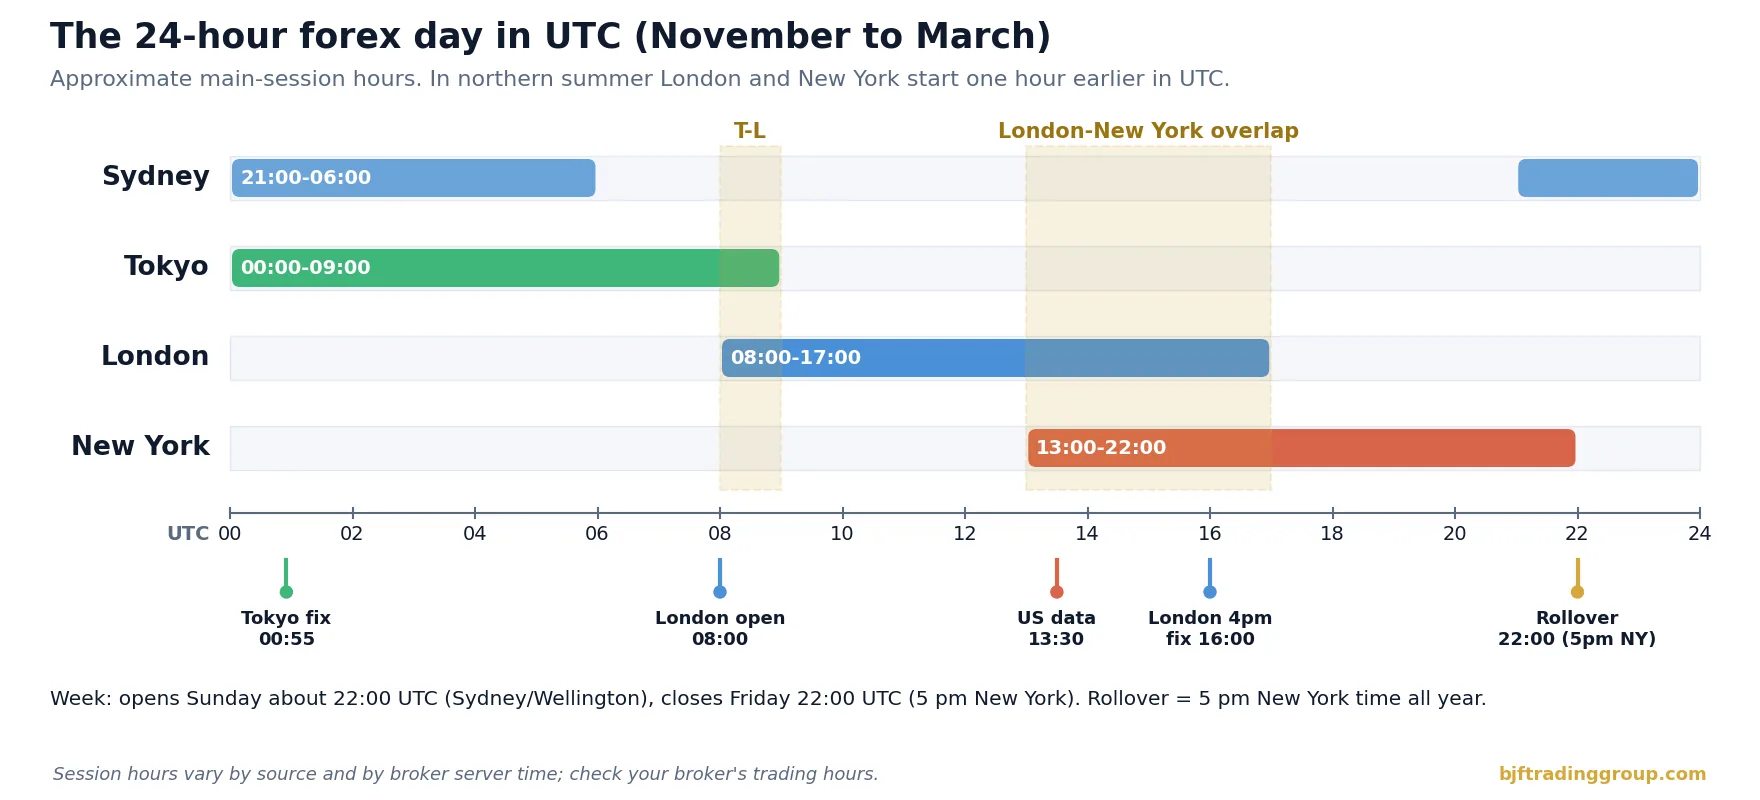
スポットFXには公式の取引開始の鐘はありません。市場は銀行、ノンバンクのマーケットメイカー、電子取引所、ブローカーのネットワークであり、「セッション」は主要な取引拠点の営業時間に基づく慣習的な区分です。情報源によって示される時間は少しずつ異なります。下の表は、一般的な概算値をUTCで示しています。UTCは時刻がずれない唯一のタイムゾーンです。
| セッション | 冬(11月-3月)、UTC | 夏(3月-10月/11月)、UTC | 最も活発なペア | 特徴 |
|---|---|---|---|---|
| シドニー | 21:00-06:00 | 22:00-07:00 | AUD、NZDのクロス | 薄い。週はここから始まる |
| 東京(アジア) | 00:00-09:00 | 00:00-09:00 | USD/JPY、AUD/USD、円クロス | 中程度。東京仲値は東京時間9:55 |
| ロンドン(欧州) | 08:00-17:00 | 07:00-16:00 | EUR、GBP、CHFおよびすべての主要通貨 | 最大の拠点。オープンとともにアクティビティが急増 |
| ニューヨーク | 13:00-22:00 | 12:00-21:00 | USDペア、USD/CAD | 米国指標はニューヨーク時間8:30。ロンドンクローズ後は静か |
重要な重複時間は2つあります。短い東京-ロンドンの重複は移行の1時間です。約4時間続くロンドン-ニューヨークの重複は、大西洋の両側の大手ディーラーが同時に活動し、米国の経済指標が発表され、ロンドン午後4時のフィキシングが行われる時間帯です。日本は夏時間を採用しておらず、オーストラリアは北半球とは逆方向に時刻を変更し、英国と米国は異なる日付に時計を切り替えるため、UTCでのセッションの境界は年に数回移動します。
アルゴリズムにとっての流動性とは
「流動性」という言葉はあいまいに使われがちです。トレーディングシステムにとって、流動性には測定可能な4つの要素があり、それらは必ずしも連動しません。
| 要素 | 測定するもの | 観測方法 | 重要な理由 |
|---|---|---|---|
| スプレッド | ビッドからアスクへ渡るコスト | ブローカーのティックストリームを時間別に | 往復取引ごとの直接コスト |
| 板の厚み | 最良価格またはその付近で取引可能な数量 | 板情報、または大口注文の部分約定 | 大口でのスリッページ、部分約定 |
| アクティビティ(値幅、ティック数) | 価格がどれだけ、どれほど頻繁に動くか | 1時間の高値-安値の値幅、1分あたりのティック数 | 値動きを必要とする戦略にとっての機会 |
| 回復力 | 約定後に板がどれだけ早く補充されるか | 急拡大後のスプレッド回復時間 | 2本目のレッグと決済の約定品質 |
活発な時間帯は、通常、スプレッドが狭く、板が厚く、値動きも大きいという状態が同時に揃います。静かな時間帯は、通常、スプレッドが広く、板が薄く、値動きも小さくなります。しかし、アルゴリズムが足をすくわれる例外もあります。主要な指標発表直後の数秒間は値動きが非常に大きい一方で板は極めて薄く、またロールオーバーの時間帯にはチャート上で大きな「値幅」が見えても、実際には価格が動いたのではなくスプレッドが開いただけということがあります。スプレッド急拡大の詳しい仕組みは、ロールオーバー時やニュース前後にFXのスプレッドが拡大する理由のガイドで解説しています。本記事では時計そのものに焦点を当てます。
実データ:6ペアの時間別アクティビティ
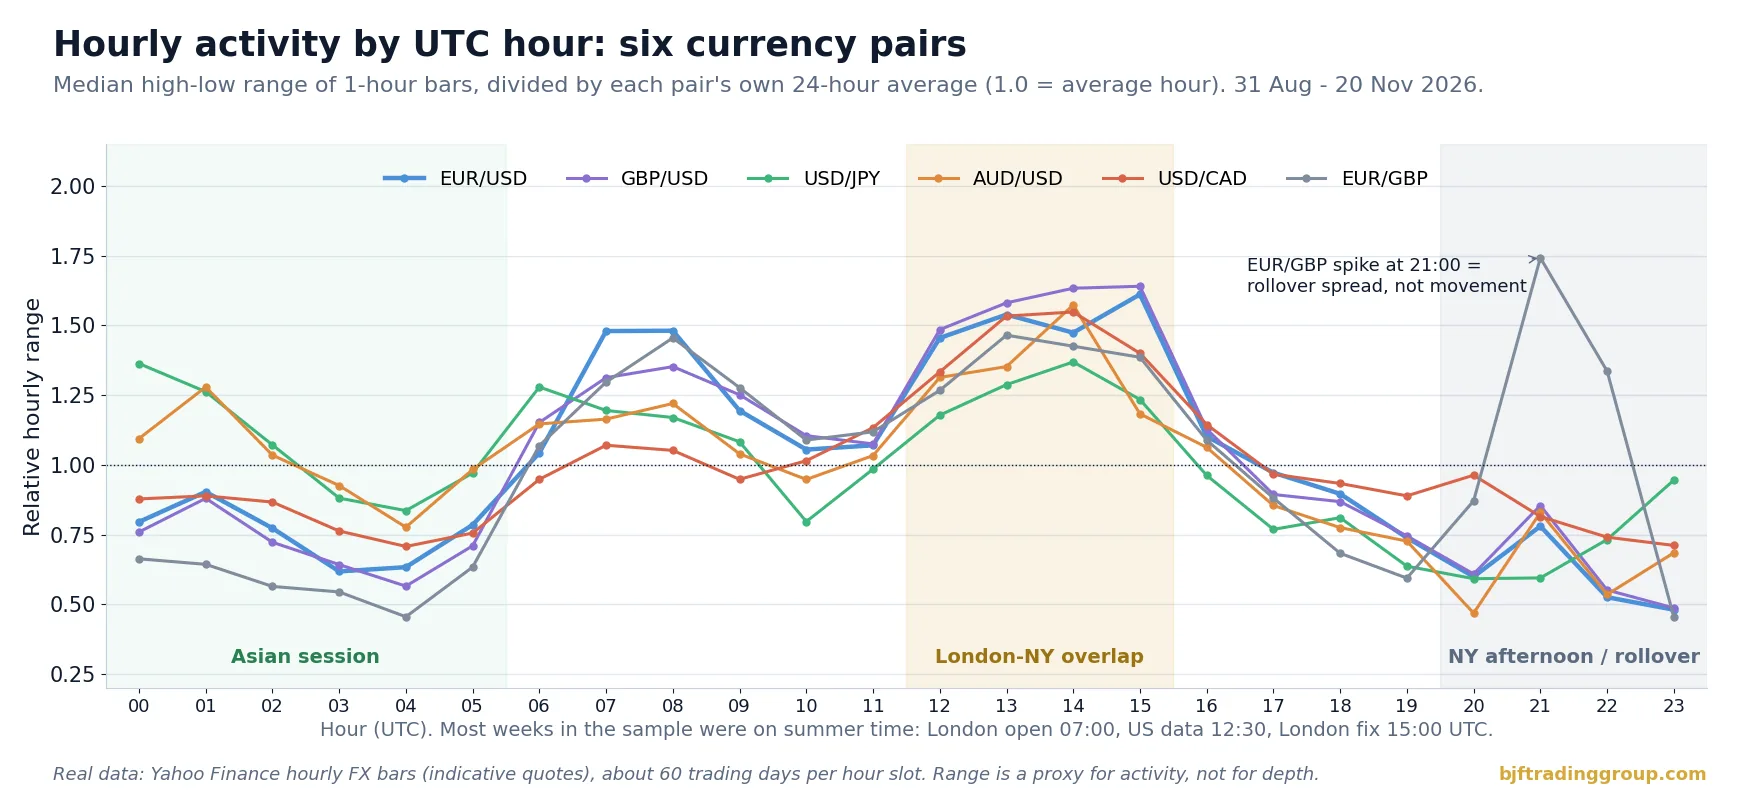
教科書的な図に頼らずに1日のサイクルを確認するため、EUR/USD、GBP/USD、USD/JPY、AUD/USD、USD/CAD、EUR/GBPについて2026年8月31日から11月20日までの公開1時間足データ(各時間帯につき約60件の観測値)を取得し、各時間の高値-安値の値幅の中央値をpipsで算出しました。ボラティリティの異なるペアを比較するため、チャートでは各時間の値をそのペア自身の24時間平均で割っています。つまり1.0は平均的な1時間を意味します。
データからわかること:
- ロンドンオープンは段階的な変化です。EUR/USDの値幅の中央値は、05:00 UTCの約6.6 pipsから、夏時間におけるロンドン取引の最初の1時間である07:00 UTCには12.5 pipsに上昇します。
- 重複時間がピークです。6ペアすべてが12:00から15:00 UTCの間に平均的な1時間の1.4-1.6倍に達します。EUR/USDは、夏時間でロンドン午後4時のフィキシングが行われる15:00 UTCに13.6 pipsでピークを迎えます。
- 円には独自の朝があります。USD/JPYの00:00 UTCの値幅の中央値(24.3 pips)は、14:00 UTCのピーク(24.4 pips)とほぼ同じ大きさです。円ペアにとって東京セッションは「静かなセッション」ではありません。
- AUD/USDはアジア時間に目を覚まします。00:00-02:00 UTCには日次平均を上回りますが、ユーロやポンドはこの時間帯、自身の平均を大きく下回ります。
- ニューヨークの午後遅くは1日で最も静かな時間帯です。EUR/USDは20:00 UTC以降、1時間あたり4-5 pipsに、GBP/USDは約5 pipsに低下します。
- 21:00 UTCのEUR/GBPのスパイクは値動きではありません。このペアにとって1日で最も高い時間(8.8 pips)ですが、夏時間のロールオーバーと重なっています。参考気配のスプレッドが広がり、高値-安値の値幅は取引可能な値動きではなくスプレッドを捉えているのです。これは、値幅だけを流動性と解釈してはならない理由を示す好例です。
| ペア | 最も活発な時間(UTC) | 値幅の中央値 | 最も静かな時間(UTC) | 値幅の中央値 | 比率 |
|---|---|---|---|---|---|
| EUR/USD | 15:00 | 13.6 pips | 23:00 | 4.1 pips | 3.4x |
| GBP/USD | 15:00 | 16.6 pips | 23:00 | 4.9 pips | 3.4x |
| USD/JPY | 14:00 | 24.4 pips | 20:00 | 10.6 pips | 2.3x |
| AUD/USD | 14:00 | 10.1 pips | 20:00 | 3.0 pips | 3.4x |
| USD/CAD | 14:00 | 20.9 pips | 04:00 | 9.6 pips | 2.2x |
| EUR/GBP | 13:00(21:00のロールオーバーによる異常値を除く) | 7.4 pips | 04:00 | 2.3 pips | 3.2x |
出典:Yahoo Finance 1時間足、2026年8月31日-11月20日、当社による計算。参考気配値であり、お使いのブローカーの値幅やスプレッドとは異なります。
曜日とニュースの時間帯
時間ごとのサイクルは毎日同じではありません。下のヒートマップは、EUR/USDの1時間の値幅の中央値を曜日と時間別に分けたものです。2つのパターンが際立っています。
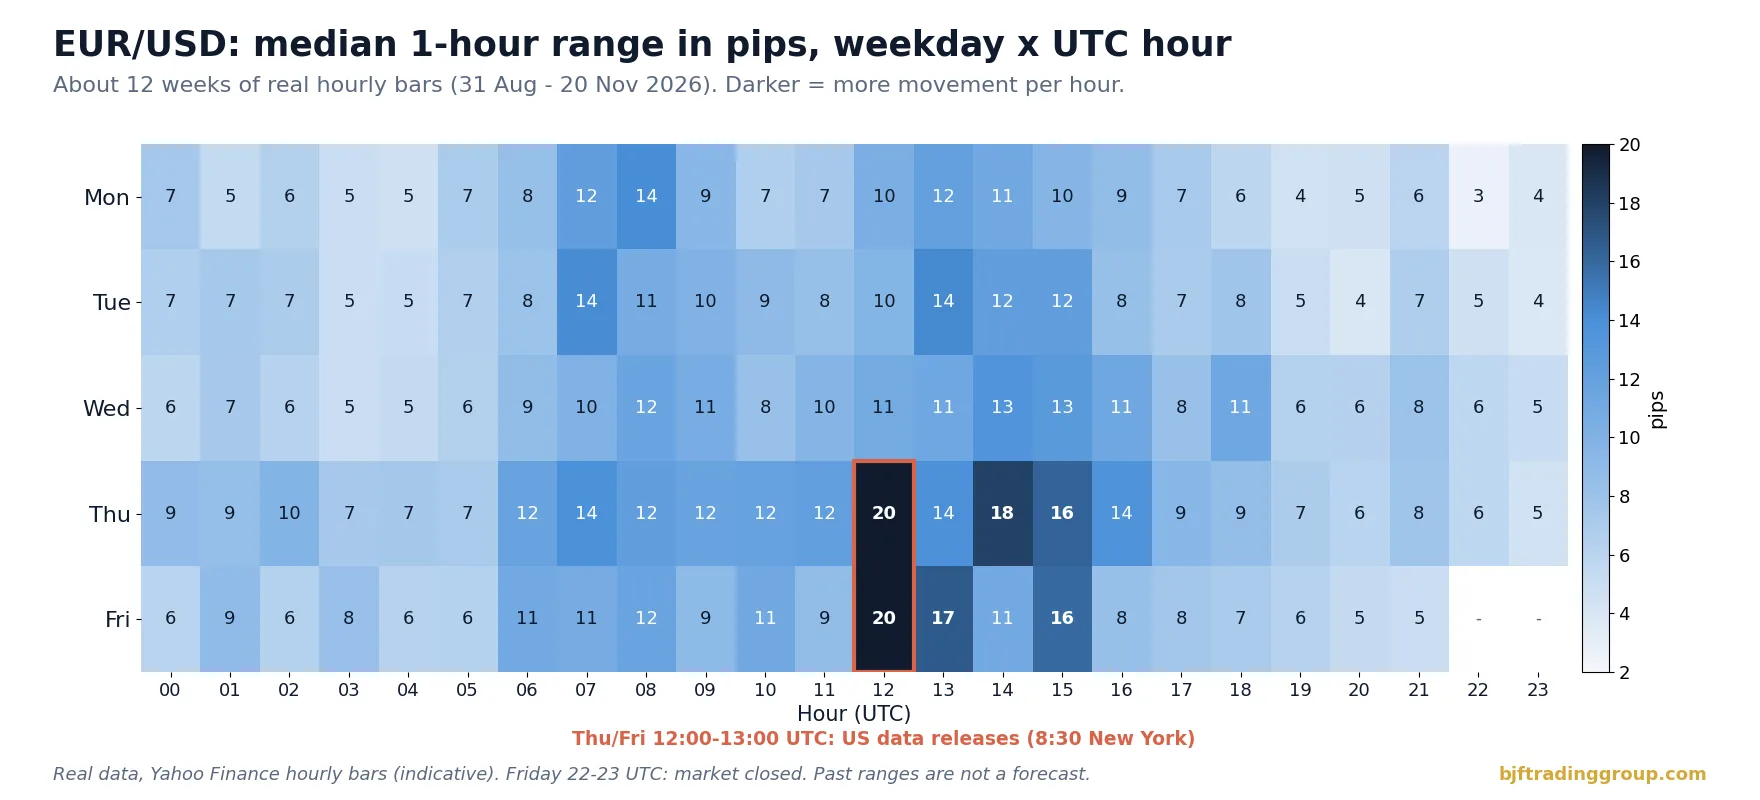
第一に、木曜日と金曜日の12:00 UTCの値幅の中央値は約20 pipsで、週前半の同じ時間のおよそ2倍です。サンプル期間中、ニューヨーク時間8:30の指標発表(木曜日の週間新規失業保険申請件数、金曜日の雇用統計を含む複数の月次統計)がこの時間に当たっていました。第二に、月曜日の夜遅くは週で最も静かな時間帯で、22:00 UTCの中央値は3 pips未満です。水曜日も別の理由で注目に値します。多くの市場では、水曜日から木曜日へのロールオーバーで週末分を含む3日分のスワップが発生し、オーバーナイトで保有するポジションに影響します(スワップとロールオーバーの裁定取引のガイドを参照)。
フィキシング、指標発表、ロールオーバー:定時に起こる急変動
データ上で特徴的に見える時間の多くは、定時イベントに結びついています。これらは決まった現地時間に発生するため、カレンダーや戦略のフィルターに組み込むのは簡単です。
| イベント | 現地時間 | UTC(冬 / 夏) | アルゴリズムへの影響 |
|---|---|---|---|
| 週のオープン | 日曜日、ニューヨーク午後5時 | 日曜日 22:00 / 21:00 | スプレッドが広く、週末のギャップがあり、最初の数分間は気配が少ない |
| 東京仲値 | 東京 9:55 | 00:55 / 00:55 | USD/JPYと円クロスのフロー |
| ロンドンオープン | ロンドン 8:00 | 08:00 / 07:00 | アクティビティが段階的に増加し、スプレッドが縮小 |
| 米国経済指標 | ニューヨーク 8:30 | 13:30 / 12:30 | 数秒間の極端な値動き、スプレッドの急拡大、スリッページ |
| ロンドン午後4時のフィキシング(WM/R) | ロンドン 午後4:00 | 16:00 / 15:00 | フィキシング時間前後の大口フロー、特に月末 |
| 日次ロールオーバー | ニューヨーク 午後5:00 | 22:00 / 21:00 | 数分間スプレッドが拡大し、スワップが適用され、流動性が最も薄くなる |
| 週のクローズ | 金曜日、ニューヨーク午後5時 | 金曜日 22:00 / 21:00 | 週末をまたいで保有するポジションにはギャップリスクがある |
中央銀行の政策決定や要人発言も、日程は事前に公表されているものの、予期せぬ急変動のような動きをこのリストに加えます。実践的なルールとしては、重要度の高い発表はすべて新規エントリーの短いブラックアウト期間として扱い、その間は既存ポジションを決済する注文により厳しい制限を設けることです。FXのスリッページに関する記事では、こうした時間帯が実際に口座でどれだけのコストになるかを測定する方法を紹介しています。
値動きあたりのコスト:同じスプレッドでも夜間は割高になる理由
時間帯について考える最も有用な方法は、「活発か静かか」ではなく「値動きに対するコスト」です。価格が一定の距離を動くことを必要とする戦略は、往復取引ごとに一度スプレッドと手数料を支払います。その時間帯の値動きが小さければ、同じコストが各取引に占める割合は大きくなります。
上で測定したEUR/USDの1時間の値幅の中央値を使い、一般的なRAWスプレッド口座で各時間帯に見られる可能性のある総コスト(スプレッド+手数料)を例示として仮定します。
| 時間(UTC) | 値幅の中央値(実測) | 総コストの例 | 1時間の値幅に占めるコストの割合 |
|---|---|---|---|
| 13:00(重複時間) | 13.0 pips | 0.3 pips | 2.3% |
| 07:00(ロンドンオープン) | 12.5 pips | 0.3 pips | 2.4% |
| 03:00(アジア) | 5.2 pips | 0.5 pips | 9.6% |
| 23:00(ロールオーバー後) | 4.1 pips | 0.8 pips | 19.7% |
| 21:00-22:00(ロールオーバーの数分間) | 意味をなさない | 2-5 pips以上 | 期待される値動きより大きいことが多い |
値幅は実測値、コストは例示のための仮定です。このような数値を使う前に、ご自身のブローカーのスプレッドを時間別に測定してください。
計算式はシンプルで、あらゆる戦略レビューに組み込む価値があります。
コスト比率 = (スプレッド + 手数料 + 想定スリッページ) / その時間帯の1取引あたりの典型的な値動き
戦略が捉える典型的な値動きが3 pipsでコストが0.3 pipsなら、コストは総エッジの10%を占めます。同じ値動きが1.5 pipsに縮小し、コストが0.8 pipsに広がる時間帯では、コストは半分以上を占めます。戦略自体は何も変わっていません。変わったのは時計だけです。口座のコスト構造をさらに詳しく知りたい場合は、リクイディティプロバイダーとアグリゲーターが受け取るスプレッドをどのように形成するかをご覧ください。
戦略別に適した時間帯
FXを取引する唯一の最適な時間というものはありません。あるのは、特定の戦略、ペア、ブローカーにとっての最適な時間です。下の表はスケジュールの出発点であり、ルールではありません。
| 戦略の種類 | 必要なもの | 通常好む時間帯 | 通常避ける時間帯 |
|---|---|---|---|
| レイテンシー裁定取引・価格フィード裁定取引 | 参照フィードでの速い値動き、狭いスプレッド、確実な約定 | ロンドンセッションとロンドン-ニューヨークの重複時間 | ロールオーバー、日曜日のオープン、主要指標発表の最初の数秒間 |
| ブローカー間の2レッグ裁定取引 | 両側の板の厚み、同期した気配値 | 両方の流動性ソースの営業時間が重なる時間帯 | 一方が薄くなる時間帯(ロールオーバー、祝日) |
| 平均回帰 / レンジ取引 | 一定のバンド内で振動する価格、弱いトレンド | スプレッドが狭いままであれば、EURとGBPのペアの落ち着いたアジア時間 | セッションのオープン、ニュース、ロールオーバーのスプレッド |
| ブレイクアウト / モメンタム | 方向性のある値動き、出来高 | ロンドンオープン、ニューヨークオープン、重複時間 | ニューヨークの午後遅く |
| ニュース取引 | 明確に定義されたイベントの時間枠 | 対象となる発表の時間枠のみ | それ以外のすべて |
| 統計的裁定取引 / ペア取引 | 安定した相関関係、両レッグで取引可能なコスト | 両方の銘柄の流動性が高い時間帯 | 一方のレッグのスプレッドが拡大する時間帯 |
特にレイテンシー裁定取引では、活発な時間帯は機会も競争も増え、静かな時間帯はシグナルが少なく、シグナルあたりのコストがはるかに高くなります。したがって取引時間の選択は固定的なルールではなく最適化の問題です。同じ戦略を異なる時間枠でバックテストまたはオプティマイザーにかけ、総利益だけでなく時間ごとの純損益を比較してください。
夏時間、サーバー時間、祝日:スケジュール設定の落とし穴
トレーディングシステムにおけるスケジュール関連のバグの多くは、戦略ロジックの問題ではありません。原因は時計にあります。
夏時間によってUTCでのセッションが移動する
英国とEUは3月と10月の最終日曜日に時計を切り替えます。米国は3月の第2日曜日と11月の第1日曜日に切り替えます。毎年春の2-3週間と秋の1週間は、ロンドンとニューヨークの時差が5時間ではなく4時間になります。たとえば2026年秋には、英国が10月25日にGMTに戻り、米国が11月1日に標準時に戻りました。その週、ロンドンオープンは08:00 UTCでしたが、米国指標は引き続き12:30 UTCに発表され、ロールオーバーは21:00 UTCに行われました。2027年春には、このずれは3月14日(米国)から3月28日(英国)まで続きます。固定のUTC時間で書かれたスケジュールは、毎年一定期間は間違っていることになります。
安全な方法は、各時間枠をそれを「所有する」タイムゾーンで定義することです。ロールオーバーと米国指標はニューヨーク時間、ロンドンオープンとロンドンフィキシングはロンドン時間、東京仲値は東京時間で定義します。そのうえで、ハードコードしたオフセットではなく、タイムゾーンライブラリを使って実行時にUTCへ変換します。
ブローカーのサーバー時間はもう一つの時計
多くのブローカーは、日足がニューヨーク時間午後5時に確定するようにサーバーのタイムゾーンを設定しており、一般的には冬はUTC+2、夏はUTC+3です。UTCや現地時間を使うブローカーもあります。そのため「23:00-23:30」をブロックするフィルターは、プラットフォームがどの時計を使っているかによって、3つの異なる時点を意味しうるのです。プラットフォーム、ログ、ブローカーの取引時間ページがどの時刻を基準にしているかを必ず確認し、タイムスタンプはUTCで記録してください。
祝日と薄商いの日
主要な拠点の一つが休場のとき、市場は開いたままですが、静かな時間帯のような状態がより長く続きます。典型的な例は、米国の感謝祭とその翌日の金曜日、クリスマスから年始までの期間、英国のバンクホリデー、そして円ペアにとっての日本のゴールデンウィークです。ブローカーはこうした日の短縮取引時間を公表することがよくあります。これらは長いロールオーバーのように扱ってください。ポジションサイズを小さくする、決済注文の制限を広げる、または新規取引を行わない、といった対応です。
セッションフィルターの構築手順
セッションフィルターはエントリーロジックの前段に置かれます。取引を生み出すのではなく、戦略が今新しいポジションを持つことを許可するかどうか、そしてどのサイズと制限で許可するかを判断します。以下は実践的な手順です。
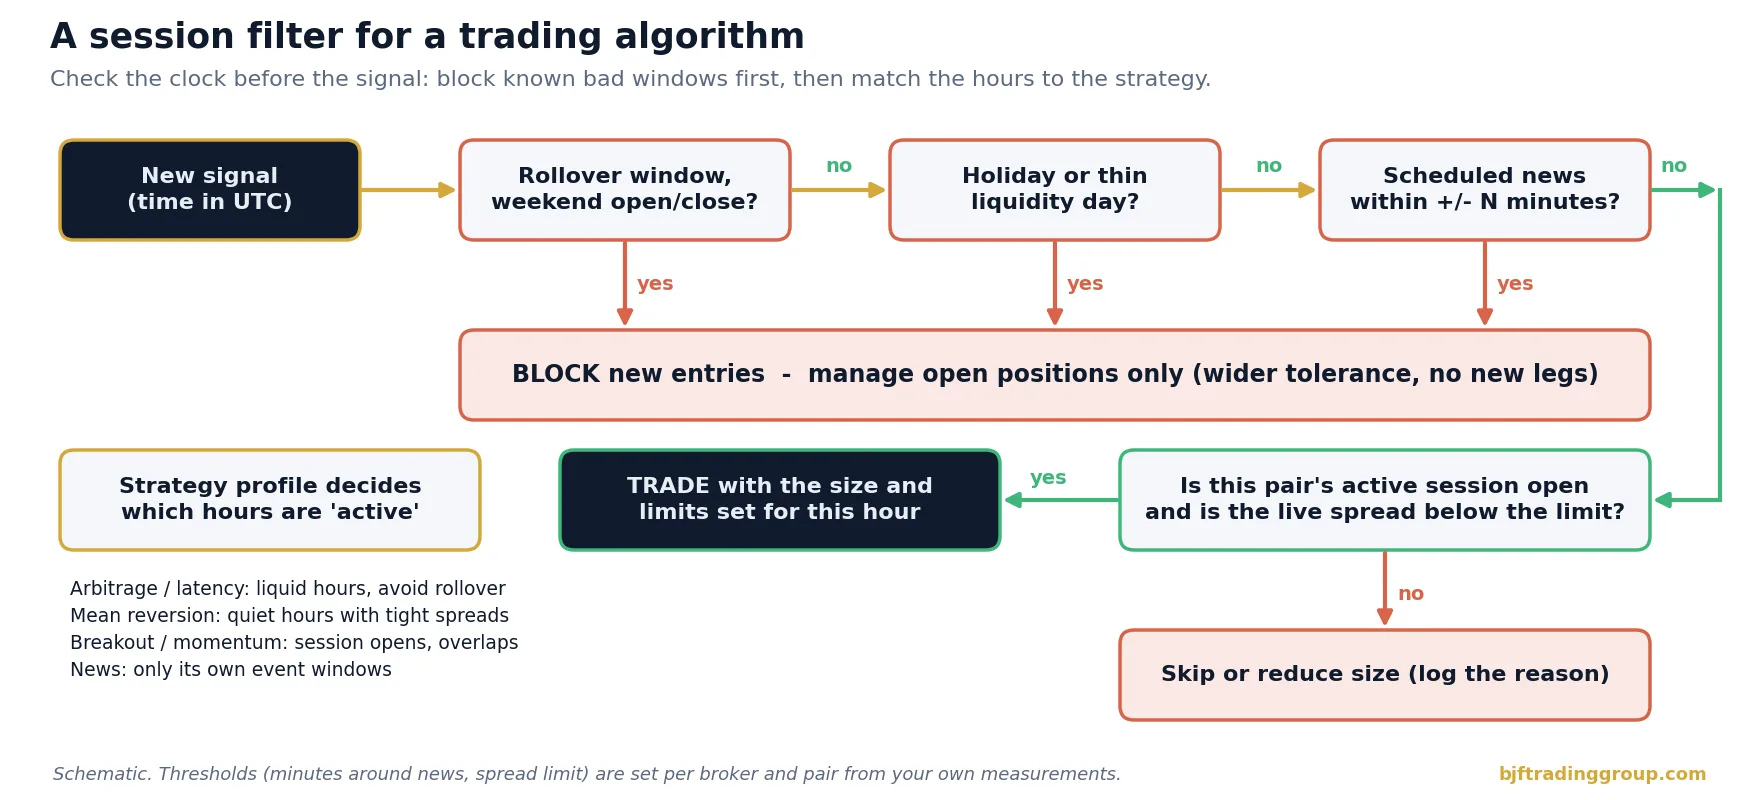
順序に注目してください。ブロックのルールが最初に来るのは、評価コストが低く、最大の損失を防げるからです。リアルタイムのスプレッドの確認が最後に来るのは、リクイディティプロバイダーによる気配の取り下げや予期せぬヘッドラインなど、どのカレンダーでも予測できない状況に反応するためです。
自分のブローカーでプロファイルを測定する
上のチャートのような公開データは、1日の大まかな形を示します。しかし戦略はブローカーのフィードで取引され、そのフィードは異なって見えることがあります。ロールオーバー前に早めにスプレッドを広げるブローカーもあれば、特定のクロスでアジア時間の流動性が薄いブローカーもあり、執行品質は各時間に稼働しているリクイディティプロバイダーによって変わることがあります。シンプルな測定手順は次のとおりです。
- ティックを記録する。取引する各ペアについて少なくとも4-6週間、可能であれば夏時間の切り替えを含めて記録します。
- UTC時間ごとに算出する:スプレッドの中央値と90パーセンタイル、1分あたりのティック数、1分間の値幅の中央値、スプレッドが上限を超えている時間の割合。
- 参照フィードと比較し、どの時間帯にブローカーが遅れたり異なる気配を出したりするかを確認します。バックテスト用FXティックデータのガイドでは、この種のデータの品質チェックについて解説しています。
- 執行データを追加する:ご自身の取引ログから、時間ごとのスリッページ、リジェクト率、約定時間を加えます。
- 変更があるたびに繰り返す。ブローカー、口座タイプ、サーバーの場所、VPSを変更した場合です。レイテンシーや流動性のルーティングがプロファイルを変えるためです。
結果は、ペアごとに24行の小さな表になります。通常はこれでセッションフィルター、時間ごとのスプレッド上限、サイズ調整を設定するのに十分で、一般的な「最適な取引時間」のチャートよりはるかに信頼できます。
リスクと限界
- 値幅は板の厚みではありません。当社の測定は、参考気配値の1時間の高値-安値の値幅を使っています。これはアクティビティを示すものであり、特定の価格でどれだけの数量を取引できるかを示すものではありません。
- サンプルが短い。約12週間で、大半が北半球の夏時間、かつ一つの市場局面です。大まかな形のパターンは長年にわたって安定していますが、個々の時間帯はニュースサイクルによって変化します。
- 平均値は極端な値を隠します。静かな時間帯でも、予想外のヘッドライン、瞬間的な急変動、流動性の空白が起こりえます。中央値は典型的な状況を示すもので、最悪のケースではありません。
- ブローカーによる違い。スプレッド、サーバー時間、ロールオーバーの処理、取引時間はブローカーや口座タイプによって異なります。必ず実際に取引する口座で測定してください。
- フィルターは機会も減らします。時間帯をブロックするとリスクとコストは下がりますが、利益の出る取引の一部も失われます。直感ではなく、時間ごとの純損益に基づいて判断してください。
- 保証はありません。本記事のいかなる内容も予測や投資助言ではありません。レバレッジを利用した外国為替取引には大きな損失のリスクがあります。
利益の出る時間に取引し、そうでない時間は見送る
BJF Trading Groupは、FXおよび暗号資産市場向けの裁定取引・高頻度取引ソフトウェアを開発しています。SharpTraderはブローカーや取引所をまたいで裁定取引戦略を実行します。異なる時間枠で戦略をテストし、時間ごとの純損益を比較して、データに基づいてスケジュールを決めてください。
無料アービトラージスキャナー+短いメール講座
無料スキャナーのリンクと、Boris からの短く実践的なメールをお届けします。コスト差し引き後の価格差が本当に意味すること、実際の資金を投じる前に戦略をテストする方法、あなたの市場に合うツールについて。誇張はありません。 メールは英語で配信されます。
よくある質問
UTCでのFX市場の取引時間は?
スポットFXは、冬は日曜日の約22:00 UTCから金曜日の22:00 UTCまで、北半球の夏はその1時間早く取引されます。週のオープンとクローズがニューヨーク時間午後5時だからです。冬のおおよそのセッション時間は、シドニー21:00-06:00、東京00:00-09:00、ロンドン08:00-17:00、ニューヨーク13:00-22:00 UTCです。
FXで最も流動性が高い時間帯はいつですか?
ロンドン-ニューヨークの重複時間で、冬はおよそ13:00-17:00 UTC、夏は12:00-16:00 UTCです。当社のデータでは、この時間帯に主要ペアは平均的な1時間の1.4から1.6倍動き、スプレッドも通常は最も狭くなります。
トレーディングアルゴリズムが取引すべきでないのはいつですか?
ほとんどのアルゴリズムは、ニューヨーク時間午後5時の日次ロールオーバー前後、日曜日のオープン直後の数分間、金曜日のクローズ直前、重要度の高い指標発表の最初の数秒間、そして主要拠点が休場となる祝日には、新規ポジションを持つことを避けるべきです。
なぜニューヨーク時間午後5時にスプレッドが拡大するのですか?
これは日次ロールオーバーの時間で、受渡日が切り替わり、ポジションのロールとスワップの適用が行われる間、多くのリクイディティプロバイダーが一時的に気配を取り下げたり広げたりします。数分間は流動性が最も薄くなるため、ブローカーのスプレッドが急拡大します。
アジアセッションはアルゴリズム取引に向いていますか?
ペアと戦略によります。円ペアと豪ドルペアはアジア時間に活発ですが、EURとGBPのペアは静かです。静かな時間帯は、スプレッドが狭いままであれば一部の平均回帰系システムに向いていることがありますが、値動きを必要とする戦略にとっては、通常、値動きあたりのコストが高くなります。
夏時間はFXの取引時間にどう影響しますか?
英国と米国は異なる日付に時計を切り替え、日本はまったく切り替えず、オーストラリアは逆方向に切り替えます。そのため、UTCでのセッション時間は年に数回1時間ずれます。取引の時間枠は、ロールオーバーならニューヨーク時間というように、それを所有する拠点の現地時間で定義し、自動的にUTCへ変換してください。
FXでは曜日は重要ですか?
はい。当社のEUR/USDのサンプルでは、木曜日と金曜日の米国指標発表の時間は月曜日から水曜日の同じ時間の約2倍動き、月曜日の夜は週で最も静かな時間帯でした。水曜日のロールオーバーでは、通常、週末分を含む3日分のスワップが発生します。
