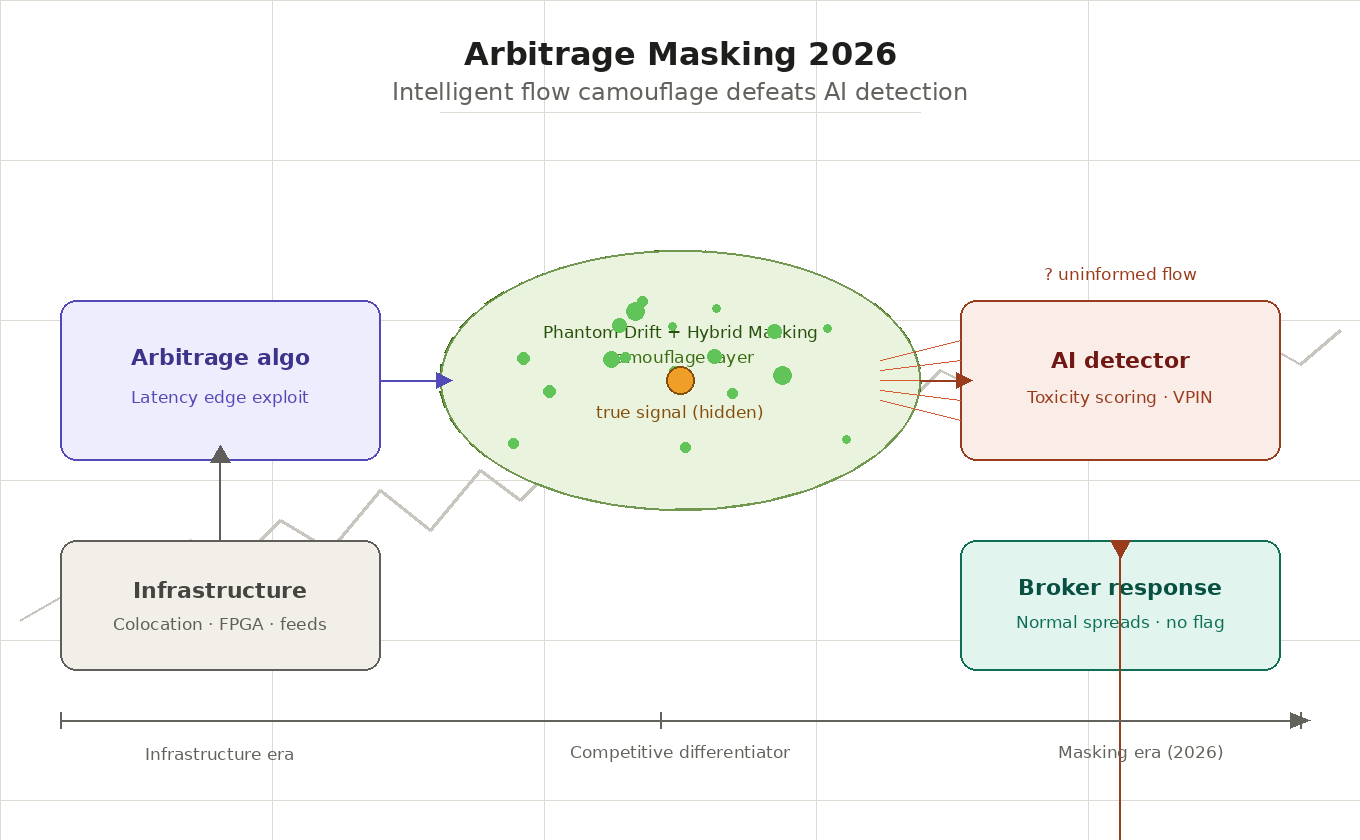
L’evoluzione del trading di arbitraggio nel 2026: dalla corsa agli armamenti infrastrutturali al masking intelligente del flusso Marzo 26, 2026 – Posted in: Arbitrage Software – Tags: AI order flow analysis, anti-arbitrage detection, anti-arbitrage detection bypass, arbitrage trading 2026, forex latency arbitrage, HFT obfuscation, Hybrid Masking strategy, intelligent order flow masking, latency arbitrage masking, order flow camouflage, PhantomDrift strategy, sharptrader, toxicity scoring
Abstract
Questo documento esamina la trasformazione strutturale del trading di arbitraggio fino al 2026, con un’attenzione particolare al passaggio da un vantaggio competitivo basato sull’infrastruttura al masking intelligente del flusso di ordini. Sebbene colocation, feed di dati a bassa latenza e accelerazione hardware restino prerequisiti necessari, non costituiscono più fattori di differenziazione in un mercato in cui i sistemi di rilevamento basati sull’IA lato broker possono identificare e penalizzare il flusso informato in tempo reale. Basandosi su implementazioni commerciali pubblicate — tra cui la strategia di masking Phantom Drift e il framework Hybrid Masking (MA + Fibonacci) sviluppati da BJF Trading Group — il documento analizza come gli arbitraggisti moderni debbano generare un flusso di ordini statisticamente plausibile e comportamentalmente camuffato per preservare l’accesso a liquidità competitiva. Vengono trattate anche le dimensioni normative ed etiche.
1. Introduzione
Per diversi decenni il trading di arbitraggio sui mercati finanziari è stato governato da un unico principio fondamentale: chi individua e sfrutta per primo le inefficienze di prezzo, guadagna. Questo principio ha dato origine all’industria del trading ad alta frequenza (HFT), in cui il vantaggio competitivo si misurava in nanosecondi e gli investimenti in infrastruttura raggiungevano centinaia di milioni di dollari. La vicinanza fisica ai motori di matching, la qualità dei feed di dati di mercato e la capacità di banda erano — e restano — le condizioni necessarie per entrare.
Nel 2026, tuttavia, il panorama competitivo del trading di arbitraggio ha subito una trasformazione qualitativa che non può essere descritta semplicemente come un nuovo ciclo della corsa agli armamenti tecnologici. L’adozione da parte di broker, market maker e fornitori di liquidità (LP) di sistemi di analisi IA in tempo reale ha reso l’attività di arbitraggio identificabile automaticamente con una precisione senza precedenti. Il flusso di ordini matematicamente perfetto — proprio l’ideale a cui ogni trader algoritmico aspirava — è diventato un indicatore di tossicità. Il paradosso è evidente: un trading eccessivamente efficiente viene ora penalizzato con un accesso limitato alla liquidità.
Questo documento esamina tre fenomeni interconnessi: primo, la trasformazione del ruolo dei fattori infrastrutturali nell’arbitraggio moderno; secondo, la meccanica del rilevamento del flusso di ordini basato sull’IA e le sue conseguenze per i partecipanti al mercato; terzo, l’emergere di una nuova classe di tecniche — il masking intelligente del flusso — che sta diventando il principale fattore di differenziazione nell’ambiente competitivo del 2026. Il documento affronta anche le dimensioni normative ed etiche di queste pratiche, poiché il confine tra offuscamento legittimo e manipolazione del mercato resta oggetto di un dibattito acceso.
2. Fattori di competitività classici: condizioni necessarie che hanno perso il loro potere di differenziazione
2.1 Colocation e vicinanza fisica al motore di matching
Il concetto di colocation — collocare i server di trading nelle immediate vicinanze del motore di matching della borsa — è diventato uno standard del settore alla fine degli anni 2000. La logica è semplice: la velocità della luce è finita e ogni metro di cavo aggiunge latenza. Le principali borse mondiali — NYSE, CME, Eurex — offrono servizi di colocation come prodotti commerciali, standardizzando così l’accesso alla latenza minima per tutti i partecipanti disposti a pagare le relative commissioni.
A metà degli anni 2010 la competizione in questo ambito aveva raggiunto i limiti fisici: le latenze all’interno dei datacenter si misuravano in microsecondi a una cifra, e ulteriori riduzioni richiedevano il passaggio a soluzioni tecnologiche radicalmente diverse — i collegamenti in fibra ottica cedevano il passo alle comunicazioni a microonde e persino laser tra le sedi di negoziazione. L’infrastruttura che collega Chicago e New York ne è un esempio illustrativo: le torri a microonde trasmettono i dati in circa 4.09 millisecondi contro i 6.65 millisecondi della fibra — una differenza cruciale per l’arbitraggio tra CME e NYSE.
Eppure, nel 2026, la colocation ha smesso di essere una fonte di vantaggio competitivo sostenibile per una ragione semplice: è diventata accessibile a tutti i partecipanti seri del mercato. La barriera d’ingresso si è abbassata e l’uniformità dell’infrastruttura tra le principali società HFT fa sì che qualsiasi guadagno di un operatore a livello di collocazione fisica venga automaticamente neutralizzato da investimenti equivalenti dei concorrenti.
2.2 Qualità del feed di dati di mercato e arbitraggio di latenza
Il feed di dati di mercato — il flusso di prezzi, volumi e stati del book degli ordini — è il secondo fattore classico di competitività. Il divario tra un feed diretto della borsa e un feed aggregato consolidato può variare da alcuni microsecondi a diversi millisecondi: abbastanza per costruire un’intera strategia di trading basata sul vantaggio informativo.
L’arbitraggio di latenza in senso classico sfrutta proprio questa asimmetria: un trader che riceve un aggiornamento di prezzo prima dei concorrenti può eseguire un’operazione su una quotazione non aggiornata prima che venga corretta. Le autorità di regolamentazione hanno più volte richiamato l’attenzione su questa pratica — la SEC, in particolare, l’ha definita nei suoi rapporti come potenzialmente iniqua per gli investitori retail — eppure resta legale nella maggior parte delle giurisdizioni, purché siano rispettati gli obblighi di informativa.
Nel 2026 anche la qualità dei feed diretti era stata sostanzialmente standardizzata tra i partecipanti professionali. La comparsa di feed normalizzati con parametri di latenza garantiti (latenza deterministica) da parte dei principali fornitori di dati di mercato ha ulteriormente eroso i vantaggi legati a un accesso differenziato alle informazioni.
2.3 Accelerazione hardware: FPGA e kernel bypass
Parallelamente alla corsa infrastrutturale, sono maturate soluzioni hardware per accelerare l’elaborazione degli ordini. I Field-Programmable Gate Array (FPGA) consentono di implementare la logica direttamente a livello hardware, aggirando il sistema operativo e raggiungendo latenze nell’ordine dei nanosecondi a una cifra. Le tecnologie di kernel bypass — DPDK (Data Plane Development Kit) e RDMA (Remote Direct Memory Access) — permettono il trasferimento diretto dei dati tra la scheda di rete e la memoria dell’applicazione, eliminando l’overhead del kernel del sistema operativo.
Questa combinazione di tecnologie ha creato una classe di partecipanti in grado di reagire agli eventi di mercato più velocemente di qualsiasi soluzione software. Ma anche qui la competizione ha prodotto una convergenza delle capacità: le principali società HFT utilizzano stack tecnologici simili e il divario di prestazioni tra loro è determinato sempre meno dall’hardware e sempre più dalla qualità degli algoritmi e — aspetto cruciale — dalla capacità di evitare l’identificazione.
Pertanto, nel 2026, i fattori infrastrutturali costituiscono una base necessaria ma non sufficiente per l’attività di arbitraggio. Rispondono alla domanda se puoi fare trading, ma non alla domanda se ti sarà permesso farlo — ed è proprio questa seconda domanda a essere diventata centrale nella pratica moderna.
3. Rilevamento IA e tossicità del flusso: la nuova minaccia per gli arbitraggisti
3.1 L’emergere di sistemi di analisi in tempo reale dal lato della controparte
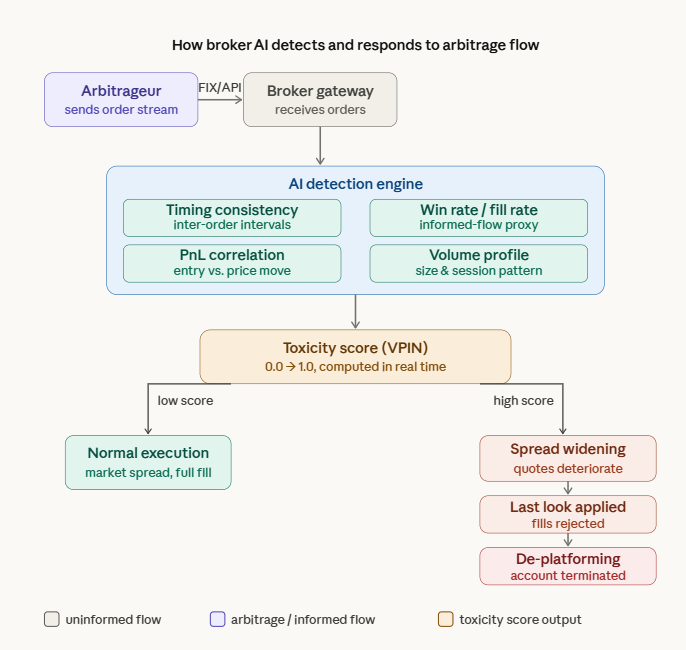
La diffusione del machine learning e l’accessibilità del calcolo ad alte prestazioni hanno portato, entro la metà degli anni 2020, i maggiori broker, market maker ed ECN (Electronic Communication Network) ad adottare sistemi di IA proprietari per l’analisi in tempo reale del flusso di ordini dei clienti. Tali sistemi sono presentati dai partecipanti al mercato come strumenti di gestione del rischio e di ottimizzazione della liquidità — ma funzionano come rilevatori di clienti “tossici”: quelli il cui trading è sistematicamente in perdita per il fornitore di liquidità a causa dell’asimmetria informativa.
Questi sistemi analizzano una moltitudine di variabili in una finestra temporale mobile: fill rate, regolarità del timing, rapporto tra operazioni vincenti e perdenti, correlazione tra punti di ingresso e successivi movimenti di prezzo, profili di volume e distribuzione dell’attività intraday. La combinazione di queste metriche consente di separare con elevata precisione il flusso informato — il flusso di ordini che contiene informazioni sui futuri movimenti di prezzo — dal flusso non informato generato dai partecipanti retail.
3.2 Il concetto di toxicity scoring e selezione avversa
Il concetto di “tossicità” del flusso di ordini nasce dalla letteratura accademica sulla microstruttura di mercato. Il lavoro fondamentale di Glosten e Harris (1988) ha posto le basi teoriche per scomporre lo spread bid-ask in componenti informative e operative. Questo concetto è stato successivamente reso operativo attraverso la metrica VPIN (Volume-synchronized Probability of Informed Trading), proposta da Easley, Lopez de Prado e O’Hara nel 2011, che valuta la probabilità che una controparte disponga di un vantaggio informativo.
Nelle applicazioni pratiche, il toxicity score è un indicatore aggiornato dinamicamente che riflette la probabilità che un determinato cliente operi sulla base di informazioni non disponibili al market maker. Un valore elevato implica che ogni transazione con quel cliente è, in media, in perdita per il fornitore di liquidità a causa della selezione avversa — il fenomeno per cui una parte di un’operazione perde sistematicamente rispetto all’altra a causa dell’asimmetria informativa.
3.3 Conseguenze di un toxicity score elevato: dall’allargamento dello spread al de-platforming
La risposta di broker e LP a un toxicity score elevato di un cliente si sviluppa attraverso diversi meccanismi di gravità crescente. Al primo livello: l’allargamento dinamico dello spread — il market maker peggiora automaticamente le quotazioni per gli arbitraggisti identificati, rendendo la loro strategia non redditizia senza un rifiuto esplicito del servizio. Il secondo livello: il last look — il diritto dell’LP di rifiutare un ordine anche dopo averlo ricevuto, se la quotazione si è mossa in modo sfavorevole durante l’elaborazione. Il terzo livello: restrizioni esplicite — limiti su volume, frequenza degli ordini o strumenti disponibili.
La conseguenza più grave è il de-platforming — la risoluzione del contratto di intermediazione o il rifiuto di fornire liquidità. In un contesto in cui la reputazione di un flusso di trading diventa un asset, la sua perdita complica notevolmente la ricerca di nuove controparti: i broker si scambiano sempre più spesso informazioni sui clienti tramite database di settore e canali informali.
4. Masking del flusso di ordini di arbitraggio: tecniche e principi
4.1 Il paradosso fondamentale: perché la perfezione è tossica
Il paradosso centrale dell’arbitraggio moderno è il seguente: il flusso di ordini ottimizzato su tutti i parametri classici — massimo win rate, perdite minime sulle operazioni perdenti, allineamento temporale preciso con i movimenti di prezzo — è il più facilmente identificabile. Un flusso di ordini statisticamente perfetto non si presenta naturalmente tra i partecipanti retail o istituzionali non informati. Di conseguenza, il suo rilevamento ad alta confidenza indica un’attività di arbitraggio.
Ciò significa che l’obiettivo del masking non è nascondere la redditività in sé, ma riprodurre le caratteristiche statistiche tipiche di un flusso di ordini non direzionale. In altre parole, l’arbitraggista deve apparire come un partecipante che opera per ragioni non legate a un vantaggio informativo — pur mantenendo intatto tale vantaggio.
4.2 Randomizzazione del timing: il livello infrastrutturale del masking
Una delle tecniche più utilizzate consiste nell’introdurre deliberatamente ritardi casuali nel processo di esecuzione degli ordini. Quando gli intervalli temporali tra gli ordini mostrano un’elevata regolarità — tipica dei sistemi algoritmici che operano in hard real-time — questo da solo costituisce un segnale forte per un rilevatore. L’introduzione di rumore pseudo-casuale con parametri che imitano la distribuzione della latenza di un trader umano o di un algoritmo di esecuzione istituzionale riduce sostanzialmente la precisione della classificazione.
Nell’applicazione pratica, la piattaforma SharpTrader offre meccanismi integrati di randomizzazione del timing in numerose strategie di arbitraggio. La funzionalità di randomizzazione del masking di SharpTrader consente di specificare parametricamente gli intervalli di ritardo casuale tra gli invii degli ordini, di variare gli intervalli di ingresso in funzione delle condizioni di mercato e, di conseguenza, di distruggere gli schemi temporali deterministici tipici degli algoritmi di puro arbitraggio. Ciò rende la piattaforma un esempio significativo di come gli strumenti di masking siano passati dallo sviluppo interno su misura a soluzioni disponibili in commercio.
Tecnicamente, la randomizzazione è implementata tramite generatori di numeri casuali con distribuzioni specifiche — ad esempio distribuzioni log-normali, tipiche dei tempi di reazione umani — oppure tramite campionamento da dati storici sul comportamento del gruppo da imitare. Una sfumatura di importanza critica: il rumore non deve essere distribuito uniformemente, poiché una distribuzione uniforme è essa stessa un’anomalia statistica facilmente individuata dai rilevatori moderni.
4.3 Mimetismo comportamentale: la strategia PhantomDrift
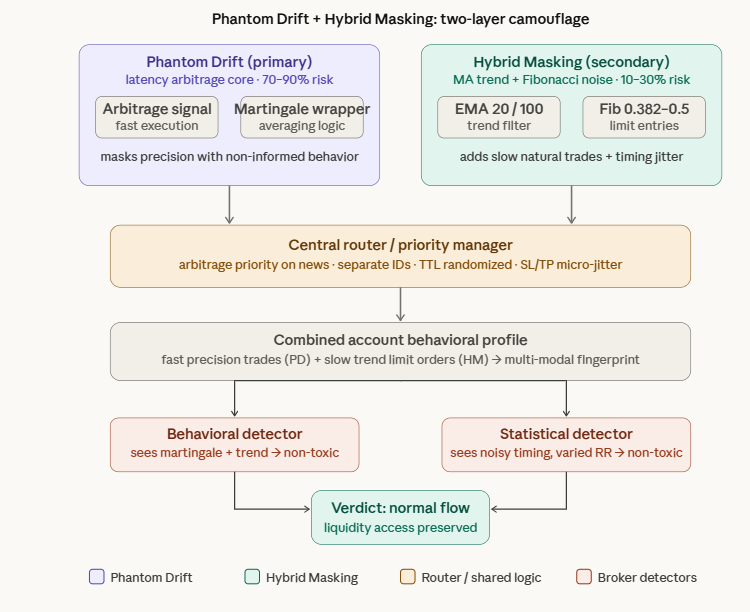
Un livello più profondo di masking non prevede solo la randomizzazione del timing, ma l’imitazione degli schemi comportamentali tipici di specifiche classi di partecipanti al mercato. Tra gli approcci architetturalmente più innovativi c’è la strategia Phantom Drift, sviluppata da BJF Trading Group, che maschera l’attività di arbitraggio intrecciandola con una logica di gestione delle operazioni in stile martingala.
Phantom Drift — concetto di base: un segnale di arbitraggio viene eseguito all’interno di un involucro comportamentale che imita la gestione delle posizioni a martingala — il raddoppio sistematico della posizione contro un movimento di prezzo sfavorevole. Dal punto di vista di un osservatore esterno o di un sistema di rilevamento del broker che analizza le serie di ordini, tale flusso mostra caratteristiche tipiche di un partecipante non informato che adotta una gestione aggressiva delle posizioni: volumi crescenti contro i movimenti sfavorevoli, mediazione delle perdite e assenza di una correlazione evidente con i segnali di prezzo anticipatori. La natura di arbitraggio del segnale sottostante è nascosta da uno schema di gestione del rischio apparentemente illogico.
L’efficacia di questo approccio deriva dal fatto che le strategie a martingala sono ben note ai broker come fonte di flusso non informato: la loro non redditività nel lungo periodo rende questi clienti controparti desiderabili per i market maker. Imitare questa classe di partecipanti crea una copertura solida per il flusso informato.
4.4 Hybrid Masking: combinare più livelli di protezione
Il passo logico successivo nella tecnica del mimetismo comportamentale è la sua combinazione con la randomizzazione infrastrutturale — un approccio documentato nella Hybrid Masking Strategy pubblicata da BJF Trading Group. Questa strategia utilizza un sistema di ingresso MA Trend + Fibonacci Pullback come “rumore ad aspettativa positiva” che opera accanto al modulo di arbitraggio principale (Phantom Drift).
Hybrid Masking — architettura tecnica: la strategia identifica la direzione del trend di mercato utilizzando un sistema a doppia EMA (EMA 20 come veloce, EMA 100 come lenta). Dopo un incrocio correttivo delle medie mobili, i livelli di ritracciamento di Fibonacci vengono calcolati sull’ultimo impulso direzionale. Gli ordini limite pendenti vengono piazzati nella zona di ritracciamento 0.382–0.5 con stop oltre il livello 0.786. Ciò genera sequenze di operazioni — ingressi limite sui pullback del trend, periodi di detenzione variabili, geometria SL/TP realistica — indistinguibili da un trading discrezionale sistematico. TTL (time-to-live) randomizzati per gli ordini pendenti, ingressi frazionati tra 0.382 e 0.5 e micro-jitter applicato ai livelli SL/TP (±0.1–0.2×ATR) impediscono che il livello di masking stesso formi uno schema rilevabile.
Il valore fondamentale dell’approccio ibrido risiede nella sua capacità di attaccare contemporaneamente due canali di rilevamento indipendenti. Un rilevatore comportamentale che analizza la logica decisionale delle operazioni vede uno schema trend-following. Un rilevatore statistico che analizza le caratteristiche temporali del flusso vede un ritmo degli ordini irregolare e rumoroso. Per classificare correttamente tale flusso come arbitraggio, il sistema di rilevamento deve superare contemporaneamente entrambi i livelli difensivi — un compito sostanzialmente più complesso che superarne uno solo.
4.5 Frammentazione degli ordini e diversificazione su più conti
Un’ulteriore dimensione del masking consiste nel distribuire l’attività di trading su più conti e broker, in modo che nessuna singola controparte ottenga il quadro completo necessario per l’identificazione. Quando l’analisi di un broker vede solo una frazione del flusso di ordini totale, la significatività statistica dei segnali di tossicità si riduce — in particolare su finestre temporali brevi.
Gli algoritmi di esecuzione istituzionali — TWAP, VWAP, Implementation Shortfall — generano schemi caratteristici di frammentazione degli ordini di grandi dimensioni. Imitare questi schemi permette al flusso di arbitraggio di somigliare al flusso istituzionale, che i market maker percepiscono come meno tossico. La diversificazione su strumenti con strutture di correlazione diverse diluisce ulteriormente lo schema tipico del puro arbitraggio.
5. IA contro IA: la dinamica dell’adattamento reciproco
5.1 Dinamiche avversariali e la corsa al rilevamento
L’interazione tra i rilevatori IA lato broker e i sistemi di masking lato arbitraggista rappresenta un caso canonico di dinamica avversariale — un fenomeno ben studiato nella cybersecurity e descritto dalla teoria dell’adversarial machine learning. Il rilevatore si addestra sugli schemi di flusso tossico; l’arbitraggista adatta il proprio flusso per eludere il rilevamento; il rilevatore si riaddestra sui nuovi dati — e così il ciclo continua.
La differenza fondamentale tra questa corsa e la tradizionale corsa agli armamenti tecnologici è che la velocità di adattamento non è limitata da parametri fisici (latenza di rete, velocità del processore), ma dal ritmo di accumulo dei dati di addestramento e dalle risorse di calcolo per il riaddestramento dei modelli. Ciò crea una dinamica qualitativamente diversa: il vantaggio è intrinsecamente temporaneo e si erode inevitabilmente man mano che la parte avversa aggiorna i propri modelli.
5.2 Architetture simili alle GAN nella generazione di flusso plausibile
La direzione tecnologicamente più avanzata in questo ambito riguarda architetture analoghe alle Generative Adversarial Networks (GAN) per sintetizzare un flusso di ordini indistinguibile dal trading non direzionale. Il concetto: un modello generatore impara a produrre flussi di ordini che un modello discriminatore (che simula il rilevatore del broker) non riesce a classificare come tossici, con entrambi i componenti addestrati simultaneamente in un processo avversariale.
L’implementazione pratica incontra diversi vincoli. L’addestramento del discriminatore richiede l’accesso a dati reali su come i rilevatori dei broker rispondono ai vari schemi — informazioni che i broker non sono inclini a condividere. Inoltre, il flusso “plausibile” generato deve restare redditizio, creando una tensione tra l’ottimizzazione per l’indistinguibilità e l’ottimizzazione per i rendimenti.
5.3 L’asimmetria informativa e le sue implicazioni
Un importante vantaggio strutturale per i broker in questa corsa è l’accesso ai dati aggregati dell’intera base clienti. Il rilevatore del broker si addestra non solo sul flusso di uno specifico arbitraggista, ma sulle statistiche di migliaia di clienti, il che consente classificatori sostanzialmente più robusti. L’arbitraggista, al contrario, osserva solo il proprio flusso e le risposte del mercato — il che limita in modo significativo la sua capacità di valutare l’efficacia del masking.
L’arbitraggista conserva però un vantaggio chiave: conosce la vera natura della propria strategia e può progettare deliberatamente il masking, mentre il rilevatore opera su dati aggregati rumorosi e deve bilanciare la sensibilità del classificatore con la sua specificità. Un elevato tasso di falsi positivi — la classificazione errata di un flusso non informato come tossico — è costoso per il broker in termini di perdita di clienti legittimi. Questa tensione di equilibrio limita quanto aggressivamente i rilevatori possono essere calibrati, preservando uno spazio operativo per sistemi di masking ben progettati.
6. Dimensioni normative ed etiche
6.1 Il confine tra masking e manipolazione
Lo status normativo delle tecniche di masking del flusso di ordini resta giuridicamente indefinito nella maggior parte delle giurisdizioni. Il regolamento europeo MiFID II contiene disposizioni sulla manipolazione del mercato, ma sono formulate con riferimento alla manipolazione dei prezzi piuttosto che all’offuscamento del comportamento di trading. La SEC Rule 15c3-5 statunitense (“Market Access Rule”) disciplina i controlli di rischio per l’accesso al mercato, ma non affronta direttamente la modifica deliberata delle caratteristiche statistiche del flusso di ordini.
La linea concettuale tracciata dai regolatori separa due tipi di condotta. Il primo tipo — l’ottimizzazione legittima dell’esecuzione, ossia qualsiasi azione volta a ridurre l’impatto sul mercato e a migliorare la qualità di esecuzione — è una prassi istituzionale standard. Il secondo tipo — azioni che inducono in errore altri partecipanti al mercato o compromettono l’integrità della formazione dei prezzi — è vietato. Il masking rispetto ai sistemi di rilevamento dei broker appartiene formalmente al primo tipo, poiché è rivolto all’interazione con la controparte e non alla manipolazione dei prezzi. Tuttavia, man mano che il pensiero normativo si adatta alla realtà del trading con IA, questo confine potrebbe spostarsi.
6.2 Requisiti più severi nel contesto del trading algoritmico
La pressione normativa sul trading algoritmico in generale si è intensificata nel periodo 2023–2026. I requisiti di registrazione delle strategie algoritmiche, l’obbligo di conservare i registri delle decisioni di trading e la loro disponibilità per le verifiche delle autorità creano un onere operativo e potenzialmente aprono la strada all’analisi retrospettiva delle pratiche di masking. In questo contesto, documentare la logica di masking assume un duplice carattere: da un lato è un requisito di conformità; dall’altro può costituire materiale probatorio nelle indagini.
7. Conclusione
Il trading di arbitraggio nel 2026 costituisce un ambiente competitivo a più livelli, in cui l’eccellenza tecnologica è solo il punto di partenza. Velocità, qualità del feed e accelerazione hardware formano una base senza la quale la partecipazione è impossibile — ma non determinano l’esito della competizione. Ciò che lo determina è la capacità del partecipante di operare in modo efficiente restando invisibile a sistemi di identificazione del flusso di ordini sempre più sofisticati.
Questo cambiamento ha implicazioni profonde per la struttura del settore. La barriera d’ingresso nell’arbitraggio si è spostata dal capitale (infrastruttura) al capitale intellettuale (la capacità di sviluppare e mantenere tecniche di masking efficaci). La commercializzazione degli strumenti di masking — chiaramente dimostrata da piattaforme come SharpTrader con i suoi meccanismi di randomizzazione integrati, e da strategie di livello produttivo come Phantom Drift e il framework Hybrid Masking — segnala che l’offuscamento del flusso sta passando da competenza su misura di pochi a standard del settore.
Le dinamiche avversariali tra rilevatori e sistemi di masking, con ogni probabilità, si intensificheranno man mano che entrambe le parti amplieranno le proprie capacità di IA. Nel lungo periodo ciò potrebbe portare a uno di due scenari: un equilibrio in cui i costi di masking e rilevamento neutralizzano i profitti dell’arbitraggio, rendendo i mercati più efficienti; oppure una corsa agli armamenti permanente in cui sopravvivono solo i partecipanti tecnologicamente più avanzati e adattivi. Quale scenario si concretizzerà dipenderà in larga misura dal contesto normativo che, al 2026, non ha tenuto il passo con la velocità del cambiamento tecnologico.
Resta aperta anche la questione della funzione sociale dell’arbitraggio moderno: se l’arbitraggio classico fungeva da meccanismo di correzione delle inefficienze di prezzo, migliorando la qualità della formazione dei prezzi, un arbitraggio costretto a mascherare la propria attività potrebbe perdere in parte questa funzione, sostituendola con l’estrazione di rendite in condizioni di asimmetria informativa. Per ulteriori approfondimenti su questo campo in evoluzione, il blog di BJF Trading Group offre una copertura continua dello sviluppo pratico di strategie di arbitraggio, delle tecniche di masking e degli aggiornamenti delle piattaforme.
Domande frequenti (FAQ)
D1: Che cos’è la tossicità del flusso di ordini e perché è importante nel 2026?
La tossicità del flusso di ordini indica il grado in cui il trading di un cliente è sistematicamente in perdita per il fornitore di liquidità a causa dell’asimmetria informativa. Nel 2026 i sistemi di analisi dei broker basati sull’IA calcolano toxicity score in tempo reale e allargano automaticamente gli spread, applicano il last look o limitano l’accesso agli arbitraggisti identificati. Un toxicity score elevato minaccia direttamente la sostenibilità della strategia.
D2: Perché il vantaggio infrastrutturale ha perso importanza come fattore di differenziazione?
Colocation, feed di dati diretti, accelerazione FPGA e collegamenti a microonde sono diventati commercialmente accessibili a tutti i partecipanti seri del mercato. La barriera di capitale si è abbassata, producendo un’omogeneità infrastrutturale tra le principali società HFT. Di conseguenza, il vantaggio competitivo si è spostato a monte, verso la qualità degli algoritmi e, soprattutto, la capacità di evitare il rilevamento lato broker.
D3: Che cos’è la strategia Phantom Drift e come maschera l’arbitraggio?
Phantom Drift, sviluppata da BJF Trading Group, è una strategia di arbitraggio di latenza che camuffa la propria attività incorporando l’esecuzione del segnale di arbitraggio in un involucro comportamentale in stile martingala. Per i sistemi di sorveglianza dei broker, il flusso di ordini risultante somiglia a quello di un partecipante non informato che pratica una mediazione aggressiva delle posizioni — un profilo comportamentale associato al flusso retail non informato — mentre il vantaggio sottostante deriva da discrepanze di prezzo basate sulla latenza. La documentazione completa è disponibile su: bjftradinggroup.com.
D4: In cosa la Hybrid Masking Strategy differisce da Phantom Drift?
Mentre Phantom Drift affronta il mimetismo comportamentale a livello di logica di esecuzione, la Hybrid Masking Strategy opera come livello secondario e ausiliario. Esegue una strategia indipendente MA Trend + Fibonacci Pullback accanto al modulo di arbitraggio principale, generando un flusso di ordini limite trend-following realistici che normalizzano il profilo comportamentale del conto. La combinazione crea un’impronta di trading multimodale che è sostanzialmente più difficile da classificare come arbitraggio, sia per i sistemi automatizzati sia per i revisori umani del broker.
D5: Il masking del flusso di ordini è legale?
Nella maggior parte delle giurisdizioni, le tecniche di masking del flusso così come vengono praticate oggi rientrano nell’ambito dell’ottimizzazione legittima dell’esecuzione — una prassi istituzionale standard volta a ridurre l’impatto sul mercato. Sono rivolte all’interazione con la controparte, non alla manipolazione dei prezzi. Tuttavia, il quadro normativo è in evoluzione: i crescenti requisiti di documentazione delle strategie algoritmiche e di audit trail implicano che le società dovrebbero conservare registri chiari della logica di masking per dimostrare l’intento di conformità.
D6: Che ruolo ha SharpTrader nel masking?
SharpTrader è la piattaforma di punta di BJF Trading Group per arbitraggio e strategie. Oltre all’esecuzione dell’arbitraggio vero e proprio, offre randomizzazione parametrica integrata del timing su più tipi di strategia, un AI Coder Assistant per sviluppare filtri personalizzati e l’integrazione nativa con i moduli Phantom Drift e Hybrid Masking. Supporta la connettività FIX API e cTrader, con documentazione completa su bjftradinggroup.com.
D7: Le tecniche di masking resteranno efficaci man mano che i rilevatori IA miglioreranno?
La dinamica avversariale si autoalimenta: man mano che i rilevatori migliorano, il masking deve adattarsi, e viceversa. Il vantaggio strutturale di un masking ben progettato risiede nel suo approccio multicanale — attaccare contemporaneamente le dimensioni di rilevamento comportamentale e statistica. Le architetture ibride che combinano schemi comportamentali diversi e debolmente correlati (come nel framework Hybrid Masking) sono più durature degli approcci basati su una sola tecnica, proprio perché superarle richiede di sconfiggere contemporaneamente più sistemi di rilevamento indipendenti.
Riferimenti e letture di approfondimento
Fonti accademiche
- Glosten, L.R., & Harris, L.E. (1988). Estimating the components of the bid/ask spread. Journal of Financial Economics, 21(1), 123–142.
- Easley, D., Lopez de Prado, M.M., & O’Hara, M. (2011). The microstructure of the ‘Flash Crash’: Flow toxicity, liquidity crashes, and the probability of informed trading. Journal of Portfolio Management, 37(2), 118–128.
- Budish, E., Cramton, P., & Shim, J. (2015). The High-Frequency Trading Arms Race: Frequent Batch Auctions as a Market Design Response. Quarterly Journal of Economics, 130(4), 1547–1621.
- Goodfellow, I., Pouget-Abadie, J., Mirza, M., et al. (2014). Generative Adversarial Networks. Advances in Neural Information Processing Systems, 27.
- Hasbrouck, J. (2007). Empirical Market Microstructure. Oxford University Press.
- Aldridge, I. (2013). High-Frequency Trading: A Practical Guide to Algorithmic Strategies and Trading Systems (2nd ed.). Wiley.
- Lopez de Prado, M. (2018). Advances in Financial Machine Learning. Wiley.
- European Securities and Markets Authority (ESMA). (2021). MiFID II/MiFIR Review Report on Algorithmic Trading.
Documentazione e blog di BJF Trading Group
- BJF Trading Group Inc. (2025). Hybrid Masking Strategy: MA Trend + Fibonacci Pullback Entry as ‘Noise’ for Arbitrage alongside Phantom Drift. bjftradinggroup.com
- BJF Trading Group Inc. (2025). How to Mask Latency Arbitrage in Forex Trading — Complete Guide Part 2 (Phantom Drift). bjftradinggroup.com
- BJF Trading Group Inc. Documentazione della piattaforma SharpTrader. bjftradinggroup.com
- BJF Trading Group Inc. Blog — Software di arbitraggio, trading Forex, sviluppo di strategie. bjftradinggroup.com/blog
- BJF Trading Group Inc. (2026). Does Retail Have a Chance in Arbitrage? bjftradinggroup.com
- BJF Trading Group Inc. (2026). White Paper 2026: The Future of Economic News Trading. bjftradinggroup.com
© 2026 BJF Trading Group Inc. | Ontario, Canada | bjftradinggroup.com
Questo articolo è fornito esclusivamente a scopo informativo ed educativo e non costituisce consulenza finanziaria.
