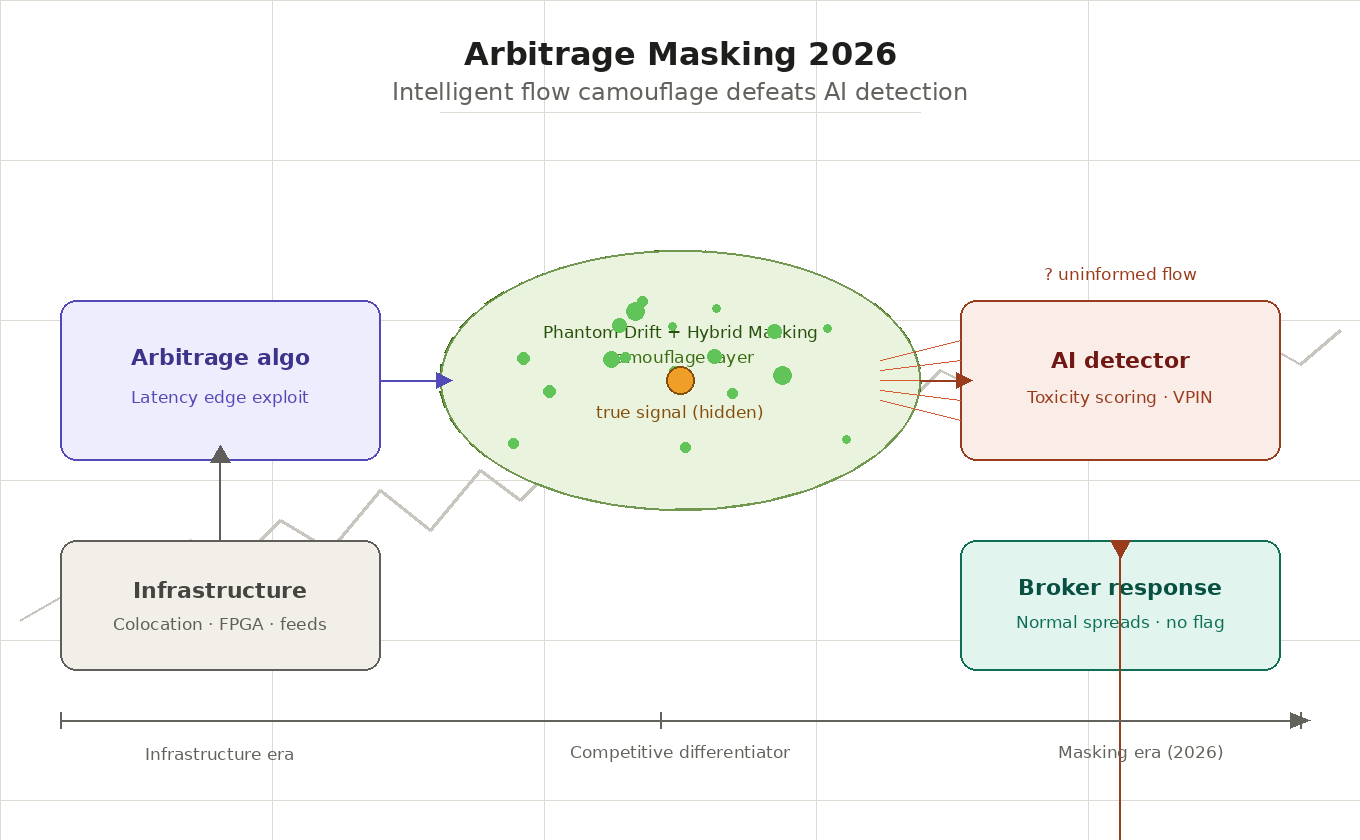
2026 में आर्बिट्राज ट्रेडिंग का विकास: इंफ्रास्ट्रक्चर की होड़ से इंटेलिजेंट फ़्लो मास्किंग तक मार्च 26, 2026 – Posted in: Arbitrage Software – Tags: AI order flow analysis, anti-arbitrage detection, anti-arbitrage detection bypass, arbitrage trading 2026, forex latency arbitrage, HFT obfuscation, Hybrid Masking strategy, intelligent order flow masking, latency arbitrage masking, order flow camouflage, PhantomDrift strategy, sharptrader, toxicity scoring
सारांश
यह पेपर 2026 तक आर्बिट्राज ट्रेडिंग के संरचनात्मक परिवर्तन की पड़ताल करता है, विशेष रूप से इंफ्रास्ट्रक्चर-आधारित प्रतिस्पर्धी बढ़त से इंटेलिजेंट ऑर्डर-फ़्लो मास्किंग की ओर हुए बदलाव पर ध्यान केंद्रित करते हुए। हालाँकि कोलोकेशन, लो-लेटेंसी डेटा फ़ीड और हार्डवेयर एक्सेलेरेशन अब भी आवश्यक पूर्व-शर्तें हैं, लेकिन ऐसे बाज़ार में ये अब अलग पहचान दिलाने वाले कारक नहीं रहे, जहाँ ब्रोकर की ओर के AI-संचालित डिटेक्शन सिस्टम सूचित (informed) फ़्लो को रियल-टाइम में पहचानकर दंडित कर सकते हैं। प्रकाशित व्यावसायिक कार्यान्वयनों के आधार पर — जिनमें BJF Trading Group द्वारा विकसित Phantom Drift मास्किंग रणनीति और Hybrid Masking (MA + Fibonacci) फ़्रेमवर्क शामिल हैं — यह पेपर विश्लेषण करता है कि प्रतिस्पर्धी लिक्विडिटी तक पहुँच बनाए रखने के लिए आधुनिक आर्बिट्राजर्स को सांख्यिकीय रूप से विश्वसनीय और व्यवहारिक रूप से छद्मावरण (camouflaged) वाला ऑर्डर फ़्लो कैसे उत्पन्न करना होता है। नियामक और नैतिक पहलुओं पर भी चर्चा की गई है।
1. परिचय
कई दशकों से वित्तीय बाज़ारों में आर्बिट्राज ट्रेडिंग एक ही मूलभूत सिद्धांत से संचालित होती रही है: जो कीमतों की अक्षमताओं को सबसे पहले पहचानता और उनका लाभ उठाता है, वही प्रॉफ़िट कमाता है। इसी सिद्धांत ने हाई-फ़्रीक्वेंसी ट्रेडिंग (HFT) उद्योग को जन्म दिया, जिसमें प्रतिस्पर्धी बढ़त नैनोसेकंड में मापी जाती थी और इंफ्रास्ट्रक्चर में निवेश करोड़ों डॉलर तक पहुँचता था। मैचिंग इंजन से भौतिक निकटता, मार्केट डेटा फ़ीड की गुणवत्ता और बैंडविड्थ क्षमता — ये प्रवेश की आवश्यक शर्तें थीं, और आज भी हैं।
हालाँकि 2026 तक आर्बिट्राज ट्रेडिंग के प्रतिस्पर्धी परिदृश्य में एक गुणात्मक परिवर्तन हो चुका है, जिसे केवल तकनीकी हथियारों की होड़ का एक और चक्र नहीं कहा जा सकता। ब्रोकर्स, मार्केट मेकर्स और लिक्विडिटी प्रोवाइडर्स (LPs) द्वारा रियल-टाइम AI एनालिटिक्स सिस्टम लागू किए जाने से आर्बिट्राज गतिविधि अभूतपूर्व सटीकता के साथ स्वचालित रूप से पहचानने योग्य हो गई है। गणितीय रूप से परिपूर्ण ऑर्डर फ़्लो — वही आदर्श जिसकी ओर हर एल्गोरिदमिक ट्रेडर प्रयासरत था — अब टॉक्सिसिटी (विषाक्तता) का संकेतक बन गया है। विरोधाभास स्पष्ट है: अत्यधिक कुशल ट्रेडिंग को अब लिक्विडिटी तक सीमित पहुँच के रूप में दंडित किया जाता है।
यह पेपर तीन परस्पर जुड़ी घटनाओं की पड़ताल करता है: पहला, आधुनिक आर्बिट्राज में इंफ्रास्ट्रक्चर कारकों की भूमिका का परिवर्तन; दूसरा, AI-आधारित ऑर्डर फ़्लो डिटेक्शन की कार्यप्रणाली और बाज़ार प्रतिभागियों पर इसके परिणाम; और तीसरा, तकनीकों के एक नए वर्ग — इंटेलिजेंट फ़्लो मास्किंग — का उदय, जो 2026 के प्रतिस्पर्धी वातावरण में प्रमुख विभेदक बनता जा रहा है। पेपर इन प्रथाओं के नियामक और नैतिक पहलुओं पर भी चर्चा करता है, क्योंकि वैध अस्पष्टीकरण (obfuscation) और बाज़ार हेरफेर के बीच की सीमा अभी भी सक्रिय बहस का विषय है।
2. प्रतिस्पर्धा के पारंपरिक कारक: आवश्यक शर्तें जिन्होंने अपनी विभेदक शक्ति खो दी
2.1 कोलोकेशन और मैचिंग इंजन से भौतिक निकटता
कोलोकेशन की अवधारणा — ट्रेडिंग सर्वरों को एक्सचेंज के मैचिंग इंजन के ठीक पास रखना — 2000 के दशक के अंत में उद्योग का मानक बन गई। तर्क सीधा है: प्रकाश की गति सीमित है, और केबल का हर मीटर लेटेंसी बढ़ाता है। दुनिया के प्रमुख एक्सचेंज — NYSE, CME, Eurex — कोलोकेशन सेवाओं को व्यावसायिक उत्पाद के रूप में पेश करते हैं, और इस प्रकार संबंधित फ़ीस चुकाने को तैयार सभी प्रतिभागियों के लिए न्यूनतम लेटेंसी तक पहुँच को मानकीकृत कर देते हैं।
2010 के दशक के मध्य तक इस क्षेत्र में प्रतिस्पर्धा भौतिक सीमाओं तक पहुँच चुकी थी: डेटा सेंटर के भीतर लेटेंसी एक अंक वाले माइक्रोसेकंड में मापी जाने लगी, और आगे की कमी के लिए मूलभूत रूप से भिन्न तकनीकी समाधानों की ओर जाना आवश्यक हो गया — ट्रेडिंग वेन्यू के बीच फ़ाइबर-ऑप्टिक लिंक की जगह माइक्रोवेव और यहाँ तक कि लेज़र संचार ने ले ली। शिकागो और न्यूयॉर्क को जोड़ने वाला इंफ्रास्ट्रक्चर इसका एक उदाहरण है: माइक्रोवेव टावर लगभग 4.09 मिलीसेकंड में डेटा पहुँचाते हैं, जबकि फ़ाइबर के माध्यम से 6.65 मिलीसेकंड लगते हैं — CME और NYSE के बीच इंटर-एक्सचेंज आर्बिट्राज के लिए यह अंतर निर्णायक है।
फिर भी 2026 तक कोलोकेशन एक सरल कारण से स्थायी प्रतिस्पर्धी बढ़त का स्रोत नहीं रहा: यह सभी गंभीर बाज़ार प्रतिभागियों के लिए उपलब्ध हो गया। प्रवेश की बाधा कम हो गई, और शीर्ष HFT फ़र्मों के बीच इंफ्रास्ट्रक्चर की एकरूपता का अर्थ है कि भौतिक प्लेसमेंट के स्तर पर किसी एक खिलाड़ी का लाभ प्रतिस्पर्धियों के समकक्ष निवेश से स्वतः निष्प्रभावी हो जाता है।
2.2 मार्केट डेटा फ़ीड की गुणवत्ता और लेटेंसी आर्बिट्राज
मार्केट डेटा फ़ीड — कीमतों, वॉल्यूम और ऑर्डर बुक की स्थितियों की धारा — प्रतिस्पर्धा का दूसरा पारंपरिक कारक है। डायरेक्ट एक्सचेंज फ़ीड और समेकित (aggregated) फ़ीड के बीच का अंतर कुछ माइक्रोसेकंड से लेकर कुछ मिलीसेकंड तक हो सकता है: सूचना की बढ़त पर आधारित पूरी ट्रेडिंग रणनीति बनाने के लिए इतना पर्याप्त है।
पारंपरिक अर्थ में लेटेंसी आर्बिट्राज ठीक इसी असमानता का लाभ उठाता है: जो ट्रेडर प्रतिस्पर्धियों से पहले कीमत का अपडेट प्राप्त करता है, वह पुराने (stale) कोट के सुधरने से पहले उस पर ट्रेड एक्ज़िक्यूट कर सकता है। नियामकों ने बार-बार इस प्रथा की ओर ध्यान दिलाया है — विशेष रूप से SEC ने अपनी रिपोर्टों में इसे खुदरा निवेशकों के लिए संभावित रूप से अनुचित बताया है — फिर भी अधिकांश क्षेत्राधिकारों में यह वैध बना हुआ है, बशर्ते प्रकटीकरण (disclosure) आवश्यकताओं का पालन किया जाए।
2026 तक पेशेवर प्रतिभागियों के बीच डायरेक्ट फ़ीड की गुणवत्ता भी काफ़ी हद तक मानकीकृत हो चुकी थी। प्रमुख मार्केट डेटा प्रदाताओं की ओर से गारंटीकृत लेटेंसी मापदंडों (deterministic latency) वाली नॉर्मलाइज़्ड फ़ीड के आगमन ने विभेदित सूचना पहुँच से जुड़े लाभों को और भी कम कर दिया।
2.3 हार्डवेयर एक्सेलेरेशन: FPGA और Kernel Bypass
इंफ्रास्ट्रक्चर की होड़ के साथ-साथ ऑर्डर प्रोसेसिंग को तेज़ करने वाले हार्डवेयर समाधान भी परिपक्व हुए हैं। Field-Programmable Gate Arrays (FPGA) लॉजिक को सीधे हार्डवेयर स्तर पर लागू करने में सक्षम बनाते हैं, जिससे ऑपरेटिंग सिस्टम को बायपास करके एक अंक वाले नैनोसेकंड की रेंज में लेटेंसी हासिल होती है। Kernel bypass तकनीकें — DPDK (Data Plane Development Kit) और RDMA (Remote Direct Memory Access) — नेटवर्क कार्ड और एप्लिकेशन मेमोरी के बीच सीधे डेटा ट्रांसफ़र की सुविधा देती हैं, जिससे OS kernel का ओवरहेड समाप्त हो जाता है।
तकनीकों के इस संयोजन ने ऐसे प्रतिभागियों का एक वर्ग तैयार किया जो किसी भी सॉफ़्टवेयर समाधान की तुलना में बाज़ार की घटनाओं पर तेज़ी से प्रतिक्रिया कर सकते हैं। फिर भी यहाँ भी प्रतिस्पर्धा ने क्षमताओं के अभिसरण (convergence) को जन्म दिया: प्रमुख HFT फ़र्में समान टेक्नोलॉजी स्टैक का उपयोग करती हैं, और उनके बीच प्रदर्शन का अंतर अब हार्डवेयर से कम और एल्गोरिदम की गुणवत्ता तथा — सबसे महत्वपूर्ण — पहचाने जाने से बचने की क्षमता से अधिक निर्धारित होता है।
इस प्रकार, 2026 तक इंफ्रास्ट्रक्चर कारक आर्बिट्राज गतिविधि के लिए एक आवश्यक लेकिन अपर्याप्त आधार हैं। वे इस प्रश्न का उत्तर देते हैं कि क्या आप ट्रेड कर सकते हैं, लेकिन इस प्रश्न का नहीं कि क्या आपको ट्रेड करने की अनुमति दी जाएगी — और ठीक यही दूसरा प्रश्न आधुनिक प्रैक्टिस का केंद्र बन गया है।
3. AI डिटेक्शन और फ़्लो टॉक्सिसिटी: आर्बिट्राजर्स के लिए नया ख़तरा
3.1 काउंटरपार्टी की ओर रियल-टाइम एनालिटिक्स सिस्टम का उदय
मशीन लर्निंग के प्रसार और हाई-परफ़ॉर्मेंस कंप्यूटिंग की सुलभता के कारण 2020 के दशक के मध्य तक सबसे बड़े ब्रोकर्स, मार्केट मेकर्स और ECN (Electronic Communication Networks) ने क्लाइंट ऑर्डर फ़्लो के रियल-टाइम विश्लेषण के लिए अपने स्वयं के AI सिस्टम लागू कर दिए। बाज़ार प्रतिभागी ऐसे सिस्टम को जोखिम-प्रबंधन और लिक्विडिटी-ऑप्टिमाइज़ेशन टूल के रूप में प्रस्तुत करते हैं — लेकिन वास्तव में वे “टॉक्सिक” क्लाइंट्स के डिटेक्टर के रूप में काम करते हैं: ऐसे क्लाइंट जिनकी ट्रेडिंग सूचना की असमानता के कारण लिक्विडिटी प्रोवाइडर के लिए व्यवस्थित रूप से घाटे वाली होती है।
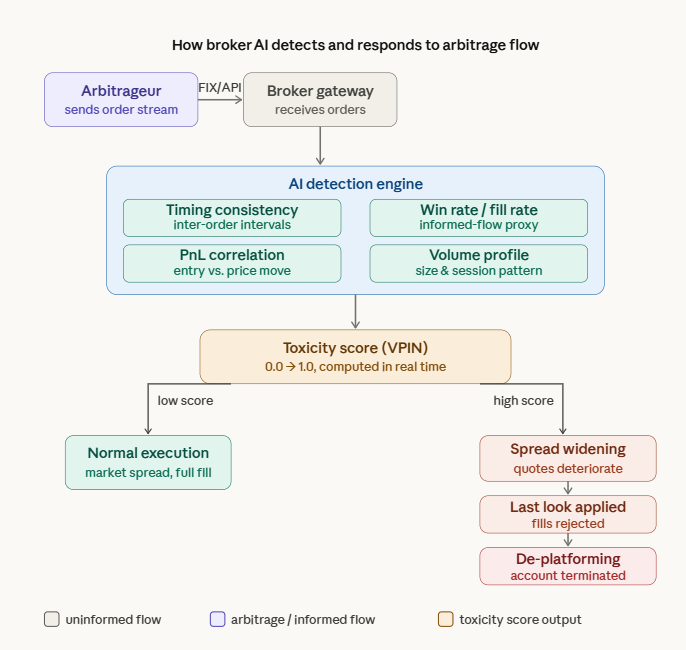
ये सिस्टम एक रोलिंग टाइम विंडो के भीतर अनेक चरों (variables) का विश्लेषण करते हैं: फ़िल रेट, टाइमिंग की नियमितता, जीतने और हारने वाले ट्रेडों का अनुपात, एंट्री पॉइंट्स और बाद की कीमत की चाल के बीच सहसंबंध, वॉल्यूम प्रोफ़ाइल और इंट्राडे गतिविधि का वितरण। इन मेट्रिक्स का संयोजन सूचित फ़्लो (informed flow) — यानी भविष्य की कीमत की चाल के बारे में जानकारी रखने वाला ऑर्डर फ़्लो — को खुदरा प्रतिभागियों द्वारा उत्पन्न असूचित फ़्लो (uninformed flow) से उच्च सटीकता के साथ अलग करने में सक्षम बनाता है।
3.2 टॉक्सिसिटी स्कोरिंग और एडवर्स सिलेक्शन की अवधारणा
ऑर्डर फ़्लो की “टॉक्सिसिटी” की अवधारणा मार्केट माइक्रोस्ट्रक्चर पर अकादमिक साहित्य से उत्पन्न हुई है। Glosten और Harris (1988) के मूलभूत कार्य ने bid-ask स्प्रेड को सूचनात्मक और परिचालन घटकों में विभाजित करने का सैद्धांतिक आधार स्थापित किया। इस अवधारणा को बाद में VPIN मेट्रिक (Volume-synchronized Probability of Informed Trading) के माध्यम से व्यावहारिक रूप दिया गया, जिसे Easley, Lopez de Prado और O’Hara ने 2011 में प्रस्तावित किया था; यह इस संभावना का आकलन करता है कि काउंटरपार्टी के पास सूचना की बढ़त है।
व्यावहारिक उपयोग में टॉक्सिसिटी स्कोर एक गतिशील रूप से अपडेट होने वाला संकेतक है, जो इस संभावना को दर्शाता है कि कोई विशेष क्लाइंट ऐसी जानकारी के आधार पर ट्रेड करता है जो मार्केट मेकर के पास उपलब्ध नहीं है। उच्च मान का अर्थ है कि उस क्लाइंट के साथ हर लेन-देन, औसतन, एडवर्स सिलेक्शन के कारण लिक्विडिटी प्रोवाइडर के लिए घाटे वाला होता है — यह वह घटना है जिसमें सूचना की असमानता के परिणामस्वरूप ट्रेड का एक पक्ष दूसरे पक्ष से व्यवस्थित रूप से हारता है।
3.3 उच्च टॉक्सिसिटी स्कोर के परिणाम: स्प्रेड बढ़ाने से लेकर डी-प्लेटफ़ॉर्मिंग तक
किसी क्लाइंट के बढ़े हुए टॉक्सिसिटी स्कोर पर ब्रोकर्स और LPs की प्रतिक्रिया अलग-अलग गंभीरता वाले कई तंत्रों के माध्यम से सामने आती है। पहले स्तर पर: डायनेमिक स्प्रेड वाइडनिंग — मार्केट मेकर पहचाने गए आर्बिट्राजर्स के लिए कोट स्वचालित रूप से खराब कर देता है, जिससे सेवा से सीधे इनकार किए बिना ही उनकी रणनीति घाटे वाली हो जाती है। दूसरा स्तर: last look — LP का यह अधिकार कि यदि प्रोसेसिंग के दौरान कोट प्रतिकूल दिशा में चला गया हो तो वह ऑर्डर प्राप्त होने के बाद भी उसे अस्वीकार कर दे। तीसरा स्तर: स्पष्ट प्रतिबंध — वॉल्यूम, ऑर्डर की आवृत्ति या उपलब्ध इंस्ट्रूमेंट्स पर सीमाएँ।
सबसे गंभीर परिणाम डी-प्लेटफ़ॉर्मिंग है — ब्रोकरेज समझौते की समाप्ति या लिक्विडिटी प्रदान करने से इनकार। ऐसे वातावरण में जहाँ ट्रेडिंग फ़्लो की प्रतिष्ठा एक संपत्ति बन जाती है, उसका खो जाना नए काउंटरपार्टी खोजने को काफ़ी कठिन बना देता है: ब्रोकर्स तेज़ी से उद्योग के डेटाबेस और अनौपचारिक चैनलों के माध्यम से क्लाइंट की जानकारी साझा करते हैं।
4. आर्बिट्राज ऑर्डर फ़्लो की मास्किंग: तकनीकें और सिद्धांत
4.1 मूलभूत विरोधाभास: पूर्णता टॉक्सिक क्यों है
आधुनिक आर्बिट्राज का केंद्रीय विरोधाभास इस प्रकार है: सभी पारंपरिक मापदंडों पर ऑप्टिमाइज़ किया गया ऑर्डर फ़्लो — अधिकतम विन रेट, हारने वाले ट्रेडों पर न्यूनतम नुकसान, कीमत की चाल के साथ सटीक समय-संरेखण — सबसे आसानी से पहचाना जाने वाला होता है। सांख्यिकीय रूप से परिपूर्ण ऑर्डर स्ट्रीम खुदरा या असूचित संस्थागत प्रतिभागियों के बीच स्वाभाविक रूप से नहीं पाई जाती। परिणामस्वरूप, उच्च विश्वास के साथ इसकी पहचान आर्बिट्राज गतिविधि की ओर इशारा करती है।
इसका अर्थ है कि मास्किंग का उद्देश्य अपने आप में लाभप्रदता को छिपाना नहीं है, बल्कि नॉन-डायरेक्शनल ऑर्डर फ़्लो की विशिष्ट सांख्यिकीय विशेषताओं को पुनः उत्पन्न करना है। दूसरे शब्दों में, आर्बिट्राजर को ऐसा प्रतिभागी दिखना चाहिए जो सूचना की बढ़त से असंबंधित कारणों से ट्रेड कर रहा है — जबकि वह बढ़त पूरी तरह बरकरार रहती है।
4.2 टाइमिंग रैंडमाइज़ेशन: मास्किंग की इंफ्रास्ट्रक्चर परत
सबसे व्यापक रूप से उपयोग की जाने वाली तकनीकों में से एक है ऑर्डर एक्ज़िक्यूशन प्रक्रिया में जानबूझकर रैंडम देरी डालना। जब ऑर्डरों के बीच के समय-अंतराल में उच्च नियमितता होती है — जो hard real-time में काम करने वाले एल्गोरिदमिक सिस्टम की विशेषता है — तो यह अकेले ही डिटेक्टर के लिए एक मज़बूत संकेत होता है। ऐसे मापदंडों वाले छद्म-यादृच्छिक (pseudo-random) नॉइज़ को जोड़ना, जो किसी मानव ट्रेडर या संस्थागत एक्ज़िक्यूशन एल्गोरिदम के लेटेंसी वितरण की नकल करते हों, वर्गीकरण की सटीकता को काफ़ी कम कर देता है।
व्यावहारिक उपयोग में, SharpTrader प्लेटफ़ॉर्म अनेक आर्बिट्राज रणनीतियों में बिल्ट-इन टाइमिंग रैंडमाइज़ेशन तंत्र प्रदान करता है। SharpTrader की मास्किंग रैंडमाइज़ेशन कार्यक्षमता ऑर्डर सबमिशन के बीच रैंडम देरी की रेंज को पैरामीट्रिक रूप से निर्दिष्ट करने, बाज़ार की स्थितियों के अनुसार एंट्री अंतरालों को बदलने और इस प्रकार शुद्ध आर्बिट्राज एल्गोरिदम की विशिष्ट नियतात्मक (deterministic) समय-पैटर्न को नष्ट करने की सुविधा देती है। यह प्लेटफ़ॉर्म को इस बात का उल्लेखनीय उदाहरण बनाता है कि मास्किंग टूलिंग कैसे विशेष आंतरिक विकास से व्यावसायिक रूप से उपलब्ध समाधानों की ओर बढ़ी है।
तकनीकी रूप से, रैंडमाइज़ेशन निर्दिष्ट वितरण वाले रैंडम नंबर जनरेटर के माध्यम से लागू किया जाता है — उदाहरण के लिए, मानव प्रतिक्रिया समय की विशेषता वाले log-normal वितरण — या लक्षित नकल समूह के व्यवहार पर ऐतिहासिक डेटा से सैंपलिंग के माध्यम से। एक अत्यंत महत्वपूर्ण बारीकी: नॉइज़ समान रूप से (uniformly) वितरित नहीं होना चाहिए, क्योंकि समान वितरण अपने आप में एक सांख्यिकीय विसंगति है जिसे आधुनिक डिटेक्टर आसानी से पहचान लेते हैं।
4.3 व्यवहारिक नकल: PhantomDrift रणनीति
मास्किंग की एक गहरी परत में केवल टाइमिंग रैंडमाइज़ेशन ही नहीं, बल्कि बाज़ार प्रतिभागियों के विशिष्ट वर्गों के व्यवहारिक पैटर्न की नकल भी शामिल है। संरचनात्मक रूप से सबसे नवोन्मेषी दृष्टिकोणों में से एक है BJF Trading Group द्वारा विकसित Phantom Drift रणनीति, जो आर्बिट्राज गतिविधि को मार्टिंगेल-शैली के ट्रेड प्रबंधन लॉजिक के साथ गूँथकर उसे मास्क करती है।
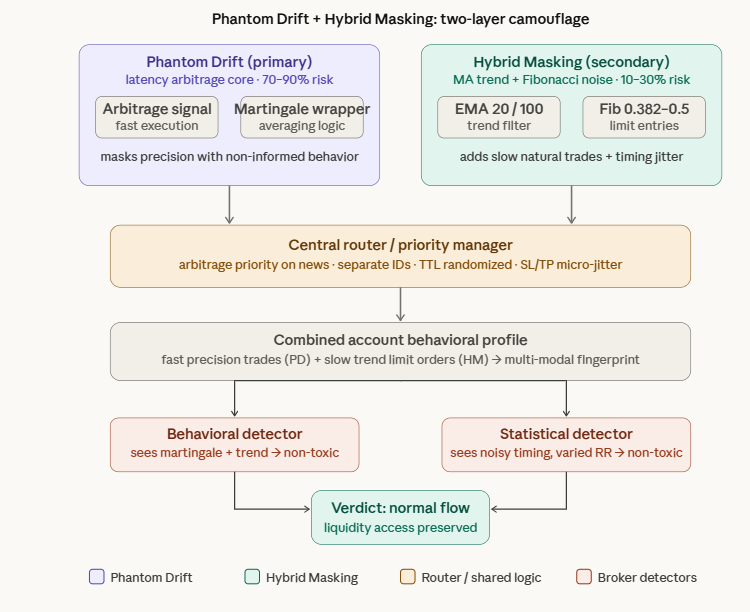
Phantom Drift — मूल अवधारणा: आर्बिट्राज सिग्नल को एक व्यवहारिक आवरण (wrapper) के भीतर एक्ज़िक्यूट किया जाता है जो मार्टिंगेल पोज़िशन प्रबंधन की नकल करता है — प्रतिकूल कीमत की चाल के विरुद्ध पोज़िशन को व्यवस्थित रूप से दोगुना करना। किसी बाहरी पर्यवेक्षक या ऑर्डर सीरीज़ का विश्लेषण करने वाले ब्रोकर डिटेक्शन सिस्टम की दृष्टि से, ऐसा फ़्लो आक्रामक पोज़िशन प्रबंधन अपनाने वाले असूचित प्रतिभागी की विशिष्ट विशेषताएँ दर्शाता है: प्रतिकूल चालों के विरुद्ध बढ़ते वॉल्यूम, घाटे का औसत (loss averaging), और अग्रणी कीमत संकेतों के साथ स्पष्ट सहसंबंध का अभाव। अंतर्निहित सिग्नल की आर्बिट्राज प्रकृति एक प्रतीत होने वाले अतार्किक जोखिम-प्रबंधन पैटर्न के पीछे छिप जाती है।
इस दृष्टिकोण की प्रभावशीलता इस तथ्य से आती है कि ब्रोकर्स मार्टिंगेल रणनीतियों को असूचित फ़्लो के स्रोत के रूप में भली-भाँति जानते हैं: लंबी अवधि में उनकी घाटे वाली प्रकृति ऐसे क्लाइंट्स को मार्केट मेकर्स के लिए वांछनीय काउंटरपार्टी बनाती है। इस प्रतिभागी वर्ग की नकल सूचित फ़्लो के लिए मज़बूत आवरण तैयार करती है।
4.4 हाइब्रिड मास्किंग: सुरक्षा की परतों का संयोजन
व्यवहारिक नकल तकनीक का अगला तार्किक कदम इसे इंफ्रास्ट्रक्चर रैंडमाइज़ेशन के साथ जोड़ना है—एक दृष्टिकोण जो BJF Trading Group की प्रकाशित Hybrid Masking Strategy में प्रलेखित है। यह रणनीति MA Trend + Fibonacci Pullback एंट्री सिस्टम को “पॉज़िटिव-एक्सपेक्टेंसी नॉइज़” के रूप में उपयोग करती है, जो प्राथमिक आर्बिट्राज मॉड्यूल (Phantom Drift) के साथ-साथ चलता है।
Hybrid Masking — तकनीकी आर्किटेक्चर: यह रणनीति डुअल-EMA सिस्टम (तेज़ के रूप में EMA 20, धीमे के रूप में EMA 100) का उपयोग करके बाज़ार के ट्रेंड की दिशा पहचानती है। सुधारात्मक MA क्रॉसओवर के बाद, अंतिम दिशात्मक इम्पल्स पर Fibonacci रिट्रेसमेंट स्तरों की गणना की जाती है। पेंडिंग लिमिट ऑर्डर 0.382–0.5 रिट्रेसमेंट ज़ोन में रखे जाते हैं, और स्टॉप 0.786 स्तर से आगे रखे जाते हैं। इससे ऐसे ट्रेड अनुक्रम उत्पन्न होते हैं — ट्रेंड पुलबैक पर लिमिट एंट्री, परिवर्तनशील होल्डिंग अवधि, यथार्थवादी SL/TP ज्यामिति — जो व्यवस्थित विवेकाधीन (discretionary) ट्रेडिंग से अलग नहीं पहचाने जा सकते। पेंडिंग ऑर्डरों के लिए रैंडमाइज़्ड TTL (time-to-live), 0.382 और 0.5 के बीच विभाजित एंट्री, और SL/TP स्तरों पर लागू माइक्रो-जिटर (±0.1–0.2×ATR) मास्किंग परत को स्वयं एक पहचानने योग्य पैटर्न बनाने से रोकते हैं।
हाइब्रिड दृष्टिकोण का मूलभूत मूल्य दो स्वतंत्र डिटेक्शन चैनलों पर एक साथ प्रहार करने की इसकी क्षमता में है। ट्रेड निर्णय लॉजिक का विश्लेषण करने वाला व्यवहारिक डिटेक्टर ट्रेंड-फ़ॉलोइंग पैटर्न देखता है। फ़्लो की समय-संबंधी विशेषताओं का विश्लेषण करने वाला सांख्यिकीय डिटेक्टर एक अनियमित, शोरयुक्त ऑर्डर लय देखता है। ऐसे फ़्लो को सही ढंग से आर्बिट्राज के रूप में वर्गीकृत करने के लिए डिटेक्टिंग सिस्टम को दोनों रक्षात्मक परतों को एक साथ पार करना होगा — यह कार्य किसी एक को अलग से पार करने की तुलना में काफ़ी अधिक जटिल है।
4.5 ऑर्डर विखंडन और मल्टी-अकाउंट विविधीकरण
मास्किंग का एक अतिरिक्त आयाम ट्रेडिंग गतिविधि को कई अकाउंट्स और ब्रोकर्स में इस तरह वितरित करना है कि किसी भी एक काउंटरपार्टी को पहचान के लिए आवश्यक पूरी तस्वीर न मिले। जब किसी ब्रोकर के एनालिटिक्स को कुल ऑर्डर फ़्लो का केवल एक हिस्सा दिखाई देता है, तो टॉक्सिसिटी संकेतों का सांख्यिकीय महत्व कम हो जाता है — विशेष रूप से छोटी टाइम विंडो में।
संस्थागत एक्ज़िक्यूशन एल्गोरिदम — TWAP, VWAP, Implementation Shortfall — बड़े ऑर्डर विखंडन के विशिष्ट पैटर्न उत्पन्न करते हैं। इन पैटर्नों की नकल आर्बिट्राज फ़्लो को संस्थागत फ़्लो जैसा दिखने देती है, जिसे मार्केट मेकर्स कम टॉक्सिक मानते हैं। भिन्न सहसंबंध संरचनाओं वाले इंस्ट्रूमेंट्स में विविधीकरण शुद्ध आर्बिट्राज के विशिष्ट पैटर्न को और भी धुंधला कर देता है।
5. AI बनाम AI: पारस्परिक अनुकूलन की गतिशीलता
5.1 प्रतिकूल (Adversarial) गतिशीलता और डिटेक्शन की होड़
ब्रोकर की ओर के AI डिटेक्टरों और आर्बिट्राजर की ओर के मास्किंग सिस्टम के बीच की परस्पर क्रिया adversarial dynamics का एक विशिष्ट उदाहरण है — यह घटना साइबर सुरक्षा में अच्छी तरह अध्ययन की गई है और adversarial machine learning सिद्धांत में वर्णित है। डिटेक्टर टॉक्सिक फ़्लो पैटर्न पर प्रशिक्षित होता है; आर्बिट्राजर डिटेक्शन से बचने के लिए अपने फ़्लो को अनुकूलित करता है; डिटेक्टर नए डेटा पर फिर से प्रशिक्षित होता है — और यह चक्र चलता रहता है।
इस होड़ और पारंपरिक तकनीकी हथियारों की होड़ के बीच मूलभूत अंतर यह है कि अनुकूलन की गति भौतिक मापदंडों (नेटवर्क लेटेंसी, प्रोसेसर की गति) से नहीं, बल्कि प्रशिक्षण डेटा के संचय की दर और मॉडल को पुनः प्रशिक्षित करने के लिए कंप्यूटिंग संसाधनों से सीमित होती है। इससे गुणात्मक रूप से भिन्न गतिशीलता बनती है: बढ़त स्वाभाविक रूप से अस्थायी होती है और विरोधी पक्ष द्वारा अपने मॉडल अपडेट करने पर अनिवार्य रूप से घटती जाती है।
5.2 विश्वसनीय फ़्लो जनरेशन में GAN जैसे आर्किटेक्चर
इस क्षेत्र में सबसे तकनीकी रूप से उन्नत दिशा में Generative Adversarial Networks (GANs) के समान आर्किटेक्चर शामिल हैं, जिनका उपयोग ऐसे ऑर्डर फ़्लो को संश्लेषित करने के लिए किया जाता है जो नॉन-डायरेक्शनल ट्रेडिंग से अलग न पहचाना जा सके। अवधारणा: एक जनरेटर मॉडल ऐसी ऑर्डर स्ट्रीम बनाना सीखता है जिसे एक डिस्क्रिमिनेटर मॉडल (जो ब्रोकर डिटेक्टर का अनुकरण करता है) टॉक्सिक के रूप में वर्गीकृत नहीं कर सकता, और दोनों घटक एक प्रतिकूल प्रक्रिया में एक साथ प्रशिक्षित होते हैं।
व्यावहारिक कार्यान्वयन में कई बाधाएँ हैं। डिस्क्रिमिनेटर को प्रशिक्षित करने के लिए इस बारे में वास्तविक डेटा तक पहुँच आवश्यक है कि ब्रोकर डिटेक्टर विभिन्न पैटर्नों पर कैसी प्रतिक्रिया देते हैं — ऐसी जानकारी जिसे ब्रोकर्स साझा करने के इच्छुक नहीं होते। इसके अलावा, उत्पन्न “विश्वसनीय” फ़्लो को लाभदायक भी बने रहना चाहिए, जिससे अप्रभेद्यता (indistinguishability) के लिए ऑप्टिमाइज़ेशन और रिटर्न के लिए ऑप्टिमाइज़ेशन के बीच तनाव पैदा होता है।
5.3 सूचना की असमानता और इसके निहितार्थ
इस होड़ में ब्रोकर्स के लिए एक महत्वपूर्ण संरचनात्मक लाभ पूरे क्लाइंट बेस के समग्र डेटा तक पहुँच है। ब्रोकर का डिटेक्टर केवल किसी विशेष आर्बिट्राजर के फ़्लो पर ही नहीं, बल्कि हज़ारों क्लाइंट्स के आँकड़ों पर प्रशिक्षित होता है, जिससे कहीं अधिक मज़बूत क्लासिफ़ायर बनते हैं। इसके विपरीत, आर्बिट्राजर केवल अपना फ़्लो और बाज़ार की प्रतिक्रियाएँ देखता है — जो मास्किंग की प्रभावशीलता का आकलन करने की उसकी क्षमता को काफ़ी सीमित कर देता है।
हालाँकि, आर्बिट्राजर के पास एक प्रमुख लाभ बना रहता है: वह अपनी रणनीति की वास्तविक प्रकृति जानता है और जानबूझकर मास्किंग तैयार कर सकता है, जबकि डिटेक्टर शोरयुक्त समग्र डेटा पर काम करता है और उसे क्लासिफ़ायर की संवेदनशीलता (sensitivity) और विशिष्टता (specificity) के बीच संतुलन बनाना पड़ता है। उच्च false positive दर — असूचित फ़्लो का गलती से टॉक्सिक के रूप में वर्गीकरण — वैध क्लाइंट्स खोने के रूप में ब्रोकर के लिए महँगी पड़ती है। यह संतुलन तनाव सीमित करता है कि डिटेक्टरों को कितनी आक्रामकता से कैलिब्रेट किया जा सकता है, और अच्छी तरह डिज़ाइन किए गए मास्किंग सिस्टम के लिए परिचालन गुंजाइश बनी रहती है।
6. नियामक और नैतिक पहलू
6.1 मास्किंग और हेरफेर के बीच की सीमा
अधिकांश क्षेत्राधिकारों में ऑर्डर फ़्लो मास्किंग तकनीकों की नियामक स्थिति कानूनी रूप से अपरिभाषित बनी हुई है। यूरोपीय MiFID II विनियमन में बाज़ार हेरफेर से संबंधित प्रावधान हैं, लेकिन वे ट्रेडिंग व्यवहार के अस्पष्टीकरण के बजाय कीमत में हेरफेर के संदर्भ में तैयार किए गए हैं। अमेरिकी SEC Rule 15c3-5 (“Market Access Rule”) बाज़ार पहुँच के लिए जोखिम नियंत्रणों को नियंत्रित करता है, लेकिन ऑर्डर-फ़्लो की सांख्यिकीय विशेषताओं में जानबूझकर किए गए संशोधन को सीधे संबोधित नहीं करता।
नियामक जो वैचारिक रेखा खींचते हैं, वह दो प्रकार के आचरण के बीच से गुज़रती है। पहला प्रकार — वैध एक्ज़िक्यूशन ऑप्टिमाइज़ेशन, अर्थात मार्केट इम्पैक्ट को कम करने और एक्ज़िक्यूशन की गुणवत्ता सुधारने के उद्देश्य से किए गए कोई भी कार्य — मानक संस्थागत प्रैक्टिस है। दूसरा प्रकार — ऐसे कार्य जो अन्य बाज़ार प्रतिभागियों को गुमराह करते हैं या मूल्य निर्धारण की अखंडता को कमज़ोर करते हैं — निषेध के अंतर्गत आता है। ब्रोकर डिटेक्शन सिस्टम से मास्किंग औपचारिक रूप से पहले प्रकार में आती है, क्योंकि यह कीमत में हेरफेर के बजाय काउंटरपार्टी के साथ परस्पर क्रिया की ओर निर्देशित है। हालाँकि, जैसे-जैसे नियामक सोच AI ट्रेडिंग की वास्तविकताओं के अनुरूप ढलती है, यह सीमा खिसक सकती है।
6.2 एल्गोरिदमिक ट्रेडिंग के संदर्भ में सख़्त होती आवश्यकताएँ
2023–2026 की अवधि में एल्गोरिदमिक ट्रेडिंग पर नियामक दबाव व्यापक रूप से बढ़ा। एल्गोरिदमिक रणनीतियों के पंजीकरण की आवश्यकताएँ, ट्रेड निर्णय लॉग का अनिवार्य रखरखाव और नियामक समीक्षा के लिए उनकी उपलब्धता परिचालन बोझ पैदा करती हैं और संभावित रूप से मास्किंग प्रथाओं के पूर्वव्यापी विश्लेषण का रास्ता खोलती हैं। इस संदर्भ में, मास्किंग लॉजिक का दस्तावेज़ीकरण दोहरा स्वरूप ग्रहण करता है: एक ओर, यह एक अनुपालन (compliance) आवश्यकता है; दूसरी ओर, यह जाँच में साक्ष्य सामग्री बन सकता है।
7. निष्कर्ष
2026 में आर्बिट्राज ट्रेडिंग एक बहु-स्तरीय प्रतिस्पर्धी वातावरण है, जिसमें तकनीकी उत्कृष्टता केवल शुरुआती बिंदु है। गति, फ़ीड की गुणवत्ता और हार्डवेयर एक्सेलेरेशन वह आधार बनाते हैं जिसके बिना भागीदारी असंभव है — लेकिन वे प्रतिस्पर्धी परिणाम निर्धारित नहीं करते। परिणाम इस बात से निर्धारित होते हैं कि प्रतिभागी लगातार अधिक परिष्कृत होते ऑर्डर फ़्लो पहचान सिस्टम से अदृश्य रहते हुए कितनी कुशलता से ट्रेड कर सकता है।
इस बदलाव के उद्योग की संरचना पर गहरे निहितार्थ हैं। आर्बिट्राज में प्रवेश की बाधा पूँजी (इंफ्रास्ट्रक्चर) से बौद्धिक पूँजी (प्रभावी मास्किंग तकनीकों को विकसित करने और बनाए रखने की क्षमता) की ओर खिसक गई है। मास्किंग टूलिंग का व्यावसायीकरण — जो बिल्ट-इन रैंडमाइज़ेशन तंत्र वाले SharpTrader जैसे प्लेटफ़ॉर्म और Phantom Drift तथा Hybrid Masking फ़्रेमवर्क जैसी प्रोडक्शन-ग्रेड रणनीतियों से स्पष्ट रूप से प्रदर्शित होता है — संकेत देता है कि फ़्लो अस्पष्टीकरण कुछ लोगों की विशेष विशेषज्ञता से उद्योग मानक की ओर बढ़ रहा है।
डिटेक्टरों और मास्किंग सिस्टम के बीच की प्रतिकूल गतिशीलता, पूरी संभावना है कि, दोनों पक्षों द्वारा अपनी AI क्षमताओं का विस्तार करने के साथ और तीव्र होगी। लंबी अवधि में, इससे दो में से एक परिदृश्य बन सकता है: या तो एक संतुलन जिसमें मास्किंग और डिटेक्शन की लागत आर्बिट्राज प्रॉफ़िट को निष्प्रभावी कर देती है, जिससे बाज़ार अधिक कुशल बनते हैं; या एक स्थायी हथियारों की होड़ जिसमें केवल सबसे तकनीकी रूप से उन्नत और अनुकूलनशील प्रतिभागी ही टिक पाते हैं। कौन-सा परिदृश्य साकार होगा, यह काफ़ी हद तक नियामक वातावरण से निर्धारित होगा, जो 2026 तक तकनीकी परिवर्तन की गति के साथ कदम नहीं मिला पाया है।
आधुनिक आर्बिट्राज का सामाजिक कार्य भी एक खुला प्रश्न बना हुआ है: यदि पारंपरिक आर्बिट्राज कीमतों की अक्षमताओं को सुधारने और मूल्य निर्धारण की गुणवत्ता बढ़ाने के तंत्र के रूप में काम करता था, तो अपनी गतिविधि को मास्क करने के लिए मजबूर आर्बिट्राज इस कार्य को आंशिक रूप से खो सकता है और उसकी जगह सूचना की असमानता की परिस्थितियों में किराया-वसूली (rent extraction) ले सकती है। इस विकसित होते क्षेत्र पर आगे पढ़ने के लिए, BJF Trading Group ब्लॉग व्यावहारिक आर्बिट्राज रणनीति विकास, मास्किंग तकनीकों और प्लेटफ़ॉर्म अपडेट पर निरंतर सामग्री प्रकाशित करता है।
अक्सर पूछे जाने वाले प्रश्न (FAQ)
प्रश्न 1: ऑर्डर फ़्लो टॉक्सिसिटी क्या है, और 2026 में यह क्यों मायने रखती है?
ऑर्डर फ़्लो टॉक्सिसिटी उस सीमा को दर्शाती है जिस तक किसी क्लाइंट की ट्रेडिंग सूचना की असमानता के कारण लिक्विडिटी प्रोवाइडर के लिए व्यवस्थित रूप से घाटे वाली होती है। 2026 में, AI-संचालित ब्रोकर एनालिटिक्स सिस्टम रियल-टाइम टॉक्सिसिटी स्कोर की गणना करते हैं और पहचाने गए आर्बिट्राजर्स के लिए स्वचालित रूप से स्प्रेड बढ़ाते हैं, last-look लागू करते हैं या पहुँच सीमित करते हैं। उच्च टॉक्सिसिटी स्कोर सीधे रणनीति की व्यवहार्यता के लिए ख़तरा है।
प्रश्न 2: विभेदक के रूप में इंफ्रास्ट्रक्चर की बढ़त क्यों घटी है?
कोलोकेशन, डायरेक्ट डेटा फ़ीड, FPGA एक्सेलेरेशन और माइक्रोवेव लिंक सभी गंभीर बाज़ार प्रतिभागियों के लिए व्यावसायिक रूप से उपलब्ध हो गए हैं। पूँजी की बाधा कम हो गई है, जिससे शीर्ष स्तर की HFT फ़र्मों के बीच इंफ्रास्ट्रक्चर की एकरूपता आ गई है। परिणामस्वरूप प्रतिस्पर्धी बढ़त एल्गोरिदम की गुणवत्ता और, सबसे महत्वपूर्ण, ब्रोकर की ओर के डिटेक्शन से बचने की क्षमता की ओर स्थानांतरित हो गई है।
प्रश्न 3: Phantom Drift रणनीति क्या है, और यह आर्बिट्राज को कैसे मास्क करती है?
BJF Trading Group द्वारा विकसित Phantom Drift एक लेटेंसी आर्बिट्राज रणनीति है, जो आर्बिट्राज सिग्नल के एक्ज़िक्यूशन को मार्टिंगेल-शैली के व्यवहारिक आवरण में समाहित करके अपनी गतिविधि को छद्मावरण देती है। ब्रोकर के निगरानी सिस्टम को परिणामी ऑर्डर स्ट्रीम आक्रामक पोज़िशन एवरेजिंग अपनाने वाले असूचित प्रतिभागी जैसी दिखती है — एक व्यवहारिक प्रोफ़ाइल जो असूचित खुदरा फ़्लो से जुड़ी है — जबकि अंतर्निहित बढ़त लेटेंसी-आधारित कीमत विसंगतियों से प्राप्त होती है। पूरा दस्तावेज़ीकरण यहाँ उपलब्ध है: bjftradinggroup.com।
प्रश्न 4: Hybrid Masking Strategy, Phantom Drift से कैसे भिन्न है?
जहाँ Phantom Drift एक्ज़िक्यूशन लॉजिक के स्तर पर व्यवहारिक नकल को संबोधित करती है, वहीं Hybrid Masking Strategy एक द्वितीयक, सहायक परत के रूप में काम करती है। यह प्राथमिक आर्बिट्राज मॉड्यूल के साथ-साथ एक स्वतंत्र MA Trend + Fibonacci Pullback रणनीति चलाती है, जो यथार्थवादी ट्रेंड-फ़ॉलोइंग लिमिट ऑर्डरों की एक धारा उत्पन्न करती है जो अकाउंट की व्यवहारिक प्रोफ़ाइल को सामान्य बनाती है। यह संयोजन एक बहु-आयामी (multi-modal) ट्रेडिंग फ़िंगरप्रिंट बनाता है, जिसे स्वचालित सिस्टम और मानव ब्रोकर समीक्षकों दोनों के लिए आर्बिट्राज के रूप में वर्गीकृत करना काफ़ी कठिन होता है।
प्रश्न 5: क्या ऑर्डर फ़्लो मास्किंग वैध है?
अधिकांश क्षेत्राधिकारों में, वर्तमान में प्रचलित फ़्लो मास्किंग तकनीकें वैध एक्ज़िक्यूशन ऑप्टिमाइज़ेशन के दायरे में आती हैं — मार्केट इम्पैक्ट को कम करने के उद्देश्य से मानक संस्थागत प्रैक्टिस। वे काउंटरपार्टी के साथ परस्पर क्रिया की ओर निर्देशित हैं, न कि कीमत में हेरफेर की ओर। हालाँकि, नियामक परिदृश्य बदल रहा है: एल्गोरिदमिक रणनीति के दस्तावेज़ीकरण और ऑडिट ट्रेल की बढ़ती आवश्यकताओं का अर्थ है कि फ़र्मों को अनुपालन के इरादे को प्रदर्शित करने के लिए मास्किंग लॉजिक का स्पष्ट रिकॉर्ड रखना चाहिए।
प्रश्न 6: मास्किंग में SharpTrader की क्या भूमिका है?
SharpTrader, BJF Trading Group का प्रमुख आर्बिट्राज और रणनीति प्लेटफ़ॉर्म है। मुख्य आर्बिट्राज एक्ज़िक्यूशन के अलावा, यह कई प्रकार की रणनीतियों में बिल्ट-इन पैरामीट्रिक टाइमिंग रैंडमाइज़ेशन, कस्टम फ़िल्टर विकसित करने के लिए AI Coder Assistant, और Phantom Drift तथा Hybrid Masking मॉड्यूल के साथ नेटिव इंटीग्रेशन प्रदान करता है। यह FIX API और cTrader कनेक्टिविटी को सपोर्ट करता है; पूरा दस्तावेज़ीकरण bjftradinggroup.com पर उपलब्ध है।
प्रश्न 7: क्या AI डिटेक्टरों के बेहतर होने के साथ मास्किंग तकनीकें प्रभावी बनी रहेंगी?
प्रतिकूल गतिशीलता स्वतः-चालित है: जैसे-जैसे डिटेक्टर बेहतर होते हैं, मास्किंग को अनुकूलित होना पड़ता है, और इसके विपरीत भी। अच्छी तरह डिज़ाइन की गई मास्किंग का संरचनात्मक लाभ इसके बहु-चैनल दृष्टिकोण में है — व्यवहारिक और सांख्यिकीय डिटेक्शन आयामों पर एक साथ प्रहार करना। विविध, कमज़ोर रूप से सहसंबद्ध व्यवहारिक पैटर्नों को जोड़ने वाले हाइब्रिड आर्किटेक्चर (जैसे Hybrid Masking फ़्रेमवर्क में) एकल-तकनीक दृष्टिकोणों की तुलना में अधिक टिकाऊ होते हैं, ठीक इसलिए क्योंकि उन्हें पार करने के लिए कई स्वतंत्र डिटेक्शन सिस्टम को एक साथ परास्त करना पड़ता है।
संदर्भ और आगे पढ़ने के लिए
अकादमिक स्रोत
- Glosten, L.R., & Harris, L.E. (1988). Estimating the components of the bid/ask spread. Journal of Financial Economics, 21(1), 123–142.
- Easley, D., Lopez de Prado, M.M., & O’Hara, M. (2011). The microstructure of the ‘Flash Crash’: Flow toxicity, liquidity crashes, and the probability of informed trading. Journal of Portfolio Management, 37(2), 118–128.
- Budish, E., Cramton, P., & Shim, J. (2015). The High-Frequency Trading Arms Race: Frequent Batch Auctions as a Market Design Response. Quarterly Journal of Economics, 130(4), 1547–1621.
- Goodfellow, I., Pouget-Abadie, J., Mirza, M., et al. (2014). Generative Adversarial Networks. Advances in Neural Information Processing Systems, 27.
- Hasbrouck, J. (2007). Empirical Market Microstructure. Oxford University Press.
- Aldridge, I. (2013). High-Frequency Trading: A Practical Guide to Algorithmic Strategies and Trading Systems (2nd ed.). Wiley.
- Lopez de Prado, M. (2018). Advances in Financial Machine Learning. Wiley.
- European Securities and Markets Authority (ESMA). (2021). MiFID II/MiFIR Review Report on Algorithmic Trading.
BJF Trading Group दस्तावेज़ीकरण और ब्लॉग
- BJF Trading Group Inc. (2025). Hybrid Masking Strategy: MA Trend + Fibonacci Pullback Entry as ‘Noise’ for Arbitrage alongside Phantom Drift. bjftradinggroup.com
- BJF Trading Group Inc. (2025). How to Mask Latency Arbitrage in Forex Trading — Complete Guide Part 2 (Phantom Drift). bjftradinggroup.com
- BJF Trading Group Inc. SharpTrader प्लेटफ़ॉर्म दस्तावेज़ीकरण। bjftradinggroup.com
- BJF Trading Group Inc. ब्लॉग — आर्बिट्राज सॉफ़्टवेयर, फ़ॉरेक्स ट्रेडिंग, रणनीति विकास। bjftradinggroup.com/blog
- BJF Trading Group Inc. (2026). Does Retail Have a Chance in Arbitrage? bjftradinggroup.com
- BJF Trading Group Inc. (2026). White Paper 2026: The Future of Economic News Trading. bjftradinggroup.com
© 2026 BJF Trading Group Inc. | Ontario, Canada | bjftradinggroup.com
यह लेख केवल सूचनात्मक और शैक्षिक उद्देश्यों के लिए प्रदान किया गया है और यह वित्तीय सलाह नहीं है।
