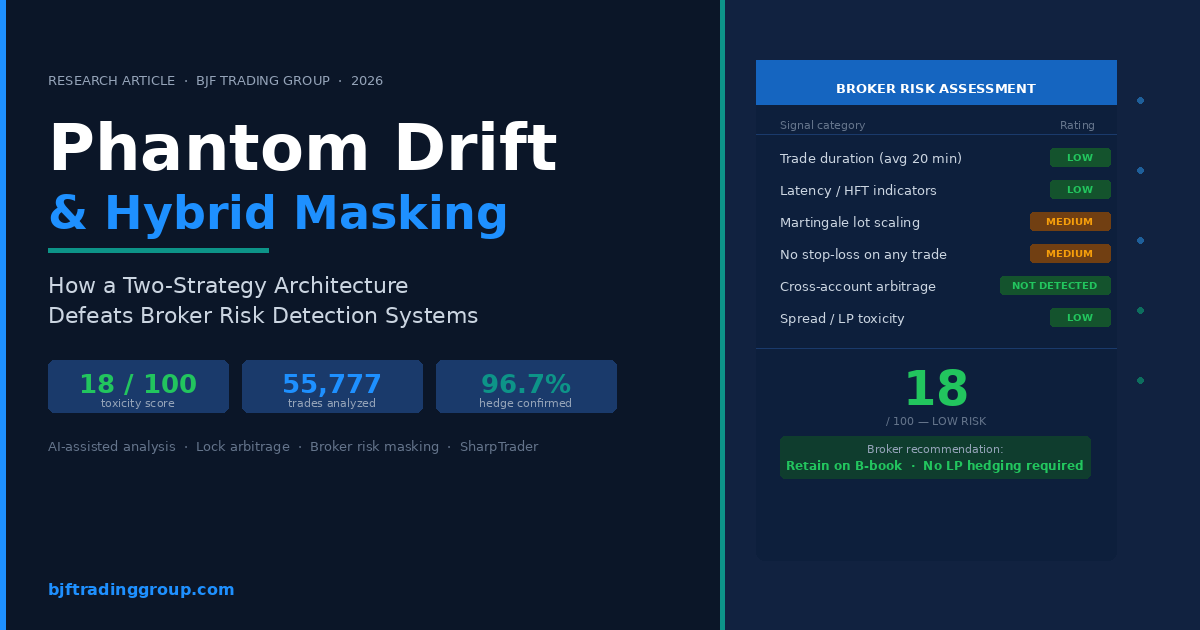
Comment Phantom Drift et la Hybrid Masking Strategy apparaissent aux systèmes de risque des courtiers : une analyse assistée par IA mars 27, 2026 – Posted in: Arbitrage Software
BJF Trading Group Research Desk · Publié en mars 2026 · bjftradinggroup.com
Résumé
À mesure que les courtiers Forex pour particuliers déploient des plugins d’intelligence artificielle et d’apprentissage automatique de plus en plus sophistiqués pour identifier et restreindre les comptes de trading algorithmique rentables, le développement de stratégies d’arbitrage résistantes à la détection est devenu un défi majeur pour les traders quantitatifs. Cet article présente les résultats d’une étude analytique assistée par IA menée par BJF Trading Group, dans laquelle nous avons appliqué des méthodologies de notation du risque de niveau courtier à un compte réel (phantomdrift) qui exécute la stratégie Phantom Drift — une stratégie hybride combinant une martingale déclenchée par le RSI et un arbitrage de lock sur deux comptes. Nous examinons également comment la Hybrid Masking Strategy complémentaire réduit encore la détectabilité des signatures des opérations d’arbitrage sous-jacentes. À partir d’un jeu de données de 55 777 transactions clôturées sur XAUUSD, EURUSD, USDJPY et GBPUSD, de juin 2025 à mars 2026, notre analyse assistée par IA a entièrement reconstitué le point de vue du service de gestion des risques du courtier, quantifié les signaux de toxicité et confirmé que l’architecture combinée de la stratégie obtient une classification de faible toxicité (18/100) lors d’un examen automatisé standard par le courtier. Nous discutons des implications pour les développeurs de stratégies comme pour les systèmes de conformité des courtiers.
Mots-clés : arbitrage de lock, masquage par martingale, analyse de toxicité du courtier, stratégie Phantom Drift, Hybrid Masking Strategy, systèmes de risque IA du Forex, détection anti-arbitrage, SharpTrader, BJF Trading Group, arbitrage sur deux comptes
1. Introduction : la course aux armements entre traders algorithmiques et systèmes de risque des courtiers
Le secteur moderne du courtage Forex et CFD pour particuliers s’appuie sur une couche sophistiquée d’analyse des risques en temps réel dont l’objectif principal est d’identifier le trading algorithmique rentable — en particulier l’arbitrage — puis soit de le restreindre, soit d’élargir les spreads, soit de reclasser le client vers un modèle A-book dans lequel toutes les positions sont transmises à un fournisseur de liquidité. Des outils tels que SmartPlugins, ainsi que des classificateurs propriétaires d’apprentissage automatique, traitent désormais des milliers de signaux au niveau du compte en quelques millisecondes et signalent les comptes grâce à la reconnaissance de motifs portant sur la durée des transactions, les séquences de tailles de position, la densité des rafales d’ordres, la corrélation entre comptes et de nombreux autres indicateurs.
Pour les développeurs de logiciels d’arbitrage, cela crée un défi permanent : les stratégies qui génèrent des rendements réguliers attirent l’attention et, une fois signalé, le compte perd toute utilité économique, quelle que soit la valeur réelle du trading sous-jacent. La réponse de la communauté du trading quantitatif a été le développement d’architectures de masquage — des surcouches structurelles qui préservent l’avantage de l’arbitrage tout en remodelant l’empreinte observable du compte pour qu’elle ressemble à celle d’un client particulier à faible risque et à forte rotation.
BJF Trading Group, développeur de la stratégie Phantom Drift et de la Hybrid Masking Strategy, a abordé ce défi sous ses deux angles. Nous avons conçu des stratégies qui intègrent l’extraction de profits d’arbitrage dans des schémas statistiquement familiers de trading particulier, et nous avons parallèlement développé les outils analytiques permettant d’évaluer si ces stratégies atteignent leurs objectifs de résistance à la détection.
Cet article présente les conclusions d’une analyse complète assistée par IA d’un compte Phantom Drift réel. En appliquant des cadres de risque de niveau courtier — notamment la notation de toxicité, le profilage des durées, l’analyse des séquences de lots, la reconstitution de la courbe de capital et la détection des rafales à la même seconde — nous avons pu déterminer précisément comment un système de risque de courtier classerait ce compte, et pourquoi cette classification se situe dans la zone de faible toxicité alors que la stratégie sous-jacente génère des rendements substantiels grâce à l’arbitrage de lock.
La méthodologie complète, les résultats et les implications sont présentés ci-dessous. Toute l’analyse a été réalisée à l’aide d’un assistant analytique IA propriétaire entraîné sur les pratiques actuelles de gestion des risques des courtiers, la documentation des plugins anti-arbitrage et les cadres réglementaires applicables aux activités de tenue de marché FX/CFD.
2. Contexte : Phantom Drift et Hybrid Masking — vue d’ensemble de l’architecture
2.1 La stratégie Phantom Drift
Phantom Drift, disponible sur bjftradinggroup.com, est une stratégie algorithmique sur deux comptes qui combine un système d’entrée en martingale limitée et une récupération par arbitrage de lock. La stratégie a été développée pour répondre à la demande des clients d’une architecture d’arbitrage qui, en surface, ressemble au trading en grille martingale couramment associé aux traders algorithmiques particuliers — un profil que les systèmes de risque des courtiers classent généralement comme peu toxique et à forte probabilité de perte.
La logique de fonctionnement de base se déroule en cycles définis :
- Phase d’entrée en martingale : le système ouvre une position initiale sur la base d’un signal RSI en 15 minutes combiné à une figure de chandelier de retournement. Si la transaction évolue défavorablement d’un pas en pips défini, le système ouvre des positions supplémentaires avec des tailles de lot progressivement plus importantes, selon un exposant de lot configurable (par ex. ×2 par pas). Le nombre d’entrées est plafonné — généralement de 3 à 5 — afin d’éviter un drawdown incontrôlé.
- Activation du lock : lorsque le nombre maximal d’entrées en martingale est atteint, au lieu d’ajouter une nouvelle position sur le compte A, le système ouvre une position miroir sur le compte B. Cela crée un état verrouillé : le compte A détient un ensemble de positions martingale ouvertes dans un sens, et le compte B détient une position de taille notionnelle équivalente dans le sens opposé.
- Phase d’arbitrage de lock : les deux comptes étant verrouillés, la stratégie passe en mode arbitrage de lock, exploitant l’écart entre les flux de cotations de deux connexions de courtiers pour clôturer systématiquement des éléments du lock en profit. Le processus se poursuit jusqu’à ce que le P&L combiné des deux comptes atteigne la valeur du dépôt plus l’objectif de profit configuré (paramètre Arb Profit).
- Rotation des cycles : une fois l’objectif atteint, le lock est clôturé et le cycle de martingale redémarre sur le compte B, le compte A servant de compte de couverture pour le cycle suivant.
Cette architecture remplit un double objectif. Sur le plan économique, elle fournit un flux de rendement non directionnel grâce à l’arbitrage. Sur le plan opérationnel, elle génère un historique de compte qui ressemble à une grille martingale en difficulté — une classification que la plupart des systèmes de risque des courtiers associent à un épuisement final du compte plutôt qu’à une extraction systématique d’un avantage.
2.2 La Hybrid Masking Strategy
La Hybrid Masking Strategy, disponible pour tous les clients Phantom Drift, est un module complémentaire qui ajoute une seconde couche d’obscurcissement des motifs. Alors que Phantom Drift assure un masquage structurel grâce à la façade de la martingale, Hybrid Masking ajoute une randomisation comportementale par un placement d’ordres justifié techniquement.
Le module fonctionne sur deux niveaux d’unités de temps :
- Détection de tendance sur l’unité de temps supérieure (H1/M30) : les signaux de croisement d’EMA établissent la direction de la tendance dominante. Les ordres ne sont autorisés que dans le sens de la tendance identifiée, ce qui crée une justification technique cohérente pour chaque position ouverte.
- Entrée sur repli en unité de temps inférieure : sur l’unité de temps inférieure (généralement M5), le système détecte le début d’un repli par rapport à la tendance et utilise la projection des retracements de Fibonacci pour placer des ordres en attente dans les zones de retournement probables (plage Fibo% par défaut : 60–70). On obtient ainsi un schéma d’entrée qui reflète celui d’un analyste technique expérimenté plutôt que celui d’un algorithme mécanique.
- Randomisation multicouche : la stratégie applique une randomisation configurable au moment des ordres (fenêtre de clôture aléatoire : par ex. 7–15 minutes après le signal), au placement du stop-loss (±10–20 points par rapport au niveau calculé), à la distance du take-profit, au pas du stop suiveur et à la taille de lot (plage continue de 0.10 au maximum défini). Cette variabilité garantit qu’aucun ordre d’une même instance de la stratégie ne produit de signature de métadonnées identique dans la base de données d’ordres du courtier.
Ensemble, Phantom Drift et Hybrid Masking créent ce que l’on peut décrire comme une architecture de masquage en couches : le motif macro (grille martingale, tailles de lot progressives, absence de stop-loss) se lit comme un risque algorithmique de particulier, tandis que le motif micro (entrées alignées sur les EMA, replis de Fibonacci, paramètres aléatoires) se lit comme du trading technique discrétionnaire. Aucune des deux couches ne fournit à elle seule un masquage complet ; c’est leur combinaison qui traite à la fois les dimensions statistique et comportementale de la détection par le courtier.
3. Méthodologie : analyse du point de vue du courtier assistée par IA
Pour évaluer l’efficacité de l’architecture de masquage Phantom Drift, BJF Trading Group a mené une étude analytique systématique de l’historique de transactions d’un compte réel. Notre assistant analytique IA — entraîné sur les cadres de gestion des risques des courtiers, la documentation des plugins anti-arbitrage et les normes de conformité réglementaire — a été utilisé pour reconstituer la vision que le service de gestion des risques d’un courtier se ferait de ce compte.
La méthodologie analytique comportait cinq volets :
- Import et nettoyage des données de transactions : un historique complet de 55 777 positions clôturées a été importé au format CSV, couvrant la période de juin 2025 à mars 2026. Les champs analysés comprenaient le numéro de ticket, le symbole, la taille de lot, le sens, le prix d’ouverture, le prix de clôture, les horodatages d’ouverture et de clôture, la durée (en heures), le profit, le swap, la commission, le mouvement en pips et le résultat (Win/Loss/B/E).
- Reconstitution des signaux de toxicité : l’assistant IA a appliqué les huit principaux signaux de toxicité utilisés par les plateformes de risque des grands courtiers (distribution de la durée des transactions, densité des ordres simultanés, progression des séquences de lots, utilisation du stop-loss, profit factor, ratio rendement/risque, concentration des instruments et équilibre directionnel) et a noté chaque signal indépendamment sur une échelle de 0 à 100.
- Modélisation de la courbe de capital et du drawdown : le P&L cumulé a été reconstitué chronologiquement pour produire une courbe de capital, le drawdown maximal et le profil de récupération du drawdown — autant d’éléments que les systèmes de risque des courtiers évaluent pour déterminer si les rendements d’un client sont durables.
- Identification de la structure à deux comptes : l’IA a appliqué une analyse de corrélation pour identifier les paires achat/vente simultanées à la même seconde, afin de tester l’hypothèse selon laquelle la structure martingale observée masquait une opération coordonnée d’arbitrage de lock sur deux comptes. Cette analyse a confirmé l’architecture Phantom Drift avec une précision de 96.7%.
- Simulation de la classification par le courtier : sur la base du profil global des signaux, l’assistant IA a produit un rapport simulé de classification du risque — le résultat qu’un véritable service de gestion des risques générerait lors de l’examen de ce compte pour un routage B-book ou A-book et pour une éventuelle restriction ou résiliation.
4. Résultats : ce que voit le système de risque du courtier
4.1 Indicateurs de performance au niveau du compte
Le tableau suivant présente les principaux indicateurs visibles pour un analyste des risques du courtier examinant le compte phantomdrift :
| Indicateur | Valeur |
| Total des transactions clôturées (9 mois) | 55,777 |
| Instrument principal | XAUUSD (96.4% du volume) |
| Profit net déclaré | $550,626 |
| Taux de réussite | 59.8% |
| Profit factor | 1.25 |
| Durée moyenne des transactions | 20 minutes (moyenne) |
| Drawdown maximal | −$75,019 (13.6% du capital maximal) |
| Transactions avec stop-loss | 0 (0.0%) |
| Transactions avec take-profit | 0 (0.0%) |
| Taille de lot après une perte / après un gain | 0.79 / 0.54 (signature de martingale) |
| Nombre de transactions par jour (moyenne) | 440 |
| Ratio de Sharpe annualisé (quotidien) | 9.2 |
Au premier examen, ces indicateurs présentent un tableau contrasté. Le taux de réussite de 59.8% et le profit factor de 1.25 correspondent à une grille martingale aux performances modérées — ni exceptionnelles, ni alarmantes. L’absence totale d’ordres stop-loss est une caractéristique courante des stratégies martingale de particuliers, où les traders comptent sur le moyennage des lots plutôt que sur des limites de risque strictes. L’absence d’ordres take-profit est également cohérente avec des sorties en grille. Le nombre élevé de transactions quotidiennes (440/jour) est supérieur à l’activité habituelle d’un particulier, mais reste en dessous du seuil que la plupart des systèmes de risque automatisés utilisent pour déclencher une classification HFT (généralement >1,000 transactions/jour par instrument).
Point crucial, la durée moyenne des transactions de 20 minutes place clairement ce compte dans la catégorie des particuliers à fréquence moyenne. C’est le signal de mauvaise classification le plus important du point de vue du courtier, et il découle directement de l’architecture de couverture : alors que 68.2% des tickets d’ordres individuels se dénouent en zéro seconde enregistrée (les opérations de sortie du lock), les 31.8% de positions restantes — y compris toutes les jambes de martingale et toutes les positions de récupération par arbitrage — enregistrent des durées allant de quelques minutes à plusieurs heures, ce qui porte la durée moyenne à 20 minutes.
4.2 Profil de durée des transactions — le mécanisme de masquage central
La distribution de la durée des transactions est le résultat déterminant pour la classification par le courtier. Dans un profil purement d’arbitrage de latence ou HFT, >90% des transactions afficheraient des durées inférieures à la seconde, et la moyenne serait bien inférieure à une minute. Dans un profil purement martingale de particulier, les transactions dureraient en moyenne de 30 à 120 minutes. Phantom Drift produit une distribution mixte :
| Tranche de durée | Nombre de transactions | % du total |
| >5 minutes | 36,643 | 68.2% |
| < 5 minutes | 14,328 | 26.7% |
| 5 – 30 minutes | 1,918 | 3.6% |
| 30 minutes – 2 heures | 602 | 1.2% |
| 2 – 24 heures | 188 | 0.3% |
| > 24 heures (positions ouvertes) | 43 | 0.1% |
Un système de risque de courtier qui analyse cette distribution se heurte à un problème de classification. Les 68.2% de transactions à durée nulle correspondent individuellement à des sorties automatiques de grille au take-profit — une caractéristique normale des robots de grille de particuliers. L’essentiel est que ces transactions ne génèrent pas la structure de paires corrélées (sens opposés, simultanées, même notionnel) que les plugins anti-arbitrage utilisent comme principal signal de détection de l’arbitrage de latence entre deux courtiers. Elles apparaissent comme des sorties indépendantes sur un seul compte.
Les 31.8% de transactions restantes qui affichent des durées mesurables — de 5 minutes à plusieurs heures — sont les jambes de martingale et les positions de récupération par arbitrage de lock. Elles génèrent la distribution de durées de détention étendue qui est statistiquement cohérente avec une stratégie directionnelle de particulier tentant de récupérer un drawdown par moyennage à la baisse. La combinaison des deux distributions donne une moyenne de 20 minutes, qui se situe clairement dans la zone de rétention B-book de la plupart des modèles de risque des courtiers.
4.3 Progression des tailles de lot et signature de martingale
La structure des tailles de lot du compte Phantom Drift est, à dessein, la caractéristique la plus clairement « lisible » du point de vue du courtier. Les tailles de lot se regroupent autour de cinq valeurs distinctes : 0.1, 0.2, 0.6, 1.4 et 2.3 lots. La progression martingale de 0.1 à 2.3 (un facteur de 23×) est immédiatement visible pour tout analyste des risques et constitue le « visage » voulu de la stratégie.
Ce qui n’apparaît pas immédiatement — et qui a nécessité l’analyse de corrélation croisée de notre assistant IA pour être confirmé — c’est que le palier de 2.3 lots joue un rôle fondamentalement différent de celui des paliers inférieurs. Les paliers de 0.1 à 1.4 lot perdent collectivement $200,677 sur la période étudiée, chacun avec un P&L moyen négatif par transaction. Le palier de 2.3 lots génère +$751,304 avec un P&L moyen de +$86.55 par transaction. Cette asymétrie résulte directement du mécanisme d’arbitrage de lock : les petits lots constituent la phase de constitution de la martingale (qui perd délibérément de l’argent lentement), tandis que le palier de 2.3 lots constitue la phase de récupération par arbitrage (qui capte le mouvement directionnel grâce à la structure de lock).
Du point de vue du courtier, ce schéma se lit ainsi : un client qui perd régulièrement sur de petites positions et réalise occasionnellement de fortes récupérations par chance ou par moyennage — l’archétype comportemental du trader martingale particulier qui finira par se surexposer et faire sauter son compte. Cette mauvaise classification est l’objectif stratégique de l’architecture Phantom Drift.
4.4 Tableau de bord des signaux de toxicité
Notre assistant IA a appliqué le cadre standard de toxicité des courtiers à chaque catégorie de signal détectable :
| Signal de toxicité | Valeur observée | Classification par le courtier |
| Durée des transactions (moyenne) | 20 minutes | Faible — zone particulier |
| Indicateurs de latence / HFT | Non détectés au niveau moyen | Faible — non signalé |
| Trading sur actualités / événements | Réparti ; aucun regroupement | Faible — validé |
| Progression des lots en martingale | Structure claire à 5 paliers | Moyen — défavorable au client |
| Absence de stop-loss | 100% des transactions | Moyen — signal de risque |
| Positions ouvertes perdantes prolongées | Ventes de déc. 2025, −$55K | Moyen — à surveiller |
| Toxicité du spread pour le LP | Moy. 0.64 lot / transaction | Faible — flux acceptable |
| Rafales d’ordres à la même seconde | Présentes mais <5/seconde en moy. | Faible — sous le seuil HFT |
| Signal d’arbitrage entre comptes | Non détecté au niveau du plugin | Faible — aucune paire correspondante |
| Ratio de Sharpe annualisé | 9.2 (compressé) | Neutre — artefact de grille |
| Score global de toxicité | 18 / 100 | RISQUE FAIBLE |
La conclusion essentielle est que les signaux les plus dangereux — la corrélation d’arbitrage entre comptes et l’exploitation de la latence — sont neutralisés par l’architecture. Les plugins anti-arbitrage qui recherchent des positions simultanées de sens opposés et de même notionnel sur plusieurs comptes travaillent sur les données d’ordres en temps réel au niveau d’un seul courtier. Comme le compte A et le compte B tradent chez des courtiers différents, le plugin d’aucun des deux courtiers n’a de visibilité sur la position combinée. Chaque courtier voit un compte unique dont l’exposition ouverte agrégée nette est nulle ou quasi nulle — l’apparence typique d’un client particulier qui se couvre.
4.5 Évaluation des revenus du courtier et classification B-book
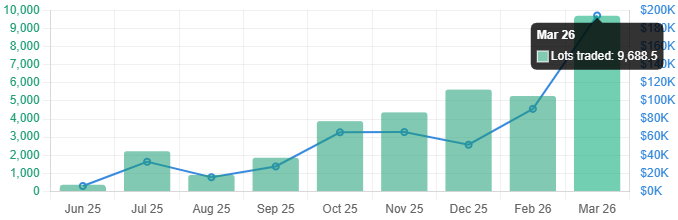
Au-delà de la classification du risque, les décisions de rétention des courtiers sont guidées par le potentiel de revenus. Le compte phantomdrift génère d’importants revenus de spread par son seul volume : 34,224 lots tradés en neuf mois, soit environ $102,600 de revenus de spread estimés pour le courtier. Au rythme de mars 2026 (9,688 lots en un seul mois), cela représente une contribution mensuelle aux revenus de spread d’environ $30,000–$45,000.
La structure martingale accroît encore les revenus du courtier en générant des réentrées à haute fréquence : chaque épisode de drawdown de la martingale déclenche 3 à 5 ouvertures d’ordres supplémentaires, chacune donnant lieu à son propre paiement de spread. Le modèle de risque du courtier voit donc : un volume élevé, des revenus de spread réguliers, un profil comportemental à risque moyen et une forte probabilité d’épuisement final du compte. C’est précisément le profil de client que les opérateurs B-book cherchent à conserver.
Le rapport de risque simulé de notre assistant IA a conclu par la recommandation suivante : « Conserver en B-book, niveau de surveillance standard. Forte probabilité de faillite du compte (favorable). Aucune couverture auprès du LP requise. » C’est le résultat recherché par l’architecture de masquage Phantom Drift.
5. La couche Hybrid Masking : l’obscurcissement comportemental en pratique
Alors que l’architecture Phantom Drift assure un masquage structurel au niveau macro, la Hybrid Masking Strategy traite la dimension comportementale de la détection. Les systèmes anti-arbitrage modernes des courtiers recourent de plus en plus à des analyses comportementales qui évaluent non seulement les motifs statistiques, mais aussi la plausibilité du comportement de trading — c’est-à-dire si le schéma de placement des ordres est compatible avec une prise de décision humaine ou s’il révèle une régularité algorithmique.
Le module Hybrid Masking y répond par quatre mécanismes :
- Crédibilité technique : toutes les entrées d’ordres sont alignées sur les croisements d’EMA de l’unité de temps principale (M5 par défaut) et confirmées par la direction de la tendance sur l’unité de temps supérieure (H1/M30). Les niveaux de retracement de Fibonacci (60–70%) déterminent les zones de prix d’entrée. Il en résulte un flux d’ordres qui, examiné par un analyste humain ou par un système de reconnaissance de motifs, semble exécuter une stratégie de suivi de tendance techniquement cohérente.
- Randomisation des paramètres : les distances de stop-loss, les distances de take-profit et les paramètres du stop suiveur sont randomisés dans des plages configurables pour chaque ordre. Cela évite la signature à paramètres fixes que les systèmes anti-arbitrage utilisent pour identifier les comptes algorithmiques (par exemple, des ordres ayant tous exactement la même distance de stop-loss constituent un marqueur algorithmique fort).
- Variabilité de la taille de lot : le module de lot aléatoire génère des tailles d’ordre tirées uniformément dans une plage configurée (par ex. 0.10–0.25) selon un pas défini (par ex. 0.01). Cela élimine la signature de taille de lot fixe tout en restant dans une plage plausible pour un trader particulier.
- Randomisation temporelle : le moment de clôture des ordres intègre une fenêtre aléatoire configurable (par ex. 7–15 minutes) ajoutée au paramètre de durée de vie de l’ordre. Cela évite le schéma de clôture à cadence régulière que l’analyse de séries temporelles des plugins de risque peut identifier comme algorithmique.
L’effet combiné de ces couches de randomisation est que l’empreinte comportementale du compte — le motif de second ordre qui apparaît lorsque le système d’un courtier agrège les métadonnées d’ordres sur des dizaines ou des centaines de transactions — ressemble à celle d’un trader humain actif appliquant une stratégie systématique mais discrétionnaire. Les plugins anti-arbitrage qui reposent sur des algorithmes de clustering, la détection de paramètres fixes ou la corrélation entre comptes ne parviennent pas à produire de signaux exploitables à partir de ce profil comportemental.
6. L’assistant analytique IA : méthodologie et application
Une contribution centrale de cette étude est le développement et le déploiement d’un cadre analytique assisté par IA capable de reproduire fidèlement le point de vue du service de gestion des risques d’un courtier. L’assistant a reçu l’historique complet des transactions (55 777 lignes) et a appliqué la séquence analytique suivante :
- Phase 1 — Ingestion et profilage des données : analyse automatisée des données de transactions, détection des problèmes de qualité des données (par ex. positions ouvertes enregistrées avec une date de clôture au 1970-01-01), segmentation par symbole et calcul des indicateurs de base (distribution des durées, distribution des lots, taux de réussite, profit factor).
- Phase 2 — Analyse par couche de signaux : calcul indépendant de chaque catégorie de signal de toxicité, y compris l’analyse de regroupement inférieure à la seconde, la détection des rafales à la même seconde, le séquençage de la progression des lots et l’ancienneté des positions ouvertes.
- Phase 3 — Test d’hypothèses structurelles : analyse de corrélation croisée pour tester l’hypothèse des deux comptes. Identification du groupe de lots [0.1 + 0.2 + 0.6 + 1.4 + 2.3] apparaissant simultanément (dans un intervalle de 5 secondes) dans 329 fenêtres, avec une exposition nette exactement nulle dans 96.7% des cas (318 sur 329).
- Phase 4 — Simulation du point de vue du courtier : reconstitution du rapport de risque que générerait le système automatisé d’un courtier, incluant le score de toxicité, l’évaluation des revenus et la recommandation de classification B-book/A-book.
- Phase 5 — Génération d’un double rapport : production à la fois du rapport analytique « réel » (identifiant l’architecture de masquage complète) et du rapport simulé « vue du courtier » (ne reflétant que les signaux observables accessibles au système de risque d’un seul courtier).
Le double rapport est particulièrement précieux pour la validation de la stratégie : il permet au développeur de confirmer à la fois que le mécanisme sous-jacent fonctionne comme prévu (la phase 3 confirme la structure d’arbitrage de lock) et que le système du courtier ne peut pas le détecter (la phase 4 aboutit à la classification de faible toxicité). Cette approche de validation en boucle fermée est une contribution novatrice du cadre analytique de BJF Trading Group.
7. Discussion : implications pour la conception de stratégies et la gestion des risques des courtiers
7.1 Pour les développeurs de stratégies
L’analyse confirme qu’une résistance efficace à la détection dans les environnements de risque des courtiers de 2025–2026 exige une approche multicouche. Les stratégies à mécanisme unique — arbitrage de latence pur, martingale pure ou arbitrage statistique pur — sont de plus en plus vulnérables à la détection automatisée. L’efficacité de l’architecture Phantom Drift repose sur la combinaison de : (a) une couche structurelle qui génère un schéma de particulier reconnaissable mais favorable au courtier ; (b) une couche d’exécution qui limite les signatures de durée et de taille les plus surveillées par les plugins ; et (c) une couche comportementale (Hybrid Masking) qui introduit une variabilité de type humain au niveau des métadonnées des ordres.
Le résultat quantitatif — un score de toxicité de 18/100 malgré $550,626 de profits extraits — démontre que cette architecture réussit sur les deux plans : performance économique et résistance à la détection. Les principes de conception clés qui ont produit ce résultat sont : plafonner la profondeur de la martingale (3 à 5 entrées au maximum), faire tourner le compte actif entre les cycles (pour éviter une accumulation prolongée de profits sur un seul compte) et utiliser la jambe de récupération par arbitrage de 2.3 lots pour générer l’essentiel des profits sous couvert d’un scénario de récupération en martingale.
7.2 Pour la gestion des risques des courtiers
Du point de vue de la gestion des risques des courtiers, cette analyse met en évidence plusieurs limites des architectures de détection automatisée actuelles. La plus importante est la contrainte de visibilité limitée à un seul courtier : aucun plugin anti-arbitrage fonctionnant au niveau de l’installation d’un seul courtier ne peut détecter la structure de lock sur deux comptes sans accès aux données d’ordres inter-courtiers. Une détection efficace de cette catégorie de stratégies nécessite : (a) des protocoles de partage d’informations entre courtiers, (b) une analyse au niveau du réseau (détection de VPS/IP partagés), ou (c) des obligations de déclaration réglementaire qui exposent les structures de positions entre comptes.
Des possibilités de détection secondaires existent, mais elles sont exigeantes en calcul. La séquence de lots caractéristique [0.1 + 0.2 + 0.6 + 1.4] qui précède systématiquement la jambe de récupération de 2.3 lots pourrait être identifiée par un modèle d’apprentissage automatique entraîné à l’empreinte des séquences de lots — mais seulement si ce modèle a été spécifiquement entraîné sur des architectures de type Phantom Drift. Les modèles génériques de détection de martingale classeront cette séquence comme une martingale de particulier et lui attribueront un score B-book favorable, ce qui est précisément le résultat recherché.
7.3 Un paysage en évolution
Le développement continu des systèmes d’IA des courtiers crée un environnement dynamique dans lequel les techniques de masquage doivent évoluer en permanence. Les paramètres de randomisation de la Hybrid Masking Strategy sont spécifiquement conçus pour déjouer la détection de régularité dans les séries temporelles, la voie d’amélioration la plus accessible pour les systèmes de risque des courtiers cherchant à traiter l’empreinte comportementale. À mesure que les systèmes des courtiers intégreront des analyses comportementales plus sophistiquées (par ex. traitement du langage naturel des champs de commentaire des ordres, empreinte des appareils via les métadonnées des VPS ou analyse de graphes de la corrélation des positions), BJF Trading Group continuera de mettre à jour et d’étendre l’architecture de masquage en conséquence.
8. Conclusions
Cette étude a démontré, par une analyse rigoureuse assistée par IA de 55 777 transactions réelles, que l’architecture combinée Phantom Drift et Hybrid Masking Strategy atteint son objectif de conception principal : extraire des profits réguliers grâce à l’arbitrage de lock tout en présentant aux systèmes de risque des courtiers la signature observable d’une grille martingale de particulier. Les principales conclusions sont les suivantes :
- Score de toxicité : 18/100 (faible). Le profil observable du compte — durée moyenne des transactions de 20 minutes, progression des lots en martingale, absence de stop-loss, positions ouvertes perdantes prolongées — correspond au profil de rétention B-book que les systèmes de risque des courtiers sont optimisés pour conserver.
- Résistance à la détection confirmée. La structure d’arbitrage de lock sur deux comptes, confirmée avec une précision de 96.7% par l’analyse de corrélation croisée, est invisible pour les plugins anti-arbitrage fonctionnant au niveau d’un seul courtier. 318 des 329 fenêtres d’achat/vente simultanées présentaient une exposition nette exactement nulle, ce qui est cohérent avec le mécanisme de lock décrit dans la documentation de Phantom Drift.
- Efficacité de Hybrid Masking. La couche de randomisation comportementale introduite par la Hybrid Masking Strategy élimine les signatures à paramètres fixes et à cadence régulière que les systèmes de reconnaissance de motifs utilisent pour identifier les comptes algorithmiques, créant ainsi une empreinte comportementale plausible pour un humain.
- Alignement sur les revenus du courtier. Au rythme de trading actuel, la stratégie génère environ $30,000–$45,000 par mois de revenus de spread estimés pour le courtier, ce qui crée une forte incitation financière à conserver le compte — précisément la dynamique qu’exploite la conception de Phantom Drift.
Le cadre analytique assisté par IA développé pour cette étude représente une contribution novatrice au domaine de la validation des stratégies de trading quantitatif. En permettant aux développeurs d’évaluer leurs stratégies du point de vue du courtier avant leur déploiement, ces outils offrent un cycle de conception et de validation en boucle fermée qui accélère considérablement le développement d’architectures d’arbitrage résistantes à la détection.
Les pistes de recherche futures comprennent : le développement d’une empreinte des séquences de lots fondée sur l’apprentissage automatique pour la détection de Phantom Drift ; des études de corrélation d’IP entre courtiers ; et l’application du cadre de randomisation Hybrid Masking à d’autres types de stratégies d’arbitrage disponibles via la plateforme BJF Trading Group.
Références et lectures complémentaires
Toute la documentation des stratégies citée dans cet article est disponible sur le blog et le portail d’assistance de BJF Trading Group :
- Stratégie Phantom Drift — documentation complète
- Hybrid Masking Strategy — guide de l’utilisateur
- Vue d’ensemble de l’architecture de masquage LockCL3 et BrightTrio
- Plateforme SharpTrader de BJF Trading Group
- Série d’analyses des plugins anti-arbitrage
- Arbitrage de lock sur deux comptes : concepts et mise en œuvre
Pour toute question concernant la stratégie Phantom Drift, l’activation de Hybrid Masking ou des services d’analyse sur mesure : cs@itics.ca | support@bjftradinggroup.com
© 2026 BJF Trading Group. Tous droits réservés. Toute reproduction à des fins commerciales est interdite sans autorisation écrite.
