Por qué se amplían los spreads en forex: rollover, noticias, baja liquidez y cómo lo gestionan los algoritmos 26/10/2026 – Publicado en: Arbitrage Software, Forex trading
Por qué se amplían los spreads en forex: rollover, noticias y baja liquidez
Un spread de 0.2 pips en EURUSD puede convertirse en 3 pips a las 17:00, hora de Nueva York, y en 10 pips en el primer segundo tras la publicación de un dato importante. Cuando eso ocurre, nada está roto: así está construido el mercado interbancario. Esta guía explica por qué se amplían los spreads, cuándo ocurre, cuánto cuesta a distintas estrategias en cifras reales, cómo medir el perfil de spread de tu propio bróker y cómo se protegen de ello los algoritmos de trading.
- Qué es la ampliación del spread (con cifras)
- De dónde sale el spread
- Rollover: por qué se amplían los spreads a las 17:00 de Nueva York
- Publicación de noticias: el spread antes, durante y después
- Sesiones de baja liquidez, festivos y la apertura del fin de semana
- Shocks imprevistos
- Causas del lado del bróker
- Cuánto cuesta la ampliación a distintas estrategias
- Efectos ocultos: stops, órdenes pendientes y margen
- Cómo medir el perfil de spread de tu bróker
- Cómo gestionan los algoritmos la ampliación del spread
- La ampliación del spread en el arbitraje de latencia
- Errores comunes
- Preguntas frecuentes
Qué es la ampliación del spread (con cifras)
Respuesta corta: el spread es la diferencia entre el bid (el precio al que puedes vender) y el ask (el precio al que puedes comprar). La ampliación del spread es un aumento temporal de esa diferencia, normalmente porque cotizan menos proveedores de liquidez o porque cotizan con más cautela. Los tres momentos clásicos son el rollover diario hacia las 17:00, hora de Nueva York, las publicaciones económicas programadas y los periodos de baja liquidez, como los festivos y la apertura del domingo.
Toma una cuenta raw spread en EURUSD. Durante el solapamiento de Londres y Nueva York la cotización suele ser 1.08500 / 1.08502: un spread de 0.2 pips. En el rollover diario, el mismo bróker puede mostrar 1.08490 / 1.08520: 3.0 pips. En el primer segundo tras las nóminas no agrícolas de EE. UU. (non-farm payrolls) puede mostrar brevemente 1.08460 / 1.08560: 10 pips. En el caso del rollover el precio medio apenas se movió; simplemente cruzar el mercado se volvió más caro.
Para un lote estándar (100,000 unidades), un pip en EURUSD vale unos $10. Cruzar el spread una vez cuesta $2 con 0.2 pips, $30 con 3 pips y $100 con 10 pips. Una estrategia que abre y cierra posiciones en el momento equivocado paga esa diferencia cada vez, y ningún gráfico construido con precios bid la mostrará.
Rangos orientativos recogidos en condiciones típicas de ECN/STP. Cada bróker, tipo de cuenta e instrumento tiene su propio perfil; mide el tuyo como se muestra más abajo.
De dónde sale el spread
El forex no tiene una bolsa central. El mercado negoció unos $9.6 trillion diarios en abril de 2025 según la encuesta trienal del BIS, pero ese volumen se reparte entre bancos, creadores de mercado no bancarios, ECN y brókeres. Un bróker minorista o profesional suele agregar cotizaciones de varios proveedores de liquidez (LP). Tu bid es el mejor bid entre ellos, tu ask es el mejor ask, y el bróker puede añadir un margen encima.
Eso da una regla sencilla: el spread que ves depende de cuántos LP están cotizando, de cuánto volumen muestran en la parte alta del libro y de cuánto riesgo quieren asumir en ese momento. Todo lo que reduzca el número de cotizaciones activas o haga más prudentes a los LP amplía el spread. Hay tres grupos de motivos que lo provocan:
- Menos participantes: el final de la jornada de Nueva York, los festivos, la apertura del fin de semana, las horas entre el cierre de EE. UU. y la apertura de Tokio.
- Mayor incertidumbre: una publicación programada dentro de unos segundos, una decisión de un banco central, un titular inesperado.
- Motivos técnicos y comerciales: mantenimiento de los sistemas de los LP al final del día, márgenes del bróker, grupos de spread más amplios para determinados clientes, instrumentos con poca liquidez natural.
Rollover: por qué se amplían los spreads a las 17:00 de Nueva York
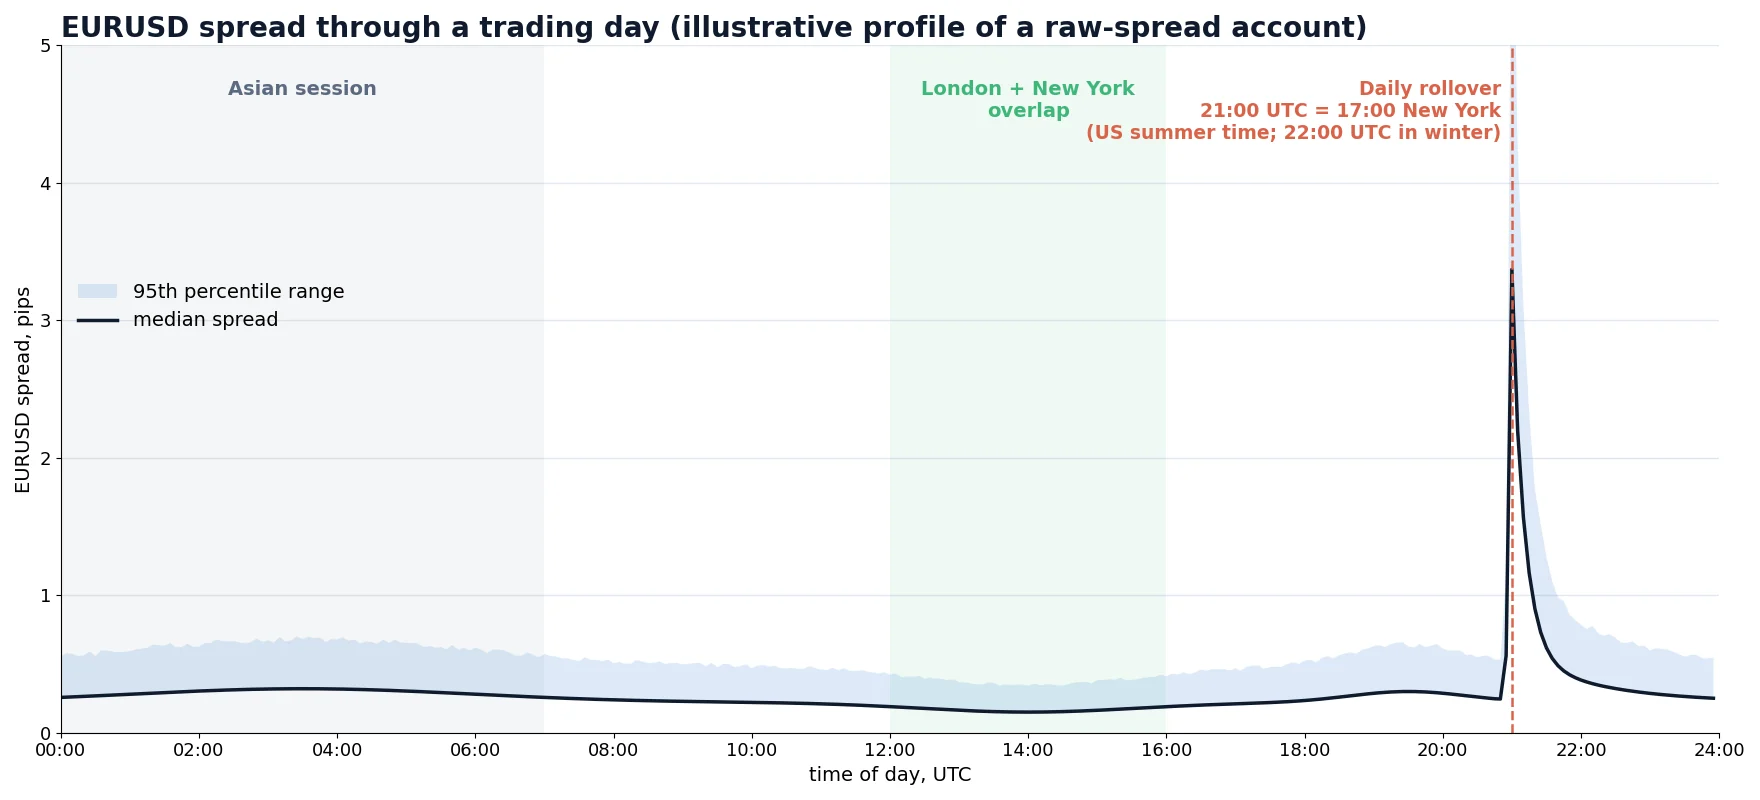
La jornada de trading en forex termina a las 17:00, hora de Nueva York. Son las 21:00 UTC mientras EE. UU. está en horario de verano y las 22:00 UTC en invierno. En ese momento la fecha valor de las posiciones al contado avanza un día hábil, las posiciones abiertas cobran o pagan el swap nocturno y muchos sistemas pasan a una nueva jornada.
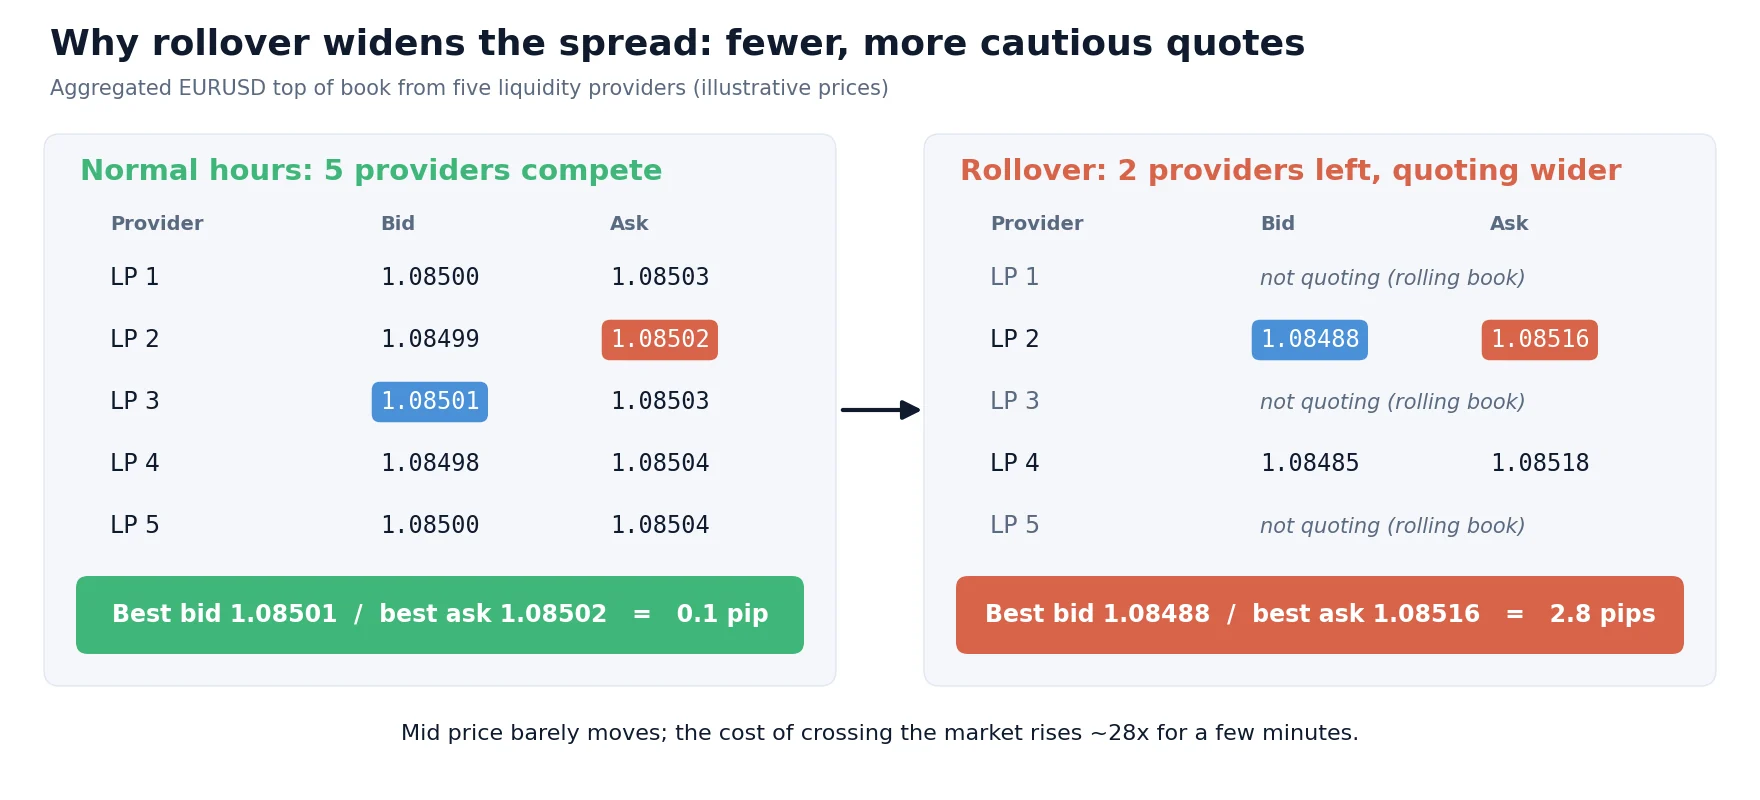
Ocurren varias cosas a la vez, y cada una de ellas retira liquidez del mercado:
- Los LP renuevan sus libros. Bancos y creadores de mercado trasladan las posiciones a la siguiente fecha valor y recalculan el riesgo. Muchos dejan de emitir cotizaciones o solo emiten volúmenes pequeños durante unos minutos.
- Los sistemas se reinician. Algunos LP y ECN hacen una breve pausa de mantenimiento al final del día. Algunos brókeres también suspenden la operativa unos minutos.
- Desaparece el flujo natural. Las empresas y fondos estadounidenses han terminado su jornada, Tokio aún no ha empezado y Sídney acaba de abrir. El negocio real en ambos sentidos está en su mínimo diario.
- Los LP que quedan se protegen. Con menos competidores y nadie con quien compensar el riesgo, cotizan más amplio. La parte alta del libro agregado se forma con menos cotizaciones y más prudentes.
En los pares mayores la ampliación suele durar desde unos minutos hasta unos 30 minutos, con el pico en los primeros minutos después de las 17:00. En cruces, exóticos y metales es mayor y dura más, a menudo hasta que llega la liquidez de Tokio. Los miércoles se cobra en ese mismo momento el triple swap (para cubrir las fechas valor del fin de semana), lo que importa a las estrategias que mantienen posiciones de un día para otro; consulta nuestra guía de arbitraje de swap para ver cómo se calculan los swaps.
Publicación de noticias: el spread antes, durante y después
Las publicaciones programadas, como las nóminas no agrícolas de EE. UU., el CPI, las decisiones de tipos de los bancos centrales y las ruedas de prensa, generan un patrón de spread muy concreto. El spread suele empezar a ampliarse entre 10 y 60 segundos antes de la publicación, a medida que los LP retiran cotizaciones o reducen volumen: nadie quiere ser el último precio en pantalla cuando sale el dato. En el primer segundo tras la publicación el spread alcanza su máximo, y las cotizaciones pueden saltar varios pips de golpe. Después, cuando los LP ven el dato y la dirección se asienta, vuelven y el spread se normaliza, normalmente en 1 a 5 minutos en los pares mayores.
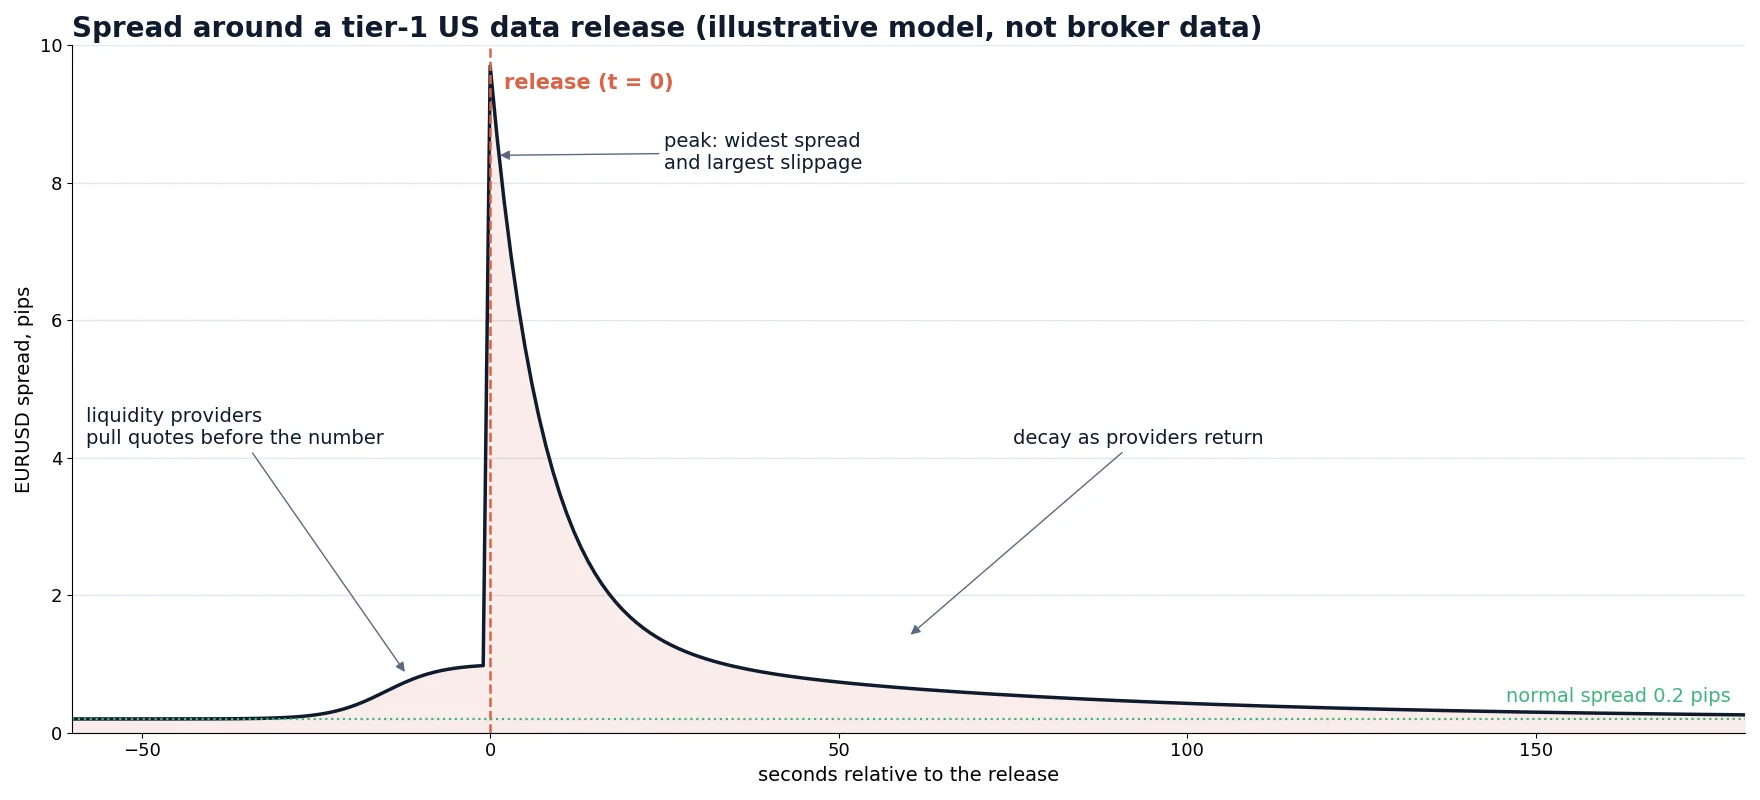
De ahí se derivan dos consecuencias prácticas. Primero, una orden a mercado enviada en el momento de la publicación paga a la vez el spread más amplio y el mayor deslizamiento; nuestra guía sobre el deslizamiento en forex muestra cómo se suman estos dos costes. Segundo, el movimiento posterior a la publicación a menudo es real, y algunas estrategias están diseñadas para operarlo. Si te interesa esa cara del mercado, lee cómo funciona el trading de noticias económicas y por qué la velocidad es clave en él.
| Evento | Inicio típico de la ampliación | Pico | Vuelta a la normalidad (pares mayores) | Más afectados |
|---|---|---|---|---|
| Nóminas no agrícolas de EE. UU. (NFP), CPI | 10–60 s antes | 0–2 s después | 1–5 min | Pares con USD, oro, índices de EE. UU. |
| Decisión de tipos de un banco central | 30–120 s antes | Decisión y rueda de prensa | Varios minutos, se repite durante el turno de preguntas | La divisa de ese banco |
| Rollover diario | 1–5 min antes de las 17:00 NY | Primeros minutos después de las 17:00 NY | 5–30 min | Cruces, exóticos, metales |
| Apertura del domingo | Apertura del mercado | Primeros minutos | A menudo hasta la apertura de Tokio | Todos los pares, sobre todo tras noticias del fin de semana |
Tiempos orientativos en condiciones típicas de ECN/STP. Úsalos como punto de partida y confírmalos con tus propios datos.
Sesiones de baja liquidez, festivos y la apertura del fin de semana
Fuera de los grandes eventos, los spreads siguen la liquidez de las sesiones de trading. Son más ajustados cuando Londres y Nueva York se solapan (aproximadamente 12:00–16:00 UTC), ajustados durante la mañana de Londres, algo más amplios en la sesión asiática para los pares de EUR y GBP, y más amplios a última hora de la tarde de Nueva York y alrededor del rollover.
Los festivos tienen el mismo efecto durante todo un día: Navidad y Año Nuevo, el Día de Acción de Gracias en EE. UU. y el viernes siguiente, los festivos bancarios del Reino Unido, la Golden Week en Japón. Esos días muchas mesas están cerradas, algunos LP cotizan con volumen reducido y los spreads se mantienen más amplios de lo habitual incluso en horas normalmente líquidas.
La apertura del fin de semana merece mención aparte. Cuando el mercado abre el domingo por la tarde (hacia las 17:00, hora de Nueva York), hay pocos participantes activos y las noticias del fin de semana tienen que descontarse de golpe. Los precios pueden abrir lejos del cierre del viernes (un gap) y los spreads en los pares mayores pueden mantenerse varias veces más amplios de lo normal durante la primera hora. Las órdenes pendientes situadas dentro del gap se ejecutan al primer precio disponible, no a su precio de orden.
Shocks imprevistos
Los eventos programados se pueden planificar. Los shocks, no. Cuando el Banco Nacional Suizo eliminó el suelo del EURCHF el 15 de enero de 2015, la liquidez en los pares con CHF desapareció durante minutos y los spreads cotizados dejaron de tener sentido. El 3 de enero de 2019, en las primeras horas asiáticas de baja liquidez en pleno periodo festivo, los pares con JPY cayeron varios cientos de pips en minutos en un «flash crash» antes de recuperarse. En ambos casos el spread ya no era el coste de una operación; era una señal de que no había mercado a un precio razonable.
Ningún filtro hace a una estrategia inmune a esto. Lo que ayuda es un tamaño de posición capaz de sobrevivir a un gap, no mantener posiciones grandes durante las horas de menor liquidez sin motivo y un software que deje de enviar órdenes cuando las cotizaciones se vuelven anómalas, en lugar de perseguirlas.
Causas del lado del bróker
No toda ampliación procede del mercado interbancario. Algunos motivos típicos del lado del bróker:
- Márgenes añadidos. Una cuenta estándar puede añadir un margen fijo o porcentual al raw spread. Un margen porcentual se amplía junto con el raw spread.
- Cuentas de spread fijo. Muestran un spread constante en condiciones normales, pero las condiciones suelen permitir al bróker ampliarlo o recotizar en «condiciones anormales de mercado», lo que a menudo significa precisamente rollover y noticias.
- Grupos de spread. Algunos brókeres asignan a los clientes a grupos con perfiles de spread distintos. Dos cuentas del mismo bróker pueden ver spreads diferentes en el mismo segundo.
- Pocos LP. Un bróker conectado a uno o dos proveedores tiene menos competencia en la parte alta del libro, así que la salida de cualquier proveedor amplía más el spread.
Si tu spread es habitualmente más amplio que el de otros brókeres en el mismo momento, o se amplía solo en tu cuenta, es una cuestión de ejecución y no de mercado. Nuestra página sobre transparencia en la ejecución del bróker explica cómo comprobarlo con tus propios datos, y la guía para elegir bróker enumera qué revisar antes de abrir una cuenta.
Cuánto cuesta la ampliación a distintas estrategias
El mismo spread de 3 pips en el rollover significa cosas muy distintas según cuánto gane una estrategia por operación. La tabla compara cuatro estilos en EURUSD con un lote estándar. El «coste normal» usa un spread de 0.2 pips más $6 de comisión por operación completa (unos 0.6 pips); el «coste en el rollover» usa un spread de 3 pips con la misma comisión.
| Estrategia | Resultado bruto medio por operación | Coste en horas normales | Coste en el rollover | Parte de la ventaja en el rollover |
|---|---|---|---|---|
| Swing trading | 60 pips | 0.8 pips (1.3%) | 3.6 pips | 6% |
| Intradía | 15 pips | 0.8 pips (5%) | 3.6 pips | 24% |
| Scalping | 4 pips | 0.8 pips (20%) | 3.6 pips | 90% |
| Arbitraje de latencia | 1.2 pips | 0.8 pips (67%) | 3.6 pips | 300% (pérdida) |
Ejemplo calculado. Los resultados reales dependen del bróker, del instrumento y del momento exacto de las entradas y salidas.
Un swing trader apenas nota el rollover. Para un scalper, una entrada en el minuto equivocado se come casi toda la operación media. Para una estrategia de arbitraje o de alta frecuencia, una operación abierta con un spread amplio empieza con una pérdida mayor que todo el beneficio esperado. Por eso los sistemas serios de corto plazo nunca tratan el spread como una constante.
Efectos ocultos: stops, órdenes pendientes y margen
La mayoría de los gráficos se dibujan con precios bid. Las órdenes se activan por el lado de la cotización contra el que operan: las de compra por el ask y las de venta por el bid. Cuando el spread se amplía, el ask se aleja del bid aunque la línea del gráfico no se mueva. Eso genera efectos que muchos traders solo descubren en el historial de su cuenta.
Stop loss en una posición corta
Estás corto en EURUSD con un stop en 1.08600. El bid es 1.08560 y el spread es de 0.2 pips, así que el ask es 1.08562: tu stop está a 3.8 pips. En el rollover el spread se amplía a 4.5 pips y el ask pasa a 1.08605. El stop (una orden de compra, activada por el ask) se ejecuta, aunque el bid de tu gráfico nunca se acercó a menos de 4 pips del stop. La ejecución queda unos 4.5 pips por encima del precio del gráfico: aproximadamente $45 por lote perdidos solo por el spread.
Órdenes pendientes
La misma lógica se aplica a las órdenes buy limit, buy stop y take-profit de posiciones cortas. Un take-profit de una posición corta puede «no ejecutarse» si el ask no llegó a él, aunque el bid sí lo hiciera. Y un buy stop colocado cerca del mercado puede activarse por un pico de spread y ejecutarse a un mal precio.
Margen y stop-out
Las ganancias y pérdidas flotantes suelen calcularse con el lado de cierre de la cotización. Cuando el spread se amplía, todas las posiciones abiertas parecen peores durante unos minutos. Una cuenta que opera cerca de su límite de margen puede sufrir un stop-out en el rollover, aunque el mercado en sí no se haya movido en su contra.
Cómo medir el perfil de spread de tu bróker
Los «spreads medios» publicados son promedios de todo el día y dicen poco de los momentos que duelen. Un perfil de spread de tu propia cuenta requiere un par de semanas de datos y responde a las preguntas útiles: cuánto se amplía, cuándo, durante cuánto tiempo y en comparación con qué.
Dos cifras son especialmente útiles. La mediana de las horas tranquilas te dice qué es lo «normal». El percentil 95 de los intervalos de rollover y de noticias te dice a qué distancia debe estar un stop de protección y dónde debe cortar un filtro de spread. Si quieres una lista de verificación lista para este tipo de análisis, usa nuestro kit de auditoría de brókeres de forex.
Cómo gestionan los algoritmos la ampliación del spread
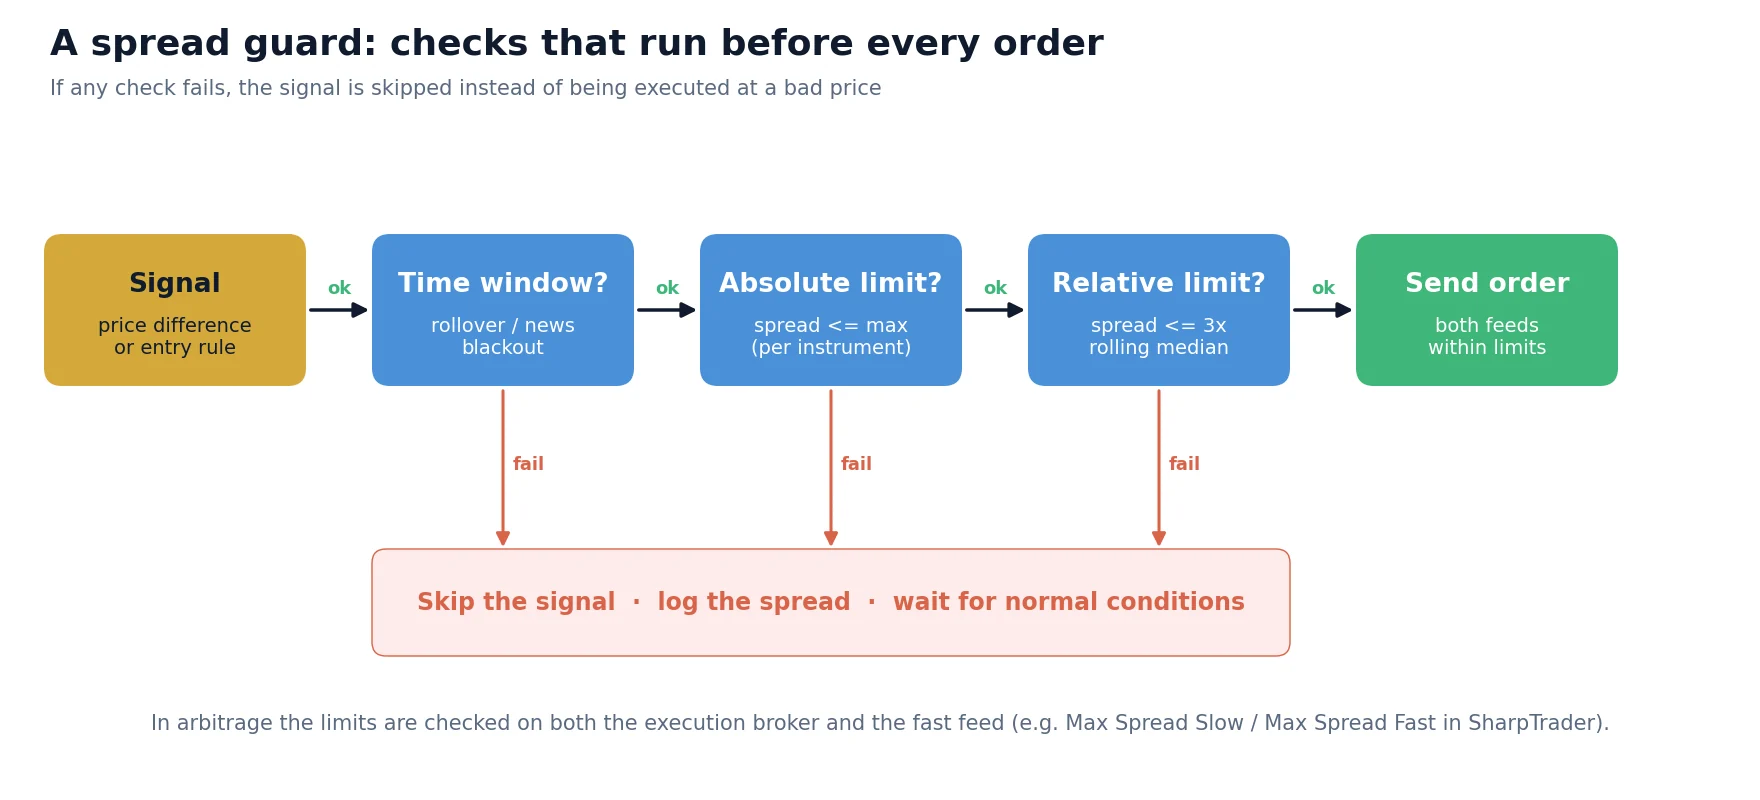
Un buen software de trading trata el spread como un dato en vivo, no como una constante. Hay cinco protecciones habituales, y los sistemas más sólidos combinan varias de ellas.
1. Spread máximo absoluto
El filtro más sencillo: ninguna orden nueva si el spread actual supera un valor fijo, por ejemplo 0.8 pips en EURUSD. Es fácil de entender y cubre automáticamente el rollover, las noticias y las horas de baja liquidez, sea cual sea su hora exacta. Su punto débil es que un solo valor no sirve para todos los instrumentos y sesiones.
2. Filtro de spread relativo
El algoritmo compara el spread actual con una mediana móvil de los últimos 15–60 minutos y se niega a operar si es, por ejemplo, de 2.5 a 3 veces mayor. Si la mediana es de 0.3 pips, el límite pasa a 0.9 pips; si la mediana en la sesión asiática es de 0.6, el límite pasa a 1.8. El filtro se adapta a la sesión y al instrumento sin necesidad de reajustes.
3. Ventanas horarias
Un bloqueo alrededor del rollover (por ejemplo, 16:55–17:30, hora de Nueva York) y alrededor de las publicaciones programadas (por ejemplo, de 2 minutos antes a 5 minutos después). Las ventanas horarias detectan el riesgo antes de que el spread se amplíe, algo que un filtro de spread puro no puede hacer. Defínelas en hora de Nueva York o en la zona horaria de la bolsa del instrumento, no con un desfase fijo respecto a UTC.
4. Salidas que tienen en cuenta el spread
Las entradas son solo la mitad del problema. Una estrategia puede aplazar las salidas no urgentes hasta que el spread se normalice, evitar cerrar a mercado en los primeros segundos tras una publicación y colocar los stops de protección más allá del spread de rollover del percentil 95. La lógica de salida debe saber contra qué lado de la cotización está operando.
5. Backtests realistas
Un backtest con spread constante sobrevalora cualquier estrategia de corto plazo, porque nunca paga los spreads del rollover ni de las noticias. Haz las pruebas con datos de ticks con precios bid y ask reales y con retraso de ejecución, como se describe en nuestro artículo sobre la brecha entre los backtests y la ejecución real. Si la estrategia solo funciona con el spread de la mejor hora del día, no funciona.
| Protección | Detecta | No detecta | Ideal para |
|---|---|---|---|
| Spread máximo absoluto | Cualquier ampliación por encima del límite | Los momentos previos a la ampliación; sesiones con spreads normales distintos | Un solo instrumento, configuraciones sencillas |
| Filtro de spread relativo | Spread anómalo para la sesión actual | Desviaciones lentas de la mediana | Muchos instrumentos, estrategias de 24 horas |
| Ventanas horarias | Eventos conocidos, antes de que reaccione el spread | Shocks imprevistos | Calendarios de rollover y de noticias |
| Salidas que tienen en cuenta el spread | Stops y cierres en mercados con spread amplio | Nada en las entradas | Estrategias que mantienen posiciones de un día para otro |
| Backtests con datos de ticks | Resultados sobrevalorados antes de operar en real | Cambios futuros en las condiciones del bróker | Todas las estrategias de corto plazo |
La ampliación del spread en el arbitraje de latencia
En el arbitraje de latencia, una estrategia compara el precio de un bróker lento con un feed de referencia rápido y opera cuando el precio lento se queda atrás. La ampliación del spread golpea a este tipo de estrategia dos veces. Primero, un spread amplio en el bróker lento puede crear una diferencia de precio sobre el papel que no se puede operar con beneficio, porque entrar y salir obliga a cruzar ese spread amplio. Segundo, un spread amplio en el feed rápido significa que el propio precio de referencia es incierto, así que la «señal» puede no ser más que ruido entre dos cotizaciones prudentes.
En SharpTrader esto se gestiona con dos límites separados: Max Spread Slow (el spread máximo permitido en el bróker donde se ejecutan las órdenes) y Max Spread Fast (el spread máximo permitido en el feed de datos rápido). Si cualquiera de los spreads actuales supera su límite, la señal se ignora por grande que parezca la diferencia de precio. Además, un filtro de noticias puede pausar la operativa en ventanas configurables antes y después de las publicaciones de alto impacto. En nuestra experiencia con configuraciones de arbitraje, ajustar estos dos límites elimina la mayoría de las señales «grandes pero falsas» que aparecen en el rollover y alrededor de las noticias, a costa de dejar pasar algunas oportunidades reales. Como cualquier parámetro, deben probarse con datos de ticks del bróker concreto en lugar de copiarse de otra cuenta.
Deja que el software compruebe el spread antes de cada orden
SharpTrader ejecuta estrategias de arbitraje en forex y cripto con límites de spread separados para el bróker de ejecución y el feed rápido, además de un filtro de noticias. SharpTrader Optimizer te permite probar esa configuración con datos de ticks reales y un tiempo de ejecución realista. Empieza con el escáner gratuito para ver cómo se comparan los precios de tu bróker con fuentes más rápidas.
Errores comunes
- Juzgar a un bróker por su spread medio anunciado. La media oculta justo los minutos en los que el spread importa. Compara medianas y percentiles 95 por hora del día.
- Fijar el rollover en UTC dentro del código. La hora UTC cambia dos veces al año, y Europa y EE. UU. cambian la hora en fechas distintas.
- Hacer backtests con spread fijo. Hace que las estrategias de scalping y arbitraje parezcan mucho mejores de lo que son.
- Olvidarse del lado ask. Los stops y take-profits de las posiciones cortas se activan por el ask, que el gráfico normalmente no muestra.
- Tratar cada pico como manipulación del bróker. La ampliación en el rollover y en las noticias es un comportamiento normal del mercado. Solo pasa a ser un asunto del bróker cuando tu cuenta es sistemáticamente peor que el mercado en el mismo segundo.
- Usar un único filtro para todos los instrumentos. 0.8 pips es un límite sensato para EURUSD e inútil para GBPJPY o el oro. Usa límites por instrumento o relativos.
Escáner de arbitraje gratis + curso breve por email
Recibe el enlace al escáner gratuito y algunos emails breves y prácticos de Boris: qué significa realmente una diferencia de precio después de costos, cómo probar una estrategia antes de arriesgar dinero real y qué herramientas se adaptan a tu mercado. Sin exageraciones. Los emails se envían en inglés.
Preguntas frecuentes
¿Por qué se amplían los spreads en forex a las 5 p. m., hora de Nueva York?
Las 17:00, hora de Nueva York, marcan el final de la jornada de trading en forex. Los proveedores de liquidez trasladan las posiciones a la siguiente fecha valor, recalculan el riesgo y a veces reinician sistemas, mientras que los participantes estadounidenses ya han terminado y los asiáticos aún no han empezado. Menos cotizaciones y más prudentes significan un spread más amplio durante unos minutos, más tiempo en cruces y metales.
¿Cuánto dura la ampliación del spread en el rollover?
En los pares mayores, normalmente desde unos minutos hasta unos 30 minutos, con el pico justo después de las 17:00, hora de Nueva York. En cruces, exóticos y oro puede durar hasta que llega la liquidez de Tokio. Mídelo en tu propio bróker, porque la duración varía entre proveedores.
¿Por qué se amplían los spreads durante las noticias?
Antes de una publicación programada, los proveedores de liquidez reducen el volumen o retiran cotizaciones, porque nadie quiere que le ejecuten a un precio antiguo cuando sale el dato. Justo después de la publicación la incertidumbre es máxima, así que las cotizaciones que quedan son amplias. A medida que el mercado asimila el dato, los proveedores vuelven y el spread suele normalizarse en pocos minutos en los pares mayores.
¿Puede la ampliación del spread activar mi stop loss?
Sí, en posiciones cortas. Un stop en una posición corta es una orden de compra y se activa por el ask. Si el spread se amplía lo suficiente, el ask puede alcanzar el stop mientras el bid que muestra el gráfico sigue bien lejos de él. Coloca esos stops más lejos que el spread de rollover habitual o gestiona las posiciones antes de la ventana.
¿Es la ampliación del spread señal de un mal bróker?
Por sí sola, no. La ampliación en el rollover, alrededor de las noticias y en las horas de baja liquidez es un comportamiento normal del mercado. Se convierte en un motivo de preocupación cuando tu spread es habitualmente más amplio que el de otros brókeres o el de un feed de referencia rápido en el mismo momento, o cuando se amplía solo en tu cuenta.
¿Cuándo son más ajustados los spreads en forex?
Normalmente durante el solapamiento de las sesiones de Londres y Nueva York, aproximadamente de 12:00 a 16:00 UTC, y durante la mañana de Londres. Los spreads suelen ser más amplios a última hora de la tarde de Nueva York, alrededor del rollover, en los festivos y en la primera hora tras la apertura del domingo.
¿Protegen las cuentas de spread fijo contra la ampliación?
Solo en parte. Un spread fijo suele ser más amplio que el raw spread en horas normales, y las condiciones de la cuenta a menudo permiten al bróker ampliar los spreads o recotizar en condiciones anormales de mercado, que normalmente incluyen noticias y rollover. Lee las condiciones antes de confiar en ello.
