Salidas adaptativas para operaciones de arbitraje: Diff Excess Factor, Slippage Factor y Critical Slippage 23/10/2026 – Publicado en: Arbitrage Software
Salidas adaptativas para operaciones de arbitraje: Diff Excess Factor, Slippage Factor y Critical Slippage
Hasta ahora, todas las operaciones de arbitraje en SharpTrader tenían la misma salida: el mismo Min profit, el mismo Trailing step y el mismo Stop loss. Una operación abierta con una gran diferencia de precio y una ejecución perfecta se gestionaba exactamente igual que otra en la que el deslizamiento (slippage) ya se había comido la mayor parte de esa diferencia. Tres nuevos ajustes del instrumento cambian esto. Ahora cada operación recibe sus propios niveles de salida, según la fuerza de su señal y la calidad de su ejecución. Esta guía explica cómo funciona cada parámetro, muestra un ejemplo práctico con XAUUSD y propone valores iniciales para la optimización.
- La respuesta corta
- Por qué una misma salida para todas las operaciones es un compromiso
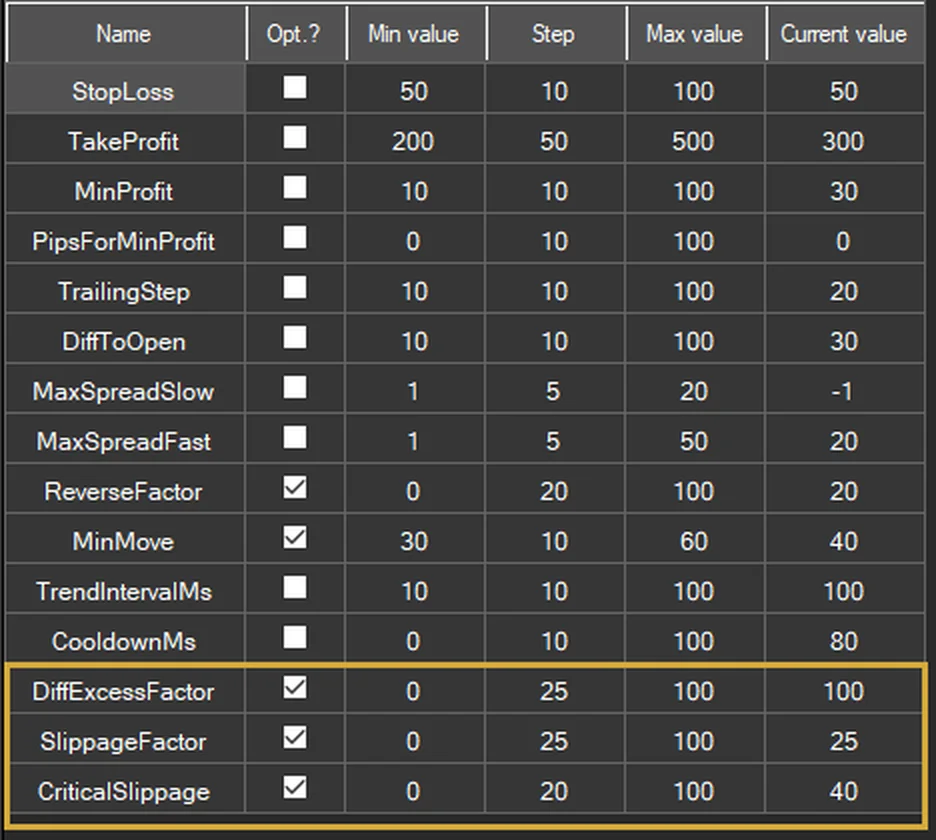
- Dónde encontrar los parámetros
- Con qué se comparan los parámetros
- Diff excess factor %: más margen para las señales fuertes
- Slippage factor %: asegurar el beneficio antes tras una mala ejecución
- Critical slippage %: un stop ajustado cuando la diferencia ha desaparecido
- Ejemplo práctico: tres operaciones en XAUUSD
- Valores iniciales recomendados
- Cómo ajustarlos, paso a paso
- Conviene saber
- Vídeo: crea tu propia plantilla
- Preguntas frecuentes
La respuesta corta
Respuesta corta: Diff excess factor % da más recorrido a las operaciones abiertas con una señal fuerte. Slippage factor % asegura el beneficio antes cuando la ejecución fue peor que el precio solicitado. Critical slippage % aplica un stop mucho más ajustado a una operación cuya ejecución fue tan mala que el arbitraje prácticamente ha desaparecido. Los tres están desactivados por defecto (0), así que nada cambia hasta que los configures. La forma en que la estrategia hace el trailing y asegura el beneficio sigue siendo exactamente la misma; solo cambian los valores que usa en cada operación.
Por qué una misma salida para todas las operaciones es un compromiso
En el arbitraje de latencia una operación se abre porque el feed rápido muestra un precio al que el bróker lento aún no ha llegado. Cuánto se puede ganar depende de dos factores distintos en cada operación: el tamaño de la diferencia de precio cuando se activó la señal y qué parte de esa diferencia se perdió por deslizamiento antes de que se ejecutara la orden.
Los ajustes de salida fijos ignoran ambos. Una señal fuerte recibe un trailing tan ajustado como una marginal y a menudo se cierra antes de que el precio haya terminado de alcanzarse. Una operación con una mala ejecución sigue esperando un objetivo de beneficio que ya no puede alcanzar. Y una operación ejecutada cuando el bróker ya se había puesto al día está protegida por el mismo stop loss amplio que una operación con una ventaja real, aunque lo que queda es un movimiento de precio aleatorio. Los tres nuevos parámetros permiten que cada operación tenga sus propios niveles de salida precisamente para estos tres casos.
Si el deslizamiento es algo nuevo para ti, nuestra guía sobre cómo medir y reducir el slippage en forex explica de dónde proviene y cómo interpretarlo en tus propias ejecuciones.
Dónde encontrar los parámetros
Los ajustes son por instrumento y están disponibles en cuatro grupos de estrategias. Cada uno puede incluirse en la optimización como cualquier otro parámetro del instrumento.
| Estrategia | Dónde configurarlos | A qué operación se aplican |
|---|---|---|
| OneLeg | Tabla de instrumentos, después de «Cooldown (ms)». Solo se muestran y funcionan con la licencia Advanced optimization. | Todas las operaciones que abre la estrategia |
| Lock, LockCL, LockCL2, LockCL3 | Tabla de instrumentos, cerca del final, después de «Min pips» | La posición sin cobertura que genera una señal de arbitraje, en cualquiera de los dos brókeres |
| PhantomDrift | Tabla de instrumentos, en el mismo lugar que en Lock | Solo la posición de arbitraje; las órdenes de martingala mantienen su propio stop |
| Umbra Lock | «Edit…» del instrumento > Extra settings > «Protective stops of the unlocked leg» | La pata que queda sin bloquear tras una salida de arbitraje |
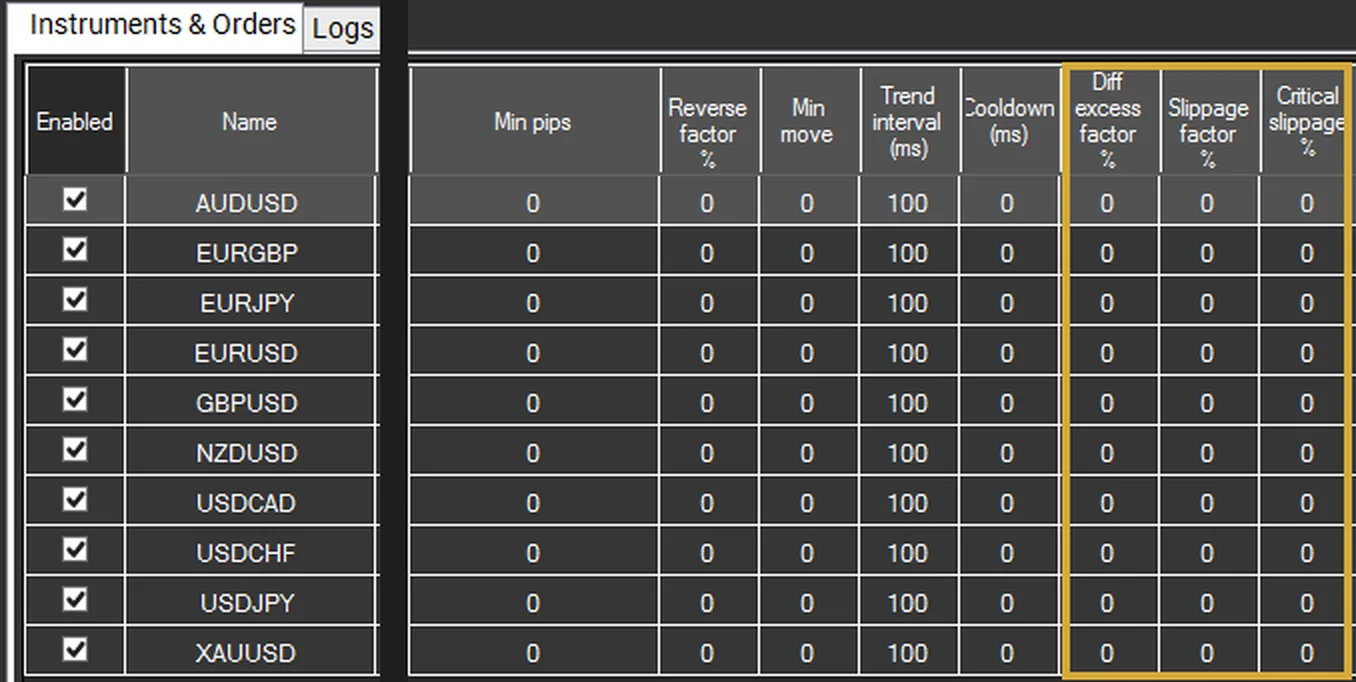
En las estrategias de arbitraje con bloqueo (Lock), Phantom Drift y Umbra Lock los parámetros actúan solo sobre la posición que conlleva el riesgo de arbitraje. Las patas bloqueadas, las órdenes de martingala y las demás posiciones mantienen tus ajustes normales.
Con qué se comparan los parámetros
Los tres parámetros comparan la operación con el umbral de señal que la estrategia ya utiliza:
- Diff to open en OneLeg;
- Diff to open 1 o Diff to open 2 según el bróker que operó, en las estrategias Lock;
- Diff to close en Umbra Lock;
- Min move cuando la estrategia opera solo por el impulso (Diff to open 0 y Min move configurado). Min move se explica en nuestro artículo sobre entrada por impulso y salida inversa.
De cada ejecución se obtienen dos valores: la diferencia (el tamaño de la señal cuando se abrió la operación) y el deslizamiento (cuántos puntos peor de lo solicitado se ejecutó la orden). El exceso es la diferencia menos el umbral.
Diff excess factor %: más margen para las señales fuertes
Diff excess factor % aumenta el Min profit y el Trailing step de la operación en este porcentaje de lo que la señal superó su umbral.
Aumento = (Diferencia − Umbral) × Diff excess factor %
Ejemplo: una operación abierta con una diferencia de 25 puntos y Diff to open 10 tiene un exceso de 15 puntos. Con un 50 %, tanto Min profit como Trailing step aumentan 8 puntos (7,5 redondeado).
El razonamiento es sencillo. Una diferencia mayor significa que el bróker lento tiene más camino por recorrer para ponerse al día, por lo que el movimiento esperado es mayor. Con salidas fijas, una señal fuerte recibe un trailing tan ajustado como una marginal y a menudo se cierra antes de que el precio haya terminado de alcanzarse.
- Ventaja: las señales fuertes tienen margen para desarrollarse, lo que eleva el beneficio medio de las mejores operaciones.
- Sin cambios: una señal justo en el umbral no tiene exceso y mantiene tus valores normales de Min profit y Trailing step.
- Las salidas desactivadas siguen desactivadas: un Min profit o un Trailing step configurado en 0 sigue en 0; el parámetro nunca activa una salida que hayas desactivado.
Slippage factor %: asegurar el beneficio antes tras una mala ejecución
Slippage factor % reduce el Min profit y el Trailing step de la operación en este porcentaje del deslizamiento que sufrió la ejecución.
Reducción = Deslizamiento × Slippage factor % (ningún valor baja de 1 punto)
Ejemplo: una ejecución 8 puntos peor de lo solicitado, con un 100 %, reduce ambos valores en 8 puntos.
El deslizamiento es una parte de la ganancia esperada que ya se ha perdido: al precio le queda menos recorrido a tu favor. Unas salidas más bajas aseguran antes lo que queda, en lugar de esperar un objetivo que la operación ya no puede alcanzar.
- Solo cuenta el deslizamiento desfavorable. Una ejecución mejor que la solicitada no cambia nada.
- Estrategias Lock, PhantomDrift y Umbra Lock: se usa el deslizamiento del cierre que generó la posición sin cobertura.
- Ventaja: menos operaciones que alcanzan un pequeño beneficio, no logran asegurarlo y acaban en pérdida.
- Combinado con Diff excess factor %, los dos ajustes se suman: una señal fuerte con una mala ejecución puede acabar con valores cercanos a los normales.
Critical slippage %: un stop ajustado cuando la diferencia ha desaparecido
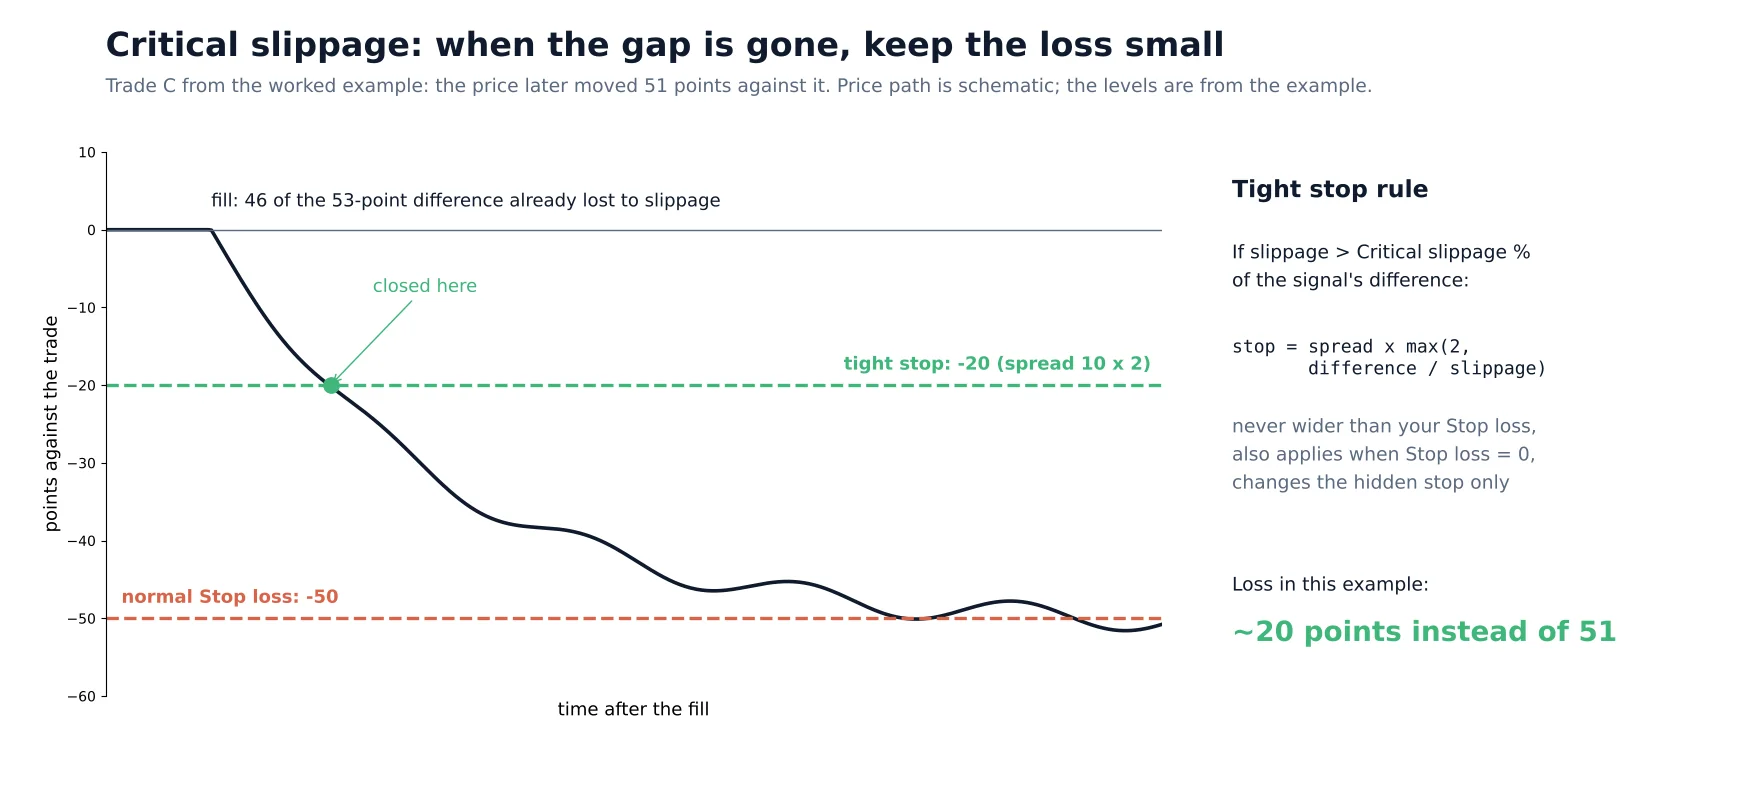
Cuando el deslizamiento se lleva más de este porcentaje de la diferencia de la señal, el stop loss de la operación se sustituye por uno mucho más ajustado, basado en el spread del bróker.
Si Deslizamiento > Diferencia × Critical slippage %: Stop = Spread × max(2, Diferencia ÷ Deslizamiento)
Ejemplo: con un 50 %, una operación abierta con una diferencia de 53 puntos y ejecutada 46 puntos peor (el 87 % de la diferencia) recibe el stop ajustado. Con un spread del bróker de 10 puntos en el momento de la ejecución, eso equivale a un stop de 20 puntos.
A una operación así prácticamente no le queda arbitraje: el bróker lento ya se había puesto al día mientras se ejecutaba la orden. Lo que queda es un movimiento de precio aleatorio, así que lo mejor es mantener pequeña su posible pérdida.
- El stop ajustado es el spread del bróker en el momento de la ejecución multiplicado por 2, o por diferencia ÷ deslizamiento cuando este valor es mayor. Un spread de 10 puntos da un stop de 20 puntos.
- Solo puede reducir el riesgo: el stop ajustado nunca es más amplio que tu Stop loss. También se aplica cuando Stop loss es 0.
- Umbra Lock: el stop ajustado puede quedar por debajo del mínimo habitual de 50 puntos del Stop loss, por el mismo motivo.
- Solo stop oculto: modifica el stop oculto de la estrategia; un stop loss ya enviado al bróker con la orden no se modifica.
- Ventaja: las operaciones que causan las mayores pérdidas evitables, las ejecutadas cuando la oportunidad ya había desaparecido, se cortan pronto.
Ejemplo práctico: tres operaciones en XAUUSD
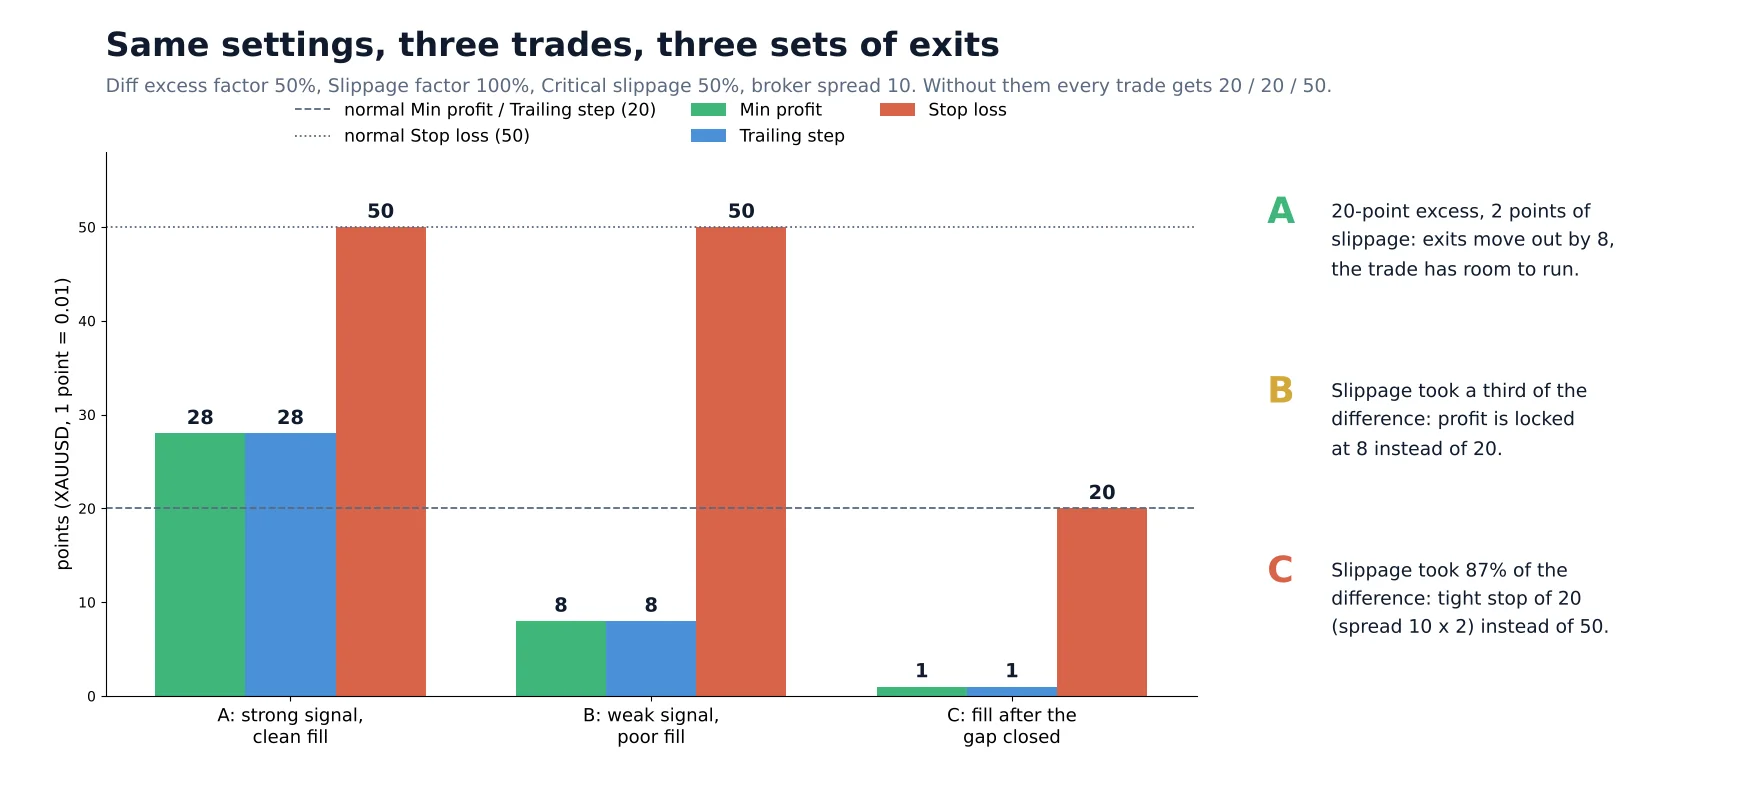
Tres operaciones en XAUUSD (1 punto = 0.01) muestran cómo los mismos ajustes producen salidas distintas. Ajustes del instrumento: Diff to open 40, Min profit 20, Trailing step 20, Stop loss 50, spread del bróker 10. Nuevos parámetros: Diff excess factor 50%, Slippage factor 100%, Critical slippage 50%. Sin ellos, las tres operaciones tendrían Min profit 20, Trailing step 20 y Stop loss 50.
| Operación | Diferencia, puntos | Deslizamiento, puntos | Min profit, puntos | Trailing step, puntos | Stop loss, puntos |
|---|---|---|---|---|---|
| A: señal fuerte, ejecución limpia | 60 | 2 | 28 | 28 | 50 |
| B: señal débil, ejecución deficiente | 45 | 15 | 8 | 8 | 50 |
| C: ejecución tras cerrarse la diferencia | 53 | 46 | 1 | 1 | 20 |
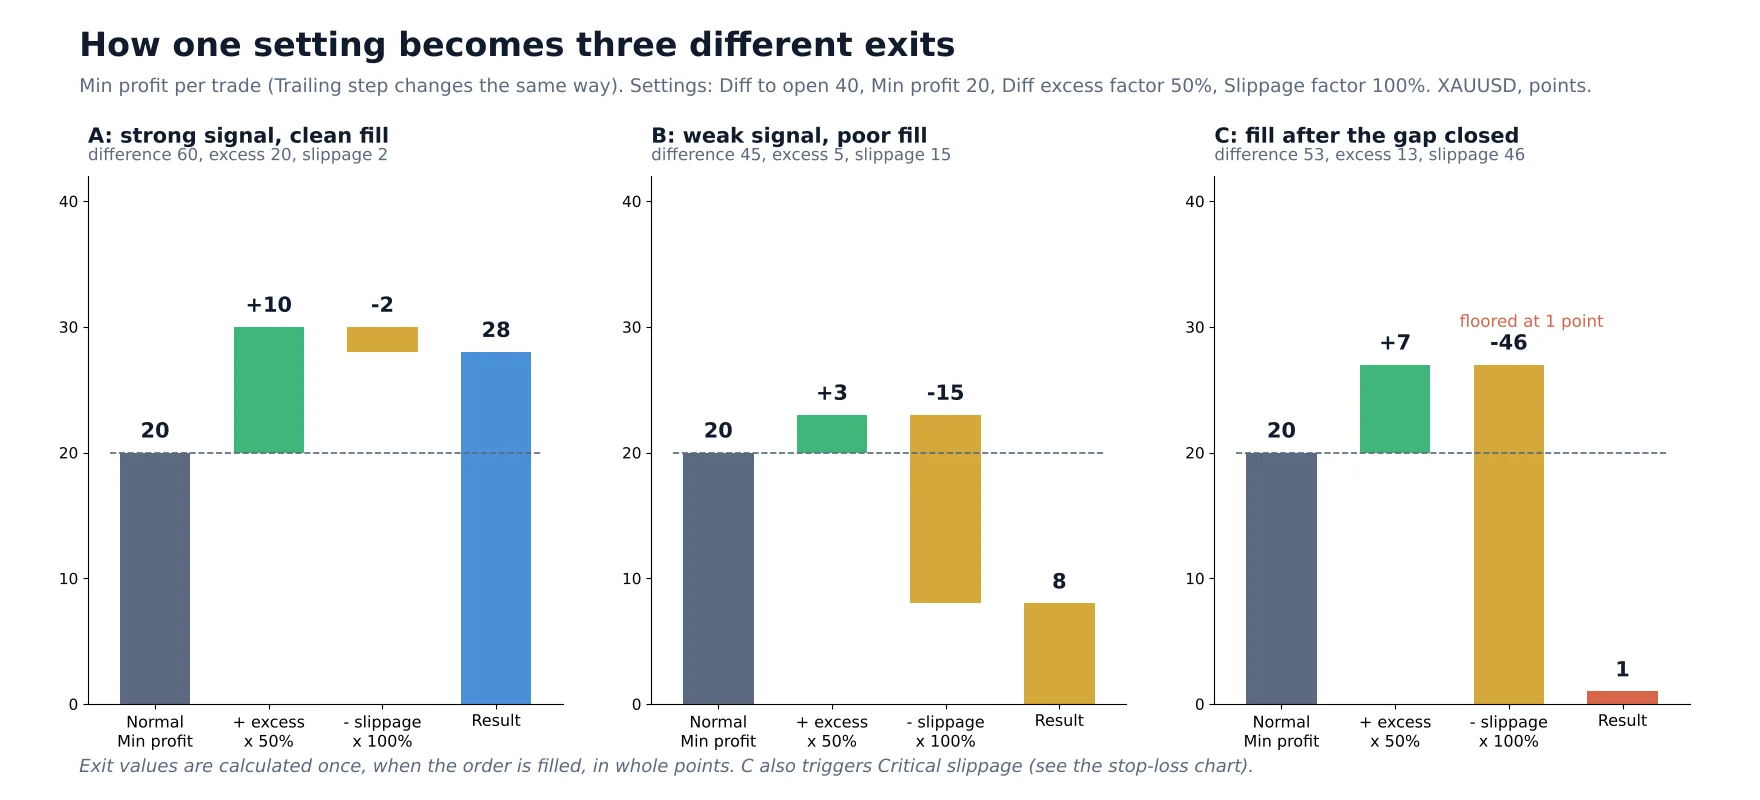
- A tiene un exceso de 20 puntos y poco deslizamiento: 20 + 10 − 2 = 28. Ambas salidas se alejan 8 puntos y la operación tiene margen para desarrollarse.
- B tiene un exceso de 5 puntos (+3, redondeado), pero perdió un tercio de su diferencia por deslizamiento (−15): asegura el beneficio en 8 puntos en lugar de esperar a 20.
- C es una operación real de trading en vivo. El deslizamiento se llevó el 87 % de la diferencia, así que Min profit y Trailing step bajan al mínimo de 1 punto y la operación recibe el stop crítico de 20 puntos. Después, el precio se movió 51 puntos en su contra: la pérdida habría sido de unos 20 puntos en lugar de 51.
Valores iniciales recomendados
Empieza con los valores de abajo y confírmalos con un backtest en tus propios instrumentos y brókeres. Son puntos de partida, no garantías: los mejores valores dependen de la frecuencia y la magnitud del deslizamiento de tus brókeres.
| Parámetro | Valor inicial | Rango de optimización | Efecto de un valor más alto |
|---|---|---|---|
| Diff excess factor % | 25–50 | 0–100, paso 25 | Más margen para las señales fuertes; un valor demasiado alto les hace devolver beneficio |
| Slippage factor % | 50–100 | 0–100, paso 25 | Beneficio asegurado antes tras una mala ejecución; 100 = cada punto de deslizamiento se resta de las salidas |
| Critical slippage % | 50 | 0–100, paso 10 | Menos operaciones reciben el stop ajustado; por debajo de 30, el deslizamiento habitual empieza a activarlo |
Cómo ajustarlos, paso a paso
Ajusta estos parámetros después de los principales. En nuestro vídeo paso a paso sobre cómo crear tu propia plantilla (abajo), el orden es: primero Diff to open, Min profit, Pips for min profit y Take profit; después Stop loss y Take profit; y luego Reverse factor y los controles más recientes, incluidos estos tres.
Conviene saber
- Se calculan una vez por operación, en el momento de la ejecución, en puntos enteros, y se mantienen durante toda la vida de la operación.
- Solo afectan a las operaciones de arbitraje. Las patas de bloqueo, las órdenes de martingala y las demás posiciones mantienen tus ajustes normales.
- Trailing step en porcentaje: cuando Trailing units es «Percent», el trailing step es una parte del beneficio y no se modifica; el Min profit sí se ajusta.
- Tras un reinicio, las operaciones que ya estaban abiertas usan tus ajustes normales.
- OneLeg necesita la licencia Advanced optimization para estos parámetros. Sin ella, están ocultos, no se usan y no se ofrecen en la optimización. Se admiten instrumentos con Diff units «Percent».
- OneLeg con «Keep limit orders»: estas ejecuciones no contienen información de deslizamiento, así que solo Diff excess factor % actúa sobre ellas.
- Compruébalo en el log. Para cada operación afectada, el log de la estrategia tiene una línea que empieza por «Exit values for». Muestra la diferencia, el exceso, el deslizamiento, los valores antiguos y nuevos de Min profit y Trailing step, y el stop ajustado cuando se aplicó Critical slippage %.
Vídeo: crea tu propia plantilla
Este vídeo de 10 minutos muestra el proceso completo en LockCL2: recopilar ticks, medir tu tiempo de ejecución real, optimizar por etapas y someter el resultado a una prueba de estrés con una ejecución más lenta.
Las salidas adaptativas forman parte de SharpTrader
Diff excess factor %, Slippage factor % y Critical slippage % están disponibles en OneLeg (licencia Advanced optimization), Lock, LockCL, LockCL2, LockCL3, PhantomDrift y Umbra Lock. El soporte técnico gratuito de por vida te ayuda a configurarlos e interpretar los resultados.
Escáner de arbitraje gratis + curso breve por email
Recibe el enlace al escáner gratuito y algunos emails breves y prácticos de Boris: qué significa realmente una diferencia de precio después de costos, cómo probar una estrategia antes de arriesgar dinero real y qué herramientas se adaptan a tu mercado. Sin exageraciones. Los emails se envían en inglés.
Preguntas frecuentes
¿Cambian algo estos parámetros si los dejo en 0?
No. Los tres están desactivados por defecto (0). Tu estrategia hace el trailing y asegura el beneficio exactamente igual que antes hasta que configures un valor.
¿Qué estrategias admiten Diff excess factor, Slippage factor y Critical slippage?
OneLeg (con la licencia Advanced optimization), Lock, LockCL, LockCL2, LockCL3, PhantomDrift y Umbra Lock. En OneLeg se aplican a todas las operaciones; en las demás estrategias, solo a la posición que conlleva el riesgo de arbitraje.
¿Por qué necesito un tiempo de ejecución mayor que 0 en el backtest?
El deslizamiento solo se simula cuando el tiempo de ejecución es mayor que 0. Con 0 no hay deslizamiento, así que Slippage factor % y Critical slippage % no tienen sobre qué actuar y solo Diff excess factor % cambia los resultados.
¿Critical slippage cambia el stop loss enviado a mi bróker?
No. Solo cambia el stop oculto de la estrategia. Un stop loss ya enviado al bróker con la orden no se modifica. El stop ajustado nunca es más amplio que tu Stop loss.
¿Pueden Min profit o Trailing step llegar a 0 tras una mala ejecución?
No. Slippage factor % nunca los baja de 1 punto. Si tú mismo configuras Min profit o Trailing step en 0, se quedan en 0: los parámetros nunca activan una salida que hayas desactivado.
¿Cómo veo qué hizo la estrategia con una operación?
Abre el log de la estrategia y busca las líneas que empiezan por «Exit values for». Cada una muestra la diferencia, el exceso, el deslizamiento, los valores antiguos y nuevos de Min profit y Trailing step, y el stop ajustado cuando se aplicó Critical slippage %.
Operar con forex, CFD y criptomonedas conlleva un alto riesgo de pérdida. Los ejemplos de este artículo explican cómo calculan los parámetros los niveles de salida; no son una previsión de resultados. BJF Trading Group es un desarrollador de software, no un bróker ni un asesor de inversiones.
