Pairs Trading mit der Z-Index-Methode optimieren Dienstag, der 30. April 2024 – Posted in: Arbitrage Software, Forex trading – Tags: pair trading, pairs trading, statistical arbitrage, z-score
Einleitung
Pairs Trading ist eine Finanzstrategie, die versucht, vorhersehbare Preismuster oder Ineffizienzen zu nutzen, die durch statistische Analyse erkannt werden. Die Kernidee besteht darin, von der Rückkehr der relativen Preise zweier historisch korrelierter Wertpapiere zum Mittelwert (Mean Reversion) zu profitieren. Einfacher ausgedrückt: Pair-Trading-Software setzt darauf, dass sich das Preisverhältnis dieser Wertpapiere, das von der historischen Norm abgewichen ist, schließlich wieder seinem Durchschnitt annähert.
Diese Strategie nutzt häufig komplexe mathematische Modelle, um solche Preisanomalien unter Hunderten oder Tausenden von Wertpapieren zu erkennen, und führt Hochfrequenz-Trades aus, um geringe Preisunterschiede auszunutzen, die oft nur kurz bestehen.
Marktstrategien im Vergleich: Unterschiede zwischen statistischer Arbitrage und Pairs Trading
Statistische Arbitrage und Pairs Trading sind Strategien, die versuchen, Preisineffizienzen am Markt auszunutzen. Sie unterscheiden sich jedoch in Umfang, Methodik und der Art der angestrebten Gelegenheiten. Hier ein Überblick über beide:
Statistische Arbitrage
Konzept: Statistische Arbitrage (Stat Arb) umfasst ein Portfolio aus hundert oder mehr Aktien, die anhand quantitativer Modelle sorgfältig ausgewählt werden. Die Strategie wird in der Regel mit komplexen mathematischen Algorithmen und Hochgeschwindigkeits-Computerprogrammen umgesetzt, um Preisunterschiede zwischen Hunderten oder Tausenden von Wertpapieren zu erkennen und darauf zu reagieren.
Methodik: Sie nutzt fortgeschrittene statistische und ökonometrische Verfahren wie Mean Reversion, Kointegration und Hauptkomponentenanalyse. Der Ansatz ist oft stark automatisiert und stützt sich auf die kurzfristige Rückkehr zum Mittelwert innerhalb des Handelsportfolios.
Umfang: Statistische Arbitrage kann ein breites Spektrum an Vermögenswerten abdecken und ist nicht auf Aktien beschränkt; sie kann Futures, Optionen und andere Derivate einschließen. Die Strategie beinhaltet meist komplexe Berechnungen und Modelle zur Vorhersage von Preisbewegungen.
Ziel: Ziel ist eine risikoneutrale Strategie, die unabhängig von den Marktbedingungen eine positive Rendite liefert – oft mit zahlreichen Trades und sehr geringen Gewinnmargen pro Trade, die sich im Laufe der Zeit zu nennenswerten Erträgen summieren. Mehr über statistische Arbitrage erfahren
Pairs Trading
Konzept: Pairs Trading ist eine Form der statistischen Arbitrage, jedoch mit einem einfacheren Ansatz. Es umfasst nur zwei eng verwandte Aktien, meist aus derselben Branche. Die Strategie beruht auf der historischen Beziehung zwischen den beiden Aktien; weicht diese Beziehung ab, werden Trades in der Erwartung eingegangen, dass sie zum Mittelwert zurückkehrt.
Methodik: Diese Strategie nutzt in der Regel einfache statistische Methoden wie Korrelation und Kointegration, um Aktienpaare zu finden, deren Kurse sich gemeinsam bewegen. Weitet sich der Spread zwischen den Aktien über eine Standardabweichung hinaus aus, signalisiert dies eine Handelsgelegenheit.
Umfang: Pair Trading ist fokussierter und weniger diversifiziert als statistische Arbitrage. Es umfasst meist nur zwei Aktien, ist daher leichter zu handhaben und weniger rechenintensiv.
Ziel: Ziel ist es, von der Konvergenz der Kurse der beiden Aktien zu profitieren. Man geht davon aus, dass die Kurse der beiden Aktien schließlich zu ihrem historischen Mittelwert zurückkehren, und erzielt so einen Gewinn aus der Long-Position in der unterbewerteten und der Short-Position in der überbewerteten Aktie.
Wesentliche Unterschiede
- Komplexität: Statistische Arbitrage ist komplexer und nutzt ausgefeilte statistische Modelle, um Unterschiede in den Preisbewegungen einer breiten Palette von Wertpapieren zu analysieren. Pairs Trading konzentriert sich nur auf zwei Aktien und verwendet in der Regel einfachere statistische Kennzahlen.
- Risiko und Rendite: Statistische Arbitrage strebt Marktneutralität an und ist daher oft mit geringerem Risiko verbunden, erfordert aber wegen der Vielzahl an Vermögenswerten mehr Kapital. Pairs Trading birgt höhere Risiken, falls die Beziehung zwischen den beiden Aktien zusammenbricht, erfordert aber weniger Kapital.
- Geschwindigkeit und Häufigkeit der Trades: Statistische Arbitrage beinhaltet wegen der Kurzlebigkeit der angestrebten Arbitrage-Gelegenheiten oft Hochfrequenzhandel. Pairs Trading kann – je nachdem, wie häufig Abweichungen vom Mittelwert auftreten – mit weniger Transaktionen über längere Zeiträume auskommen.
Im Kern zielen beide Strategien darauf ab, Ineffizienzen in den Kursen von Wertpapieren auszunutzen; statistische Arbitrage ist jedoch breiter angelegt und komplexer, mit vielen Vermögenswerten und Hochgeschwindigkeitshandel. Pairs Trading konzentriert sich dagegen auf die Beziehung zwischen nur zwei Aktien.
Pairs Trading umfasst in der Regel folgende Kernkonzepte:
Pairs Trading
Dies ist die häufigste Form des Pairs Tradings, bei der zwei stark korrelierte Aktien zu einem Paar zusammengefasst werden. Laufen ihre Kursverläufe auseinander, wird die schwächere Aktie gekauft (Long-Position) und die stärkere verkauft (Short-Position) – in der Annahme, dass ihre Kursverläufe künftig wieder zusammenlaufen.
Mean Reversion
Dieses Prinzip besagt, dass hohe und niedrige Kurse vorübergehend sind und sich ein Kurs im Laufe der Zeit tendenziell auf einen Durchschnittspreis zubewegt. Pairs-Trader suchen nach Wertpapieren, die im Verhältnis zu ihren historischen Preismustern vorübergehend falsch bewertet sind, und setzen auf deren Rückkehr zum Mittelwert.
Kointegration
Statt sich allein auf Korrelation zu stützen, nutzt Pairs Trading auch Kointegration – eine statistische Eigenschaft von Zeitreihen, bei der eine Linearkombination zweier oder mehrerer nichtstationärer Reihen stationär sein kann. Dies trägt dazu bei, dass sich die Wertpapiere trotz kurzfristiger Abweichungen langfristig im Gleichklang bewegen.
Ausgefeilte Algorithmen
Sie werden eingesetzt, um historische Daten schnell zu analysieren, Kursbewegungen vorherzusagen und Trades automatisch auszuführen. Die Geschwindigkeit und das verarbeitete Datenvolumen erfordern erhebliche Rechenressourcen und ausgefeilte Algorithmen, was Pairs Trading zu einer kapital- und technologieintensiven Strategie macht.
Wegen der komplexen Berechnungen und der erforderlichen Ausführungsgeschwindigkeit wird Pairs Trading in der Regel von Hedgefonds und institutionellen Tradern eingesetzt. Es gilt als Strategie mit relativ geringem Risiko, da es oft abgesicherte Positionen umfasst und eher auf beständige, kleine Gewinne als auf spektakuläre Erträge abzielt. Sein Erfolg hängt jedoch von robusten Modellen, genauen Daten und effizienter Ausführung ab.
Die zentralen Herausforderungen des Pairs Tradings: Korrelationen erkennen und Divergenzen nutzen
Für eine erfolgreiche Pairs-Trading-Strategie müssen zwei zentrale Herausforderungen gelöst werden. Die erste Aufgabe besteht darin, Instrumente zu finden, die eine historische oder inverse historische Korrelation aufweisen. Dieser grundlegende Schritt stellt sicher, dass die ausgewählten Wertpapiere über die Zeit nachweislich dazu neigen, sich gemeinsam oder gegenläufig zu bewegen, und liefert so einen berechenbaren Rahmen für Handelsentscheidungen.
Die zweite Aufgabe besteht darin, den genauen Moment zu bestimmen, in dem diese korrelierten oder invers korrelierten Instrumente auseinanderzulaufen beginnen. Dieses Signal, das auf eine vorübergehende Abweichung vom typischen Preisverhältnis hindeutet, ist entscheidend für Trades, die von der späteren Rückkehr zum durchschnittlichen historischen Verhalten profitieren. Wer diese beiden Herausforderungen geschickt meistert, kann das Potenzial des Pairs Tradings wirksam nutzen und vorübergehende Marktineffizienzen gezielt für profitable Ergebnisse ausschöpfen.
Die Dynamik historischer und inverser Korrelationen an den Finanzmärkten
Historische und inverse historische Korrelation sind zentrale Finanzkonzepte, die besonders für Pairs Trading und Pair-Trading-Strategien relevant sind. Das Verständnis dieser Konzepte ist entscheidend, um Beziehungen zwischen Wertpapieren zu erkennen und ihre künftigen Bewegungen anhand ihres bisherigen Verhaltens vorherzusagen.
Historische Korrelation
Historische Korrelation bezeichnet die statistische Beziehung zwischen zwei oder mehr Wertpapieren oder Datensätzen, die sich tendenziell in dieselbe Richtung bewegen. Sie wird mit dem Korrelationskoeffizienten gemessen, der von -1 bis +1 reicht. Ein Korrelationskoeffizient nahe +1 zeigt eine starke positive Korrelation an; die Wertpapiere bewegen sich unter ähnlichen Umständen also typischerweise in dieselbe Richtung. Das kann an identischen Markteinflüssen liegen oder an gemeinsamen Merkmalen, etwa der Zugehörigkeit zur selben Branche oder der Empfindlichkeit gegenüber denselben wirtschaftlichen Faktoren.
So können zum Beispiel zwei Technologieaktien, Apple und Microsoft, eine hohe Korrelation aufweisen, da ähnliche wirtschaftliche Bedingungen, technologische Fortschritte und Marktstimmungen sie beeinflussen.
Tab. 1 – Korrelationsmatrix von Aktien
| American Airlines | Alcoa corp | Apple Inc | Best Buy Co | Citi Group | Sentinel One | CVS | Chevron | Home Depo | IBM | |
| American Airlines | -0.42 | 0.14 | 0.23 | 0.05 | 0.5 | 0.46 | 0.03 | 0.54 | 0.42 | |
| Alcoa corp | -0.42 | -0.63 | 0.61 | 0.76 | -0.8 | -0.33 | 0.67 | -0.21 | 0.27 | |
| Apple Inc | 0.14 | -0.63 | -0.75 | -0.82 | 0.6 | -0.03 | -0.72 | -0.36 | -0.61 | |
| Best Buy Co | 0.23 | 0.61 | -0.75 | 0.9 | -0.5 | 0.17 | 0.77 | 0.51 | 0.65 | |
| Citi Group | 0.05 | 0.76 | -0.82 | 0.9 | -0.63 | 0.15 | 0.84 | 0.37 | 0.66 | |
| Sentinel One | 0.5 | -0.8 | 0.6 | -0.5 | -0.63 | 0.17 | -0.5 | 0.06 | -0.05 | |
| CVS | 0.46 | -0.33 | -0.03 | 0.17 | 0.15 | 0.17 | 0.01 | 0.71 | 0.19 | |
| Chevron | 0.03 | 0.67 | -0.72 | 0.77 | 0.84 | -0.5 | 0.01 | 0.16 | 0.59 | |
| Home Depo | 0.54 | -0.21 | -0.36 | 0.51 | 0.37 | 0.06 | 0.71 | 0.16 | 0.56 | |
| IBM | 0.42 | 0.27 | -0.61 | 0.65 | 0.66 | -0.05 | 0.19 | 0.59 | 0.56 |
Tab. 2 – Korrelationsmatrix von Kryptowährungen
| BTC | ETH | ADA | LTC | XRP | |
| BTC | 0.79 | 0.52 | 0.81 | 0.51 | |
| ETH | 0.79 | 0.58 | 0.81 | 0.56 | |
| ADA | 0.52 | 0.58 | 0.57 | 0.46 | |
| LTC | 0.81 | 0.81 | 0.57 | 0.58 | |
| XRP | 0.51 | 0.56 | 0.58 | 0.58 |
Tab. 3– Matrix: Korrelation von Kryptowährungen mit Rohstoffen
| BTC | ETH | LTC | ADA | XRP | |
| ÖL | 0.11 | 0.07 | 0.1 | 0.06 | 0.08 |
| GOLD | 0.15 | 0.14 | 0.15 | 0.09 | 0.06 |
| SILBER | 0.26 | 0.23 | 0.24 | 0.16 | 0.16 |
| GAS | -0.03 | 0.01 | -0.02 | -0.02 | -0.04 |
Tab. 4 – Korrelationsmatrix zwischen Indizes
| IBX50 | CAC40 | DAX | FTSE100 | FTSE | NIKKE1225 | SP500 | SPTSX | Sensex | SSEE | |
| IBX50 (Brasilien) | 0.73 | 0.69 | 0.72 | 0.69 | 0.33 | 0.82 | 0.85 | 0.53 | 0.34 | |
| CAC40 (Frankreich) | 0.73 | 0.97 | 0.95 | 0.91 | 0.51 | 0.74 | 0.81 | 0.63 | 0.39 | |
| DAX (Deutschland) | 0.69 | 0.97 | 0.94 | 0.91 | 0.53 | 0.73 | 0.8 | 0.57 | 0.37 | |
| FTSE100 (Großbritannien) | 0.72 | 0.95 | 0.94 | 0.89 | 0.48 | 0.75 | 0.84 | 0.62 | 0.39 | |
| FTSE (Italien) | 0.69 | 0.91 | 0.91 | 0.89 | 0.42 | 0.72 | 0.79 | 0.56 | 0.29 | |
| NIKKE1225 (Japan) | 0.33 | 0.51 | 0.53 | 0.48 | 0.42 | 0.33 | 0.4 | 0.35 | 0.49 | |
| SP500 (USA) | 0.82 | 0.74 | 0.73 | 0.75 | 0.72 | 0.33 | 0.89 | 0.45 | 0.3 | |
| SPTSX (Kanada) | 0.85 | 0.81 | 0.8 | 0.84 | 0.79 | 0.4 | 0.89 | 0.56 | 0.38 | |
| Sensex (Indien) | 0.53 | 0.63 | 0.57 | 0.62 | 0.56 | 0.35 | 0.45 | 0.56 | 0.53 | |
| SEE (China) | 0.34 | 0.39 | 0.37 | 0.39 | 0.29 | 0.49 | 0.3 | 0.38 | 0.53 |
Inverse historische Korrelation
Inverse historische Korrelation oder negative Korrelation beschreibt eine Beziehung, in der sich zwei Wertpapiere gegenläufig bewegen. Der Korrelationskoeffizient nähert sich hier -1: Steigt der Kurs des einen Wertpapiers, fällt der des anderen und umgekehrt. Das kann zwischen konkurrierend positionierten Wertpapieren oder Anlageklassen vorkommen, die unterschiedlich auf wirtschaftliche Veränderungen reagieren.
Ein klassisches Beispiel ist die Beziehung zwischen Aktien und Anleihen. Läuft der Aktienmarkt schlecht, entwickeln sich Anleihen in der Regel gut; steigt der Aktienmarkt stark, können die Anleihekurse fallen, weil Anleger höhere Renditen bei Aktien suchen.
Unterschiede zwischen historischer und inverser historischer Korrelation
Der Hauptunterschied zwischen diesen beiden Korrelationsarten liegt in der Richtung, in der sich die gepaarten Wertpapiere relativ zueinander bewegen:
Bewegungsrichtung:
Positive Korrelation: Die Wertpapiere bewegen sich in dieselbe Richtung. Eine hohe positive Korrelation deutet darauf hin, dass die Wertpapiere wahrscheinlich gemeinsam an Wert gewinnen oder verlieren.
Negative Korrelation: Die Wertpapiere bewegen sich gegenläufig. Entwickelt sich das eine Wertpapier gut, entwickelt sich das andere tendenziell schlecht.
Strategische Bedeutung:
Positive Korrelation: Wird in Strategien zur Diversifizierung innerhalb ähnlicher Anlageklassen oder Sektoren genutzt, in der Erwartung, dass ähnliche Faktoren beide Vermögenswerte antreiben.
Negative Korrelation: Wird in Risikomanagement-Strategien eingesetzt, um sich gegen Marktvolatilität abzusichern, indem das Portfolio mit Vermögenswerten ausbalanciert wird, die unterschiedlich auf dieselben Ereignisse reagieren.
Einsatz in Handelsstrategien
Positive Korrelation: Trader können nach Momenten suchen, in denen die Kurse korrelierter Vermögenswerte auseinanderlaufen, und in Erwartung ihrer erneuten Annäherung Konvergenz-Trades eingehen.
Negative Korrelation: Trader können dies nutzen, indem sie Pairs-Trades aufsetzen, bei denen sie einen Vermögenswert long und den anderen short handeln und von der sich vergrößernden Lücke zwischen ihnen profitieren.
Das Verständnis dieser Korrelationen hilft Tradern und Anlegern zu entscheiden, welche Wertpapiere sie für den Handel paaren, wie sie Risiken absichern und wie sie Marktineffizienzen am besten für Arbitrage-Gelegenheiten nutzen.
Die Bestimmung von Instrumenten mit historischer oder inverser historischer Korrelation erfordert ein systematisches Vorgehen, das mithilfe statistischer Analyse Beziehungen zwischen Wertpapieren im Zeitverlauf aufdeckt. Hier ein ausführlicher Überblick, wie Sie solche Korrelationen erkennen:
- Datenerhebung
Sammeln Sie zunächst historische Kursdaten der Instrumente, die Sie in Betracht ziehen. Diese Daten sollten tägliche Schlusskurse enthalten; für eine genauere Analyse können Sie auch Eröffnungs-, Hoch- und Tiefstkurse einbeziehen. Die Zeitreihe sollte lang genug sein, um unterschiedliche Marktbedingungen abzubilden – in der Regel Daten aus einigen Jahren.
- Datenaufbereitung
Bereiten Sie die Daten auf, indem Sie sicherstellen, dass sie bereinigt und normalisiert sind. Dazu gehören der Umgang mit fehlenden Werten, die Bereinigung von Aktienkursen um Splits und Dividenden sowie die Umrechnung von Kursen in Renditen. Die meisten Korrelationsanalysen im Finanzbereich werden mit Renditen statt absoluten Kurswerten durchgeführt, da Renditen stationärer sind und in der Regel eine stabilere Vergleichsbasis bieten.
- Renditen berechnen
Berechnen Sie die Renditen der Instrumente. Renditen lassen sich mit folgender Formel berechnen:

- Korrelationsanalyse
Führen Sie eine Korrelationsanalyse der Renditen der Instrumentenpaare durch. Sie können den Pearson-Korrelationskoeffizienten berechnen, der den linearen Zusammenhang zwischen zwei Datensätzen misst. Der Korrelationskoeffizient ρ reicht von -1 bis 1, wobei gilt:
1 bedeutet eine perfekte positive Korrelation,
-1 bedeutet eine perfekte negative (inverse) Korrelation,
0 bedeutet keine lineare Korrelation.
- Ergebnisse interpretieren
Analysieren Sie die Korrelationskoeffizienten:
Hohe positive Werte (nahe 1) deuten auf eine starke positive historische Korrelation hin.
Hohe negative Werte (nahe -1) zeigen eine starke inverse historische Korrelation an.
Werte nahe 0 deuten auf eine geringe oder keine lineare Korrelation hin.
- Statistische Signifikanz
Prüfen Sie die statistische Signifikanz der Korrelationskoeffizienten, um sicherzustellen, dass die beobachteten Zusammenhänge nicht auf Zufall beruhen. Dies geschieht in der Regel mit einem Hypothesentest, bei dem die Nullhypothese lautet, dass die Korrelation null ist.
- Visualisierung
Visuelle Werkzeuge wie Streudiagramme helfen, die Beziehung zwischen den beiden Instrumenten optisch zu beurteilen. Zusätzlich kann die Darstellung der Kurs- oder Renditereihen im Zeitverlauf veranschaulichen, wie eng die Bewegungen der beiden Instrumente zusammenhängen.
- Laufende Überwachung
Korrelationen können sich im Laufe der Zeit durch veränderte wirtschaftliche Bedingungen, Marktumfelder oder unternehmensspezifische Ereignisse ändern. Es ist entscheidend, die Korrelationen laufend zu überwachen und zu aktualisieren, um sicherzustellen, dass die Beziehungen über den geplanten Handelszeitraum Bestand haben.
- Einbindung in die Handelsstrategie
Sobald Sie festgestellt haben, welche Instrumente korreliert oder invers korreliert sind, können Sie diese Informationen in Ihre Handelsstrategie einbinden und abwägen, ob Sie Strategien wie Pairs Trading, Portfoliodiversifizierung oder Risikomanagement umsetzen.
Diese Methodik bietet einen robusten Rahmen, um historische und inverse Korrelationen an den Finanzmärkten zu erkennen und zu nutzen, und unterstützt die Entwicklung ausgefeilter Handels- und Anlagestrategien.
Einsatz des Z-Scores in Pairs-Trading-Strategien
Pairs Trading ist eine komplexe quantitative Handelsstrategie, die versucht, Preisineffizienzen zwischen verwandten Finanzinstrumenten zu nutzen. Eine der im Pairs Trading eingesetzten Methoden beruht auf dem Z-Score, der die Abweichung eines Datenpunkts vom Mittelwert in Einheiten der Standardabweichung misst. Im Folgenden wird ausführlich erklärt, wie Pairs Trading mit dem Z-Index angewendet werden kann:
Grundlagen des Z-Scores
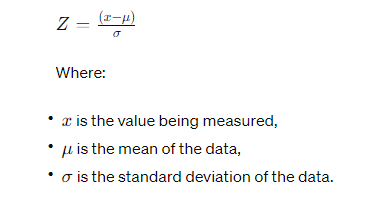
Der Z-Score ist eine statistische Kennzahl, die das Verhältnis eines Werts zum Mittelwert einer Gruppe von Werten beschreibt. Er wird in Standardabweichungen vom Mittelwert gemessen. Die Formel zur Berechnung des Z-Scores einer Beobachtung x lautet:
Anwendung im Pairs Trading
Im Pairs Trading ist der Z-Score nützlich, um zu erkennen, wann der Kurs eines Handelsinstruments statistisch weit von seinem historischen Mittelwert entfernt ist – unter der Annahme, dass der Kurs zum Mittelwert zurückkehrt. Diese Strategie wird häufig im Pairs Trading angewendet.
Schritte im Pairs Trading mit dem Z-Index:
- Auswahl des Paares: Ermitteln Sie Aktienpaare (oder andere Vermögenswerte), die sich historisch gemeinsam bewegen. Dies kann durch Analyse der Korrelation oder Kointegration zwischen den beiden Aktien erfolgen.
- Kursverhältnis und Mittelwert berechnen: Berechnen Sie das Verhältnis der Kurse der beiden Aktien für einen bestimmten historischen Zeitraum. Berechnen Sie dann Mittelwert (μ) und Standardabweichung (σ) dieses Verhältnisses.
- Z-Score berechnen: Berechnen Sie laufend den Z-Score des aktuellen Kursverhältnisses anhand des historischen Mittelwerts und der Standardabweichung. Er zeigt, wie weit das aktuelle Verhältnis von seiner historischen Norm abweicht.
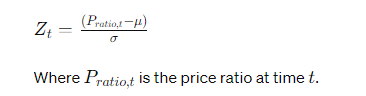
- Ausführung der Trades:
- Schwächeren Wert kaufen / stärkeren Wert verkaufen: Ist der Z-Score deutlich negativ (z. B. kleiner als -2), deutet dies darauf hin, dass das Kursverhältnis ungewöhnlich niedrig ist, und der Trader kann die schwächere Aktie kaufen und die stärkere verkaufen, in der Erwartung, dass das Verhältnis zum Mittelwert zurückkehrt.
- Schwächeren Wert verkaufen / stärkeren Wert kaufen: Ist der Z-Score dagegen deutlich positiv (z. B. größer als +2), deutet dies darauf hin, dass das Kursverhältnis ungewöhnlich hoch ist, und der Trader kann die schwächere Aktie verkaufen und die stärkere kaufen.
- Ausstiegsstrategie: Die Trades werden in der Regel geschlossen, wenn der Z-Score auf null zurückkehrt, was anzeigt, dass das Kursverhältnis zu seinem historischen Durchschnitt zurückgekehrt ist.
Warum den Z-Index im Pairs Trading verwenden?
Der Z-Index im Pairs Trading standardisiert die Messung von Kursabweichungen und ermöglicht so ein systematisches Vorgehen beim Handel auf Mean Reversion in Aktienpaaren. Er quantifiziert, wie ungewöhnlich die aktuelle Situation ist, und liefert auf Basis statistischer Normen einen Auslöser für den Ein- und Ausstieg.
Diese Methode ist wirkungsvoll, erfordert aber ein sorgfältiges Risikomanagement – unter anderem, weil der verwendete Mittelwert und die Standardabweichung über die Zeit nicht stabil sein könnten oder die angenommene Rückkehr zum Mittelwert aufgrund veränderter Marktbedingungen nicht wie erwartet eintritt.

