Ein Wegweiser durch die Welt der Arbitrage: Latenz-, Lock-, Hedge-, Dreiecks- und statistische Arbitrage – ein umfassender Leitfaden zur Wahl der besten Strategie für Sie Donnerstag, der 15. Juni 2023 – Posted in: Arbitrage Software, cryptoarbitrage software, Forex trading
Arbitrage, ein Begriff, der vom französischen Wort „arbitrer“ („urteilen“) abgeleitet ist, bezeichnet den gleichzeitigen Kauf und Verkauf eines Vermögenswerts, um von Preisungleichgewichten zwischen verschiedenen Märkten zu profitieren. Diese Ungleichgewichte entstehen durch Missverhältnisse zwischen Angebot und Nachfrage, geoökonomische Unterschiede und Informationsdiskrepanzen. Zwar zielen alle Arbitrage-Strategien darauf ab, diese Preisunterschiede auszunutzen, doch die Methoden unterscheiden sich erheblich.
Begeben wir uns auf eine Reise durch die Welt der Arbitrage und betrachten fünf verschiedene Arten – Latenz-, Lock-, Hedge-, Dreiecks- und statistische Arbitrage. Jede Art bringt ihre eigenen Herausforderungen und Chancen mit sich, und das Verständnis dieser Unterschiede ist entscheidend, um diejenige auszuwählen, die am besten zu Ihrer Risikotoleranz, Ihren Fähigkeiten und Ihren Anlagezielen passt.
Latenzarbitrage
1.1 One-Leg-Arbitrage-Strategie
Die One-Leg-Arbitrage-Strategie nutzt Zeitverzögerungen aus, vor allem im Hochfrequenzhandel (HFT). Dabei setzen Trader fortschrittliche Technologien ein, um Preisunterschiede zwischen verschiedenen Märkten, die durch die Latenz bei der Informationsübertragung entstehen, vorherzusehen und zu nutzen. Diese Methode bietet schnelle und beträchtliche Gewinne, erfordert jedoch erhebliches Anfangskapital für Technologieinvestitionen, und der Wettbewerb unter HFT-Firmen ist groß.
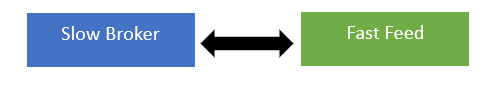
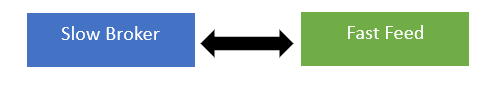
Bei der One-Leg-Arbitrage vergleicht die Arbitrage-Software die Kurse eines Kontos, üblicherweise „langsames Konto“ genannt, mit einer Quelle schneller Kurse, dem sogenannten „Fast Feed“. Wenn der Preis des Fast Feeds dem Kontopreis vorausläuft, sollte das Programm eine Kauforder auf dem langsamen Konto eröffnen und umgekehrt.
Wenn Sie über ein erhebliches Investitionskapital, die erforderliche technologische Kompetenz und eine hohe Risikotoleranz verfügen, könnte Latenzarbitrage eine geeignete Wahl sein.
1.2 Lock-Arbitrage
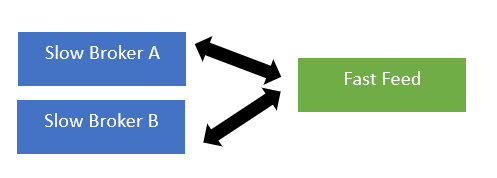
Der Algorithmus der Lock-Arbitrage ist ebenfalls eine Form der Latenzarbitrage, allerdings werden die Fast-Feed-Kurse mit zwei langsamen Konten verglichen. Durch die Möglichkeit, Gewinne abzusichern (Hedge) oder zu sperren (Lock), wird das Ziel erreicht, eine Order so lange wie möglich offen zu halten.
Bei der Lock-Arbitrage wird ein identisches Instrument gleichzeitig an verschiedenen Märkten gekauft und verkauft, um aus Preisunterschieden einen Gewinn festzuschreiben. Diese Strategie ist mit relativ geringem Risiko verbunden, da sich die beiden Transaktionen gegenseitig ausgleichen. Sie erfordert jedoch eine ständige Überwachung und unterliegt einem Ausführungsrisiko, falls eine Seite der Transaktion nicht abgeschlossen wird. [Latenzarbitrage]
1.2.1 Lock-Arbitrage-Strategie
Lock-Arbitrage-Strategie – Mit dieser Technik kann die Software Gewinne in kürzester Zeit oder bei der kleinsten Pip-Differenz sichern. Bei der Lock-Latenzarbitrage-Strategie werden für jedes Handelssymbol zwei gegenläufige Orders (Kauf und Verkauf) auf zwei verschiedenen Konten eingerichtet. Diese Konten können bei zwei verschiedenen Brokern oder zwei separate Konten beim selben Broker sein. Ergibt sich eine Arbitrage-Gelegenheit, schließt die Software die eröffnete Order ab, weist der passenden virtuellen Order einen Trailing Stop zu und eröffnet eine neue Lock-Order auf der anderen Seite, sobald Stop Loss oder Take Profit ausgelöst wird.
1.2.2 LockCL-Arbitrage-Strategie
LockCL-Arbitrage-Strategie – Diese Strategie ähnelt der „Lock“-Strategie und ermöglicht es der Software, Gewinne auf demselben Konto zu sichern, ohne den Trade zu schließen. Die weiteren Schritte unterscheiden sich von der Lock-Methode: Die Software schließt den Lock nicht nach der kürzesten Zeit oder dem kleinsten Pip, sondern wartet auf die nächste Arbitrage-Gelegenheit. Nach Erhalt eines Kauf-Arbitrage-Signals schließt die Software die Sell-Order und eröffnet eine „virtuelle“ Buy-Order mit Stop Loss, Trailing Stop und Gewinnparametern. Die reale Buy-Order wird geschlossen, sobald die Bedingungen erfüllt sind.
1.2.3 LockCL2-Arbitrage-Strategie
LockCL2-Arbitrage-Strategie – Diese Technik ähnelt der „Lock“-Strategie und erlaubt es der Software, Gewinne auf demselben Konto zu sichern, ohne den Trade zu schließen. Der nächste Schritt der LockCL2-Methode unterscheidet sich von der Lock-Strategie. Wenn ein Kauf-Arbitrage-Signal eingeht, schließt die Software die Sell-Order und eröffnet eine „virtuelle“ Sell-Order mit Stop Loss, Trailing Stop und Gewinnparametern. Die reale Sell-Order wird wieder eröffnet, sobald die Bedingungen zum Schließen erfüllt sind.
1.2.4 LockCL3-Arbitrage-Strategie
LockCL3-Arbitrage-Strategie – Diese Arbitrage-Technik ist darauf ausgelegt, Arbitrage auf einem Konto durchzuführen und ein anderes für den Lock zu verwenden. Sie nutzt Seite 2 für die Arbitrage und Seite 1 für den Lock, d. h. auf Seite 1 wird keine Arbitrage-Situation verfolgt.
1.2.5 BrightTrio-Arbitrage-Strategie
BrightTrio-Arbitrage-Strategie: Dies ist eine spezialisierte Strategie, die den Arbitrage-Handel über drei Konten (A, B und C) verbessert und die Trades dabei wirksam maskiert. Sie können die Strategie entweder vor oder während Arbitrage-Gelegenheiten auslösen; dafür stehen zwei Optionen zur Verfügung.
Option 1: Beim Start der Strategie wird – unter der Annahme, dass die Preise auf dem Fast Feed und den Konten A, B und C gleich sind – eine BUY-Order auf Konto 1 und eine SELL-Order auf Konto 2 eröffnet.
Option 2: Beim Start der Strategie werden keine anfänglichen Trades ausgeführt, da die Preise auf dem Fast Feed und den Konten A, B und C übereinstimmen.
Bei einer BUY-Arbitrage-Situation, in der der Fast-Feed-Preis um die voreingestellte Eröffnungsdifferenz (in den Softwareeinstellungen anpassbar) über dem der langsameren Konten (A, B, C) liegt, eröffnet das Programm eine BUY-Order auf Konto A mit Stop Loss (SL), Take Profit (TP) und Trailing Stop. Wird der Trailing Stop oder TP ausgelöst, wird statt des Schließens der BUY-Order eine SELL-Order auf Konto B eröffnet, wodurch der maximal mögliche Gewinn und die BUY-Order gesperrt werden.
Unabhängig davon, ob Option 1 oder 2 gewählt wird, werden diese Aktionen einheitlich ausgeführt. Tritt ein BUY-Arbitrage-Szenario auf, bei dem der Fast-Feed-Preis die langsameren Konten (A, B, C) um die festgelegte Eröffnungsdifferenz übersteigt, schließt das Programm die SELL-Order auf Konto B. Gleichzeitig wird zum Schlusskurs der SELL-Order eine virtuelle BUY-Order mit SL, TP und Trailing Stop angelegt. Wichtig: Diese virtuelle Order existiert nur im Speicher der Software und wird nicht an den Server des Brokers übermittelt. Wird der Trailing Stop oder TP ausgelöst, eröffnet das Programm eine SELL-Order auf Konto C und sichert damit die Gewinne und sperrt die BUY-Order.
Entsprechend schließt das Programm in einer SELL-Arbitrage-Situation, in der der Fast-Feed-Preis um die festgelegte Eröffnungsdifferenz unter die langsameren Konten (A, B, C) fällt, die BUY-Order auf Konto A. Gleichzeitig wird zum Schlusskurs der BUY-Order eine virtuelle SELL-Order mit SL, TP und Trailing Stop angelegt. Wird der Trailing Stop oder TP ausgelöst, eröffnet das Programm eine BUY-Order auf Konto B und sperrt damit die Gewinne und die SELL-Order.
Durch dieses Vorgehen stellt die Strategie die Erfüllung mehrerer Bedingungen sicher und verschleiert so Arbitrage-Trades wirksam:
- Jedes Konto hält stets entweder einen offenen BUY- oder SELL-Trade im Instrument.
- Die Lebensdauer der Order kann unbegrenzt verlängert werden und ist in der Software einstellbar.
- Die Pausendauer zwischen Orders für ein einzelnes Handelsinstrument wird durch die Softwareeinstellungen bestimmt.
- Der Mindestgewinn (Min profit) ist in der Software einstellbar.
Dieser ausgewogene Ansatz verhindert, dass bei der Kontoanalyse typische Merkmale des Arbitrage-Handels erkannt werden, etwa kurzfristige Orders, Orders über mehrere Pips, das Sperren von Gewinnen um einige Pips entgegen der Orderrichtung oder häufige Orders in Phasen hoher Marktvolatilität. Steigern Sie noch heute Ihre Handelseffizienz mit der leistungsstarken BrightTrio-Strategie.
1.2.6 BrightDuo-Arbitrage-Strategie
Die BrightDuo-Arbitrage-Strategie verfügt über einen sehr komplexen Algorithmus und wird in diesem Artikel beschrieben.
Wenn Sie eine konservativere Anlagestrategie suchen und die Zeit haben, die Märkte ständig zu beobachten, könnte Lock-Arbitrage gut zu Ihnen passen.
Hedge-Arbitrage-Strategie
Hedge-Arbitrage, auch als Pairs Trading bekannt, bedeutet, eine Long-Position in einem Wertpapier und eine Short-Position in einem verwandten Wertpapier einzugehen. Diese Strategie basiert auf statistischen Korrelationsmaßen und versucht, von jeder Abweichung von dieser Korrelation zu profitieren. Die Risiken sind relativ geringer, da Verluste aus einem Trade durch Gewinne aus dem anderen ausgeglichen werden können. Angenommen, wir vergleichen den Preis des Euro-Dollars zwischen Broker A und Broker B. Ist der Preis bei Broker B höher, verkaufen wir den Euro-Dollar bei Broker B und kaufen dasselbe Volumen bei Broker A und umgekehrt. Die Hedge-Position wird bei einem umgekehrten Signal oder nach Ablauf einer festgelegten Zeit geschlossen.
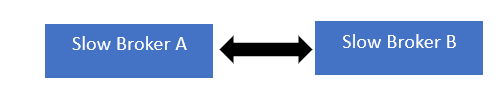
Wenn Sie ein solides Verständnis statistischer Analyse haben und bereit sind, ein moderates Risiko einzugehen, könnte Hedge-Arbitrage das Richtige für Sie sein.
Dreiecksarbitrage-Strategie
Bei der Dreiecksarbitrage werden drei verschiedene Währungen an drei verschiedenen Märkten gehandelt. Gewinne entstehen durch die Ausnutzung von Diskrepanzen zwischen den Wechselkursen dieser Währungen. Diese Methode ist komplex, erfordert eine ständige Überwachung der Wechselkurse und wird in der Regel von algorithmischen Handelssystemen ausgeführt. Nehmen wir zum Beispiel drei Konten A, B und C. Wir vergleichen den Preis von EURGBP auf Konto A mit dem Preis des synthetischen EURGBP, der sich aus den Preisen von EURUSD bei Broker B und GBPUSD bei Broker C ergibt. Tritt eine Differenz auf, eröffnen wir Orders auf allen drei Konten. Diese Strategie kann auch mit zwei Konten oder sogar mit einem funktionieren, falls der Broker die Kurse nicht angleicht.
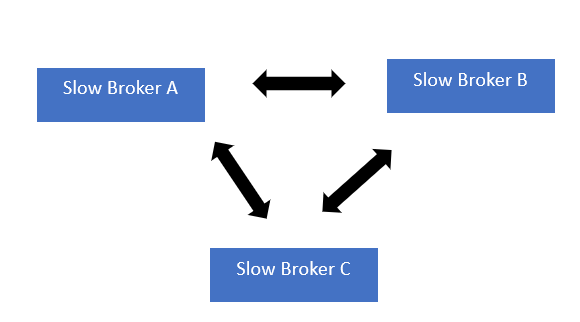
Wenn Sie sich an den Devisenmärkten gut auskennen und über die Ressourcen für algorithmischen Handel verfügen, könnte Dreiecksarbitrage die richtige Wahl für Sie sein.
Statistische Arbitrage-Strategie
Statistische Arbitrage nutzt mathematische Modelle, um Handelsgelegenheiten zu erkennen. Diese Modelle prognostizieren Kursbewegungen auf Basis historischer Kursdaten und anderer Marktfaktoren. Diese Methode kann recht profitabel sein, erfordert aber ein tiefes Verständnis quantitativer Analyse und mathematischer Modellierung. So können wir beispielsweise die Preise von Brent-Rohöl und texanischem Rohöl vergleichen oder die Preise der Indizes US30 und US100, zwischen denen eine historische Korrelation beobachtet wird. Lesen Sie auch den Überblick über Forex-Arbitrage-Strategien.
Wenn Sie über ausgeprägte quantitative Fähigkeiten und ein Talent für die Entwicklung von Prognosemodellen verfügen, könnte statistische Arbitrage eine ausgezeichnete Wahl sein.
Fazit
Die Wahl der richtigen Arbitrage-Strategie hängt von Ihren finanziellen Zielen, Ihrer Risikotoleranz und Ihren Fähigkeiten ab. Berücksichtigen Sie Faktoren wie das erforderliche Investitionskapital, Marktkenntnisse und technologische Anforderungen. Jede Strategie hat ihr eigenes Verhältnis von Risiko und Ertrag und erfordert unterschiedliche Fähigkeiten.
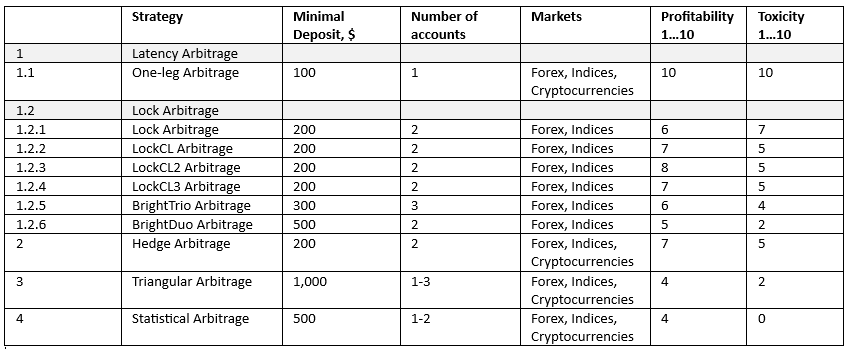
Ob die schnelle Welt der Latenzarbitrage oder der kalkulierte Ansatz der statistischen Arbitrage – die Wahl liegt letztlich bei Ihnen. Für welche Strategie Sie sich auch entscheiden: Investieren Sie mit Bedacht, informieren Sie sich stets über die Marktbedingungen und passen Sie sich an.
Wir stellen vor: Sharp Trader™ – die ultimative Arbitrage-Software für modernsten Handel
Bereit, die Möglichkeiten fortschrittlicher Handelsstrategien zu nutzen? Sharp Trader™ verändert grundlegend, wie Sie mit verschiedenen Märkten interagieren. Diese leistungsstarke Software wurde mit Blick auf Präzision und Flexibilität entwickelt und eröffnet beispiellose Handelsmöglichkeiten.

Mit Sharp Trader™ bewegen Sie sich nahtlos zwischen verschiedenen Märkten. Die umfangreiche Funktionalität unterstützt den Handel an einem einzelnen Markt ebenso wie Operationen an mehreren Märkten. Diese Vielseitigkeit eröffnet eine ganz neue Dimension potenzieller Gewinne – unabhängig von Ihrem Handelsstil oder Ihren bevorzugten Märkten.
Doch was macht den eigentlichen Unterschied? Die Vielzahl an Arbitrage-Strategien, die Ihnen zur Verfügung stehen. Sharp Trader™ bietet eine umfangreiche Palette an Strategien – von klassischer Risikoarbitrage und statistischer Arbitrage bis hin zu komplexerer Latenz- und Lock-Arbitrage. Nie war es einfacher, Preisunterschiede zwischen Märkten auszunutzen oder die Möglichkeiten des Hochgeschwindigkeitshandels zu nutzen.
Mit Sharp Trader™ handeln Sie nicht einfach nur – Sie nutzen Marktineffizienzen strategisch aus. Die Software ist darauf programmiert, Trades in Lichtgeschwindigkeit zu erkennen und auszuführen und Gewinne zu erfassen, die dem menschlichen Auge verborgen bleiben könnten.
Darüber hinaus verfügt Sharp Trader™ über benutzerfreundliche Funktionen für Einsteiger ebenso wie für erfahrene Trader. Die intuitive Oberfläche und umfassende Tutorials machen den Einstieg in die komplexe Welt des Arbitrage-Handels so einfach wie möglich.
Heben Sie Ihr Trading mit Sharp Trader™ auf ein neues Niveau – die ultimative Software für Trader, die Effizienz, Vielfalt und einen Wettbewerbsvorteil suchen. Entdecken Sie eine Welt, in der jeder Markt eine neue Chance bietet und jede Strategie zu potenziellen Gewinnen führt. Kaufen Sie Sharp Trader™ noch heute und erleben Sie die Zukunft des Tradings!

