FXのスプレッドが拡大する理由:ロールオーバー、指標発表、薄い流動性とアルゴリズムの対処法 2026年10月26日 – Posted in: Arbitrage Software, Forex trading
FXのスプレッドが拡大する理由:ロールオーバー、指標発表、薄い流動性
EURUSDの0.2 pipsのスプレッドは、ニューヨーク時間17:00には3 pipsに、主要経済指標の発表直後の1秒間には10 pipsにまで広がることがあります。これは何かが壊れているわけではなく、インターバンク市場の構造そのものによるものです。本ガイドでは、スプレッドが拡大する理由とタイミング、戦略ごとの実際のコスト、ご自身のブローカーのスプレッドプロファイルを測定する方法、そしてトレーディングアルゴリズムがどのように身を守るのかを解説します。
スプレッド拡大とは何か(数値で解説)
結論から言うと:スプレッドとは、ビッド(売れる価格)とアスク(買える価格)の差です。スプレッド拡大とはこの差が一時的に大きくなることで、通常は価格を提示する流動性プロバイダーの数が減るか、提示が慎重になることが原因です。代表的なタイミングは、ニューヨーク時間17:00前後の日次ロールオーバー、予定された経済指標の発表、そして祝日や日曜日のオープンなどの薄商いの時間帯の3つです。
EURUSDのRawスプレッド口座を例に考えます。ロンドンとニューヨークの重複時間帯では、レートは通常1.08500 / 1.08502で、スプレッドは0.2 pipsです。日次ロールオーバーでは、同じブローカーが1.08490 / 1.08520、つまり3.0 pipsを提示することがあります。米雇用統計(NFP)発表直後の1秒間には、一時的に1.08460 / 1.08560、つまり10 pipsになることもあります。ロールオーバーの場合、仲値はほとんど動いていません。単に市場を横断するコストが高くなっただけです。
1標準ロット(100,000通貨)の場合、EURUSDの1 pipは約$10に相当します。スプレッドを1回横断するコストは、0.2 pipsなら$2、3 pipsなら$30、10 pipsなら$100です。悪いタイミングでポジションを建てたり決済したりする戦略は毎回この差額を支払うことになり、しかもビッド価格で描かれたチャートにはそれが表示されません。
一般的なECN/STP環境から集計した目安の範囲です。ブローカー、口座タイプ、銘柄ごとにプロファイルは異なります。以下の方法でご自身の環境を測定してください。
スプレッドはどこから生まれるのか
FXには中央取引所がありません。BIS 3年ごとの中央銀行サーベイによると、2025年4月の1日あたりの取引高は約$9.6 trillion(約9.6兆ドル)に達しましたが、その取引量は銀行、ノンバンクのマーケットメーカー、ECN、ブローカーに分散しています。リテール向けやプロ向けのブローカーは、通常、複数の流動性プロバイダー(LP)からの価格を集約しています。あなたのビッドはその中で最も良いビッド、アスクは最も良いアスクであり、ブローカーがその上にマークアップを上乗せする場合もあります。
ここから単純なルールが導かれます。目にするスプレッドは、価格を提示しているLPの数、板の最良気配に提示されている数量、そしてLPが今どれだけのリスクを取りたいかによって決まります。有効な気配の数を減らしたり、LPを慎重にさせたりするものは、すべてスプレッドを広げます。その要因は大きく3つに分けられます。
- 参加者の減少:ニューヨーク時間の取引終了、祝日、週明けのオープン、米国市場のクローズから東京市場のオープンまでの時間帯。
- 不確実性の高まり:数秒後に迫った指標発表、中央銀行の政策決定、予想外のヘッドライン。
- 技術的・ビジネス上の要因:日末のLPシステムメンテナンス、ブローカーのマークアップ、特定顧客向けの広いスプレッドグループ、自然な流動性が乏しい銘柄。
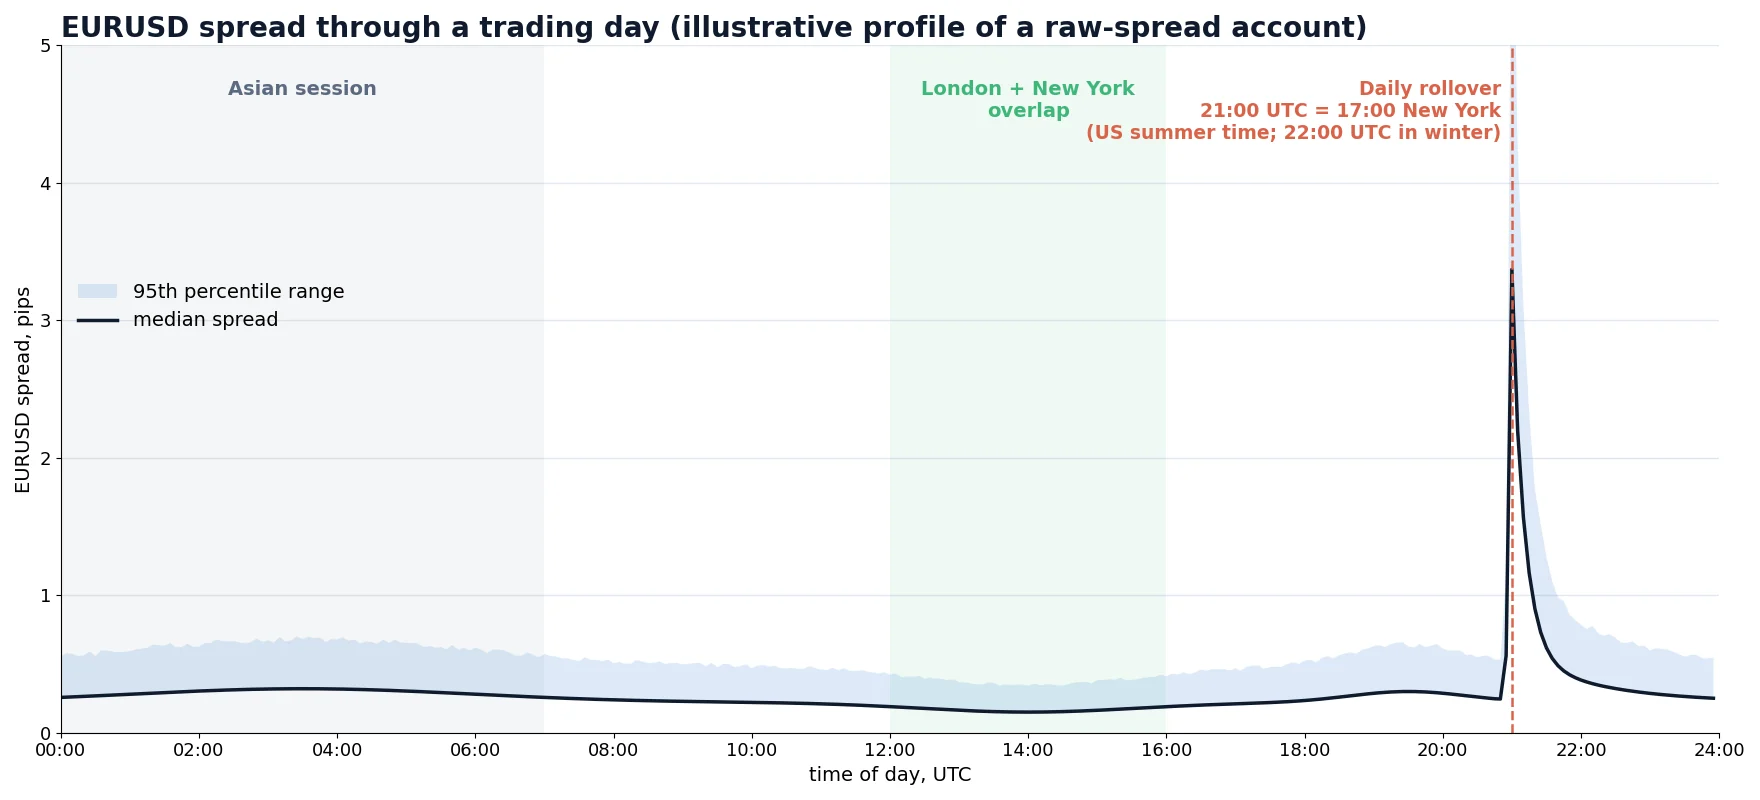
ロールオーバー:ニューヨーク時間17:00にスプレッドが拡大する理由
FXの取引日はニューヨーク時間17:00に終了します。これは米国の夏時間中は21:00 UTC、冬時間中は22:00 UTCにあたります。この時点でスポットポジションの受渡日が1営業日先に進み、保有ポジションにはオーバーナイトのスワップが付与または徴収され、多くのシステムが新しい取引日に切り替わります。
いくつもの出来事が同時に起こり、そのそれぞれが市場から流動性を奪います。
- LPがブックをロールする。銀行やマーケットメーカーはポジションを次の受渡日に移し、リスクを再計算します。その多くは数分間、価格配信を停止するか、小さな数量しか配信しません。
- システムが再起動する。一部のLPやECNは日末に短いメンテナンス時間を設けています。数分間取引を停止するブローカーもあります。
- 自然なフローが消える。米国の事業法人やファンドはその日の取引を終え、東京はまだ始まっておらず、シドニーは開いたばかりです。実需による双方向の取引は1日のうちで最も少なくなります。
- 残ったLPが身を守る。競合相手が減り、リスクを相殺する相手もいないため、彼らは広いスプレッドを提示します。集約された最良気配は、より少なく、より慎重な気配で形成されることになります。
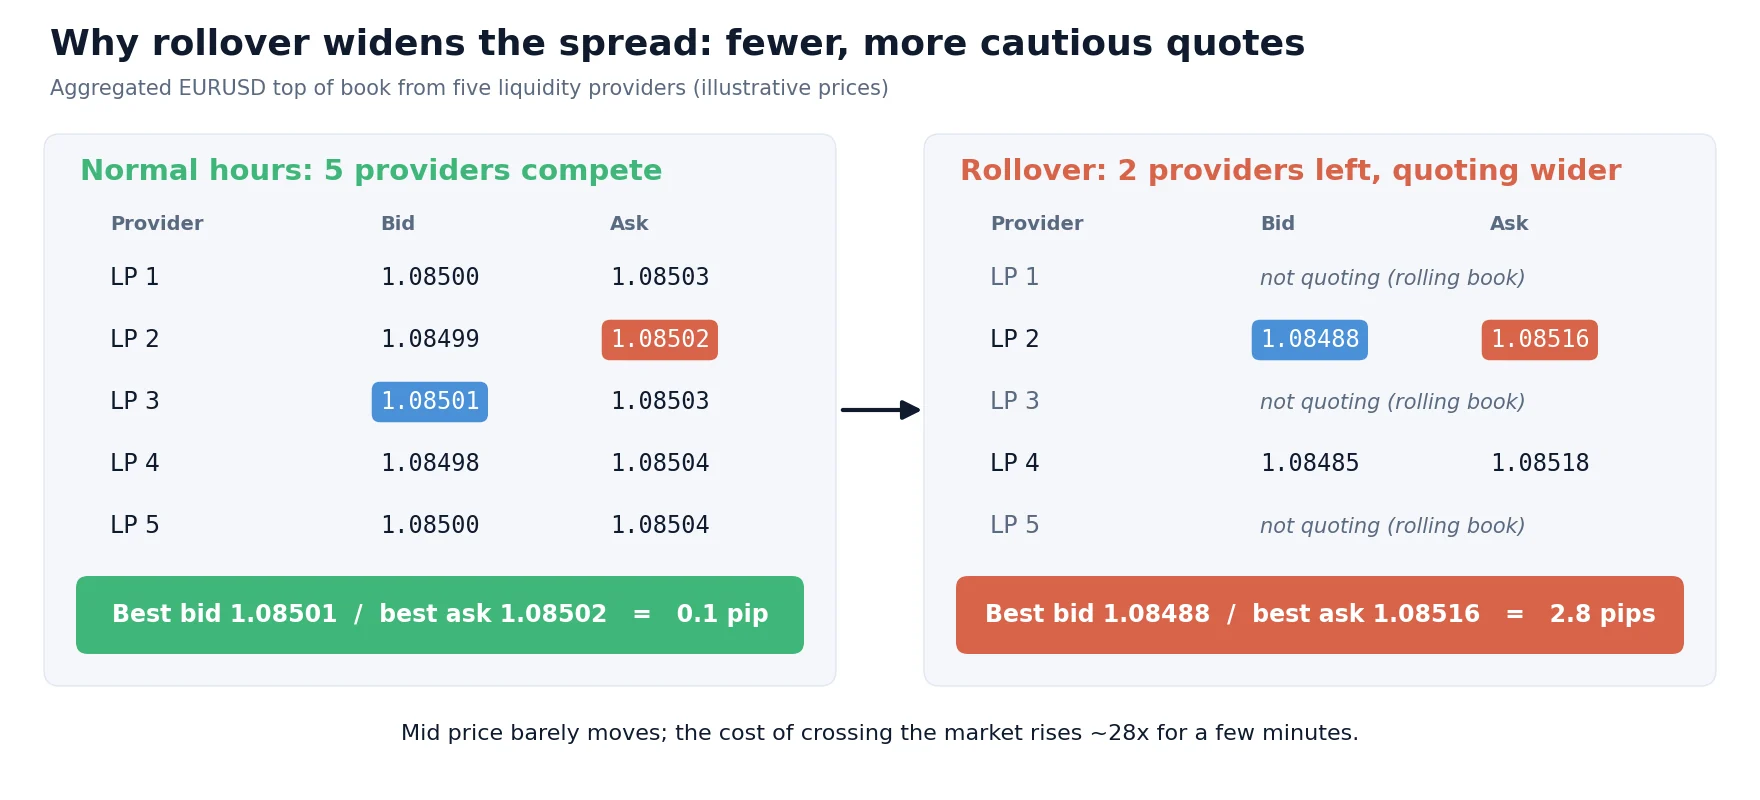
主要通貨ペアでは、拡大は通常数分から約30分続き、ピークは17:00直後の数分間です。クロス通貨、エキゾチック通貨、貴金属では拡大幅がより大きく、期間も長くなり、東京の流動性が入ってくるまで続くことも珍しくありません。水曜日には同じタイミングで3日分のスワップ(週末の受渡日をカバーするため)が付与されるため、ポジションを翌日に持ち越す戦略には重要です。スワップの計算方法についてはスワップアービトラージのガイドをご覧ください。
指標発表:発表前・発表時・発表後のスプレッド
米雇用統計、CPI、中央銀行の政策金利決定や記者会見などの予定された発表は、非常に特徴的なスプレッドのパターンを生み出します。通常、発表の10~60秒前からLPが気配を取り下げたり数量を減らしたりしてスプレッドが広がり始めます。数値が出た瞬間に画面上の最後の価格になっていたい者は誰もいないからです。発表直後の1秒間にスプレッドは最大となり、気配が一気に数pips飛ぶこともあります。その後、LPが数値を確認して方向性が定まると、彼らが戻ってきてスプレッドは通常水準まで縮小します。主要通貨ペアでは通常1~5分以内です。
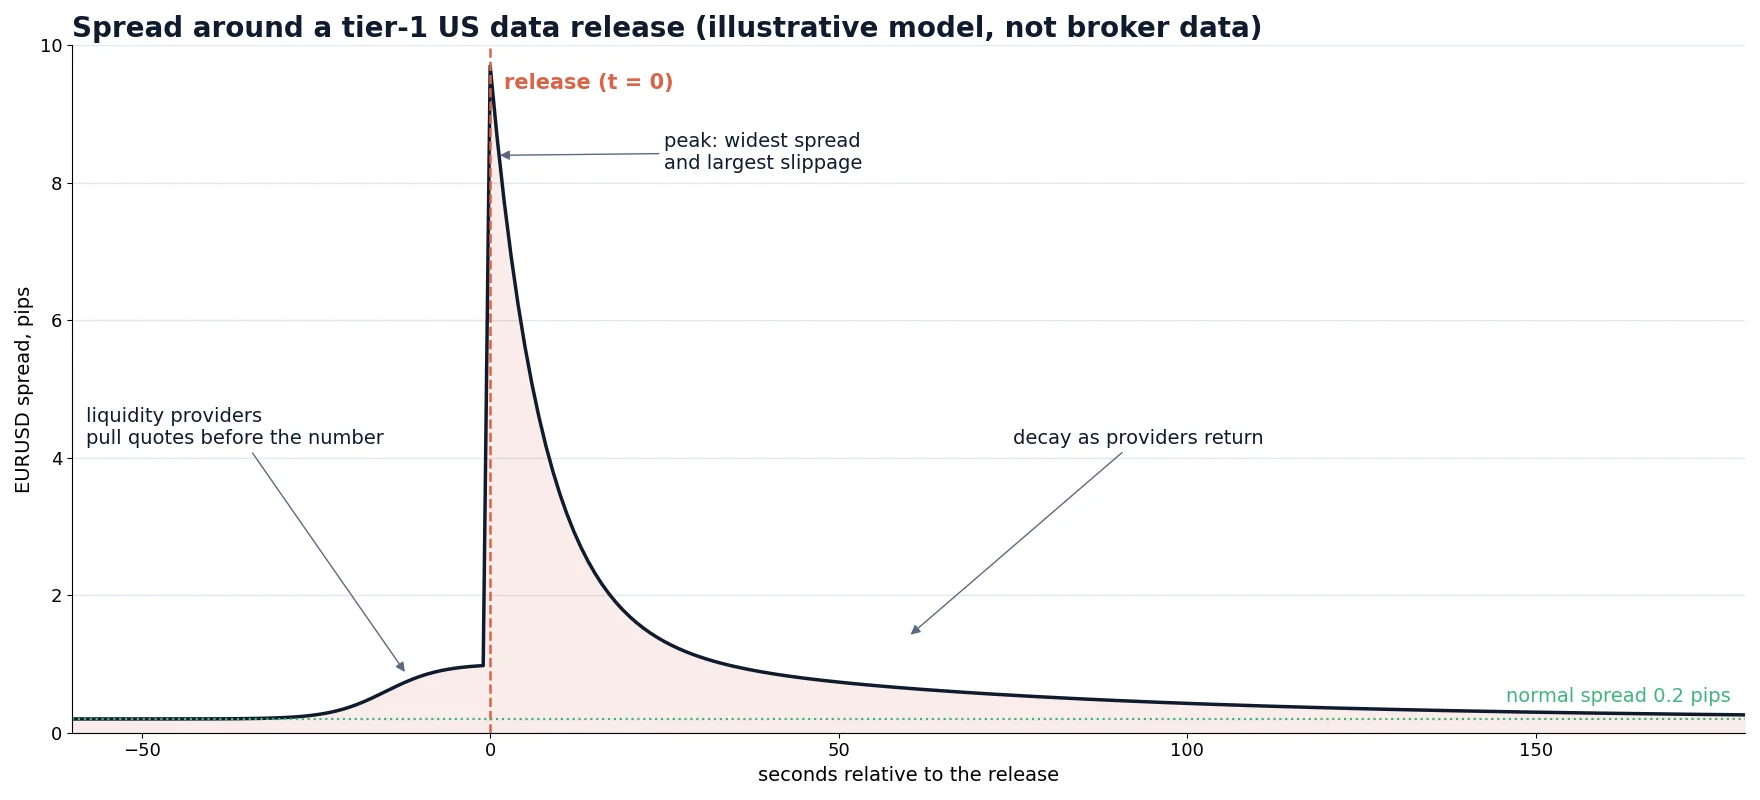
ここから実務上の2つの帰結が導かれます。第一に、発表の瞬間に送信された成行注文は、最も広いスプレッドと最も大きなスリッページを同時に支払うことになります。この2つのコストがどう積み重なるかはFXスリッページのガイドで解説しています。第二に、発表後の値動きは本物であることが多く、それを狙って設計された戦略もあります。市場のこの側面に関心がある方は、経済指標トレードの仕組みと、そこでスピードが重要な理由をお読みください。
| イベント | 拡大が始まる一般的なタイミング | ピーク | 通常に戻るまで(主要通貨ペア) | 最も影響を受ける銘柄 |
|---|---|---|---|---|
| 米雇用統計、CPI | 10–60秒前 | 0–2秒後 | 1–5分 | USDペア、金、米国株価指数 |
| 中央銀行の政策金利決定 | 30–120秒前 | 決定発表と記者会見 | 数分間、Q&A中に繰り返し発生 | その中央銀行の通貨 |
| 日次ロールオーバー | NY時間17:00の1–5分前 | NY時間17:00直後の数分間 | 5–30分 | クロス通貨、エキゾチック通貨、貴金属 |
| 日曜日のオープン | 市場オープン時 | 最初の数分間 | 東京オープンまで続くことが多い | 全通貨ペア、特に週末にニュースがあった後 |
一般的なECN/STP環境に基づく目安のタイミングです。出発点として利用し、ご自身のデータで確認してください。
薄商いの時間帯、祝日、週明けのオープン
大きなイベント以外では、スプレッドは各取引セッションの流動性に従います。最も狭いのはロンドンとニューヨークの重複時間帯(おおよそ12:00–16:00 UTC)で、ロンドンの午前中も狭く、EURやGBPのペアではアジア時間にやや広がり、ニューヨークの午後遅くとロールオーバー前後で最も広くなります。
祝日には同じ影響が丸1日続きます。クリスマスと年末年始、米国の感謝祭とその翌金曜日、英国のバンクホリデー、日本のゴールデンウィークなどです。これらの日は多くのデスクが休みとなり、一部のLPは数量を減らして提示するため、普段は流動性の高い時間帯でもスプレッドが通常より広いままとなります。
週明けのオープンは特筆に値します。日曜日の夕方(ニューヨーク時間17:00頃)に市場が開くと、参加者はごく少数で、週末のニュースを一度に価格に織り込まなければなりません。価格は金曜日の終値から離れて始まる(窓開け)ことがあり、主要通貨ペアのスプレッドも最初の1時間は通常の数倍に広がったままとなることがあります。窓の中に置かれた待機注文は、注文価格ではなく、最初に取引可能な価格で約定します。
予期せぬショック
予定されたイベントには備えることができますが、ショックには備えられません。2015年1月15日にスイス国立銀行がEURCHFの下限を撤廃した際、CHFペアの流動性は数分間消失し、提示されるスプレッドは意味をなさなくなりました。2019年1月3日には、休暇期間中のアジア早朝の薄商いの時間帯に、JPYペアが数分のうちに数百pips急落する「フラッシュクラッシュ」が発生し、その後回復しました。どちらのケースでも、スプレッドはもはや取引コストではなく、妥当な価格での市場が存在しないことを示すサインでした。
どんなフィルターも、戦略をこうした事態から完全に守ることはできません。役立つのは、窓開けに耐えられるポジションサイズ、理由なく最も薄い時間帯に大きなポジションを持ち越さないこと、そして気配が異常になったときに価格を追いかけるのではなく注文の送信を停止するソフトウェアです。
ブローカー側の要因
すべてのスプレッド拡大がインターバンク市場に起因するわけではありません。ブローカー側の典型的な要因には次のようなものがあります。
- マークアップ。スタンダード口座では、Rawスプレッドに固定額または一定割合のマークアップが上乗せされることがあります。割合でのマークアップは、Rawスプレッドとともに拡大します。
- 固定スプレッド口座。通常時は一定のスプレッドを表示しますが、取引条件では一般的に「異常な市場環境」においてブローカーがスプレッドを広げたりリクオートしたりすることが認められており、それはまさにロールオーバーや指標発表時を指すことが多いのです。
- スプレッドグループ。一部のブローカーは、顧客を異なるスプレッドプロファイルのグループに割り当てています。同じブローカーの2つの口座でも、同じ瞬間に異なるスプレッドが表示されることがあります。
- LPが少ない。1~2社のプロバイダーにしか接続していないブローカーは最良気配での競争が少ないため、いずれかのプロバイダーが配信を止めるだけでスプレッドが大きく広がります。
同じ瞬間に他のブローカーよりもスプレッドが常に広い場合や、ご自身の口座だけでスプレッドが拡大する場合、それは市場の問題ではなく約定の問題です。ブローカーの約定の透明性に関するページではご自身のデータで確認する方法を、ブローカー選びのガイドでは口座開設前に確認すべき点を紹介しています。
スプレッド拡大が各戦略にもたらすコスト
同じ3 pipsのロールオーバー時のスプレッドでも、戦略が1回の取引でどれだけ稼ぐかによって意味は大きく異なります。下表は、EURUSDを1標準ロットで取引する4つのスタイルを比較したものです。「通常時のコスト」は0.2 pipsのスプレッドに往復手数料$6(約0.6 pips)を加えたもの、「ロールオーバー時のコスト」は同じ手数料に3 pipsのスプレッドを加えたものです。
| 戦略 | 1取引あたりの平均総利益 | 通常時のコスト | ロールオーバー時のコスト | ロールオーバー時に失うエッジの割合 |
|---|---|---|---|---|
| スイングトレード | 60 pips | 0.8 pips(1.3%) | 3.6 pips | 6% |
| デイトレード | 15 pips | 0.8 pips(5%) | 3.6 pips | 24% |
| スキャルピング | 4 pips | 0.8 pips(20%) | 3.6 pips | 90% |
| レイテンシーアービトラージ | 1.2 pips | 0.8 pips(67%) | 3.6 pips | 300%(損失) |
計算例です。実際の結果は、ブローカー、銘柄、エントリーとエグジットの正確なタイミングによって異なります。
スイングトレーダーはロールオーバーをほとんど意識しません。スキャルパーにとっては、悪いタイミングでの1回のエントリーで平均的な1取引分の利益がほぼ消えてしまいます。アービトラージや高頻度取引の戦略では、広いスプレッドで建てたポジションは、期待利益全体よりも大きな損失からスタートすることになります。だからこそ、本格的な短期売買システムはスプレッドを決して一定値として扱わないのです。
見えにくい影響:ストップ、待機注文、証拠金
ほとんどのチャートはビッド価格で描かれています。注文は、取引の相手方となる気配の側で発動します。買い注文はアスク、売り注文はビッドです。スプレッドが広がると、チャートの線が動かなくても、アスクはビッドから離れていきます。これにより、多くのトレーダーが取引履歴を見て初めて気づく影響が生じます。
売りポジションのストップロス
EURUSDを1.08600にストップを置いて売っているとします。ビッドは1.08560、スプレッドは0.2 pipsなので、アスクは1.08562で、ストップまでは3.8 pipsです。ロールオーバーでスプレッドが4.5 pipsに広がり、アスクが1.08605になります。チャート上のビッドはストップに4 pips以内まで近づいていないにもかかわらず、ストップ(アスクで発動する買い注文)が執行されます。約定価格はチャート上の価格より約4.5 pips上となり、スプレッドだけが原因で1ロットあたり約$45の損失となります。
待機注文
同じ理屈は、買い指値、買い逆指値、売りポジションの利確注文にも当てはまります。売りポジションの利確注文は、ビッドが到達してもアスクが到達しなければ「取り逃す」ことがあります。また、相場の近くに置いた買い逆指値は、スプレッドのスパイクで発動して不利な価格で約定することがあります。
証拠金とストップアウト
含み損益は通常、決済側の気配で計算されます。スプレッドが広がると、保有中のすべてのポジションが数分間悪く見えます。証拠金の上限近くで運用している口座は、相場自体が不利に動いていなくても、ロールオーバー時にストップアウトに達することがあります。
ブローカーのスプレッドプロファイルを測定する方法
公表されている「平均スプレッド」は1日全体の平均であり、損失につながる瞬間についてはほとんど何も教えてくれません。ご自身の口座のスプレッドプロファイルは2週間ほどのデータで作成でき、どれだけ広いのか、いつなのか、どのくらい続くのか、何と比べてなのか、という役立つ疑問に答えてくれます。
特に役立つ数値が2つあります。落ち着いた時間帯の中央値は、何が「通常」かを示します。ロールオーバーと指標発表の区間の95パーセンタイルは、保護ストップをどれだけ離すべきか、スプレッドフィルターをどこで区切るべきかを示します。この種の分析にすぐ使えるチェックリストが必要な場合は、FXブローカー監査ツールキットをご利用ください。
アルゴリズムはスプレッド拡大にどう対処するか
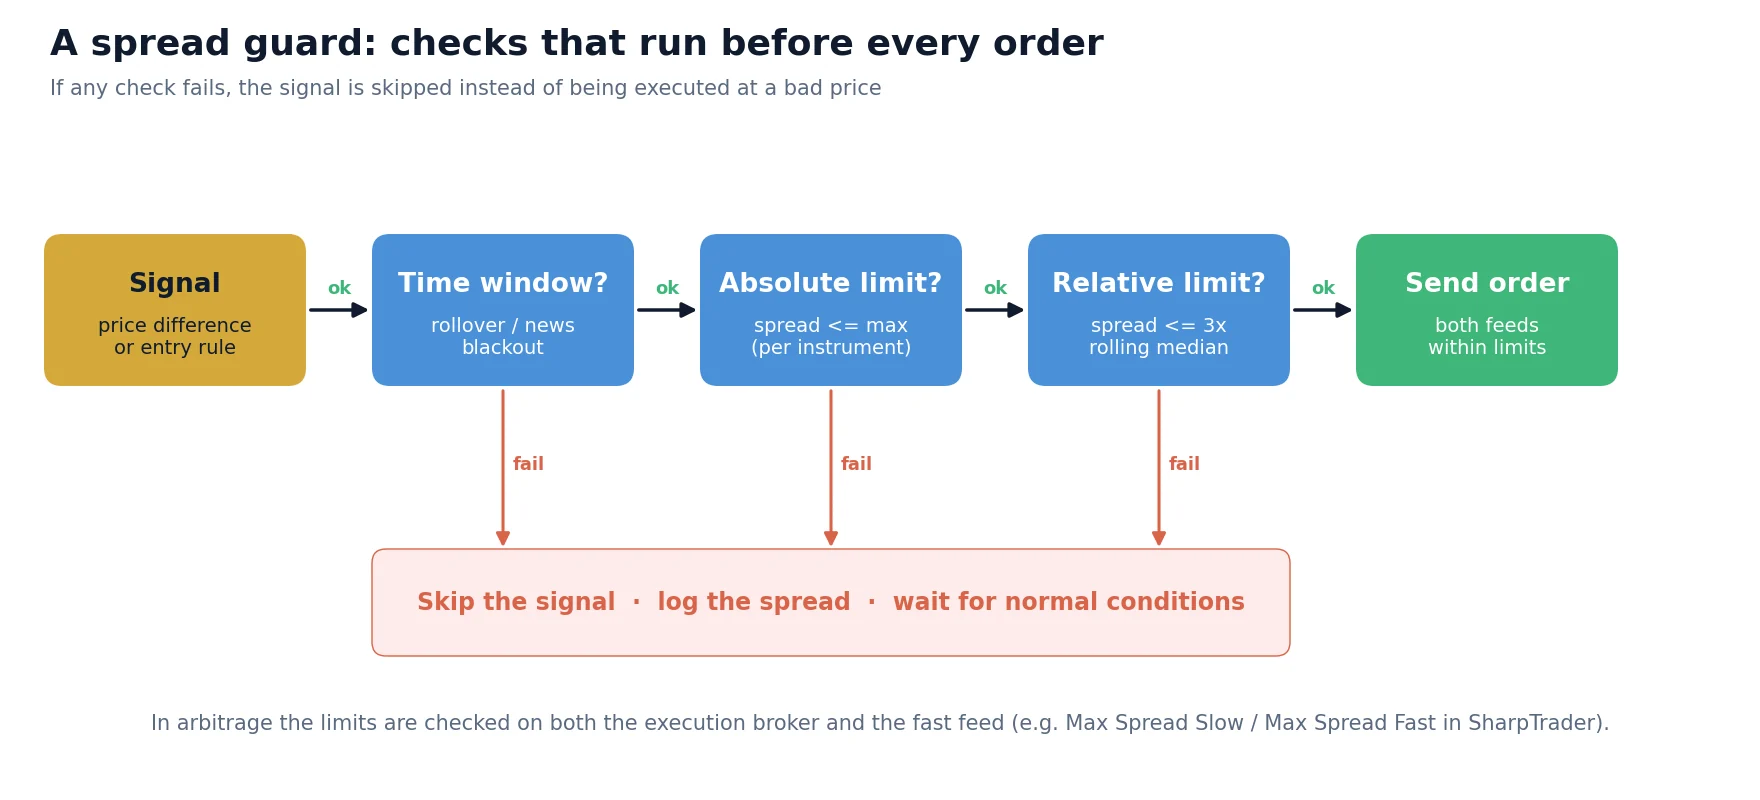
優れたトレーディングソフトウェアは、スプレッドを一定値ではなくリアルタイムの入力値として扱います。代表的な保護策は5つあり、最も堅牢なシステムはそれらを複数組み合わせて使います。
1. 絶対最大スプレッド
最もシンプルなフィルターです。現在のスプレッドが固定値(例えばEURUSDで0.8 pips)を超えている場合は新規注文を出しません。理解しやすく、正確な時刻にかかわらずロールオーバー、指標発表、薄商いの時間帯を自動的にカバーできます。弱点は、1つの値がすべての銘柄とセッションに適合するわけではないことです。
2. 相対スプレッドフィルター
アルゴリズムは現在のスプレッドを直近15–60分のローリング中央値と比較し、例えば2.5~3倍を超えている場合は取引を見送ります。中央値が0.3 pipsなら上限は0.9 pips、アジア時間の中央値が0.6なら上限は1.8になります。このフィルターは再調整なしでセッションや銘柄に適応します。
3. 時間帯
ロールオーバー前後(例えばニューヨーク時間16:55–17:30)と予定された発表の前後(例えば発表2分前から5分後まで)に取引停止時間を設けます。時間帯による制御は、スプレッドが広がる前にリスクを捉えることができ、これは純粋なスプレッドフィルターにはできないことです。時間帯は固定のUTCオフセットではなく、ニューヨーク時間または銘柄の取引所のタイムゾーンで定義してください。
4. スプレッドを考慮したエグジット
エントリーは問題の半分にすぎません。戦略は、急を要しないエグジットをスプレッドが正常化するまで遅らせたり、発表直後の数秒間に成行で決済するのを避けたり、保護ストップを95パーセンタイルのロールオーバー時スプレッドよりも外側に置いたりできます。エグジットのロジックは、気配のどちら側を相手に取引するのかを把握しておく必要があります。
5. 現実的なバックテスト
一定のスプレッドでのバックテストは、ロールオーバーや指標発表時のスプレッドを一切支払わないため、あらゆる短期戦略を過大評価します。バックテストと実際の約定のギャップに関する記事で説明しているように、実際のビッドとアスクの価格と約定遅延を含むティックデータでテストしてください。1日のうち最も良い時間帯のスプレッドでしか機能しない戦略は、機能しない戦略です。
| 保護策 | 捉えるもの | 見逃すもの | 最適な用途 |
|---|---|---|---|
| 絶対最大スプレッド | 上限を超えるあらゆる拡大 | 拡大が始まる前の瞬間、通常スプレッドが異なるセッション | 単一銘柄、シンプルな構成 |
| 相対スプレッドフィルター | 現在のセッションにとって異常なスプレッド | 中央値の緩やかな変化 | 多数の銘柄、24時間稼働の戦略 |
| 時間帯 | 既知のイベント(スプレッドが反応する前) | 予期せぬショック | ロールオーバーと指標カレンダー |
| スプレッドを考慮したエグジット | 広いスプレッドの市場でのストップと決済 | エントリーには効果なし | ポジションを翌日に持ち越す戦略 |
| ティックデータによるバックテスト | 本番稼働前の過大評価された結果 | ブローカー条件の将来の変化 | すべての短期戦略 |
レイテンシーアービトラージにおけるスプレッド拡大
レイテンシーアービトラージでは、戦略が遅いブローカーの価格と高速な基準フィードを比較し、遅い価格が遅れたときに取引します。スプレッド拡大はこの種の戦略に二重の打撃を与えます。第一に、遅いブローカーのスプレッドが広いと、帳簿上は価格差が生じても、エントリーとエグジットで広いスプレッドを横断するため、利益を出して取引することはできません。第二に、高速フィードのスプレッドが広いということは基準価格そのものが不確かであることを意味し、その「シグナル」は2つの慎重な気配の間のノイズにすぎない可能性があります。
SharpTraderでは、これを2つの独立した上限で処理しています。Max Spread Slow(注文を執行するブローカーで許容される最大スプレッド)とMax Spread Fast(高速データフィードで許容される最大スプレッド)です。どちらかの現在のスプレッドが上限を超えている場合、価格差がどれほど大きく見えてもシグナルは無視されます。さらにニュースフィルターを使えば、重要度の高い発表の前後に設定可能な時間帯で取引を一時停止できます。アービトラージ構成での私たちの経験では、この2つの上限を厳しくすると、ロールオーバーや指標発表の前後に現れる「大きいが偽の」シグナルの大半を除去でき、その代わりに一部の本物のチャンスを見送ることになります。他のすべてのパラメーターと同様に、別の口座からコピーするのではなく、特定のブローカーのティックデータでテストすべきです。
すべての注文の前にソフトウェアにスプレッドを確認させる
SharpTraderは、執行ブローカーと高速フィードそれぞれに個別のスプレッド上限を設定でき、ニュースフィルターも備えたFXおよび暗号資産のアービトラージ戦略を実行します。SharpTrader Optimizerを使えば、現実的な約定時間を反映した実際のティックデータでこれらの設定をテストできます。まずは無料スキャナーで、ご利用のブローカーの価格をより高速なソースと比較してみてください。
よくある間違い
- 宣伝されている平均スプレッドでブローカーを判断する。平均値は、スプレッドが重要になるまさにその数分間を覆い隠してしまいます。時間帯ごとの中央値と95パーセンタイルを比較してください。
- ロールオーバーをUTCでハードコードする。UTCでの時刻は年に2回変わり、しかも欧州と米国では切り替え日が異なります。
- 固定スプレッドでバックテストする。スキャルピングやアービトラージの戦略が実際よりはるかに良く見えてしまいます。
- アスク側を忘れる。売りポジションのストップと利確はアスクで発動しますが、チャートには通常アスクが表示されません。
- あらゆるスパイクをブローカーの操作とみなす。ロールオーバーや指標発表時のスプレッド拡大は通常の市場の動きです。ブローカーの問題となるのは、同じ瞬間においてご自身の口座が市場よりも一貫して不利な場合だけです。
- すべての銘柄に1つのフィルターを設定する。0.8 pipsはEURUSDには妥当な上限ですが、GBPJPYや金には役に立ちません。銘柄ごとの上限か相対的な上限を使ってください。
無料アービトラージスキャナー+短いメール講座
無料スキャナーのリンクと、Boris からの短く実践的なメールをお届けします。コスト差し引き後の価格差が本当に意味すること、実際の資金を投じる前に戦略をテストする方法、あなたの市場に合うツールについて。誇張はありません。 メールは英語で配信されます。
よくある質問
なぜニューヨーク時間午後5時にFXのスプレッドが拡大するのですか?
ニューヨーク時間17:00はFXの取引日の終わりです。流動性プロバイダーはポジションを次の受渡日にロールし、リスクを再計算し、時にはシステムを再起動します。その一方で、米国の参加者は取引を終え、アジアの参加者はまだ取引を始めていません。気配が少なく慎重になるため、数分間スプレッドが広がり、クロス通貨や貴金属ではそれがより長く続きます。
ロールオーバー時のスプレッド拡大はどのくらい続きますか?
主要通貨ペアでは通常数分から約30分で、ピークはニューヨーク時間17:00の直後です。クロス通貨、エキゾチック通貨、金では、東京の流動性が入ってくるまで続くことがあります。継続時間はプロバイダーによって異なるため、ご自身のブローカーで測定してください。
なぜ指標発表時にスプレッドが拡大するのですか?
予定された発表の前には、流動性プロバイダーが数量を減らしたり気配を取り下げたりします。数値が出たときに古い価格で約定させられたい者は誰もいないからです。発表直後は不確実性が最も高いため、残った気配は広くなります。市場が数値を織り込むにつれてプロバイダーが戻り、主要通貨ペアではスプレッドは通常数分以内に正常化します。
スプレッド拡大でストップロスが発動することはありますか?
はい、売りポジションの場合にあり得ます。売りポジションのストップは買い注文であり、アスクで発動します。スプレッドが十分に広がると、チャートに表示されるビッドがストップから大きく離れたままでも、アスクがストップに到達することがあります。そのようなストップは通常のロールオーバー時のスプレッドよりも離して置くか、その時間帯の前にポジションを管理してください。
スプレッド拡大は悪いブローカーのサインですか?
それ自体はサインではありません。ロールオーバー、指標発表前後、薄商いの時間帯におけるスプレッド拡大は通常の市場の動きです。懸念すべきなのは、同じ瞬間に他のブローカーや高速な基準フィードよりもスプレッドが常に広い場合や、ご自身の口座だけでスプレッドが拡大する場合です。
FXのスプレッドが最も狭いのはいつですか?
通常はロンドンとニューヨークのセッションが重なる時間帯(おおよそ12:00~16:00 UTC)と、ロンドンの午前中です。一般に、ニューヨークの午後遅く、ロールオーバー前後、祝日、日曜日のオープン後の最初の1時間はスプレッドが広くなります。
固定スプレッド口座はスプレッド拡大から守ってくれますか?
部分的にしか守ってくれません。固定スプレッドは通常時のRawスプレッドより広いのが一般的で、口座の取引条件では異常な市場環境においてブローカーがスプレッドを広げたりリクオートしたりすることが認められていることが多く、それには通常、指標発表やロールオーバーが含まれます。頼りにする前に取引条件をよく読んでください。
