アービトラージ取引のアダプティブ・エグジット:Diff Excess Factor、Slippage Factor、Critical Slippage 2026年10月23日 – Posted in: Arbitrage Software
アービトラージ取引のアダプティブ・エグジット:Diff Excess Factor、Slippage Factor、Critical Slippage
これまで SharpTrader では、すべてのアービトラージ取引に同じエグジットが適用されていました。同じ Min profit、同じ Trailing step、同じ Stop loss です。大きな価格差で完璧に約定した取引も、スリッページで価格差の大部分をすでに失った取引も、まったく同じように管理されていました。3つの新しい銘柄設定がこれを変えます。各取引は、シグナルの強さと約定の質に基づいて、それぞれ独自のエグジット水準を持つようになりました。本ガイドでは、各パラメーターの仕組みを説明し、XAUUSD での計算例と最適化の初期値を紹介します。
要点
要点:Diff excess factor % は、強いシグナルで開かれた取引により大きな値幅の余裕を与えます。Slippage factor % は、要求価格より不利に約定した場合に利益を早めに確保します。Critical slippage % は、約定があまりに不利でアービトラージが実質的に消えた取引に、はるかにタイトなストップを設定します。3つとも初期設定ではオフ(0)なので、値を設定するまで何も変わりません。ストラテジーがトレーリングして利益を確定する仕組みはそのままで、取引ごとに使われる数値だけが変わります。
全取引に同じエグジットを使うことが妥協である理由
レイテンシー・アービトラージでは、高速フィードが示す価格に低速ブローカーがまだ追いついていないときに取引が開かれます。得られる利益の大きさは、取引ごとに異なる2つの要素で決まります。シグナル発生時の価格差の大きさと、注文が約定するまでにその価格差のどれだけがスリッページで失われたかです。
固定のエグジット設定はこの両方を無視します。強いシグナルも際どいシグナルと同じようにタイトにトレーリングされ、価格が追いつき切る前に決済されてしまうことがよくあります。約定が悪かった取引は、もはや届かない利益目標を待ち続けます。そして、ブローカーがすでに追いついた後に約定した取引も、本当の優位性がある取引と同じ広いストップロスで守られますが、残っているのはランダムな値動きにすぎません。3つの新パラメーターにより、まさにこの3つのケースについて、各取引が独自のエグジット水準を持てるようになります。
スリッページについて初めて知る方は、FX のスリッページの測定と低減に関するガイドで、その原因と自分の約定での読み取り方を確認してください。
パラメーターの場所
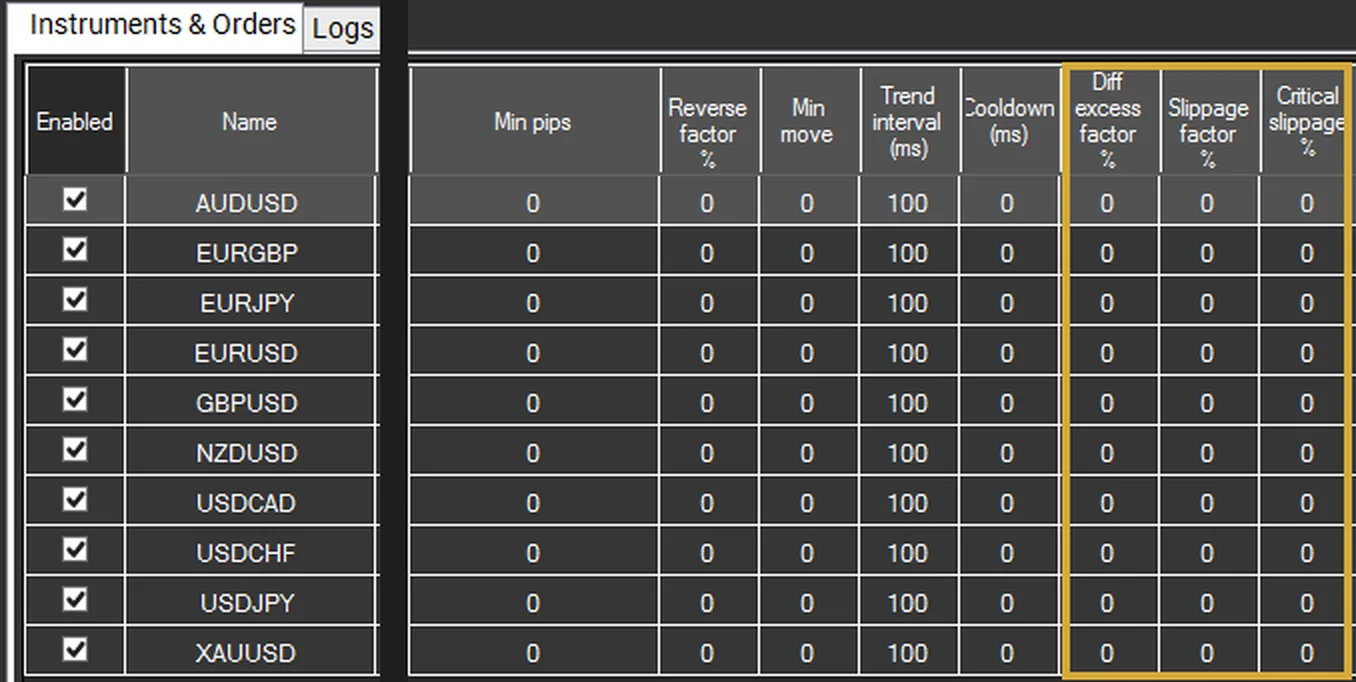
設定は銘柄ごとで、4つのストラテジーグループに用意されています。いずれも他の銘柄パラメーターと同様に最適化の対象に含めることができます。
| ストラテジー | 設定場所 | 適用される取引 |
|---|---|---|
| OneLeg | 銘柄グリッドの “Cooldown (ms)” の後。Advanced optimization ライセンスがある場合のみ表示・有効になります。 | ストラテジーが開くすべての取引 |
| Lock, LockCL, LockCL2, LockCL3 | 銘柄グリッドの末尾付近、”Min pips” の後 | アービトラージシグナルによって生じた、ヘッジされていないポジション(どちらのブローカー側でも) |
| PhantomDrift | 銘柄グリッド、Lock と同じ位置 | アービトラージポジションのみ。マーチンゲール注文は独自のストップを維持します |
| Umbra Lock | 銘柄の “Edit…” > Extra settings > “Protective stops of the unlocked leg” | アービトラージのエグジット後にロック解除されたまま残るレッグ |
ロック・アービトラージ戦略、Phantom Drift、Umbra Lock では、パラメーターはアービトラージのリスクを抱えるポジションにのみ作用します。ロックされたレッグ、マーチンゲール注文、その他のポジションには通常の設定が適用されます。
パラメーターの基準となる値
3つのパラメーターはいずれも、ストラテジーがすでに使用しているシグナルのしきい値と取引を比較します。
- OneLeg では Diff to open
- Lock 系ストラテジーでは、取引したブローカーに応じて Diff to open 1 または Diff to open 2
- Umbra Lock では Diff to close
- ストラテジーがインパルスのみで取引する場合(Diff to open が 0 で Min move を設定)は Min move。Min move についてはインパルスエントリーとリバースエグジットの記事で解説しています。
各約定から2つの値が得られます。価格差(取引を開いたときのシグナルの大きさ)とスリッページ(注文が要求価格より何ポイント不利に約定したか)です。超過分は価格差からしきい値を引いた値です。
Diff excess factor %:強いシグナルに余裕を与える
Diff excess factor % は、シグナルがしきい値をどれだけ超えたかに対するこのパーセンテージ分だけ、取引の Min profit と Trailing step を引き上げます。
増加分 = (価格差 − しきい値) × Diff excess factor %
例:Diff to open 10 で価格差 25 ポイントで開かれた取引の超過分は 15 ポイントです。50% の場合、Min profit と Trailing step はともに 8 ポイント(7.5 を四捨五入)増えます。
理屈は単純です。価格差が大きいほど低速ブローカーが追いつくまでの距離が長く、期待される値動きも大きくなります。固定のエグジットでは、強いシグナルも際どいシグナルと同じようにタイトにトレーリングされ、価格が追いつき切る前に決済されてしまうことがよくあります。
- メリット:強いシグナルに値を伸ばす余地が与えられ、最も良い取引の平均利益が高まります。
- 変わらない場合:しきい値ちょうどのシグナルには超過分がなく、通常の Min profit と Trailing step が維持されます。
- オフにしたエグジットはオフのまま:0 に設定した Min profit や Trailing step は 0 のままです。このパラメーターが、オフにしたエグジットをオンにすることはありません。
Slippage factor %:不利な約定後は早めに利益を確定
Slippage factor % は、約定で発生したスリッページに対するこのパーセンテージ分だけ、取引の Min profit と Trailing step を引き下げます。
減少分 = スリッページ × Slippage factor % (どちらの値も 1 ポイント未満にはなりません)
例:要求価格より 8 ポイント不利な約定で、設定が 100% の場合、両方の値が 8 ポイント下がります。
スリッページは、期待利益のうちすでに失われた部分です。価格が有利な方向に動ける距離はその分短くなっています。エグジットを下げることで、もはや届かない目標を待つ代わりに、残っている利益を早めに確保できます。
- 不利なスリッページのみが対象です。要求価格より有利に約定した場合は何も変わりません。
- Lock 系ストラテジー、PhantomDrift、Umbra Lock:使用されるスリッページは、ヘッジされていないポジションを生じさせた決済時のものです。
- メリット:小さな利益に達したのに確定できず、損失に転じる取引が減ります。
- Diff excess factor % と組み合わせた場合、2つの調整は合算されます。強いシグナルでも約定が悪ければ、結果として通常に近い値になることがあります。
Critical slippage %:価格差が消えたらタイトなストップ
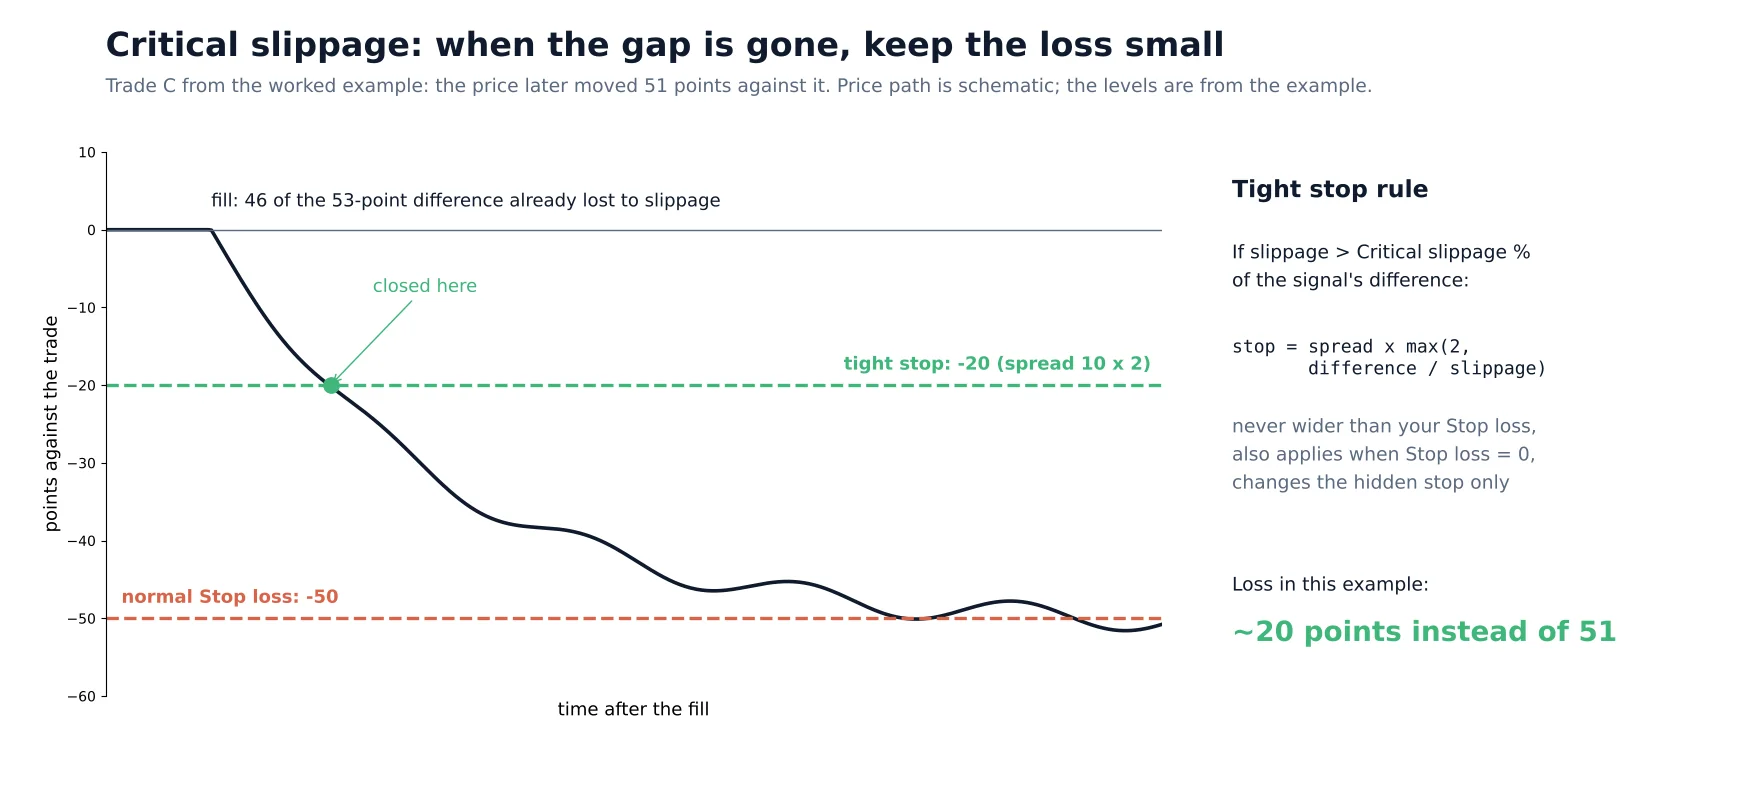
スリッページがシグナルの価格差のこのパーセンテージを超えると、取引のストップロスは、ブローカーのスプレッドに基づくはるかにタイトなものに置き換えられます。
スリッページ > 価格差 × Critical slippage % の場合: ストップ = スプレッド × max(2, 価格差 ÷ スリッページ)
例:50% の設定で、価格差 53 ポイントで開かれ 46 ポイント不利に約定した取引(価格差の 87%)にはタイトなストップが適用されます。約定時のブローカーのスプレッドが 10 ポイントなら、ストップは 20 ポイントです。
このような取引には、アービトラージの余地は実質的に残っていません。注文の執行中に、低速ブローカーがすでに追いついていたからです。残っているのはランダムな値動きなので、起こり得る損失を小さく抑えるのが最善です。
- タイトなストップは、約定時のブローカーのスプレッドの 2 倍、または価格差 ÷ スリッページの方が大きい場合はその倍率をかけた値です。スプレッドが 10 ポイントならストップは 20 ポイントになります。
- リスクを減らす方向にしか働きません:タイトなストップがお客様の Stop loss より広くなることはありません。Stop loss が 0 の場合にも適用されます。
- Umbra Lock:同じ理由で、タイトなストップは Stop loss の通常の最小値 50 ポイントを下回ることがあります。
- 隠しストップのみ:変更されるのはストラテジーの隠しストップです。注文とともにすでにブローカーへ送信されたストップロスは変更されません。
- メリット:回避可能な損失のうち最も大きなものを生む取引、つまりチャンスが消えた後に約定した取引を早期に損切りできます。
計算例:XAUUSD の3つの取引
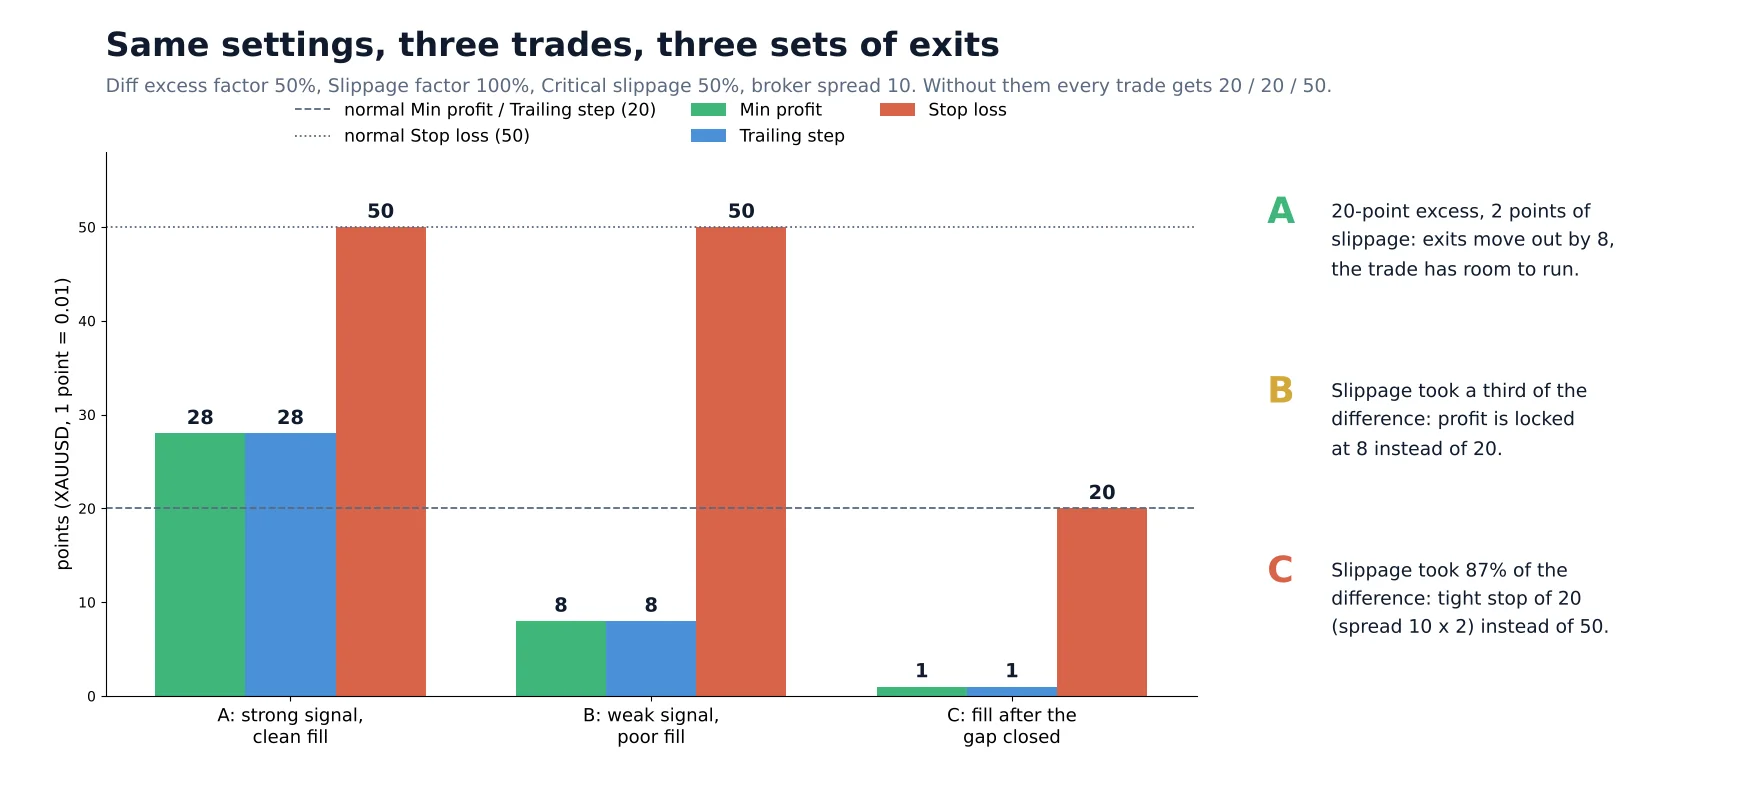
XAUUSD の3つの取引(1 ポイント = 0.01)で、同じ設定から異なるエグジットが生まれる様子を示します。銘柄設定:Diff to open 40、Min profit 20、Trailing step 20、Stop loss 50、ブローカーのスプレッド 10。新パラメーター:Diff excess factor 50%、Slippage factor 100%、Critical slippage 50%。これらがなければ、3つの取引すべてが Min profit 20、Trailing step 20、Stop loss 50 になります。
| 取引 | 価格差(ポイント) | スリッページ(ポイント) | Min profit(ポイント) | Trailing step(ポイント) | Stop loss(ポイント) |
|---|---|---|---|---|---|
| A:強いシグナル、良好な約定 | 60 | 2 | 28 | 28 | 50 |
| B:弱いシグナル、不利な約定 | 45 | 15 | 8 | 8 | 50 |
| C:価格差が閉じた後の約定 | 53 | 46 | 1 | 1 | 20 |
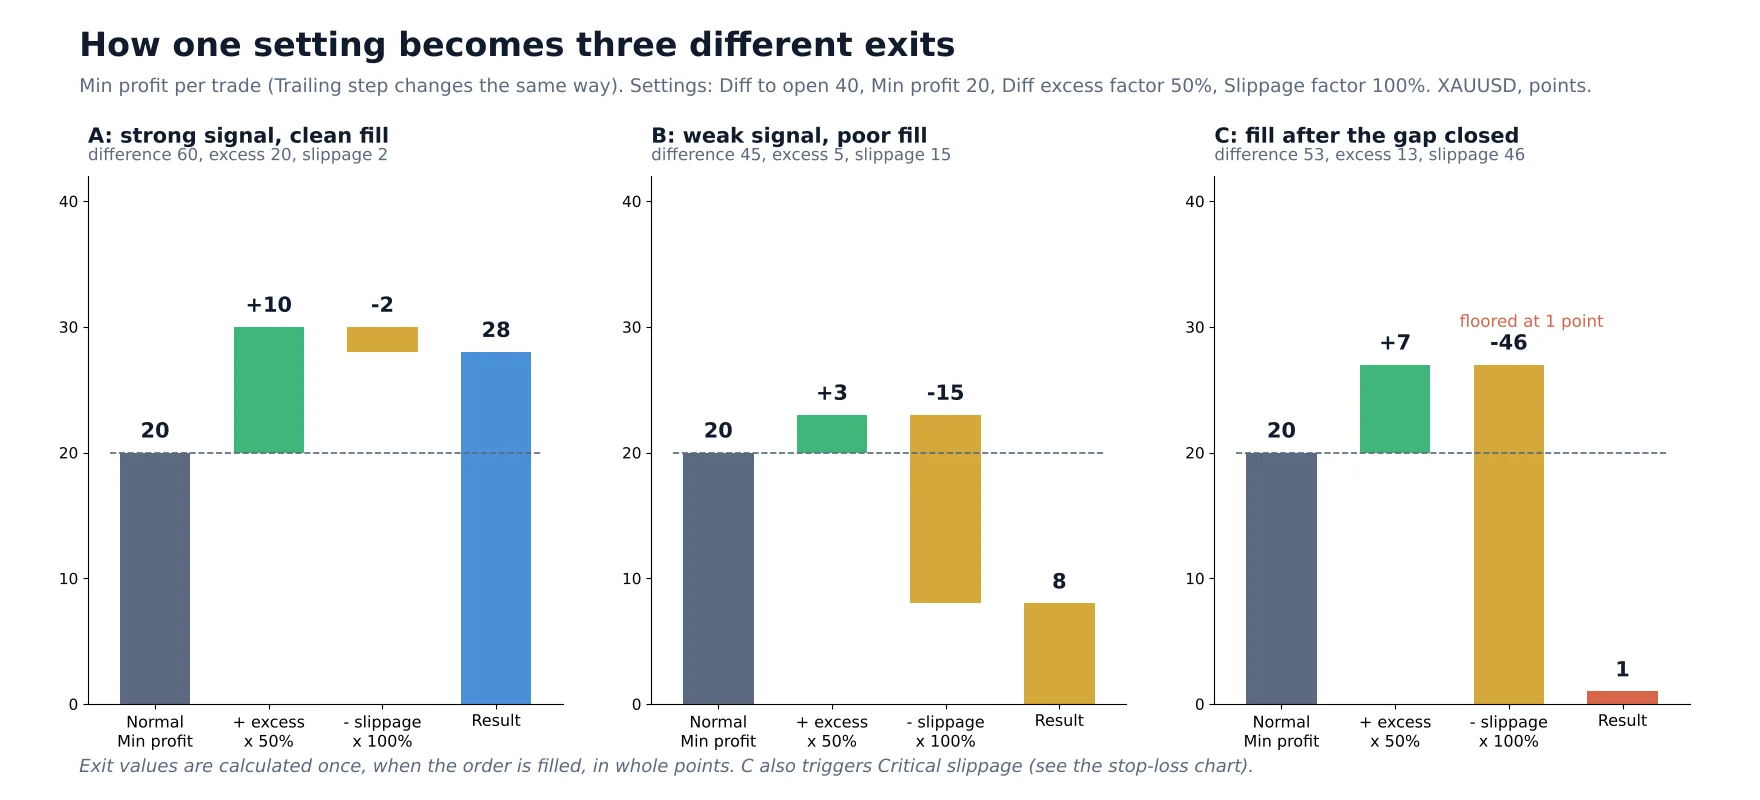
- A は超過分が 20 ポイントでスリッページはわずかです:20 + 10 − 2 = 28。両方のエグジットが 8 ポイント外側に移動し、取引に値を伸ばす余地が生まれます。
- B は超過分が 5 ポイント(+3、四捨五入)ですが、価格差の 3 分の 1 をスリッページで失いました(−15)。20 ポイントを待つ代わりに 8 ポイントで利益を確定します。
- C はライブ取引での実際の取引です。スリッページが価格差の 87% を占めたため、Min profit と Trailing step は下限の 1 ポイントまで下がり、取引には 20 ポイントのクリティカル・ストップが適用されます。その後、価格は 51 ポイント逆行しました。損失は 51 ポイントではなく約 20 ポイントで済んだことになります。
推奨される初期値
以下の値から始め、ご自身の銘柄とブローカーでバックテストにより確認してください。これらは出発点であり、保証ではありません。最適な値は、ブローカーでスリッページがどのくらいの頻度・幅で発生するかによって異なります。
| パラメーター | 初期値 | 最適化範囲 | 値を大きくした場合の効果 |
|---|---|---|---|
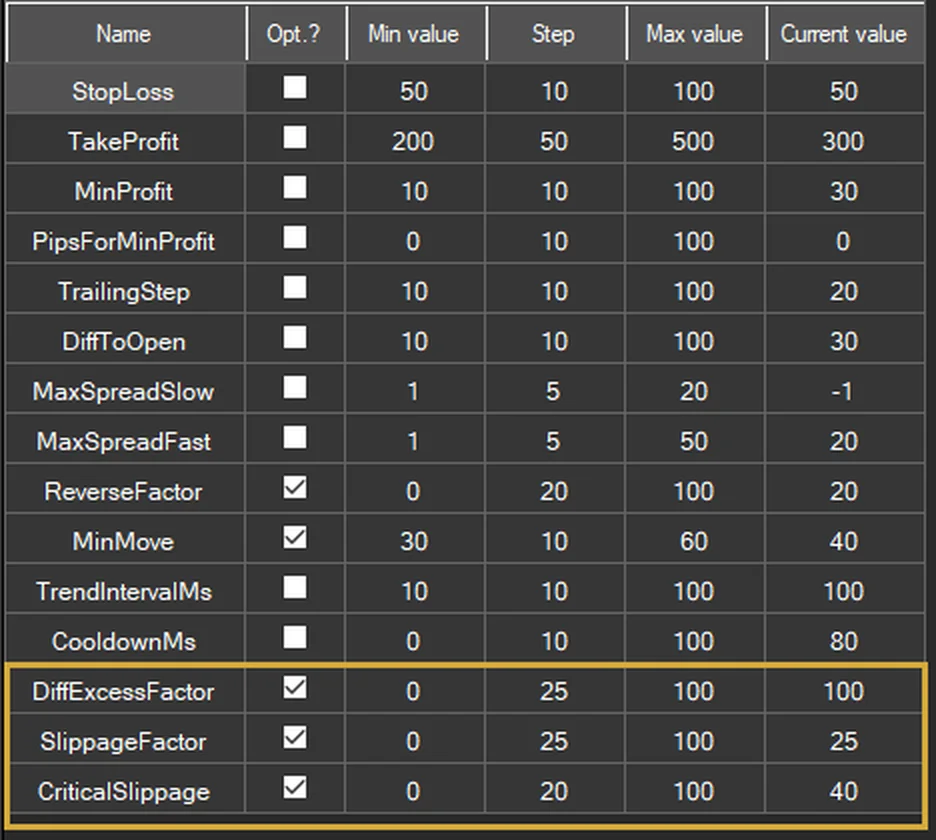
| Diff excess factor % | 25–50 | 0–100、ステップ 25 | 強いシグナルにより大きな余裕。高すぎると利益を吐き出しやすくなります |
| Slippage factor % | 50–100 | 0–100、ステップ 25 | 不利な約定後に利益を早めに確定。100 = スリッページの全ポイントがエグジットから差し引かれます |
| Critical slippage % | 50 | 0–100、ステップ 10 | タイトなストップが適用される取引が減少。30 未満では通常のスリッページでも発動し始めます |
調整方法(ステップごと)
これらのパラメーターは、主要パラメーターの後に調整してください。独自のテンプレートを作成するステップごとの動画(下記)では、順序は次のとおりです。まず Diff to open、Min profit、Pips for min profit、Take profit、次に Stop loss と Take profit、その後 Reverse factor とこの3つを含む新しい設定項目です。
知っておきたいこと
- 取引ごとに一度だけ計算されます。約定の瞬間に整数ポイントで計算され、取引が終わるまで維持されます。
- 影響を受けるのはアービトラージ取引のみです。Lock のレッグ、マーチンゲール注文、その他のポジションには通常の設定が適用されます。
- パーセント指定の Trailing step:Trailing units が “Percent” の場合、トレーリングステップは利益に対する割合なので変更されません。Min profit は引き続き調整されます。
- 再起動後は、すでに開いていた取引に通常の設定が使われます。
- OneLeg でこれらのパラメーターを使うには Advanced optimization ライセンスが必要です。ライセンスがない場合は非表示となり、使用されず、最適化にも表示されません。Diff units が “Percent” の銘柄にも対応しています。
- “Keep limit orders” を使う OneLeg:これらの約定にはスリッページ情報がないため、作用するのは Diff excess factor % のみです。
- ログで確認できます。影響を受けた取引ごとに、ストラテジーログに “Exit values for” で始まる行が記録されます。価格差、超過分、スリッページ、変更前後の Min profit と Trailing step、そして Critical slippage % が適用された場合はタイトなストップが表示されます。
動画:独自のテンプレートを作る
この 10 分間の動画では、LockCL2 での全工程を紹介します。ティックの収集、実際の執行時間の測定、段階的な最適化、より遅い執行による結果のストレステストです。
アダプティブ・エグジットは SharpTrader の機能です
Diff excess factor %、Slippage factor %、Critical slippage % は、OneLeg(Advanced optimization ライセンス)、Lock、LockCL、LockCL2、LockCL3、PhantomDrift、Umbra Lock で利用できます。無料の生涯テクニカルサポートが、設定と結果の読み取りをお手伝いします。
無料アービトラージスキャナー+短いメール講座
無料スキャナーのリンクと、Boris からの短く実践的なメールをお届けします。コスト差し引き後の価格差が本当に意味すること、実際の資金を投じる前に戦略をテストする方法、あなたの市場に合うツールについて。誇張はありません。 メールは英語で配信されます。
よくある質問
これらのパラメーターを 0 のままにしておくと、何か変わりますか?
いいえ。3つとも初期設定ではオフ(0)です。値を設定するまで、ストラテジーはこれまでとまったく同じようにトレーリングし、利益を確定します。
Diff excess factor、Slippage factor、Critical slippage に対応しているストラテジーは?
OneLeg(Advanced optimization ライセンスが必要)、Lock、LockCL、LockCL2、LockCL3、PhantomDrift、Umbra Lock です。OneLeg ではすべての取引に、その他のストラテジーではアービトラージのリスクを抱えるポジションにのみ適用されます。
なぜバックテストで執行時間を 0 より大きくする必要があるのですか?
スリッページは、執行時間が 0 より大きい場合にのみシミュレートされます。0 ではスリッページが発生しないため、Slippage factor % と Critical slippage % は作用する対象がなく、結果を変えるのは Diff excess factor % だけになります。
Critical slippage はブローカーに送信されたストップロスを変更しますか?
いいえ。変更するのはストラテジーの隠しストップのみです。注文とともにすでにブローカーへ送信されたストップロスは変更されません。タイトなストップがお客様の Stop loss より広くなることはありません。
不利な約定の後、Min profit や Trailing step が 0 になることはありますか?
いいえ。Slippage factor % がこれらを 1 ポイント未満に下げることはありません。ご自身で Min profit や Trailing step を 0 に設定した場合は 0 のままです。パラメーターが、オフにしたエグジットをオンにすることはありません。
ストラテジーが取引に対して何をしたかは、どうすれば確認できますか?
ストラテジーログを開き、”Exit values for” で始まる行を探してください。各行には、価格差、超過分、スリッページ、変更前後の Min profit と Trailing step、そして Critical slippage % が適用された場合はタイトなストップが表示されます。
FX、CFD、暗号資産の取引には大きな損失リスクが伴います。本記事の例は、パラメーターがエグジット水準をどのように計算するかを説明するものであり、結果を予測するものではありません。BJF Trading Group はソフトウェア開発会社であり、ブローカーや投資助言業者ではありません。
