Memahami Arbitrase Statistik: Jalan Menuju Trading yang Menguntungkan Juni 21, 2023 – Posted in: Arbitrage Software, cryptoarbitrage software – Tags: arbitrage software, forex arbitrage, statistical arbitrage, statistical arbitrage bot, statistical arbitrage software
Arbitrase statistik, yang sering disebut “stat arb”, adalah strategi trading kuantitatif populer yang banyak digunakan oleh hedge fund dan perusahaan proprietary trading. Konsep dasarnya adalah memanfaatkan inefisiensi harga di antara instrumen keuangan yang saling terkait. Trader yang menggunakan stat arb mengandalkan model matematis yang kompleks untuk mengidentifikasi peluang trading, sehingga strategi ini merupakan bagian dari trading algoritmik.
Asal-Usul Arbitrase Statistik
Arbitrase statistik berakar pada tahun 1980-an, ketika dipelopori oleh para analis kuantitatif Wall Street yang secara informal dikenal sebagai ‘quants’. Strategi ini awalnya diterapkan di pasar saham, di mana pasangan saham dipilih berdasarkan kointegrasinya – sebuah sifat statistik yang menunjukkan bahwa selisih harga antara kedua saham cenderung kembali ke rata-rata (mean-reverting) seiring waktu. Sejak itu, stat arb terus berkembang dan diadaptasi ke berbagai pasar lain, termasuk forex dan mata uang kripto.
Prinsip Inti
Arbitrase statistik bertumpu pada prinsip mean reversion dan hukum bilangan besar. Keyakinan dasarnya adalah bahwa harga relatif instrumen keuangan yang secara historis berkorelasi akan kembali ke rata-ratanya seiring waktu. Di sinilah arbitrase statistik terjadi – strategi ini memanfaatkan selisih harga antara instrumen-instrumen yang berkorelasi tersebut ketika menyimpang dari norma historisnya.
Sebagai contoh, bayangkan dua saham yang secara historis bergerak bersama. Jika harganya menyimpang – salah satu naik dan yang lain turun – seorang pelaku arbitrase statistik akan melakukan short sell atas saham yang berkinerja lebih baik dan membeli saham yang berkinerja lebih buruk, dengan bertaruh bahwa “spread” di antara keduanya pada akhirnya akan konvergen.
Spread – selisih atau perbedaan harga antara dua instrumen keuangan yang saling terkait.
Dalam arbitrase statistik, istilah ‘spread’ biasanya mengacu pada selisih atau perbedaan harga antara dua instrumen keuangan yang saling terkait. Instrumen tersebut dapat berupa dua saham berbeda, kontrak futures, pasangan forex, atau bahkan token mata uang kripto.
Misalnya, seseorang dapat memantau spread antara dua saham yang secara historis terkointegrasi dalam software strategi pair trading (bentuk umum arbitrase statistik). Ketika spread, atau selisih harga keduanya, menyimpang secara signifikan dari rata-rata historisnya, hal itu menandakan adanya peluang trading.
Misalkan spread melebar terlalu jauh, yang menunjukkan bahwa satu saham terlalu mahal dan yang lain terlalu murah dibandingkan hubungan historisnya. Dalam kasus tersebut, trader dapat melakukan short sell atas saham yang terlalu mahal dan membeli saham yang terlalu murah. Sebaliknya, jika spread menyempit secara berlebihan, mereka akan melakukan hal yang berlawanan.
Dalam arbitrase statistik, spread diharapkan bersifat mean-reverting, artinya berfluktuasi di sekitar nilai rata-rata jangka panjang. Trader berharap bahwa ketika spread menyimpang secara signifikan dari rata-rata ini, spread pada akhirnya akan kembali ke sana, sehingga mereka dapat memperoleh keuntungan dari pembalikan tersebut.
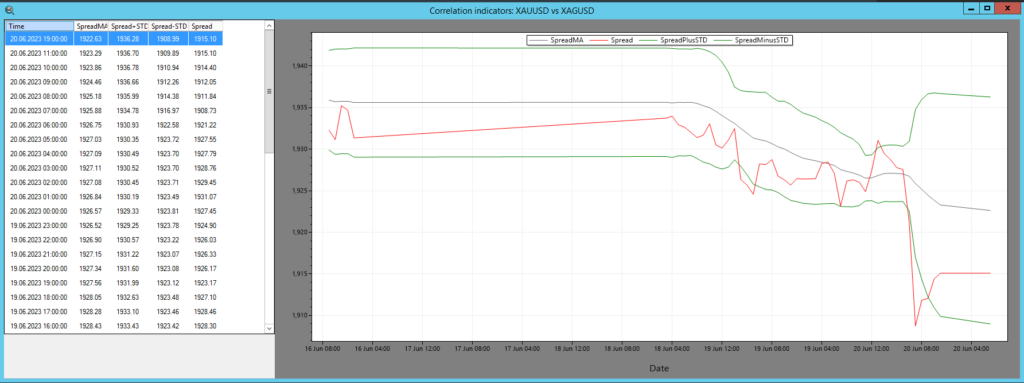
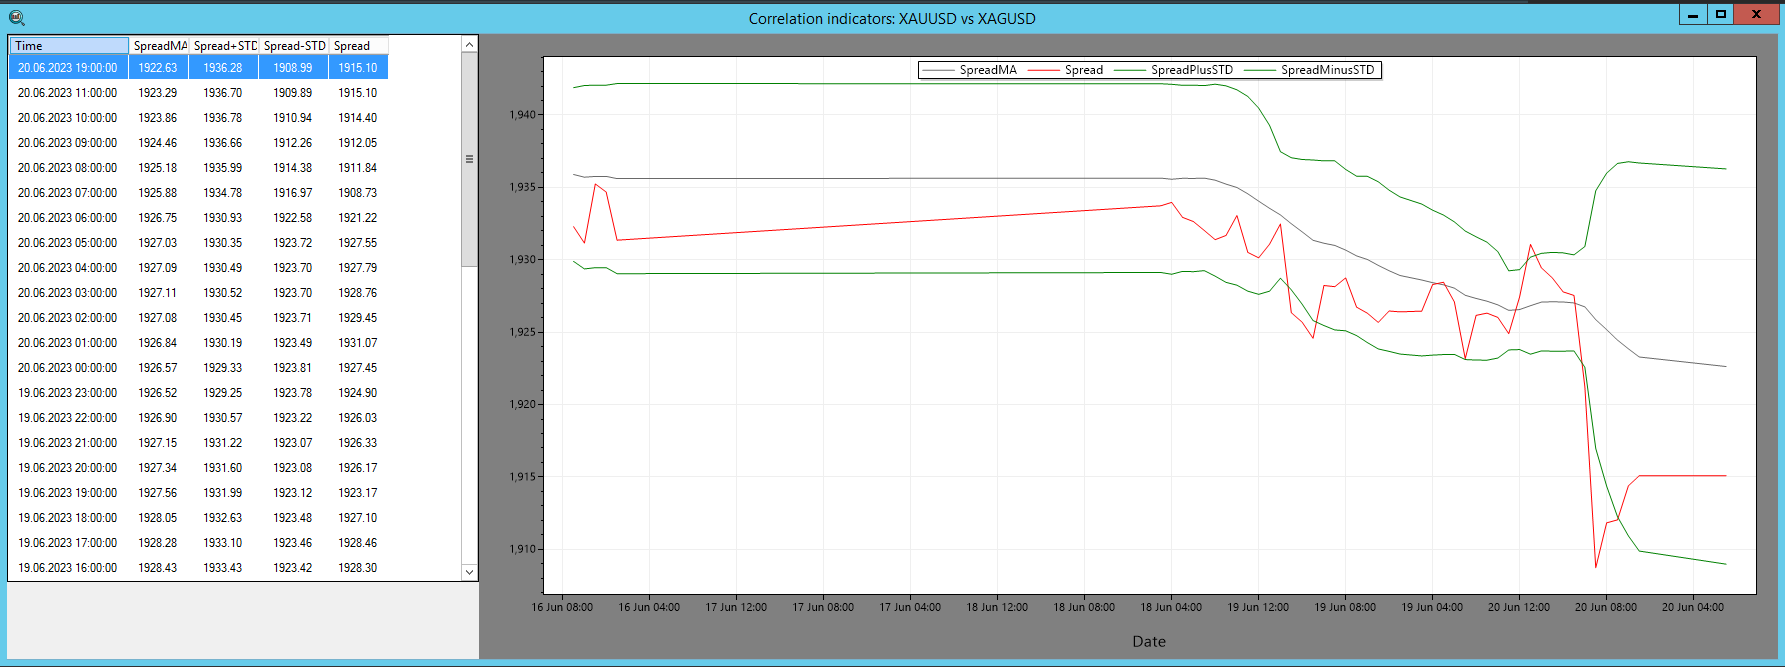
Gbr. 1 – Indikator Spread SharpTrader™
Dalam software SharpTrader™ Arbitrage, Indikator Spread digunakan untuk memvisualisasikan korelasi antara dua aset. Perhitungan korelasi melibatkan komponen-komponen berikut:
- Spread: Mengacu pada selisih numerik atau jarak antara nilai dua aset.
- SpreadMA: Mewakili moving average dari spread selama periode tertentu, yang ditentukan oleh pi_SpreadMA_Period.
- STD (Standard Deviation/Simpangan Baku): Menghitung simpangan baku klasik dari spread terhadap SpreadMA. Jumlah observasi yang digunakan sama dengan pi_SpreadMA_Period.
Untuk memicu pembukaan transaksi, software mengikuti prinsip-prinsip teori arbitrase statistik.
Sedikit teori tentang perhitungan korelasi
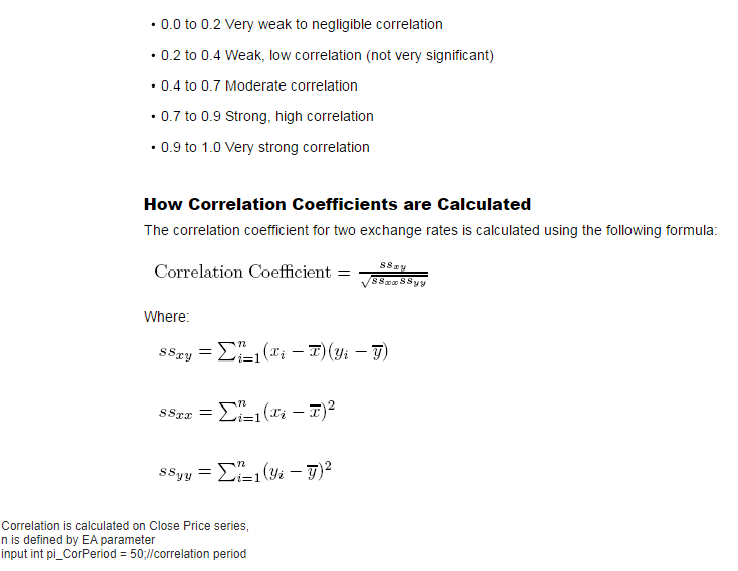
Arbitrase statistik – matriks korelasi
Tabel korelasi, yang juga dikenal sebagai matriks korelasi, adalah tabel yang menunjukkan koefisien korelasi antara banyak variabel. Setiap sel dalam tabel menunjukkan korelasi antara dua variabel. Nilainya berada dalam rentang -1 hingga 1.
Jika dua variabel memiliki korelasi 1, keduanya bergerak ke arah yang sama, yaitu ketika satu naik, yang lain juga naik, dan sebaliknya. Ini dikenal sebagai korelasi positif sempurna.
Jika dua variabel berkorelasi -1, keduanya bergerak ke arah yang berlawanan, yaitu ketika satu variabel naik, yang lain turun, dan sebaliknya. Ini dikenal sebagai korelasi negatif sempurna. Korelasi 0 berarti tidak ada hubungan di antara variabel-variabel tersebut.
Berikut contoh sederhana tabel korelasi untuk tiga variabel: A, B, dan C:
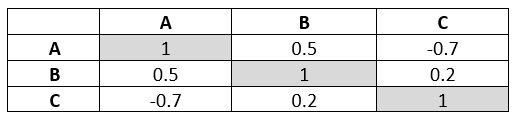
Gbr. 2 – Contoh tabel korelasi
Dalam tabel ini, korelasi antara variabel A dan B adalah 0.5 (korelasi positif sedang), sedangkan korelasi antara A dan C adalah -0.7 (korelasi negatif kuat). Diagonal matriks dari kiri atas ke kanan bawah selalu bernilai 1 karena suatu variabel berkorelasi sempurna dengan dirinya sendiri.
Tabel-tabel ini banyak digunakan di berbagai bidang, termasuk keuangan, di mana tabel ini membantu menentukan hubungan antara berbagai variabel keuangan atau imbal hasil berbagai aset, yang berguna untuk diversifikasi portofolio dan manajemen risiko.
Umumnya, Anda dapat membuat matriks korelasi ini menggunakan software statistik atau bahasa pemrograman seperti Python atau R. Berikut cara sederhana melakukannya dengan Python menggunakan library pandas dan numpy:
import pandas as pd
import numpy as np
# Dengan asumsi Anda memiliki data historis dalam dua list
crude_oil_prices = […]
texas_oil_prices = […]
# Membuat DataFrame
df = pd.DataFrame({‘Crude Oil’: crude_oil_prices, ‘Texas Oil’: texas_oil_prices})
# Menghitung matriks korelasi
correlation_matrix = df.corr()
print(correlation_matrix)
Skrip ini akan menghasilkan matriks korelasi 2×2 berisi koefisien korelasi antara harga minyak mentah dan minyak Texas.
Menerapkan Strategi Arbitrase Statistik
Penerapan arbitrase statistik adalah tugas yang kompleks. Diperlukan alat dan model statistik yang canggih, sistem komputasi berkecepatan tinggi, serta algoritma tingkat lanjut. Pendekatannya meliputi:
- Pemilihan Pasangan: Langkah pertama adalah mengidentifikasi pasangan aset yang secara historis berkorelasi. Hal ini biasanya dilakukan menggunakan metode statistik seperti uji kointegrasi.
- Penentuan Ambang Batas: Selanjutnya, trader menetapkan ambang batas atas dan bawah untuk divergensi. Ketika harga aset menyimpang melampaui ambang batas ini, sinyal trading akan terpicu.
- Eksekusi Transaksi: Ketika sinyal trading terpicu, trader mengeksekusi transaksi, yaitu membeli aset yang berkinerja lebih buruk dan melakukan short sell atas aset yang berkinerja lebih baik.
- Keluar dari Transaksi: Ketika harga kedua aset konvergen (yaitu spread kembali ke rata-rata), posisi ditutup.
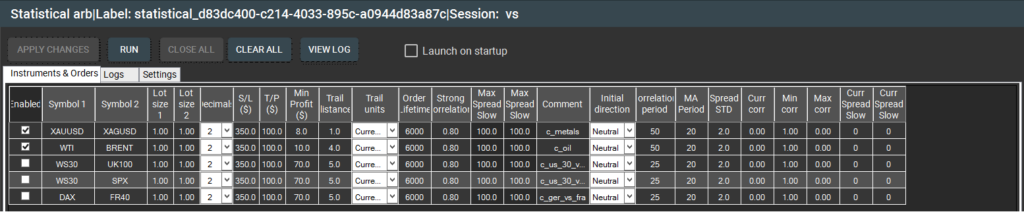
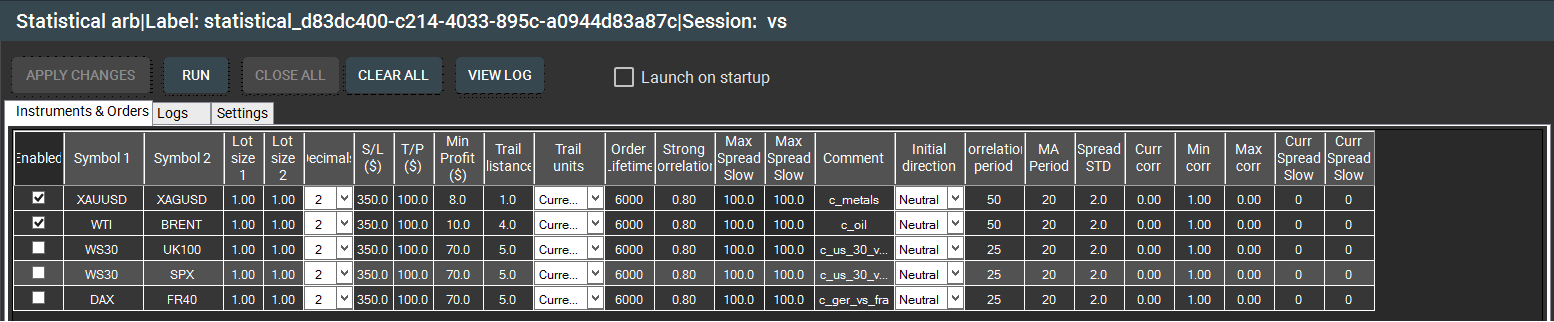
Gbr. 3 – Jendela “Instruments & Orders” pada strategi bawaan Arbitrase Statistik SharpTrader™.
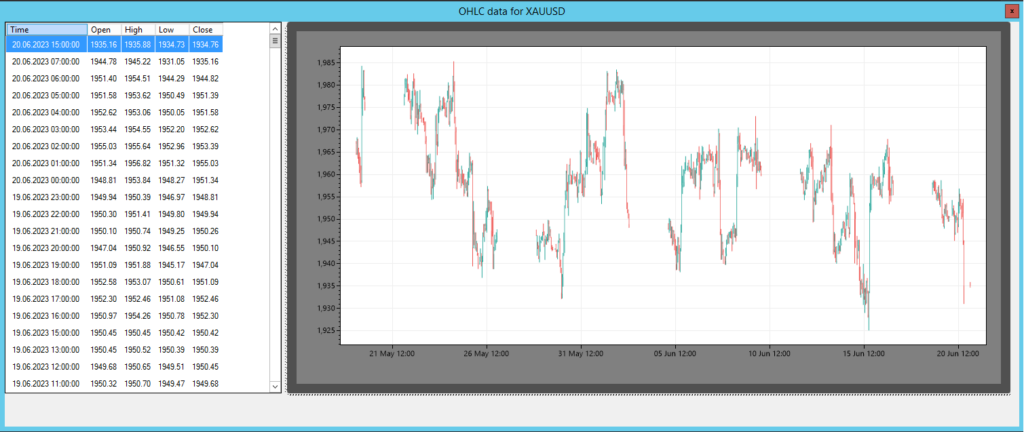
Gbr. 4 – Kuotasi dan grafik Arbitrase Statistik SharpTrader™
Risiko dan Keterbatasan
Seperti strategi trading lainnya, arbitrase statistik bukannya tanpa risiko. Salah satu risiko paling signifikan adalah “risiko model” – kemungkinan bahwa model matematis didasarkan pada asumsi yang tidak valid.
Selain itu, keberhasilan strategi ini juga sangat bergantung pada kecepatan eksekusi, karena inefisiensi harga dapat menghilang dalam hitungan milidetik. Ketergantungan pada kecepatan ini membuat pendekatannya lebih cocok untuk sistem trading algoritmik daripada trader perorangan.
Masa Depan Arbitrase Statistik
Seiring pasar keuangan menjadi semakin efisien dan terotomatisasi, masa depan arbitrase statistik terletak pada pengembangan algoritma dan model yang lebih canggih, machine learning, dan kecerdasan buatan. Selama inovasi teknologi terus berlangsung, arbitrase statistik pun akan terus berevolusi.
Kesimpulannya, arbitrase statistik, dengan model matematisnya yang kompleks dan ketergantungannya pada eksekusi berkecepatan tinggi, menawarkan pendekatan trading yang maju secara teknologi. Terlepas dari tantangan dan risikonya, strategi ini tetap menarik karena potensinya untuk menghasilkan imbal hasil yang konsisten bila risiko dikelola dengan cermat.
Penerapan Kecerdasan Buatan (AI) dalam arbitrase statistik telah membuka jalan baru untuk menyempurnakan strategi trading dan meningkatkan akurasi prediksinya. Machine learning, salah satu cabang AI, sangat berguna untuk mengidentifikasi pola yang kompleks dan membuat prakiraan berdasarkan kumpulan data yang besar. Berikut cara menggunakan AI untuk arbitrase statistik:
Pengumpulan Data: Kumpulkan data harga historis dari instrumen keuangan yang Anda minati. Data ini dapat mencakup harga open, high, low, dan close serta volume trading. Data ini juga dapat mencakup data makroekonomi yang relevan, seperti suku bunga atau angka PDB, jika dianggap signifikan bagi aset yang diperdagangkan.
Feature Engineering
Gunakan data ini untuk membuat sekumpulan fitur (variabel input) untuk model AI Anda. Hal ini dapat mencakup perhitungan indikator teknikal, seperti moving average atau RSI, atau pembuatan variabel yang mewakili selisih harga atau rasio antara pasangan aset.
Pelatihan Model
Masukkan fitur-fitur ini ke dalam model machine learning, seperti neural network atau support vector machine, untuk memprediksi pergerakan harga atau spread di antara aset-aset Anda di masa mendatang. Model akan belajar dari pola-pola dalam data historis Anda.
Validasi Model
Validasi kinerja model Anda menggunakan data out-of-sample. Data yang tidak digunakan selama proses pelatihan ini akan memberi Anda pemahaman yang lebih baik tentang bagaimana model Anda akan berkinerja dalam trading live.
Sinyal Trading: Gunakan model untuk menghasilkan sinyal trading. Misalnya, jika model memprediksi spread antara dua aset akan menyempit, Anda dapat membeli aset yang berkinerja lebih buruk dan melakukan short sell atas aset yang berkinerja lebih baik.
Manajemen Risiko
Selalu terapkan strategi manajemen risiko. Model AI, seperti semua strategi trading, tidak sempurna dan dapat membuat prediksi yang keliru. Membatasi risiko pada setiap transaksi dan memasang stop loss sangatlah penting.
Pembaruan Model
Pantau terus kinerja model Anda dan perbarui dengan data terbaru. Pasar keuangan bersifat dinamis, dan model yang berkinerja baik di masa lalu belum tentu selalu berkinerja baik di masa mendatang. Pembaruan dan penyesuaian rutin sangat penting untuk mempertahankan kinerja model. Ingat, meskipun AI dapat menyempurnakan strategi trading Anda, AI bukanlah solusi ajaib dan tidak menjamin keberhasilan.
Pelajari lebih lanjut tentang Software SharpTrader™ Arbitrage
F.A.Q. Arbitrase Statistik
T. Bagaimana Menyeimbangkan Ukuran Lot dalam Arbitrase Statistik?
J. Penyeimbangan ukuran lot: Indeks vs Spot
Dalam arbitrase statistik, seperti halnya dalam pairs trading, sangat penting untuk menyelaraskan ukuran lot instrumen yang terlibat dengan benar, terutama saat memperdagangkan indeks dan logam. Alasannya adalah bahwa spesifikasi kontrak—seperti ukuran kontrak, mata uang kontrak, dan ukuran lot minimum—sering kali berbeda antara satu instrumen dengan instrumen lainnya.
Sebagai contoh, bayangkan trading US30 spot terhadap US30 futures. Menurut spesifikasinya, ukuran kontrak untuk instrumen spot adalah 1, sedangkan untuk kontrak futures adalah 10. Ukuran lot minimum adalah 1 untuk spot dan 0.1 untuk futures. Akibatnya, jika kita membuka posisi 1 lot pada spot, posisi yang bersesuaian pada futures harus 10 kali lebih kecil, yaitu 0.1 lot.
Namun, kasus sebaliknya menunjukkan adanya keterbatasan: jika kita mencoba memperdagangkan 0.1 lot pada spot, posisi setara yang dihitung pada futures adalah 0.01 lot. Karena nilai ini berada di bawah ukuran lot minimum 0.1 yang ditetapkan untuk kontrak futures, konfigurasi transaksi seperti itu tidak dapat dilakukan.
Contoh ini menunjukkan perlunya meninjau spesifikasi kontrak dengan cermat dan memastikan penyelarasan ukuran lot yang tepat untuk menjaga keseimbangan dan validitas dalam strategi arbitrase statistik.
Menyeimbangkan Ukuran Lot pada Instrumen dengan Harga Berbeda
Saat melakukan trading arbitrase statistik antara instrumen dengan harga yang berbeda, misalnya emas (XAUUSD) dan perak (XAGUSD), proses penyelarasan ukuran lot menjadi semakin penting, karena bukan hanya ukuran kontrak, tetapi juga level harga absolut instrumen-instrumen tersebut berbeda secara signifikan.
Langkah 1: Tinjau spesifikasi kontrak.
Misalkan broker menetapkan:
- XAUUSD (Emas): ukuran kontrak = 100 troy ounce, lot minimum = 0.01.
- XAGUSD (Perak): ukuran kontrak = 5,000 troy ounce, lot minimum = 0.1.
Langkah 2: Bandingkan level harga.
Misalkan harga saat ini adalah:
- Emas = 2,500 USD/oz
- Perak = 30 USD/oz
Langkah 3: Hitung nilai nosional per lot.
- 1 lot emas = 100 × 2,500 = 250,000 USD
- 1 lot perak = 5,000 × 30 = 150,000 USD
Langkah 4: Temukan rasionya.
Untuk menyeimbangkan eksposur, kita perlu menyamakan nilai nosionalnya.
Rasio Lot=250,000/150,000=1.67
Artinya, 1 lot emas setara dengan sekitar 1.67 lot perak dalam hal nilai nosional.
Langkah 5: Terapkan pada posisi yang lebih kecil.
- Jika kita membuka 0.1 lot emas (25,000 USD), posisi perak yang setara adalah 0.167 lot.
- Namun, karena ukuran lot minimum perak adalah 0.1, hal ini dapat dilakukan.
Kesimpulan:
Saat menyusun pasangan arbitrase antara XAUUSD dan XAGUSD, perlu memperhitungkan spesifikasi kontrak dan perbedaan harga. Pendekatan yang benar adalah menghitung nilai nosional per lot, lalu menskalakan posisi secara proporsional.

