Strategi Sama, Dua Akun: Arbitrase Latensi Teroptimasi vs Default pada XAUUSD Juni 22, 2026 – Posted in: Arbitrage Software
BJF TRADING GROUP · SHARPTRADER OPTIMIZER
Strategi Sama, Dua Akun: Apa yang Sebenarnya Diubah oleh Parameter Arbitrase Latensi Teroptimasi pada XAUUSD
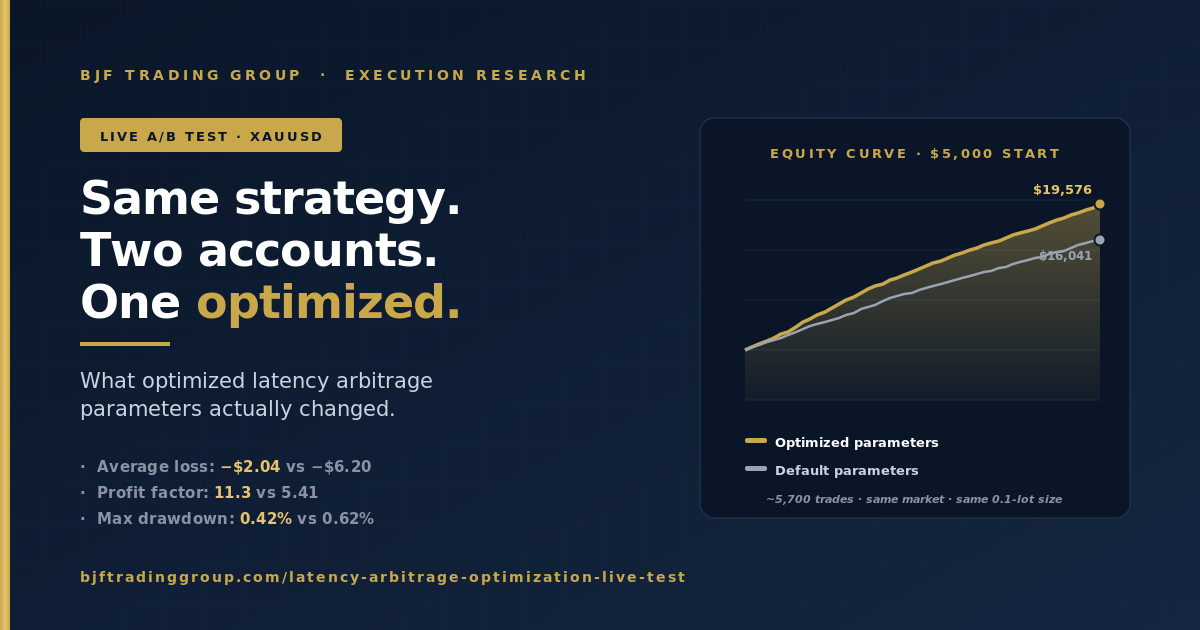
Kami menjalankan logika arbitrase latensi yang sama pada dua akun live secara bersamaan, dengan ukuran 0.1 lot yang sama, pasangan emas yang sama, dan saldo awal yang sama. Satu akun menggunakan parameter yang disetel di SharpTrader Optimizer. Akun lainnya menggunakan pengaturan default. Dalam sekitar 5.700 transaksi, akun teroptimasi tidak hanya menghasilkan lebih banyak. Akun tersebut memangkas rata-rata kerugian hingga dua pertiga dan menggandakan profit factor. Berikut rincian lengkapnya.
Jawaban singkat: Mengoptimalkan parameter arbitrase latensi tidak mengejar profit per transaksi yang lebih besar. Optimasi mengecilkan biaya transaksi yang merugi. Rata-rata kerugian akun teroptimasi turun dari −$6.20 menjadi −$2.04, rata-rata transaksi rugi turun dari −6.2 pip menjadi −2.0 pip, dan profit factor naik dari 5.41 menjadi 11.3. Hasil bersih selama pengujian: $14,576 vs $11,041 profit tertutup dari basis $5,000, dengan maximum drawdown yang lebih rendah.
Hasilnya dalam satu baris
Kedua akun dimulai dengan $5,000 dan menjalankan logika entry arbitrase latensi yang identik pada emas. Satu-satunya perbedaan adalah set parameter: satu berasal dari grid optimisasi di SharpTrader Optimizer, yang lain menggunakan default bawaan. Berikut selisih utamanya.
Selisih profit itu nyata, tetapi merupakan angka yang paling tidak menarik di halaman ini. Total bersih 32% lebih tinggi selama tiga sesi bisa saja hanya noise. Yang bukan noise adalah bagaimana akun teroptimasi mencapainya, dan itulah bagian yang layak dibaca.
Dua kurva ekuitas, berdampingan
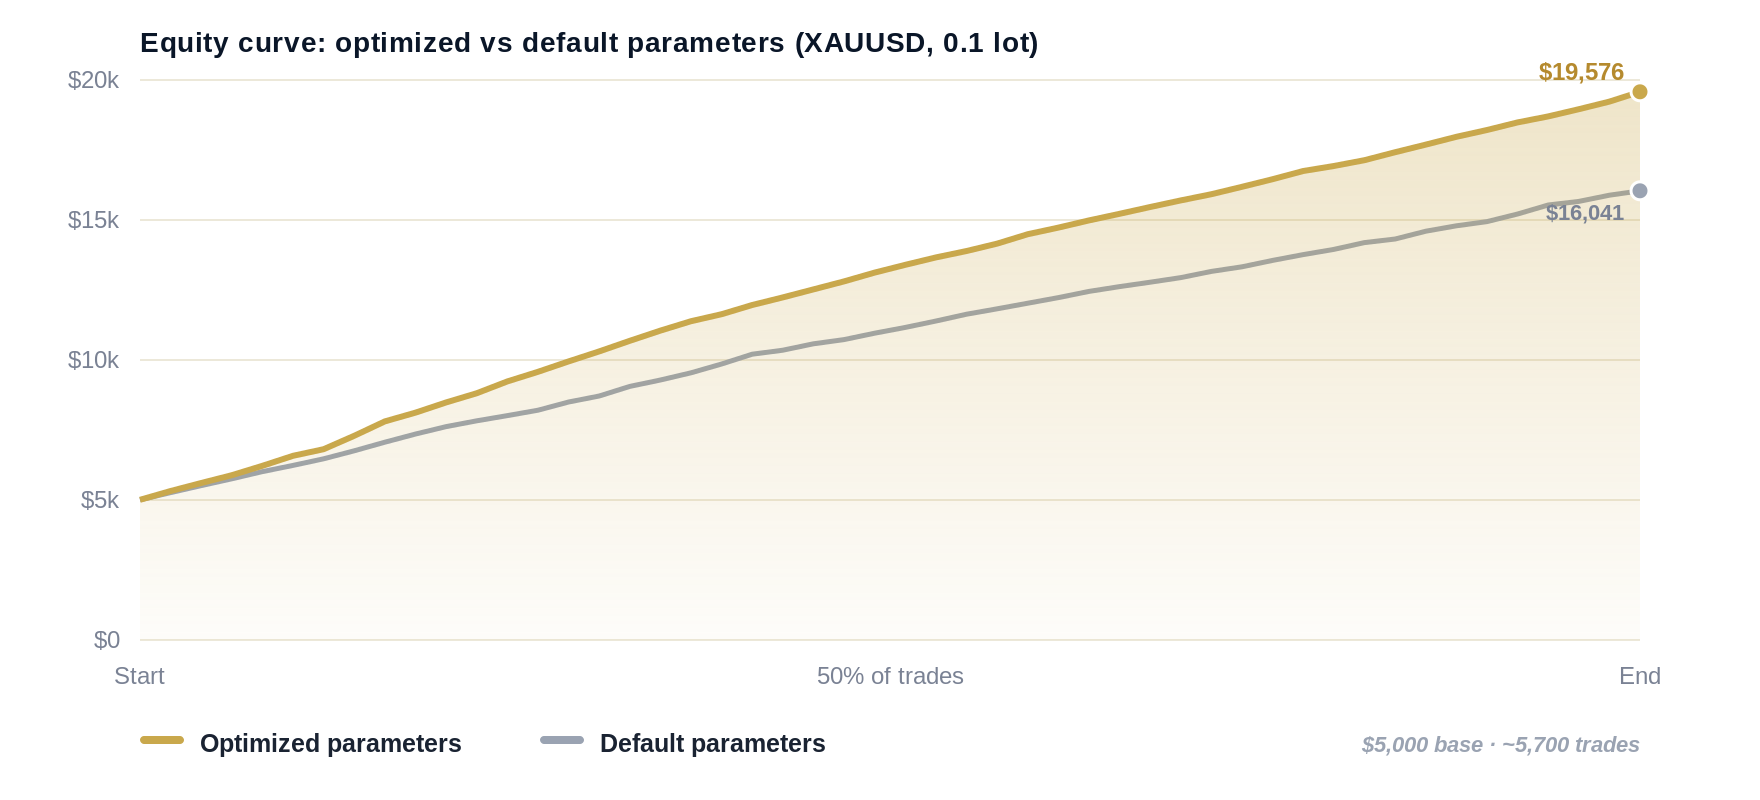
Diplot terhadap kemajuan pengujian (0 hingga 100% transaksi tertutup), kedua kurva naik secara stabil, sesuai yang diharapkan dari keunggulan arbitrase yang berfungsi. Garis teroptimasi perlahan unggul dan berakhir lebih tinggi, dengan penurunan yang lebih sedikit dan lebih dangkal di sepanjang jalan.
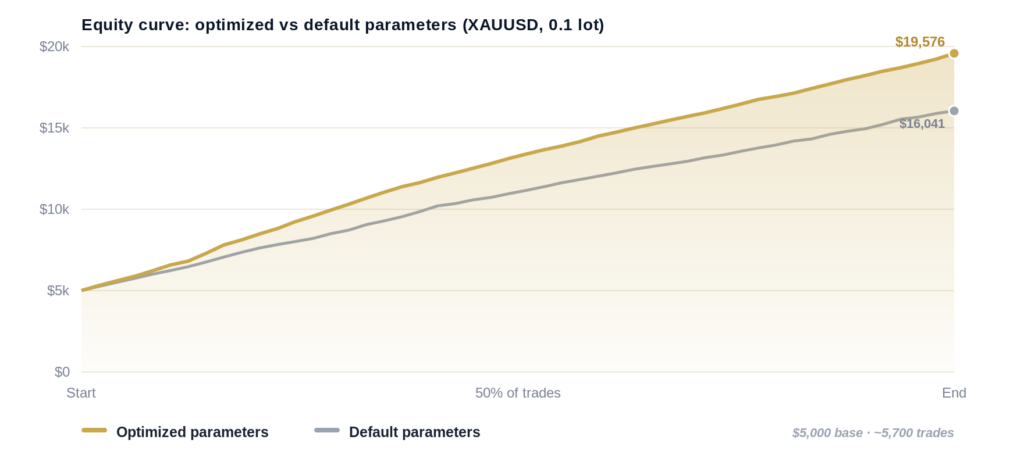
Ekuitas transaksi tertutup dari basis $5,000, dinormalisasi terhadap kemajuan pengujian agar kedua jumlah transaksi (3,588 vs 2,149) dapat dibandingkan secara sejajar.
Angka selengkapnya
Baca tabel ini dari atas ke bawah. Ceritanya tidak ada di baris profit. Ceritanya ada di baris kerugian.
| Metrik | Teroptimasi | Default |
|---|---|---|
| Posisi tertutup | 3,588 | 2,149 |
| Profit tertutup bersih | +$14,576 | +$11,041 |
| Win rate | 79.4% | 81.2% |
| Profit factor | 11.3 | 5.41 |
| Rata-rata profit | +$5.61 | +$7.76 |
| Rata-rata kerugian | −$2.04 | −$6.20 |
| Rata-rata transaksi rugi (pip) | −2.0 | −6.2 |
| Max drawdown | 0.42% | 0.62% |
| Kerugian beruntun maksimum | 4 | 5 |
| Std. deviasi profit bersih per transaksi | $5.83 | $7.12 |
| Rata-rata durasi transaksi | 1.4 detik | 3.7 detik |
Bagian yang berlawanan dengan intuisi
Akun teroptimasi memiliki win rate yang lebih rendah (79.4% vs 81.2%) dan rata-rata profit yang lebih kecil ($5.61 vs $7.76). Pada penilaian yang naif, akun ini tampak lebih buruk. Namun akun ini menghasilkan lebih banyak uang dengan risiko lebih kecil. Mengapa? Karena transaksi ruginya tiga kali lebih murah. Dalam arbitrase latensi, keunggulan per transaksi sangat kecil dan musuh Anda adalah fill yang buruk. Perketat ekor kerugian dan semua hal setelahnya akan membaik.
Mengapa ekor kerugian adalah inti dari arbitrase latensi
Sinyal arbitrase latensi hanya hidup selama beberapa milidetik. Anda bertindak berdasarkan harga yang sudah dicapai satu venue sementara venue lain belum menyusul. Ketika fill bersih, Anda mengantongi beberapa pip. Ketika fill terlambat, harga yang Anda inginkan sudah hilang dan kini Anda memegang sisi yang salah dari pergerakan yang sudah terjadi. Itulah entry yang terkena slippage, dan entry seperti itulah tempat uang bocor.
Lihat rata-rata transaksi rugi akun default: −6.2 pip. Itu bukan strategi yang salah menebak arah. Win rate membuktikan pembacaan arahnya baik, 81% transaksi menang. −6.2 pip tersebut adalah biaya eksekusi: selisih antara harga saat sinyal terpicu dan harga yang benar-benar didapat akun, ditambah spread variabel yang dibayar saat melintasi order book. Akun teroptimasi hanya membayar −2.0 pip untuk jenis transaksi rugi yang sama. Keunggulan sama, kebocoran hanya sepertiganya.
Apa arti “optimisasi” di sini
- Batas latensi entry yang lebih ketat. Set teroptimasi hanya bertindak ketika waktu eksekusi pulang-pergi yang dimodelkan masih berada dalam jendela ketika arbitrase masih hidup. Sinyal basi dilewati alih-alih diambil terlambat.
- Pemicu yang memperhitungkan spread. Entry disaring berdasarkan spread variabel live, bukan asumsi tetap, sehingga akun berhenti membayar untuk melintasi order book yang sedang melebar sementara.
- Penanganan exit yang lebih cepat. Rata-rata durasi transaksi turun dari 3.7 menjadi 1.4 detik. Posisi ditutup selagi dislokasi harga masih menguntungkan Anda, bukan ditahan sedikit terlalu lama.
- Selektivitas lebih tinggi, bukan agresivitas lebih tinggi. Akun teroptimasi mengambil lebih banyak transaksi secara keseluruhan, tetapi setiap transaksi melewati standar kualitas eksekusi yang lebih ketat. Jumlahnya naik karena sinyal yang murah dan bersih melimpah begitu Anda berhenti mengambil yang mahal.
Bagaimana pengujian dijalankan
Desain: dua akun live, dijalankan paralel pada sesi pasar yang sama sehingga keduanya melihat pergerakan harga dan kondisi likuiditas yang identik.
Variabel terkontrol: instrumen yang sama (XAUUSD), ukuran lot tetap yang sama (0.1), saldo awal yang sama ($5,000), kondisi broker yang sama, logika inti arbitrase latensi yang sama.
Satu-satunya variabel yang diubah: set parameter. Akun A menggunakan nilai yang dipilih dari grid parameter di SharpTrader Optimizer. Akun B menggunakan default bawaan.
Jendela: 19 hingga 22 Juni 2026. 3,588 posisi tertutup pada akun teroptimasi, 2,149 pada akun default.
Menjalankan kedua akun secara bersamaan itulah yang membuat perbandingan ini adil. Jika Anda mengoptimalkan pada hari Senin dan menjalankan default pada hari Selasa, perbedaan apa pun mungkin hanya perbedaan Senin versus Selasa. Jika berdampingan, pasar menjadi konstan dan parameter adalah satu-satunya hal yang dapat menjelaskan selisihnya.
Bagaimana optimizer menemukan parameter ini
Parameter ini tidak berasal dari tebakan atau dari curve-fitting untuk mendapatkan garis ekuitas yang cantik. Parameter berasal dari grid search di SharpTrader Optimizer, yang dirancang untuk menilai strategi yang sensitif terhadap eksekusi sebagaimana pasar live benar-benar memperlakukannya. Empat hal membuat pencarian tersebut dapat dipercaya untuk strategi latensi:
Data tick nyata
Pencarian dijalankan pada tick stream historis yang sebenarnya, bukan pada perkiraan berbasis bar. Untuk strategi yang hidup di dalam dislokasi seukuran satu tick, data bar menyembunyikan hal persis yang ingin Anda tangkap.
Pemodelan waktu eksekusi
Anda mengatur latensi eksekusi order yang realistis dalam milidetik dan optimizer menunjukkan bagaimana hal itu mengubah hasil. Backtester standar mengasumsikan fill tanpa latensi, yang justru merupakan asumsi yang membuat strategi latensi tampak lebih baik di atas kertas daripada di produksi.
Spread variabel per tick
Spread historis diterapkan tick demi tick, bukan sebagai default broker yang tetap. Entry dan exit masing-masing dikenai spread yang benar-benar ada pada saat itu, sehingga selisih −6.2 vs −2.0 pip terlihat dalam pengujian sebelum merugikan Anda secara live.
Slippage pada kedua kaki
Pembukaan dan penutupan dimodelkan secara independen untuk slippage. Strategi latensi dapat terkena slippage saat masuk maupun keluar, dan optimizer memperhitungkan keduanya, alih-alih mengasumsikan exit tanpa biaya.
Selain itu, grid berjalan di semua inti CPU dengan utilisasi tinggi, sehingga pencarian atas 100,000+ kombinasi parameter selesai dalam hitungan jam, bukan hari, dan heatmap kinerja 24 jam menunjukkan jam trading mana yang benar-benar membawa keunggulan pada emas. Parameter dalam pengujian ini hanyalah set dengan skor terbaik setelah waktu eksekusi, spread variabel, dan slippage dua kaki semuanya diperhitungkan secara jujur.
Pelajaran bagi Anda yang trading arbitrase latensi
- Berhentilah mengoptimalkan win rate. Akun yang tampak lebih buruk dari sisi win rate justru menghasilkan lebih banyak uang. Optimalkan profit factor dan ukuran rata-rata kerugian sebagai gantinya.
- Kerugian Anda adalah metrik eksekusi, bukan metrik arah. Ketika 80% transaksi menang, rata-rata kerugian −6 pip memberi tahu Anda tentang fill dan spread, bukan tentang sinyal Anda. Perbaiki di lapisan eksekusi.
- Default adalah titik awal, bukan garis akhir. Set default memang menguntungkan. Namun set tersebut juga meninggalkan sekitar sepertiga profit bersih dan menanggung drawdown yang lebih besar untuk mencapainya.
- Uji dengan latensi dan spread variabel diaktifkan. Backtest apa pun yang mengasumsikan fill tanpa latensi dan spread tetap akan melebih-lebihkan strategi latensi dan menyembunyikan justru parameter yang paling penting.
Pertanyaan yang sering diajukan
Tidak. Dalam pengujian ini akun teroptimasi mengambil lebih banyak transaksi (3,588 vs 2,149) dan tetap mencatat profit factor yang lebih tinggi (11.3 vs 5.41). Peningkatannya berasal dari transaksi rugi yang lebih murah, bukan dari trading yang lebih sedikit.
Karena profit adalah win rate dikalikan rata-rata profit, dikurangi loss rate dikalikan rata-rata kerugian. Memangkas rata-rata kerugian dari −$6.20 menjadi −$2.04 lebih besar pengaruhnya daripada win rate yang sedikit lebih rendah dan rata-rata profit yang lebih kecil. Matematikanya lebih menghargai pengendalian kerugian daripada hit rate yang tinggi.
Tiga hari tergolong singkat untuk menilai imbal hasil absolut, itulah sebabnya kami mengedepankan metrik struktural, bukan total dalam dolar. Dalam sekitar 5.700 transaksi, perbedaan rata-rata kerugian, profit factor, dan biaya pip per transaksi rugi jauh lebih stabil daripada angka bersih utama. Selisih dalam dolar bisa menyusut. Selisih ekor kerugian adalah sifat dari parameternya.
Metodenya dapat diterapkan, tetapi parameternya tidak. Setiap instrumen memiliki perilaku spread, volatilitas, dan profil eksekusinya sendiri, sehingga grid search harus dijalankan ulang untuk setiap instrumen. Emas dipilih di sini karena perilaku spread dan tick-nya membuat biaya eksekusi mudah terlihat.
Ambang latensi dan spread yang menyaring entry dan exit, disetel terhadap grid parameter yang dinilai dengan data tick nyata, waktu eksekusi yang dimodelkan, spread variabel per tick, dan slippage dua kaki. Logika inti strategi identik pada kedua akun.
Berlangganan riset trading BJF
Studi eksekusi baru, panduan optimizer, dan rilis produk – dikirimkan saat kami memublikasikannya.
Jalankan pengujian yang sama pada parameter Anda sendiri
SharpTrader Optimizer menilai strategi latensi dengan data tick nyata, waktu eksekusi yang dimodelkan, spread variabel, dan slippage dua kaki, lalu memberi Anda set parameter yang lolos keempatnya. Temukan versi strategi Anda yang bertahan di produksi, bukan hanya di atas kertas.
